I porteføljen! Første indkøb med euro 
3 Synes om
Scanfil leverede igen overbevisende resultater i Q1. At nå guidance for i år ville også være en stenfast bedrift, selvom jeg i den henseende stadig er noget skeptisk i lyset af de generelle økonomiske data. I det store billede har resultatet for et enkelt år ikke en afgørende betydning, og Scanfils mellemfristede udsigter er stadig gunstige, og konkurrenceevnen er intakt. Derudover ville jeg være ret overrasket, hvis selskabet ikke også foretog et rimeligt prissat opkøb inden for 1-2 år for at accelerere væksten.
2 Synes om
Det var allerede tydeligt, at produktionen af netværksudstyr langsomt var begyndt at komme sig. Måske trækker 5G så godt i øjeblikket, at synligheden er ret god.
Dette har været en hæmsko i længere tid, og væksten er blevet drevet af andre segmenter. Måske skifter delene.
1 Synes om
Her er et link til Scanfils Q1-rapportkommentarer i videoformat og diskussion generelt om Scanfil som virksomhed, dens position på markedet og situationen i det hele taget. Begge fra indres’ YouTube-kanal 
Administrerende direktør havde overdraget 110.000 aktier.
Og samme dag havde to bestyrelsesmedlemmer hver købt 55.000 aktier. En ret interessant manøvre.
1 Synes om
En lidt større markedsgarantioperation for illikvide aktier. Og en lidt større badeværelsesrenovering. 
Så aktierne gik til Takas, de to største ejere, der ejer næsten en tredjedel af hele firmaet. 100.000 aktier er en ret lille mængde for dem, men det holder firmaet mere fast i deres hænder
For at præcisere ejer Harri og Jarkko den knap en tredjedel. Der er dog også en lang række andre Takas som hovedejere
2 Synes om
Udbytte i morgen 0,15€/aktie 
Jeg havde Scanfil i min portefølje før corona-krisen, og den er der stadig. Her er nogle uddybende spørgsmål:
-
Samarbejder Scanfil meget med virksomheder inden for 5G-området, f.eks. Nokia og Ericsson? Og hvordan er samarbejdet fordelt mellem f.eks. disse to?
-
Stadig om kunder. Har kundecyklussen ændret sig gennem årene?
-
Aktien er efter min mening stadig billig. P/E er 12 og P/B er under 2. Udbyttet er omkring tre procent. Kunne Scanfil i et af årene blive en børsnoteret virksomhed, der udbetaler et rimeligt udbytte?
-
Scanfil har måske klaret sig bedre gennem corona end andre. Ville der være muligheder for virksomhedskøb i disse usikre tider?
1 Synes om
Hvis vi går tilbage og ser på virksomhedens historie, har den oprindeligt i høj grad handlet om fremstilling af netværksudstyr. Det viser sig også ved, at en stor del af den gamle ledelse har en baggrund fra Nokia. I løbet af årene, og især efter opkøbet af Partnertech (Partnertech), er salget blevet jævnt fordelt mellem fem segmenter. Men ja, Nokia og Ericsson har været de største kunder, og naturligvis KONE, ABB (ABB) og lignende.
De mange forskellige segmenter udligner cyklikaliteten. Levering af netværksudstyr har været lav i årevis, men andre segmenter har understøttet væksten. En lignende situation ville tidligere have været katastrofal for resultatet, men udviklingen fortsætter. Sammenlign situationen med f.eks. Incap (Incap) med hensyn til kundeaflhængighed og omfanget af fabriksnetværket, så er risikoprofilen i en lidt anden klasse 
Det er svært at gøre finner tilfredse med det fordrejede koncept om udbytteudbetaling: Virksomheden har investeret kraftigt i vækst og har investeret en betydelig del af overskuddet i at udvide forretningen. I denne periode er udbyttet, ved et hurtigt kig, næsten firedoblet, mens udbytteprocenten er forblevet på et meget lavt niveau. En langsigtet aktionær får en fortjeneste på 20-30 procent på købsprisen for sine 60-70 cent aktier, for ikke at tale om en værdistigning på hundreder af procent. Det vil sige, at i form af samlet afkast er virksomheden en af de bedst ydende aktier, selvom den ikke ofte er i overskrifterne.
5 Synes om
Scanfil har langvarige kunder, hvis andel er ret stor i deres kundeportefølje. Dette er uddybet i rapporten.
Selskabet har nu en 8-årig stigende udbyttehistorik, så hvorfor skulle udbyttet ikke også stige på et tidspunkt, når forretningsdriften og fremtidsudsigterne er på et solidt grundlag.
På denne side kan du downloade Inderes’ omfattende rapport om Scanfil. Det kan anbefales at læse den igennem @materia89
Du finder masser af information om forretningsdriften og selskabet i det hele taget!
@Antti_Viljakainen havde allerede linket rapporten til denne diskussion tidligere
1 Synes om
Amen til dette. Scanfil har vist, at de kan investere kapital med en forventet afkast på 15-20 %, og branchens dynamik (organisk voksende forretning, en branchestruktur, der understøtter virksomhedskøb) giver gode muligheder for dette også i fremtiden. Det ville være i strid med ejernes interesser at pumpe udbytteprocenten op og samtidig svække investeringsevnen (dvs. den egenkapital, der er nødvendig for at opnå gæld) under hensyntagen til den nuværende ramme. Meget få investorer er i stand til at opnå afkast på det niveau med deres investeringer på lang sigt, så det er bedre at overlade kapitalen til ledelsen/bestyrelsen, som har vist deres værd. Intet forhindrer naturligvis i at opretholde en jævnt stigende udbyttepolitik ved at hæve udbyttet en eller to cent om året (hvilket sandsynligvis også understøtter værdiansættelsen) og samtidig tålmodigt holde øje med gode investeringsmuligheder, hvis resultatudviklingen muliggør dette.
For eksempel var Scanfils soliditetsgrad før PartnerTech-opkøbet over 70 %, og nettogældsætningen var klart negativ. Ejernes samlede afkast ville dog have været betydeligt lavere for de seneste 5 år, hvis balancen ikke havde fået lov til at styrke sig til de niveauer, men selskabet i stedet var begyndt at udbetale store udbytter tidligere.
10 Synes om
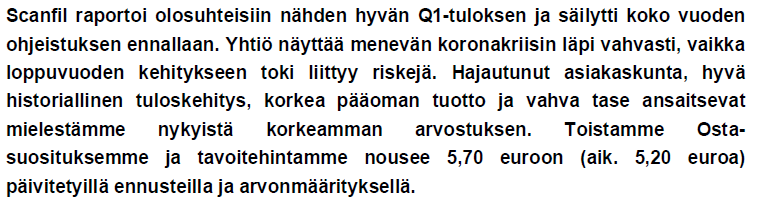
Alt i alt har Scanfil fået rigtig gode anbefalinger fra analytikerne.
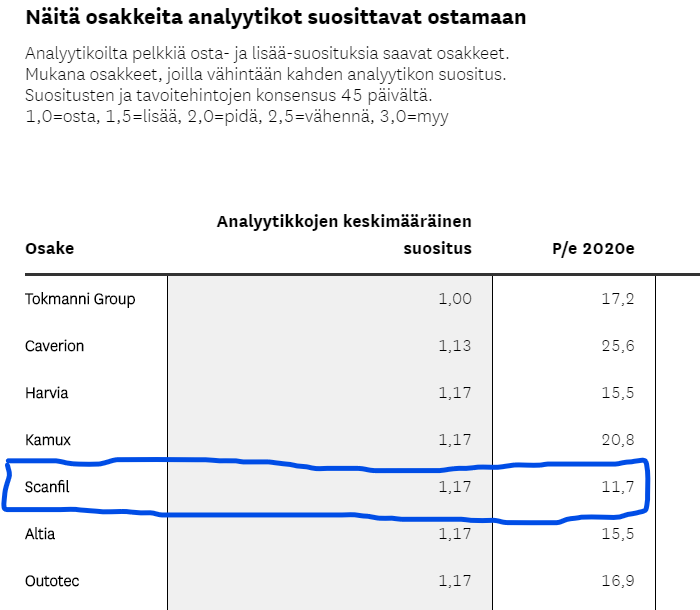
Her er et link, hvis nogen vil se på andre virksomheder:
Scanfil sælger et af sine datterselskaber i Kina. Det har en noget negativ indvirkning på omsætningen (ca. -15 mio. euro) og det justerede driftsresultat (ca. -1 mio. euro). Der forventes en engangsindtægt på ca. +11 mio. euro i driftsresultatet i Q3/2020.
2 Synes om
Præciseret vejledning er et positivt signal, corona forårsager ikke negativitet. Inderes’ målkurs er efter min mening sat ret lavt i forhold til de nuværende nøgletal.
1 Synes om
Citat fra analytiker @Petri_Gostowskis hurtige kommentar:
"Scanfil meddelte i går, at dets bestyrelse har besluttet at sælge hele aktiekapitalen i datterselskabet Scanfil (Hangzhou) Co., Ltd i Hangzhou, Kina, til en købspris på 18,4 MEUR […].
Scanfil (Hangzhou) Co., Ltd er en fabrik, der fokuserer på plademetallmekanik, og hvis omsætning i 2019 var 29 MEUR og driftsresultat 2,2 MEUR. Købsprisen svarer til en relativt beskeden ca. 8x EV/EBIT-multiplikator, hvilket er under Scanfils egen værdiansættelsesmultiplikator."
Af nysgerrighed spørger jeg, hvordan Inderes har kunnet beregne eller estimere datterselskabets købspris på 8x EV/EBIT-multiplikator baseret på oplysningerne i Scanfils meddelelse?
Den aktiekurs, der er angivet i meddelelsen, er den antagne værdi af virksomheden. Med andre ord antages det, at der ikke er nogen væsentlig gæld i enheden. Det giver os tælleren og så naturligvis nævneren i sidste års driftsresultat.
Så din antagelse, @Petri_Gostowski, er, at aktiekapitalens pris P er lig med datterselskabets virksomhedsværdi EV?
Forstår jeg det korrekt, at I dristigt antager, at datterselskabet ikke har (rentebærende) gæld eller likvide midler, eller at de likvide midler på en måde udligner gælden?
Det er lidt forvirrende i den forstand, at I mundtligt kommenterer, at købsprisen er relativt moderat og “under Scanfils egen værdiansættelsesmultipel”.