Jep, og det er i øvrigt noget, selskaber sjældent reklamerer med frivilligt  Normalt kappes de om at prale af, hvordan det kun er den gode organiske udvikling, der har drevet ROIC eller ROCE til stadig højere niveauer Jeg kan umiddelbart kun komme i tanke om ét selskab, der åbent fortæller om dette. Det er den serielle opkøber Judges Scientific, som rapporterer ROTIC-tallet, altså return on total invested capital Selskabet lægger altså disse afskrivninger tilbage, for at den investerede kapital bedre afspejler det, der rent faktisk er betalt for virksomhederne. Fra selskabets årsrapport:

11 Synes om
Tak, det der ROTIC er rigtig oivallinen og interessant. Jeg har tænkt på noget lignende, men selvfølgelig har nogen allerede lanceret en helt officiel term for det.
I tilfældet Constellation har jeg set enorme regneøvelser på blogs, hvor man har forsøgt at få greb om det “reelle” afkast af den investerede kapital ved f.eks. at se på hele det kumulative cashflow brugt på investeringer som en erstatning for investeret kapital. Disse ting kan man spekulere over i det uendelige, og det er nyttigt tidsfordriv.
Hvis vi går endnu dybere, drives udviklingen af et selskabs værdi af RONIC: Return on new invested capital, altså afkastet af nyinvesteret kapital.
RONIC fortæller, hvordan selskabets nye investeringer forrentes. Væksten i sig selv skaber kun værdi, hvis den nyinvesterede kapital er højere end det afkastkrav, der stilles til den. Hvis selskabet ikke formår dette på lang sigt, med andre ord, hvis selskabet ikke har attraktive investeringsmuligheder, bør det returnere kapital til aktionærerne eller afdrage på eventuel gæld.
RONIC beregnes som forholdet mellem ændringen i det operative resultat NOPATT+1 - NOPATT+0 og ændringen i den investerede kapital ICT+1 - ICT+0. I praksis giver dette investoren svar på, hvor meget ny kapital selskabet har været nødt til at investere i sin forretning for at opnå vækst i det operative resultat.
Hvis vi igen antager, at en seriel opkøber i gennemsnit betaler 8x EV/EBITA for selskaberne (bemærk, Röko har i gennemsnit betalt mindre end det), der betales skat af resultatet (~20 %), hvilket groft sagt ændrer det til EV/NOPAT 10x, den organiske vækst er 2 %, men “gratis” (fordi forretningernes kapitalafkast er omkring 150-200 %), så er RONIC altså 12 %.
12 % overstiger ret sikkert afkastkravet på kapitalen, som ligger i omegnen af 8-10 %. Lad os sige en tier, det er et rart tal at runde af til.
Igen er nøglepunkterne:
-Vækstkvalitet: Mislykkede opkøb straffer RONIC
-Drift af de opkøbte selskaber: Hvis de halter, kommer der mindre cashflow til investering, og væksten aftager
-De opkøbte selskabers kapitalintensitet (capital lightness). Igen aftager væksten, hvis en større del af cashflowet går til vedligeholdelsesinvesteringer
-Vækstdisciplin: Der betales ikke mere end EV/EBITA 8x for opkøbsobjekter undtagen i undtagelsestilfælde (et opkøbsobjekt, der vokser meget hurtigt og pålideligt).
10 Synes om
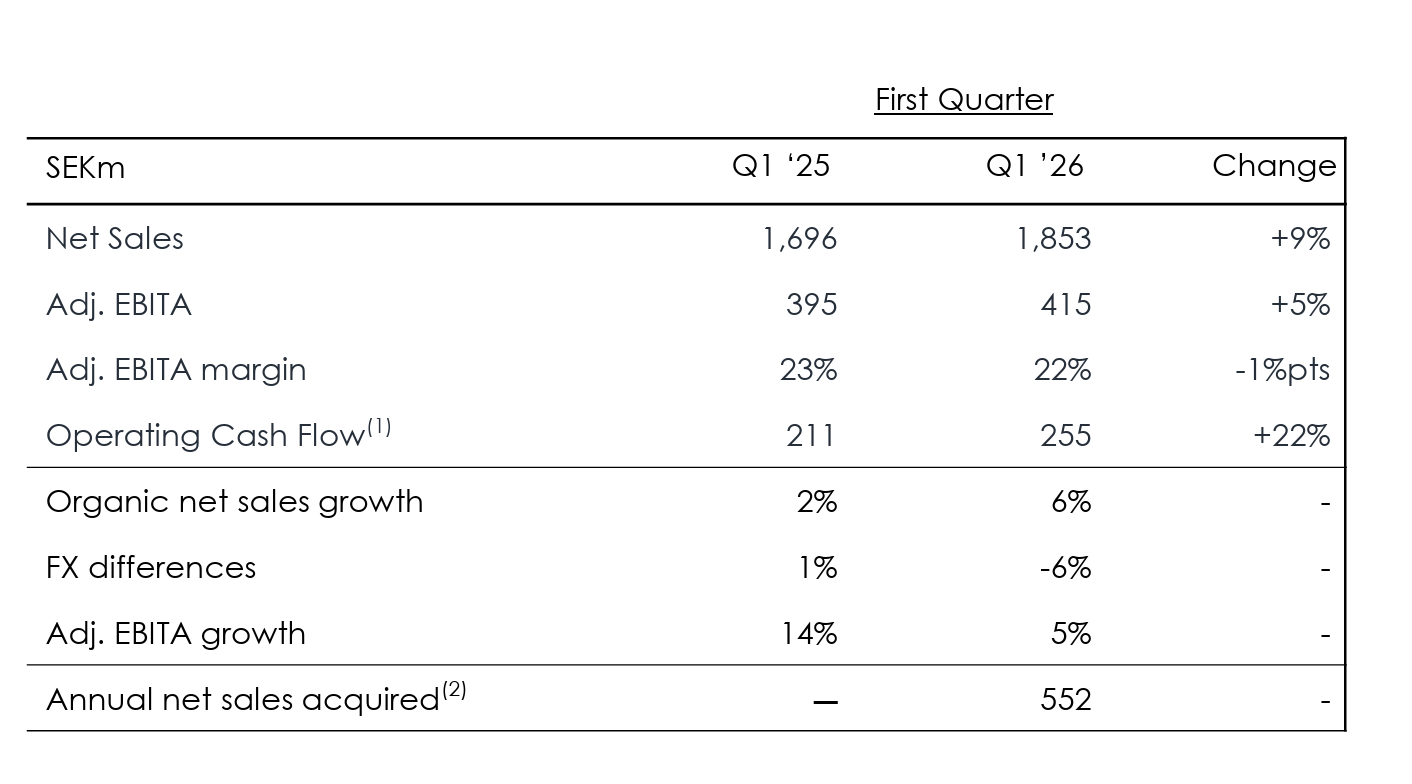
Rökolta har fremlagt sine Q1-tal.
Stockholm, 21. april 2026
- Just. EBITA steg 5 % til MSEK 415 (395) i kvartalet, drevet af opkøb og organisk vækst, men med negative valutakursforskelle
- Just. EBITA-marginen faldt til 22 % (23 %), idet de seneste opkøb havde en negativ marginpåvirkning i første kvartal
- Netto gæld / LTM Just. EBITDA steg til 2,4x (1,9x) ved udgangen af kvartalet, drevet af seneste opkøb konsolideret mod slutningen af kvartalet
- Tre opkøb med en samlet årlig omsætning på MSEK 552 blev gennemført i kvartalet
Valuta modvind, men det svinger frem og tilbage på lang sigt.
16 Synes om
Ekstremt kedeligt udseende regnskab. Rökö har skabt røre blandt mine investeringsbekendte, men det er endnu ikke gået op for mig, hvad det er ved dette ekstremt middelmådige selskab, der tiltrækker folk? Altså noget andet end det åbenlyse Verneri-fænomen.
Hver gang man spørger om det, starter en intensiv ROIC-coping, hvor man med en eller anden kompliceret variation af afkastet på kapitalen forsøger at bevise, at investeringen i hemmelighed er pissegod, hvis bare man taster tallene ind i Excel på den helt rigtige måde 
22 Synes om

Jeg kiggede på transskriptionen af audiocasten, som nu dukker op med det samme på Inderes’ tjeneste, da Röko er vores audiocast-kunde. Min kollega Sabina var moderator denne gang.
Den organiske vækst var faktisk virkelig stærk, selvom det er svært for Johan at kommentere på, præcis hvad alle 33 virksomheder har foretaget sig. Men hos Röko bliver virksomhedslederne efter sigende undervist i løbende prisstigninger.
Jeg tror generelt, at det er lidt svært at kommentere for meget på volumen kontra pris på tværs af koncernen, fordi der er spredning blandt datterselskaberne. Men vi kan nævne, at vi mener, at det arbejde, vi har udført i løbet af de sidste par år med fortsat at uddanne vores lokale ledelsesteams om vigtigheden af løbende prisstigninger, betyder, at i det mindste nogle af dem har haft gavn af og udnyttet den mulighed, der findes i det nuværende marked ved at hæve priserne.
Effekten af toldsatser er stadig synlig, og USA’s andel af omsætningen (eksport) faldt til 5 % fra sidste års niveau på 7 %. Markedet for virksomhedsopkøb er efter sigende livet op, og der er mange gode emner til salg. Röko har lav gæld og et stærkt cash flow. ROCE dykker, fordi resultaterne fra de opkøbte virksomheder ikke fremgår af regnskabstallene endnu, men balancerne ruller ind med det samme.
Hele seancen varer 12 minutter.
17 Synes om
Er gælden lille eller stor, hvis nettogæld/bullshit earnings er x2.4? 
Mere seriøst: Forklarede ledelsen i webcasten, hvilke brancher/selskaber der driver den kraftigste organiske vækst?
6 Synes om
EBITA er måske batshit eller noget i forhold til EBITDA, fordi EBITA afspejler cash flow før skat godt.
Størstedelen af gælden er den put/call-ordning, som er på papiret. ”Rigtige” lån udgør under en milliard kroner.
(Bemærk: den put-gæld skal stadig tages i betragtning, for hvis man kun ser på markedsværdi og indtjening, får man et for generøst billede af virksomhedens værdiansættelse, da indtjeningen indeholder 100 % af selskabernes resultater! I virkeligheden er der altid minoriteter, som ejer en del af resultatet.)
Nej, som jeg citerede ovenfor. Men Röko opkøber virksomheder med prissætningsstyrke (baseret på deres høje marginer og kapitallethed), og selskabet indpoder tydeligvis også en svensk kultur med modig prissætning i dem.
11 Synes om
Det bedste ved Inderes-forummet er, når Eka kommer og udfordrer din investeringstese i tråden for et selskab, du ejer, tak! Jeg kan ikke sige, hvorfor andre ejer det, men jeg kan fortælle, hvorfor jeg selv gør det. Dette er umuligt at opsummere i ét indlæg, men lad os starte med det grundlæggende:
Udgangspunktet for investeringstesen er, at der er omkring 20 millioner små og mellemstore virksomheder i Europa. En betydelig del af disse virksomheder er i privat eje hos iværksættere og familier, hvilket betyder, at de endnu ikke er en del af en megakorporation. En stor del af disse virksomheder er grundlagt af ældre generationer, hvilket betyder, at rigtig mange står over for pensionering i de kommende år og årtier. For næsten alle virksomhederne findes der ingen efterfølger blandt arvingerne eller familien, hvilket der er talrige årsager til. Derfor bliver der solgt ca. 15.000 SMV’er årligt i Europa.
Röko er en “evig ejer” af sådanne SMV’er. Det køber dem altså og ejer dem som udgangspunkt for altid, samt geninvesterer pengene for at købe flere. Dette skaber den renters rente-maskine i Excel. Selskabet har altså i praksis uendelige muligheder for at geninvestere pengestrømmene i de kommende årtier. Det er selvfølgelig nemt at vokse gennem opkøb, og hvem som helst kan købe alle mulige virksomheder for at vokse, hvis man har uendeligt med penge.
Dette bringer os til ROIC. Efter min mening er denne del ekstremt simpel, hvor man ikke engang har brug for Excel – hovedregning er nok Rökos forretning er i sidste ende kapitalallokering, altså i praksis aktieudvælgelse i private virksomheder. Hvis man betaler dagsværdi (afkastkravet er højt, fordi det er privat og lille) for en god SMV, som er:
- Historisk set meget rentabel
- Rimelig defensiv
- Har prissætningskraft
- Har næsten ikke brug for vedligeholdelsesinvesteringer
så producerer sådanne virksomheder løbende en god pengestrøm, som kan geninvesteres. Sådanne virksomheder ville i sig selv ikke være de store investeringer, men med mesterlig geninvestering af pengestrømme begynder der at ske mirakler, hvis man kan gøre det i årtier. I rigtig mange investeringscases er problemet netop, at geninvestering af pengestrømmene er umulig at forudsige, eller at virksomheden simpelthen ikke har noget at investere i med et godt afkast. Hos serielle opkøbere (serial acquirers) og investeringsselskaber er dette geninvesteringsproblem naturligt løst.
Röko sigter efter en vækstrate på ca. 15 %, hvis forudsætninger er blevet beregnet flere gange i tråden. Min tese er, at Röko kan opretholde dette tempo i rigtig lang tid – et årti eller to.
Rökos opkøbskriterier:
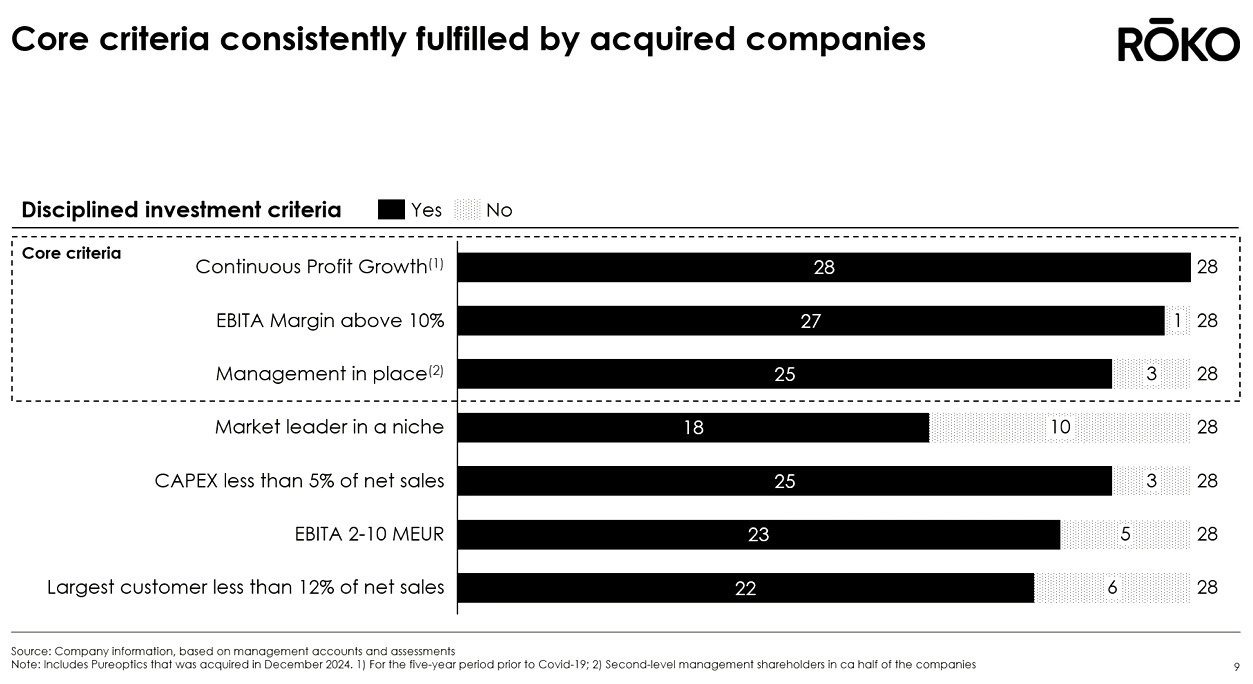
Måske kan det opsummeres sådan, at Röko, hvis det lykkes, bliver en slags mini-Berkshire, men med europæiske SMV’er og uden forsikringsselskabernes float Så man skal ikke forvente +20 % turboladede årlige afkast, men rent ved at geninvestere pengestrømmene kan der være ganske fornuftige chancer for f.eks. 15 % årligt afkast på papiret.
Det er trods alt også en flerdobling i løbet af årtierne. Dette er altså en investering, der kræver tid og tålmodighed
Et emne til et helt andet indlæg er, hvad alt det ovenfor beskrevne kræver af både det kapitalallokerende hovedkontor og de pengestrømsskabende datterselskaber. I praksis er Röko altså et let hovedkontor med 8 personer og en gruppe af snesevis af iværksættere med deres medarbejdere i meget forskelligartede brancher. At drive sådan en helhed effektivt og med de rette incitamenter er ikke det nemmeste i verden.
I de samme vande fisker desuden en hel række andre serielle opkøbere, PE-typer og industrielle/strategiske købere. Rökos vinkel her er det evige ejerskab og den decentrale driftsmodel, hvor de opkøbte virksomheder drives iværksætterorienteret selv efter transaktionen, mens et mindretalsejerskab holder incitamenterne i orden Samlet set er det altså en meget lignende logik for værdiskabelse som hos Berkshire med unoterede investeringer og uden forsikringsselskaber. Dette kræver selvfølgelig de mestre til at allokere kapital, som jeg mener, Röko har.
Jeg vil tilføje, at der i en sådan investeringscase ikke er nogen raketagtige drivere, men derimod er det skide kedeligt grundarbejde, iværksætteri og kapitalallokering Tingene sker langsomt, ét opkøb ad gangen, og casen skal ses meget langsigtet. Det er som at se et lille træ vokse i haven. På et år sker der ikke rigtig noget, men på et årti eller to sker der utrolig meget. Her er der ingen spændende medicinalvirksomheder, der venter på et gennembrud og kan tidobles på et øjeblik
22 Synes om
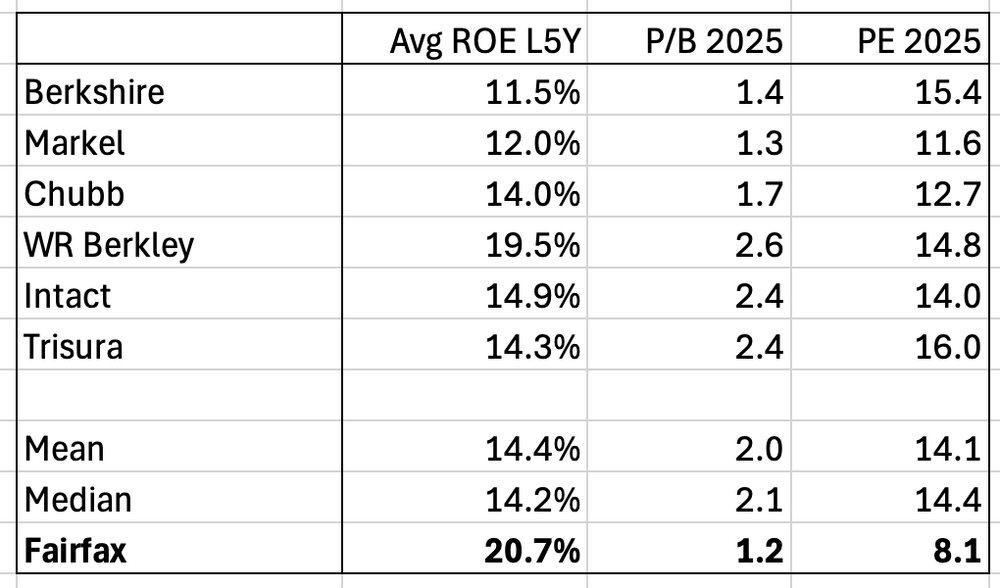
Apropos mini-Berkshires. Fairfax handler til under P/E 10, har en markedsværdi på omtrent samme niveau som Berkshire i starten af 90’erne (justeret for inflation), køber massivt op i egne aktier og har haft en ROE på over 20 % de sidste 5 år. Röko er allerede prissat tæt på sit fulde potentiale, mens der i Fairfax er masser af plads til, at multiplerne kan stige. Så sådan et lille pitch her. Nogle Röko-investorer kan være interesserede, hvis Berkshire-lignende selskaber ligger dem nært.
16 Synes om
Finansmarkederne har for længst erkendt potentialet i unoterede virksomheder, og investorer, der fokuserer på disse aktiver, kaldes kapitalfonde (på engelsk private equity). Alene på det europæiske marked findes der en utrolig mængde af disse PE-fonde, der specialiserer sig i gældsfinansieret værdi- eller kvalitetsinvestering. I Europa er kapitalfonde endda genetisk set ret sikkerhedssøgende, så Rökos marked er et sandt (blod)rødt hav, hvor man skal lægge alle kræfter i for blot at opnå et gennemsnitligt afkast.
Normalt er en kapitalfonds livscyklus højst ti år, hvilket er tid nok til at forbedre de opkøbte virksomheders ledelsesmodel og forretningskvalitet samt maksimere køberens indflydelse og dermed afkastet, hvilket også stemmer godt overens med investeringshorisonten for de investorer, der placerer penge i disse aktiver.
Hos Röko er målet at eje evigt, hvilket unægteligt kan være nyttigt, hvis man identificerer sig som en pensionskasse, og ens investeringshorisont også er evig. Er den det? Jeg vil påstå, at den typiske Röko-investor ikke har nogen gavn af den form for ejerfilosofi, og jeg vil gå så langt som til at sige, at de færreste investorer overhovedet har personlig erfaring med, hvad det vil sige at have et betydeligt kortere 10-årigt aktieejerskab, og hvilke voldsomme op- og nedture der kan forekomme for en enkelt position i løbet af en sådan periode.
Man går normalt ind i både fonde og aktier som en “langsigtet ejer”, indtil der kommer et par eller tre dårlige år i træk (hvor man selvfølgelig burde øge sin beholdning), hvorefter man mister tilliden til ledelsen og trækker pengene ud. Sådan har investorer altid ageret, og det vil de også altid gøre. Til forskel fra PE-fonde er den løbende likviditet i Röko-aktien et kæmpe minus, da den desværre muliggør dårlig timing og dermed ødelæggelse af ens eget investeringsafkast.
Likviditeten medfører også andre problemer for investoren. Hvor man i en almindelig PE-fond blot skal undersøge dem, der foretager opkøbene, grundigt, har Röko taget et kvantespring i sværhedsgrad, da det slet ikke er nok. Mr. Market træder også ind i bokseringen og vurderer relativt effektivt den rette pris for aktiekursen baseret på teamets tidligere præstationer og virksomhedernes fremtidsudsigter. Desuden, jo mere tiltalende Rökos forretningsmodel og fortælling lyder, desto mere skal man betale for dem i prisen. Selvfølgelig neutraliseres effekten af købsprisen over årtiers ejerskab, men det redder ikke de “godvejrs-Buffetter”, der investerer med en kortere tidshorisont.
Så efter min mening burde de, der investerer her, bare skifte direkte til en kapitalfond, hvis de ønsker en lignende eksponering mod det marked og den aktivklasse; så undgår man samtidig disse faldgruber og frigør den tid, man bruger på at følge aktien, til andre projekter. Gebyrstrukturen i disse fonde betragtes ofte som kras, men Rökos stifter har også en historik med konflikter om kompensation, og derfor vil man der også helt sikkert sørge for, at der ikke flyder for meget af den skabte merværdi ned i de forkerte lommer hos privatinvestorerne.
Den største fordel ved Röko og andre lignende selskaber i sektoren ser jeg for de lidt trætte aktieudvælgere, der ikke længere orker at gennemsøge aktier i timevis og træffe svære valg, og som derfor gerne vil udlicitere den selskabsgranskning til en anden person og blive passive for at nyde respekten som en langsigtet, velovervejet ejer med en veldiversificeret portefølje. I sit eget stille sind kan man så bilde sig selv ind, at det er en “aktieudvælger” og ikke en “fondsinvestor”, der kigger tilbage fra spejlet om morgenen.
Nu hvor jeg har skrevet om Röko i denne tone, har læseren sandsynligvis fået det fejlagtige indtryk, at jeg anser det for at være en dårlig investering. Röko slår nemt den typiske finske investors udbytteaktie på grund af sin serielle opkøber-logik (serial acquirer) og sit målmarked, men er samtidig som investeringsidé på en irriterende måde aggressivt gennemsnitlig.

21 Synes om
Jeg mener, at Röko (eller andre “evige” ejere) på den anden side har visse fordele ved forhandlingsbordet med SMV’er. Hvor PE-folkene i deres dunveste eller habitter ville dukke op på familievirksomhedens kontor efter transaktionen for at trimme EBITDA og gøre sig kloge, giver Röko derimod iværksætterne fuld arbejdsro.
Med denne tilgang søger Röko primært efter SMV’er, hvor iværksætterejeren og/eller andre nøglepersoner bliver for at drive forretningen videre i en iværksætterånd (som mindretalsejere). En sådan tilgang kan være meget attraktiv for sælgeren i visse handelssituationer, men ikke alle.
Hvis f.eks. en familievirksomhed har en efterfølger i den næste generation eller blandt nøglepersonerne, men som ikke har den personlige risikovillighed til at købe 100 % på én gang, kan Röko være en attraktiv mulighed. I så fald kan den næste generation/nøglepersonerne blive og drive virksomheden som mindretalsejere med iværksætterfrihed, mens Röko bærer hovedejerens risici. Sælgeren kan stole på, at virksomheden i det evige hjem, som Röko tilbyder, bevarer sit brand, sin kultur og sine medarbejdere. I PE-regi ville man i mellemtiden pudse en aggressiv femårsplan af for at få dækket de tårnhøje omkostninger og sikre et afkast oveni.
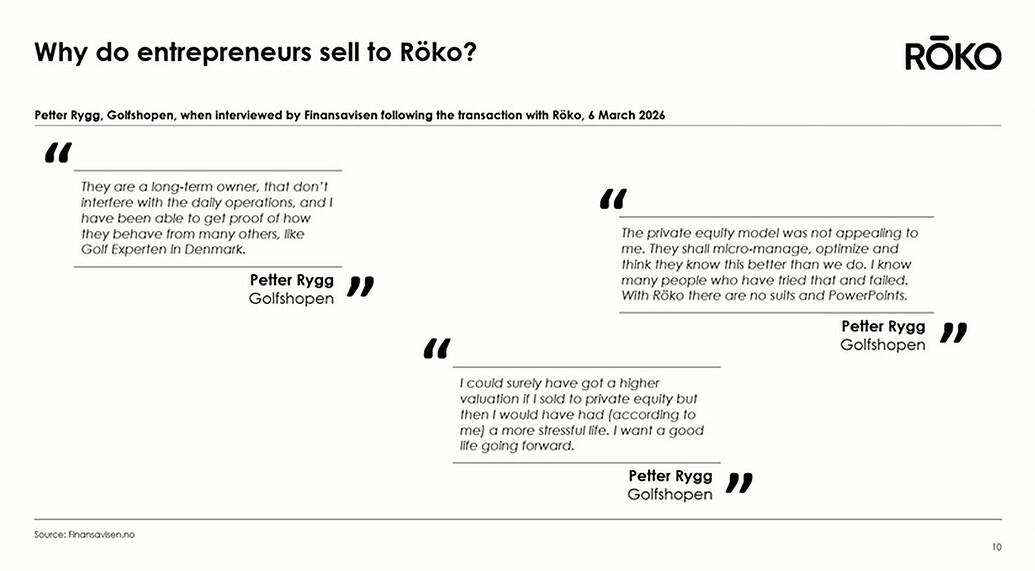
Dette er lidt bløde værdier, men for nogle SMV’er og iværksættere kan disse ting være meget personlige og vigtige. Iværksætteren kan kende alle sine medarbejdere rigtig godt – de kan være familiemedlemmer eller slægtninge – og han vil først og fremmest gerne bevare deres arbejdspladser, også under en ny ejer. Röko kan også være en mulighed for en iværksætter til at sprede sit ejerskab i god tid før pensionsalderen for at sikre sin familie. Man sælger altså majoriteten til Röko og driver derefter forretningen videre som mindretalsejer, præcis som før. På dette slide var der nogle ret sjove pointer fra et interview i et magasin med en iværksætter, der for nylig har solgt sin virksomhed til Röko:
Hvad angår positionen som Röko-investor, er jeg enig. Det kræver mod og en virkelig langsigtet investeringsstrategi, som hver enkelt investor naturligvis selv er ansvarlig for. For en fuldstændig rationel Röko-investor er løbende likviditet blot en mulighed for at købe mere, efterhånden som det forventede afkast forbedres, uanset om sælgerne så er small cap-fonde med “paper hands”-ejere. Som du også sagde, har Mr. Market desværre været effektiv til at indregne værdiskabelsespotentialet i denne type forretning, så man skal udnytte de muligheder, volatiliteten giver, og den lange ejertid for at opnå gode afkast.
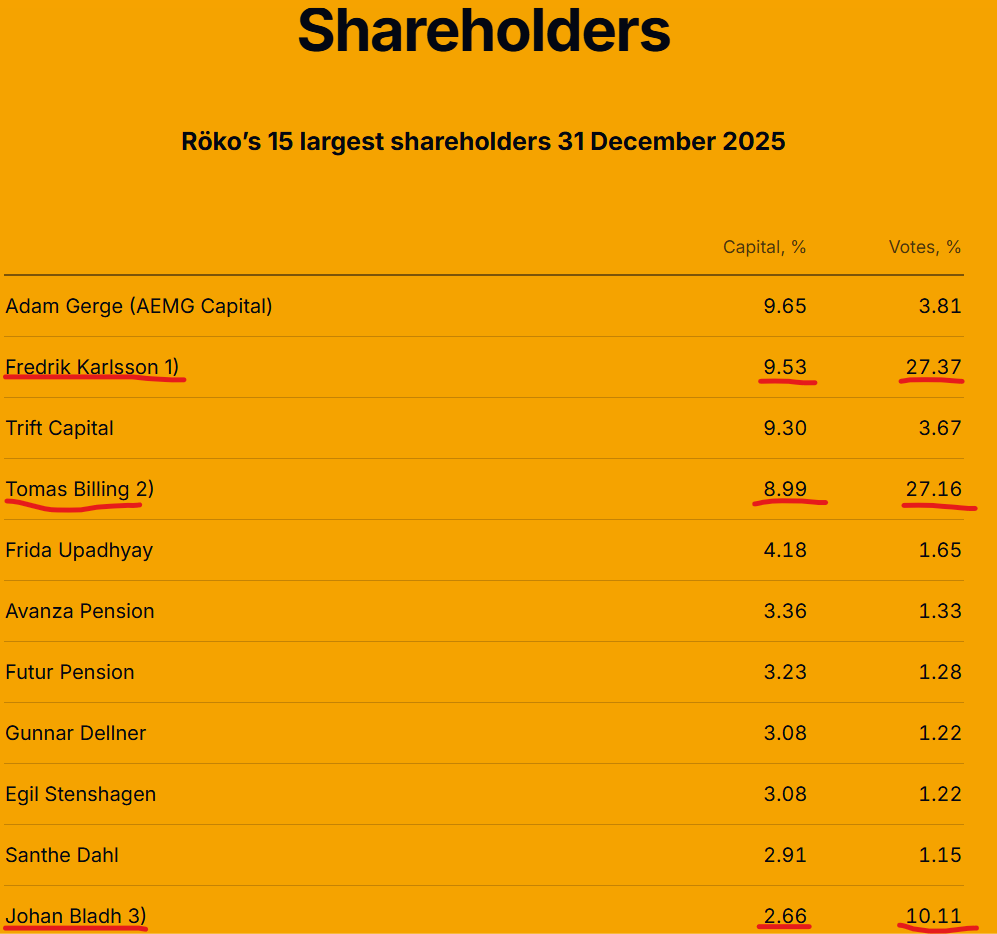
Efter min mening er Rökos aflønning og incitamenter generelt på en helt anden bane end i PE, når man tænker på den private investors position. I praksis har Rökos team kun faste lønninger, og alle har et betydeligt aktieeierskab.

Man bliver trods alt nødt til at lave lidt “stock picking” blandt serielle erhververe (serial acquirers), da der efterhånden findes rigtig mange af dem på børsen, ofte med en fortælling, der umiddelbart minder meget om hinanden Den middelmådighed og det lidt matte præg, i det mindste i afkastet, vil måske forsvinde med tiden Men ja, man får ikke vredet en hurtig multibagger ud af det her med vold og magt, medmindre Mr. Market går amok igen – det er jo kedeligt!
13 Synes om
Det vigtigste er, at det er en ‘rigmand’ og ikke en flad ‘aktieudvælger’, der stirrer tilbage i spejlet om morgenen. Kapitalfondes driftslogik afviger markant fra ‘decentraliserede seriekøbere’, hvor beslutningstagningen i høj grad forbliver hos de operative selskaber; også gebyrstrukturen er typisk meget billigere hos seriekøbere. Hovedaktionærernes incitamenter er, i det mindste i Rökos tilfælde, i det væsentlige sammenfaldende med privatinvestorens.
Seriekøbere har oftest overgået kapitalfondes afkast. De primære årsager er formentlig:
-
Lavere omkostninger
-
Intet behov for at sælge, gode aktiver genererer fremragende cashflow i længere tid
-
Seriekøbere køber normalt mindre, unoterede virksomheder til markant lavere multipler end dem, de store PE-fonde konkurrerer om.
EDIT: Seriekøbere har i gennemsnit også en betydeligt mere moderat gearing end PE-aktører.
15 Synes om
Det er helt sikkert sandt. Jeg har fulgt med på tætteste hold i, hvordan et større firma på få år ødelægger virksomhedskulturen i en mindre opkøbt virksomhed og dermed iværksætterens “livsværk”. Da det er svært at forholde sig koldt og rationelt til sin egen virksomhed, påvirker det helt sikkert beslutningen om, hvem man sælger til.
I en del indlæg er det nu blevet nævnt, at Rökos ejerandele genererer cashflow til selskabet. Dette er jo præcis de samme penge, som alle andre rentable børsnoterede virksomheder genererer, og som derefter kan bruges til forretningsvækst, opkøb, styrkelse af balancen eller udbytte. Der er ikke fundet noget “Rhinen-guld” i småselskabernes skraldespand . Hvis de fremtidige pengestrømme er prissat bare nogenlunde korrekt ved salget, så får man en helt rimelig kompensation for de ejerandele, så det gør i sig selv ikke den store forskel, om man ejer eller sælger firmaerne.
Jeg kan forestille mig, at der var enorme ineffektiviteter på markedet i tiden før det moderne internet, da de serielle opkøbere kom ind på det nordiske marked med en ny forretningsmodel. Jeg kender til tilfælde, hvor ejere af små virksomheder har været helt på bar bund, når de skulle sælge deres selskab, og har måttet spørge deres revisorer og iværksættervenner om prissætning, fordi kompetencerne og informationen ikke var tilgængelig – og så er de blevet “plukket” af de professionelle. Det er trods alt ikke så længe siden, at virksomheder blev købt og solgt til substansværdi og bogført værdi.
I dag er markederne betydeligt mere effektive, da en lille iværksætter kan lære om korrekt prissætning af unoterede selskaber ved at tage en 15-minutters sparring med ChatGPT. Derfor er de samme lavthængende frugter ikke længere tilgængelige for køberne. Generelt er tanken om, at disse serielle opkøbere i fremtiden skulle kunne skabe højere afkast med mindre gearing, uden at de stadigt mere effektive markeder prissætter aktien korrekt, en smule naiv. Fortiden er ingen garanti for fremtidige afkast, og alle aktører stormer mod de hjørner, hvor der opstår attraktive muligheder, indtil det ekstraordinære afkast er konkurreret væk.
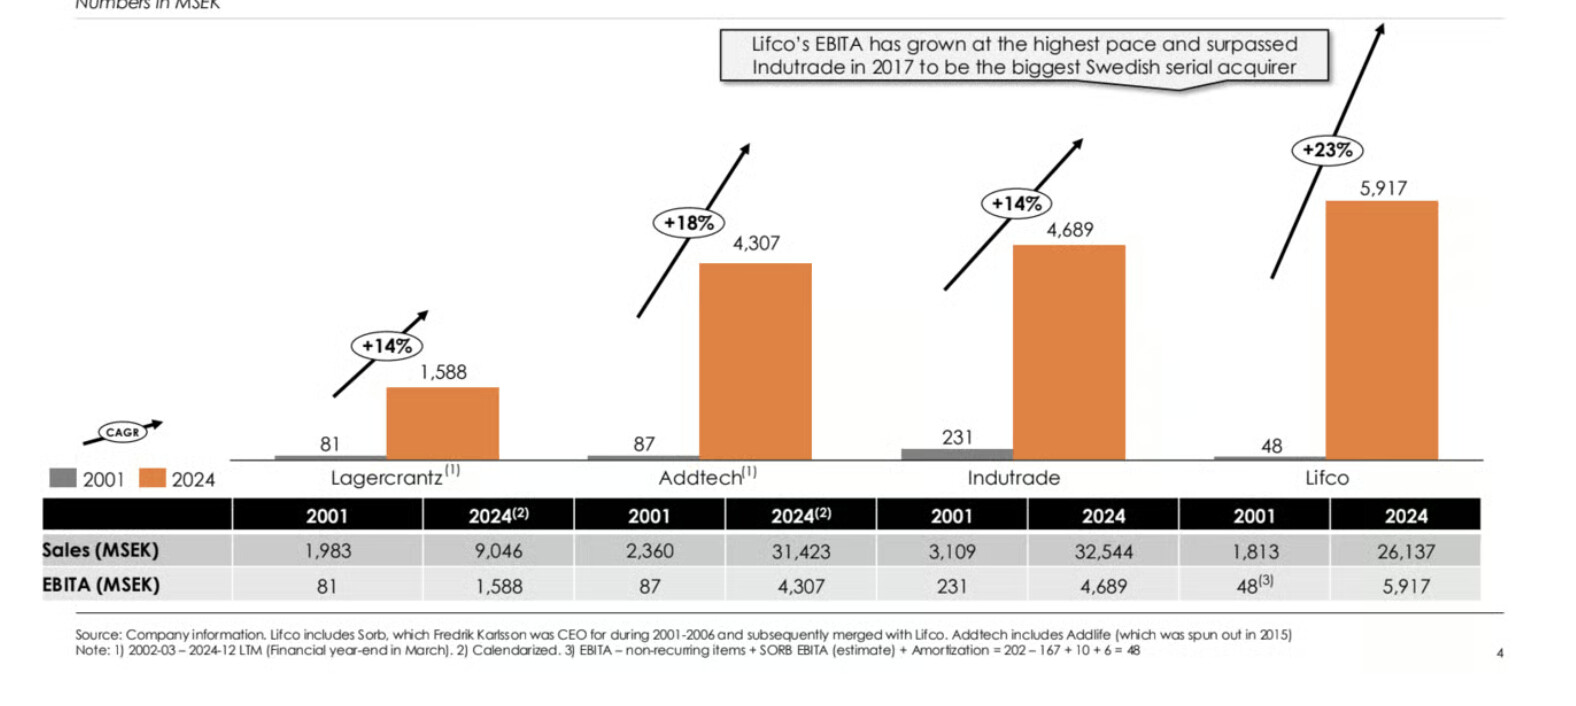
Billedet, du delte, viser imponerende 23-årige CAGR-vækstkurver, men ingen investor er i virkeligheden i stand til at finde de vindende serielle opkøbere og desuden eje en børsaktie uafhængigt over en sådan periode. Det er virkelig ikke muligt. Min egen rekord er over ti år, og den periode indeholdt mange former for op- og nedgangstider, gode og dårlige kvartalsregnskaber, fødslen af nye finske investeringsmedier og de gamles død, nye investeringsværktøjer, naboens merafkast i en anden sektor, ændrede investeringstendenser, opståen og fald af diverse investerings-influencere, drastiske ændringer i livssituationen samt en irrationel nyhedens interesse for hver eneste ny aktie og en typisk træthed over for nuværende besiddelser.
Det kræver kun, at man én eneste gang i denne periode, i et øjebliks svaghed, har mere lyst til at trykke på salgsknappen end at lade være, og så forsvinder besiddelsen fra aktiedepotet. Ekstremt langsigtede ejerstrategier for likvide børsaktier er mange størrelsesordener mindre troværdige end nytårsforsæt om at gå i fitnesscenter og gå forbi chipshylden uden at købe noget. Man bør under ingen omstændigheder planlægge sin investeringsstrategi ud fra det, da det er dømt til at mislykkes; så få er de ægte “forever holders” af vinderaktier.
Hvis man virkelig er et overmenneske eller en form for dement ældre og derfor er i stand til at eje serielle opkøbere i ekstremt lange perioder uden at sælge, så kan man nok nå op på det historiske indeksafkast og måske nogle enkelte procentpoint over det. Men for os dødelige er det psykologisk betydeligt lettere at investere i praktisk talt det samme marked gennem en illikvid PE-fond, hvor man ikke får den konstante mulighed for at sælge sin besiddelse for tidligt eller på det forkerte tidspunkt. Uanset hvor meget man gentager, at time in the market beats timing the market, så begynder det altid at krible i fingrene og tørste efter en form for handling efter mange års “buy and hold”.
4 Synes om
En frygtelig lang tekst, hvor jeg har svært ved at se den røde tråd. Ordet pengestrøm var ikke godt nok, og langtidsholding er umuligt? Hvis vi antager, at man ved salg altid får fair value, hverken mere eller mindre, støtter det så ikke netop de serielle opkøberes (serial compounders) forretningsmodel? Pengene skal jo alligevel geninvesteres, så det er simplere og mere effektivt bare at allokere den nye pengestrøm effektivt. Selvfølgelig burde de rådne æbler i teorien nok sælges, men ifølge den teori har de det samme problem: man ville kun få fair value, og salget ville ikke gavne noget. Så det enkleste er at allokere pengestrømmen produktivt. Jeg er heller ikke selv nogen fortaler for at holde evigt, selvom jeg da har et par +10-årige multibaggere. Det var jo ikke det, graferne handlede om, men derimod at der er skabt væsentligt mere ægte aktionærværdi end i visse af de smarte gelehoveders PE-fonde. Jeg tror på, at serielle opkøbere fortsat vil skabe bedre afkast i gennemsnit end PE-fonde i gennemsnit, og jeg ser intet naivt i det. Faktisk synes jeg, det er naivt at tro, at PE-fonde med deres gebyrstrukturer skulle kunne slå de serielle opkøbere, især når der i dag skovles store mængder institutionelle penge ind i dem. Det er helt sikkert sandt, at markedet er mere konkurrencepræget og effektivt end nogensinde før, hvilket egentlig gælder for al investeringsvirksomhed.
9 Synes om
Du kæmper nu flere gange mod vejrmøller. Selv hvis du bare holder en indeksfond, er du nødt til at holde fast i den, selv under voldsom volatilitet. I PE-fonde er der ikke omkostninger på 0,07 %, men du har allerede fundet en billig fond, hvis de ligger tættere på 1 %. Du ved godt, hvor meget den forskel gør for afkastet i løbet af årene. Det er rigtig svært at definere, hvilken taktik der fungerer bedst for hvem som investor og i hvilken aktie.
2 Synes om
Nogle af Ekas argumenter passer bedre til en indeksinvestor end til en stockpicker, men så er argumentet omkring holding i modstrid med indeksinvestering… Måske er hensigten bare at trolle.
1 Synes om
Jeg oplever personligt den slags langsigtede grafer som forvirrende elementer i debatten, fordi investorafkastet adskiller sig væsentligt fra aktiens afkast, medmindre investeringshorisonten og aktiens besiddelsesperiode er identiske. For eksempel var afkastet i løbet af Talvivaara-aktiens livscyklus -100 %, men for mange investorer, der investerede i Talvivaara, har afkastet på aktien været endda solidt positivt, helt afhængigt af hvornår man købte og solgte aktien. Den værdi, der er skabt på papiret, ser selvfølgelig tiltalende ud i disse tilfælde, men i praksis er der næsten ingen investorer, der har opnået det teoretiske afkast, da den slags ejerperioder er fuldstændig urealistiske.
Efter min mening kan man argumentere for langsigtet aktieejerskab ved at finde en form for forskel mellem investorens og markedets pengestrømsestimater og præferencer som følge af investeringshorisonten. Derimod ser jeg ikke rigtig nogen mening med et kortvarigt ejerskab på nogle få år, da der her ikke findes nogen værktøjer, hvormed en investor kan skille sig ud fra markedet. Ledelsens track record er offentlig, virksomhedsejerskabet er fragmenteret, og hverken det eller fremtidige opkøbsmål kan analyseres rationelt, samtidig med at de fremtidige pengestrømme er kedeligt stabile. Det betyder, at aktien sandsynligvis er korrekt prissat til sit fulde potentiale, og den kortsigtige investor er dømt til et middelmådigt afkast.
Måske lyder dette faktisk som trolling, men jeg mener blot, at vi er på forskellige bølgelængder i vores tanker. For mig er den præmie, der betales for illikvide investeringsprodukter, fuldstændig rationel, når man betragter den virkelige verden i stedet for homo economicus. Den typiske investor mister nemlig afkast ved hver eneste investeringsbeslutning, uanset om beslutningen er et køb eller et salg. Den optimale situation ville være, at en anden sammensatte en passende personlig, permanent porteføljeallokering, som investoren ikke selv kunne påvirke. Altså i nogen grad på samme måde som vores pensionssystem fungerer.
Dette er dog ikke psykologisk muligt i personlig investering, så investoren må enten forsøge at minimere de tab i afkast, som investeringsbeslutninger forårsager, gennem erfaring og uddannelse – hvilket på sigt måske endda kan vende egne investeringsbeslutninger til en positiv forventet værdi – eller også minimere mulighederne for at træffe investeringsbeslutninger ved at erhverve illikvide aktiver, såsom en overdimensioneret ejerbolig eller de førnævnte illikvide PE-fonde (Private Equity). Da illikviditet forbedrer den gennemsnitlige investors afkastforventning, er det naturligvis også værd at betale præmier for.
Hvis du nu betragter situationen fra dit eget synspunkt, er konklusionen den modsatte. Du er helt sikkert en erfaren og dygtig investor, og dine investeringsbeslutninger skaber merværdi, så du skal sikre dig, at du også får mulighed for at træffe dem. Likviditet har altså værdi for dig, ligesom det at ende i situationer, hvor vurderingen af aktiens pengestrømme er usikker eller svær, da du i de situationer er i stand til at maksimere værdien af dine investeringsbeslutninger.
Selv med risiko for, at @Verneri_Pulkkinen fratager mig mine skriverettigheder, vil jeg konstatere, at hele denne “serial compounder”-sektor efter min mening er et lidt fjollet mål for en aktieplukker. Investorer under udvikling bliver fortryllet af ideologien om langsigtet ejerskab og modeord som “kapitallet forretningsmodel”, men de lærer reelt intet om investering ved at eje disse aktier i de få år, de bliver i porteføljen. For de bedre investorer er der derimod ingen fart og farlige situationer, hvor de kan gøre en forskel i forhold til andre investorer og markedet og skabe merværdi med deres hårdt tilkæmpede ekspertise.
At specialisere sig i sektoren som investor virker heller ikke som en særlig attraktiv tidsanvendelse, da man i sidste ende alligevel kun køber teams og forretningsmodeller. Private equity virker på alle måder som en lettere og mere fornuftig måde at få næsten eller helt tilsvarende eksponering mod unoterede selskaber i porteføljen end ved at investere i serial compounders.
5 Synes om
Personligt mener jeg, at den slags langsigtede grafer skaber forvirring i debatten, da en investors afkast afviger væsentligt fra aktiens afkast, medmindre investeringshorisonten og aktiens ejertid er identiske. For eksempel var det samlede afkast for Talvivaara-aktien -100 %, men for mange investorer, der investerede i Talvivaara, har afkastet på aktien været endda meget positivt, helt afhængigt af hvornår man købte og solgte aktien. Så værdien skabt på papiret ser selvfølgelig godt ud i disse tilfælde, men da det teoretiske afkast i praksis ikke er opnået af næsten nogen investor, fordi den slags ejerperioder er fuldstændig urealistiske.
Du mener sikkert, at det er svært for gennemsnitsinvestoren at opnå disse langsigtede afkast? Jeg har selv et par aktier, som jeg har holdt i rigtig lang tid, og afkastet har været godt/fremragende. Verden er fuld af eksempler på dette. Den rigtige måde at sige det, du forsøger at sige, er: det er normalt svært, og de færreste gør det. Indeksinvestorer har samme udfordring, og jeg mener at have læst en undersøgelse om, hvorfor indeksinvestorer ironisk nok taber til indeksene netop af denne grund, fordi de forsøger at time markedet.
En anden ting er allokering; jeg har omkring 5 % af min nettoformue i denne aktie, et lille tal i procenter, men alligevel et sekscifret beløb, så det har trods alt en betydning for mig, hvis den udvikler sig godt. Jeg har også mere spændende investeringer, lad os som eksempel tage det lidet kendte selskab Polypid (PYPD), som for nylig offentliggjorde stærke fase 3-resultater, men kursen reagerede næsten ikke. Fra den slags får man spænding, og de kortsigtede afkast kan være trecifrede, men risikoen er også ret høj. Efter min mening er det dog ikke længere helt binært her, selvom der stadig er risiko for en dårligt timet aktieemission. Jeg synes, det er helt logisk at have aktier med forskellige risikoprofiler i porteføljen, hvor den sandsynlige ejertid også varierer. Allokeringsstrategier varierer naturligvis fra investor til investor.
Du taler reelt om de udfordringer, som gennemsnitsinvestoren har, og det har du selvfølgelig ret i, når du taler om gennemsnittet. Jeg ser det dog som ulogisk på den måde, at den mest fornuftige strategi for gennemsnitsinvestoren naturligvis er indeksinvestering, og endda af “køb og glem”-typen, fordi timingen i gennemsnit slår fejl. Det at forsøge at fylde porteføljen med papirer som PYPD ender sjældent godt for gennemsnitsinvestoren, ligesom enhver anden strategi, der søger hurtige afkast, heller ikke gør. Altså for gennemsnitsinvestoren. Derfor er hele det argument om umulighed fuldstændig ligegyldigt, da man på samme måde kan affeje næsten enhver case eller strategi, der sigter mod merafkast, som umulig for gennemsnitsinvestoren 
3 Synes om
Jeg er enig i den forstand, at jeg ikke ville bygge fundamentet for min portefølje på disse, men jeg er dog nået frem til den modsatte konklusion i sammenligningen mellem seriefusionærer og PE-fonde, som jeg tidligere har begrundet. Efter min mening tager det ikke meget tid at følge et selskab som Röko, eller i hvert fald ikke for mig. Dette er bestemt ikke en sikker sag, det mener jeg ikke, hvilken investering er det.
6 Synes om
Se her, se her!
Denne gang er målet markedslederen inden for “rotisserie grill”-segmentet (hvordan man overhovedet oversætter det  ).
- 93 % ejerandel i Fri-Jado Holding BV
- Omsætning ca. 64 mio. EUR
- 220 medarbejdere
- Påvirker ikke Rökos resultat væsentligt i dette regnskabsår.

20 Synes om