Rocket Companies Inc. -Nutidens markedsraket?-

Rocket Companies Inc. (Ticker $RKT, kort: RKT eller Rocket)

Børsen rasler ned (SPX -5,94%), men ét selskab steg i dag (+11%) mod markedet under stor volumen. Der er naturligvis tale om – helt som navnet antyder – Rocket Companies.

Nedenfor er en kort og forenklet introduktion/præsentation af, hvad der potentielt gør Rocket Companies til en af stjernerne i denne meget usædvanlige periode, og hvordan virksomheden kan drage fordel af Trumps kaotiske såkaldte Reset-, deleverage- og refinance-projekt. Markedet begyndte at genprise RKT efter toldsatserne, handelsvolumenen steg, da større aktører rykkede over på købersiden, og samtidig blev min interesse for selskabet vakt i form af en pæn åbningsposition. Nedenfor fremgår det hvorfor.

Generel kedelig præsentation

Rocket Companies er et holdingselskab med hovedsæde i Detroit, Michigan, som er bedst kendt for sit flagskibsbrand Rocket Mortgage – en platform for boliglån. Det er USA’s største udbyder af realkreditlån, og forretningen er centreret omkring digital udlånsvirksomhed, ejendomsservice og forbrugerfinansiering. Selskabet blev børsnoteret på New York Stock Exchange i august 2020 og har siden været en markant aktør inden for finansteknologi (fintech). Rocket Companies udnytter teknologi til at gøre boliglånsprocessen hurtigere og mere kundevenlig, hvilket adskiller dem fra traditionelle banker.

Forretningen omfatter bl.a.:

• Rocket Mortgage: Online realkredittjeneste
• Rocket Homes: Ejendomsmæglervirksomhed
• Rocket Loans: Forbrugslån
• Andre tjenester såsom Amrock (ejendomsvurderinger) og Rocket Money
(app til styring af privatøkonomi)

Egen spekulation om Rocket Companies’ situation:

Efter min mening var et af de første hovedmål med Trumps kaotiske og flerdimensionelle projekt først at få prisen på bl.a. æg, derefter benzin og derefter andre af vælgernes/MAGA-tilhængernes faste udgifter ned, så republikanerne i sidste ende vinder midtvejsvalget i 2026, og Trump kan styrke sin magtposition yderligere. Et børskrak er et af de første mål i det såkaldte Reset samt i projektet med deleveraging og refinansiering af obligationer, og en af de vigtigste dele af denne risikable, kaosprægede plan er samtidig at presse amerikanernes Mortgage rate (boliglånsrenter) ned.

USA’s 30-year Fixed Mortgage (6,64%) er det mest populære lån i staterne. De hvide linjer er mine egne minimumsestimater for rentefald inden for 3-18 måneder.

Ved at presse aktiemarkedet ned og økonomien ud i en ustabil tilstand tvinger Trump i praksis Powell (FED) til at sænke renterne i et accelereret tempo, dvs. markant hurtigere end ”planlagt”, hvorved renterne på nye boliger og især refinansiering af eksisterende realkreditlån bliver aktuelt hurtigere end før.

Et usædvanligt hurtigt rentefald vil øge refinansieringerne markant samt give refinansieringsmarkedet et gevaldigt løft, hvorved især Rocket, som netop er vokset ind i en ny størrelsesorden, med stor sandsynlighed vil være en af de helt store vindere. Mens bankerne lider under rekordhurtige rentenedsættelser (næste rentenedsættelse måske allerede i maj 2025 og flere nedsættelser sidst på året end forventet?), vil RKT bevæge sig i den modsatte retning og med stor sandsynlighed profitere på situationen på flere forskellige måder takket være sin effektive forretningsmodel. Man kunne sige, at der er tale om en slags positiv, såkaldt ”Bessent Mortgage put” (Scott Bessent, finansminister) henvendt til boliglånstagere, orkestreret af Trump-administrationen, ligesom der ser ud til at være en put-option på obligationsmarkedet.

Rockets forretning hviler på to hovedområder:

1. Etablering af boliglån (origination)

  • Rocket udsteder nye boliglån og refinansieringer.
  • Indtægterne stammer bl.a. fra:
    • Stiftelsesgebyrer på lån
    • Avance ved videresalg af lån (gain-on-sale, hvor lån sælges til investorer eller f.eks. Fannie/Freddie)
    • Points og lånegodtgørelser
    • Refinansieringsvolumen (jo flere refinansieringer, desto højere volumen)

2. Administration af lån (servicing)

  • Efter at lånene er udstedt, beholder Rocket ofte administrationsretten (servicing rights)
  • Dermed opkræver Rocket de månedlige afdrag og håndterer faktureringen
  • Indtægterne er således løbende og markant mindre cykliske.

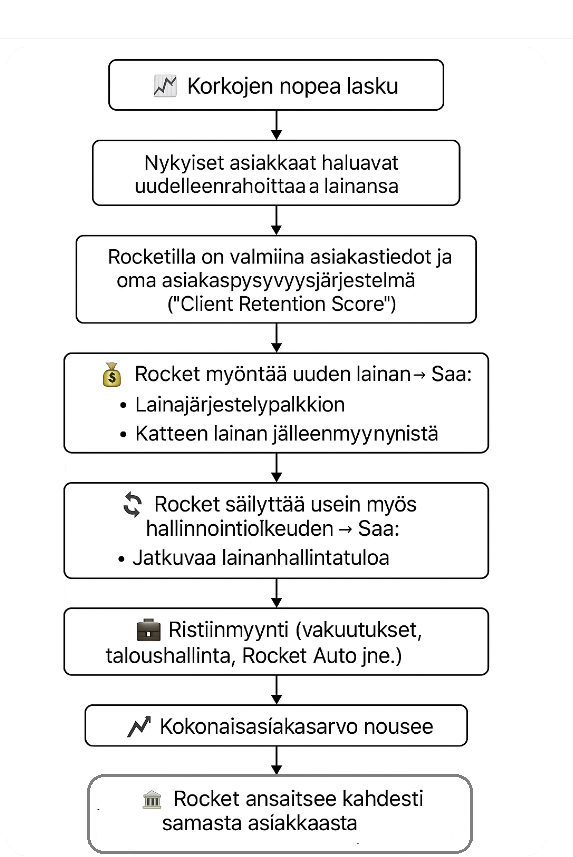
Hvordan Rocket drager fordel, hvis boliglånsrenterne falder meget hurtigere end konsensus forventer, f.eks. fra 7 → 5%:

1. Kunderne stormer til for at refinansiere deres lån

  • Kunder med højforrentede lån vil hurtigt have et billigere lån
  • Hvis Rocket allerede administrerer det oprindelige lån, findes alle nødvendige kundeoplysninger allerede i systemet

2. Rocket benytter et aktivt kundefastholdelsessystem

  • Rocket har deres eget “Client Retention Score”-system
  • Rocket overvåger rentebevægelser og kontakter kunden før konkurrenterne
  • Eksempel: Kunden modtager måske et forhåndsudfyldt refinansieringstilbud, så snart renten falder
  • Rockets forretningsmodel læner sig tungt op ad teknologi, hvilket giver omkostningsfordele i forhold til traditionelle långivere
  • Forbrugernes stigende overgang til digitale kanaler har effektiviseret driften

3. RKT’s indtjeningslogik, hvor Rocket tjener penge to gange

  • Rocket opnår indtægter fra:
    • Etablering af det nye lån (refinansiering)
    • Administration af det nye lån
  • Hvis de videresælger det nye lån, opnår de desuden en avance på selve salget (gain-on-sale).

Ifølge egne opgørelser oplyser Rocket, at de opnår en kundefastholdelsesgrad på helt op til 75–80% i refinansieringscyklusser, og den cyklus, der begynder nu/allerede er begyndt, vil efter min mening give usædvanlige og positive betingelser for en massiv bølge af refinansieringer, hvor RKT som en betydelig aktør vil være en af de sandsynlige vindere.

Hvor/hvordan Rocket genererer indtægter, når renterne falder:

|Indtægtskilde:|Forklaring på indtægten:|\n|—|—|\n|Stiftelsesgebyrer på lån|Gebyrer betalt af kunden.|\n|Avance ved videresalg (gain-on-sale)|Salg af lånet til investorer til en højere kurs/pris.|\n|Låneadministrationsgebyrer (servicing fees)|Løbende pengestrøm (f.eks. 0,25–0,50% af lånebeløbet årligt, kan også være højere).|\n|Krydssalg (cross-selling)|Dertil øvrige potentielle indtægtskilder såsom forsikringer, kreditkort, Rocket Money osv.|\n|Volumeneffektivitet|Billigere kundeakkvisition – kunden er allerede en del af økosystemet|\n\nEksempel fra Covid-refinansieringsboomet. Bemærk! I den nuværende situation kan renterne falde betydeligt mere:\n\n· Under COVID-pandemien faldt renterne hurtigt (f.eks. faldt 30y Fixed rate fra ca. 3,6% → 2,65%).\n\n· Rocket skabte en lånevolumen på over 320 milliarder dollars i 2020. I begyndelsen af 2021 vendte boliglånsrenterne og begyndte at stige svagt, før de steg kraftigt fra starten af 2022 som følge af centralbankens renteforhøjelser.\n\n· Størstedelen af lånevolumenen udgjordes af refinansieringer, og Rocket fastholdt sine kunder.\n\n· Rocket gik på børsen netop som markedet toppede i august 2020. Fra 2022 og frem steg renterne voldsomt helt frem til 2023 (toppede på 30-Year Fixed på 7,8% i 10/2023).\n\nDer er også risici, da refinansiering og bolighandel er cykliske:\n\n* Når renterne stiger, falder Rockets refinansieringsvolumen fuldstændig sammen.\n* Højt renteniveau: Hvis renterne forbliver høje eller stiger yderligere, kan efterspørgslen på boliglån svækkes, hvilket vil presse Rockets indtægter. Personligt tror jeg, at renterne vil falde hurtigere og dybere end forventet som følge af Trumps handlinger\n\n* Recession: En dyb økonomisk afmatning kan reducere købelysten på boligmarkedet, selvom renterne falder. Et kraftigt rentefald vil dog medføre betydelige refinansieringsindtægter\n* Markedsstemning og risiko for kollaps i den finansielle sektor under den (igangværende?) såkaldte Credit Bubble deflation: Fintech-aktier, og måske også RKT, er følsomme over for den generelle markedsstemning, og et markedskrak kan holde aktiekursen nede i længere tid\n\nFor at styre risiciene har Rocket for nylig udvidet og diversificeret sine aktiviteter, bl.a. via opkøb og andre tiltag:\n\n * Udvidet inden for låneadministration (stabil indtægtsstrøm)\n\n* Lendesk (opkøbt 2021) Digital sagsbehandling, styrker positionen i bl.a. Canada\n\n* Truebill (opkøbt 2021/2022) app til privatøkonomi for forbrugere, mere helhedsorienteret service\n* Ekspansion inden for boligformidling, bl.a. omfattende database (opkøb af Redfin i 2025 til 1,75 mia. ) for at integrere boligsøgning og finansiering sømløst\n* **Mr. Cooper Group** (Opkøb offentliggjort 31.3.2025, købspris 9,4 mia. ). Efter godkendelse i slutningen af året vil det fusionerede selskab dække 10 millioner kunder og lån for 2,1 billioner $\n* RKT satser på personlige finansielle tjenester (Rocket Money, Rocket Auto)\n* Dokumenteret kundefastholdelse og proaktive værktøjer skaber længere kundeværdi (CLTV), og den eksisterende låneportefølje under administration gør kundeakkvisitionen billigere. \n* Mål om at være en helstøbt fintech- og ejendomsplatform\n* Dobbelt indtægtsstrøm (refinansiering + administration) fra en enkelt kunde effektiviserer RKT’s forretningsmodel. \n\nRockets aktiekurs står stadig i startblokkene. Stigende handelsvolumen i de seneste dage.\n

\n\nEgne overvejelser:\n\nDet kontracykliske potentiale træder efter min vurdering særligt frem i et marked som det nuværende, men det er værd at bemærke, at når renterne stiger (i en senere fase), kan aktien også falde hurtigt. Lige nu ser jeg hverken inflation eller i særdeleshed renteforhøjelser som en væsentlig trussel, men forventer tværtimod, at FED’s rentecyklus vil accelerere markant hurtigere end konsensus i løbet af resten af året.\n\nSammenfattende kan man sige, at Rocket med stor sandsynlighed vil drage fordel af den igangværende usædvanlige økonomiske situation og især det efterfølgende opsving, hvor renterne efter min antagelse vil ligge markant lavere end i dag. Jeg betragter heller ikke stigende inflation som en trussel, men snarere en opbremsning i forbruget, hvor dyrere varer (såsom biler) simpelthen ikke bliver købt. Ifølge min egen vurdering vil den nuværende situation og udviklingen i Trumps ”plan”, modsat den generelle opfattelse, medføre en hurtigt overstået inflation, som jeg ikke ser have nogen betydning for RKT’s forretning, bortset fra nye bolighandler selvfølgelig. Lånene vil dog med sikkerhed blive refinansieret, så snart renterne begynder at falde. Jeg formoder også, at analytikerne befinder sig i en tilpasningsfase og endnu ikke har nået at fordøje, i hvilken retning denne usædvanlige situation bevæger sig, og derfor stoler jeg indtil videre på min egen mavefornemmelse for dette selskabs vedkommende.\n\nI øjeblikket har investorerne under alle omstændigheder usædvanligt få sikre havne blandt de mere risikofyldte aktier, og hvis min model for planen frem mod midtvejsvalget i 2026 over de næste 6-18 måneder holder stik, samtidig med at markedsforholdene bliver exceptionelt gunstige for dette transformerede selskab, så forventer jeg, at Rockets værdiansættelsesmultipler hurtigt vil smelte. Situationen ændrer sig dag for dag, og casen er så frisk, at jeg ikke har lavet detaljerede beregninger på selskabet (i hvert fald ikke nogen, der er egnede til offentliggørelse), så folk der elsker tal, kan lave deres egne skøn over vækstudsigterne og modellere væksthældningen, i takt med at renterne/obligationsrenterne falder. På trods af risiciene anser jeg indledningsvis udsigterne for at være usædvanligt gunstige på kort og mellemlangt sigt (0-3 år). På grund af den korte børshistorik og de talrige strategiske opkøb har virksomheden mulighed for at overraske markedet og investorerne med markant vækst, hvis mit syn på begivenhederne over de næste 18 måneder viser sig at holde stik. \n\nNøgletal osv. bag linkene.\n\nKoyfin | Advanced graphing and analytical tools for investors forretningsmodel stærkt forenklet (TL;DR):**\n\n- Når renterne falder hurtigt, søger folk refinansiering af lån → Rocket tjener penge\n- Deres kundefastholdelsesstrategi (retention strategy) sikrer, at eksisterende kunder forbliver hos Rocket ved låneomlægning og inden for deres økosystem.\n- Dobbelt indtjening (låneudstedelse/administration og "gain-on-sale")\n\n
27 Synes om

Tak for den klare åbning! Har selskabet overhovedet oplyst, hvilke udlånskriterier de har? Når økonomien ryster, og arbejdsløsheden stiger, er der en risiko for, at kunderne ikke længere kan klare deres lån, og at kredittabene begynder at stige.

2 Synes om

Så vidt jeg forstår, anvendes der i USA i vid udstrækning almindeligt gældende betingelser, dvs. der anvendes en såkaldt credit score, hvis minimum sandsynligvis er 620 for lån, medmindre det er muligt at få en form for statsgaranti eller anden lettelse, såsom for veteraner (VA, laveste FICO 580) eller f.eks. førstegangskøbere (FHA, laveste FICO 580). Jeg vil uddybe mine synspunkter senere bl.a. vedrørende potentielle kredittab.

Nedenfor er svaret fra AI’en, som er gennemsnittet for den mest almindeligt anvendte FICO-score:

Gennemsnitlig FICO-score i USA: 717

· Under 620: Du er normalt begrænset til statsstøttede lån (FHA, VA).

· 620–679: Betragtes som “rimelig kredit” — begrænsede muligheder, men stadig brugbart.

· 680–739: “God kredit” — meget bedre renter og bredere valgmuligheder.

· 740+: “Meget god/fremragende” — bedste renter og vilkår.

Hurtig sammenligningstabel:

Funktion VA Lån FHA Lån Jumbo Lån
Udbetaling 0% 3.5% (min) 10–20% (typisk)
Kreditscore 580+ (ofte) 580+ (3.5% udbetaling) 680+
Realkreditforsikring Ingen PMI Ja (MIP påkrævet) Nej, men strengere vilkår
Lånegrænse Ingen officiel grænse Fastsat af område Over den konforme grænse
Statsstøttet? Ja (VA) Ja (FHA) Nej (private långivere)
3 Synes om

Jeg vil uddybe min bredere vision yderligere, da det også relaterer sig til Rocket. Dette er en slags 6-18 måneders swing-trade, hvormed jeg tager stilling til de ting, der er nævnt i den første besked, og en længerevarende plan, som jeg mener afviger noget fra konsensus.

Jeg har fulgt Rocket i et par måneder, men har først sat mig mere grundigt ind i det i sidste uge og åbnede en position, da markedsforholdene ændrede sig tilstrækkeligt, så der er stadig meget at undersøge. Det er værd at bemærke, at risiciene i alle aktieinvesteringer i øjeblikket er usædvanligt høje, og timing er vigtig, når det er muligt. Adskillige af Trumps forhandlede “fantastiske” toldaftaler vil sandsynligvis komme i løbet af næste uge. I denne kaotiske situation skal man i øvrigt være på tæerne med hensyn til disse radikale vendinger, og min egen plan er under konstant opdatering, da situationen efter min mening vil ændre sig hurtigt, selvom det større billede (6-18 måneder) indtil videre (og desværre) er forløbet som planlagt. Selvom der sandsynligvis vil være stigninger indimellem, ser jeg Trumps plan som værende i sin spæde start.

Jeg ville antage, at Trump godt forstår, at hans popularitet i “folkets mand”-øjne ikke baserer sig på, om børsen kollapser (selvom det har indflydelse på bl.a. 401k pensionskonti, og de, der nærmer sig pensionsalderen, potentielt er i knibe), men snarere på, hvor meget forbrugsvarer koster, og hvor meget deres pris kan presses ned inden midtvejsvalget i 2026. Jeg tror også, at Trump forestiller sig, at han kan vende børsen til en stigning, når tiden er inde, og senest når “reset” er fuldført, og årets udløbende obligationer er blevet refinansieret, og (styrings-, obligationsafkast-, realkredit-) renterne er blevet presset tilstrækkeligt ned.

For den almindelige borger, det vil sige Trumps (og republikanernes ved midtvejsvalget) potentielle vælger, er den største betydning sandsynligvis, hvor meget basale leveomkostninger er, om der er arbejde at få, og hvad værdien af ens egen bolig er, og især hvad renten på det nuværende boliglån er, og om man kan klare at betale renten. Toldbeslutningen var betydningsfuld, fordi den efter min mening i praksis forseglede, at der ikke kommer renteforhøjelser. Derudover vurderer jeg, at Trump om nødvendigt vil presse Powell til at sænke renterne, endda helt ned til bunden (dvs. nul), startende senest fra slutningen af dette år. Disse begivenheder vil sandsynligvis også påvirke boliglånsrenterne, hvor jeg ikke ser et opadgående pres.

Jeg ville også mene, at (efter Trumps mening) arbejdsløshed ikke vil være et problem, da billig arbejdskraft effektivt er blevet fragtet over grænsen, og selvom store teknologivirksomheder afskediger folk, kan mindre amerikanske virksomheder muligvis med støtte fra Trumps politik stadig ansætte og udfylde, i hvert fald i Trumps tanker, det hul, de større har efterladt. Administrationen har også muligheder for at støtte nye boligkøbere og boligejere på forskellige måder, så boliger under ingen omstændigheder går tabt: for eksempel lempelse af udbetaling og gæld-til-indkomst-forhold, midlertidige betalingsfritagelser (op til 12 måneder), planlagte skattelettelser, midlertidig suspension af tvangsauktioner, støtte til MBS-markedet samt talrige andre midler og fleksibiliteter. For eksempel blev CARES Act-loven brugt under coronakrisen, hvilket gjorde det muligt at få statsgaranterede lån betalingsfrie i op til 12 måneder. I kølvandet på finanskrisen i 2009 blev HARP (Home Affordable Refinance Program)-programmet brugt, som hjalp millioner af boligkøbere. Jeg ville mene, at et af Trumps hovedmål er at holde boligkøbere (dvs. vælgere) tilfredse med alle midler, så jeg ser ikke kredit tab eller en bred bølge af insolvens som sandsynlig indtil videre, selvom trusselsbillederne er meget høje.

Jeg antager også, at fra Trumps synspunkt ville en hurtig, stærkere end forventet rentenedsættelse klart være den mest effektive måde at fremme Trumps vælgeres situation på. I øjeblikket ønsker man dog ikke en rentenedsættelse endnu (efter Trumps mening), da det kort bør holdes skjult, indtil det virkelig er nødvendigt. Der er ikke meget tid til midtvejsvalget, så jeg ville mene, at Trumps hektisk fremadskridende plan måtte fremskyndes, og at få et børskrak i gang var en af de vigtigste foranstaltninger for helheden, da der ikke er tid at spilde (efter Trumps mening). Trump har også offentligt udtalt, at han ønsker at presse boliglånsrenterne under seks og muligvis endda fem procent inden midtvejsvalget.

Rocket er blevet shortet kraftigt, og det er sandsynligvis en del af årsagen til den kraftige stigning efter toldmeddelelsen, da markedssituationen også i mine papirer ændrede sig i en mere gunstig retning for RKT. Efter min mening begyndte markedet at indregne kraftigt faldende renter, og selvom Powells tale i sidste uge stoppede faldet i realkreditrenten, er den lidt længerevarende opfattelse, at Powell bliver nødt til at sænke renterne senest i løbet af årets sidste måneder.

Til sidst en STOR ansvarsfraskrivelse. Planen er baseret på bl.a. hvad Trump, Lutnick og Bessent har sagt i flere forskellige interviews, talrige kilder, og hvordan situationerne indtil videre er forløbet. At bygge en investeringstese på Trumps indre bevægelser er på ingen måde fornuftigt, så jeg følger samtidig makrodata, såsom arbejdsløsheds-, CPI-, PCE-tal og boliglånsrenter samt obligationsafkast og selvfølgelig helheden. Strategien er i øvrigt baseret på en bred, ikke-konsensuspræget makroøkonomisk opfattelse, og den kombinerer politik, centralbankens handlinger, forbrugeradfærd og boligmarkedets dynamik samt selvfølgelig de generelle markedsbevægelser og antallet af short-positioner.

Jeg ser i øvrigt de næste 18 måneder som en usædvanligt volatil periode, og jeg sælger og køber positioner som følge af hurtige beslutninger, hjemtager gevinster, bruger stop-loss og handler omkring positionerne. Jeg ændrer også hurtigt mening, især hvis data og situationer ændrer sig kraftigt, og planen simpelthen ikke fungerer. Jeg betragter Rocket Companies som en god investering på ca. 18 måneder indtil videre, hvis de teser, jeg har skrevet ovenfor, realiseres blot delvist. Jeg kan ikke danne mig en mening om en længerevarende investering med disse oplysninger.

14 Synes om

Et par ting, der er under daglig overvågning, relateret til bl.a. Rocket og generelt det amerikanske boligmarked; bl.a. amerikanske obligationsrenter, realkreditrenter, boligbyggersektoren samt short-sælgernes bevægelser. Trumps brillante og sandsynligvis til perfektion finpudsede plan er ikke kommet bedst muligt fra start, og obligationsrenterne (bl.a. US10y) steg meget kraftigt i går og i dag efter sidste uges pæne fald. Stigningen i den tiårige obligation har været kraftig på et par dage, fra 3,86% til 4,291%, og denne ‘sikre havn’ har været mindre sikker. Efter min opfattelse er obligationernes bevægelse over to dage blandt de største i historien, hvilket betyder, at der er tale om et meget usædvanligt marked. Obligationsrenter har en forbindelse til bl.a. realkreditrenter (og MBS), da der er konkurrence om den samme ledige likviditet, og begge bevæger sig hånd i hånd. Ifølge rygter skulle Kina og andre lande dumpe amerikanske obligationer, men der er ingen sikkerhed om dette. Trumps handlinger vækker bestemt ikke stor tillid hos udenlandske investorer.

Vedlagt er et par tweets relateret til boliglån og et link til Mortgage News Daily-hjemmesiden, hvor man dagligt kan se bevægelserne i boliglånsrenterne. De seneste dages voldsomme markedsbevægelser har ikke været positive for virksomheder, der opererer på boligmarkedet, og for den generelle tillid, så indtil modvinden viser et vendepunkt, er virksomhederne i branchen lette mål, især for kortsigtede short-sælgere, og salgspresset er (efter RKT’s stærke stigning) tungt i forhold til omsætningen.

Statistik for bolighandel i marts:
Mortgage rates3.42025

Den 30-årige fastforrentede rente er steget et par dage, bl.a. i obligationsmarkedets tumult:

Mortgage

Min egen Homebuilders-overvågningsliste:

Homebuilders

us10y

Burry

3 Synes om

Den Internationale Valutafond (IMF) sænkede den amerikanske økonomiske vækstprognose fra 2,7% til 1,8%, samtidig med at recessionprognosen er steget til omkring 40%. Forbrugertilliden er også faldet over hele verden, bl.a. da toldsatser bremser økonomien.

Derudover antyder Trumps offentlige pres på Powell for at sænke renten, hvad Trump er villig til at gøre for at tvinge renten ned. En rentenedsættelse ville med stor sandsynlighed også sænke realkreditrenterne og øge refinansieringerne.

Det generelle marked er i dag stigende, og det samme er boligbyggerne (homebuilders) og virksomheder, der tilbyder realkreditservice, som drager fordel af faldende renter, såsom Rocket Companies. Faldende renter gavner typisk også realkreditmarkedet, som igen er stærkt forbundet med statsobligationsmarkedet (bond-markedet).

IMF advarer også mod inflation forårsaget af højere toldsatser, langsommere vækst og stagflation. I den nuværende situation er det muligt, at “boligmarkedet” (housing market) fungerer som en form for hedge mod bl.a. inflation/recession, og da mange investeringsporteføljer og pensionsopsparinger er kollapset under Trump-administrationen, kan en bolig fremstå som en mere attraktiv og stabil investering end andre investeringer, der lider under kraftig volatilitet.

Mit eget væddemål på RKT er delvist baseret på en situation, hvor boligejerskab betragtes som en stabil sikker havn, og den amerikanske økonomi ikke falder i en alvorlig recession, og RKT drager fordel, når refinansieringer og antallet af nye realkreditlån vokser hurtigt som følge af faldende renter (6-18 måneder). Jeg tror ikke, at Trump i sidste ende vil forårsage en omfattende bølge af tab for boligejere, selvom økonomien samtidig svækkes væsentligt. Når renten falder, bliver det også muligt for flere at ansøge om realkreditlån, selvom man i en usikker situation overvejer større anskaffelser nøje.

En potentiel hurtigere rentenedsættelse end konsensusforventningerne kunne også booste boligkøb og samtidig øge refinansieringer, og et hurtigt fald i realkreditrenterne ville være et positivt scenarie for bl.a. Rocket Companies. Opførelsen af nye boliger kan også aftage og skabe knaphed på markedet, hvis f.eks. byggematerialepriserne stiger, og i så fald ville ejerboliger bevare deres værdi bedre, og salget af dem ville muligvis blive lettere. Derudover kan højere materialeomkostninger øge priserne på nye boliger, hvilket vil understøtte værdien af ejerboliger.

Desuden er potentiel inflation næsten udelukkende forårsaget af udbudssiden (dvs. toldsatser) og kan tiltrække kontantkøbere. Der er snarere tale om et “typisk udbudschok” end en fejl i systemet, som under finanskrisen. Som en sidebemærkning følger jeg i hvert fald selv meget nøje med i, om der dukker billige boliger op til salg. I øjeblikket har investeringer i guld, Bitcoin og ejerboliger været blandt de bedste sikre havne, men situationen vil helt sikkert ændre sig betydeligt i de kommende måneder.

Når markedet bevæger sig kraftigt, finder jeg det fornuftigt at skalere positioner ind fra de største dyk og overreaktioner, og så længe der ikke sker væsentlige ændringer i den generelle tese, anser jeg RKT for at være et interessant objekt. Investeringer, der tilbyder refinansieringer, kræver på den anden side en omfattende overvågning af økonomien, kombination af makrodata, og individuelle nyheder samt ændringer i sentimentet kaster kurserne kraftigt op og ned, og virksomheden shortes straks, hvis der er den mindste grund til det.

Indtil videre mener jeg, at folks behov for at investere i realaktiver ikke ændrer sig, renten vil falde (snarere end stige i 6-18 måneder), selvom en betydelig bølge af arbejdsløshed og/eller en total udhuling af købekraften naturligvis ville øge investeringens risiko. Min egen opfattelse er indtil videre, at situationen ikke vil ende i en alvorlig recession, og i tilfælde af en bølge af tvangsauktioner har administrationen adskillige effektive støtteforanstaltninger klar fra finanskrisen. Tilliden til Trump-administrationens beslutningstagning er dog ikke på et særligt solidt grundlag.

Boligbyggere (Homebuilders) +RKT
Housing market 220425

7 Synes om

Citron Research og Andrew Left, kendt for deres short-angreb, ser ud til at køre en flerdages og -beskeds pump-lignende X-opslagskampagne om Rocket Companies og fortæller, at de netop har købt flere aktier. Og aktierne reagerede også i dag på beskeden med et pænt hop.

Jeg er dog enig i næsten alt og har derfor også øget min position efter resultatet, og hensigten er at købe endnu mere. Derudover udvidede jeg mit eget investeringsperspektiv fra de oprindelige 18 måneder → 5 år+. Min egen investeringsstrategi indebærer at finde de virksomheder, der reelt kan omsætte AI til praktisk brug, og efter min mening er RKT en af pionererne inden for sit felt.

RKT1

RKT2

RKT3

RKT4

Resultatet blev offentliggjort den 8. maj og var stort set som forventet. På grund af den usædvanlige Trump-krydderi i Q1 og også i begyndelsen af Q2 har de kortsigtede tal ikke den store betydning, og markedet bekymrede sig heller ikke meget om dem. Fokus er på platformens styrke, det langsigtede fremtidige potentiale og fusionen i slutningen af året.

2 Synes om

ValueAct Capital har ifølge en netop offentliggjort 13F/D åbnet en 9,9% ejerandel i Rocket Companies, og derudover har Soros købt 360.400 aktier. Ifølge de seneste oplysninger er aktien shortet 12.34 - 32,6% (og days to cover på 32,6% er 5,7). Det reelle antal shorts er meget uklart. Under alle omstændigheder er free float netop faldet, da ValueAct normalt har været en langsigtet ejer.

image

8 Synes om

Gårsdagens amerikanske 20-årige statsobligationsauktion var særligt svag, og de aktører, der deltager i finansieringen af statsgælden, formodentlig udenlandske, ser ud til at kræve et markant højere afkast (yield) for at deltage i finansieringen af USA’s gældsindsats. Aktiemarkederne reagerede umiddelbart efter auktionen med et tydeligt fald. De lange renter (f.eks. US20y 5,175 % og US30y 5,153 %) steg i går som følge af auktionen over hele linjen til årets højeste niveauer. I dag har markedet dog været markant roligere for obligationernes vedkommende.

image

Også den 30-årige fastforrentede realkredit steg til februar-højdepunktet, dvs. 7,08 procent. Salget af ældre boliger faldt en smule, dvs. til 4,00 millioner (forventningen var 4,02 millioner boliger). Dette tal kan dog stadig betragtes som rimeligt, når man tager markedets usikkerhedsfaktorer i betragtning. Dette tal er det laveste for april siden 2009.

Grafen nedenfor viser, hvor usædvanligt (bolig)markedet har været de seneste år. Med tiden vil situationen sandsynligvis rette sig mod gennemsnittet, og selv en lille stigning i bolighandler og et fald i realkreditrenterne vil i sidste ende gavne RKT. Det kan dog tage tid, før et vendepunkt indtræffer.
image

Antallet af nye realkreditansøgninger faldt med 5 % fra ugen før, og også refinansieringsansøgninger faldt lige så meget. Det er dog interessant, at sammenlignet med for et år siden er antallet af nye låneansøgninger steget med +13 %, og refinansieringsansøgninger endda med +27 % sammenlignet med for et år siden.

https://www.cnbc.com/2025/05/21/mortgage-demand-drops-after-interest-rates-jump-to-the-highest-level-since-february.html

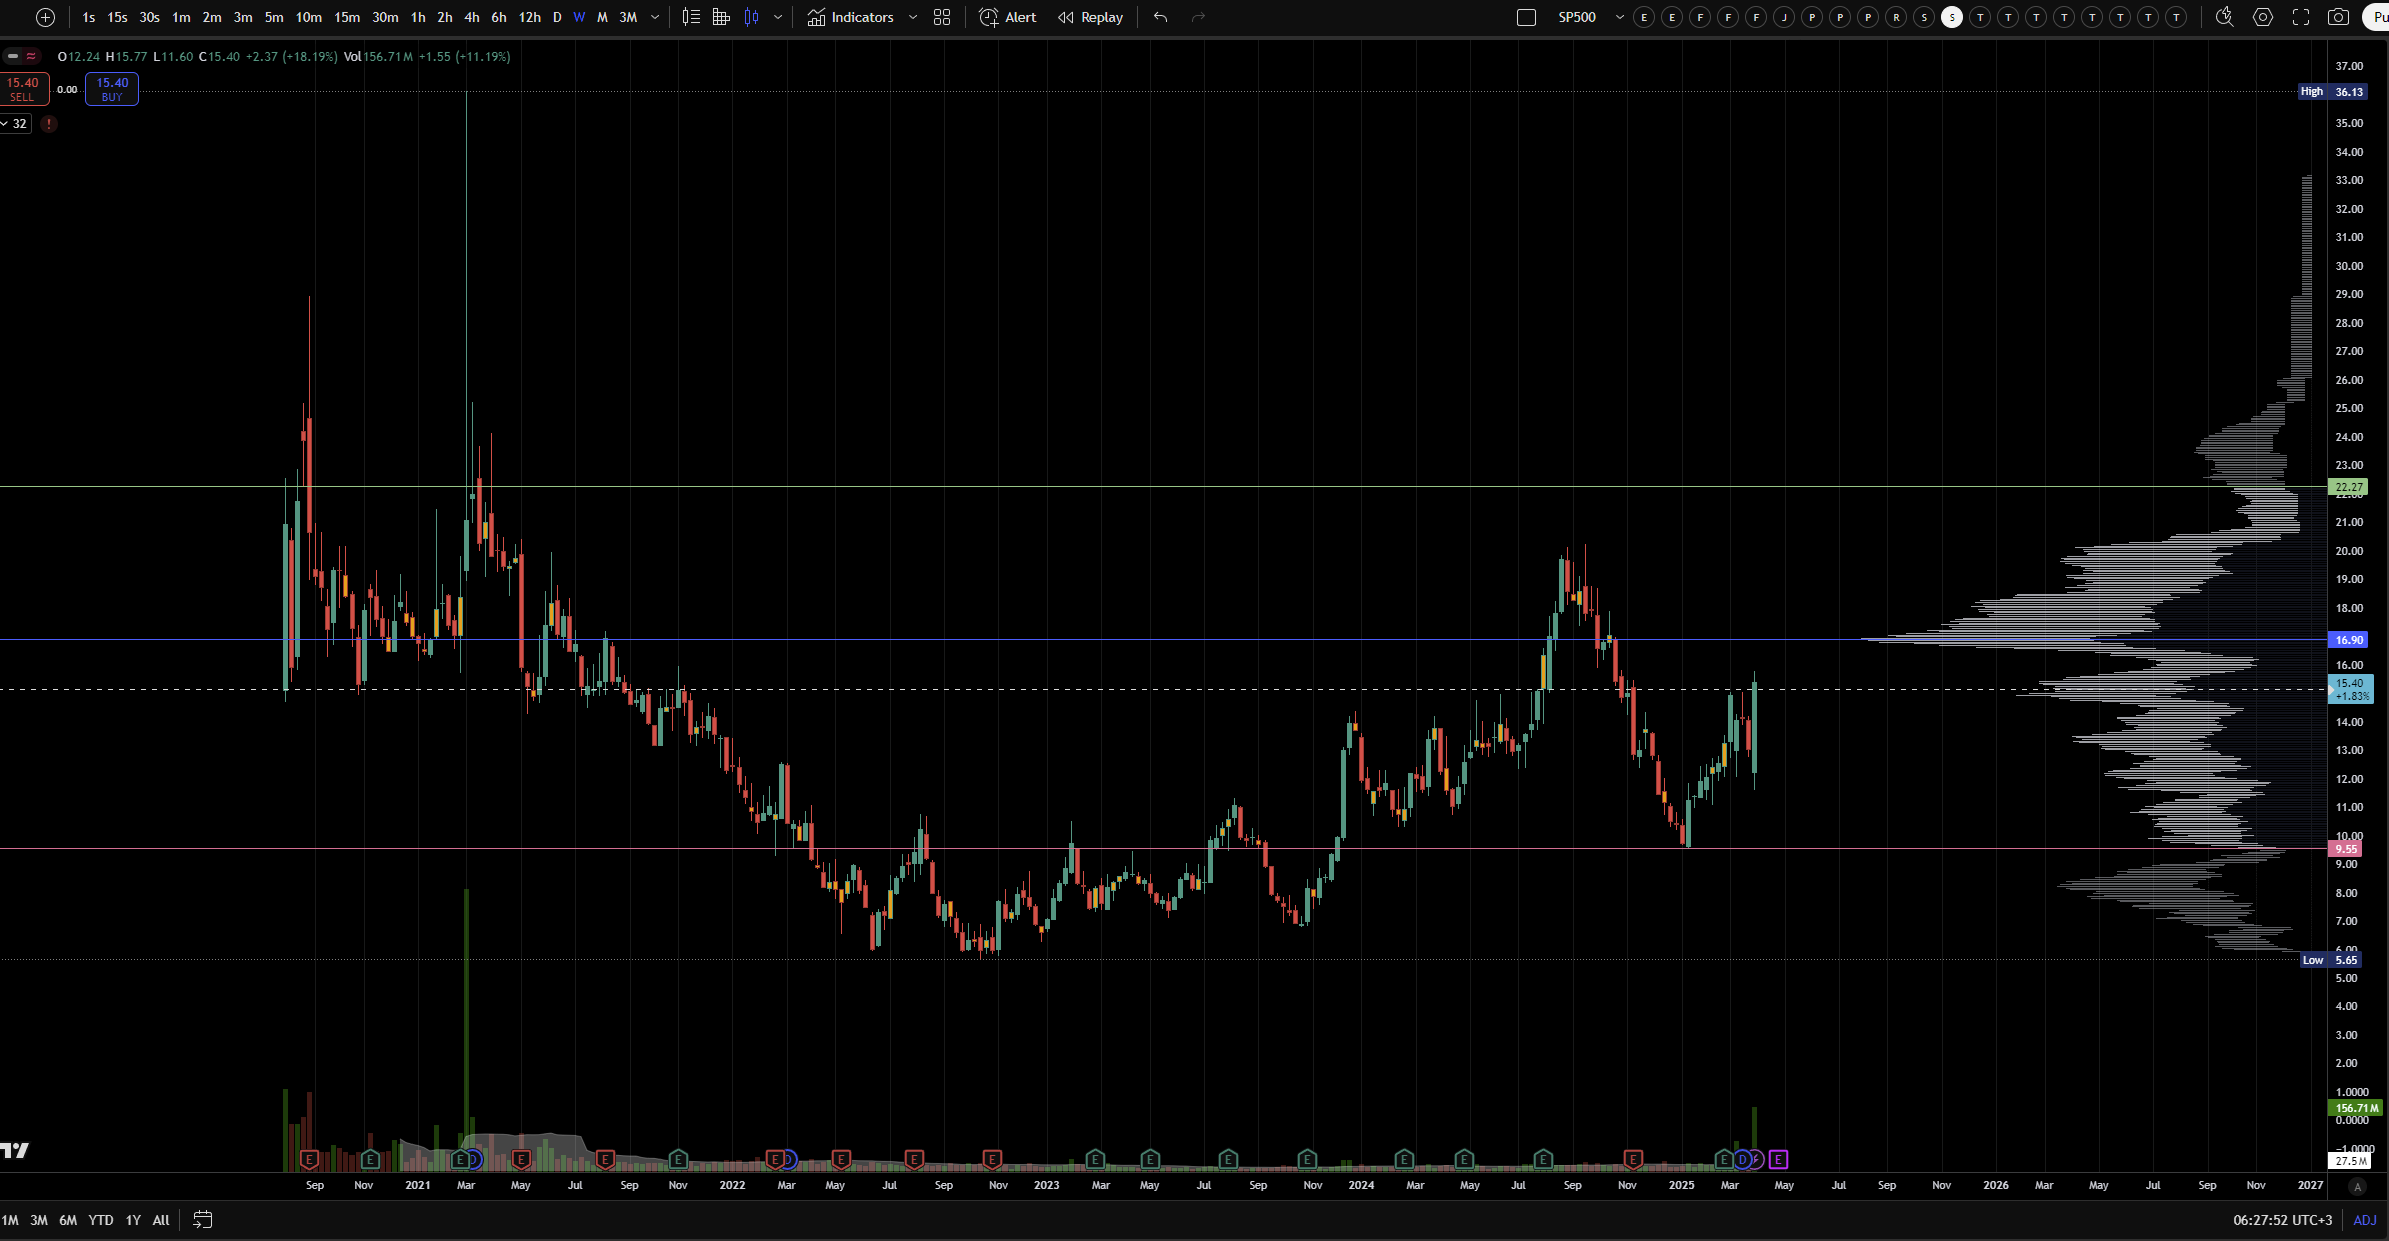
Obligationernes bevægelser vil fortsat have en stærk indflydelse på MBS-markedet og realkreditrenterne og dermed på virksomheder som RKT og investorernes kortsigtede sentiment. ValueActs nylige køb af en ca. 10 % andel i RKT i sidste uge blev erhvervet til en gennemsnitspris på 12,07 . Dette område fungerede i dag som et vist støtteniveau (indtil videre bund på 12,03 ).

7 Synes om

Salg af nye boliger var højere end forventet i april.

image

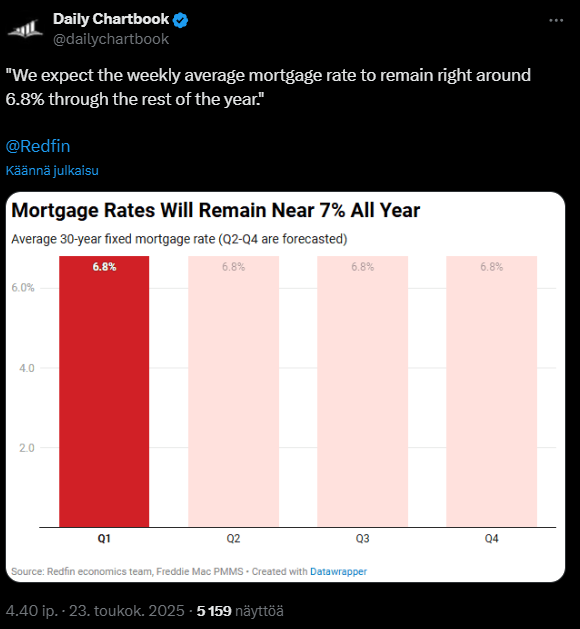
Redfin forventer, at den gennemsnitlige realkreditrente vil forblive på et højt niveau på 6,8 % resten af året. På den anden side, hvis/når renterne faktisk begynder at falde, tror jeg, at RKT og lignende virksomheder allerede vil have nået bunden længe før.

image

4 Synes om

Dejligt at du skriver. Jeg er selv uwmc-ejer med en god 10% vægt i porteføljen. Aktien var oppe i 9,5 dollar, da renterne faldt, men er faldet til 4 dollar og betaler 10% udbytte, mens man venter.

De er nok de hårdeste konkurrenter.

2 Synes om

Ingen årsag, på grund af RKT-positionen følger man bl.a. obligations-/boligmarkedet meget mere nøje.

Fra nedenstående diagram kan man ret godt se, hvilken negativ korrelation RKT har f.eks. til yielden på USA’s tiårige statsobligation.
RKTvsUS10y

Aftenens US02(y) auktion var mere behagelig for markederne end den forrige US20y (aktier + obligationer fik støtte).
image

1 Synes om

Jeg følger gerne med i, hvad du skriver. Uwmc er også 15% shortet.

Ret stærk og tillidsvækkende 7-årig noteauktion lige for et øjeblik siden. Renterne falder, og dette kan også være positivt for risikable aktiver. Rentestigningerne vil sandsynligvis også aftage, hvilket også gælder realkreditlån.

REDIGERING: Derudover mødte Trump endelig Powell for et øjeblik siden. Jeg tror, at det blide pres for at sænke renterne vil fortsætte.

image

image

REDIGERING2:
Verserende bolighandler faldt markant mere end forventet, dvs. -6,3%. Dette blev rapporteret for et par uger siden. Desuden er april-data 28 dage gamle, så situationen har ændret sig betydeligt siden da.

image

3 Synes om

På det amerikanske boligmarked er der en interessant situation i gang. Antallet af boligsælgere er højere i forhold til købere end i lang tid, dvs. der er 34% flere sælgere. Mange forsøger sandsynligvis at sælge deres “overprisede” bolig, og der er et købermarked i gang, men usikkerhed og høje renter dæmper købelysten.

image

GsMY7bNWQAAVImM

Dagens 3- og 6-måneders Bill-auktion var modstridende og vender måske lidt bearish for risikaktiver. De 6-måneders obligationer var lidt stærkere end de 3-måneders.

image

Fra billedet nedenfor kan man tydeligt se, hvordan boligpriserne i sidste ende stiger med inflationen, og betydelige nedgangsperioder er sjældne. Købere skal overveje, hvornår det overhovedet er det mest fornuftige tidspunkt at købe en bolig, og det er udfordrende at vente på det optimale tidspunkt. Udbud/efterspørgsel er allerede nu i en stærk ubalance:

GsckIcEW8AAvMmv

Grafen viser, hvilke renteniveauer de nuværende boliglån er optaget på.
image

6 Synes om

Rockets (Redfin og Coop) fusionsplaner møder let modvind. Fusionsaftalerne er betydelige for Rocket (og også for boligkøbere), så det var meget sandsynligt, at de ikke ville gå glat igennem.

Amerikanske senatorer presser antitrust-håndhævere om Rocket-Redfin-aftale

  • Demokratiske, uafhængige senatorer udtrykker bekymring
  • Siger, at DOJ og FTC bør overveje virkninger for boligkøbere
  • Aftale planlagt til aktionærafstemning onsdag

“En gruppe amerikanske senatorer har krævet, at føderale antitrust-håndhævere forklarer, hvorfor de ikke forsøgte at blokere Rocket Companies’ RKT opkøb af ejendomsplatformen Redfin RDFN for 1,75 milliarder dollars, idet de siger, at aftalen kunne øge omkostningerne for boligkøbere.”

Amerikanske senatorer, herunder Elizabeth Warren og Cory Booker, de øverste demokrater i Senatets bank- og antitrustudvalg, skrev onsdag til det amerikanske justitsministerium og Federal Trade Commission for at spørge, hvorfor de ikke havde udfordret fusionen, der blev annonceret i marts.

Redfins aktionærer er planlagt til at stemme om godkendelse af aftalen onsdag.

Rockets meddelelse om, at det planlægger at opkøbe realkreditlånsforvalteren Mr. Cooper COOP for 9,4 milliarder dollars, rejser kun yderligere bekymringer om konsolidering i boligkøbsindustrien, sagde gruppen, som omfattede senator Bernie Sanders fra Vermont, en uafhængig, og de demokratiske senatorer Mazie Hirono fra Hawaii og Tina Smith fra Minnesota.

“Disse aftaler ville kombinere den næststørste realkreditlånsudsteder, den største realkreditlånsforvalter og den tredjemest besøgte ejendomsmæglerhjemmeside i USA til et massivt, vertikalt integreret konglomerat, der kan reducere valgmulighederne og hæve priserne for amerikanske familier på boligmarkedet,” sagde lovgiverne.

Obligationsrenterne faldt bl.a. efter svage ADP-beskæftigelsestal og bløde ISM Services PMI-data. Trump meddelte igen umiddelbart efter, hvor forsinket Powell er med hensyn til rentenedsættelser.

EDIT2 Jeg ser dagens negative data og faldet i obligationsrenterne som midlertidigt/let bullish for risikoaktiver/det generelle marked, hvor investorer sandsynligvis spekulerer i hurtigere rentenedsættelser. Økonomien bløder naturligvis op sideløbende, men efter min mening vil en dybere recession i sidste ende udeblive. Mange forsøger ofte at shorte svage data, så snart de offentliggøres, men markedet bevæger sig i den modsatte retning, eller en mere betydelig bevægelse udebliver eller kommer først senere.

image

EDIT: Renteestimater før dagens data og kommende opdateringer.

18.6.25
image

30.7.25
image

17.9.25
image

29.10.25
image

10.12.25
image

5 Synes om

Citron Research tager stilling til Elisabeth Warrens bekymringer om, at Rocket efter fusionerne ville blive en for dominerende spiller på boligmarkedet, og at Redfin/Coop-fusionerne ifølge Warren burde undersøges nærmere af konkurrencemyndighederne.

Jeg er fuldstændig enig med Andrew Left i, at dette netop er pointen med, hvorfor Rocket er en god investering, og at RKT efter fusionerne ville dominere realkreditmarkedet.

Teknisk set er aktien lige nu i et modstandsområde på 13,20$, og hvis den endelig bryder igennem det, er næste modstand omkring 13,61. Mine egne langsigtede mål er dog på helt andre niveauer. Aktien er stadig shortet med anslået over 40%, så en interessant situation er undervejs, da gårsdagens og dagens svage beskæftigelsestal ændrede udsigterne for rentenedsættelser i en klart mere positiv retning for RKT.

image

EDIT: Redfins aktionærer godkendte i dag købstilbuddet.

image

4 Synes om

RKT steg for et øjeblik siden med et anstændigt volumen, da Josh Brown på CNBC udnævnte Rocket Companies til dagens Final Trade. Den kortfattede begrundelse var, at han fortsætter med at være long. Som en sidebemærkning var den anden Final Trade Uber, som længe har været den næststørste position, lige efter Rocket og Robinhood.

https://www.cnbc.com/video/2025/06/20/final-trades-rocket-companies-kkr-gxo-logistics-and-uber.html

Short-volumen i RKT er stadig over 40%, så konsensus har været “higher for longer” med hensyn til fortsættelsen af høje renter og en negativ udvikling på boligmarkedet. Et flertal (dvs. 96,1%) forventer dog, at renterne vil blive sænket med mindst 25-50bps senest i december. Jeg har selv modsat mig denne opfattelse med bl.a. min Rocket-investering, og målet er stadig næste års midtvejsvalg. Onsdagens FOMC øgede dog ikke forventningerne til rentenedsættelser, men FED understreger fortsat, at den er dataafhængig og fremadskuende, men indrømmer samtidig, at den ikke ved, hvordan økonomien vil reagere fremover, og ønsker at se, hvordan toldsatserne påvirker inflationen, især i løbet af sommeren.

Trump fortsætter regelmæssigt sit mantra om, hvordan Jay “Too Late” Powell altid er for sent ude, og at ingen pressionsmidler har virket. Jeg er for en gangs skyld enig med Trump, men på den anden side ønsker Powell forståeligt nok ikke at bruge sit sidste rentevåben for tidligt, hvis økonomien skulle begynde at sakke alvorligt bagud. Jeg har købt Rocket i flere dips, og min opfattelse er stadig, at Rocket vil dominere boliglånsmarkedet i de kommende år og i fremtiden, så den kortsigtede usikkerhed giver primært muligheder for at købe mere. En betydelig risiko for resten af året er, at fusionen med COOP møder modvind fra regulatorerne, da Rocket kunne blive en for dominerende spiller.

Teknisk set har RKT været ret klar, cost basis-området er ca. 12-13$. RKT svinger meget med bl.a. bondyields, data og økonomiske nyheder.
image

I relaterede nyheder sigter Fed-guvernør Waller måske efter Fed Chair-posten med sine kommentarer om, at centralbanken burde sænke renten allerede i juli. Powells embedsperiode udløber næste forår, og det er sikkert, at Trump vil udnævne en person (valget skal godkendes af senatet), som han i det mindste på en eller anden måde kan styre. Kandidaterne er i hvert fald Ex-Fed Gov Kevin Warsh, Det Hvide Hus’ rådgiver Kevin Hassett, VM Bessent og Fed Gov Christopher Waller.

https://www.cnbc.com/2025/06/20/fed-governor-waller-says-central-bank-could-cut-rates-as-early-as-july.html

pixlr-image-generator-684bbb0fcc4003267adf7cc7

4 Synes om

Dagens positive Rocket nyheder hurtigt listet op:

  • Mr Cooper (COOP), der fusionerer med RKT, bevarede og modtog stabile RMBS-serviceratinger fra Fitch. (Residential Mortgage-Backed Securities, dvs. serviceratinger for realkreditobligationer)

  • Salget af brugte boliger steg en smule over forventningerne (forventning 3,96 mio., realiseret 4,03 mio.):
    image

  • Der blev advaret på forhånd om Irans gengældelsesangreb, og olieprisen faldt straks efter angrebet, hvilket løftede indekserne, og en kraftigt faldende oliepris reducerede inflationsrisikoen igen. Trump pressede også olieprisen ned i løbet af dagen med flere forskellige meddelelser. En lavere oliepris dæmper inflationen, hvilket potentielt fører til hurtigere rentenedsættelser.

  • Det tekniske støtteniveauområde på 14.00-14.14$ blev backtestet, og derfra sprang kursen til dagens højdepunkt på 14.69$, hvor aktien også lukkede med god volumen. MA200 er blevet brudt, og kursen har holdt sig over den i et par dage. Over 40% af aktierne er stadig shortet. En short squeeze er mulig, held og lykke shorts.

  • I øjeblikket forventer 81,1% en rentenedsættelse i september. Den tidligere høgeagtige Fed-guvernør Bowman overvejede i dag en hurtigere rentenedsættelse (måske allerede i juli? Forventningen om en nedsættelse i juli var i morges 22,7%).

5 Synes om

Rocket Companies og Redfin Corp. fusionerede i dag, og Redfin-ejere modtog 0,7926 RKT-aktier for hver Redfin-aktie. Fusionen blev forsøgt blokeret gennem retssager, og flere senatorer modsatte sig også fusionen, men den blev i sidste ende godkendt relativt smertefrit. Frygten efter fusionerne er, at RKT vil danne en enorm virksomhed, der skader konkurrencen i branchen. Disse bekymringer er sandsynligvis helt berettigede, og min egen investering er baseret på dette. Rocket overvandt dog en betydelig Antitrust-milepæl, da HSR-Act’s ventetid udløb den 4. juni 2025 uden større problemer.

Senere på året er der stadig et opkøb af Mr. Cooper i vente, som aktionærerne skal stemme om, og det er meget sandsynligt, at det også vil møde modstand fra regulatorerne, da Rocket i så fald ville kunne tilbyde en omfattende AI-tjeneste til boligkøbere og refinansieringskunder. Fusionen ville strømline hele låneprocessen og ifølge Rocket også sænke kundernes servicegebyrer.

For eksempel tilbød Rocket i dag i forbindelse med Redfin-fusionen incitamenter til sine kunder, såsom en 1 % rabat på realkreditrenten det første år eller en kredit på 6.000 dollars til de kunder, der bruger både Rocket Mortgage og Redfins tjenester.

Undervejs vil der sandsynligvis opstå flere forhindringer, såsom forskellige mindre retssager, og jeg tror, at nogle short-sælgere forventer, at Mr. Cooper-fusionen ikke vil gå igennem. Aktien blev shortet med hele 52 % i sidste uge, og RKT er på en af mine lister den syvende mest sandsynlige aktie i USA til at opleve et short squeeze i den nærmeste fremtid. Under det seneste betydelige short squeeze i 2021 steg RKT med ca. +75 % på én dag, hvorefter den faldt igen dagen efter.

Rocket har brugt ca. 500 mio. $ på at udvikle sin AI-platform, som gør det muligt at skalere processer uden yderligere omkostninger. RKT’s mål er efter fusionerne at forsøge at overtage 20 % af hele USA’s refinansieringsmarked for boliglån og ca. 8 % af købslånsmarkedet.

Renten på boliglån er faldet langsomt i de seneste uger:
image

I linket nedenfor er der en forespørgsel fra senator Elizabeth Warren og Bernie Sanders & co om, hvorfor Rockets fusioner ikke er blevet blokeret af konkurrencemyndighederne. Klagebrevet tegner et ret bullish billede af Rockets fremtid.

https://t.co/Maan1bh6b7

8 Synes om