Raketech pengestrøm fra spil

Hvad laver Raketech?

Raketech er en virksomhed noteret på den svenske First North-børs, som fokuserer på digital markedsføring og performance-baseret forretning, især inden for spilbranchen. Dens kerneforretning er at drive trafik til partnernes spillesider og skaffe nye kunder til disse sider. Raketech skaber og administrerer spilindhold i mange forskellige former, såsom anmeldelsessider, anbefalingsportaler og sammenligningssider. Forretningsmodellen er baseret på, at Raketech modtager en kommission, når en bruger, de har henvist, begynder at spille på siderne (f.eks. åbner en spillekonto, foretager en indbetaling og begynder at spille).

Hvorfor er det en interessant investering?

Raketech er en interessant investering af flere årsager. Den opererer i en meget profitabel branche, hvor digital markedsføring af spil er i konstant vækst. Virksomheden har en stærk position på sine nøglemarkeder og nyder godt af spilbranchens løbende globale ekspansion. Desuden gør dens indtjeningsmodel, som er baseret på performance-baserede kommissioner, den til en relativt stabil generator af pengestrømme, da den kan skalere sin forretning med relativt små ekstraomkostninger. Raketechs forretning genererer en stærk pengestrøm og har potentiale til at vokse betydeligt i fremtiden.

Hvilke risici er der?

Der er betydelige risici forbundet med Raketechs aktiviteter. Spilindustrien er en strengt reguleret branche, og lovændringer, såsom licenskrav og markedsføringsrestriktioner, kan svække dens indtjeningsevne på visse markeder. Også omdømme- og ansvarsrisici er betydelige, da etiske spørgsmål relateret til spil og krav om ansvarligt spil kan påvirke aktørerne i branchen negativt. Derudover er konkurrencen hård, og nye konkurrenter kan fortrænge Raketechs position på markedet, hvilket kan reducere virksomhedens markedsandel og dermed dens pengestrøm.

Hvad er risk/reward?

Raketechs risk/reward-forhold er attraktivt, da der for i år forventes en fri pengestrøm på omkring 18 mio. EUR før earnout-betalinger. Samtidig er Raketechs EV omkring 60,6 mio. EUR, hvilket giver en EV/FCF på omkring 3,34. Redeyes bear, base og bull cases er henholdsvis 11, 32 og 66 SEK, mens aktiekursen ligger på omkring 7,3 SEK. Raketech har således potentiale for stærk vækst og stabil pengestrøm, hvilket gør den til en interessant investering. Dog medfører den regulerede branches natur og mulige lovændringer betydelige risici, som kan svække virksomhedens indtjeningsevne. Det skal vurderes, hvor stor vægt der skal lægges på vækstpotentialet i forhold til risici som strammere regulering og øget konkurrence.

Hvorfor er kursen lav?

Hovedsageligt fordi Raketech foretog opkøbet af Casumba Media i 2019, hvor earnout-betalinger udgjorde en væsentlig del. Efter opkøbet præsterede Casumba i starten som en drøm, hvilket gjorde, at earnout-betalingerne blev meget høje (der mangler stadig omkring 34 mio. EUR af beløbet). Men da earnout-aftalerne var låst fast, begyndte problemerne i Casumbas forretning. Nu har dens vækst og lønsomhed været meget svagere i den seneste tid end tidligere.

7 Synes om

Skærmbillede 2024-10-17 131452

4 Synes om

Hvad er udvandingseffekten, hvis de earn-outs, der betales i aktier, realiseres i henhold til et worst-case-scenarie? Hvis man justerede de værdiansættelsesmultipler for udvandingseffekten…

1 Synes om

Udvandingseffekten er der taget højde for i Redeyes rapporter. Hvis man anvender 6-7x EV/EBITDA, får man Redeyes base case, altså 32 SEK. Nu handles aktien til ca. 2x EV/EBITDA (prognoser for 2024), når der tages højde for udvandingen. Og her svarer pengestrømmen næsten direkte til EBITDA. Raketech: Soft start to Q3, but will likely be the low point of the year (redeye.se)

Jeg vil selv gætte på, at aktien presses ned i øjeblikket af, at selskabet betaler disse earn-out-forpligtelser med egne aktier, og modparten derefter sælger dem på markedet. Jeg gik selv ind i selskabet allerede omkring 15 SEK-niveauet, og i dag fik jeg sænket min gennemsnitskurs lidt. Vi må se, om det var en fejl eller ej. Jeg ville ikke anse det for usandsynligt, at kursfaldet fortsætter, i det mindste indtil næste kvartalsrapport eller lignende. Hovedaktionærerne ser ikke ud til at have været på salgssiden, hvilket trøster lidt, men lad os nu se.

1 Synes om

En egen tråd om Raketech også, fremragende! Jeg har selv været med her i et par år, og nu er det nemt at sige, at vægtningen har været alt for stor, der er kommet en del tab… Raketech er et meget interessant selskab, men netop Casumba-opkøbet har vist sig at være for dyrt i forhold til det nuværende cash flow (Googles algoritmeændringer flyttede forretningen andre steder hen) og presser i øjeblikket kursen. Raketech startede allerede med at udbetale udbytte sidste år, men satte det i bero i foråret. Der er stadig masser af potentiale her, og Redeyes base case-kurs kan gå i opfyldelse, MEN jeg ville ikke springe på endnu. Hvis stigningen begynder, kan man stadig nå at komme med senere; jeg ville vente på mindst Q3-tallene først. Selskabet skal nu kunne vise, at dykket i tallene er slut eller i det mindste er fladet ud. Q2 lovede ikke rigtig godt i den henseende, så jeg ville bestemt ikke skynde mig endnu. Næste år er der under alle omstændigheder en betydelig resultatforbedring i vente for selskabet, når de regnskabsmæssige afskrivninger falder med ca. 5c/kvartal fra Q4 og frem, hvilket betyder, at der alene herfra kommer 20c i ekstra overskud i 2026. Dette forbedrer altså ikke cash flowet, men resultatet forbedres, og dette er også korrekt indregnet i Redeyes analyse. Så hvis den nuværende forretning holder nogenlunde stand, og resultatforbedringen fra afskrivningerne tages i betragtning, vil selskabet levere en EPS på omkring 8c per kvartal fra Q4/2025 og frem, altså omkring 30c-40c om året. Set i det lys virker en aktiekurs på 60c ikke helt tosset. Men spørgsmålet er altså, hvad selskabets indtjeningsevne er efter Googles algoritmeændring, og dette vil vi få mere klarhed over ved Q3-offentliggørelsen i løbet af november. Hvis resultatfaldet ikke vender, er risikoen, at man begynder at arrangere aktieemissioner for at få betalt de sidste rater af Casumba-opkøbet.

4 Synes om

Q3 var i går, og man er stadig ikke kommet sig ordentligt efter Googles Cloud Core (eller hvad det nu var)-opdatering. Omsætning 12,9 millioner og EBITDA 3 millioner.

Jeg blev interesseret i at kigge nærmere på det, da selskabet lå i bunden af mine overvågningslister med -30 % i går (eller deromkring).

CEO’en kastede også lys over oktober og november:
" Udsigter

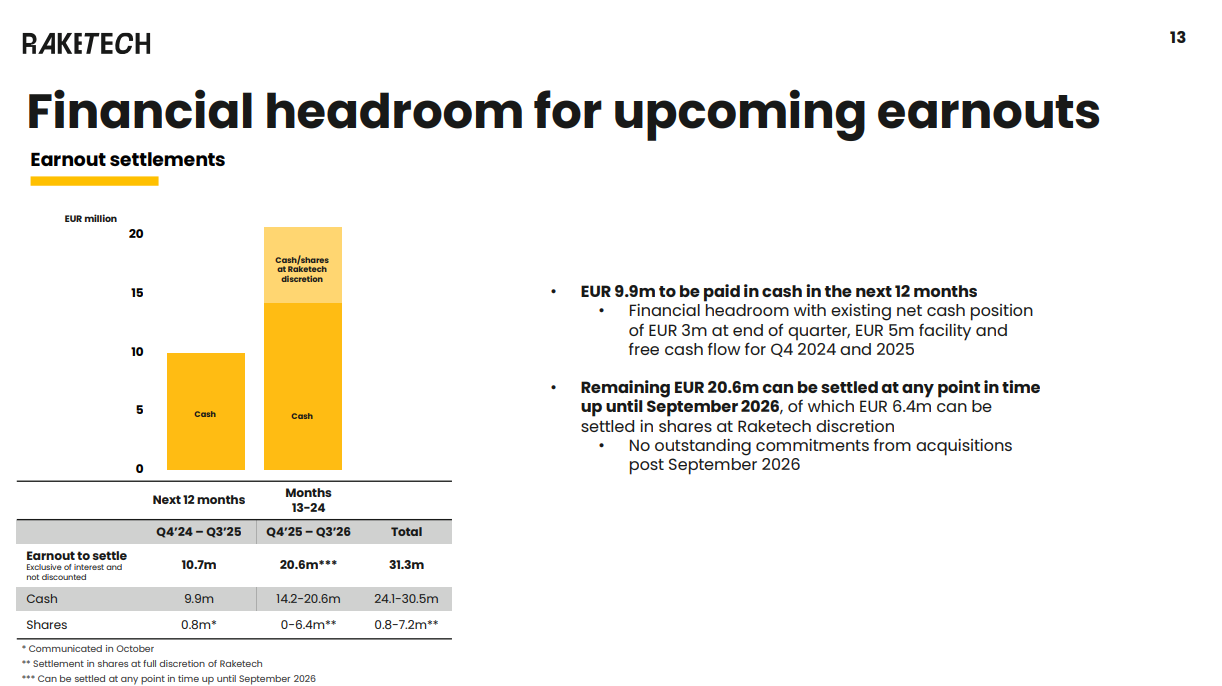
Oktober-omsætningen nåede 4,0 mio. EUR (7,7 mio. EUR, hvoraf 0,4 mio. EUR var fra den frasolgte rådgivningsvirksomhed). På trods af et generelt udfordrende miljø for sektoren ser vi en sekventiel forbedring ind i november, og vi forventer, at den justerede EBITDA for 4. kvartal 2024 vil ligge en smule over 3. kvartal 2024. Dette indikerer, at det bliver svært at nå den nedre ende af vores forventninger til hele året på 17 til 19 mio. EUR i justeret EBITDA. Sigtbarheden er begrænset på grund af de igangværende operationelle udfordringer for vores udgivere i Raketech Network, samt forventningen om en normalt stærkere anden halvdel af 4. kvartal for både casino og amerikansk sport. Det frie cash flow før earn-outs forventes at være mindst på niveau med EBITDA, hvilket gør det muligt for os at opfylde vores kommende earn-out-forpligtelse på 9,9 mio. EUR, som skal betales frem til første halvår næste år. Den resterende earn-out-forpligtelse på 20,6 mio. EUR kan indfries på et hvilket som helst tidspunkt, efter vores skøn, frem til september 2026."

Næste års Casumba-betalinger vil efter selskabets vurdering lige præcis kunne klares med kontanter, men med disse resultater vil man ikke nå at betale 2026-forpligtelserne udelukkende med kontanter. Det har været en katastrofal handel for Raketech.

Næste år er vel ikke engang stramt, når der er 5,5 mio. i kassen ved udgangen af Q3. Hvis vi antager, at det går endnu dårligere, og selskabet f.eks. kun genererede 13 mio. i årlig pengestrøm, burde der heller ikke være nogen problemer med betalingen i 9/2026, for hvis man er meget tæt på, kan et firma med god pengestrøm (som ellers er gældfrit) sagtens få et hurtiglån på et par millioner uden at skulle ud i en emission.

1 Synes om

Jeg forstår ikke narrativet om, hvorfor dette betragtes som en gældfri virksomhed.

Der skal betales 31,3 millioner inden Q3 2026 ifølge dette nye slide. Kassebeholdningen er nu på tre millioner, og der er syv-otte kvartaler til Q3 2026. Selv efter de tre millioner skal man i hvert kvartal kunne præstere et overskud på knap 4 millioner udelukkende til earn-outs, og nu var resultatet 3 millioner.

image

Hvis vi kommer tilbage til vækst, er det selvfølgelig ikke en umulig opgave, men det er på ingen måde en risikofri situation. Lige nu har trenden endda været i den forkerte retning efter Googles algoritmeændringer.

1 Synes om

I mit eget indlæg mente jeg med udtrykket ”ellers gældfri” situationen i 2026, hvor kun den sidste earn-out mangler at blive betalt, og derefter er virksomheden gældfri.


Divinesia

3 t siden

Der er ingen chance for, at Raketech kan klare 2026-forpligtelserne uden nye emissioner med disse resultater.

Jeg er optimist og tror på, at man ikke behøver at ty til en aktieemission. Jeg købte aktier.

1 Synes om

Helt rigtigt, det kan ikke betale sig at lytte for meget til andre, når man træffer sine egne beslutninger og laver sine egne analyser. :slight_smile: Og mine egne analyser har kun varet knap et par dage, så jeg overser helt sikkert stadig det store billede. Det er også derfor, jeg er lidt bearish, så jeg kan få afkræftet min frygt med vejledning fra de mere vidende.

Og en lille udvanding er heller ikke verdens undergang, især hvis aktiens værdiansættelse stiger igen. Lige nu føles Raketechs værdiansættelse jo helt gratis, det kan man ikke komme udenom.

Virksomheden ryger i hvert fald på min watchlist, og forhåbentlig går slutningen af Q4 bedre end starten, og udviklingen forbedres i 2025.

2 Synes om

Lad os dykke ned i Rakes tal. Omsætningen var sidste år 77,7 mio. EUR, og pengestrømmen før investeringer var 21 mio. EUR. I år er der indtil videre opnået en omsætning på 48,8 mio. EUR og en pengestrøm på 14,4 mio. EUR. Hvis det sidste kvartal er på samme niveau som Q3, ender vi på omkring 17,5 mio. EUR (forudsat at ændringen i nettoarbejdskapitalen er nul i Q4).

Rakes EV er ca. 17,5 + 42,2 - 13,1 = 46,6 mio. EUR. Så EV/FCF er 2,66. Dette kunne med rimelighed være f.eks. 10-12, når earn-outs er betalt.

Lad os antage, at aktien ikke stiger, før earn-out-perioden er slut. Der skal betales 31,3 mio. EUR, og der er groft sagt 7 kvartaler tilbage, så med pengestrømmen kan der betales 17,5 + 3/4 * 17,5 = 30,6 mio. EUR, og resten finansieres med kassen (hvor der er 5,5 mio. EUR). Vi står i en situation, hvor markedsværdien er 17,5 mio. EUR, og der genereres en pengestrøm på 17,5 mio. EUR. Lægger vi en kassebeholdning på 4,8 mio. EUR oveni, får vi en EV = 12,7 mio. EUR. For at nå en konservativ EV/FCF-multipel på 10, bliver markedsværdien 179,8 mio. EUR. Dette betyder en aktiekurs på 179,8 / 45,224227 = 3,975 EUR, altså 46,01 SEK.

Afkastet bliver altså (46,01 - 4,33) / 4,33 = 9,62586 * 100% = 962,6%.

Man skulle tro, at det ville interessere folk, men nej. Aktien bliver tæsket dag ud og dag ind…
Hvad har jeg overset, da ovenstående scenarie sagtens kan modstå en mulig lille udvanding eller et fald i pengestrømmen til for eksempel 10 mio. EUR om året?

1 Synes om

Er det mere logisk at betragte det fremtidige cashflow før ændringer i arbejdskapitalen? På det tidspunkt var det i Q3 3,3m, hvilket svarer til 13,2m om året, hvis det nuværende tempo fortsætter.

Med denne beregningsmetode ville der være 23,1m i kassen til earn-out’en, og 5,5 ville blive betalt med aktier, hvilket betyder, at knap 3m skulle finansieres med gæld.

Sandsynligvis prissætter markedet det således, at selv det nuværende niveau ikke er det endelige, men at omsætningen vil falde yderligere og dermed også cashflowet.

3 Synes om

Eller også prissætter det intet, men fortæller derimod, at Casumbas sælgere dumper godt en million aktier, som de fik tildelt den 16.10. :grinning:

3 Synes om

Japan-turen blev virkelig dyr for firmaet.

https://igamingexpert.com/news/affiliates/raketech-japan-casumba/

Aftalt i går, salget af Casumba kommer uden forudbetaling. Aftalevilkårene angiver, at en ‘unavngiven køber’ vil betale i månedlige rater indtil december 2029 med en rente på 8% for at erhverve Casumba og relaterede aktiver fuldstændigt. Ved lukning blev den udskudte vederlag værdiansat til omkring 7 mio. euro, hvor 5 mio. euro af værdien afspejler kreditrisiko og den udvidede tidsplan.

2 Synes om

I et øjebliks mental svækkelse tjekkede jeg, hvordan det går med Raketech. Det seneste kvartalsregnskab lå en smule under forventningerne, hvilket ikke er verdens undergang - bortset fra at selskabet har earn-outs for godt 20 millioner euro, der forfalder i marts 2028.

Jeg kunne ikke umiddelbart få matematikken til at gå op i forhold til, hvordan det skal betales med den nuværende indtjening, og lysten til yderligere undersøgelser stoppede der. Der venter formentlig en emission, da det er svært at tro på, at nogen aktiver kan blive solgt til en god pris inden for de næste par år.

Japan-eventyret var en decideret legendarisk dyr handel for selskabet, desværre.

Hvis der er nogen, der stadig følger casen mere indgående, er I velkomne til at rette mig.

1 Synes om