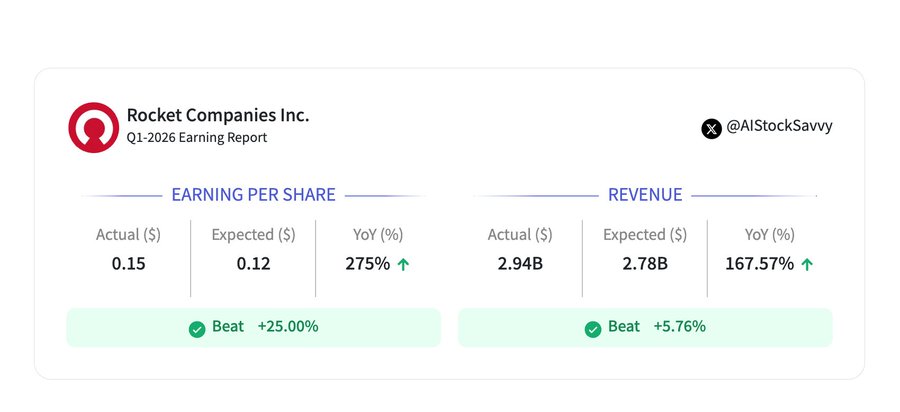
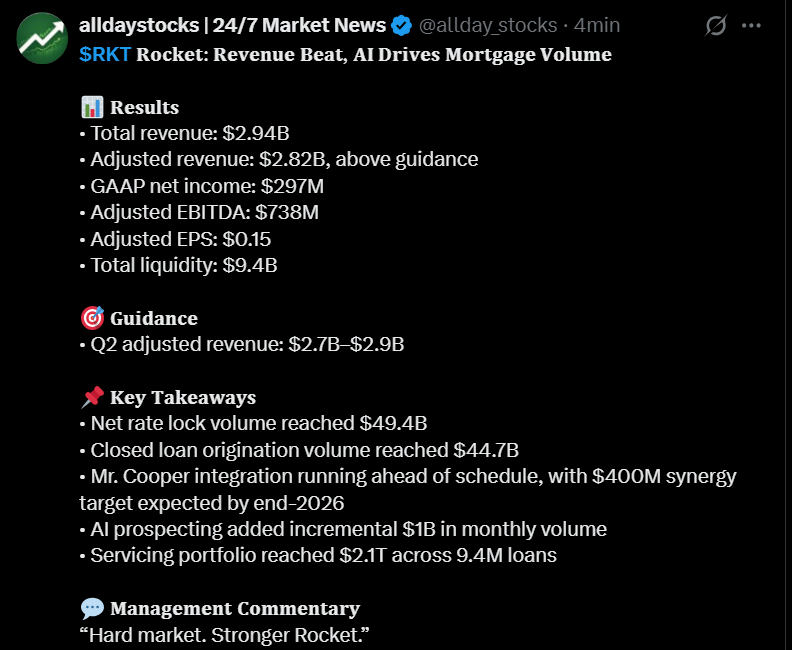
Efter ferien skrev jeg lidt mere detaljeret om mine tanker om fusionen, data fra de seneste måneder, Rockets fremtid og markedssituationen.
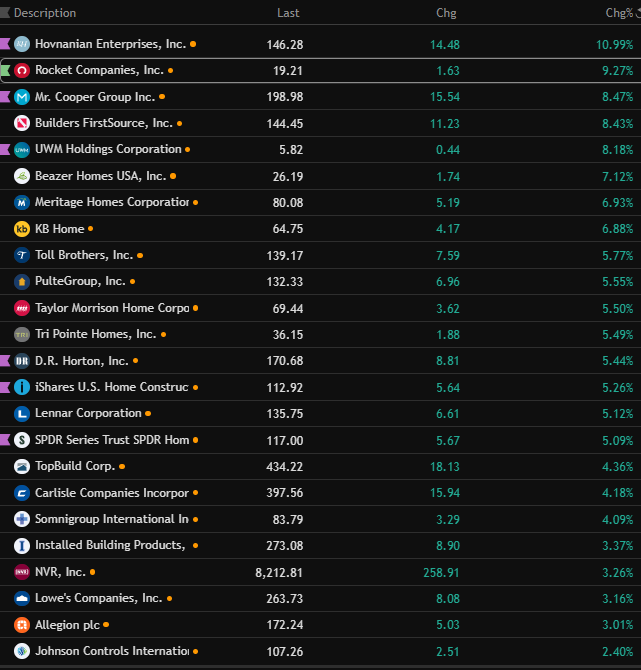
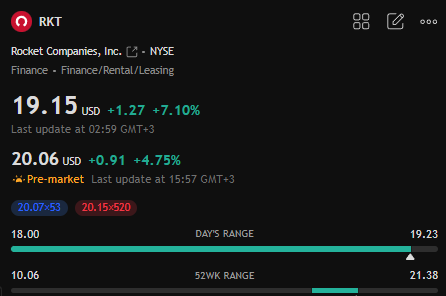
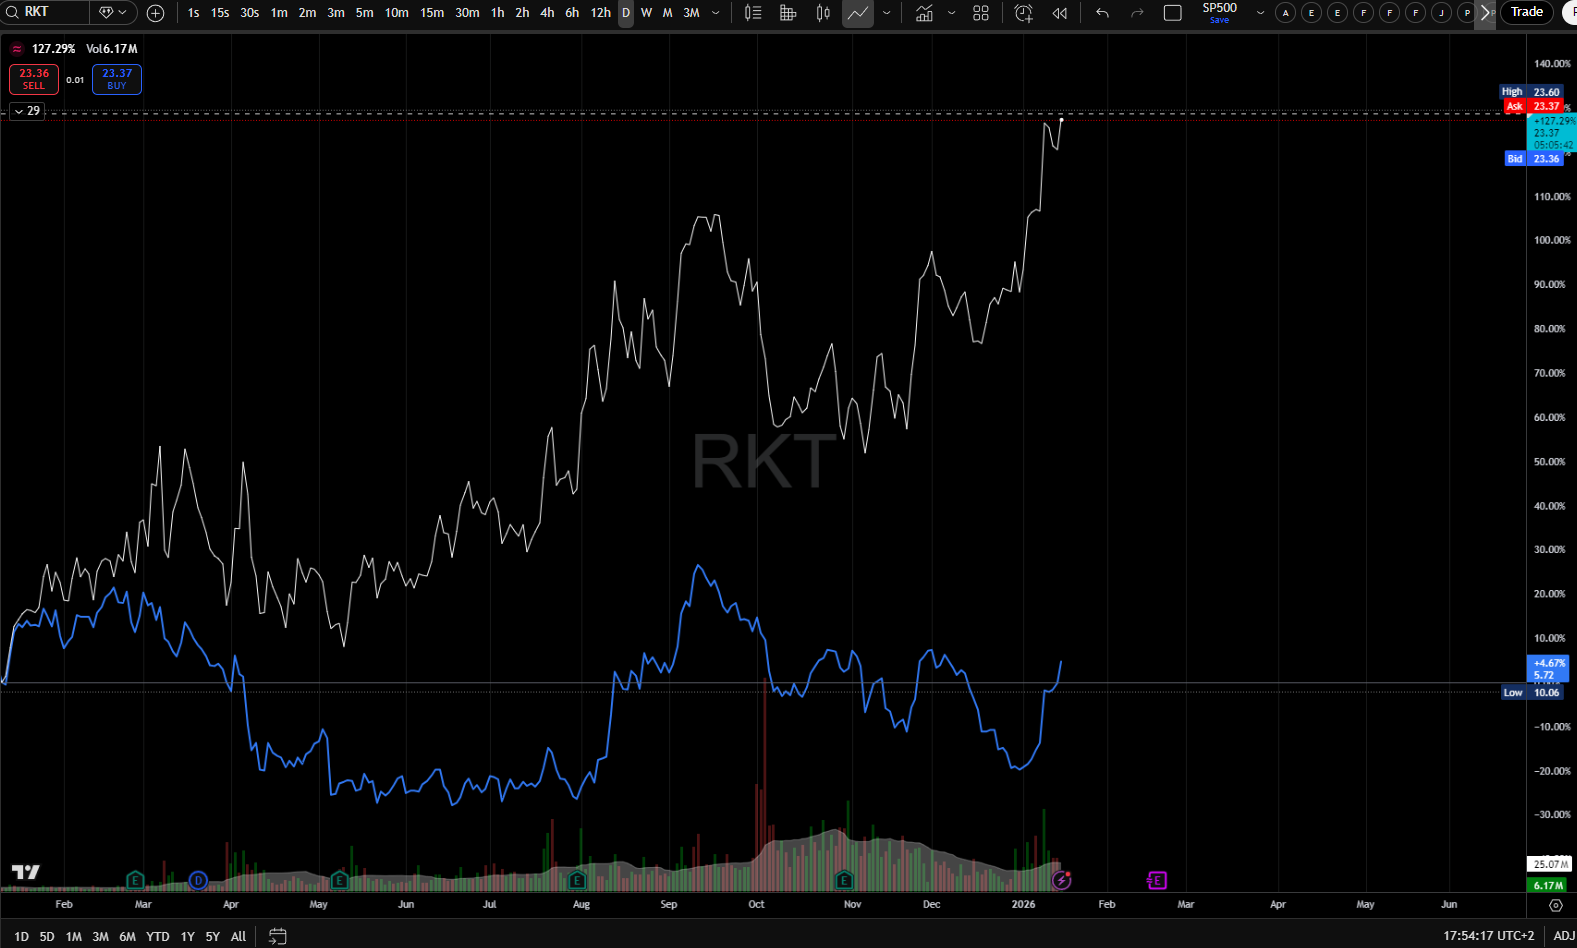
Aktien er steget mere end +100% fra bunden i april (@10,94$) til toppen før rentenedsættelsen i september (@22,56$), men rejsen har ikke været ligetil.
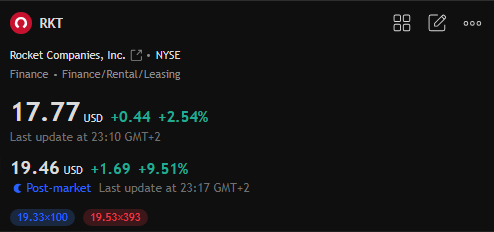
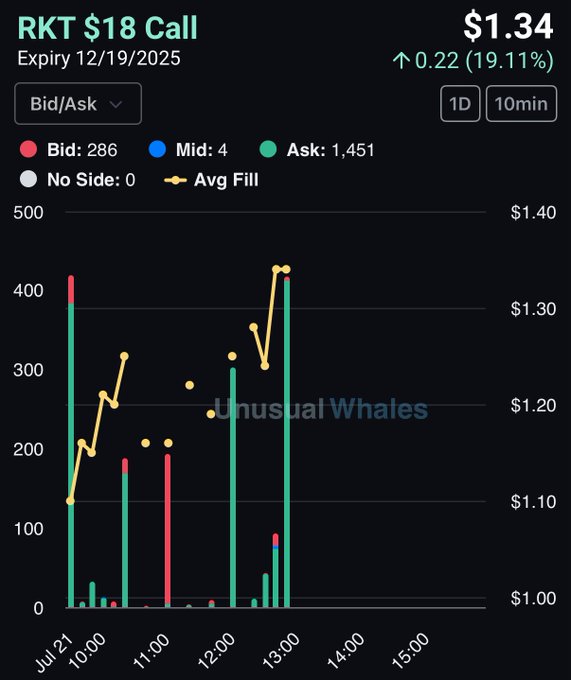
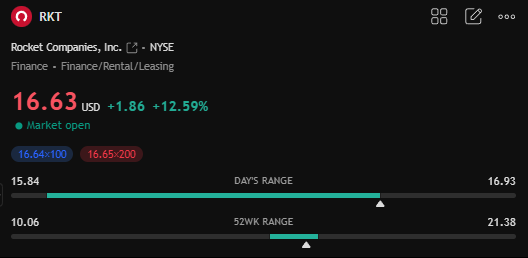
Rejsen til den nuværende top har været ret ujævn, og aktien er plaget af betydelig volatilitet, hvilket vi også fik at smage i dag, da store penge trak sig ud af de 20-21$ call-optioner, der blev åbnet i sidste uge, umiddelbart efter åbningen, og om aftenen fik vi et hurtigt dyk, da Federal Trade Commission (FTC) udstedte en stævning til Redfin (dvs. Rocket) og Zillow Group, idet de anklagede dem for “an unlawful agreement that eliminates Redfin as a competitor in the market” (direkte citat).
Enkelt sagt betalte Zillow Redfin, og virksomhederne indgik en aftale om annoncering, hvor Redfin modtog 100 millioner dollars for at stoppe med at konkurrere om visse ejendomme. Myndighederne anså denne praksis for at skade konkurrencen og forbrugerne. Mere information om sagen findes via linket:
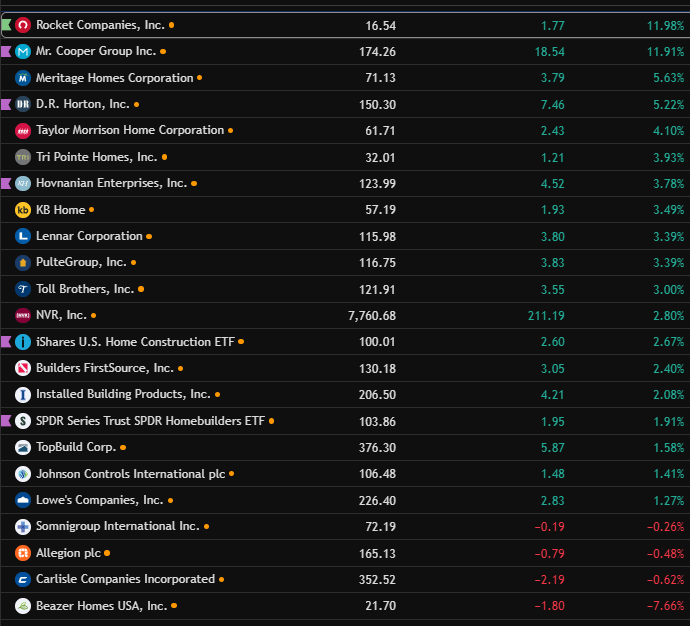
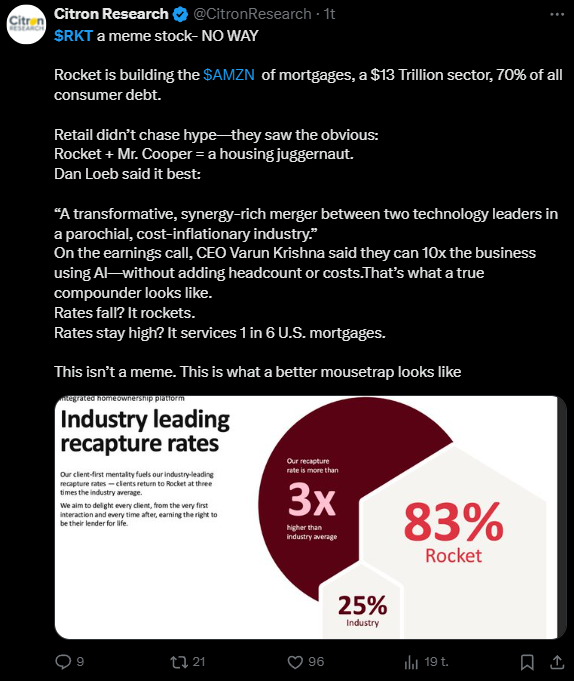
I dag er sidste dag, Mr Cooper handler som et separat selskab, og COOP’s ejere modtager 11 Rocket-aktier samt en dividende på 2,00$ efter fusionens ikrafttræden. Fra i morgen vil Rocket, Mr Cooper og Redfin danne et nyt konglomerat, hvis mål fremover er at håndtere hele boligkøbsprocessen fra start til slut, dvs. Redfin leverer data, Rocket håndterer (gen)finansieringen, og Mr Cooper håndterer lånearrangementerne (services).
I baggrunden opererer AI, hvis annoncerede kapacitet og trekløverets synergier først for alvor vil blive testet i de kommende måneder og år. I øjeblikket tager f.eks. refinansieringsprocessen ca. en halv time takket være AI, og målet er at presse tiden ned til 10 minutter. Rocket tror stadig på, at de kan være betydeligt mere effektive end konkurrenterne takket være deres skalerbare AI, dvs. deres Model Context Protocol. Forarbejdet til fusionen er angiveligt allerede udført i stor stil, men fusioner og virksomhedskulturer går sjældent direkte i mål lige efter startfløjtet.
Der er dog allerede nogle beviser for Redfins synergier. I løbet af de første tre uger klikkede over 200.000 mennesker på “Get Prequalified”-knappen på Redfins boligsøgningsside, hvoraf 12% startede en låneansøgning, og 23% delte tilstrækkeligt med information til at blive kontaktet. Målet er stadig synergibesparelser på 200 millioner dollars, og der er også blevet antydet en stigning i synergierne.
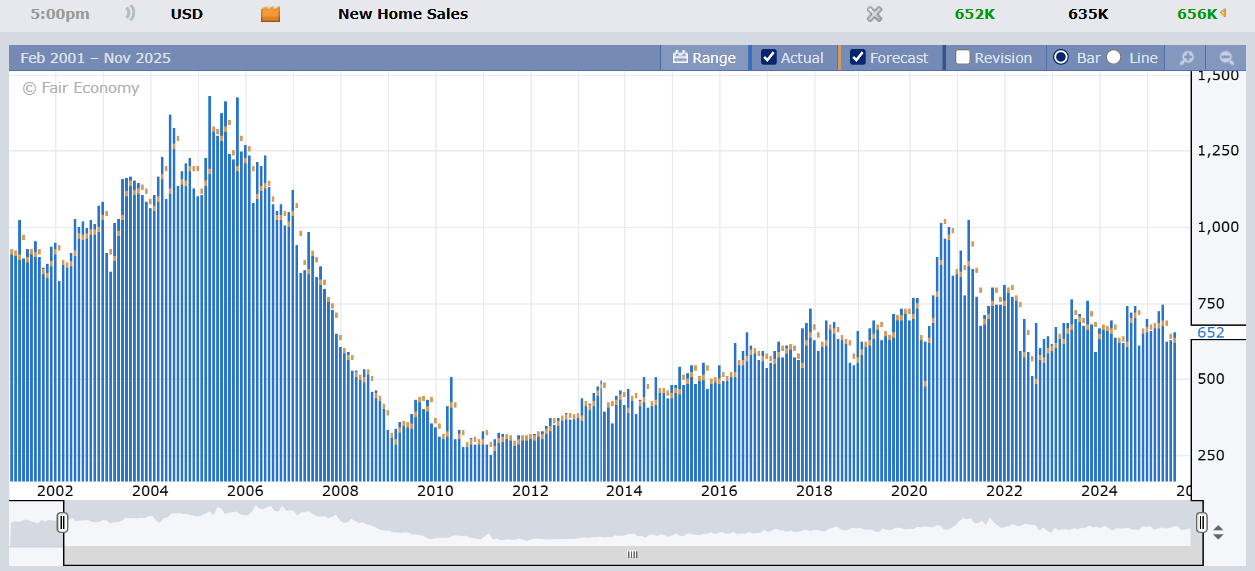
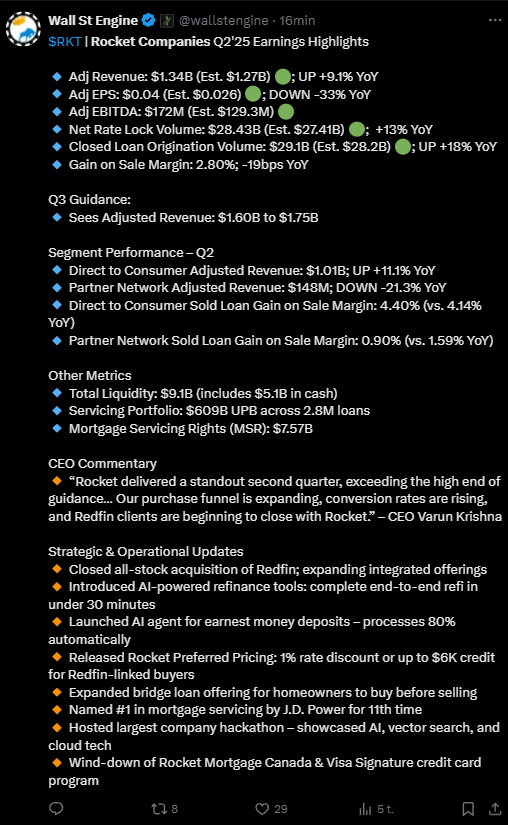
I sidste kvartal var hver måned på boligmarkedet opadgående fra april til juni, hvilket kunne love en længere sommersæson, da chokket fra toldkrigen endelig begyndte at aftage. Rocket hjalp i sidste kvartal over 100.000 mennesker med at starte en låneproces på et udfordrende marked, hvilket er +19% sammenlignet med året før, mens Existing Home Sales faldt fra maj til juni med -2,7%. Denne præstation kan betragtes som fremragende, da Rocket annoncerede, at kundefastholdelsen havde været imponerende 97%, så en række nye kunder dukkede op fra det vanskelige marked med henblik på fremtiden. Dette lover meget godt for fremtiden, da kundeafgangen altid har været meget lav i Rockets forretning. Desuden har mange af Rockets kunder taget et nyt tillægslån oven på et ældre lån med lavere rente for at dække leveomkostninger, hvilket har givet Rocket ekstra forretning.
Sidste sommer var det for første gang i lang tid et købers marked, og der var i august 35,2% flere sælgere end købere. Der var 506.000 boliger til salg på markedet. Juni var den højeste kløft mellem købere og sælgere i historien siden 2013, hvor der var 36,3% flere sælgere end købere. Antallet af potentielle købere var også det laveste siden 2013, med kun 1,44 millioner, der havde til hensigt at købe. De høje boligpriser og vedvarende renter gør stadig boligkøb udfordrende, selvom prisstigningstakten er aftaget i de seneste år. Også canadiere er ikke længere lige så ivrige efter at flytte til USA, da deres købslyst er faldet med -19,5% siden sidste år, og faldet begyndte, da Trump kom til magten. Den svage canadiske dollar, der er ramt af toldkrigen, har også haft en negativ indvirkning på flyttelysten.
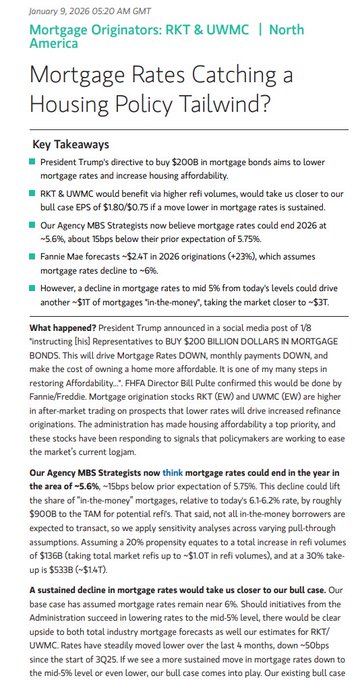
Til disse priser (19-22$) er der indregnet mange fremtidige succeser i aktien, lavere renter, måske endda Trumps fremtidige Housing Crisis-tiltag, såsom privatiseringen af Fannie Mae og Freddie Mac og fjernelsen af MBS-grænser, som jeg tidligere har skrevet om. En sådan foranstaltning kunne hurtigt sænke renterne, stimulere markedet og opvarme boligmarkedet i et meget hurtigt tempo og give Rockets kurs en ny drivkraft. Hvis man tror på dette scenarie, kunne køb af Fannie Maes OTC-aktie stadig være et levedygtigt alternativ, selv efter en betydelig stigning. Jeg har beregnet, at FNMA’s værdi mindst ville fordobles ved den nyhed.
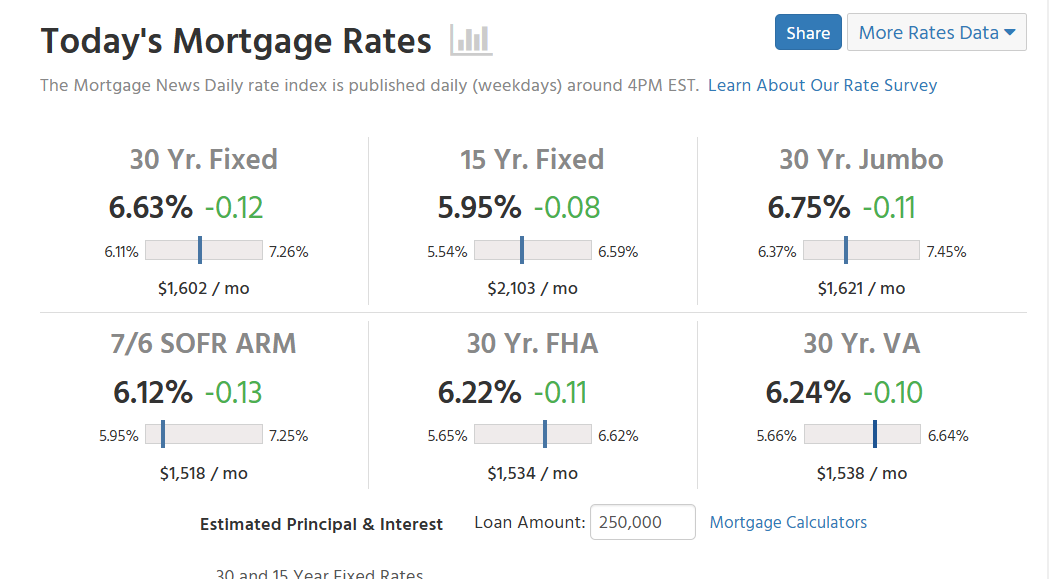
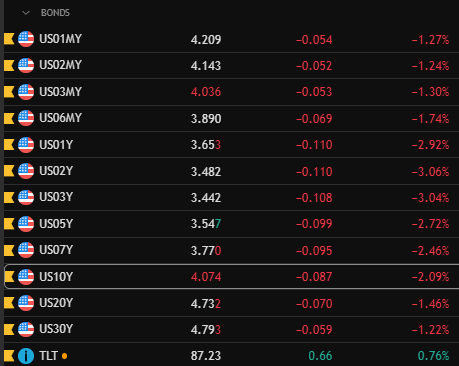
På statistikfronten følger jeg, hvilke renter amerikanerne har i øjeblikket, da det giver et fingerpeg om, hvornår de vil refinansieres. I øjeblikket har 19,7% af amerikanske boligejere allerede en realkreditrente på over 6%, hvilket er det højeste tal siden 2015, og antallet stiger med ca. 0,8-1,4% hvert kvartal. F.eks. er der kun 20,4% tilbage af realkreditrenter under 3%, som blev optaget under og før corona-tiden, og antallet er begyndt at falde støt hver måned. På sit højeste nød 24,6% af alle boligejere renter under 3% i 2022. Kun 80,3% har nu renter under 6%, mens tallet for tre år siden var 92,7%.
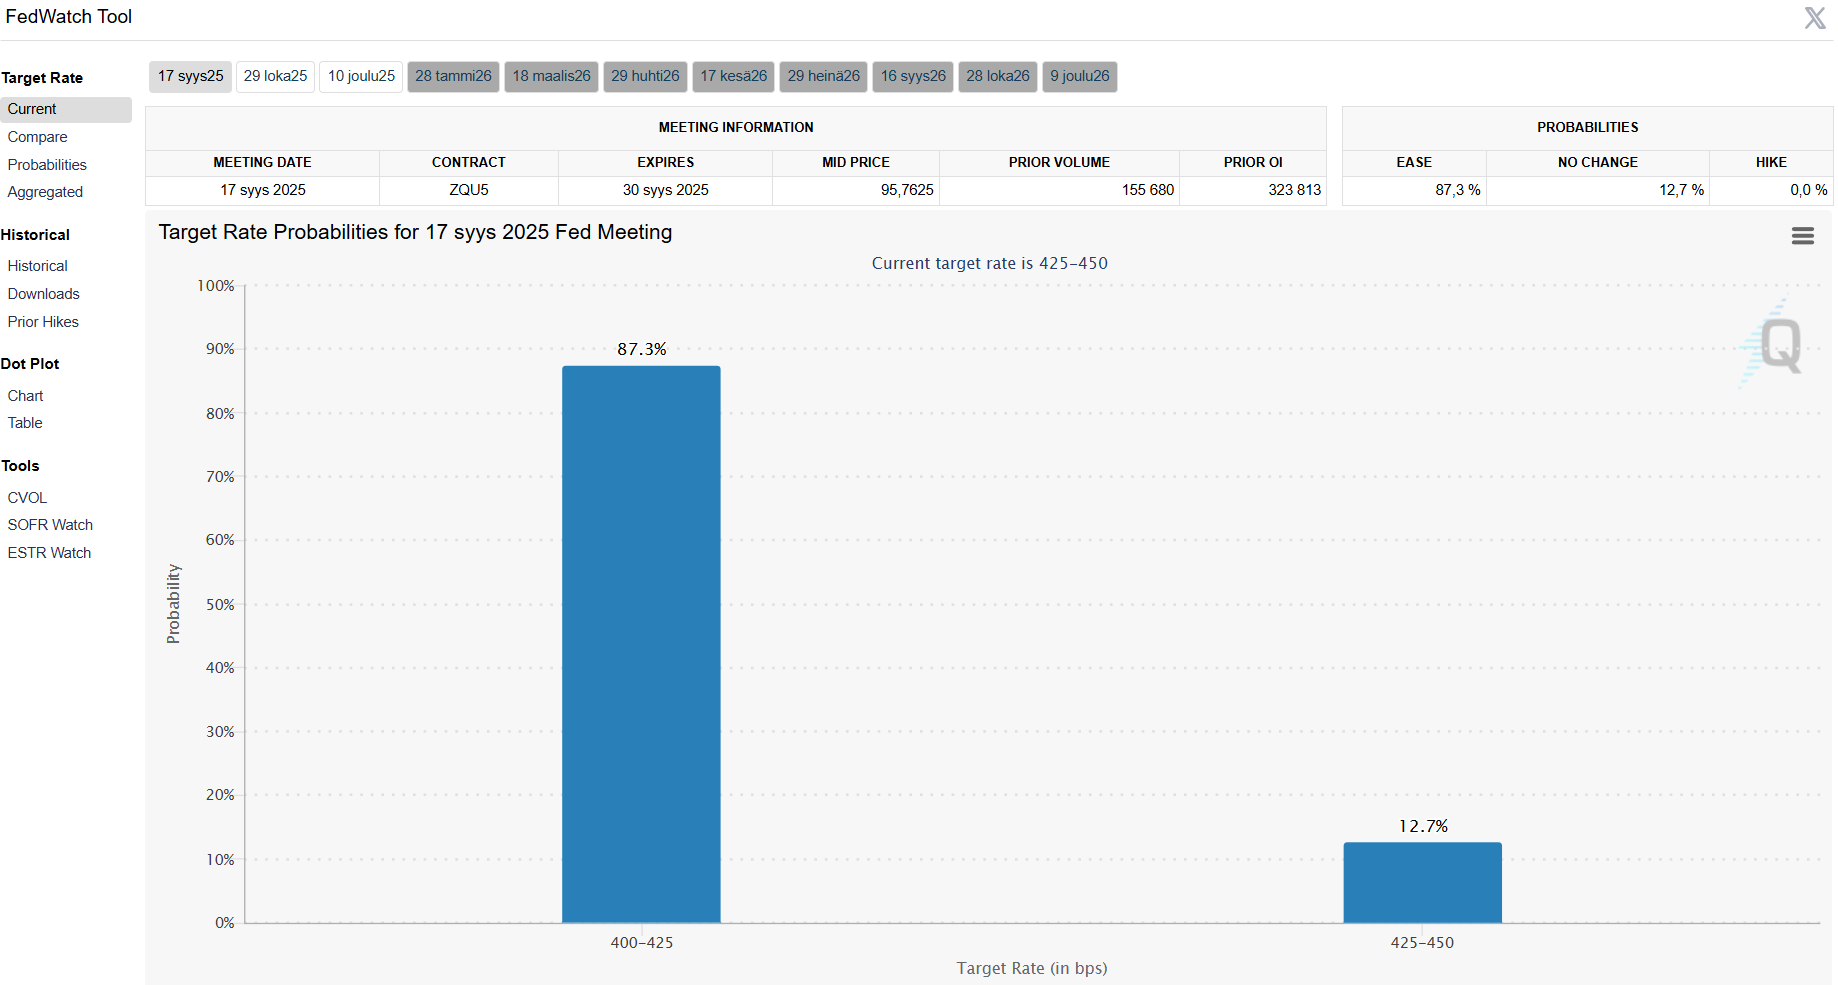
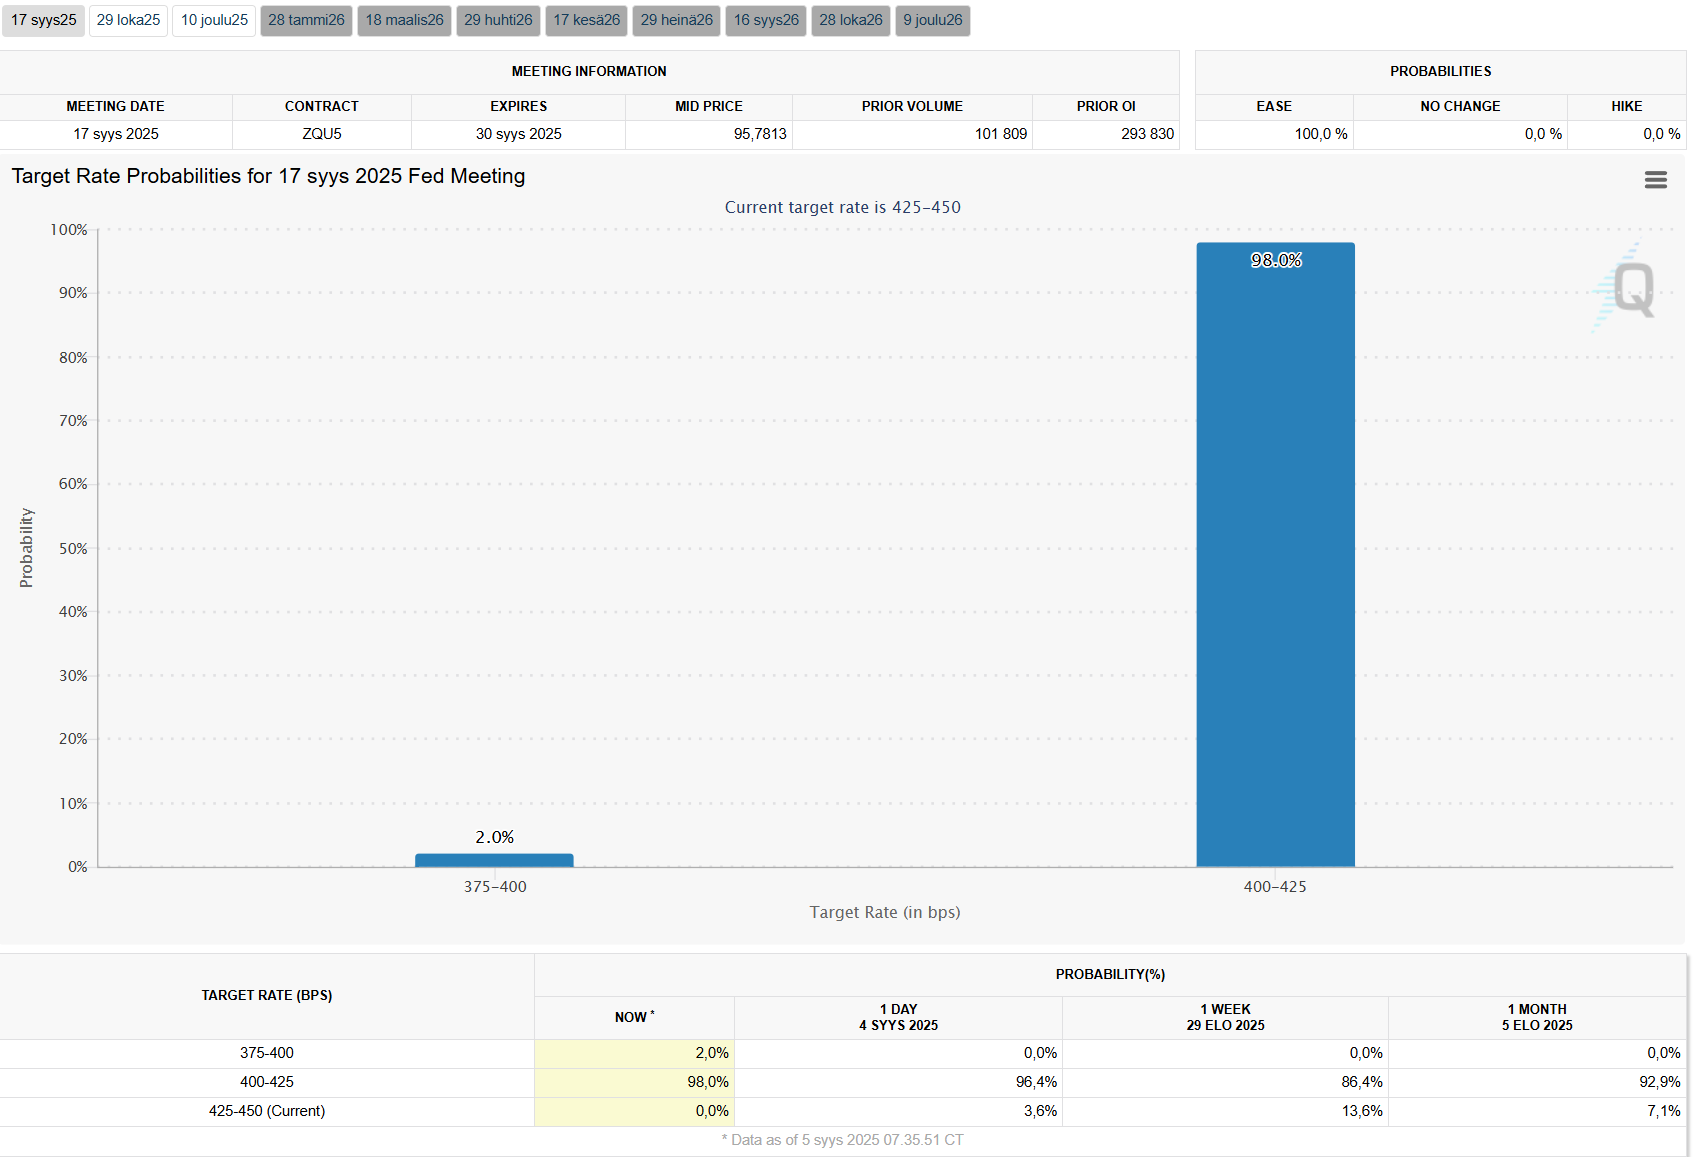
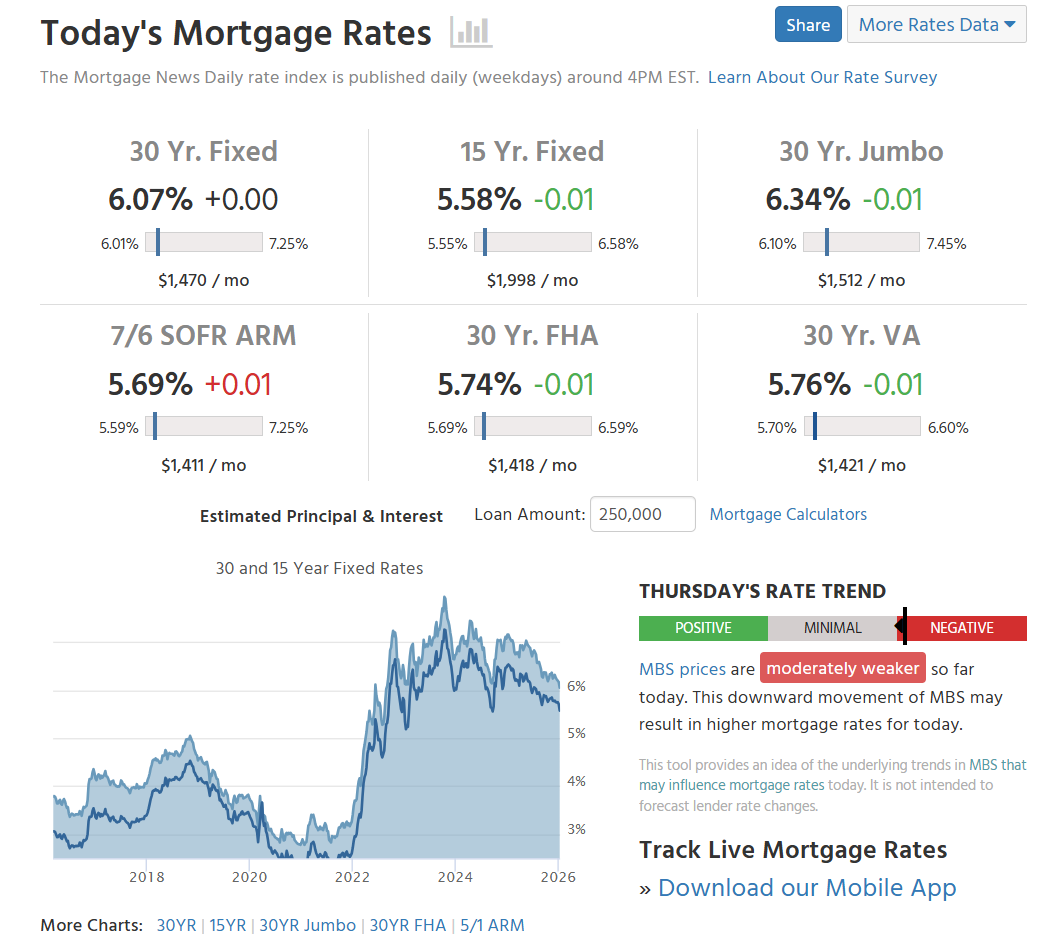
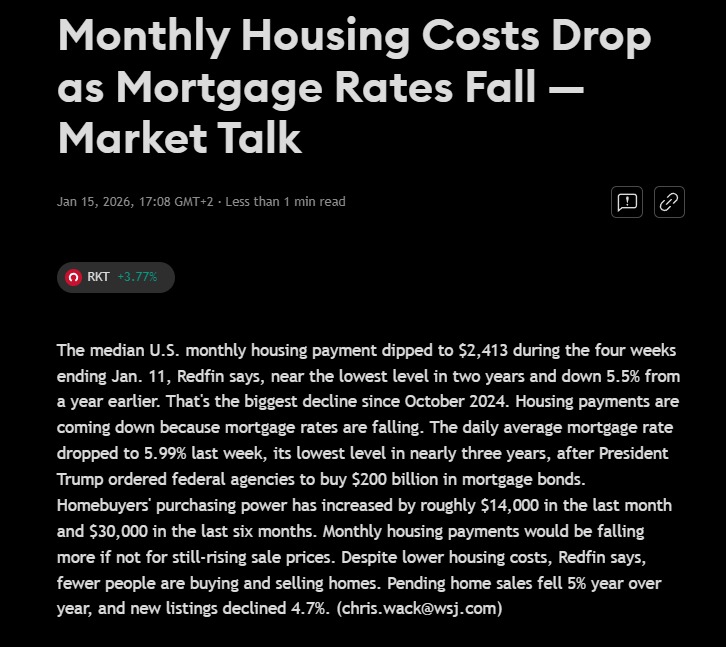
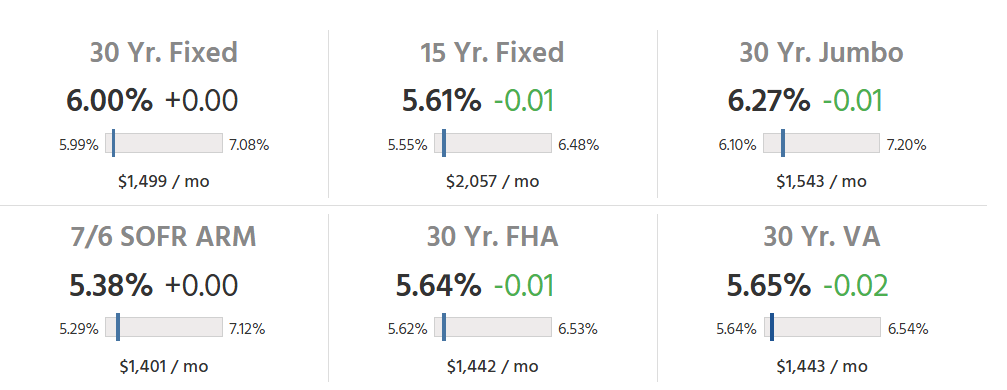
Dataene tyder på, at refinansieringer er i stabil vækst, især hvis renterne falder under 6%. Refinansieringer steg faktisk med +58% i midten af september i forhold til ugen før, selvom ansøgninger om nye lån kun steg med +3% i samme periode. Ifølge Redfin forventer folk renteniveauer under 6%, så denne grænse kan meget vel betragtes som kritisk, hvor refinansieringer samtidig vil stige, og bolighandlen ville begynde at tage fart.
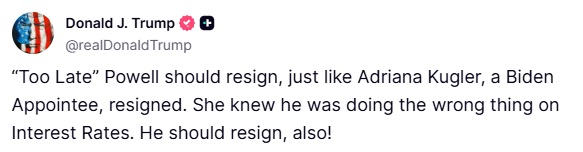
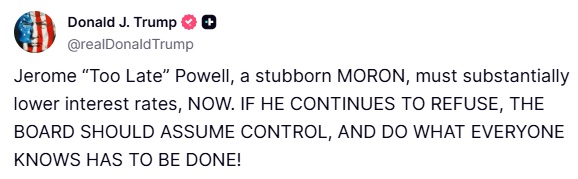
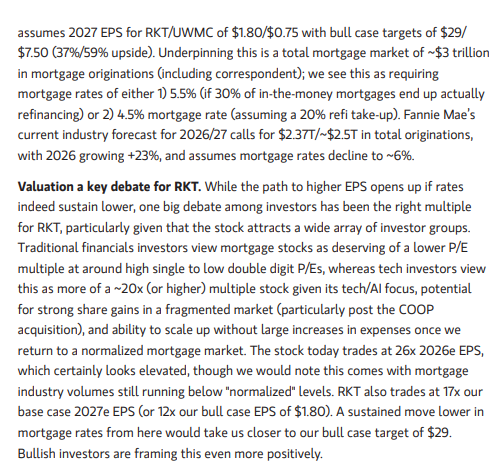
I øjeblikket er Rockets P/E ved en pris på ca. 19,00$ imponerende ca. 82, dvs. 7 gange højere end sammenlignelige selskaber, men i Rockets tilfælde tager enhver, der investerer i det, et standpunkt om, at fusionerne lykkes, synergierne realiseres, renterne falder, Trump gør alt for at bringe realkreditlån tilbage til rimelige niveauer og passende for den gennemsnitlige vælgers pengepung inden midtvejsvalget, eller at situationen i det mindste ikke forværres herfra.
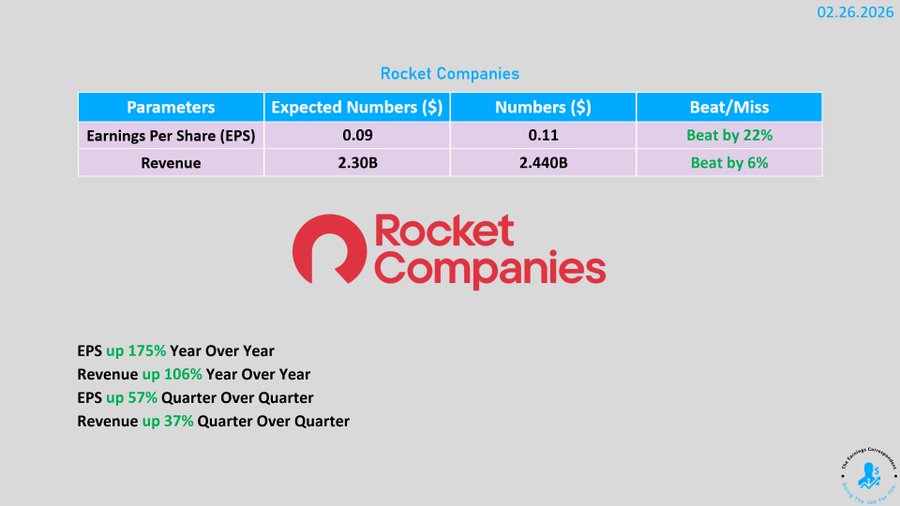
Analytikernes konsensus er i øjeblikket, at resultatet først vil falde med -7% i 2025, stige med +206% i 2026 og fortsætte med at stige med +55% i 2027. Capex er også stigende, dvs. ca. 33% YoY, hvilket er langt over sammenlignelige selskaber, men det fortæller samtidig, hvor aggressivt Rocket investerer i udvikling/udnyttelse af AI og den effektivisering, det medfører. Konkurrenterne kan være stærkt underlegne med hensyn til investeringer, hvis boligmarkedet begynder at vise en klar vending i løbet af næste år.
I lyset af de kommende års tal er aktien ikke længere så dyr for en markedsledende virksomhed, der reelt udnytter kunstig intelligens, men aktien har allerede indregnet det ca. +100% scenarie, som jeg forventede først ville ske før midtvejsvalget den 3. november 2026. Markedet er virkelig fremadskuende, og det frontrunner især i et bull-marked fremtiden til tider ret hurtigt og effektivt. For fremtiden er det et plus, at i det begyndende bull-marked er de største udgiftsposter og investeringer allerede bag os, og marginerne burde stige markant, hvilket potentielt vil få aktiens prissætning til at blive fremadskuende igen. Der er rigeligt med kontanter, dvs. 6 milliarder (+7,6 milliarder i tilgodehavender fra låneafdrag), så der er ingen grund til at bekymre sig om finansiering. I det mindste er alle byggestenene på plads fra i morgen, så nu mangler vi bare lavere realkreditrenter.

 ) uden noter og præciserer om nødvendigt senere.