Får Merz en öppen check idag? Tyskland röstar idag om skuldbromsen angående vapeninvesteringar. Rheinmetalls kurs har redan stigit kraftigt på ett halvår. Åtminstone Kauppalehti har rapporterat att Volkswagens tomma fabriker i framtiden skulle producera pansarfordon. Jag har själv inte tidigare investerat i vapenindustrin, men nu gick jag in med en liten summa. Har någon tidigare erfarenhet av att investera i vapenföretag? Åtminstone retoriskt planerar Europa att i framtiden satsa allt större summor pengar på försvar.
Här mer diskussion om försvarsindustrin. Om man vill ha en egen tråd om Rheinmetall bör man satsa lite mer på startinlägget och berätta om företaget och dess nyckeltal för potentiella läsare. 
4 gillningar
Jag gjorde detta snabbt. eöo på knappt tre kvart (fick det godkänt av Ituhippi )


Rheinmetall – Den europeiska försvarsindustrins uppstickare
Rheinmetall är ett av Europas mest betydande försvarsindustriföretag och har dragit stor nytta av ökade försvarsanslag. År 2024 rapporterade Rheinmetall en omsättning på 9,75 miljarder euro, vilket är 36 procent mer än föregående år, dessutom ökade företagets rörelseresultat med 61 procent och uppgick till 1,48 miljarder euro. I år och under kommande år kommer utgifterna att vara mer drastiska på grund av den försämrade världssituationen, varför särskilt Europa har börjat rusta upp.
Rheinmetall är särskilt känt som tillverkare av kanoner, pansarfordon, ammunition och luftvärnssystem. Företaget har cirka 31 000 anställda (december 2024) och dess produkter används flitigt över hela världen, t.ex. kanonen till stridsvagnen Leopard 2 är tillverkad av Rheinmetall, liksom artillerisystemen för Storbritanniens Challenger 2 och USA:s M1 Abrams etc.
Rysslands invasion av Ukraina har fått många europeiska länder att öka sina försvarsutgifter, och särskilt Tyskland har uppenbarligen åtagit sig en massiv upprustning. Detta kommer sannolikt också att synas i Rheinmetalls orderböcker under kommande år. Byråkrati och komplexa upphandlingsprocesser fördröjer genomförandet, men det är dock att förvänta att man nu kommer att gå framåt i snabbare takt än tidigare.
Ny produktion för att möta den växande efterfrågan
Rheinmetall planerar att omvandla två av sina bilfabriker i Berlin och Neuss för försvarsindustrins bruk. Dessa skulle utvecklas till hybridfabriker där bilproduktionen delvis skulle bibehållas. Målet är att möta den växande efterfrågan på militärmateriel och stärka produktionskapaciteten.
Möjligheter och risker för investerare
Rheinmetalls aktie har stigit betydligt sedan Rysslands invasion, och försvarssektorns tillväxtutsikter stöder företagets långsiktiga utveckling. Det är dock viktigt att komma ihåg att företagets verksamhet är starkt beroende av regeringars beslut och försvarsbudgetar, som kan förändras beroende på politiska konjunkturer, och det är inte alltid säkert vad som kommer att riktas vart och med vilken tidsplan. Generellt sett kan försvarsindustrins cykliska natur och långa leveranstider medföra utmaningar.
Siffror att titta på
P/E-tal 86,4x
ROA-% 6,2 %
EV/EBITDA 35,0x


15 gillningar
Kan synas i slutet av veckan i Rheins kurs och i andra kurser och produkter som påverkar försvaret.
10 gillningar
Rheinmetall är en intressant helhet. Finns det åsikter här om hur stort detta allt kan slå igenom? Kommer det i vilket fall som helst som en överraskning vilken typ av ketchupflaska som exploderar, eller är det s.k. jämn tillväxt. Siffrorna i denna tråd är redan realiserad tillväxt. Hur mycket kraftigare finns det ens fysiska möjligheter till, när investeringar i fabriker behövs. Åsikter?
3 gillningar
Rheinmetall är verkligen en intressant aktör i dessa tider. Jag är inte direkt intresserad av att investera direkt i ett så stort och populärt företag just nu, men jag är intresserad av att följa vad som händer, eftersom några bra investeringsobjekt också kan hittas bland företagets mindre underleverantörer. Så en liten sidospår, men det passar nog i den här tråden.
Ceotronics AG är ett av dem jag själv har investerat i. De tillverkar nu åtminstone hörlursmikrofoner som integreras i soldaters hjälmar åt Rheinmetall, m.m.
Nu när Rheinmetall får stora kontrakt, från alla håll och kanter, måste man gräva lite i vilka börsnoterade företag som skulle kunna vara betydande leverantörer. I den här nyheten nämns ett relativt nytt kontrakt värt 3,1 miljarder euro, och att det finns över 30 underleverantörer i det.
8 gillningar
“Rheinmetalls aktier rusar efter att preliminära försäljningssiffror för första kvartalet överträffade förväntningarna”
6 gillningar
Kraftig tillväxt för Rheinmetall under första kvartalet 2025 – rörelseresultatet inom försvarsverksamheten nästan fördubblades
Rheinmetall redovisar en 73-procentig ökning av försäljningen under Q1, drivet av försvarsbehov och svaghet inom civil sektor
8 gillningar
På fredagen uppdaterade JPMorgan sin finansiella utsikter för Rheinmetall och höjde riktkursen avsevärt till 2 100 euro från tidigare 1 400 euro, samtidigt som man behöll rekommendationen “Overweight” för aktien.
6 gillningar
Det finska satellitföretaget Iceye och den tyska försvarsjätten Rheinmetall planerar att bilda ett joint venture.
Företagens syfte är att tillverka satelliter och andra rymdteknologilösningar som en del av Rheinmetalls rymdfokuserade verksamhet i Tyskland.
Joint venture-företaget, som startar under andra kvartalet 2026, med namnet Rheinmetall Iceye Space Solutions, kommer att fokusera på produktion av SAR-satelliter vid Rheinmetalls anläggning i Neuss.
5 gillningar
Här är SalkunRakentajas artikel om Rheinmetall, för de som följt företaget närmare kanske inte så mycket nytt, men det är ändå en ganska bra artikel för de som följt mindre.
Underrubriker:
- Europa rustar upp, Rheinmetall drar nytta
- Starka tillväxtdrivkrafter i bakgrunden
- Riskerna med att hantera leveranskedjor
7 gillningar
Bloomberg: Tyskland förbereder stridsvagnsaffär på upp till 25 miljarder euro
Tyskland rustar för stora inköp. Pansarfordon håller på att anskaffas i tusental, rapporterar Bloomberg.
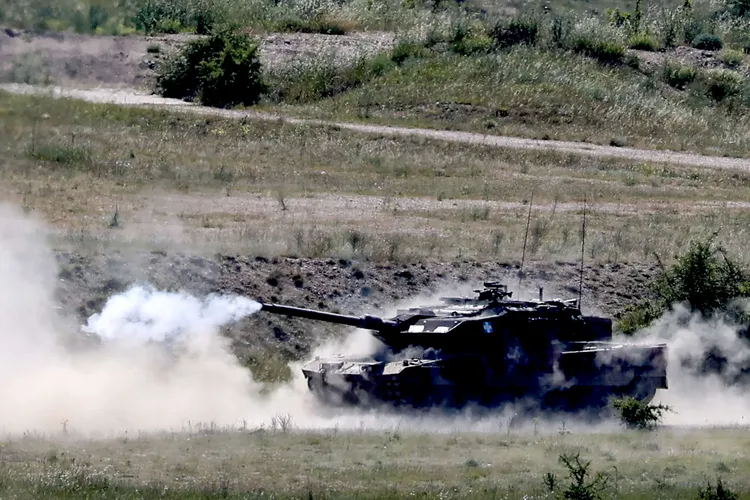
Pansarstyrka.
Tyskland planerar att skaffa tusen nya stridsvagnar av typen Leopard 2 för nya Nato-brigader, rapporterar Bloomberg. På bilden en grekisk Leopard 2A6-vagn i en militärövning i Nordmakedonien i maj 2025. Sju Nato-länders trupper deltog i övningen.
BILD: epa12146911
Idag 14:55
Uppdaterad idag 14:57

Tyskland överväger att köpa upp till 2 500 pansrade stridsfordon och tusen stridsvagnar, rapporterar nyhetsbyrån Bloomberg.
Projektets värde skulle kunna uppgå till upp till 25 miljarder euro, även om det slutliga priset också kan sjunka när förhandlingarna fortskrider.
Med den nya utrustningen skulle nya brigader skapas för Nato för att stärka avskräckningen. Nato har bett Tyskland om upp till sju brigader under de kommande tio åren. En brigads storlek är cirka 3 000–5 000 soldater.
Kommersiellt samarbete
Alavus
Företagare berättar: Därför lönar det sig att verka i Alavus
De stridsvagnar som ska anskaffas skulle vara av modellen Leopard 2 och pansarfordonen av modellen GTK Boxer. För tillverkningen av stridsvagnarna skulle försvarsföretagen Rheinmetall och KNDS gemensamt ansvara.
KNDS är ett tysk-franskt företag, Rheinmetall ett tyskt.
För tillverkningen av pansarfordonen skulle i sin tur Artec, som ägs gemensamt av KNDS och Rheinmetall, ansvara.
Beställningarna skulle vara klara under de närmaste månaderna, och lagstiftarens godkännande av affären förväntas i slutet av året. Tysklands försvarsministerium kommenterade inte saken för Bloomberg.
Vid Natos toppmöte i juni lovade Tyskland dock att öka antalet brigader som en del av att öka försvarsutgifterna. Tidigare har Tysklands förbundskansler Friedrich Merz sagt att han vill att den tyska armén ska vara Europas starkaste armé när det gäller konventionella vapen.
6 gillningar
När kommer detta att återgå till normala nivåer?
Pe100 “maskinverkstaden”. Även om försvarsboomen skulle fortsätta i 10 år, kan det fortfarande vara ett bra köp till dessa priser.. jag tvivlar lite. Branschen är väl redan så pass konkurrensutsatt att det inte finns utrymme att öka marginalerna.
Eller finns det några tjurar som inte håller med?
3 gillningar
I artikeln nedan berättas bland annat om hur Rheinmetall öppnade en jättefabrik i norra Tyskland, som kommer att bli Europas största ammunitionsfabrik.
VD Armin Papperger sade att Europa skyndsamt måste komma ikapp Rysslands produktionsnivåer, eftersom Ryssland tillverkar upp till 5 miljoner artillerigranater per år, medan Europa bara tillverkar cirka 2 miljoner.
NATO-ledaren Mark Rutte berömde den snabba åtgärden och efterlyste fler liknande projekt även inom stridsvagnar och luftvärn.
4 gillningar
Inderes start av bevakning av SAAB fick mig att återigen fundera på Rheinmetall, som på något sätt sammanfattar den europeiska försvarssektorns renässans. Faktum är att före kriget i Ukraina fanns det förmodligen inte ens Europa-specifika försvars-ETF:er, medan flera har dykt upp på senare tid.
Rheinmetalls marknadsvärde är nu 90 miljarder euro, omsättningen är cirka tio miljarder. Alltså P/S 9x.
Orderboken är cirka 60 miljarder och den växte med +30 % årstakt under Q2’25.
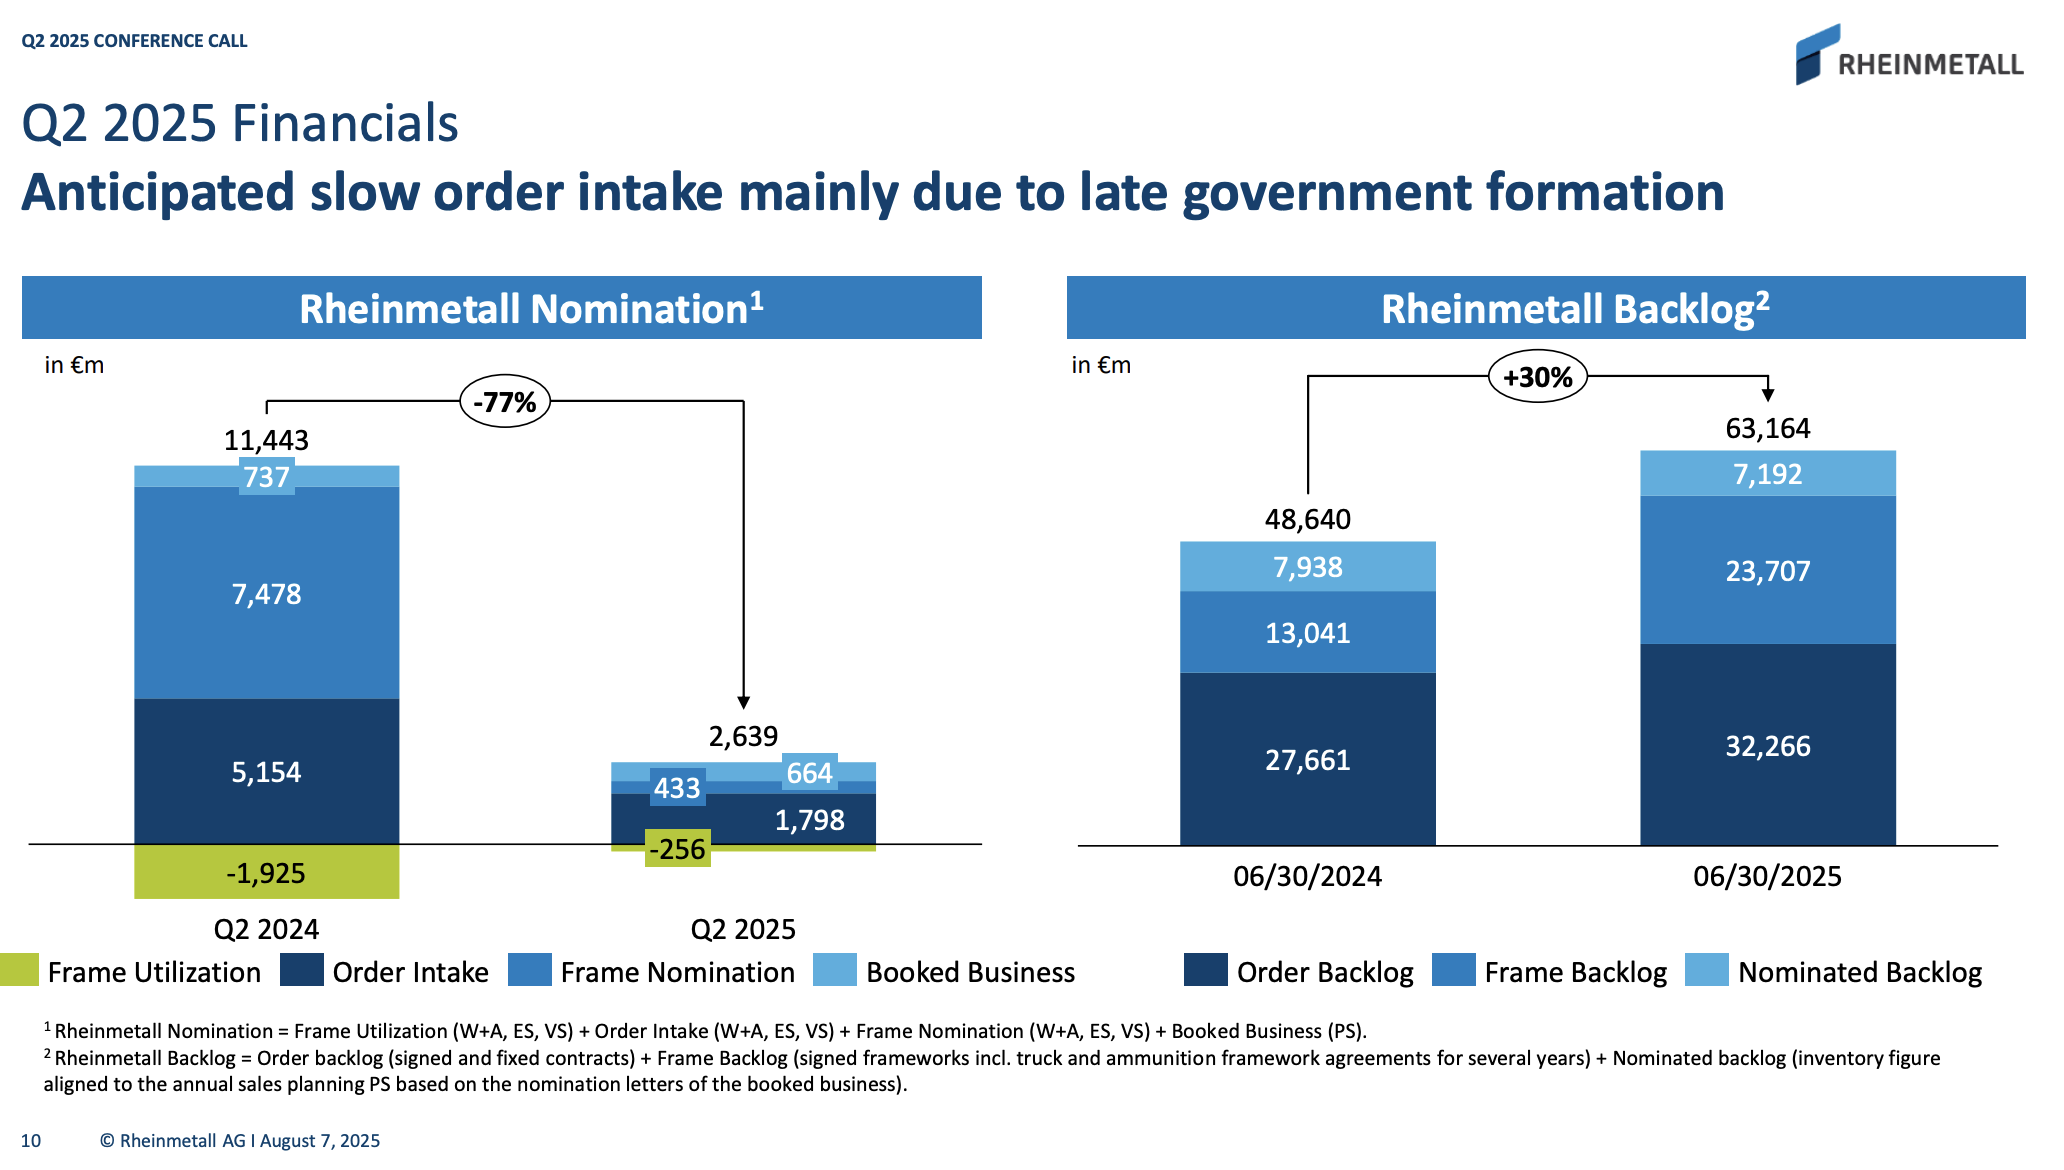
Som alla vet, prissätts aktien utifrån Europas nya nivå av försvarsinvesteringar eftersom Rheinmetall, som tillverkar ett flertal vapensystem, är en säker vinnare när det behövs ammunition, pansarfordon med mera.
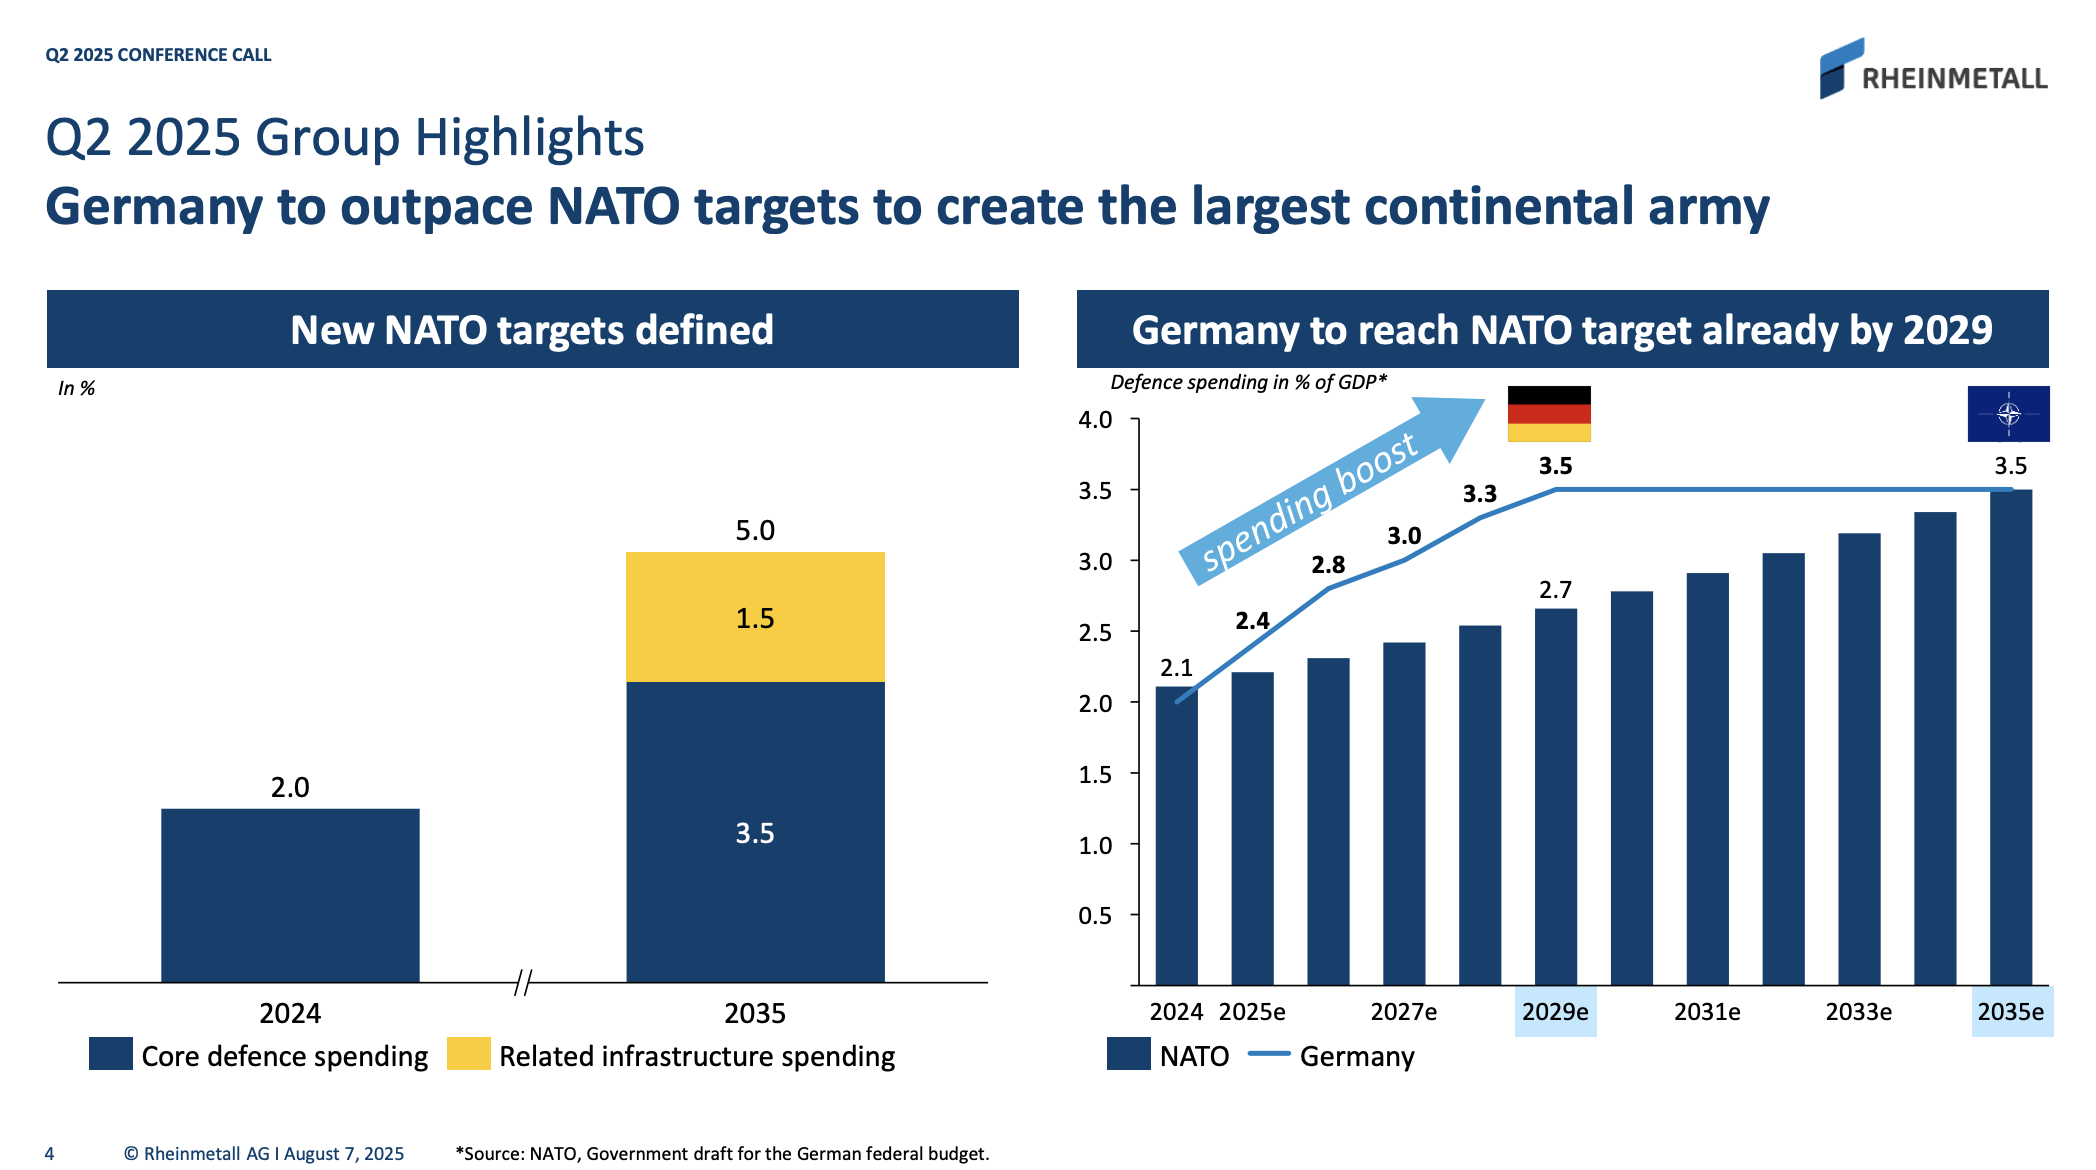
Om vi antar att Rheinmetall i ett moget skede skulle handlas till P/E 15x, beräknat med VEHI-metoden, borde vinstnivån nu vara 6 miljarder. Om bolaget kan uppnå en nettomarginal på 10 %, borde omsättningen alltså svälla till 60 miljarder euro (6x nuvarande).
Bolagets bästa marginaler (>20 %) kommer dock från ammunitions produktionen, varav åtminstone en del såvitt jag förstår går till Ukraina. Övrig verksamhet har en typisk “10 %” rörelsemarginal för försvarsmaterieltillverkare. Just nu finns det fortfarande flaskhalsar i ammunitions produktionen i Europa, men när lagren är fulla någon gång på 2030-talet, vad är då den normala ordernivån? Och lönsamhetsnivån? Offentliga finanser är ansträngda, varför betala så mycket att Rheinmetall alltid får 20 % marginaler på sin ammunition? Kriget i Ukraina kommer knappast att ta slut under de närmaste åren. Krig börjar oväntat, varar oftast mycket längre än förväntat men tar sedan också slut oväntat. Även om Europa måste ha kapacitet att tillverka mer ammunition än Ryssland, finns det en maximal lagernivå.
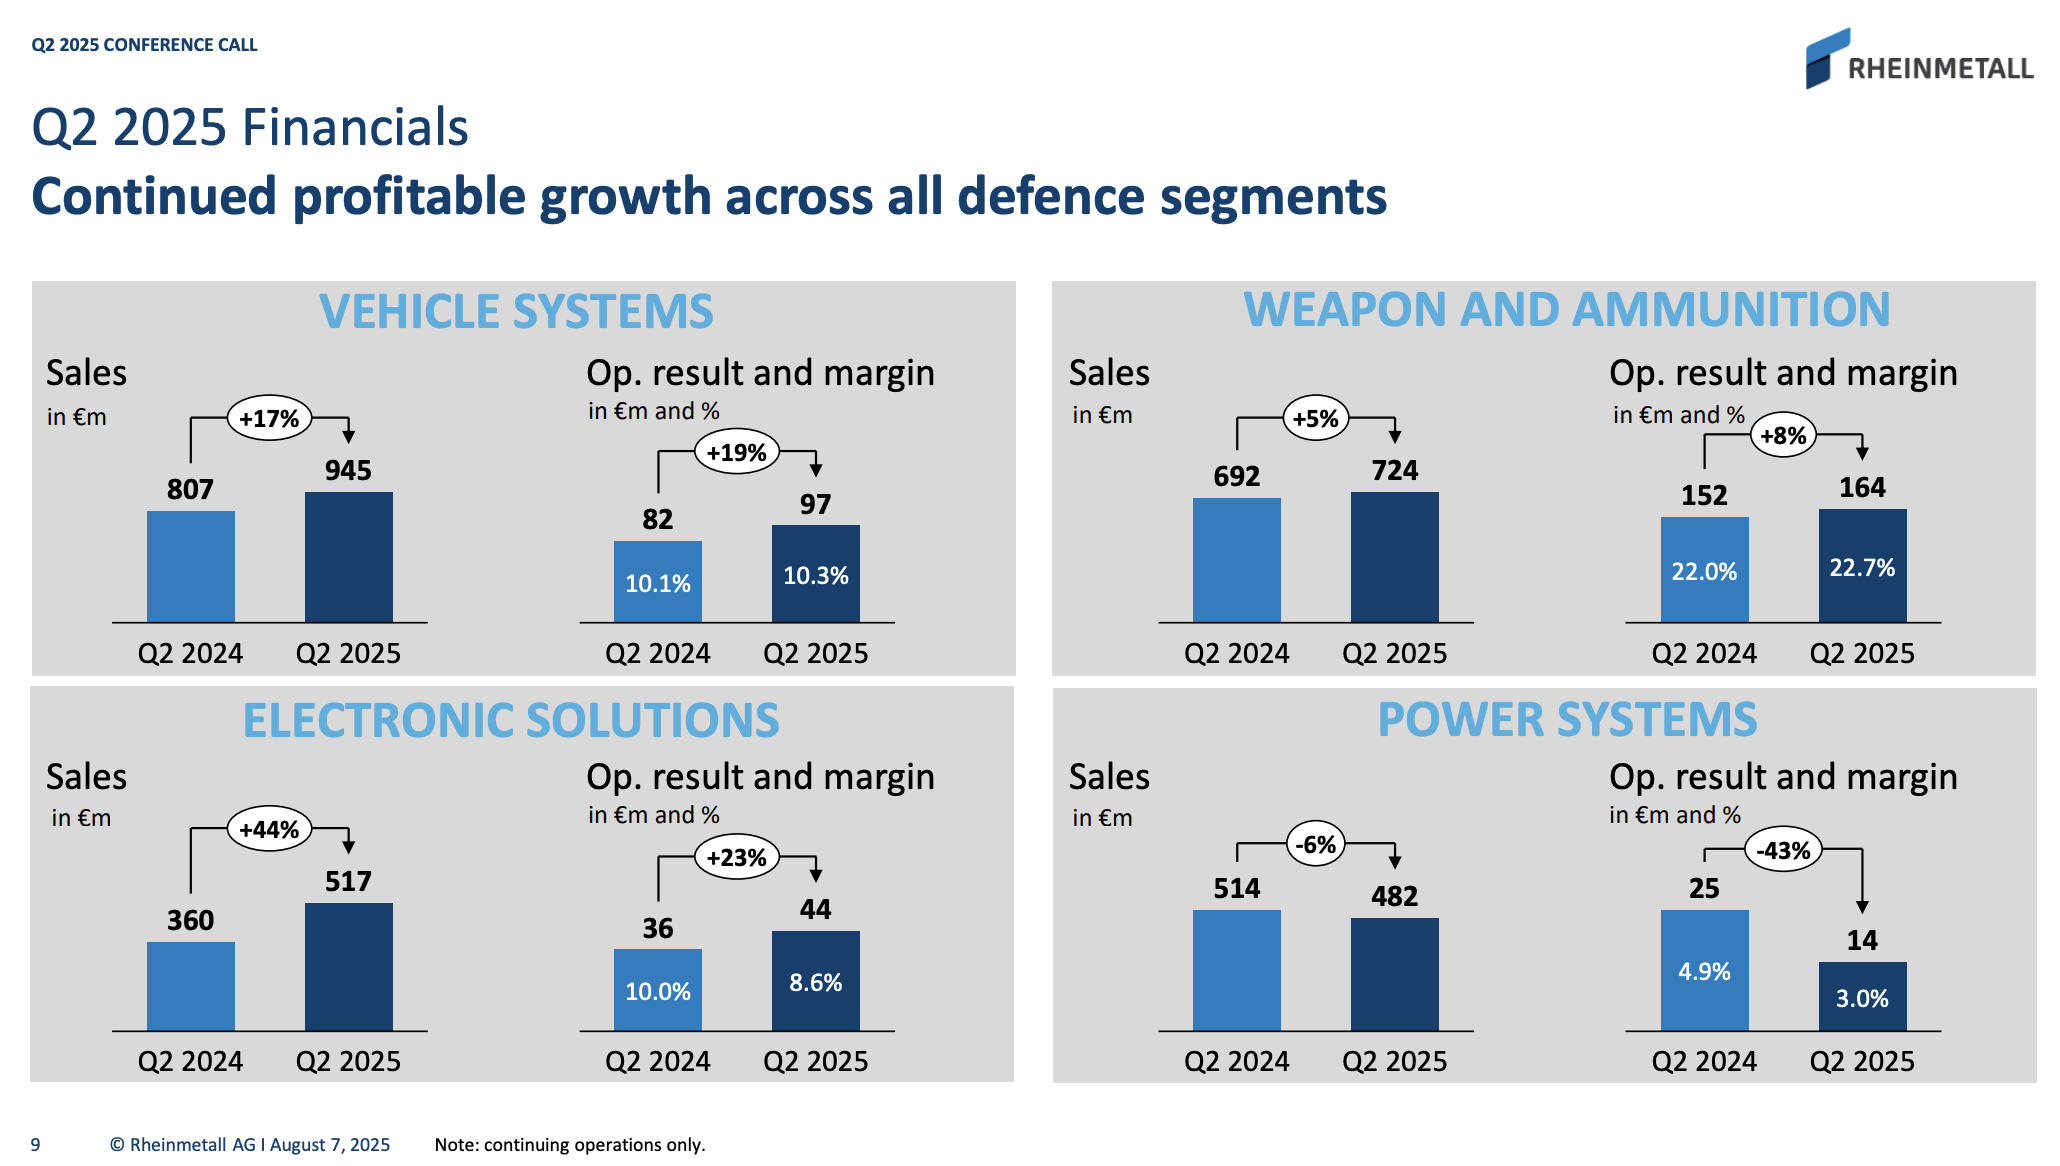
Med denna enkla reflektion verkar Rheinmetall alltså vara en något dyr aktie. Å andra sidan, om man tror att kriget i Ukraina kommer att eskalera till en het NATO vs. Ryssland-konflikt under de närmaste åren, eller att Ukraina plötsligt faller och Ryssland omedelbart fortsätter till Polen och Baltikum, kan man säga att efterfrågan på Rheinmetalls produkter kommer att förbli hög.
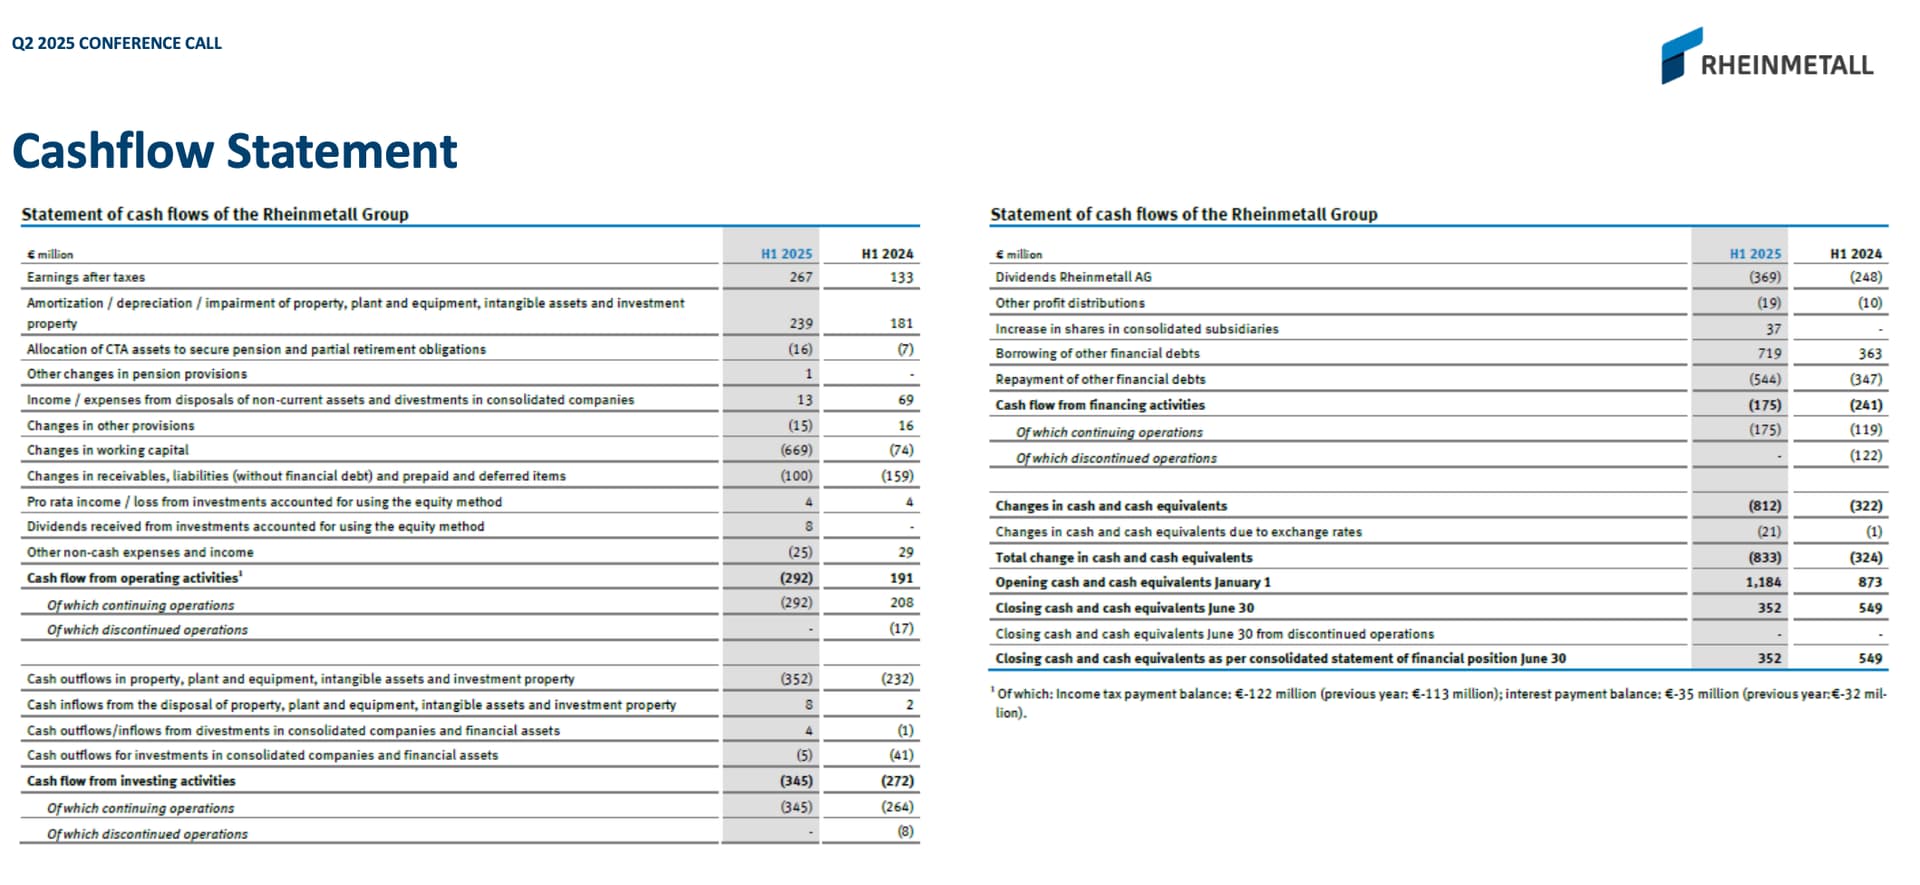
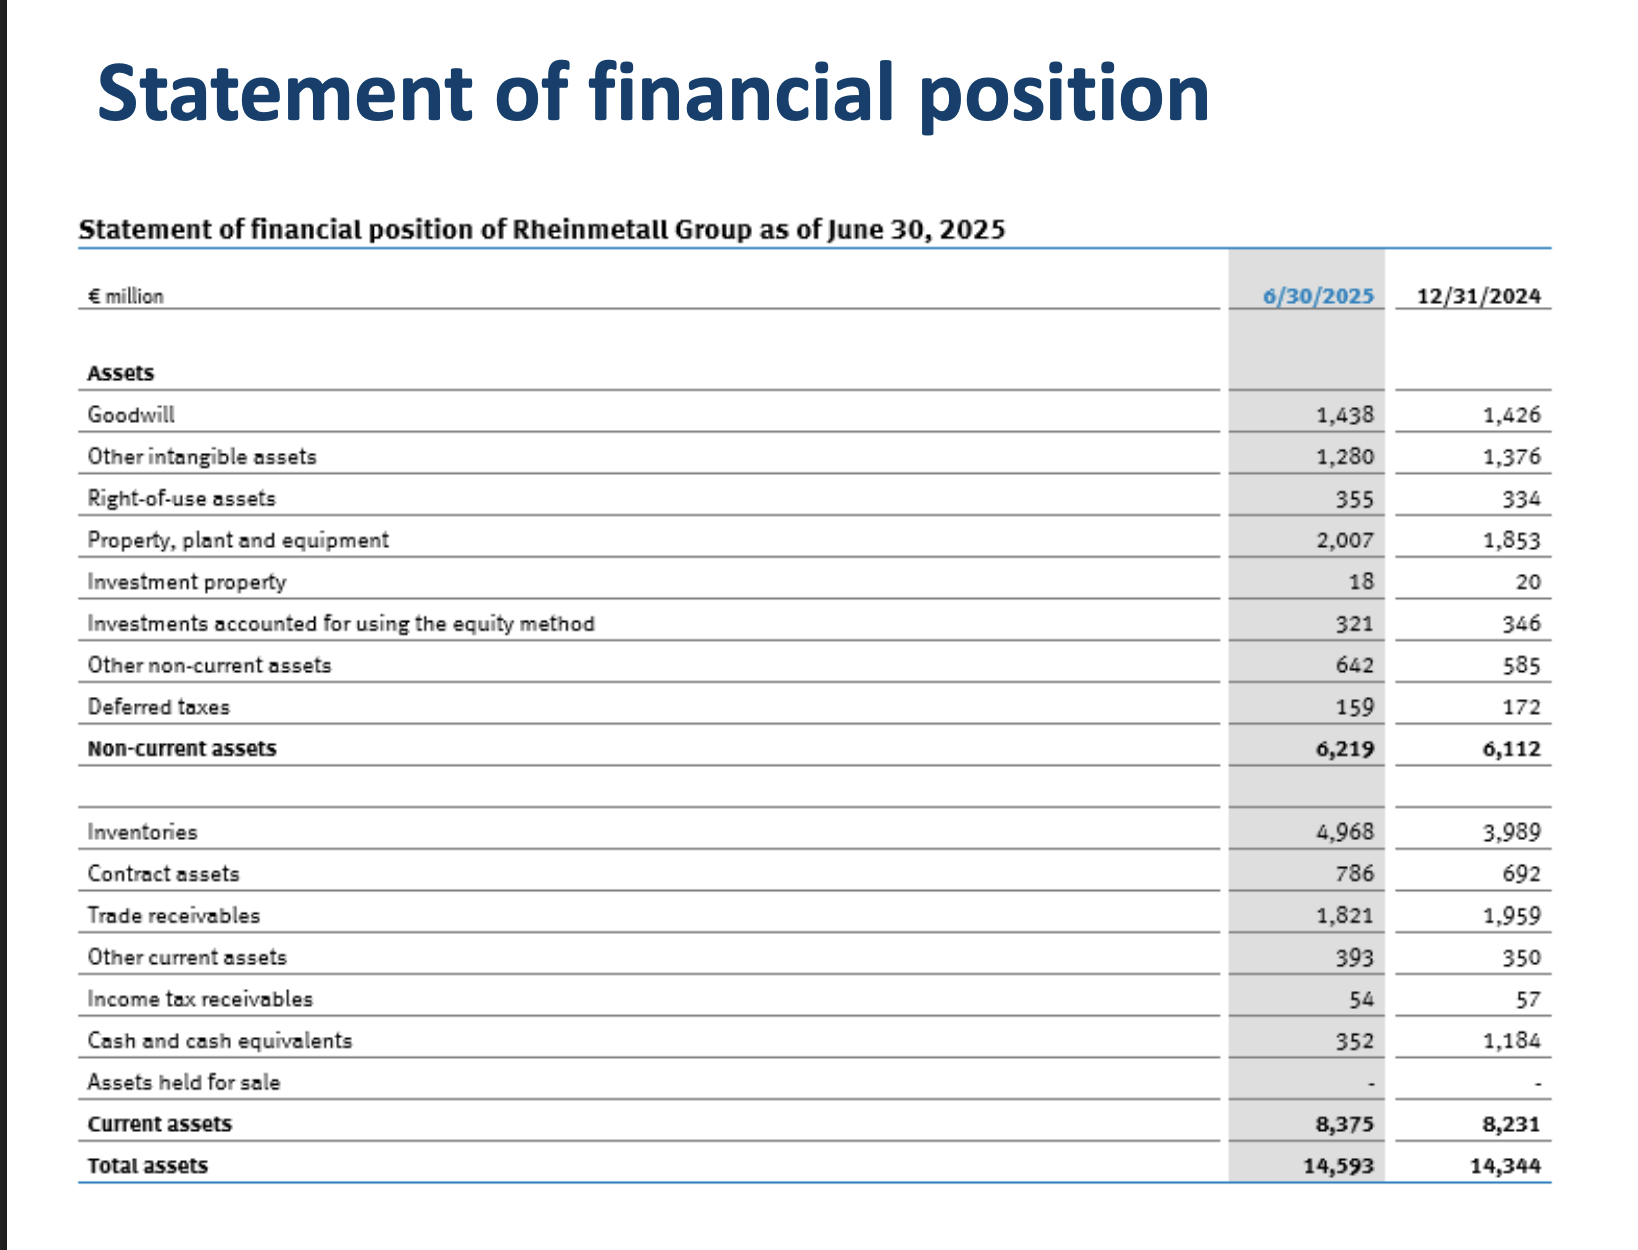
Obs. Rheinmetall är inte heller något kapitallätt mjukvaruföretag, vars verksamhet bara skalas snyggt med tillväxten utan investeringar. Bolagets investeringar ökade med över +50 % under H1’25 jämfört med H1’24 och det fria kassaflödet är rejält negativt.
19 gillningar
Tack till Verner.
Tydligen tror man någonstans att Rheinmetalls resultatökning är hållbar. Med en nypa salt bör man enligt min mening se på den där målkursen på 2 200 €, oavsett om kriget i Europa fortsätter eller inte..
1 gillning
Fortsättning på denna diskussion om Rheinmetall…
Bloomberg hade en artikel om företagets förmåga att uppnå och bibehålla rörelsemarginaler på +20 %.
Företagets omsättningsmål på 50 miljarder euro till 2030 är förmodligen inte omöjligt, men då skulle företaget göra 10 miljarder i rörelseresultat.
Den mest lönsamma divisionen är ammunitionsproduktion, där företaget hanterar hela värdekedjan själv och robotar utför arbetet automatiskt: rörelsemarginalen är hela 30 % i denna division!
Accepterar politiker sådana marginaler? Företaget producerar trots allt varor för den offentliga sektorn, med skattebetalarnas pengar.
För det andra, om och när freden kommer till Ukraina, kommer man med stora produktionsvolymer någon gång att nå en situation där lagren är tillfredsställande stora. Vad är den “normala” efterfrågan på ammunition?
Företaget investerar också i den marina sektorn, där marginalerna historiskt sett har varit svaga.
Generellt sett ligger marginalerna för företag inom vapenindustrin snarare på 10 % än 20 %.
Konkurrenterna investerar också i produktion i jakten på de höga vinsterna.
Även om aktien har fallit på sistone ser den fortfarande inte billig ut.

Marknadsvärdet är fortfarande 70 miljarder euro. EV/S 2025e 5,5x.
9 gillningar
Även om aktiekursen har sjunkit med 18% på 6 månader, är dess P/E-tal fortfarande långt över 100. Det sannolika slutet på kriget i Ukraina leder till en ny situation där detta företag övergår till riskfall. Hur världen såg ut våren 2025 kommer inte nödvändigtvis att leda till en stor upprustningsspiral i ett skuldsatt, åldrande Europa som skulle fortsätta fram till 2030-talet.
EU producerar endast 7
5 gillningar
Om man tittar på P/E-talen 26E och 27E (36.4x och 24.5x), är inte heller de omöjliga. Ganska normala för ett snabbt växande företag.
Sedan om den möjliga freden, själv ser jag att om fred kommer, kommer det sannolikt att vara en dålig affär för Ukraina och Europa. Det betyder att Ryssland kommer att beväpna sig och återuppbygga sina styrkor, och tyvärr hota de baltiska länderna, Polen eller de nordiska länderna. Då befinner vi oss i en situation där upprustningen kommer att accelerera. Så länge det är krig i Ukraina är Europa “säkert”; det är mycket osannolikt att Ryssland skulle attackera nu, eftersom de är svaga.

6 gillningar