Revenios utveckling som helhet är enligt mig ganska intressant. Tidigare sågs Revenio som en så säker kassaflödesmaskin och antagligen ett av Helsingforsbörsens bästa bolag med stor potential. Nu har detta företagsförvärv i investerarnas ögon i princip helt vattnat ur Revenios “defensivitet” (i brist på ett bättre ord), och investerarna ser mycket (alltså verkligen mycket, enligt min tolkning) risker i den här aktien. I praktiken väcks en misstanke hos mig om att antingen är den nuvarande kursnivån ett av de bästa köptillfällena på länge, eller så kommer Revenios rykte att helt urvattnas om det här förvärvet går åt skogen. Nu gäller det väl mest att bedöma framgången i integrationen och dess risker (eller hur?)
31 gillningar
Revenios resultat har ju sjunkit under 2023, 2024 och 2025. Visst har det funnits motvind från dollarn och liknande, men statusen som stjärnaktie har välförtjänt begravts. Värderingsmultiplarna har smält och den förtjänade värderingen syns på kursgrafen.
19 gillningar
I min mening kan man i Revenios fall fråga sig om ens den högsta ledningen tror på det där företagsförvärvet när de inte köper aktier.
Jag hoppas att affären var en bra sak.
11 gillningar
Kul att se så hög aktivitet i den här tråden! Det känns som en lämplig plats att nämna att, med Revenio redo att släppa sin Q2-rapport nästa vecka, är intresset bland privata investerare på Pinpoint Estimates högt och fortsätter att växa.
Investerare har redan delat sina prognoser och förväntar sig en stabil försäljningstillväxt men något svagare lönsamhet jämfört med samma kvartal förra året.
Vad tror ni — kommer Revenio att leverera i linje med förväntningarna, eller överraska marknaden?
Skicka in din egen uppskattning och jämför din prognos med konsensus via Pinpoint-funktionen på Inderes här: Revenio Group - Investerarkonsensus - Inderes
10 gillningar
Så där förändras berättelserna.
Nu för tiden tror man ganska starkt på effektiva marknader och varenda liten sak är “priced in”.
Benjamin Graham berättade en gång i tiden historien om Mr. Market, som ibland är beredd att betala hur mycket som helst för aktie X och på samma sätt, när han är på rätt humör, är beredd att sälja aktie Y till ett löjligt billigt pris.
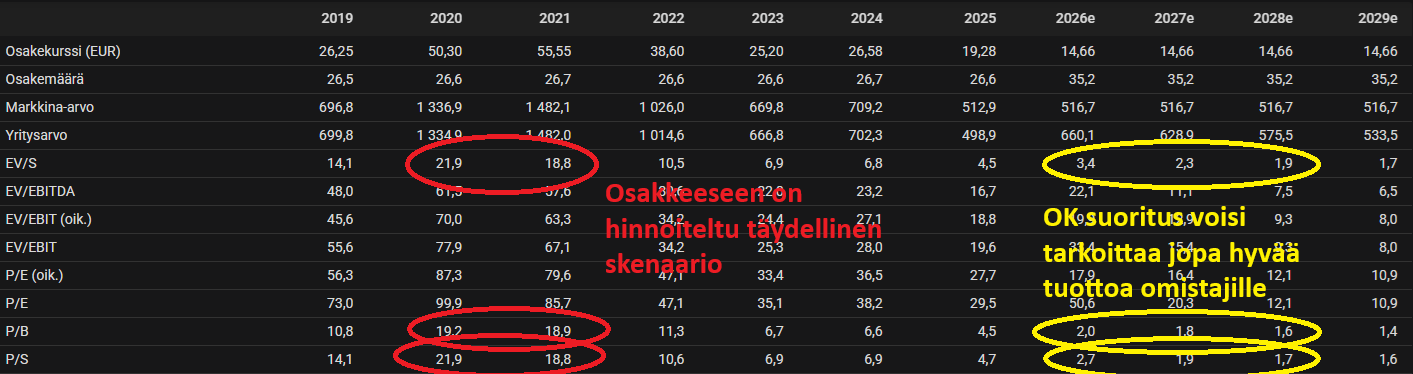
Revenio ser ut som ett mycket klassiskt exempel på detta: tidigare var man säker på att denna aktie skulle gå till månen och fem år senare har man kastat yxan i sjön och konstaterat att det här blir inget.
När det gäller Revenio behöver man inte karikera eller förutspå särskilt mycket, det räcker med att titta på siffrorna.
Är detta bolag ett “screaming buy” till ett börsvärde på över 500 miljoner euro?

Är detta ett “kvalitetsbolag” som man bör betala väldigt höga multiplar för?
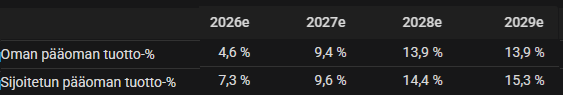
De som följer Revenio märker nog att detta är ganska spetsiga exempel.
Men i det långa loppet sammanfattas investeringscaset i detta:
36 gillningar
En liten höjning av riktkursen från Kauppalehtis snabbnyheter: Danske Bank höjer Revenios riktkurs till 20,00 euro från 19,00 euro och upprepar köprekommendationen.
20 gillningar
Jag är nog med den här lappen för 1:a gången i en situation där jag tvingas/får ta emot teckningsrätter i samband med en nyemission? Berätta för en novis hur det här går till. Alltså om jag äger för 10 000 €, hur mycket pengar ungefär behöver jag om jag löser in aktierna? Hur säljs teckningsrätterna och har de något betydande värde? Och vad tänker rävarna göra? Själv irriterar jag mig på att Revenio redan nu är i ganska kraftig övervikt, d.v.s. ca 25 % av de direktägda aktierna, å andra sidan utgör aktierna bara ca 30 %. Det här är en sällsynt aktie för mig på så sätt att tajmingen för tillfället verkar ha suttit klockrent och den har avkastat ganska bra på ett par månader
2 gillningar
Genom företrädesemissionen är det meningen att samla in 80 miljoner från aktieägarna, och det finns för närvarande cirka 26,7 miljoner aktier. Det behövs alltså ca 3 euro i nytt kapital per aktie. Med en investering på 10 000 € till gällande kurs har du ca 667 aktier, det vill säga att du skulle behöva satsa ungefär 2 000 € i emissionen.
10 gillningar
De riktade nyemissionerna kopplade till affären har ju redan genomförts och de har ökat antalet aktier till ca 29,2 miljoner. I så fall skulle det vara ca 2,75 euro per aktie. Det är alltså något mindre, men storleksordningen förändras ju inte av den justeringen.
10 gillningar
Här är en bolagsanalys inför rapporten av Juha, i samband med att Revenio rapporterar sitt Q2-resultat tisdagen den 8.9. 
Vi upprepar Revenios köprekommendation med en riktkurs på 20,0 euro. Revenio publicerar sin kvartalsrapport tisdagen den 8.9, vilken även inkluderar ett månadsbidrag från Visionix-förvärvet. Vi söker i rapporten särskilt synlighet för den nya helheten: Visionix nuvarande resultatstatus, de första stegen i integrationen, åtgärderna för resten av året samt tidtabellen för den kommande företrädesemissionen. Vi anser att det är särskilt väsentligt att klargöra den operativa resultatstatusen och utsikten mitt i en stor process. Konkretisering för detta ges sannolikt av en ny prognos för helheten.
12 gillningar
Vad är grejen när det var så stor omsättning i gårdagens slutauktion och det är kraftig uppgång idag? Har det varit någon blockaffär?
4 gillningar
I börsens täten låg på morgonen hälsoteknologibolaget Revenio, vars aktie studsade upp med 8,6 procent när börsen öppnade.
DNB Carnegie höjde sent i går kväll Revenios riktkurs från 15 euro till 21,60 euro.
29 gillningar
Det här verkar ju gå helt enligt min regelbok  , det är väl också en smärre lättnad för dig, @Juha_Kinnunen , att marknaden äntligen börjar tro på Revenio och att köprekommendationen med ett prismål på 20 euro inte bara är ord i tomma intet, eller hur kändes det när kursen dök under 12 euro !? Det pågår för övrigt visst också en “short squeeze”.
14 gillningar
Ser bra ut för din spelbok. Nu gäller det bara för bolaget att leverera. Om siffrorna och framtidsutsikterna är i linje med vad jag antar, så är jag inte orolig för synsättet.
När jag har berättat om det här caset för investerare i ganska stor utsträckning under de senaste månaderna, har många konstaterat att det här vore bra, men inte än – vi väntar och i nyemissionen (merkkarissa) får man det ju ändå. Så är det förstås, men om en stor del av de potentiella investerarna tänker så, kommer säljarna att ta slut vid någon punkt och köparna få bråttom. Det kanske var det som hände nu.
Nå, vi får titta på det i lugn och ro. Nästa vecka är vi klokare.
34 gillningar
Forskning om hemmätningar i branschens ledande tidskrift.\n\npubmed.ncbi.nlm.nih.gov HOME-enkätstudie till ögonläkare och patienter, med 157 ögonläkare, varav 59 % använde hemmätning. Informationen som erhölls på detta sätt påverkade 85 % av fallen och ökade behandlingssäkerheten. 72 % av patienterna upplevde hemmätning som enkel.\n\n**“Conclusions:** HT was generally valued by physicians and patients, increasing physician confidence and positively influencing patient well-being. Broader integration remains limited by patient financial barriers and physician skepticism about device reliability and patient proficiency. Further research on outcomes of HT use versus nonuse may help address these limitations.”
16 gillningar
En skarp analys och synpunkt från Sijoitustiedon Almanakka.
Marknaden var av samma åsikt och slog fast att det var 22 → 14 €, men en liten återhämtning (rebound) har bjudits på i samband med resultatrörelsen och CMD (Capital Markets Day). Det kan bli en svängig åktur när det här börjar benas ut.
Sammanfattning:
På synprövningstavlan har vi nått den rad där man måste börja gissa vad nästa figurer föreställer.
31 gillningar
Den länge och med spänning emotsedda halvårsrapporten var en besvikelse vad gäller analytikernas förväntningar, även om omsättningen överträffade konsensus, eftersom andra än @Juha_Kinnunen inte hade lagt till Visionix-omsättningen i paketet ännu: Revenio Group Oyj: Puolivuosikatsaus 1.1.-30.6.2026 | Kauppalehti
April–juni 2026
- Omsättningen uppgick till 39,3 (26,5) miljoner euro, en ökning med 48,1 %. Visionix inkluderas i koncernsiffrorna från och med början av juni.
- Renodlat för valutakursernas effekter växte omsättningen med 50,7 % under april–juni
- Rörelseresultatet uppgick till 2,4 (6,1) miljoner euro, vilket utgör 6,1 % av omsättningen, en minskning med 60,9 %. Rörelseresultatet påverkades av engångskostnader till följd av företagsförvärvet på sammanlagt cirka 3,4 miljoner euro.
- Det justerade rörelseresultatet uppgick till 5,8 (6,6) miljoner euro, vilket utgör 14,6 % av omsättningen, en minskning med 12,3 %
- EBITDA (resultat före räntor, skatter, avskrivningar och nedskrivningar) uppgick till 4,3 (7,2) miljoner euro, vilket utgör 10,9 % av omsättningen, en minskning med 40,9 %
- Kassaflödet från den löpande verksamheten var -2,4 (6,7) miljoner euro
- Resultatet per aktie var 0,020 (0,116) euro
- Integrationen av Visionix har efter att affären genomförts fortskridit enligt planerna. I centrum för integrationsarbetet har stått att säkra affärsverksamhetens kontinuitet och kundrelationer samt att bygga upp en gemensam organisation, verksamhetsmodeller och kultur.
- Revenio ordnar en kapitalmarknadsdag den 15 september 2026, i samband med vilken Revenios uppdaterade strategi presenteras
Januari–juni 2026
- Omsättningen uppgick till 66,6 (52,6) miljoner euro, en ökning med 26,6 %
- Den valutajusterade omsättningsökningen var 28,8 %
- Rörelseresultatet uppgick till 4,8 (12,7) miljoner euro, vilket utgör 7,2 % av omsättningen, en minskning med 62,4 %. Rörelseresultatet påverkades av engångskostnader till följd av företagsförvärvet på sammanlagt cirka 6,9 miljoner euro.
- Det justerade rörelseresultatet uppgick till 11,7 (13,2) miljoner euro, vilket utgör 17,5 % av omsättningen, en minskning med 11,6 %
- EBITDA uppgick till 7,8 (15,0) miljoner euro, vilket utgör 11,7 % av omsättningen, en minskning med 48,1 %
- Kassaflödet från den löpande verksamheten var -5,8 (11,4) miljoner euro
- Resultatet per aktie var 0,112 (0,273) euro
- Ordinarie bolagsstämma hölls den 12 maj 2026, bolagsstämman beslutade att ingen utdelning betalas ut för räkenskapsåret 2025
Finansiell prognos för 2026
Revenios nya finansiella prognos:
Revenio-koncernens valutajusterade omsättning bedömas uppgå till 190–205 miljoner euro, och EBITA exklusive engångsposter bedöms förbli på en tillfredsställande nivå.
Den nedre gränsen för prognosen förutsätter att marknadsefterfrågan fortsätter att vara dämpad samt att kundaktiviteten förblir lägre. Den övre gränsen för prognosen förutsätter en förbättring av marknadsförhållandena i kombination med ett lyckat kommersiellt genomförande.
Revenios tidigare finansiella prognos:
Revenio drog tillbaka sin tidigare finansiella prognos för 2026 till följd av den företagstransaktion som offentliggjordes den 13 april 2026.
17 gillningar
Det här gick ju sannerligen inte så bra när vi missade alla Inderes siffror.
(bild på Robokommentar)
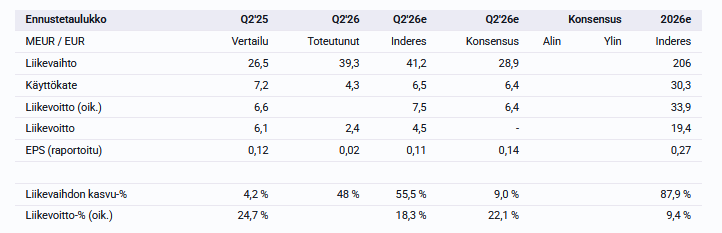
Edit: Vi lägger till även detta som saknas i bilden.
Det justerade rörelseresultatet var 5,8 (6,6) miljoner euro, vilket utgjorde 14,6 % av omsättningen, en minskning med 12,3 %.
Inderes förväntade sig 7,5 miljoner euro och en tillväxt på 13,6 %
38 gillningar
Jodå, det ser ut som en mycket ful resultatmiss om det inte finns några förklarande faktorer bakom huvudraderna. AI:n fångade visserligen upp att engångskostnaderna uppgick till 3,4 miljoner euro jämfört med Inderes förväntade 3,0 miljoner euro. Det vill säga, inte heller här finns en tillräcklig förklaring.
Omsättningen missade alltså förväntningarna, och detsamma gjorde lönsamheten (justerat EBIT-% var 14,6 mot förväntade 18,3) – det vill säga att det läcker i båda ändar nu.
Aktiekursreaktionen ska bli intressant att se efter en stark juli-augusti. Själv väntar jag mig att botten vid @ 11,86 € testas inom kort. Om den inte håller, skulle nästa stopp finnas runt 9,80–9,50 €. 
| Mått (MEUR) | Q2/26 Utfall | Q2/26e Inderes | Avvikelse / Notering |
|---|---|---|---|
| Omsättning | 39,3 | 41,2 | Missade prognosen med -1,9 MEUR (-4,6 %). |
| EBITDA | 4,3 | 6,5 | Missade prognosen med -2,2 MEUR (-33,8 %). |
| Justerat EBIT | 5,8 | 7,5 | Missade prognosen med -1,7 MEUR (-22,7 %). |
| Justerat EBIT-% | 14,6 % | 18,3 % | Lönsamheten pressades klart mer än förväntat (-3,7 percentage points). |
| EBIT (rapporterat) | 2,4 | 4,5 | Missade prognosen med -2,1 MEUR (-46,7 %). |
| Engångskostnader | \~3,4 | \~3,0 | Engångskostnaderna blev något högre än väntat. |
| EPS (EUR) | 0,02 | 0,08 | Klart under prognosen. |
27 gillningar
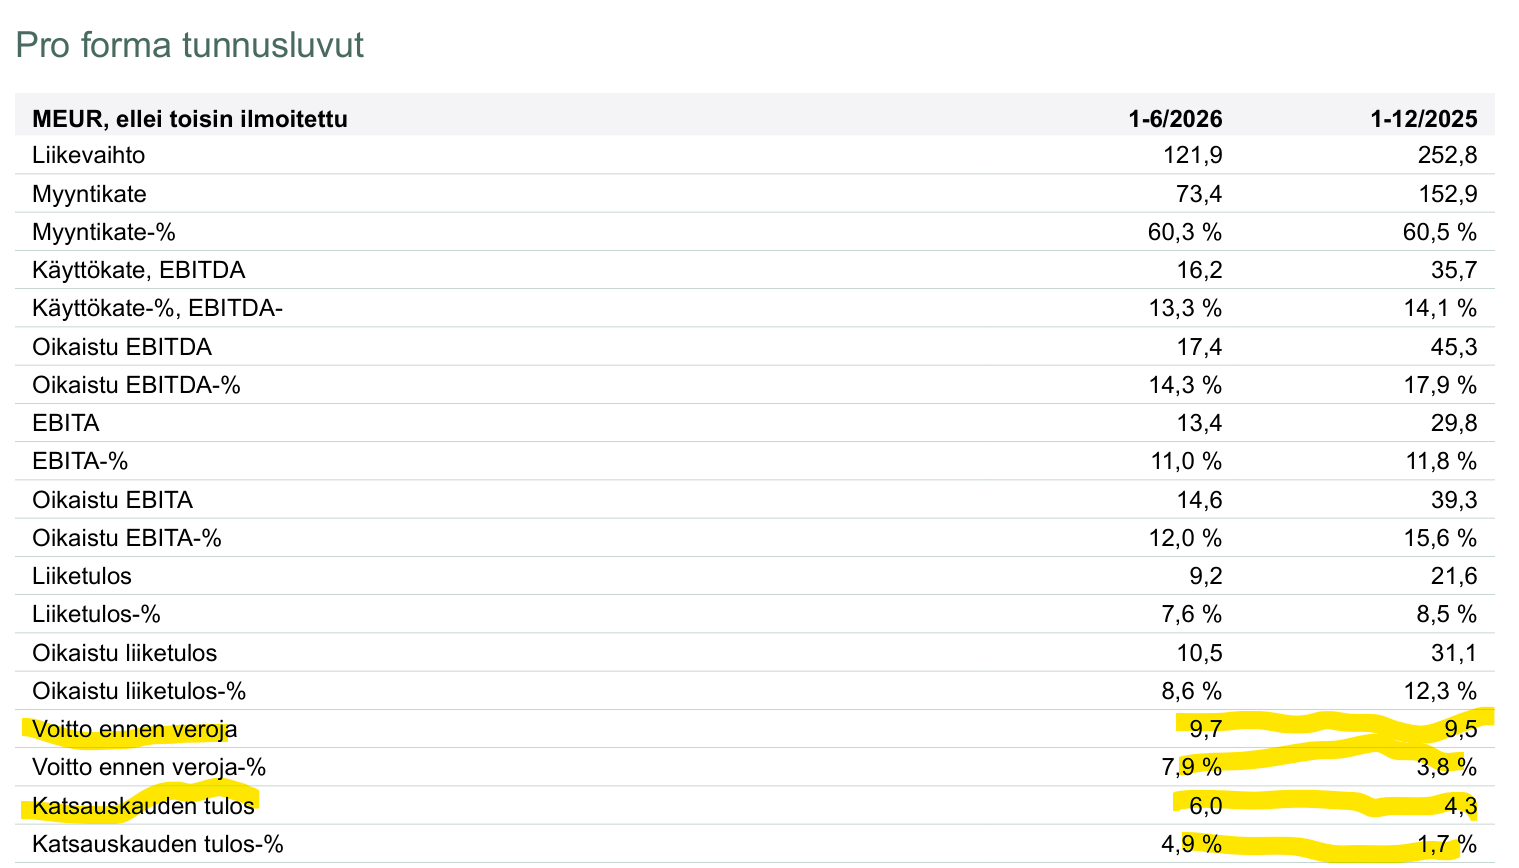
Jag blev lite konfundersam när Pro Forma-resultatet såg så bra ut.
Jag fick en förklaring på saken med hjälp av Claude
Sammanfattning: Den operativa lönsamheten försvagades rejält (justerad EBITA-% 15,6 % → 12,0 %), men “Resultat före skatt” och “Periodens resultat” ser bra ut för H1/2026 främst på grund av att pro forma-metoden har samlat alla engångskostnader för företagsförvärv och en större del av Visionix tunga gamla finansieringskostnad till jämförelseperioden (2025), och inte för att den faktiska lönsamheten i början av 2026 har förbättrats.
6 gillningar