Enento Group
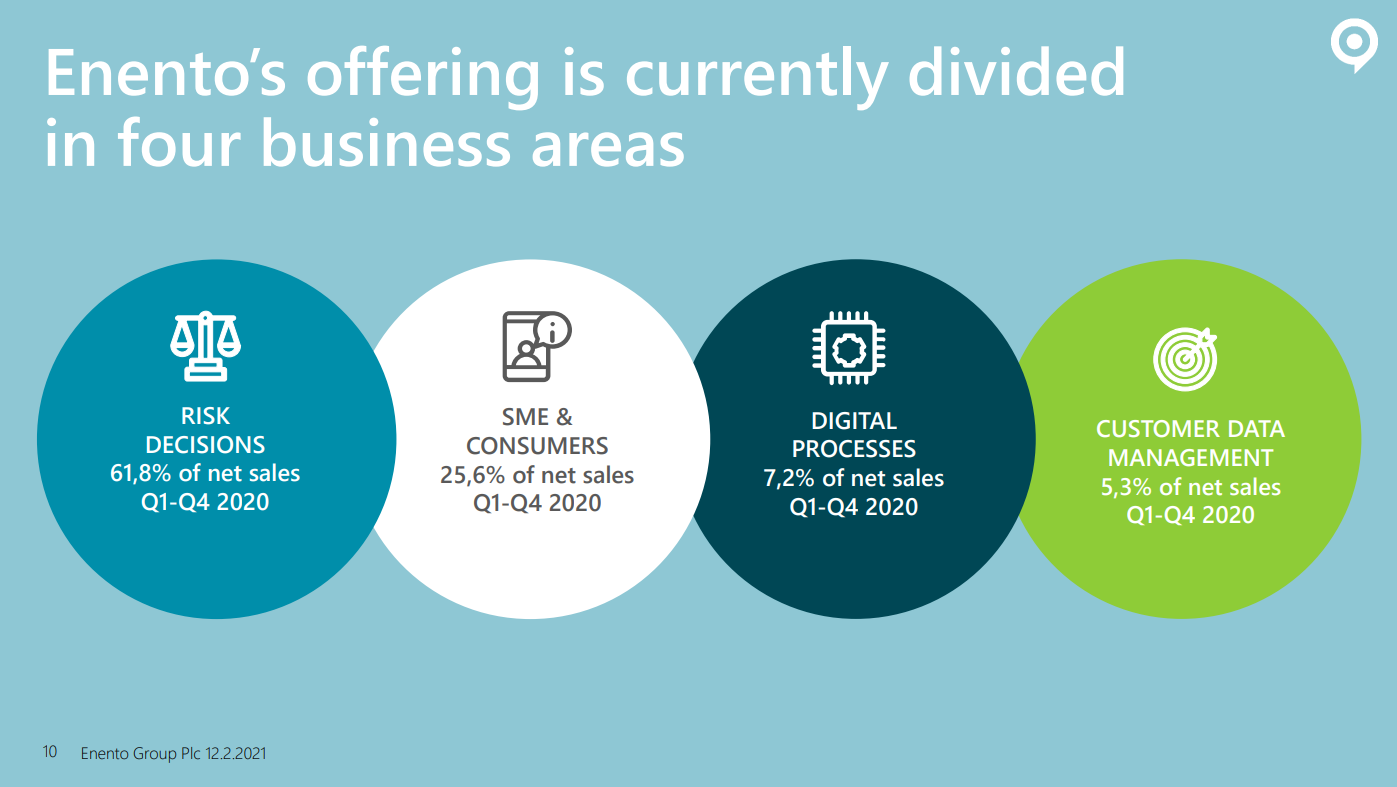
Det är dags att skapa en tråd om Enento Group på forumet, då en sådan saknas. Det handlar om det före detta Asiakastieto Oyj, som 2018 gick samman med svenska UC AB. Finländska konsumenter känner till det tidigare Asiakastieto för dess kreditupplysningstjänster, men bolaget har också en bred verksamhet inom ekonomisk information, prisbedömningar och data i hela Norden. Med en lite optimistisk infallsvinkel kan man få en “bumtsibum”-stämning (härlig framtidstro) här, eftersom företagets kärna är insamling av högkvalitativ och mångsidig data, intelligent statistik och modellering baserad på den, samt förädlade digitala tjänster.
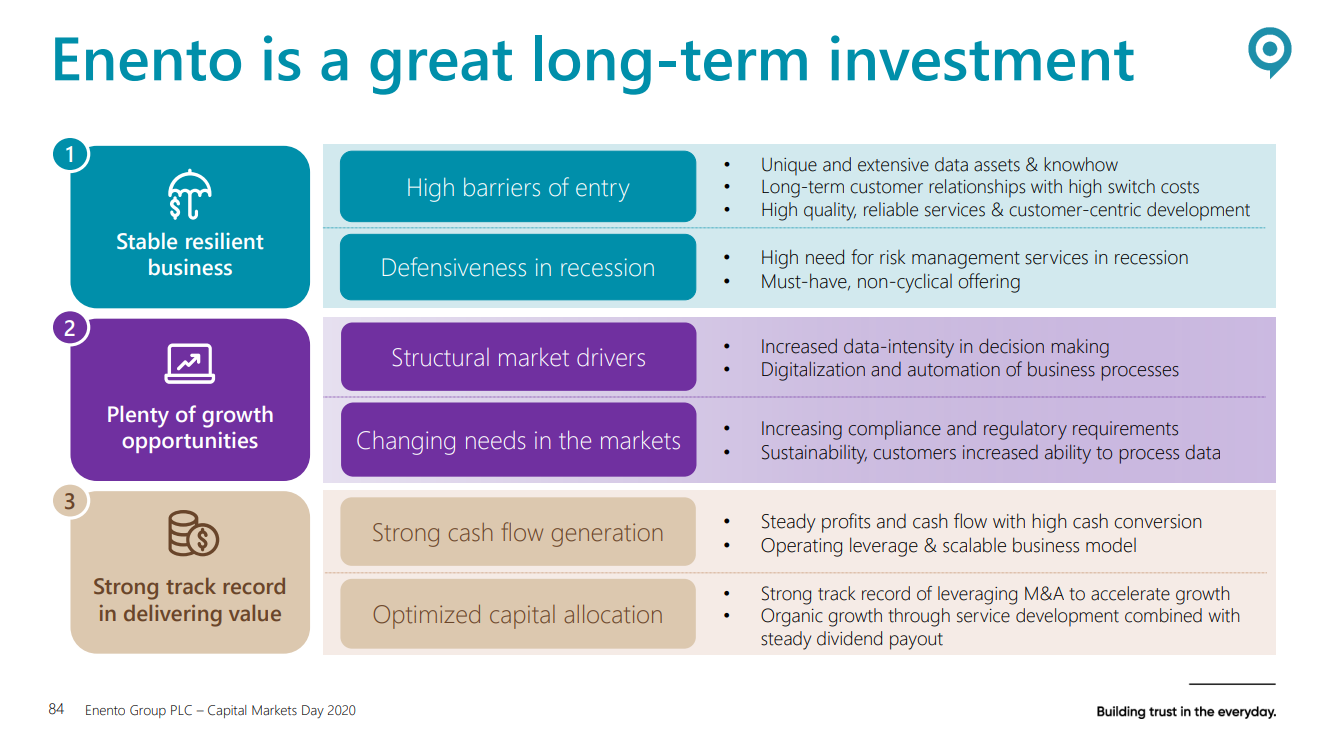
Från bolagets eget presentationsmaterial

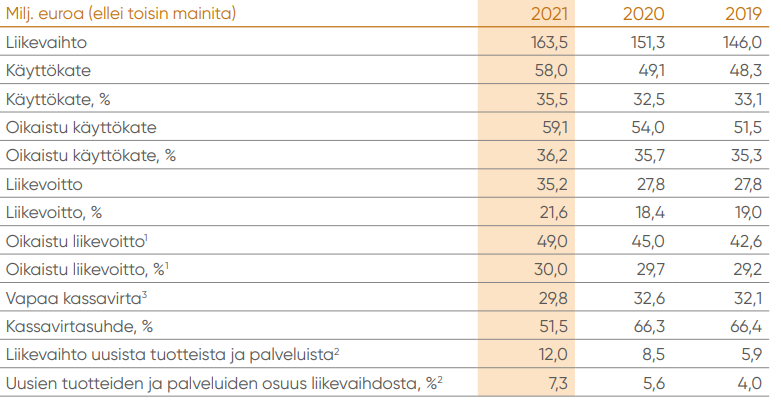
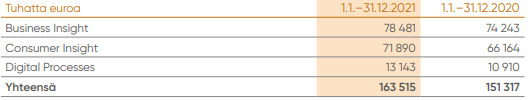
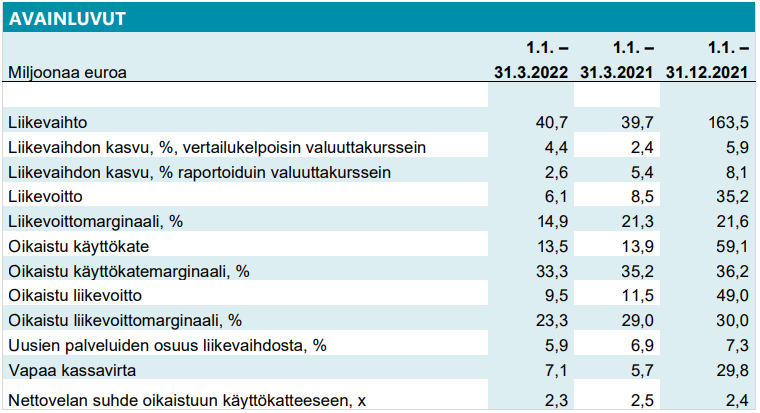
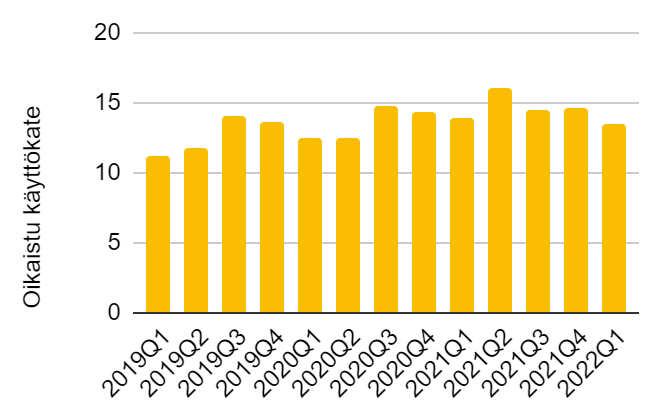
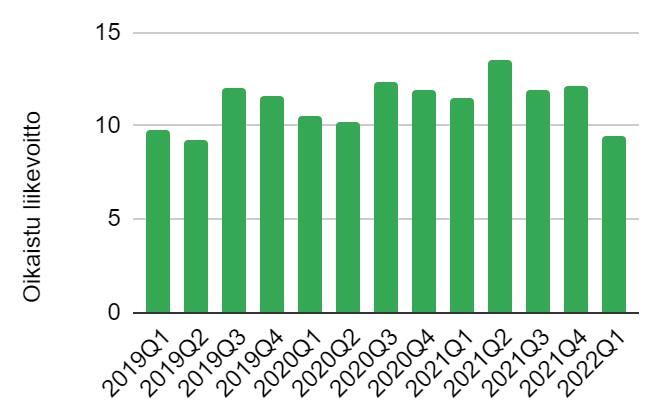
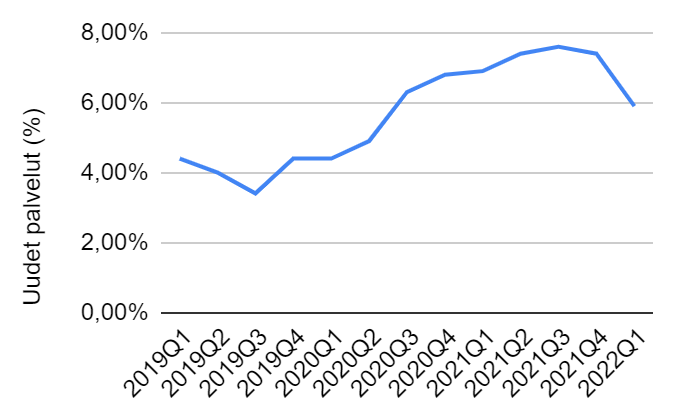
Finansiell information i korthet:
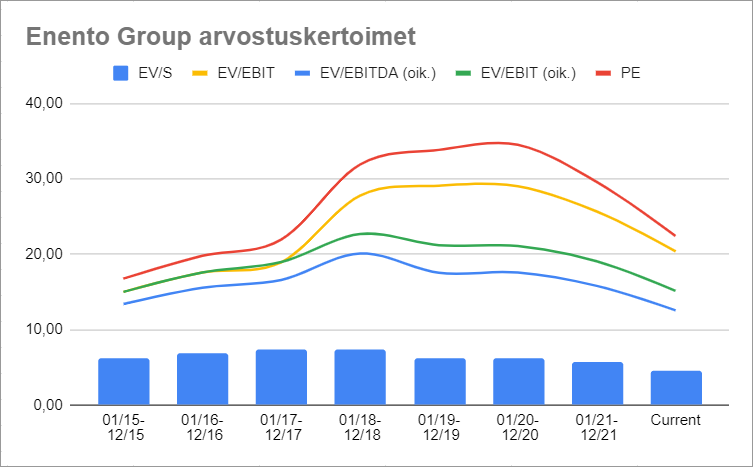
Aktiespecifika nyckeltal:
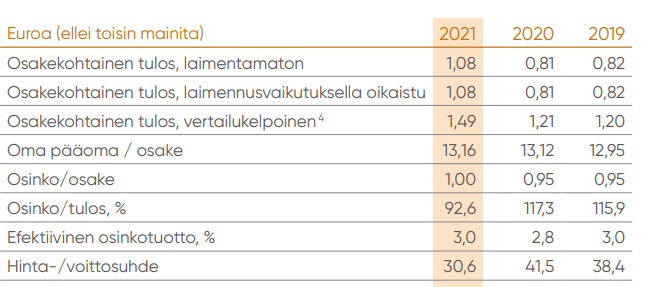
Hur jag själv tolkar siffrorna:
P/E-talet verkar högt, men det är beräknat som 33/1,08 = 30,6 av det rapporterade resultatet på 1,08 €/aktie vid en aktiekurs på 33 € som är högre än den nuvarande. Det aktiespecifika “justerade resultatet” baserat på kassaflöde, som inte inkluderar avskrivningar av övervärden från företagsköp eller deras skatteeffekt, är 1,49 €, och det nuvarande P/E-talet beräknat på detta är 25/1,49 = 16,8. Bolaget har de senaste åren betalat en utdelning på 1 €/aktie, vilket motsvarar 4 % på den nuvarande kursen, och detta har man råd med tack vare ett starkt kassaflöde och en stark balansräkning. Dessutom har bolaget historiskt vuxit med cirka 6 % genom defensiv verksamhet (exklusive 2018) och siktar på en tillväxt på 5–10 %. Denna tillväxt bör också komma från nya affärsområden, vilka bolaget rapporterar separat. Den justerade rörelsemarginalen (%) är cirka 30 %, och kassaflödeskvoten av detta är 51–66 %, vilket torde vittna om någon form av vallgrav (moat) i kärnverksamheten. Företaget kombinerar således god kvalitet, god direktavkastning och god tillväxt!
Ägare
Enento Group flyger lite under radarn. De största ägarna är finans- och försäkringsinstitut (64 %), medan hushållens (9 %) och utländska ägares (6 %) andelar är små. Fonderna har ökat sina innehav något och förvaltarregistrerade ägare har minskat, inga stora förändringar:
Likviditeten är enligt min mening rimlig. Tyvärr har den verkställande ledningen inte betydande aktieinnehang, men bolaget har åtminstone aktiebaserade incitamentsprogram. Som en positiv nyhet planerar bolaget att förvärva 1 500 000 egna aktier, som eventuellt skulle kunna användas vid företagsarrangemang, då utspädningen från incitamentsprogrammen har varit mycket liten.
Mål
Utdelning
De senaste åren 1 €/aktie, kassaflödet täcker detta efter investeringar, motsvarar 100 % av nettovinsten och ca 70 % av det “justerade nettoresultatet”.
“Enligt bolagets utdelningspolicy är bolagets avsikt att dela ut minst 70 % av bolagets nettovinst, med beaktande av koncernens affärsutveckling och investeringsbehov.”
Bolagets egna mål
- Tillväxt: Att uppnå en genomsnittlig årlig omsättningstillväxt på 5–10 procent.
- Lönsamhet: Att bibehålla lönsamheten för befintliga tjänster på nuvarande nivå.
- Balansstruktur: Att hålla nettoskulden i förhållande till EBITDA under tre, samtidigt som en effektiv kapitalstruktur upprätthålls.
Prognos
- Omsättning: Enento Group förväntar sig att omsättningstillväxten 2022, med jämförbara växelkurser, kommer att ligga nära den nedre gränsen för det långsiktiga målet (5–10 %).
- EBITDA: Enento Group förväntar sig att den justerade EBITDA-marginalen, med jämförbara växelkurser, förbättras något under 2022 jämfört med föregående år.
Framtida riktningar
kan hittas till exempel i presentationen från Capital Markets Day (även webbsändning)
https://enento.wp.agendahelsinki.fi/wp-content/uploads/2020/11/Capital-Market-Day-2020_presentation_251120.pdf
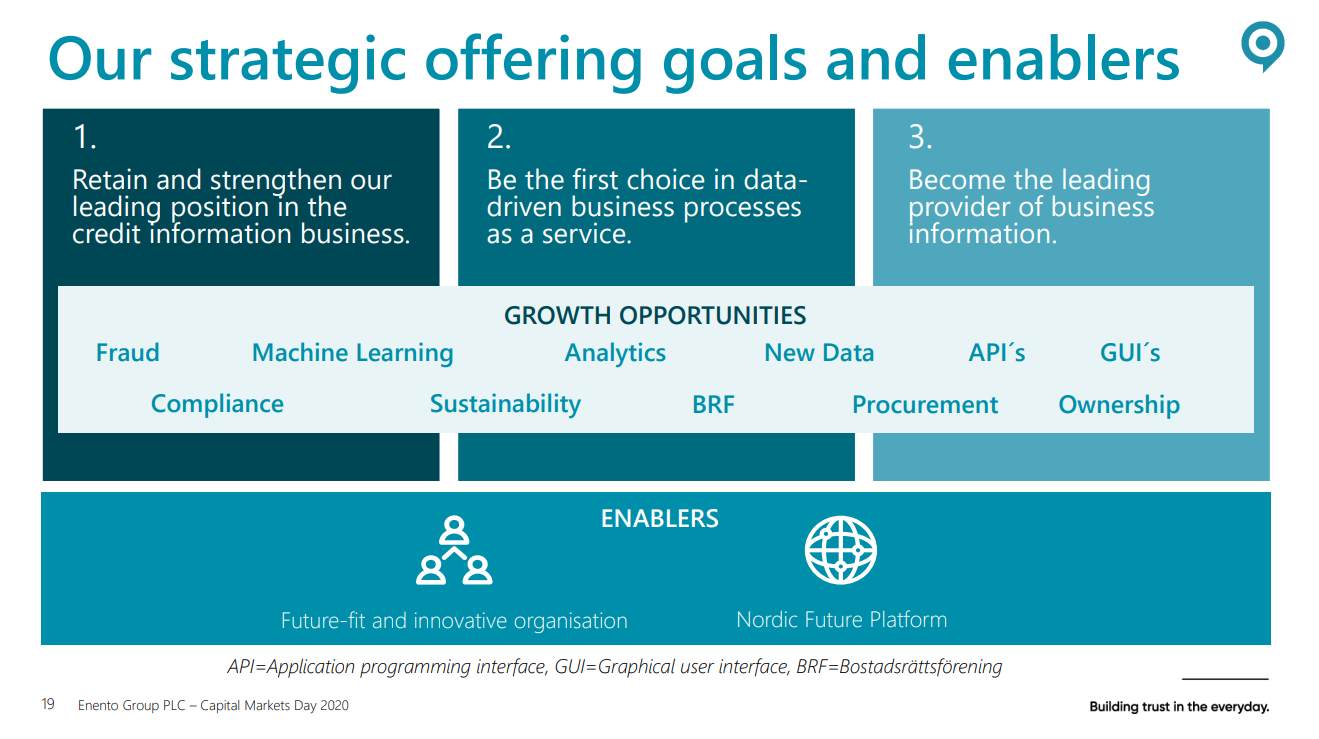
GROWTH OPPORTUNITIES: Fraud, Compliance, Machine Learning, Sustainability, Analytics, BRF Procurement, New Data, API´s, GUI´s, Ownership.
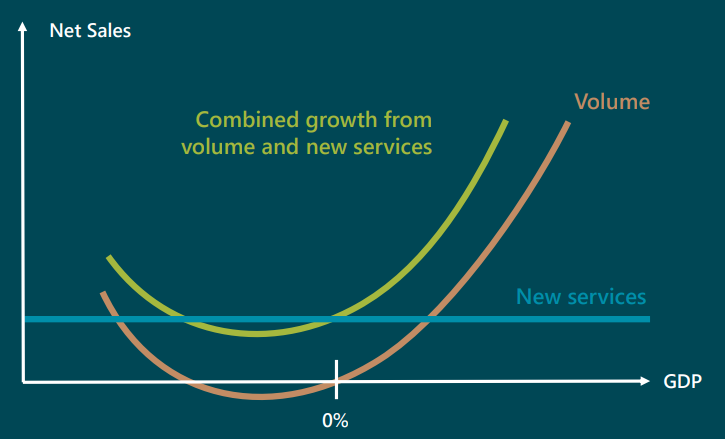
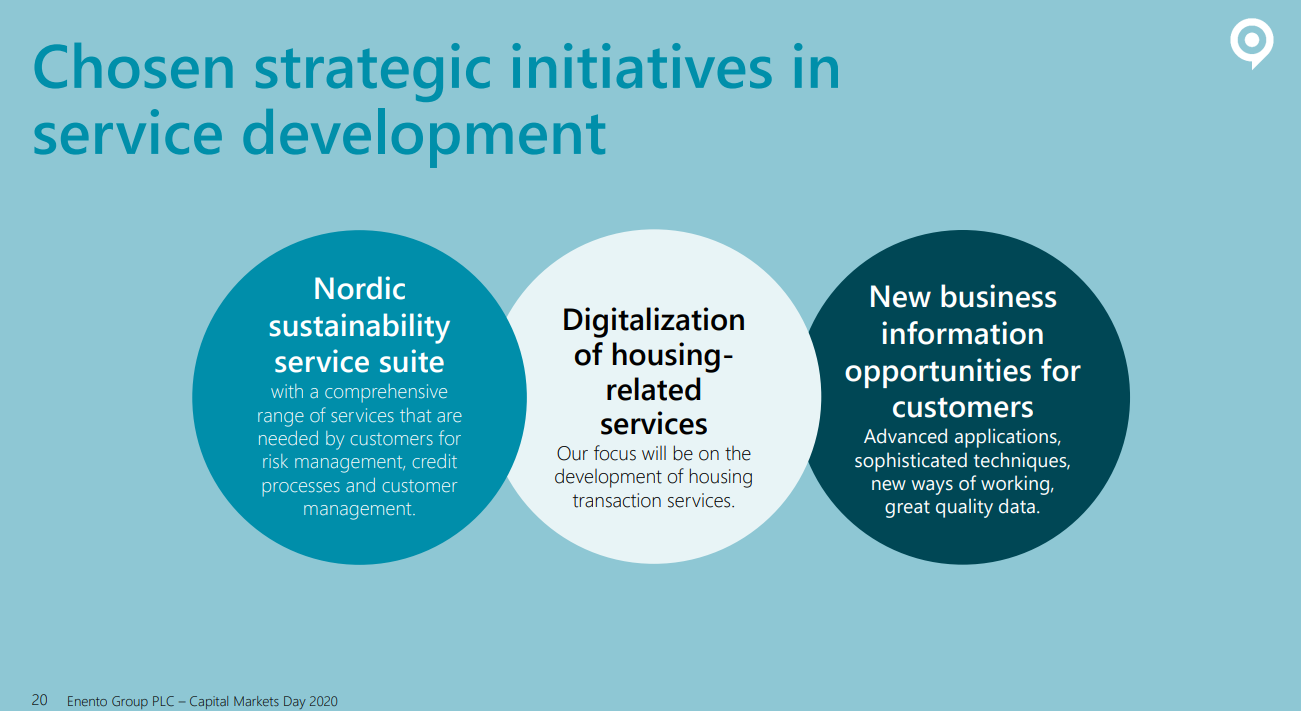
Som konkreta exempel beskrivs bland annat integrering av ESG i statistik, rapportering och kreditbeslut, samt att uppnå marknadsledarskap genom användning av maskininlärning vid kreditbeslut. Jag är lite skeptisk till de nämnda exemplen. Berättigad kritik har riktats mot ESG, i synnerhet när det gäller olika mätetal (bl.a. Vesa Puttonen och Aswath Damodaran). Yrkesmässigt vet jag ett och annat om maskininlärning och jag tror att en namnlös algoritm skulle fungera lite mer exakt vid prognostisering än logistisk regression, vara något svårare att tolka och inte innebära något paradigmskifte. Det är dock bra att de testar allt nytt, och tillväxten inom önskad rapportering samt den obligatoriska compliance-verksamheten garanterar sannolikt en tillväxt som överstiger BNP i framtiden. Positiva kreditupplysningsregister och liknande kan skapa ny defensiv verksamhet. Det finns dock en viss optionalitet här.
Överraskande risker
- Sampo Oyj är näst största ägare (12 %). Annars bra, men Sampo har meddelat att de går mot försäkringsverksamhet och deras övriga placeringar kan ligga pyrt till (stå under nedskärningshot). En blockaffär av dessa skulle kunna tynga aktiekursen.
- Bisnode var nyligen inblandad i ett företagsarrangemang (https://www.dnb.com/fi-fi/meista/olemme-nyt-dun-bradstreet/) och det är möjligt att branschen kommer att möta hårdare konkurrens och att marginalerna inte är på en hållbar nivå på sikt.
- Bank- och finansverksamheten utsätts för digital disrutpion från många håll, och det torde vara på sin plats att fundera på om bolagets anställda är de hungrigaste och vassaste gubbarna som kan ge startups en match.Varför just nu?
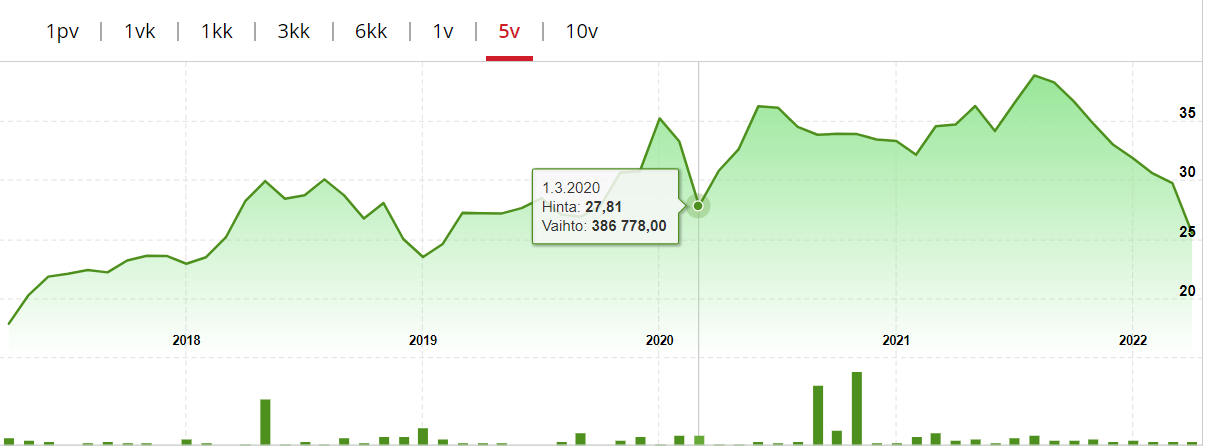
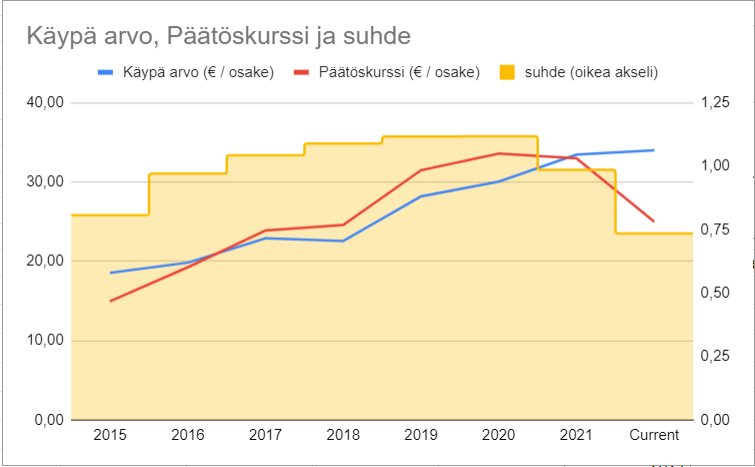
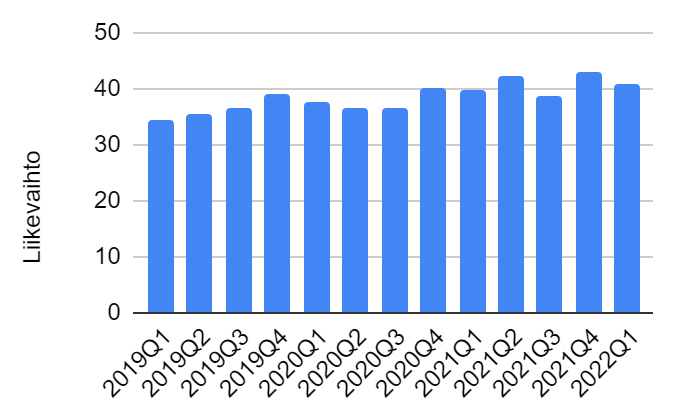
Priset i Enento Group är attraktivt nu när aktien handlas under coronabotten och 2019 års recessionsrädslor:
Men vad är ett rimligt pris? Nedan försöker jag ringa in detta lite och sammanfatta historiken i ljuset av siffrorna.
Informativ tabell (M€)
| År | Omsättning | EBITDA | Rörelseresultat | Nettovinst | Utdelning | Investeringar | Antal aktier | Nettoskuld | Företagsvärde^ | Aktievärde | DCF aktie | Slutkurs |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2012 | 39,87 | 19,51 | 6,83 | −16,67 | 1,32 | 0,0001 | 184* | |||||
| 2013 | 41,36 | 20,28 | 18,29 | −7,41 | 1,85 | 0,0001 | 188,1* | |||||
| 2014 | 41,4 | 20,55 | 18,53 | −1,15 | 3,35 | 0,0001 | 62,4 | |||||
| 2015 | 43,73 | 20,55 | 18,29 | 13,48 | 15,1 | 3,6 | 15,1 | 48,5 | 328,8 | 280,3 | 18,6 | 14,98 |
| 2016 | 49,18 | 21,66 | 19,21 | 14,68 | 13,6 | 4 | 15,1 | 47 | 346,56 | 299,56 | 19,8 | 19,25 |
| 2017 | 56,2 | 24,81 | 21,73 | 16,44 | 14,03 | 10,04 | 15,1 | 50,9 | 396,96 | 346,06 | 22,9 | 23,9 |
| 2018 | 98,14 | 36,12 | 26,13 | 18,46 | 22,8 | 90,94 | 24 | 137 | 577,92 | 440,92 | 22,6 | 24,6 |
| 2019 | 145,96 | 51,55 | 31,05 | 22,32 | 22,8 | 12,4 | 24 | 148,1 | 824,8 | 676,7 | 28,2 | 31,5 |
| 2020 | 151,32 | 54,02 | 32,71 | 23,36 | 22,8 | 12 | 24 | 143 | 864,32 | 721,32 | 30,0 | 33,6 |
| 2021 | 163,52 | 59,14 | 36,39 | 26,79 | 24 | 15,7 | 24 | 141,6 | 946,24 | 804,64 | 33,5 | 33 |
| *Nyckeltalen för räkenskapsåren 2013 och 2012 är inte till alla delar jämförbara med nyckeltalen för 2014 till följd av en förändring av bolagets kapitalstruktur och refinansiering som genomfördes i slutet av 2014. | ||||||||||||
| ^Företagsvärdet är en “enkel DCF-modell med en datapunkt”, dvs. kassaflöde från utdelningar = EBITDA - uppskattade skatter, diskonterat med ett reellt avkastningskrav om 5 % under antagande om 0 % tillväxt. Aktievärdet är detta minus nettoskuld och DCF per aktie är detta dividerat med antal aktier. Förvånansvärt nära det aktuella årets slutkurs, bolaget är uppenbarligen lätt att värdera… |
Historisk tillväxt och skapande av ägarvärde
2018 är en tydlig brytpunkt: Asiakastieto och svenska UC AB slogs samman. Affären bestod av en kontant ersättning om 98,8 miljoner euro samt 8 828 343 nya emitterade Asiakastieto-aktier.
Jag skulle uppskatta att den normala tillväxten för omsättning och EBITDA är ca 6 %/år.
Varje investerad 1 € gav ca 0,5 € i omsättning och av detta är ca 0,2 € EBITDA (20 %).
Motivering
Omsättningstillväxt 2012–2017: 39,9 M€–56,2 M€ = 7,1 %/år under dessa 5 år
EBITDA-tillväxt 2012–2017: 24,8 M€–19,5 M€ = 4,9 %/år under dessa 5 år
Investeringar 2012–2017: 24 M€, omsättningen ökade med 16,3 M€, EBITDA med 5,3 M€ (21,9 % EBITDA / investerad €)
Omsättningstillväxt 2019–2021: 146,0 M€–163,5 M€ = 5,8 %/år
EBITDA-tillväxt 2019–2021: 51,5–59,1 = 7,1 %/år
Investeringar 2018–2021: 131 M€, omsättningen ökade med 65,4 M€, EBITDA med 23 M€ (17,6 % EBITDA / investerad €)
Om man enbart tittar på avkastningen på sysselsatt kapital 2012–2021
3,7 10,6 12,7 13,0 13,0 14,5 8,1 6,4 6,8 7,5
Detta i genomsnitt 9,6 %, varifrån investeringar som genererat tillväxt genom avskrivningar har dragits av!
Under denna period har i genomsnitt 70 % av kassaflödet delats ut som utdelning och 30 % har investerats (jag uppskattar utifrån EBITDA - skatter och rörelsekapital, d.v.s. “justerat resultat för företagsvärde”), efter periodiserade investeringar (-DA) har ~100 % av det rapporterade resultatet per aktie delats ut i utdelning. Stämmer väl överens med bolagets utdelningspolicy.
Om tillväxten var 6 % per år skulle detta innebära 6%/0,30=20 % avkastning på investeringar. Stämmer överens med det föregående 
DCF-modell och “rekommendation”
De kommande 10 åren antas en reell tillväxt på ca 4 % (6 % - 2 % inflation) för omsättningen, 1,4 € för kassaflödet och 1 € för utdelningen.Pessimisten
Därefter sägs det att tillväxten är ±0 % i reala termer och att investeringarna går till underhåll. Detta skulle innebära utdelningar på 1 €, 1,04 €, 1,08 €, 1,12 €, 1,17 €, 1,22 €, 1,27 €, 1,32 €, 1,37 €, 1,42 €, 1,48 €, 1,48 € … Aktiens värde om 10 år med ett krav på real avkastning på 5 % är 1,48 €/0,05 = 29,6 € och utdelningar år 0–9 uppgår till 12 €. Båda diskonterade med ett krav på real avkastning på 5 % till nuvarande tidpunkt ger 9,6 € + 18,2 € = 27,8 €
- 28 € är pessimistens bottenplatta.
Realisten
Därefter sägs det att tillväxten är ±0 % i reala termer och att kassaflödet delas ut i sin helhet. Detta skulle innebära utdelningar på 1 €, 1,04 €, 1,08 €, 1,12 €, 1,17 €, 1,22 €, 1,27 €, 1,32 €, 1,37 €, 1,42 €, 2,07 €, 2,07 € … Aktiens värde om 10 år med ett krav på real avkastning på 5 % är 2,07 €/0,05 = 41,4 € och utdelningar år 0–9 uppgår till 12 €. Båda diskonterade med ett krav på real avkastning på 5 % till nuvarande tidpunkt ger 9,6 € + 25,4 € = 35 €
- 35 € är realistens ankare.
Optimisten
Därefter sägs det att tillväxten är +1 % i reala termer i takt med BNP och att kassaflödet delas ut i sin helhet. Detta skulle innebära utdelningar på 1 €, 1,04 €, 1,08 €, 1,12 €, 1,17 €, 1,22 €, 1,27 €, 1,32 €, 1,37 €, 1,42 €, 2,07 €, 2,07 € … Aktiens värde om 10 år med ett krav på real avkastning på 5-1 % är 2,07 €/0,04 = 51,7 € och utdelningar år 0–9 uppgår till 12 €. Båda diskonterade med ett krav på real avkastning på 5 % till nuvarande tidpunkt ger 9,6 € + 31,8 € = 41,4 €
- 41 € är optimistens framgång.
Enkelt uttryckt
Om man vill makroanalysera samma scenarier under antagande om en BNP-tillväxt på 0–1,5 % i reala termer utan att ta någon ställning till investeringar och den närmaste framtidens tillväxt:
- Pessimisten: Om enbart det nuvarande kassaflödet på 1,4 €/aktie delas ut och tillväxten är ±0 % => värde 28 € (utdelning +5 %).
- Realisten: Om enbart det nuvarande kassaflödet på 1,4 €/aktie delas ut och tillväxten är +1 % => värde 35 € (utdelning +4 %).
- Optimisten: Om enbart det nuvarande kassaflödet på 1,4 €/aktie delas ut och tillväxten är +1,5 % => värde 40 € (utdelning +3,5 %).
Riktkurs: 35 €
Ansvarsfriskrivning (Disclaimer): liten position @ 25 €
Skulle någon som arbetar inom branschen kunna berätta mer om bolagets produkter och marknad? Eller är det någon som kan komma på varför kursen har sjunkit det senaste året från 34 € till 25 €: handlar det om en allmän motvind för kvalitativa och ganska defensiva utdelningsmaskiner (Kone, Huhtamäki, Talenom…) eller en bolagsspecifik negativ drivkraft?

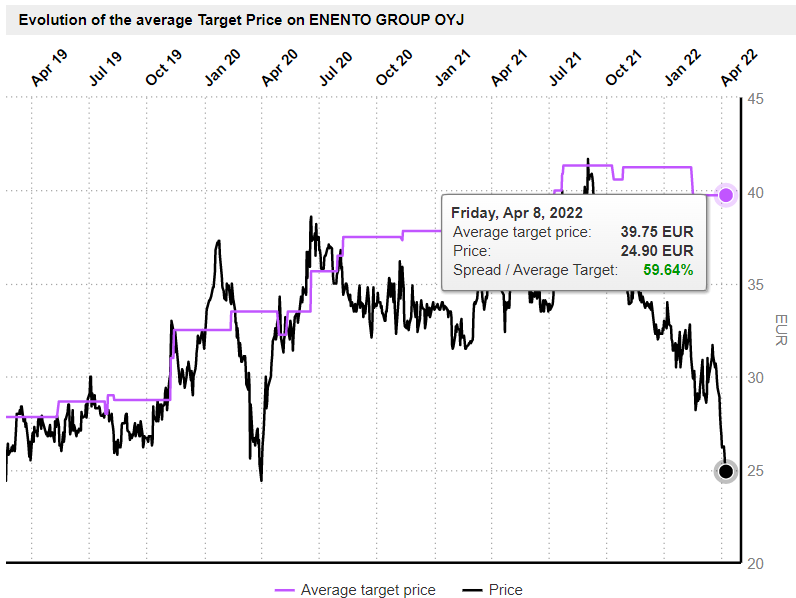


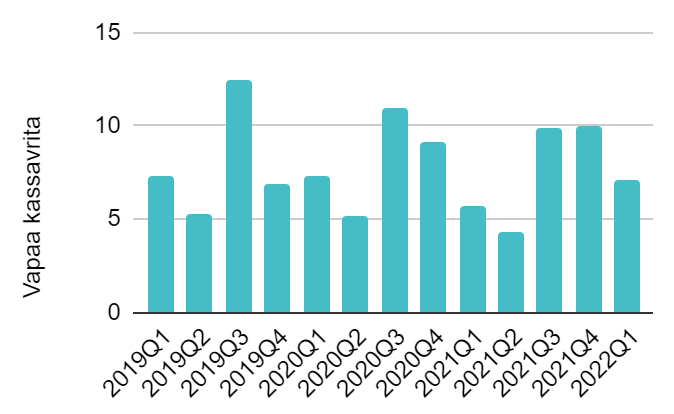
 Hoppas att ni andra eller Sampos (största ägare)


 . Vad skulle scenario 3 vara där företaget går ännu sämre
 ?