Där nämndes ju tidigare stjärnbolag. Själv anser jag ändå att riskerna ofta är förhöjda när många värderingsmultiplar är höga, inte nödvändigtvis när aktiekursen är låg.
Många dåliga saker är redan inprisade i aktiekursen, även det måste man kunna sätta lite i perspektiv till nuläget. Alltså har många stora risker redan realiserats, såsom utebliven tillväxt och en åtminstone för stunden svag balansräkning. Dessutom är marginalerna under press om man inte lyckas krama ur synergierna ordentligt.
Marknadspsykologin driver också oss människor till att tänka på alla risker när aktiekursen är i botten och att fokusera på möjligheterna när aktiekursen flyger i höjderna.
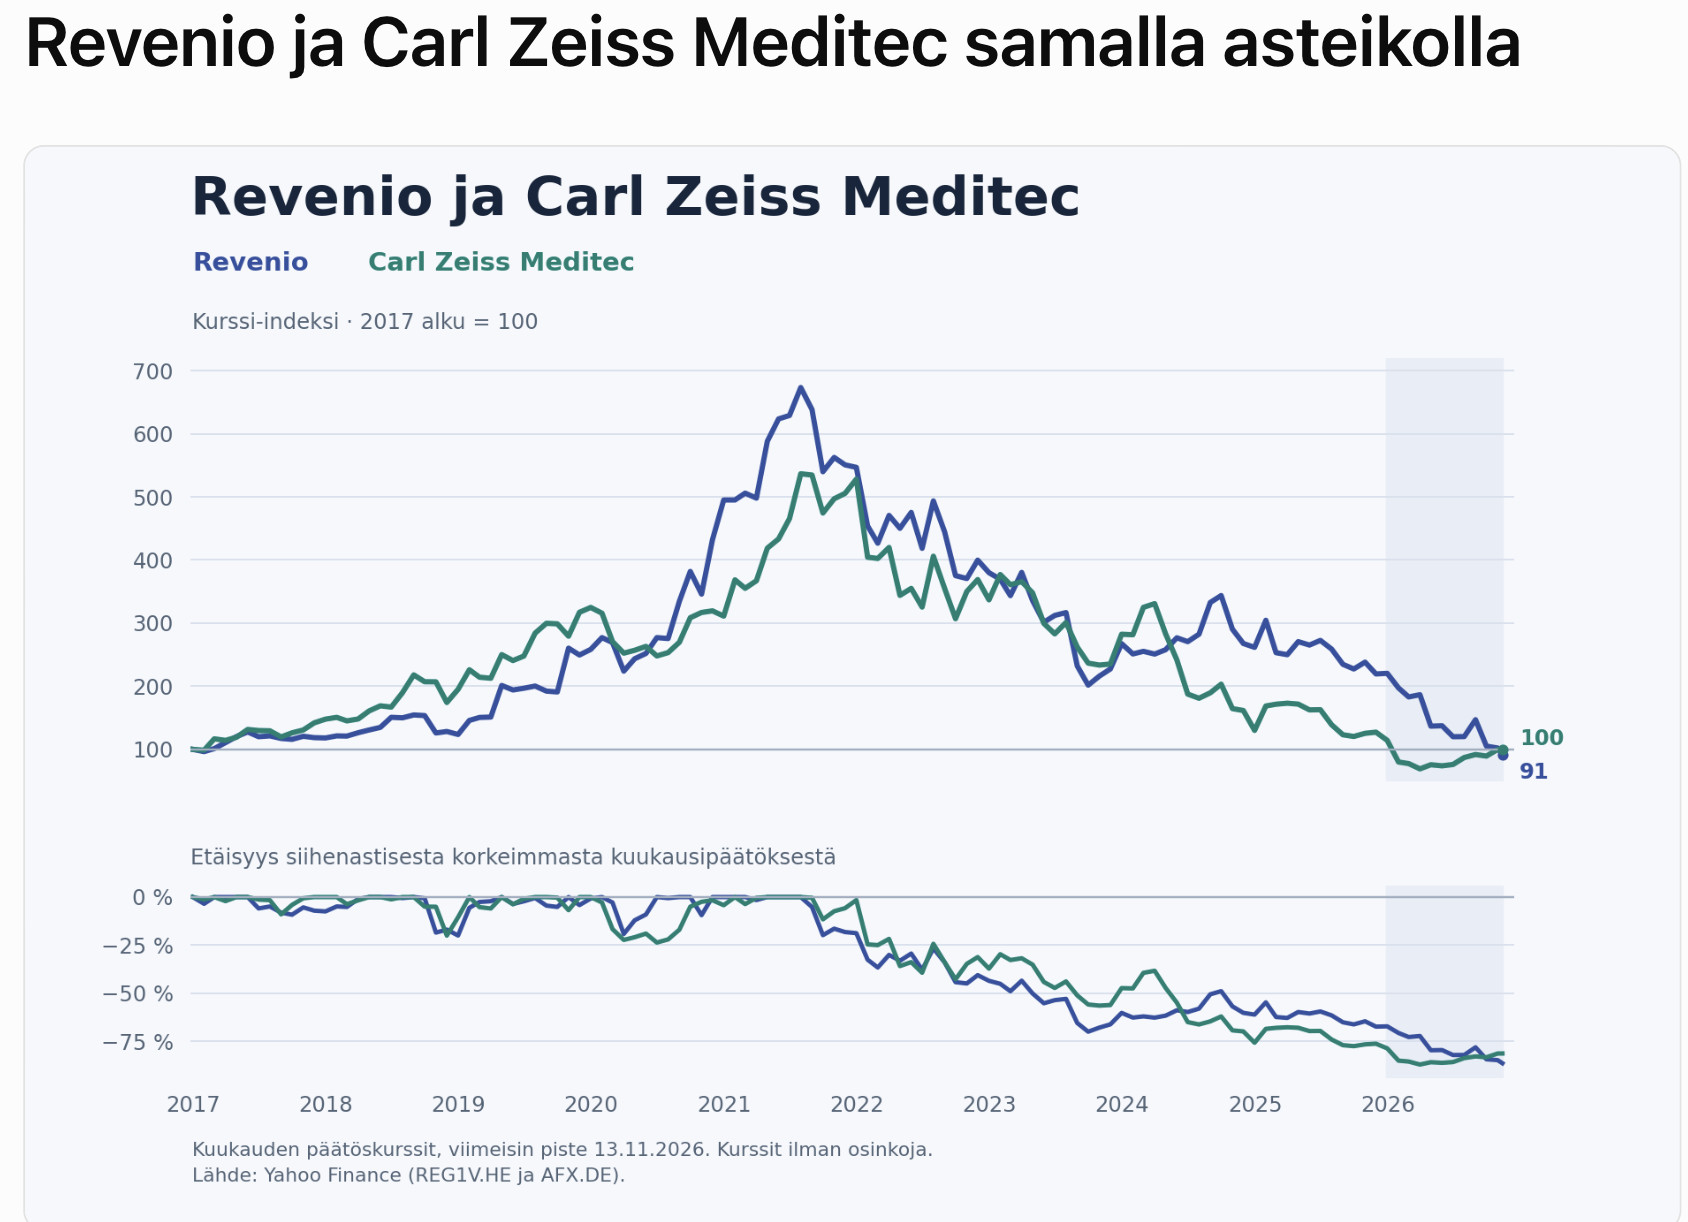
Revenio är faktiskt inte alls det enda bolaget inom ögonhälsa som jag äger. Jag äger t.ex. Zeiss Meditec, som nyligen handlades till ungefär P/S 1 och nära det bokförda värdet på eget kapital. Där uppmanade väl också i stort sett alla analytiker till sälj, men å andra sidan har den redan stigit med typ 50 % från botten. Huvudägaren ökar sitt innehav (Carl Zeiss AG) och en stor omstrukturering pågår där.
Sedan är väl den mest väsentliga frågan om två kvalitetsbolag samtidigt blev permanent sämre. Mycket möjligt, men själv är jag med eftersom jag ser en stor del av nedgången som orsakad av externa faktorer (räntor, multipelkontraktion, åtminstone tillfällig avmattning i marknadstillväxten, tullar, inflation etc.). Tiden får utvisa hur det går.