Det blev inga massuppsägningar inom transportsektorn, antalet anställda ökade med +1,4 % i april jämfört med föregående år trots den två månader långa “diesel-krisen”. Industrin tar fart.
12 gillningar
Bolaget har lagt i en högre växel i sin CMD-marknadsföring. Bifogad skärmdump är från Arvopaperis webbplats.
17 gillningar
Här är Tommis kommentarer om Relais nya strategi och finansiella mål. 
Relais publicerade i morse sin uppdaterade strategi och nya finansiella mål för åren 2026–2028. Som vi förutspådde i samband med Q1-rapporten inkluderades ett mål för avkastning på kapital i bolagets nya finansiella mål, vilket återspeglar den nya VD:ns fokus på kapitaleffektivitet. Även om målet på över 13 % för avkastning på sysselsatt kapital (ROCE) var något lägre än vår förväntan på över 15 %, innebär det ändå en tydlig nivåhöjning jämfört med bolagets historiska prestation. Att inkludera avkastning på kapital i målen är enligt vår mening utmärkt, då målen nu är helt i linje med en positiv utveckling av aktieägarvärdet. De strategiska riktlinjerna framstår också som disciplinerade, vilket vi anser är rimligt efter en intensiv tillväxtfas. Vi kommer att söka mer detaljer kring de åtgärder som ska vidtas för att nå de numeriska målen under kapitalmarknadsdagen.
19 gillningar
CMD-intervju 15 min:
Ämnen:
(00:00) Inledning
(00:13) Ny strategi
(00:46) Operativa förändringar under den nya strategiperioden
(02:52) Strategins tre byggstenar för genomförande
(05:05) Företagsförvärv
(06:43) Finansiella mål
(08:22) Intressanta marknader
(10:15) Kapitalallokering
(11:40) Nytt ROCE-mål
16 gillningar
Här är Ville Arffmans analys av Relais
Målet är att det i framtiden ska finnas fler relevanta förvärvsobjekt än vad man hinner genomföra, vilket gör att bolaget kan välja ut de bästa bland dem.
Marknadspotentialen är fortfarande betydande. Enbart i Norden finns över 2,2 miljoner nyttofordon och företagsvärlden som servar dessa är mycket fragmenterad. Särskilt Sverige, Norge och Danmark erbjuder Relais Group utrymme att växa kraftigare än på hemmamarknaden.
Underrubriker:
- Kassaflödet stärktes, avkastningen på kapital kräver fortfarande arbete
- Tre affärsområden med tydliga profiler
- Förvärvsmaskineriet skalas upp per affärsverksamhet
- Investerarens perspektiv
Obs.
IR-bevakning är en kanal från SalkunRakentaja och Sijoittaja.fi för företagspartners, avsedd för bakgrundsartiklar, analytiska texter och annan intressant investerarinformation. Artikeln är en del av ett kommersiellt samarbete med bolaget. Artikeln innehåller inga investeringsrekommendationer.
15 gillningar
Okänt börsbolag stöper om ledningen – “Det går strålande för oss” Harvojen tuntema pörssiyhtiö pisti johtonsa uusiksi – ”Meillä menee loistavasti” | Kauppalehti
Kauppalehti har intervjuat den nya verkställande direktören
“Det går strålande för oss och i framtiden ännu bättre”, hälsar Gebauer till investerarna.
Kan hända att den ligger bakom betalvägg..
16 gillningar
Med 2026 års prognoser är P/E 11 och EV/EBIT 11. Får man inte en eventuell förbättring av ROCE på köpet här? Och även om ROCE inte skulle stiga, är multiplarna ganska låga.
15 gillningar
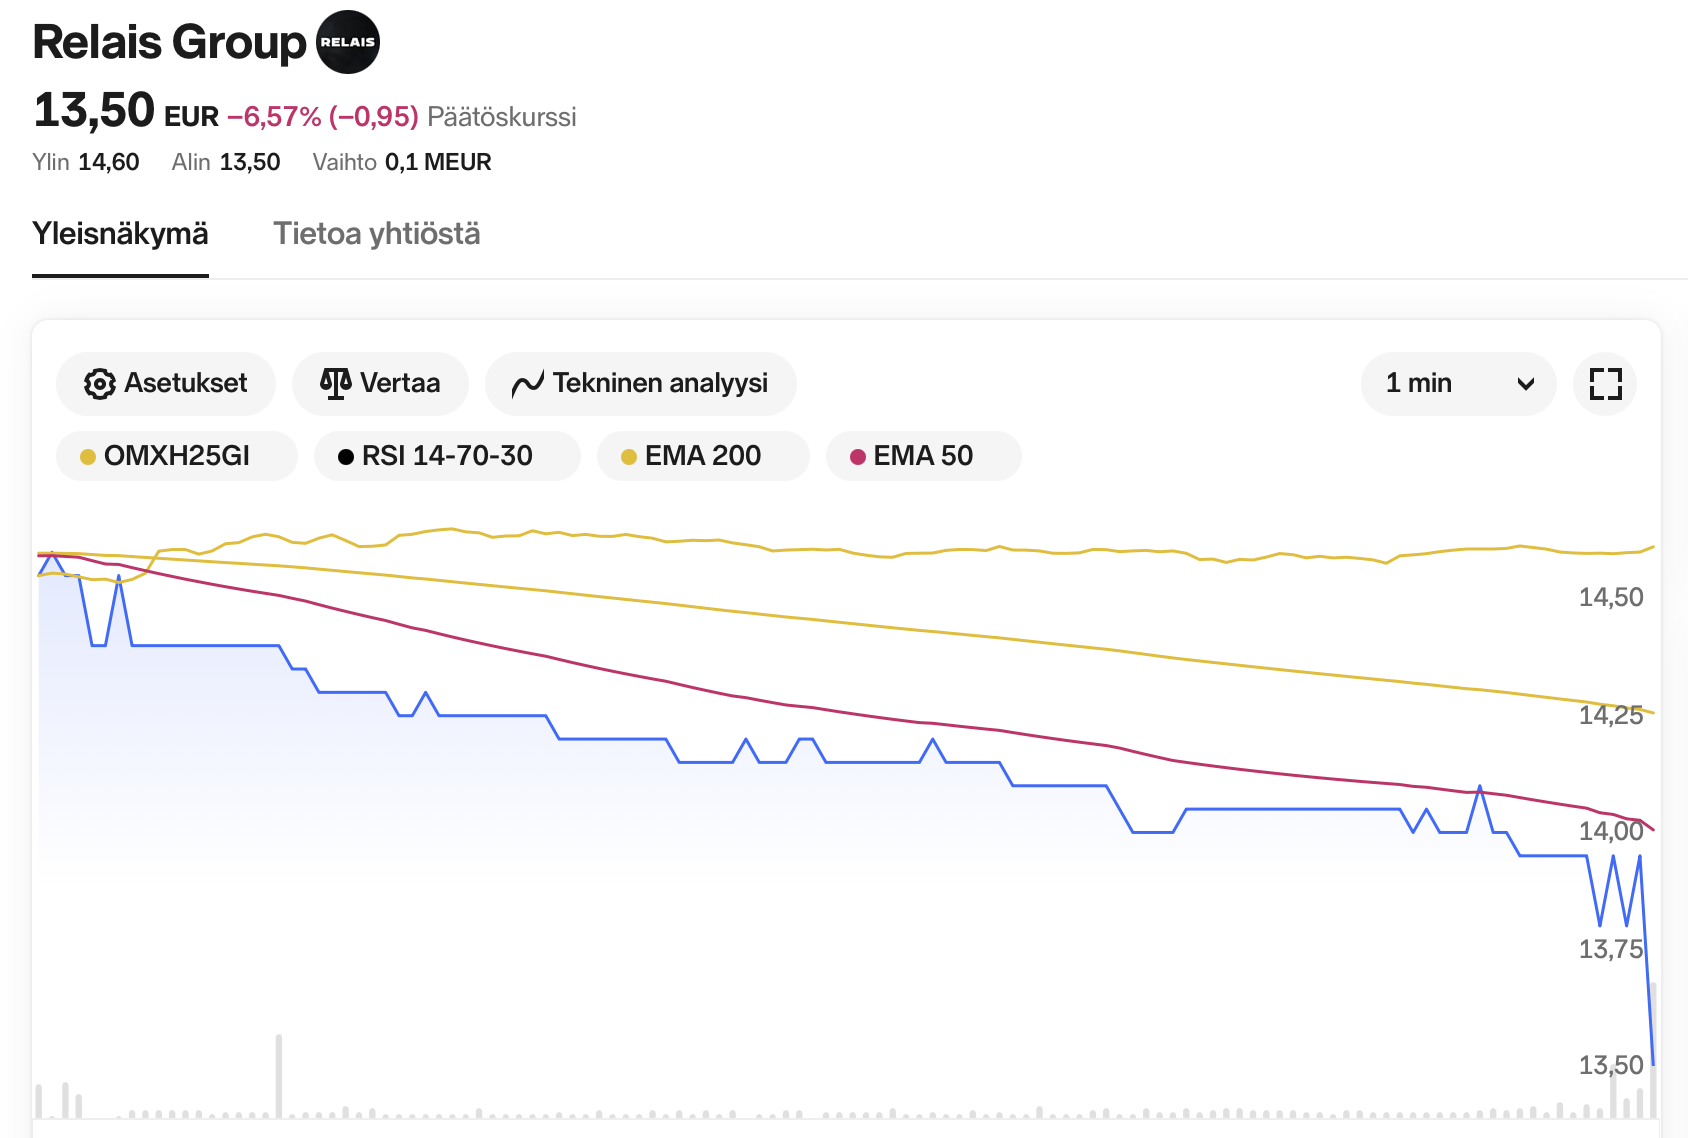
Småbolags specialiteter: Relais aktievärde sjönk idag med nästan 7 procent. Orsaken till fallet ligger dock inte i några bolagsnyheter (åtminstone inte vad jag vet), utan i att någon under den sista handelsminuten dumpade 777 aktier till ett pris av 13,50 euro. Alltså fick en affär på bara cirka 10 000 euro till stånd en liten kollaps i en aktie som trots allt har ett marknadsvärde som svävar i hundratals miljoner. Jisses, nog lär väl även detta korrigeras tillbaka till utgångsläget redan imorgon, men att sitta med på tåget i småbolag är verkligen intressant att följa 
29 gillningar
Nytt företagsförvärv: Relais Group Oyj: Det ledande varumärket för bilvårdsprodukter, tershine, blir en del av Relais Group
Tershine, som startade sin verksamhet 2017, har på under ett decennium byggt upp ett unikt starkt varumärke inom bilvårdsprodukter. Detta bevisas av att bolaget var Sveriges näst mest inflytelserika varumärke på sociala medier 2025. Tershine har ett brett sortiment av bilvårdsprodukter av professionell kvalitet och fokuserar särskilt på rengöring, ytbehandling och lackskydd för fordonets ut- och insida, samt tillhörande tillbehör.
Under räkenskapsåret 2025–2026, som avslutades i juni 2026, uppgick tershines preliminära uppskattade omsättning till 155 miljoner svenska kronor med ett rörelseresultat på cirka 29 miljoner svenska kronor. Av köpeskillingen betalas 20,0 miljoner svenska kronor med aktier i Relais Group.
21 gillningar
Här är Petris kommentarer om Relais senaste förvärv
Relais meddelade i morse att de förvärvar 70 % av det svenska bolaget Tershine AB, som säljer vårdprodukter för fordon. Förvärvet stärker Relais affärsområde Produkter och lösningar, och vi anser att det lilla precisionsförvärvet ligger helt i linje med Relais förvärvsstrategi.
16 gillningar
Nordea ser affären som positiv, eftersom den enligt dem tar Relais in på en ny, snabbväxande marknad.
Relais förvärvar 70 % av bilvårdsföretaget tershine från dess grundare och entreprenör, som kommer att fortsätta leda tershine. Affären förväntas avslutas idag och Relais kommer att konsolidera tershine från och med början av augusti. tershine grundades 2017 och har en omfattande portfölj av professionella bilvårdsprodukter samt ett starkt varumärke, särskilt i Sverige. Företaget har haft en stark genomsnittlig årlig tillväxttakt (CAGR) på ~33 % sedan 2021, och baserat på preliminära data för räkenskapsåret som avslutades i juni 2026, uppgick nettoomsättningen till 155 miljoner SEK med ett EBIT på 29 miljoner SEK (18,7 % marginal, GAAP). Förvärvspriset har inte offentliggjorts, men 20 miljoner SEK kommer att betalas i Relais-aktier. Vi noterar att företaget historiskt sett har varit försiktigt med förvärvsmultiplar. tershine kommer att ingå i affärsområdet Products & Solutions, och vi ser positivt på förvärvet då det öppnar upp en ny, snabbväxande nisch för företaget.
17 gillningar
Efter att ha hunnit bekanta mig lite med Tershine nu under morgonen, verkar det verkligen vara ett bra förvärv. Eftersom köpeskillingen inte är känd är det förstås svårt att fastställa det definitivt, men man får väl lita på att Relais har följt ungefär samma linje som vid tidigare förvärv. På sätt och vis är det fint att Tershines grundare får nya Relais-aktier så att hen sitter i samma båt, även om jag personligen tycker att aktien är undervärderad just nu, vilket gör att det känns mindre optimalt att använda den som betalningsmedel.
Man har ju med viss avund sett på t.ex. Aurooras resa på börsen hittills, då aktien har gett en avkastning på över 50 % sedan noteringen samtidigt som Relais mest har trampat vatten. Vid tidpunkten för noteringen var de dock ganska neutralt värderade i förhållande till varandra. Naturligtvis spelar momentum en mycket stor roll för utvecklingen på så här kort sikt, så en sådan jämförelse på kort sikt kan man väl egentligen bortse från.
Tillbaka till Tershine. Jag ska försöka att inte upprepa allt för mycket av det som redan nämnts i pressmeddelandena. För närvarande kommer huvuddelen av omsättningen från Sverige, men produkterna säljs även i Finland och Norge. Jag hittade ingen procentuell fördelning, men jag antar att lejonparten kommer från Sverige. Kundnöjdheten för produkterna verkar vara mycket hög, vilket torde ge goda förutsättningar för ett internationellt genombrott. Det är lite riskabelt att tolka utvecklingen av EBIT-marginalen eftersom de investeringar som görs under ett visst år kan påverka den avsevärt, men som ett genomsnitt tänker jag mig 20 %, vilket jag personligen skulle vara nöjd med. Jag upplever också att rengöringsmedel är en sådan produktkategori där internationalisering med rätt nätverk skulle kunna genomföras relativt enkelt. Att ta in en sådan här produkt i sitt sortiment utgör sannolikt ingen större risk från början, då kostnaden för den enskilda produkten är låg. Det måste dock sägas att konkurrensen inom rengöringsmedel säkerligen är hård. Lyckligtvis har svenskar alltid varit duktiga på varumärkesbyggande, så det bör vara till stor hjälp här.
22 gillningar
Håller med Tershine, det verkar vara ett mycket lämpligt uppköpsobjekt. Jag tycker att segmentchefen Johan Carlos höll en bra presentation på CMD:n, där han just gick in på detta ämne: hur en sådan här produkt kan ha ett verkligt starkt varumärke och lojala samt passionerade kunder. Strands är i sig redan ett skolboksexempel på detta.
Auroora vs Relais är en intressant uppställning. Utan att ha räknat på det direkt tror jag att marknaden värderar följande hos Auroora:
- Verksamheterna har för närvarande en betydligt starkare marknadsdriven organisk tillväxt än Relais.
- Krutet räcker till företagsförvärv, då skuldsättningen är betydligt mer måttlig än Relais och kassan är full av pengar från aktieemissioner.
- Auroora är betydligt mindre än Relais.
- Med andra ord har Auroora lättare att växa snabbare än Relais under åtminstone de kommande 3–5 åren.
Auroora kan dock ha som risker:
- Att den marknadsdrivna organiska tillväxten planar ut; den är inte nödvändigtvis lika defensiv i det långa loppet som Relais nyttofordon?
- Hittills fokuserad endast på Finland, medan Relais är i god fart i övriga Norden och spelet på kontinentaleuropeiska marknader redan har öppnats. Auroora måste någon gång söka objekt utanför Finland, och då är det inte nödvändigtvis lika lätt, då en av Aurooras fördelar är att vara ett inhemskt alternativ för finska företagare. Relais har bättre förutsättningar och bevisad erfarenhet från utlandet.
- Aurooras “track record” är ännu ganska kort, man kan inte med säkerhet säga att modellen fungerar, och risknivån för enskilda företagsförvärv är därmed fortfarande högre.
Sammanfattningsvis kan Auroora allokera betydligt mer kapital till tillväxt under de kommande åren, och från en mindre storlek är det lättare att växa. Relais har gott om skulder och vid företagsförvärv tvingas man använda egna aktier, varvid utspädningsspöket hemsöker vissa investerare (även mig), trots att värde skapas.
Å andra sidan kan Relais vara ett bättre val på lång sikt inom sin defensiva bransch om man under denna inledda strategiperiod når målen, eller gärna överträffar dem, särskilt vad gäller avkastning på investerat kapital.
19 gillningar
De tidigare skribenterna har kommit med bra poänger i jämförelsen mellan Auroora och Relais.
Jag skulle vilja lyfta fram en ytterligare sak: Aurooras vd är den tredje största ägaren i bolaget. Vd Rauhala äger över 5 % av bolaget, vilket innebär att han har en betydande “skin in the game”. Det är en ganska aptitretande utgångspunkt att sitta i samma båt som vd:n. Det blir intressant att följa om insiders lockas att sälja när IPO-lock-up-perioden löper ut och aktiekursen har stigit avsevärt.
En annan sak som talar för Auroora är branschdiversifieringen. Auroora har större möjligheter än Relais att sprida verksamheten över olika sektorer genom att köpa bolag inom olika affärsområden. Visst har Auroora ett industriellt fokus, så man skulle kunna argumentera för hur stor diversifieringen egentligen är i praktiken.
Överlag har många industriella serieförvärvare kunnat visa på en stark organisk tillväxt under Q2, vilket säkerligen har höjt förväntningarna på Auroora. Som konstaterats i tidigare inlägg tror jag att Relais värdering tyngs av skuldbördan; bolagets möjligheter är klart mer begränsade när affärer kräver att man startar “aktieprinten”.
Vid börsnoteringen var jag ganska skeptisk till Aurooras affärsmodell, men jag har blivit mer positiv till bolaget och har nu en lika stor andel Relais som Auroora i portföljen.
17 gillningar
Tack för bra inlägg @JP199 och @Tyhjatasku. Det är svårt att vara oense med era huvudpunkter gällande jämförelsen av dessa bolag. Jag vill dock säga att jag inte har något emot Auroora och jag var mycket nära att delta i nyemissionen, men eftersom jag vid det tillfället upplevde att Aurooras värdering låg så nära Relais, kände jag inte att jag behövde en ny serieförvärvare i portföljen. Nåväl, det är lätt att vara efterklok och konstatera att det åtminstone under denna period hade lönat sig att vara med på resan.
Bolagens fokus verkar enligt min förståelse för tillfället vara ganska olika. Under ledning av sin nya VD har Relais pratat mycket om att förbättra kapitaleffektiviteten och om organisk tillväxt. Därför blev jag lite överraskad av detta företagsförvärv, då jag inte hade räknat med några förvärv alls för i år i min egen kalkyl. Vad gäller Auroora minns jag inte på rak arm, men var det inte så att de planerade att nästan fördubbla sin omsättning till 2030 eller liknande?
I efterhand är det förvisso lättare att analysera sådant här, men troligen har tillväxtfokuset och den industriella sektorn varit faktorer som har tilltalat marknaden mer jämfört med underhåll/reservdelsverksamhet för nyttofordon. I Relais har jag själv alltid uppskattat att bolaget i stort sett har levererat det som de lovat.
14 gillningar
Här är Petris förhandsrapport inför att Relais presenterar sitt resultat nu på torsdag
Vi förutspår att bolagets omsättnings- och resultatökning har fortsatt vara stark, vilket reflekterar de genomförda företagsförvärven. Vi har gjort ändringar i våra prognoser för att reflektera marknadsläget, den operativa utvecklingen och företagsförvärven. I linje med denna helhet sänker vi vår målpris till 17,0 euro (tidigare 18,0 euro). På kort sikt höjer vissa operativa förändringar prognosriskerna något, vilket gör att vi sänker vår rekommendation till nivån Öka (tidigare Köp), trots aktiens förmånliga värdering.
14 gillningar
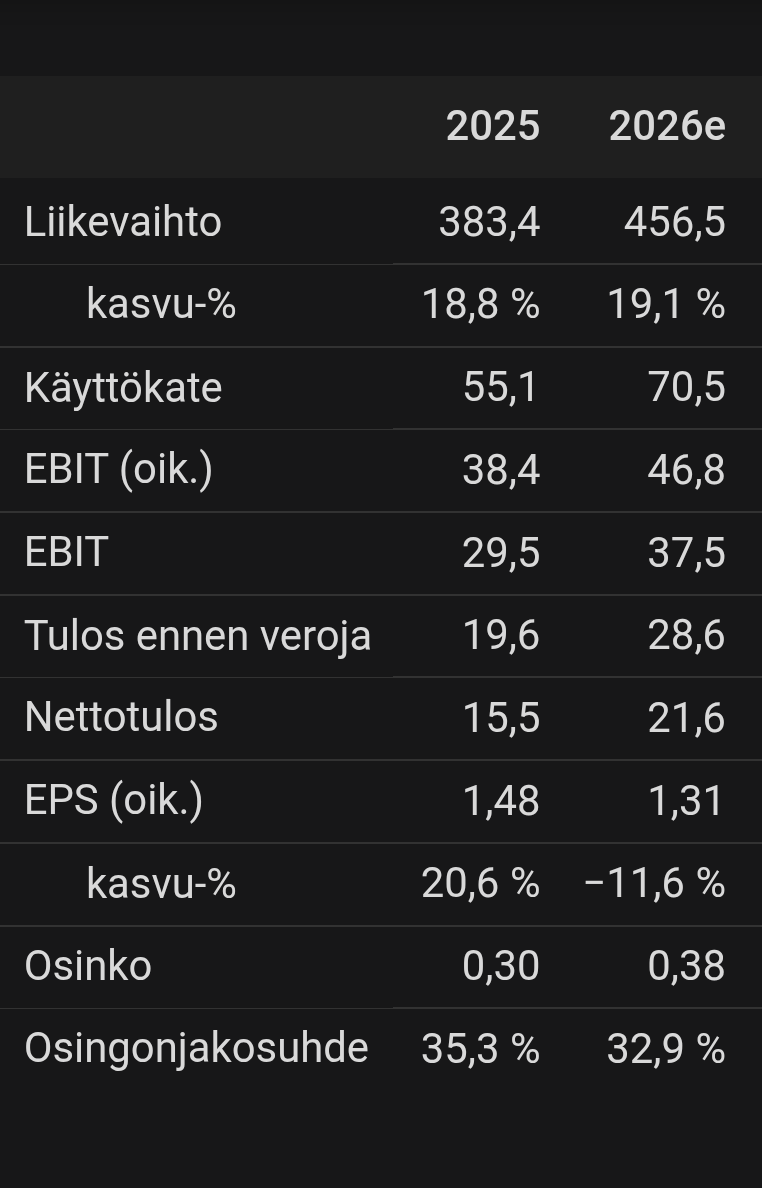
Hej @Petri_Gostowski, vilka faktorer var det nu som påverkade att siffrorna för 2026 förbättras på alla punkter jämfört med 2025, förutom vinst per aktie? Det tillkommer 0,5 miljoner nya aktier, eller knappt 3 %, vilket ger en utspädning av motsvarande storlek. Jag kom inte på några andra på rak arm.
6 gillningar
De faktorer du nämner har visserligen en inverkan, men den enskilt största faktorn är räntorna på hybridlånet, vilket i praktiken bara påverkade Q4 förra året, medan det i år påverkar varje kvartal.
I vår modellering hanteras hybriden på samma sätt som i företagens rapportering, det vill säga direkt mot vinsten per aktie.
14 gillningar
Japp, det var precis det. Ett hybridlån är ingen billig historia, särskilt när det tynger en i övrigt god tillväxt. Jag gillar verkligen den nya VD:ns tankegångar, där en av huvudprinciperna som nämndes var att tillväxt på översta raden utan förbättring av nedersta raden är förbjuden. (Det var antingen i kapitalmarknadsdagen eller i en intervju arrangerad av Inderes)
Och “shareholder value” (aktieägarvärde) nämndes i stort sett vid varje möjligt tillfälle när 2026–2028-strategin presenterades.  Av Gebauers tal märks det tydligt att han har god kännedom om de principer som har utnyttjats i många framgångsrika serieförvärvare.
19 gillningar
Jag har något mer positiva förväntningar på det kommande kvartalet än vad Petri har. I praktiken är den enda skillnaden att jag tror att den organiska tillväxten har varit starkare. Jag håller med Petri om att det är helt befogat att vara lite försiktig i prognoserna i början, eftersom företaget har en ny ledning vid rodret i år. Jag har själv gillat Gebauers kommunikation väldigt mycket, men det finns kanske en liten känsla i bakhuvudet av om han i slutändan är för mycket av en “Excel-chef”, som främst fokuserar på att hitta den optimala effektiviteten för kapitalanvändningen.
Jag tycker alltså att det är mycket viktigt att använda data i beslutsfattandet, men det finns ju många exempel där saker ser väldigt bra ut i teorin och i beräkningarna, men där det i praktiken kan dyka upp oväntade utmaningar. Hur som helst är detta fortfarande omöjligt att bedöma i dagsläget. Ett fullt troligt scenario är också att Gebauers agerande gör Relais till en ännu mer lönsam motor. Vi lär väl vara klokare gällande detta någon gång mot slutet av 2027. Jag har alltså full förståelse för att den nya ledningen skapar en viss osäkerhet kring prognostiseringen av bolaget.
17 gillningar