Hvad angår ordremeddelelser fra de seneste år, har de mindste været i størrelsesordenen 7 mio. EUR, da jeg hurtigt kiggede mine noter igennem. Dette burde give en indikation af, hvad der er relevant, og således ville f.eks. individuelle vindmølleprojekters ordrer ikke overskride tærsklen for meddelelser. Det er selvfølgelig muligt, at større ordrer kan modtages i samme pakke, og så vil de samlet set overskride tærsklen for meddelelser. Dette er sket af og til, når virksomheden har annonceret flere aftaler (netop i flertal).
2 Synes om
Generalforsamlingen starter snart: 8. april 2021 kl. 14.00
Hvis nogen deltager, så del endelig nyhederne  Korjaus: Kutsu Reka Industrial Oyj:n varsinaiseen yhtiökokoukseen | Neo Industrial
Selskabsmødebeslutninger her: https://www.inderes.fi/fi/tiedotteet/reka-industrial-oyj-varsinaisen-yhtiokokouksen-paatokset
Interessant nyt bestyrelsesmedlem!
“Den ordinære generalforsamling bekræftede i overensstemmelse med aktionærernes forslag, at Leena Saarinen vælges som nyt ordinært medlem af bestyrelsen”
Saarinen har blandt andet været bestyrelsesmedlem i Qt Group Oyj siden 2016.
Samme udvikling som Qt fra 2016 og frem? 
Da jeg besøgte Onninen (Kesko), så jeg en note, der opfordrede mig til at købe kabel (Reka) nu fra kampagnen, før kabelpriserne stiger.
Kobberprisen ser ud til at være ret høj.
Påvirker ændringer i kobberprisen Rekas forretning meget i praksis? Prisen kan overføres til produktet, og da fortjenstmargenen sandsynligvis er den samme i procent, er den euromæssige fortjenstmargen, der er tilbage for Reka, så ikke højere end tidligere (fortjenstmargen pr. meter)?
Som elektriker må jeg sige, at Rekas kabler (i hvert fald Mmj-kabler) ikke kan matches af billigere konkurrenter, når det kommer til afisolering.
2 Synes om
Ja, prisændringerne for de primære metaller, dvs. kobber og aluminium, har en indvirkning, men det afhænger naturligvis af styrken af ændringen. Du kan læse i den udførlige rapport, hvad der fulgte efter de kraftige prisstigninger på metaller i 2017-2018.
Kort sagt: stigningen i metalpriser påvirker værdien af lagerbeholdningen, hvilket afspejles positivt i resultatet på kort sigt, når metalpriserne stiger, og tilsvarende er virkningen negativ, når priserne falder. Dækningsbidraget påvirkes typisk af, at priserne normalt ikke stiger i samme tempo, så stigende metalpriser tærer på dækningsbidraget. Også her påvirker stigningens styrke. Det er dog meget vanskeligt eller praktisk talt umuligt at vurdere disse effekter nøjagtigt ud fra de eksternt rapporterede tal.
e. og som en tilføjelse vil jeg nævne, at jeg selv har forstået, at kvaliteten, f.eks. afskalbarheden, er bedre i Rekas kabler. Godt at du bekræftede det med en eksperts synspunkt 
3 Synes om
Jeg kan ikke vurdere den økonomiske betydning, men baseret på denne nyhed (Eltel Networks – Transforming how we power and connect the world) samarbejder Reka og Eltel (selvom Reka for eksempel leverer kabler til Voimatel, men er kun én af leverandørerne), og baseret på denne nyhed vil Eltel snart installere masser af kabler: Eltel ja Metsä Fibre ovat allekirjoittaneet sopimuksen voimajohdon rakentamisesta Kemin uudelle biotuotetehtaalle | Kauppalehti
Kan Petri bedre vurdere, om dette gik for meget i retning af småting og formodninger?
Efter min mening er vi på rette spor. Jeg synes, det er rimeligt at antage, at Eltel som en stor aktør er en af Rekas kunder, og at deres byggeaktivitet derfor fungerer som en indikator for efterspørgslen efter kabler. Jeg mener dog, at det er afgørende for sådanne nyheder altid at sætte nyhedens værdi/størrelse i forhold til det samlede billede. En enkelt ordre af den størrelse er en betydelig ordre, men ville f.eks. ikke være en game changer for Rekas årsresultat. Hvis der derimod kom flere af disse (for ikke at tale om fra flere aktører), ville vi tale om noget, der helt sikkert ville kunne ses i resultatet og på hele markedet. Man skal selvfølgelig også huske, at vi ikke med sikkerhed ved, hvor kablet kommer fra, selvom der kan laves gode vurderinger.
Men alt i alt er indsamling og vurdering af nyheder fra forskellige kilder, der er knyttet til selskabets potentielle udviklingsretninger, netop selskabsanalyse
1 Synes om
En forhåndsvisning af torsdagens rapport. Jeg er primært interesseret i cash flow / håndtering af gældsniveauet og derefter ordrebeholdningen. Hvor mange nye ordrer på kabelsiden. Resultatet er selvfølgelig også interessant. Det ville være fint, hvis det ikke var i underskud på nuværende tidspunkt. Salget af nye biler er ved at komme sig globalt (ingen kilde eller verificeret fakta lige nu), så måske også lastbiler, og kunne der derfor være en overraskelsesmulighed på gummisiden…
1 Synes om
Taler med mig selv: ja, baseret på den opadgående tendens, er der mange andre, der også forventer, at vendingen lykkes. Ikke længere tilgængelig for under fire euro 
Nå, en lovende titel! Og ja, indholdet lever også op til titlen. Fantastisk! Der er selvfølgelig stadig forskellige usikkerhedsfaktorer, herunder dem forårsaget af corona. Udfordringer med råvarepriser og tilgængelighed synes at være i alle virksomhedsrapporter i øjeblikket.
Efter min mening bevæger tingene sig i den rigtige retning meget lovende, men jeg kan have overset noget som amatør? Jeg venter spændt på analytikerens oplyste kommentar.
https://www.inderes.fi/fi/tiedotteet/reka-industrial-oyj-kannattavaa-kasvua-0
Det fortsætter med at bevæge sig i den rigtige retning, som jeg mener, det er ret berettiget at forvente. Med “elboomet” vil efterspørgslen efter opladningsnetværk og alle slags kabler helt sikkert fortsætte sin stærke vækst, og Rekas virksomhed kan let vokse med markedet. Inderes forventede en omsætningsvækst på 15%, men den endte på 38%. Driftsresultatet oversteg Inderes’ prognose med over 40%, og driftsresultatet endnu mere. Det forbliver stadig i min portefølje sammen med Enersense. Som et tip, RSI for Enersense nærmer sig igen købsniveauer, og det er faldet over 20% fra den tidligere top, og det 50-dages glidende gennemsnit begynder snart at give støtte.
2 Synes om
Her var der allerede kommentarer. Rapporten er nu ude, og jeg vil prøve at opsummere mit synspunkt her i morgen, hvis ikke alle ser rapporten. Dagen endte med at blive så lang, at jeg ikke længere orker at skrive strukturerede tanker lige nu 
1 Synes om
Tak for den omfattende rapport! Hvor meget vægt vil du lægge på værdidrivere vs. risikofaktorer? For eksempel, hvis efterspørgslen efter kabler forbliver stærk/accelererer, vil det på et tidspunkt vise sig betydeligt i pengestrømmen, og finansieringsomkostningerne vil ikke længere være et problem. Det modsatte worst-case scenarie er sandsynligvis, at salget ikke kører, og gælden hober sig op.
1 Synes om
Hvis nu ikke alle kan se rapporten, så i forhold til resultatet: Resultatet på EBIT-niveau oversteg forventningerne med cirka 0,8 MEUR, hvilket svarer til den indtjening, der er forårsaget af stigende metalpriser. Dette er altså på en måde blot et regnskabsmæssigt overskud, hvilket betyder, at selskabet ikke får nogen pengestrøm fra dette overskud. I praksis, når metalprisen stiger, lægges det til prisen, men den samme effekt gælder for Rekas indkøbspris, hvilket resulterer i en +/- 0. Selvfølgelig går disse ikke helt synkront timingmæssigt, men jeg har forenklet det lidt her, så I forstår pointen.
Med hensyn til vægtningen af risici og værdiskabende faktorer ser jeg ikke, at risikoen forbundet med gæld nemt vil aftage. Dette skyldes, at med de nuværende prognoser er pengestrømmen ikke tilstrækkelig til at nedbringe gælden væsentligt, og forventningerne til omsætning og resultat er ret høje. Så vidt jeg forstår, blev f.eks. omsætningsniveauet for 2017 opnået stort set med fuld kapacitet, og dengang var man på 111 MEUR. Nu er forventningerne selvfølgelig højere, men der er omsætningsvæksten fra gummiindustrien og vindmølleinvesteringen som drivkræfter. Men efter min mening kan man ikke forvente et væsentligt højere omsætnings- og resultatniveau med det nuværende maskineri.
Historisk set har selskabets pengestrøm ikke svaret til det operationelle resultat, men har været mindre, men jeg antager nu, for at forenkle det, at min EBIT-prognose for i år vil svare til pengestrømmen fra driften. Især nu, hvor metalpriserne er steget, er EBIT oppustet, og den reelle pengestrøm vil sandsynligvis ligge under det.
EBIT-prognose 2021 10,9 MEUR. Dette kommer ind, men 3 MEUR går ud til investeringer (dette er det gennemsnitlige investeringsniveau historisk set for kabel og gummi), så går der omkring 4 MEUR til finansieringsomkostninger, dvs. renter. Derudover går 1,6 MEUR til IFRS 16-forpligtelser, dvs. betaling af lejemål (dette var tidligere i resultatopgørelsen og reducerede dermed EBIT, på grund af en ændring i reguleringen er det nu flyttet til pengestrømsopgørelsen). Resultatet af dette er en pengestrøm på godt 2 MEUR, hvilket betyder, at gælden kunne nedbringes en smule. Selvfølgelig trækkes der stadig mindre poster fra, såsom garantiforpligtelsen for tidligere mislykkede investeringer (0,2 MEUR om året) og nogle skatter betales også. Derudover tager jeg i dette forenklede eksempel ikke højde for, at forretningsdriften i år vil binde arbejdskapital, hvorfor EBIT sandsynligvis er betydeligt højere end den faktiske pengestrøm fra driften. Desuden investerer selskabet i øjeblikket mere end de grundlæggende niveauer, hvilket betyder, at den frie pengestrøm vil falde yderligere i år, og gælden vil stige med den lagrede del af JVK-lånet.
Sammenfattende: med høje resultatforventninger befinder vi os i en situation, hvor gældsniveauet ikke kan nedbringes væsentligt. Historisk har der været midlertidigt svagere perioder i efterspørgslen, f.eks. var der et par mellemår inden for jordkabel. Selvom investeringsudsigterne nu er gode, tror jeg ikke, at investeringsmængden vil fortsætte med at udvikle sig stabilt, men at der vil være en vis svingning.
Jeg har skrevet om dette problem med utilstrækkelig pengestrøm i længere tid. Nedenfor er grafer, hvor den ene viser udviklingen i den frie pengestrøm og den rentebærende nettogæld i de seneste år. Når den frie pengestrøm bliver negativ, skal det dækkes et sted fra —> gældsniveauet stiger. Undskyld den dårlige grafik, jeg nåede ikke at finpudse den

4 Synes om
Jeg har et par kommentarer/spørgsmål til rapporten:
Du begrunder værdiansættelsen med en svag pengestrøm, og rapporten inkluderer en pengestrømsopgørelse frem til 2030, hvor pengestrømmen antages at falde kontinuerligt. Ville det være muligt at få resultatopgørelsen over driftsresultatet?

Omsætningsprognoserne viser praktisk talt nulvækst for årene 2022-2024. Hvilke makroøkonomiske prognoser er dette baseret på, da det virker som om “elektrificeringsboomet” er ret stærkt og helt sikkert vil øge efterspørgslen efter kabler?
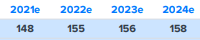
Er der information om, hvilken kapacitetsudnyttelse Rekas fabrikker kører med? Hvis der kommer vækst, vil forbedring af kapacitetsudnyttelsen ofte have en god effekt på driftsresultatet. Det ville være rart, hvis I kunne få en fra virksomheden til et videointerview for at fortælle lidt om, hvordan virksomheden selv ser fremtiden. Forventes der virkelig nulvækst, for så ville rapporten naturligvis være “logisk”. I øjeblikket virker Inderes-effekten ikke særlig stærk, da kursen ikke reagerer på den nye rapport. Jeg vil i hvert fald følge Rekas udvikling i et par kvartaler endnu og lader for nuværende salgsanbefalingen være 
Og for at informere, er Rekas vægt i min portefølje ca. 2,5%, så jeg har heller ikke en urokkelig tro på virksomheden.
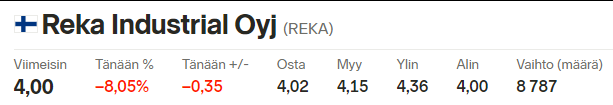
E: Der kom da også lidt Inderes-effekt, omsætningen er dog lille, og spreadet er til tider så højt, at ændringen nogle gange kan være 5% afhængigt af, om handlen sker som salg eller køb.
2 Synes om
I Rekas tilfælde er cash flow-modellen et usædvanligt dårligt værktøj, blandt andet på grund af de stigende metalpriser. Hvis man ekstrapolerer vækst fra den nuværende situation, er din prognose indbygget med en antagelse om, at metalpriserne forbliver på det nuværende niveau eller stiger. Når stigningen i metalpriser også slår igennem på resultatet, understøtter det cash flowet i modellen, hvilket øger selskabets værdi. Af de ovennævnte årsager realiseres dette dog ikke som cash flow, og modellen forvrænges dermed. Jeg har dog brugt prognoser på omkring 2,5 % for mellemlang sigt og typiske 2 % for lang sigt. Jeg tillægger dog ikke cash flow-modellen en væsentlig rolle for Reka, da den er meget dårligt egnet til at fastsætte selskabets værdi.
Den samme udfordring findes i prognoserne for 2022-2024, og jeg anvender stabile prognoser for metalpriser som grundlæggende antagelse. Denne stabile prognose baseret på det nuværende niveau (spotpris) er typisk for råvarer, hvis forudsigelse er praktisk talt umulig. Men af samme grund kan man efter min mening ikke basere sig på meget langsigtede prognoser for en virksomhed som denne. Jeg anser det for vigtigere end omsætningen at vurdere, i hvilken retning resultatet og især cash flowet kan udvikle sig fra dette niveau, og hvilke drivkræfter der er. Væksten vil naturligvis komme fra blandt andet vindkraft i de kommende år, men så skal man huske, at den næste etape af jordkabling, dvs. tidsfristen for kravsniveauet på 75 %, er år 2023. På dette tidspunkt er en stor del af jordkablerne sandsynligvis anlagt, og så kunne jeg forestille mig, at der, ligesom efter den forrige deadline, ville komme et lille fald i investeringerne. Engroshandelen påvirkes i det store billede sandsynligvis af byggeri og industrielle investeringer. I gummi er drivkraften tilsvarende investeringsudsigterne for producenter af tunge køretøjer og maskinfabrikker, som vi ved er cykliske.
Kapacitetsudnyttelsen er ikke tilgængelig, men så vidt jeg forstår, er den relativt høj. Jeg afspejler dette i, at jeg i 2017 forstod, at omsætningsniveauet groft sagt var det, man dengang kunne få ud af maskinen. Der er dog ingen præcise oplysninger om dette.
Nulvækst er garanteret ikke virksomhedens mål, men man skal skelne mellem volumen vækst og vækst drevet af metalpriser, hvilket jeg forklarede ovenfor. Virksomheden forfølger sandsynligvis vækst i leverancer i begge forretningsområder. Jeg videregiver ønskerne om et videointerview til virksomheden.
2 Synes om
Ja, jeg anser i og for sig ikke den vækst i omsætningen, der skyldes metalpriserne, som en væsentlig faktor, da det tilsvarende også øger materialeomkostningerne. Afhængigt af prissætningscyklusserne vil salgspriserne altid sakke lidt bagud, mens effekten sandsynligvis vil slå hurtigere igennem i indkøbene. Højere indkøbspriser øger naturligvis lagerbeholdningen, men en stigning i metalpriserne burde ikke i udgangspunktet resultere i et driftsresultat, før produkterne er solgt, da varelageret værdiansættes efter princippet om laveste værdi. Lageret vokser naturligvis med metalpriserne (indkøbspriserne), men det burde ikke afspejles i dækningsbidraget, før det er solgt. Selv i FIFO findes der forskellige muligheder, hvor den vægtede gennemsnitspris måske er den mest almindelige, hvor produkterne praktisk talt altid er på lager til indkøbspris. Naturligvis påvirker lageromsætningshastigheden også, hvor hurtigt de forskellige faktorer slår igennem. For så vidt angår afdækningsinstrumenter slår effekten naturligvis igennem med det samme, men “den egentlige drifts” dækningsbidrag sakker normalt bagud. I et inflatorisk marked er prisstigninger formentlig lettere at få igennem, hvilket igen kan bidrage til at forbedre bruttofortjenesten.
Elektrificeringen af biler og dermed opbygningen af ladestandere vil helt sikkert understøtte efterspørgslen. Under normale omstændigheder har f.eks. boligselskaber ikke brug for mange kabler, men nu står vi i en situation, hvor næsten alle selskaber i det mindste overvejer at etablere ladestandere, og loven forpligter dem også til at gøre det, hvis selskabet udfører et andet betydeligt renoveringsprojekt. Og vi må naturligvis ikke glemme husholdningerne. Derfor ser jeg selv en hel del vækst på kabelmarkedet de kommende år, da EV-efterspørgslen i praksis kommer “oven i den normale efterspørgsel”. Jeg har ikke set, hvor meget af Rekas salg, der kommer fra hjemlandet, og hvor meget fra andre steder, men tilsyneladende er der også et investeringsunderskud i Europa. Derfor ser jeg selv en vækst på 2-2,5% som ret beskedent. (https://twitter.com/VAhoniemi/status/1379706967980134405)
Hvis du kan få ledelsen til et interview, ville det bestemt være et plus. Jeg ved ikke, hvornår du sidst har talt med ledelsen, men naturligvis ville en referering af sådanne samtaler til forummet også give merværdi. Jeg ønsker ikke, og det er ikke min hensigt, at argumentere, og jeg er ikke selv særlig godt inde i selskabet eller branchen, men primært er det vækstforventningen på 2%, der undrer mig. Jeg ville ikke anse en årlig vækst på 10% som umulig, det kræver naturligvis investeringer, men ofte fungerer nye maskiner også mere effektivt end tidligere. Disse værdiansættelsesberegninger er altid mere eller mindre tal trukket ud af ærmet, og den tidligere udvikling er ingen garanti for fremtiden. Den lettest forudsigelige forretning er sandsynligvis Kesko’s fødevaresalg, men som det er set, kan selv det overraske
1 Synes om
Det, jeg ikke kan lide ved dette, er ledelsens forholdsvis lille ejerskab. Hvis jeg bliver entusiastisk nok til at tanke op, ejer jeg lige så meget som direktøren.  Det skaber en smule mistillid. På den anden side kan der være optioner eller andre resultatbaserede bonusser, hvilket gør det nuværende direkte ejerskab mindre vigtigt.
1 Synes om
Der er i det mindste sandsynligvis en del aktieejerskab i bestyrelsen gennem Reka Oy. Industrial’s administrerende direktør synes at være startet som blot en lønnet direktør i efteråret 2019, så situationen er lidt anderledes end i mange andre tilfælde. Jeg anser ikke nødvendigvis den administrerende direktør for at være mindre kompetent til at varetage aktionærernes interesser, selvom han ikke har en stor aktiebeholdning. Jeg kender ikke manden, men måske har han ikke tjent millioner i løbet af sin ABB-karriere, hvilket ville have krævet et betydeligt personligt lån for at erhverve en betydelig aktiebeholdning, og jeg ville måske ikke selv tage en sådan risiko i denne virksomhed. Også med hensyn til Incap har nogle også “kritiseret” ledelsens ringe aktieejerskab, men man bør altid tage hensyn til, hvordan/hvornår virksomhedens ledelse har erhvervet sine aktier.
1 Synes om
Kvalificeret kommentar I første afsnit forklarede du faktisk også, hvorfor det er meget udfordrende at forudsige Rekas kabelvirksomhed på f.eks. kvartalsbasis i det nuværende miljø.  Især når vi på grund af den lempede rapportering ikke får tal for Q1 og Q3 på hele resultatopgørelsens niveau.
Man kunne faktisk tilføje, at det i tankerne nok er nemmere at få prisstigninger igennem på et stigende marked, men at succesen også afhænger af, hvad konkurrenterne gør. En stor spiller kan f.eks. holde igen med prisstigninger for at vinde markedsandele. Hvis man er en stor aktør, kan det at tage et mindre tab, men samtidig forstyrre en mindre konkurrents palet, støtte ens egen samlede position.
Jeg forstår også din pointe med hensyn til efterspørgselsvækst. Samtidig minder jeg dog om, at hvis priserne faldt med 5 % som følge af metalpriserne, men volumen med 7,5 %, ville den samlede vækst være 2,5 %. Desuden, hvis vi antager, at kapacitetsudnyttelsen er høj, ville det kræve mere produktionskapacitet at opnå vækst. Med den nuværende balance er det dog svært at se væsentlig investeringskapacitet ud over de nuværende kendte investeringer, selvom rimelige yderligere kapacitetsinvesteringer ikke kræver meget store investeringer i denne branche.
Jeg føler ikke, at du har modargumenteret. Der har været en saglig diskussion her, og forskellige synspunkter er velkomne
Jeg er også enig i, at selvom ledelsens ejerskab normalt er positivt (især hvis det øges), fortæller det ikke entydigt om den fremtidige udvikling. Nogle gange ser man, at der drages forhastede konklusioner baseret på ledelsens køb/salg. Der er mange selskaber på børsen, hvor ledelsen har gjort et fremragende arbejde uden væsentligt ejerskab.
2 Synes om