Jeg åbner en “Metso Outotec”-tråd til ære for dagens store nyhed. Der syntes ikke at være en separat tråd for nogen af dem, og denne kombination er virkelig en meget betydningsfuld og interessant aktør, bl.a. inden for mineindustrien, hvor man venter på den næste investeringsboom efter en lang tør periode.
Jeg gennemgår her hovedpunkterne i den foreslåede aftale:
Metso Minerals og Outotec fusionerer
Det nye selskabs navn bliver “Metso Outotec”
Metsos resterende forretningsområde, Metso Flow Control, bliver et uafhængigt børsnoteret selskab med fokus på flowkontrol. Dets navn bliver Neles.
Fusionen arrangeres således, at Metsos aktionærer modtager 4,3 nye Outotec-aktier for hver Metso-aktie.
Metsos ejere vil eje størstedelen af det nye selskab, 78 procent. Derudover beholder Metsos aktionærer deres nuværende Metso-aktier, som bliver til Neles-aktier.
Jeg ejer selv begge. Jeg har været ejer af Metso i lang tid, og Outotec er et nyere opkøb. At dømme ud fra Outotecs kursreaktion anser markedet denne aftale for at være mere attraktiv for Outotecs ejere sammenlignet med gårsdagens lukkekurser.
Metso har været en ret kedelig investering de seneste år. Det samme kan ikke siges om Outotec, i hvert fald ikke baseret på kursændringerne. Forhåbentlig får kombinationen godt med vind i sejlene, og der er positivt drama i vente…
Dette er en fremragende nyhed for ejerne. Virksomhederne var konkurrenter inden for minedriftsektoren. I årevis har der været talt om denne fusion bag kulisserne, men den største hindring har sandsynligvis været Outotecs dårlige resultater. Jeg kender ikke den nuværende situation, men tilsyneladende begrænser fusionen i hvert fald ikke længere konkurrencen på en måde, der ville være et problem for myndighederne.
Metsos Flow Control var allerede internt i Metso næsten en uafhængig virksomhed, så det er meget nemt at udskille den. Neles er også et meget kendt brand globalt, så det var heller ikke en overraskelse, at det blev valgt som virksomhedens navn.
Fusionen gør Metso Outotec ret konjunkturfølsom. Forhåbentlig kan minedriftsektoren fortsætte med at klare sig, for ellers er der problemer i vente. Det nye selskab vil sandsynligvis ikke registrere fordelene ved fusionen før 2021, men der er derimod udgifter i vente.
Ud af en samlet omsætning på 4 milliarder ville halvdelen være servicevirksomhed (2018, Outotec 500m + Metso Minerals 1500m). Skulle man ikke tro, at det ville være mindre følsomt over for konjunkturerne?
Halvdelen af Outotecs Minerals Processing’s 700M omsætning er servicevirksomhed. Driftsresultatet for MP i 2018 var 10,4%, mens det for Metso Minerals i 2018 var 10,3%. Outotecs MP er altså i god form.
Den resterende Metals, Energy, Water-forretning i Outotec er derimod elendig. 500m i omsætning og tabsgivende. Andelen af servicevirksomhed er ca. 150m.
Denne fusion er gode nyheder, synes jeg. Hvis de bare kunne gøre Metals, Energy, Water rentabel på en eller anden måde. Eller kunne de opgive den?
Maskinernes udnyttelsesgrad påvirker servicebehovet, og i en lavkonjunktur falder servicebehovet. Samtidig skærpes konkurrencen, og marginalerne falder.
Maskinservice fra maskinværksteder er stort set uafhængig af konjunkturerne. Vedligeholdelse af elevatorer/rulletrapper skal så vidt jeg ved udføres med bestemte intervaller i store dele af landene i henhold til lovgivningen.
Lige præcis. Der er altså mange former for serviceforretninger. Metso’s salg af forbrugsvarer og reservedele falder hurtigt under en lavkonjunktur i mineindustrien, når behovet for knuseres sliddele og reservedele falder.
Har I beregnet præmien for Outotec-aktien fra denne fusion, og med hvilken metode?
Jeg brugte selv en forenklet formel til at beregne, at den foreslåede aktiefordeling ville give Outotec-aktien en præmie på ca. 30 %. Dette bekræftede markedet også ved åbningen, men siden faldt Outotecs 30 % stigning til 20 %.
Så er der andre, der mener, at det er et køb nu i Outotec-aktien, eller er I uenige om præmien?
Jeg ser selv på aftalen ud fra den synsvinkel, at den først bliver realiseret i 2020, og at der stadig er en ret stor usikkerhed forbundet med dens realisering (konkurrencesituation/EU). Aktieudvekslingen sætter naturligvis visse rammer for handlen og prisdannelsen for begge aktier, men der er stadig lang vej til målstregen. Derfor kan der stadig ske et og andet i begge selskabers forretning.
Hvis man træffer en investeringsbeslutning på baggrund af denne meddelelse, skal man være forberedt på, at kurserne for begge kan køle af.
derudover er der i disse virksomhedsfusioner altid en stor risiko for, hvordan det praktisk tager sig ud, og hvordan forskellige virksomhedskulturer “smelter sammen” både på ledelsesniveau og medarbejderniveau. Bestyrelsens synspunkt er ret langt fra denne realitet.
men det er dog et interessant scenarie i finsk målestok
Hesari skrev i går, at (natur)sand er ved at løbe tør i verden. F.eks. har Kina fra 2010-2014 brugt mere sand til byggeri end USA i hele sidste århundrede. Sahara-sand er ikke egnet til betonproduktion, da det er slebet for glat af vinden, og man kan ikke lave stærk beton af det. Nye ‘sandkilder’ er muligvis ved at blive fundet i Grønland…
Metsos knusningsforretning hed engang Mining and Construction, men i praksis har minesiden dikteret, hvordan forretningen klarer sig. Manglen på sand er måske en smule dramatiseret, men knusning kan give fremragende råmateriale til beton, præcis i den størrelse man ønsker. Jeg ved det ikke, men jeg antager, at man allerede nu producerer specielt knust materiale til krævende betonkvaliteter.
Knusning er sandsynligvis ikke særlig konkurrencedygtig under normale omstændigheder, hvis man kan få færdigt sand fra nærområderne. Manglen på sand ville være en anden sag. Til vej- og jernbanefundamenter er den rigtige type knust materiale, så vidt jeg forstår, nødvendig for at gøre fundamentet stabilt.
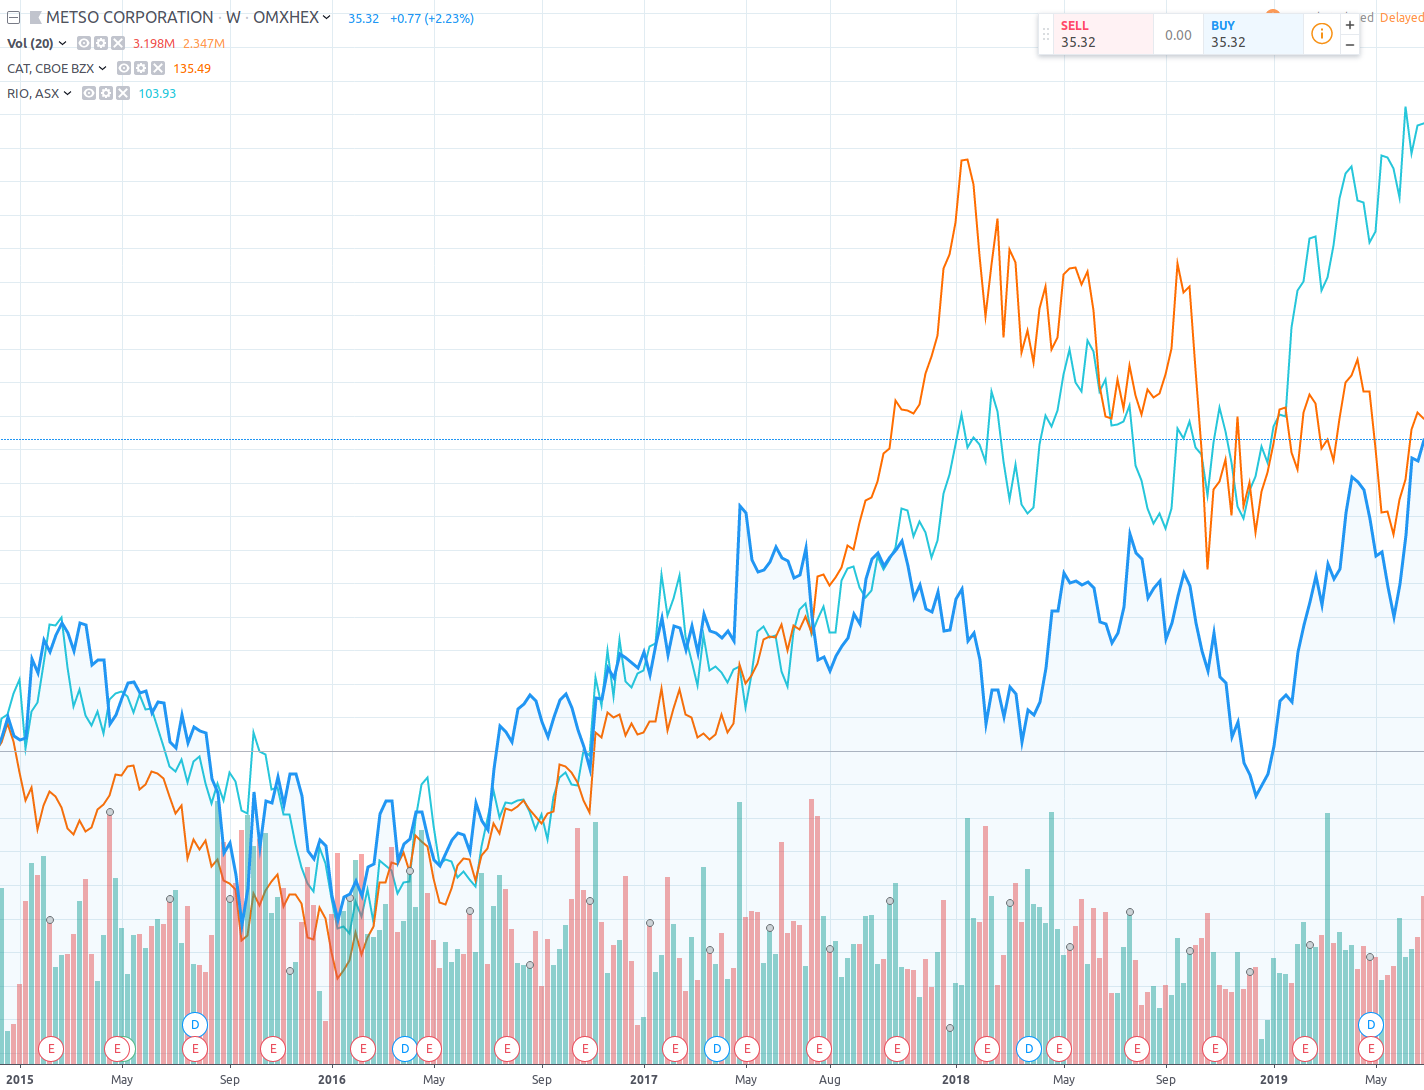
Metso er efter min mening en meget god langsigtsinvestering og er på min købsliste, så snart prisen er rigtig. Metso har været en blue chip i lang tid, hvilket betyder, at den ikke har tabt penge i mands minde. Billedet nedenfor viser Metso, Rio Tinto (miner) og Caterpillar over 5 år. Begge disse har altid afspejlet Metsos udvikling godt. Metso er nederst og Rio Tinto øverst.
Caterpillars kunder i mineindustrien er stort set de samme som Metso Outotecs fremtidige kunder, selvom produkterne er forskellige. Rio Tintos aktiekurve beskriver godt mineindustriens situation, som jeg forventer vil svækkes. Råvarepriserne påvirker alle tre afgørende. Globale handelsforstyrrelser kan stadig svinge kraftigt i begge retninger. Om et år vil Metso Outotec ikke længere have den mindre konjunkturfølsomme Neles-ventilforretning til at balancere – det bekymrer mig lidt. Men hvis man køber nu, får man den jo med i købet.
{“content”:“Da Metso-ventildivisionen igen er tilbage under Neles-navnet, kom jeg i tanker om en lille ting, som ikke alle sikkert kender til. \n\nI Tom Clancys bog Dead or Alive finder man følgende ret smigrende beskrivelse af Metsos ‘praktisk talt uforgængelige’ Neles-ventiler → \n\n"The facility’s hundreds of control valves (officially known as ESDs; or emergency shutdown devices), which regulated the flow of chemicals to the labyrinth of distillation columns, fractionation towers, cracking units, and blending and storage tanks, were virtually invulnerable, having been recently refitted with something called a Neles ValvGuard system, which was, in turn, regulated from the refinery’s control center, which from their earlier reconnaissance trips they knew was below ground and heavily fortified."”,“target_locale”:“da”}
Arrow street Capital har reduceret deres korte positioner i Outotec som følger;
29.8.2019 0,91 netto kort position, %
16.9.2019 0,77
27.9.2019 0,69
Outotecs telefonkonference med analytikere indeholdt intet bekymrende. De rapporterede, at efterspørgslen i minesektoren er forbedret, især inden for berigelse og hydrometallurgi (Outotecs stærke områder). Store ordrer i Saudi-Arabien, Maaden, og Rusland, Baikal Mining, vil snart afspejle sig i omsætning og resultat (Q4/19, Q1-Q2/20?). Problemerne med ilmenitovne har fået en lidt for stor rolle i nyhedsrapporteringen for nylig, og passende afsætninger er foretaget.
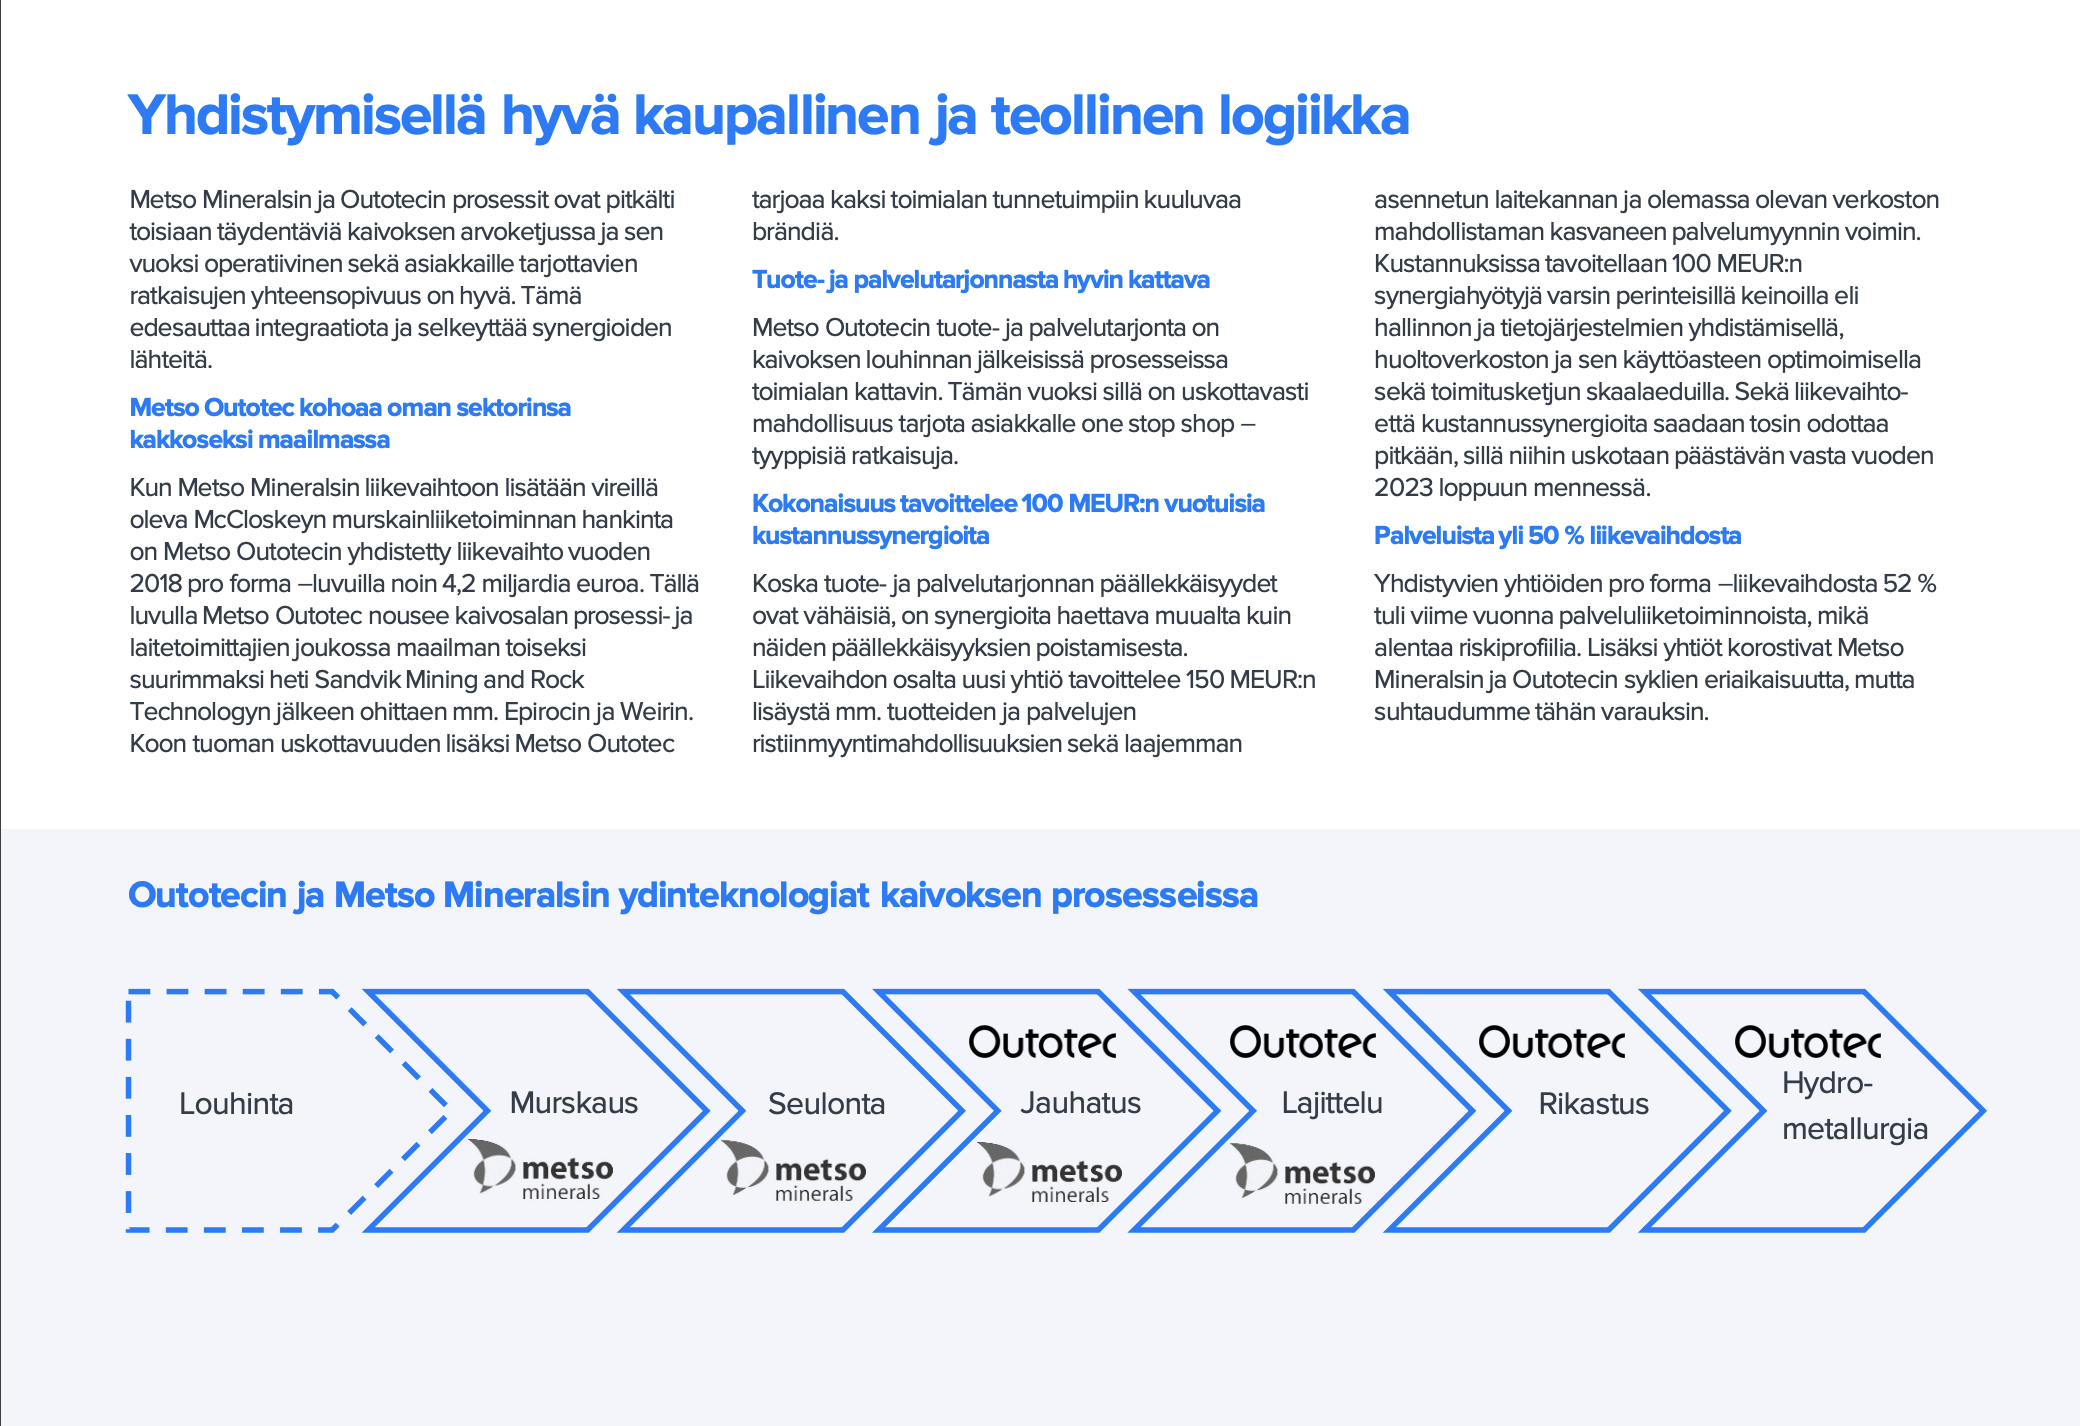
Fusionen mellem Metso og Outotec er heller ikke så langt væk mere (forår 2020), og et nyt stærkt selskab vil starte. Yo_Gongs powerpoint tidligere i tråden beskriver godt, hvad det nye selskab vil være.
Jep, et perfekt match.
Handelsbanken gav en købsanbefaling til begge.
De fleste anbefaler at købe Outotec, men HB roste også Neles ud over Metso. De sagde, at produkterne var i orden, og at det ville tiltrække udenlandske investorer. Inde mener nok mere, at prisen på Neles vil være for høj: “Metso-aktien er dyr efter traditionelle målestokke, og den beregnede værdiansættelse af Neles, der skal børsnoteres særskilt i Metso Outotec-fusionen, er i overkanten.” Inde er kendt for at være meget strenge i deres anbefalinger.
Baseret på disse annonceringsdatoer (handler udført dagen før) er shorting af Arrow Street mislykkedes alvorligt, så det kan man primært udlede, at de er blevet tvunget til at lukke på grund af fiasko. Da de ikke har kunnet (været i stand til?) at lukke alle hurtigt nok, kan det selvfølgelig være, at de regner med en recession og holder dem åbne. Disse kan også skyldes derivater.
Nu begynder kursbevægelserne at vise det gode gamle Metso. Fusionen komplicerer timingen af et potentielt køb betydeligt, selvom Outotec stadig ser ud til at holde stand. 28 € som grænse for den første købsandel af Metso. Hvis oscillatoren er startet nu, kan det være, at jeg sænker grænsen yderligere. Jeg gætter dog på, at jeg igen vil være ejer af Metso inden for et par måneder.