REIT - udbytteafkast fra ejendomme

quote=I tråden om udenlandske aktiver var der en masse diskussion om REITs, og baseret på dette ville der være efterspørgsel efter en separat tråd.

REITs muliggør passivt og generelt godt udbytte og diversificering for en aktieportefølje, hvilket er grunden til, at de er en væsentlig del af min egen investeringsplan.

Man skal ikke undre sig over kursbevægelser isoleret, og tråden er ikke til daglig undren over dem :pray:. REITs bevæger sig ofte som en samlet sektor, og daglige ændringer kan nogle gange være overraskende store. Lad os holde diskussionen mere på et fundamentalt, operationelt princip og generelt niveau for REITs. Gode fund og værdiansættelser er selvfølgelig gode at fremhæve, så alle kan vinde.

Real Estate Investment Trust (REIT)
REIT-fonde blev oprettet i 1960’erne for at give enhver borger mulighed for at investere i ejendomme og opnå afkast derfra. REITs gør det muligt at købe ejendomme via børsen som aktier. Den væsentligste grund til at investere er passiv lejeindtægt, som REIT’en distribuerer som udbytte til aktionærerne (How do REITs Work? | Nareit).
Her behandles primært US-/Canada REITs, da de har deres egne særlige karakteristika. Også andre steder i verden findes der bolig- og ejendomsfonde eller lignende virksomheder (f.eks. Cibus Nordic Real Estate AB, Ovaro Oyj).

REITs investerer diversificeret i ejendomme med det formål at generere overskud fra lejeindtægter eller ved at handle med ejendomme. Med en REIT kan du nemt investere diversificeret i flere ejendomme, hvilket reducerer risikoen fra en enkelt ejendom. Desuden undgår du ved at investere på denne måde de mulige forpligtelser som udlejer, såsom at finde lejere. REITs giver også mulighed for at investere i ejendomsmarkeder i forskellige lande. REITs er ikke begrænset til kun boliger, men der findes også REIT-virksomheder, der investerer i erhvervsejendomme eller f.eks. plejecentre. Der er mange muligheder. (sijoittaja.fi)

Lovgivningen varierer lidt mellem forskellige lande, men f.eks. i USA er det strengt reguleret, hvilke virksomheder der må kalde sig en REIT. En REIT-virksomhed, der opererer i USA, skal investere mindst 75 procent af sine aktiver i ejendomme, og mindst 75 procent af virksomhedens bruttoindtægter skal komme fra ejendomme, såsom lejeindtægter, salg af ejendomme eller renteindtægter fra ejendomslån… …En REIT skal udbetale mindst 90 % af sine skattepligtige indtægter som udbytte til aktionærerne. (sijoittaja.fi).
Ved at overholde reglerne er en REIT-fond fritaget for eller betaler væsentligt mindre skat end normalt. REIT-regler og yderligere information: Search Results | Nareit

Forskellige REIT-fonde:

  • Equity REIT (REIT eller eREIT): ejendomsfonde, ejer ejendomme og udlejer dem videre med forskellige driftsmodeller.

  • Mortgage REITs (mREIT) investerer i bolig- og realkreditlån og genererer indtægter fra renter på lån og videresalg af lån.

  • Hybrid REIT kombinerer de foregående, gearingen med lån og mere komplekse helheder.

  • ETF: der er også oprettet egne ETF-fonde for REITs, som investerer i hele branchen med forskellige vægtninger.

  • Preferred Stocks: særlige noteringer af aktier, herunder REITs, med fortrinsret eller højere udbytte, men også begrænsninger (Preferred Stocks Sorted Alphabetically - DividendInvestor.com)

REIT sektorer:
REITs er opdelt i flere forskellige sektorer efter branche, f.eks. kontorer, industri, hoteller, sundhedspleje mv. Nyere som f.eks. telemaster og datacentre findes også i udvalget.
Sektorer: Learn about Investing and Market REIT Sectors Today

Risici:

  • REITs er stærkt belånte på grund af deres kapitalintensive natur. Rentemarkederne påvirker REITs værdiansættelse betydeligt. I perioder med lav rente stiger værdiansættelsen, da investorer søger alternative afkast til renter. Samtidig forbedres fondenes driftsbetingelser, når renteudgifterne er lave. Når renterne stiger, falder REITs værdiansættelse af tilsvarende årsager.
    Hertil også et andet perspektiv, nemlig at ved at omstrukturere lån eller i et opadgående marked stiger værdien af REITs også, samtidig med andre aktiver.
  • Fondenes likviditet i form af ejendomme er svag. Det betyder, at hvis fonden af en eller anden grund skal omdanne aktiver til kontanter, kan ejendomme blive nødt til at blive solgt på ufordelagtige vilkår.
  • Værdifald kan forekomme i henhold til markederne, men konkurser for REITs (især Equity REIT!) sker yderst sjældent: https://seekingalpha.com/article/4359863-first-reit-bankruptcy-since-2009-new-institutional-data-source-and-updated-sector-outlook

REIT-fortalere og gode artikler:
https://seekingalpha.com/author/jussi-askola
https://seekingalpha.com/author/brad-thomas

45 Synes om

Hele indlægget fra tråden “Udenlandske aktier” også her, mine nuværende REIT-investeringer.

4 Synes om

Har du set nærmere på Simon Property Group? Jeg har penge, der brænder i lommen, men jeg missede gårsdagens og dagens stigninger, da jeg ikke er sikker på fremtiden.

Fantastisk, at vi fik en separat tråd til disse (tak @kettunen), især nu hvor REITs er virkelig hotte, i hvert fald i USA. Selv i dag ser vi igen +3-8% i de fleste. De fleste af disse har buldret frem siden marts (undtagen dem, der fokuserer på datacentre og lignende, som derimod ligger tæt på ATH-niveauer).

Min egen REIT-portefølje er stadig under opbygning, og den seneste uges stigning overraskede mig virkelig. Porteføljen er helt i sin vorden, men indtil videre har jeg udvalgt:

RioCan REIT (REI.UN) - Indkøbscentre, kontorer, boliger osv. God månedlig udbytte, og hverdagen er ved at vende tilbage til normal i Canada efter lockdowns. Risikoen her er selvfølgelig en ny coronabølge, men ifølge direktøren har virksomheden rigeligt med kontanter til mindst et par år. Prisen er stadig tæt på corona-bunden.

Derudover et par mere risikable mREITs, der blev valgt på baggrund af artikler fra Seeking Alpha (de ser ud til at være låst for abonnenter nu, så jeg linker ikke her) før den seneste stigning, da de stadig var relativt billige. Disse er måske mere til kortvarig beholdning, og de er steget pænt, men hvis det ser ud til, at udbyttet holder, hvorfor så ikke til længerevarende beholdning:

ACRE Ares Commercial Real Estate Corporation
LADR Ladder Capital Corp

Ud over disse er det hensigten at erhverve til den længerevarende portefølje:

MPW Medical Properties Trust (Kettunen har gode begrundelser)
SPG Simon Property Group (Adelen inden for Mall REITs, som ikke går konkurs lige med det samme, og har stort potentiale for vækst samt et højt udbytte)
WPC WP Carey (Kettunen har gode begrundelser)
STOR STORE Capital Corporation (https://seekingalpha.com/article/4366828-store-capital-tide-is-turning)

Derudover er under undersøgelse:
IRM Iron Mountain
STAG Stag Industrial, Inc

Edit: Jeg glemte også at nævne Hannon Armstrong Sustainable Infrastructure Capital Inc (HASI), som også er under undersøgelse. Det fokuserer på energieffektive ejendomme samt vedvarende energiprojekter. Dette kombinerer fint REIT og energi/vedvarende energi investering. Hvis nogen allerede har mere detaljeret information om dette, ville det være fantastisk at høre jeres tanker.

1 Synes om

Angående SPG svarede @Vodel1 allerede. Jeg havde allerede Mall REIT BPYU, så jeg har ikke taget SPG med. De ligner hinanden som konkurrenter og samarbejder også: 2 Top Mall REITs Might Buy J.C. Penney Out of Bankruptcy | The Motley Fool

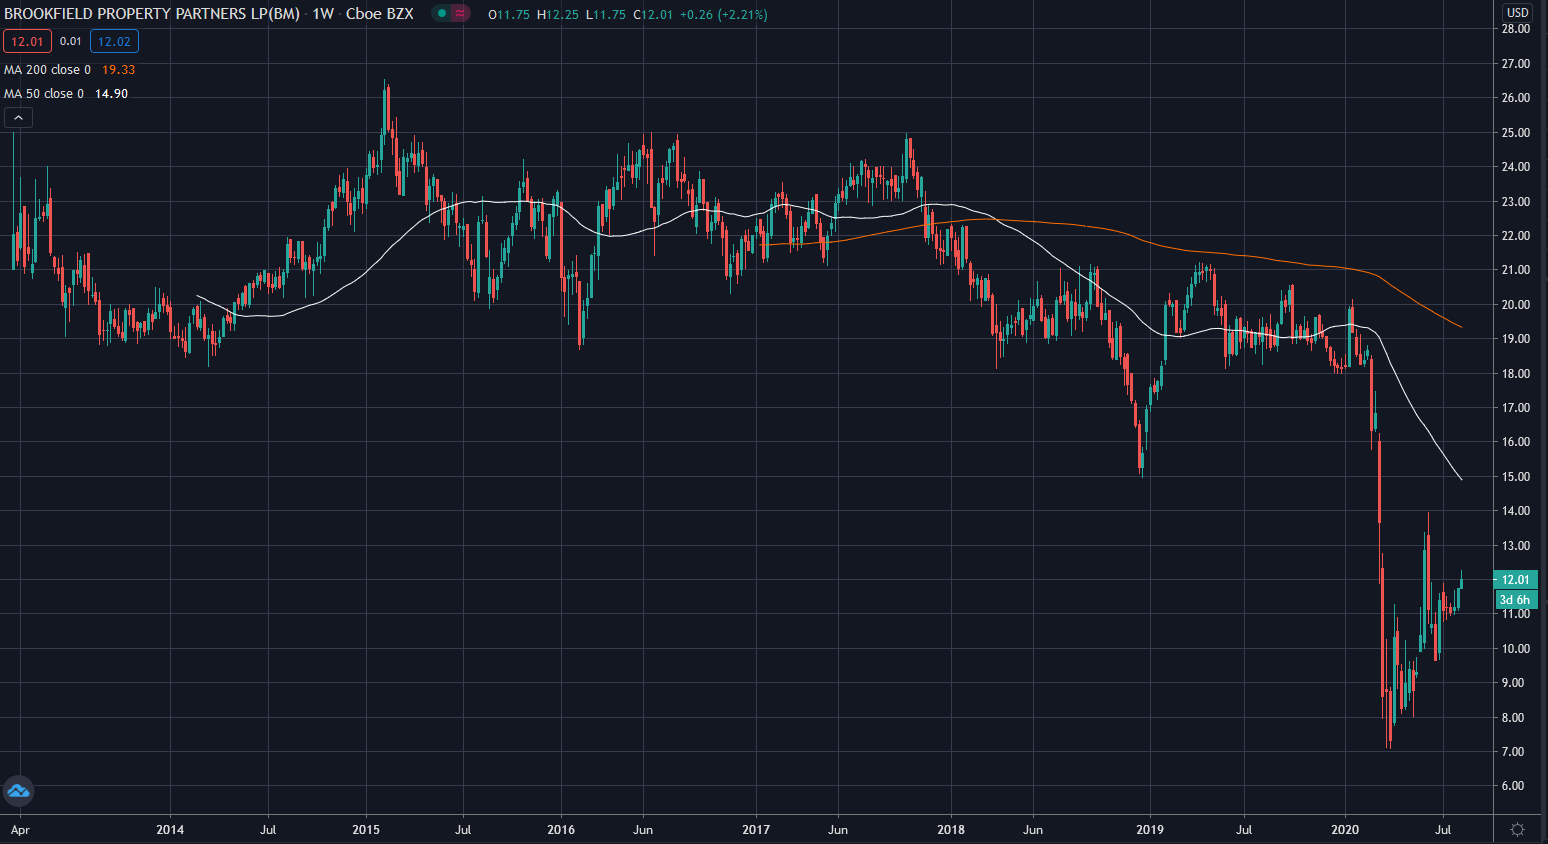
BPYU var den første REIT, jeg tog med i min portefølje for et par år siden. Hovedsageligt har BAM-støtten i baggrunden hjulpet med at holde den i porteføljen også under coronatiden, selvom det har gjort ondt sammen med mange andre. Udbyttet har dog holdt sig på samme niveau med BAMs støtte, på trods af problemer med lejeindtægter. Med nogle små justeringer reducerede jeg også tabene i forhold til værdifaldet - samtidig med at jeg fik fradrag for tabene i skatten :slight_smile:.

Tak fordi du startede tråden :folded_hands:

Jeg har i øjeblikket i min portefølje:

-Simon Property Group SPG
-Omega Healtcare Investors OHI
-Ares Commercial ACRE

Og jeg har til hensigt at beholde disse i længere tid og nyde udbyttet.
RioCan ville være en god tilføjelse, men jeg kan ikke købe det via Nordea, så jeg vil nok holde mig til disse og øge mine positioner, når lejlighed byder sig.

BPY’s kursudvikling har ikke været særlig flatterende - selvom “BAM” administrerer i baggrunden. Det ser ud til, at det skaber mere profit for BAM selv end for aktionærerne. Antallet af aktier ser også ud til at være stigende på lang sigt. (Selvfølgelig foretager nogle REIT’er aktieemissioner med vilje, f.eks. “Realty income” - når værdiansættelserne er høje - skabes der nemt ejerandel, når disse penge bruges til at købe flere ejendomme). De har dog udbetalt udbytte.

BPY’s og BPYU’s kurser følger praktisk talt 1:1, så det er ligegyldigt, hvilken man ser på.

Efter min mening passer Buffetts tese godt til disse REIT’er:

“It’s far better to buy a wonderful company at a fair price, than a fair company at a wonderful price.”

Jeg er nødt til at udfordre dette indlæg lidt. Især under afsnittet om risici finder man den mest almindelige myte.

REIT’er er ikke særlig følsomme over for renter. I forbindelse med pludselige renteændringer kan man altid læse flotte overskrifter om, hvordan REIT-sektoren kollapser, men det stopper også der. Hvis vi går mere end ti år tilbage, er de bedste afkast opnået i perioder med stigende renter. Som for eksempel i første halvdel af 2000’erne.

Dette er i høj grad baseret på fundamentale forhold. Stigende renter betyder normalt en gunstig økonomisk opgang, hvorved alle virksomheders driftsbetingelser forbedres. Samtidig er man også i en situation, hvor inflationstilpasninger meget hurtigt øger virksomhedens indtægter, men stigningen i renteudgifter halter langt bagefter, da ingen troværdig REIT beskæftiger sig med lån med variabel rente, men i stedet har lang løbetid på gælden. Spændet mellem lån og lejeindtægter vokser altså, og forretningen går mere end godt.

Jeg har investeret i disse i ganske lang tid. Der er mange andre muligheder end ejendomme, såsom datacentre, telekommunikationsmaster og andre interessante, mere moderne aktivklasser.

9 Synes om

Jeg har selv en smule erfaring med REIT’er indtil videre. I øjeblikket har jeg WPC i min portefølje med en vægt på omkring 5 %, og engang “i gamle dage” havde jeg REIT-ETF’en med ticker REM. Jeg følger dog flere virksomheder:

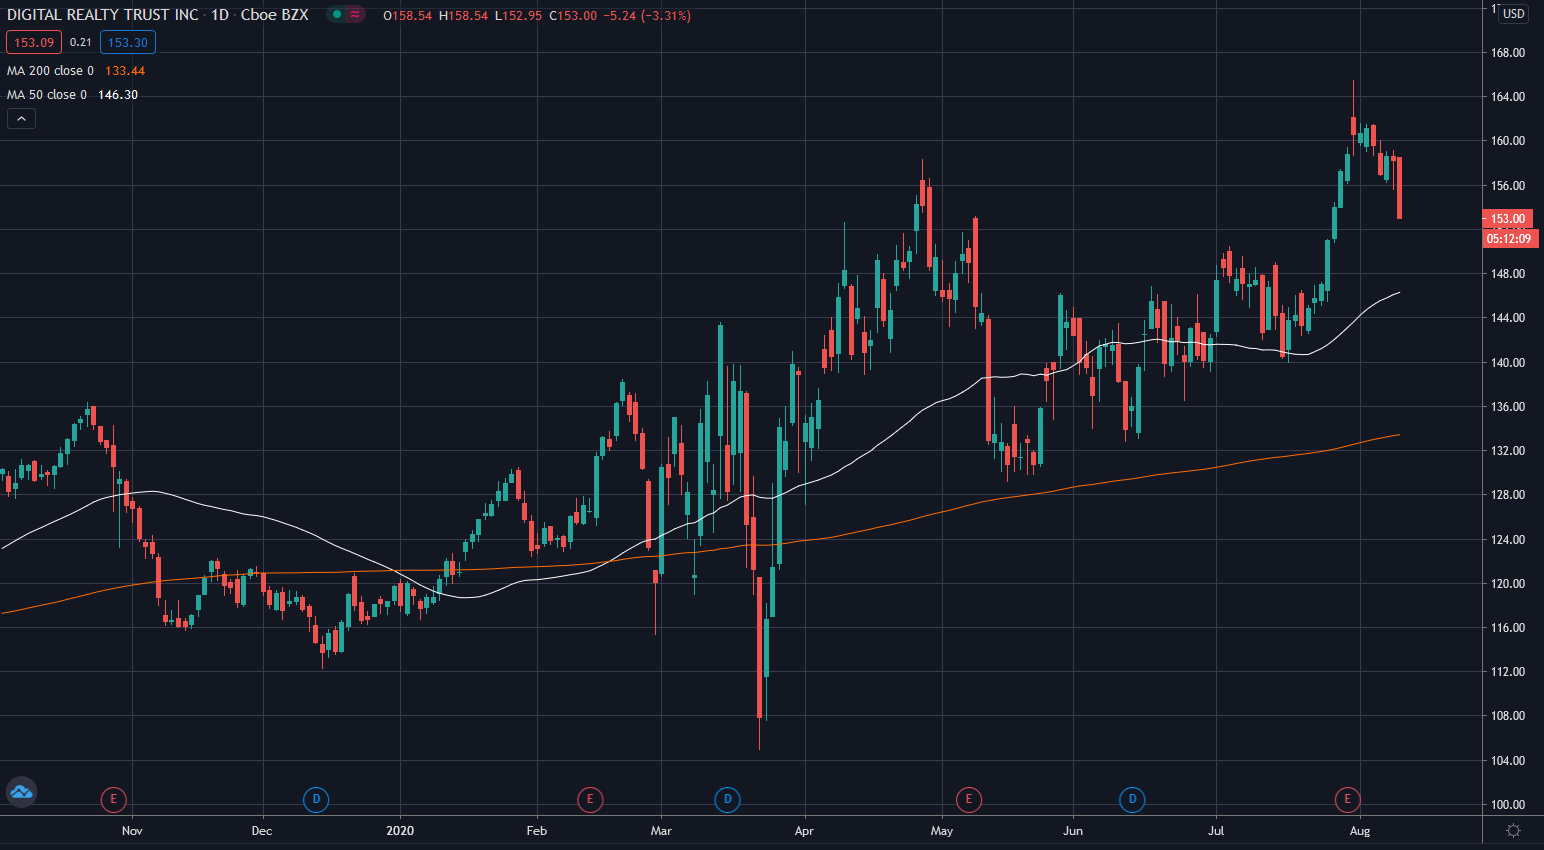
DLR/Digital Realty Trust - En REIT, der udlejer datacentre, som desværre ikke faldt i marts.
AMT/American Tower - En REIT, der udlejer telemaste, som for det meste steg i marts.
O/Realty Income Corp - En REIT, der udlejer lokaler til butikker og andre små virksomheder, og som udbetaler månedligt udbytte.
BEP/Brookfield Renewable Partners - Ejer vedvarende energi. LP-form. Jeg mener, der er en eller anden skattemæssig finte? Derudover er der en virksomhedsomlægning bag, som jeg ikke har sat mig ind i. Helt klart den, jeg har undersøgt mindst.
CIBUS - Køber og udlejer primært butikker til K- og S-gruppen. Har også planer om at skifte til månedligt udbytte. Børsnoteret i Stockholm, så det passer ikke til OST, selvom det udbetaler udbytte i euro.

Kan nogen fortælle mig mere om Iron Mountain? Et saftigt afkast, men noget trussel må nødvendigvis være prissat ind i det.

2 Synes om

På listen kunne man også tilføje præferenceaktier, som REIT-selskaber noterer ret ofte, ud over banker og forsikringsselskaber.

Disse er så mere følsomme over for rentebevægelser, da udbyttet forbliver konstant hele tiden.

Del endelig flere synspunkter og indholdet af din egen portefølje fra disse mindre kendte REIT-aktivklasser, det er meget interessant :slight_smile:

Jeg skrev allerede i tråden om udenlandske aktier, at man skal se nøje på gearingniveauet og kreditvurderingen, når man køber REIT’er. Jeg er generelt ret bullish på kvalitets-REIT’er til de nuværende priser, men jeg vil også dele et lidt kontra synspunkt om indkøbscentre/butikker: https://seekingalpha.com/news/3603101-warning-real-estate-and-reits-from-famed-hedge-fund-manager-seth-klarman-of-baupost

Indkøbscentre er, hvis jeg husker rigtigt, inddelt i A-D-klasser, og jeg tror, at alle andre end A-klassecentre vil blive ramt. Jeg tror, at udendørscentre og outlets, hvor folk ønsker at tilbringe tid i gode caféer, shoppe og opleve ting, vil klare sig godt i tiden efter corona. Af denne grund er den eneste REIT i min portefølje i øjeblikket Simon Property Group.

2 Synes om

Ja, den faldt til gode priser, og dengang fik man endda Interxion med i handlen som en bonus. (Findes i porteføljen) DLR er helt berettiget prissat højt.

IRM er ikke ligefrem en “Blue chip” REIT, men jeg har den selv i min portefølje. Den opbevarer stort set virksomheders papirer på lang sigt. Den køber langsomt datacentre og bevæger sig mod dem. Dette Project Summit er dog interessant.

https://seekingalpha.com/article/4367029-iron-mountains-dividend-is-not-sustainable-might-change

3 Synes om

RioCania fik tilsyneladende en eller anden måde vist i Nordea eller i det mindste via kundeservice. Det kan dog ikke anbefales at tage den derfra, fordi der via Nordea går 30% af udbyttet fra canadierne, selvom det ifølge aftalen burde være 15%.

Alt synes at være lidt dyrt nu, men hvis man skal vælge noget…

National Storage Affiliates Trust (NSA) er et kvalitetsfirma. Fokuseret på små lagerfaciliteter, og ledelsens track record er meget overbevisende over en længere periode.

Store Capital (STOR) er som Realty Income i miniudgave. Firmaet er forholdsvis nyt, men CEO Chris Volk er et af branchens topnavne og har i sine tidligere roller slået indekserne igen og igen.

W.P Carey virker ikke dårligt prissat. Selskabet har de seneste år strømlinet sin selskabsstruktur, hvilket ikke fuldt ud afspejles i værdiansættelsen endnu. Aktivklassen er relativt defensiv, og renten har ikke haft stor indflydelse på forretningen, i hvert fald ikke indtil videre.

2 Synes om

Ja, alle skal dog have noget lejet jord, skov osv. Telemaster og datacentre er overpriset – men holdt til gengæld også deres værdi ekstremt godt i foråret, da andre faldt 40-80%.

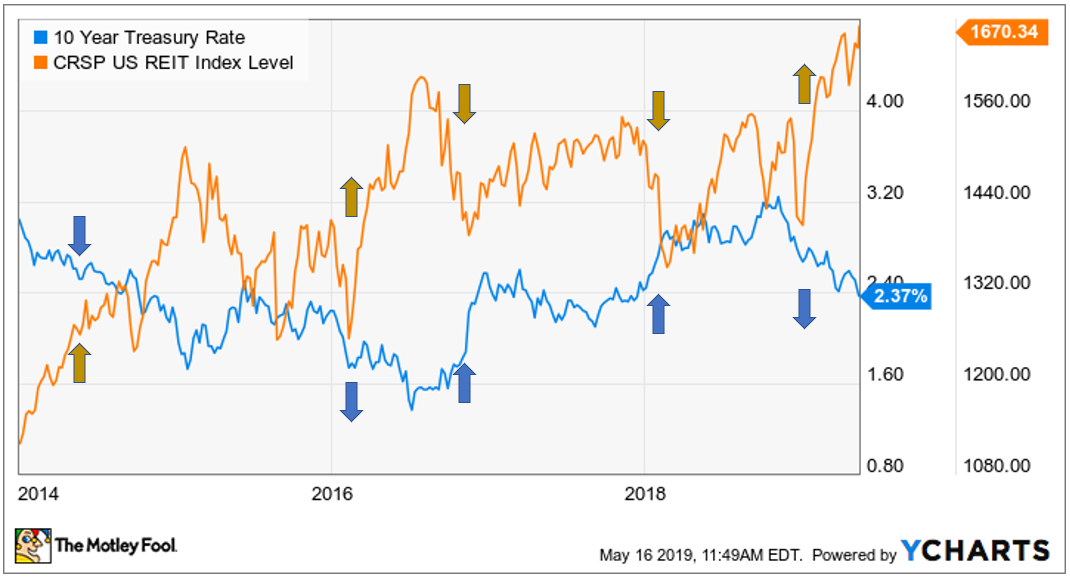
I hvert fald inden for et par år har der været bevægelser i modsatte retninger i forbindelse med ændringer i styringsrenterne. Dette i hvert fald på kortere sigt. På lang sigt går alle aktiver selvfølgelig i samme retning på et stigende marked, medmindre der er et problem med fundamentet.

Tak for kommentarerne, jeg har tilføjet et link til Preferred Stocks og mere om risici til indledningen.

En meget kort tidsramme, men man kan forsøge at drage nogle konklusioner ud fra disse, hvis man vil. Der kan være udsving, men fundamentet er afgørende i høj grad, og rentebevægelser bliver støj i baggrunden.

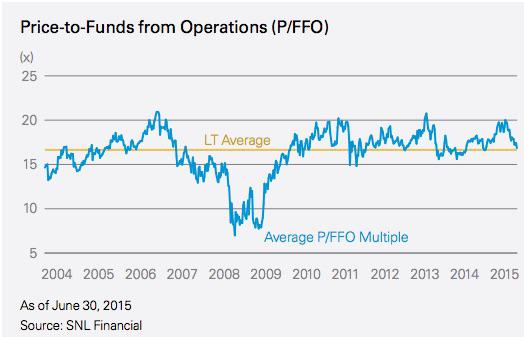
Hvis man ser på “P/E-tallet” for ruterne, var prisen højest, netop da renten var på sit højeste niveau for knap 15 år siden. Dengang var f.eks. det gennemsnitlige yield for REIT-selskaber vs. 10-årige statsobligationer endda negativt, hvilket det næsten aldrig har været. Hvis spredningen til den risikofrie rente blev fulgt slavisk, burde P/FFO have været på årtusindskiftets laveste niveau, men markederne værdsatte hurtig indtjeningsvækst. Naturligvis

Jeg snakker ikke om dette af en anden grund, men korrelationen mellem REIT-selskaber og renteniveauet understreges for meget. Det er bedre at fokusere på virksomhedens fundament.

2 Synes om

Der er tydeligvis en korrelation mellem disse på kort sigt. Rentestigningerne ses her:

På lang sigt påvirker fundamentet naturligvis mere, og her er vi meget enige.

1 Synes om

Det er rart at få en REIT-tråd. Jeg flyttede selv 10% af min portefølje til REITs denne Corona-forår (10 forskellige selskaber). Målet var at få mere diversificering, altså i dette tilfælde flere dollars og ved siden af fast ejendom. Siden er priserne steget, og jeg har ikke længere travlt med at købe, men de er stadig ikke ligefrem i skyerne, hvis man tænker på den 10-årige spredning. Jeg fortryder selvfølgelig, at jeg ikke tankede endnu mere modigt op.

1 Synes om

Ja, BPYU har ikke været en særlig god investering med hensyn til værdiansættelse, men har allerede inden for få år givet et rimeligt afkast i form af udbytte. Corona-dykket var isnende dybt, og selv før det lå kursen ret jævnt.

Mine oprindelige indgangspunkter var dog fra bunden af dykkene, så i den henseende er det gået ret rimeligt.

BAM/BPY har i øjeblikket også et ret stort tilbagekøbstilbud på egne aktier til en pris på 12 $.