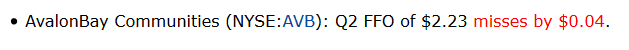REIT - udbytteafkast fra ejendomme

Som jeg nævnte, rives kun overskrifterne ud af det. Der er ikke mange grunde til at spekulere i kortsigtede rentebevægelser for køb og salg, da de med det samme vil blive overhalet af fundamentale faktorer.

Dem, der troede på den tiårige, ville under alle omstændigheder være blevet fattige i sammenligningsperioden :face_with_hand_over_mouth:

2 Synes om

Som tidligere nævnt har jeg også et mål om at investere decentraliseret i REITs. Gerne 6-8 forskellige papirer, som jeg hurtigt skifter ud, hvis noget går galt.

I øjeblikket har jeg NYMT (New York Mortgage Trust) i min portefølje, og jeg overvejer Omega Healthcare (OHI) og RioCan (REI.UN). Mit første mål er sandsynligvis en samlet vægt på 10 % af mine aktier i REITs.

Derudover vil jeg gerne have 1-2 norske Sparebank-aktier, der minder lidt om REITs, f.eks. Surnadal Sparebank (6,5 % udbytte og aktien er næsten snorlige 110 NOK, hvor ATL er 103 og ATH er 117 de sidste 2 år). Medmindre jeg finder noget bedre. Jeg vil dog ikke lægge hele min indsats i Nordamerika :slight_smile: Som man så under corona (udbytterne stoppede brat), er der en helt anden mentalitet på dette område.

Tak, gode tips vælter ind, så snart tråden er åben.

Surnadal og Riocan går straks til overvågning.

Begge passer godt til mit eget mål, hvor jeg søger mere valutadiversificering (uden for euro og dollar, men ikke til udviklingslande) samt diversificering til ejendomme. I denne Coronas dyb har jeg indset, at udbytteindtægter beroliger nerverne meget, selvom beskatning æder voldsomt af de langsigtede afkast. Man kan dog også betale for ro i sindet. Jeg er allerede godt over 40+, så man bliver jo gammel af at stresse.

1 Synes om

Tak for åbningen @kettunen :ok_hand:

Mine egne REITs er oplistet ovenfor, jeg har allerede i foråret skrevet om mREITs (NRZ, NYMT) samt EPR i tråden om top aktier til porteføljen.

For mREITs’ vedkommende er den værste undervurdering ved at være forbi, NRZ (P/NAV ~0,8) og NYMT (P/NAV ~0,7) handler dog stadig med en lille rabat i forhold til bogført værdi. Et totalt kollaps af hele sektoren, som vi så i foråret, kommer sandsynligvis ikke igen, og jeg tror, at trenden for disse langsomt vil være opadgående, når resultaterne og dermed udbytterne vokser.

EPR er i en udfordrende situation, aktien er billig, hvis og når coronasituationen i USA på et eller andet tidspunkt letter, og folk begynder at bevæge sig som før. Kassen er fyldig, men den bliver også brændt af i et anstændigt tempo, jeg har dog tillid til, at selskabets ledelse ved, hvad de gør, og foreløbig holder jeg fast.

Jeg reducerede SKT i begyndelsen af juni, da aktien hoppede, og udlignede tab til beskatning, Q2-resultatet var opmuntrende, men jeg er stadig forsigtigt afventende med disse detailhandlere. Hvis USA skal opleve yderligere omfattende lockdowns, er SKT sandsynligvis blandt de første, der bliver ramt.

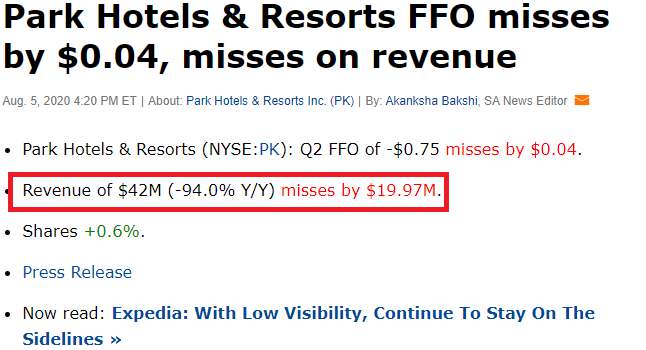
Som nykommer har jeg fulgt Park Hotels (PK) ‘med det ene øje’ som en mulig yderligere diversificering til min relativt koncentrerede REIT-portefølje. Resultatmæssigt er situationen i øjeblikket kold, ligesom med EPR, men PK’s kasse bør også kunne holde til en længere tør periode.

https://seekingalpha.com/news/3601229-park-hotels-and-amp-resorts-ffo-misses-0_04-misses-on-revenue

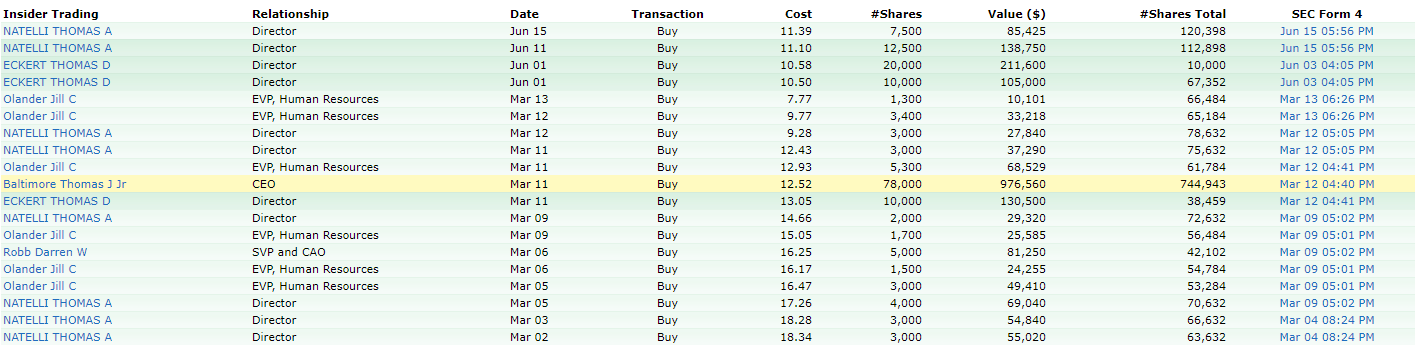
På den anden side har insidere købt flittigt siden foråret, hvilket altid er et positivt tegn.

2 Synes om

Det afhænger meget af virksomheden. OHI, MPW f.eks. fortsætter normalt, ligesom IRM, HTA, DOC osv. Indkvartering, indkøbscentre osv. har flere problemer.

For NOK-aktier skal udbytteskatter kræves tilbage fra den norske skattemyndighed. Derfor solgte jeg mine Mowi’er i sin tid :cry: og skiftede mere til REIT’er med hensyn til udbytter.

Jeg har Cibus i min portefølje, og jeg har været rigtig tilfreds med den, selvom det ikke rigtig er en REIT. Jeg har dog stadig godt kunne lide dens defensive karakter, og den svinger ikke meget. Som en anden ny tilføjelse har jeg IIPR, som under cannabis-hypen begyndte at købe og leje ejendomme til virksomheder til dyrkning. Lidt mere usædvanlig og fokuseret på et mindre markedssegment. Ingen havde nævnt dette endnu, så jeg tænkte, jeg ville bringe det ind i diskussionen.

God åbning, og jeg vil med interesse følge andres synspunkter.

EDIT: Jeg kom ikke i tanke om i går, at jeg også ejer en del af Corestate Capital Holding, som også investerer i ejendomme. På papiret skulle der være meget opad i denne, men kursen halter af en eller anden grund. Hvis nogen kan fortælle mere om dette, ville jeg være taknemmelig.

Første indlæg på forummet! :+1:

3 Synes om

Én sektor mangler stadig: fængsler.
CoreCivic har lige skiftet status, men i hvert fald Geo Group er stadig tilbage. Geo Group skar lige deres udbytte med 30%, men det er stadig over 12%. Branchen er så hadet, og finansiering begynder at blive dyr, så værdiansættelsen er blevet presset meget lavt, lige over corona-dykket. Interessant, men på grund af risikoen har jeg indtil videre holdt mig tilbage. Retningen ser dog ud til at være opad.
https://seekingalpha.com/symbol/GEO

4 Synes om

Må jeg spørge, hvilke virksomheder du har købt?

Toki.. mest risikabelt indhold, men jeg synes det er med rabat og sikkerhedsmargen

Tiden vil vise, hvordan det går. Hensigten er at sidde på disse i et par år eller for evigt.

SPG
BRX
IRM
WPC
SRC
GEO
CXW
IRT
OHI
BPYU

1 Synes om

Jeg har set GEO engang, men har glemt det siden. Køber det sine egne aktier/kan en REIT overhovedet gøre dette?

CoreCivic vil først starte den faktiske statusændring i 2021, så hele 2020 stadig falder under en bedre skattebehandling. Udbyttebetalingen blev tilsyneladende afbrudt ved at udnytte CARES-loven.

Både CoreCivic og GEO Group vil sandsynligvis fortsætte med at drive en ganske OK forretning i fremtiden, men REIT (Real Estate Investment Trust) er den forkerte virksomhedsform i denne branche. I ejendomsbranchen er der behov for at skaffe kapital et sted fra. Hvis kreditorer afviser, opo er prissat i skraldespanden, og ejendomme ikke kan leasebackes (på grund af branchen), hvor skaffer man så penge til en fornuftig pris? Man får det fra AFFO (Adjusted Funds From Operations), men hvis 90% af den skattepligtige indkomst skal udbetales, bliver det også vanskeligt.

Jeg har selv købt små partier af FRT (Federal Realty Trust), da den har været “temmelig” lav i løbet af foråret. Jeg har læst lidt om dens ejendomme, og tilsyneladende er lejeejendommene beliggende på gode steder, så der burde være tilstrækkelig efterspørgsel. Udbyttet er steget i 52 år.

web: https://www.federalrealty.com
SeekingAlpha: Federal Realty Investment Trust (FRT) Stock Price, Quote, News & Analysis | Seeking Alpha

Disse har hobet sig op for mig, helt ubemærket, ret mange.
Iron mountain
Realty Income
CareTrust
Essex Property trust
Cibus
Tre Kronor Property

Under observation er Camden og Federal. Måske også Store.

1 Synes om

Jeg har også REIT-aktier i min portefølje. I bogen “A Random Walk Down Wall Street” anbefaler Burton G. Malkiel at allokere ca. 10 % af porteføljen til REIT-aktier. Jeg købte mine REIT-ejerskaber for et par år siden efter køb-og-hold-princippet, og for at være ærlig har jeg ikke fulgt særlig nøje med i, hvordan disse virksomheder har klaret sig. Udbytter er kommet ind på kontoen, og det er vel det vigtigste.

Mine porteføljebeholdninger:

  • Brookfield Property REIT Inc (BPYU). Der var allerede en beskrivelse ovenfor, jeg burde nok gennemgå virksomhedens nuværende situation for at se, om det stadig er et papir, der er værd at beholde.
  • CyrusOne Inc (CONE). En mindre datacentre-REIT, primært beliggende i USA, men udvider nu også internationalt. Idéen med datacentre-REIT’er er at bygge faciliteter, hvor Google, Amazon, Microsoft osv. kan gemme deres egne servere. Den største og mest globale aktør i branchen er sandsynligvis Equinix. Digital Realty er også en stor aktør.
  • Monmouth Real Estate (MNR). En industriel ejendoms-REIT, hvor FedEx er den største lejer.
  • Simon Property Group (SPG). Den største detail-REIT. I øjeblikket den beholdning i min portefølje, der er mest i minus. Heldigvis er positionen lille. Jeg må også klappe mig selv på skulderen, fordi jeg ikke begyndte at købe mindre indkøbscenter-/detail-REIT-virksomheder. Jeg er ikke særlig bekymret for Simons situation, da det er den største og bedste aktør i sin branche. Ledelsen betragtes som god, og virksomheden har overlevet finanskrisen.

Jeg har ikke øget mine REIT-beholdninger, fordi andelen af porteføljen er ca. 10 %, hvilket er tilstrækkeligt efter min smag. Derudover er jeg bekymret for den generelle værdiansættelse. I et sådant nulrentemiljø vil sådanne “sikre” udbyttebetalere sandsynligvis blive mere populære, og priserne vil naturligvis stige som følge heraf.

3 Synes om

Der er én ting, der er ret interessant, hvor REITs adskiller sig fra mange andre forretninger

Branchen er ekstremt kapitalintensiv. Omkring ti procent er egenkapital, og resten er fremmedkapital. Virksomhederne har mulighed for at gemme en del af pengene, så den akkumulerede egenkapital kan bruges til at geare og dermed vækste forretningen. Kapitalomsætning, det vil sige salg af modne aktiver og køb af aktiver med udviklingspotentiale, er en almindelig måde at skabe merværdi på. Derudover udstedes der fra tid til anden præferenceaktier, som i det mindste i USA har et sekundært marked.

Den mest almindelige metode er dog at udstede nye aktier, og her kulminerer den vigtigste pointe. Når egne aktier bruges som valuta, sker det let, at når aktiens værdiansættelse er lav, kan man ikke skabe merværdi ved at investere de akkumulerede midler i nye investeringer. Det vil sige, at væksten stagnerer og stopper helt.

Dette er en vigtig sag, fordi den yderligere understreger betydningen af virksomhedens kvalitet. Værdiansættelsesniveauet for de bedste virksomheder i branchen er højere end for svagere konkurrenter, og dette understreger yderligere konkurrencefordelen. Konkurrenter kan muligvis slet ikke skabe merværdi ved at presse deres billige aktier ud på markedet og forsøge at følge med væksten. Det lykkes simpelthen ikke.

Det er derfor værd at satse på kvalitet. En lav udbytteandel er også vigtig, fordi virksomheden kan fortsætte en rimelig vækst selv i sådanne undtagelsestilfælde.

5 Synes om

Hvis der er et sted, hvor det betaler sig at investere i kvalitet, er det i REIT’er. Ledelsen har den absolut vigtigste nøgleposition, når fremmed kapital skal forhandles → aktionærværdi.

Hvad angår renter og REIT’er, er jeg enig med @Gadus. Man skal først og fremmest se på den lange bane, på kort sigt korrelerer renter og REIT’er, renter op, REIT’er ned. Brad Thomas havde engang en god artikel, hvor renter og Realty Income blev sat på samme linje, og ja, værdistigningen og skabelsen af aktionærværdi kom alligevel igennem for Realty Income. Ærgerligt, at jeg ikke kan finde den nu, og den er sandsynligvis allerede bag en betalingsmur.

2 Synes om

SPG er en af de største i min portefølje. Den har givet det største afkast i år, men jeg startede med at handle i begyndelsen af april.

Jeg synes, det er uforståeligt, at et så pengestærkt firma har et udbytte på 8%. De agtede at betale mindst 1,3d pr. kvartal. En forhøjelse er derfor mulig. Årsregnskabet var ikke en særlig stor skuffelse, selvom de lå under prognoserne. Retningen er tydeligt opad.

Tilsyneladende skal skæbnen for JC Penney-sagen afgøres i dag. Der er også en Amazon-aftale på vej. De kan meget vel bilægge deres strid med Taubman inden retssagen. Jeg antager, at usikkerheden om udfaldet presser aktien noget.

En udbytte på 8% garanterer et godt basisafkast, og efter min mening bør kursen stige for at reducere udbytteprocenten. Amerikanerne er så ivrige efter udbytter, at det virker vanvittigt, hvis et firma betaler et relativt sikkert udbytte på 8%.

Dette er altså en amatørs overvejelser, men af en eller anden grund har jeg tillid til dette firma og især ledelsen.

2 Synes om

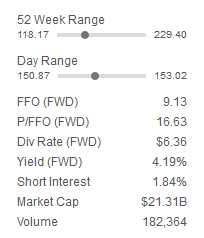
Er der nogen, der har $AVB i porteføljen? AvalonBay Communities
Før corona var den vurderet ret højt, og kursen er ikke kommet sig endnu

UNDSKYLD BILLEDE-SPAM

kuva

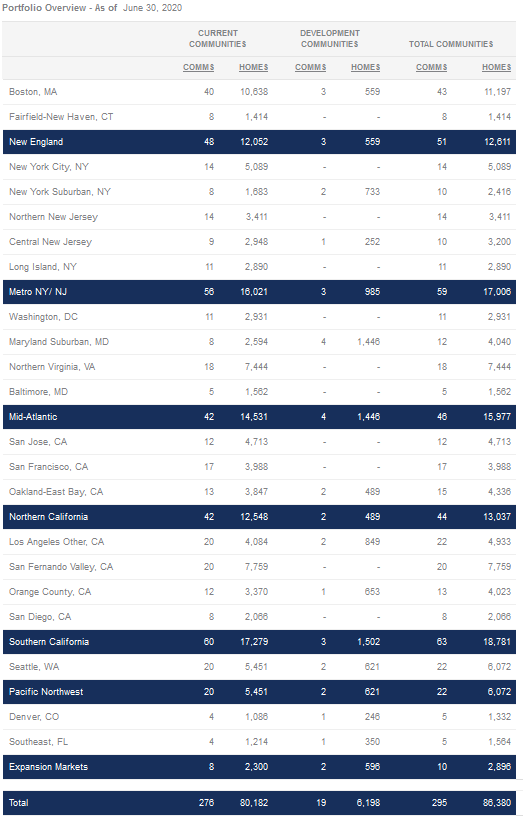
Ejendommene ser dog ud til at ligge i gode områder.

Brad Thomas er i hvert fald begejstret: Latest Real Estate Stock Investing Analysis | Seeking Alpha

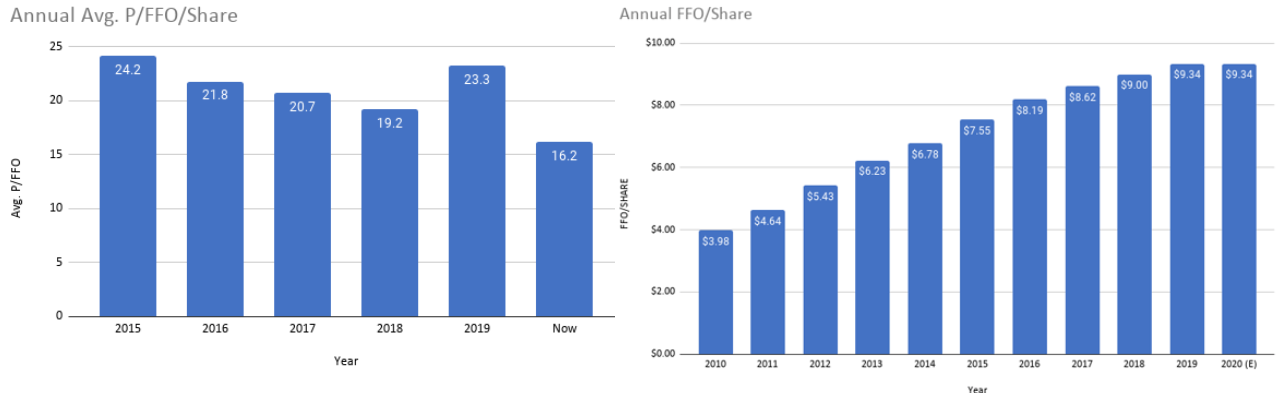
“AvalonBay’s 18.5x p/AFFO multiple is the lowest valuation it has traded at during the last 15 years or so.
kuva
As shown above, AVB’s long-term p/AFFO valuation is 24.2x. During the Great Recession, that metric did fall into the high single digits.
However, shares typically trade with a strong premium due to the company’s reliable cash flows and shareholder returns.”

"Right now, its annual dividend is $6.36/share, with a current 2020 consensus AFFO estimate of $8.26. This represents a forward AFFO payout ratio of 76.99%.

AvalonBay’s funds from operations (FFO) is expected to be much higher than AFFO – at $9.15. This implies a forward FFO dividend payout ratio of just 69.5%."

https://seekingalpha.com/symbol/AVB

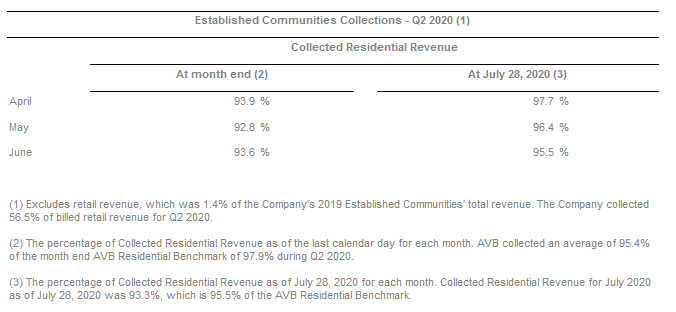
De har også formået at opkræve husleje - fra Q2-rapporten

kuva

Så hvis nogen har egne data at smide ind her, er jeg taknemmelig :pray: USD:€ er ret gunstig for køb lige nu :upside_down_face:

E: Mirko har den i hvert fald i Top 10

https://twitter.com/MirkoHurmerinta/status/1289509976784793601?s=20

8 Synes om

Hvis du er meget interesseret i disse ruter, anbefaler jeg at tjekke Jussi Askolas artikler på Seeking Alpha. Der kan man finde gode tips. Jeg har selv fundet rimelige tips via denne vej.

https://seekingalpha.com/author/jussi-askola#regular_articles

7 Synes om

Tak for billedspammen :pray: Jeg har en åbningsposition i AVB, og du har tydeligvis sat dig meget mere grundigt ind i dette end mig. Jeg købte det lidt højere for et par dage siden, og næste tilføjelse forhåbentlig under $150. Jeg fandt oprindeligt virksomheden i Jussi Askolas Seeking Alpha-klumme, hvor hans fonds aktier blev behandlet.

Jeg købte dette for at opnå diversificering i boliger. Dette føltes som det sikreste valg, selvom afkastforventningen ikke svarer til mange, der er faldet dybere ned i hullet, og måske er det også godt. Jeg søger et ret afbalanceret afkast med moderat risiko fra min egen REIT-portefølje, og jeg tror også, at den nuværende dollarkurs giver en fremragende købsmulighed i kvalitetsselskaber.

2 Synes om