Jeg må sige, at det er et pinligt navneskifte  Det falder i præcis samme kategori som Posti>Itella-fjolleriet, kunne de ikke lige så godt have kaldt det RedBlack Group? Hvis historien skal findes i navnet, ville det også have været federe
 Nå ja, det her er et overflødigt indlæg, men måske var det meningen, at reaktionen skulle være sådan her, det skaber jo medieomtale
 Godt gået Rebl Group!

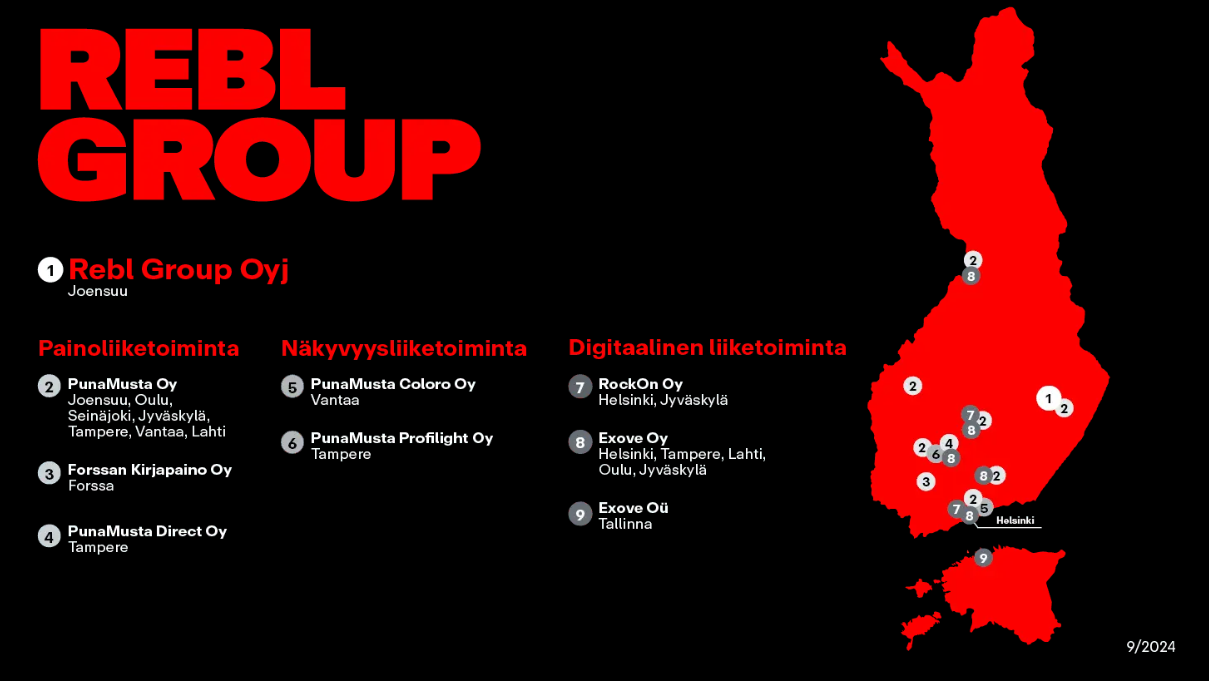
Arttu har udarbejdet en ny selskabsrapport om Rebl Group (tidl. PunaMusta Media) efter gårsdagens nedjustering.
Rebl Group kom i går med en nedjustering, hvor selskabet sænkede sine forventninger til omsætningen for resten af året. Selskabets egne forventninger til resultatet forblev dog i det store hele uændrede. På baggrund af nedjusteringen har vi foretaget negative estimatændringer, og vi forventer nu en omsætning og lønsomhed på niveau med sammenligningsperioden, hvilket øger risikoen for endnu en nedjustering. Værdiansættelsen af aktien er efter vores mening fortsat høj, hvilket betyder, at aktiens risk/reward-forhold forbliver på et svagt niveau.
Sijoittaja.fi har skrevet en omfattende artikel om Rebl Group. Den er ret positiv, og jeg gættede rigtigt på, at den er lavet i kommercielt samarbejde med firmaet, men det er stadig en ganske god artikel om selskabet – man skal bare have det samarbejde i baghovedet. 
Rebl Groups aktie har været i en nedadgående trend. Efter midten af september har den positive stemning på Helsinki-børsen dog også smittet af på Rebl Groups aktiekurs. Man kan forvente en varig vending i aktiekursen, når selskabets nye strategi slår igennem hos investorerne, og strategien begynder at skabe resultater.
https://www.sijoittaja.fi/420011/kaantaako-rebl-groupin-uusi-strategia-osakekurssin-nousuun/
2 Synes om
Tidligere Punamusta, nu Rebl Group, offentliggør sit Q3-resultat på fredag, og her er Artus forhåndskommentarer i den forbindelse.
Retningen for kvartalet er kendt på baggrund af den nylige nedjustering, og vi forventer, at den organiske omsætning er faldet i forhold til sammenligningsperioden. Q3-driftsresultatet bliver negativt i vores prognoser, da indtjeningsforudsætningerne for de enkelte segmenter stadig er svage på grund af den udfordrende markedssituation. Vi forventer, at selskabet gentager sin nyligt reviderede guidance, der peger mod en omsætning på niveau med sammenligningsperioden og et forbedret driftsresultat. I rapporten er vores fokus rettet mod udsigterne for resten af året, da salgsindsatsen for de helhedsorienterede marketingløsninger efter vores opfattelse stadig pågår.
1 Synes om
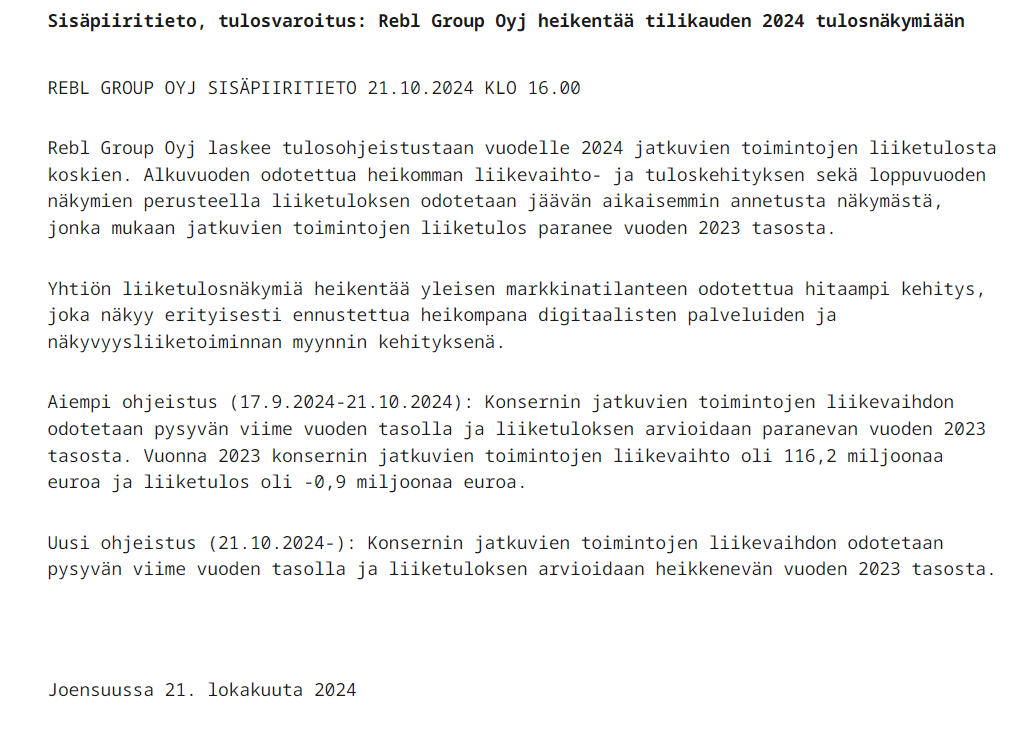
Ny nedjustering. Guidance’en blev hurtigt forældet, da den forrige blev givet for blot en måned siden.
Ny guidance (21.10.2024-): Koncernens omsætning fra fortsættende aktiviteter forventes at forblive på samme niveau som sidste år, og driftsresultatet forventes at blive svækket i forhold til 2023-niveauet.
5 Synes om
Her er endnu en frisk selskabsrapport fra Arttu.
Rebl Group afgav i går en negativ nedjustering, hvilket var den anden på blot en måned. Vi har sænket vores estimater, især for den digitale forretning og synlighedsforretningen (Visibility Business). Nedjusteringen ændrer efter vores vurdering ikke på, at omstruktureringen af selskabets indtægtsstrømme bevæger sig i den rigtige retning, da vi forventer, at svagheden er midlertidig. Aktiens værdiansættelse er efter vores mening høj i forhold til selskabets indtjeningsevne, hvilket holder aktiens afkast/risiko-forhold svagt.
1 Synes om
Her er Arttus kommentarer til, hvordan Rebl planlægger at indstille indstiksproduktionen i trykkerivirksomheden.
Her er Artus selskabsrapport efter Rebl Groups Q3.
Rebl Group rapporterede overordnet set et Q3-resultat i overensstemmelse med vores forventninger. Selskabets resultatniveau blev svækket i forhold til sammenligningsperioden som følge af et udfordrende forretningsmiljø. Den nærmeste fremtid vil ligeledes fortsætte i mol, og vi tror, at selskabet først vil være i stand til en tydeligere vækst fra H2’25. Guidance, der indikerer et svækket resultatniveau, blev gentaget i forbindelse med Q3-rapporten. Aktiens værdiansættelse er efter vores mening høj i forhold til selskabets resultatpotentiale, hvilket presser afkastforventningerne ned på et svagt niveau.
Mistede Reetta troen? Over 4,3 millioner grunde til at smile.
Volumen: 2301993 Gennemsnitspris: 1,9 EUR
2 Synes om
Sandheden er blot den, at Laakkonen-familien omorganiserer deres ejerandele, det vil sige, at sælgeren var Kauppahuone Laakkonen Oy, og køberne af denne post var Aqwas Oy og L3 Invest Oy, hvor Laakkonen-familien er beslutningstagere (ejere) i begge. De har endda alle samme besøgsadresse 
3 Synes om
Arttu har lavet en ny selskabsrapport om Rebl Group.
Rebl Group har meddelt, at de har indledt omstruktureringsforhandlinger, hvormed selskabet sigter mod at opnå årlige besparelser på omkring en million euro. De estimatændringer, der opstod som følge af nyheden, forblev begrænsede, da vi allerede havde indregnet omkostningsbesparelser i begyndelsen af året. Aktiens værdiskabelsesperspektiv virker usikkert, da den vigende trykkerivirksomhed begrænser potentialet i de øvrige forretningsområder. Vi gentager vores reducer-anbefaling og sænker kursmålet til 1,25 (tidl. 1,5) euro som følge af nedjusteringer i de langsigtede estimater.
Her er Artus kommentarer til omstruktureringsforhandlingerne i bilagsproduktionen.
Et betydeligt strategisk fremskridt for Rebl. Den første storstilede implementering af omfattende markedsføringsløsninger med en højprofileret referencekunde.
4 Synes om
Kan du sige @Arttu_Heikura, hvor betydningsfuld forretning disse AI-løsninger til butikker kunne blive? Virksomheden har dog for meget gammel og langsomt døende forretning inden for trykning, til at dette hurtigt ville blive en drivkraft for aktien.
2 Synes om
Beklager, at svaret har taget tid. Jeg vendte tilbage fra ferie i går.
Dette er et væsentligt spørgsmål.
Det er svært at se, at retail media i et land af Finlands størrelse, hvor detailhandlen er ret koncentreret, i sig selv kunne erstatte trykkerivirksomheden salgsmæssigt. Ifølge forskellige kilder er hele retail media-markedet på nogle hundrede millioner, selvom det vokser med tocifrede tal.
Retail media-løsninger er dog tydeligt mere rentabel forretning end trykkerivirksomheden. Jeg ser derfor, at retail media-løsninger (sammen med de synlighedsprodukter, der sælges i forbindelse hermed, såsom skærme) efter min mening kan erstatte det underskud, som trykkerivirksomheden forårsager, på lang sigt (forudsat at trykkerivirksomhedens nedgang fortsætter, og at den resterende trykning kan effektiviseres og underskuddet holdes moderat).
Der er dog meget usikkerhed forbundet hermed, for eksempel om de største detailhandlere (S- og K-gruppen) agter at implementere løsninger som dem, Rebl tilbyder, in-house, eller om de har brug for en ekstern partner til det. Piloten udført med Tokmanni giver dog forudsætninger for at udvide samarbejdet og fungerer som en god reference i fremtidige forhandlinger. Faktum er, at retail media bliver mere udbredt og sandsynligvis også vil udvide sig ud over detailhandlerne i fremtiden (f.eks. operatørsælgere).
I bedste fald ville Rebl trække sig ud af trykkerivirksomheden og fokusere ressourcerne på de resterende forretningsområder. Dette er dog meget usandsynligt, da få ønsker at købe en forretning i tilbagegang.
Vi følger situationen.
2 Synes om
Fortsættelse af de gode nyheder fra salgsfronten. Samarbejdet med Tokmanni uddybes, og Rebl ser nu ud til at have opnået sin eftertragtede position som strategisk partner. Det flerårige samarbejde omfatter nu udover den tidligere lydreklame i butikkerne også udvikling af marketingprocesser og forbedring af mediekanaler.
3 Synes om
Artuns forhåndskommentarer, når selskabet offentliggør sit Q4-resultat torsdag eftermiddag.
Vi forventer, at omsætningen fortsat er faldet, presset af strukturelle og cykliske faktorer. På grund af den faldende omsætning og effektivitetsudfordringer forventer vi, at driftsresultatet er faldet til omkring nul. Der er flere positive drivkræfter for indeværende år, men indtil videre i vores analyse holder den strukturelt faldende trykte mediebranche hele koncernens omsætning i fald, og gennem effektiviseringer forbliver resultatet på niveau med sammenligningsperioden.
1 Synes om
Dette ser slet ikke dårligt ud i forhold til forventningerne, markedsværdien er faldet til 13 millioner, alene Ilkkas aktier er 11 millioner værd. Resultatet forventes at forbedres i år, dette kan blive et godt turnaround-selskab, især da kursen er presset helt i bund. Branchen er dog ikke den mest sexede
3 Synes om
Jeg følger ikke aktivt virksomheden. Fra at have læst den tidligere omfattende rapport husker jeg dog handelsmedier som et af Rebl Groups “strategiske nøgleprojekter”. I den forbindelse en nyhed fra konkurrencefeltet: Aller Media udvider inden for handelsmedier (ingen betalingsmur).
Handelsmedier, eller retail media, er i øjeblikket den hurtigst voksende form for annoncering både i Finland og resten af Europa.
– Indtil nu har retail media været koncentreret om store detailhandelsgruppers lukkede økosystemer, men Allers mission er at bringe åben retail media til markedet, kommenterer Hannaleena Koskinen, direktør for Aller Medias medieforretning, i en pressemeddelelse.
Handelsmedier henviser altså til mediespace, der sælges til annoncører, for eksempel i webshops, kundemagasiner, nyhedsbreve og fysiske butikker.
2 Synes om
Her er en selskabsrapport fra Arttu umiddelbart efter Rebl Groups Q4.
1 Synes om