Piippo - Ballebindernet og ballebindertråd

Piippo havde ikke sin egen tråd endnu, så jeg oprettede en. Piippo analyseres af @Thomas_Westerholm. :slight_smile:

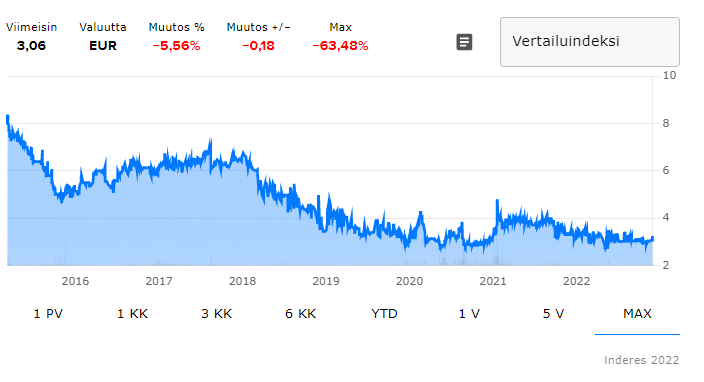
image

Piippo er en industrivirksomhed grundlagt i 1942, som fokuserer på fremstilling samt markedsføring og salg af produkter til binding og fastgørelse, det vil sige ballehnet, reb, garn og snore. Piippos forretning er opdelt i tre forskellige segmenter baseret på kunderne: Agri, Forbrugerprodukter og Produkter til kabelindustrien. Virksomheden har et globalt distributionsnetværk, der dækker over 40 lande, og har hjemsted i Outokumpu.

Piippos omsætning i 2021 var på 14,8 millioner, og selskabets globale distributionskanaler dækker over 40 lande. Nogle af de vigtigste lande for Piippo er blandt andet Tyskland, Polen, Australien og USA. :slight_smile:

image

Seneste omfattende rapport:
https://www.inderes.fi/fi/tehokkaamman-maatalouden-mahdollistaja

Seneste selskabsrapport.

Piippos H1-vækst var stærk, men den relative lønsomhed var under ekstraordinært pres på grund af øgede produktions- og logistikomkostninger. Overbevisende vækst og vundne markedsandele styrker efter vores mening de langsigtede udsigter for investeringscasen, hvilket betyder, at vi forholder os moderat positivt til rapportens indhold.

https://www.inderes.fi/fi/torjuntavoitto-vahvan-myynnin-ansiosta

19 Synes om

Herunder er Piippos seneste årsregnskabsmeddelelse. :slight_smile: :point_down:t3:

Leveringsmængderne steg i selskabets hovedproduktgrupper: pressenet, bindegarn samt produkter til kabelindustrien. Forbruger- og handelsvarer lå efter sammenligningsperioden. Omsætningen steg markant som følge af de øgede leveringsmængder i hovedproduktgrupperne og stigningen i råvarepriserne, da salgspriserne følger råvareprisernes udvikling. Den gunstige udvikling i valutakurserne forbedrede også omsætningen i forhold til det foregående regnskabsår.

https://www.inderes.fi/fi/tiedotteet/piippo-oyjn-tilinpaatostiedote-1102021-3092022-piipon-liikevaihto-ja-liiketulos-paranivat

Her er Kauppalehtis “læst på et minut”-nyhed om resultatet. Ingen betalingsmur.

Omsætningen i halvåret april-september steg til 11,2 millioner euro fra 10,3 millioner euro i sammenligningsperioden.

Driftsresultatet steg til 0,7 millioner euro fra 0,3 millioner euro i sammenligningsperioden.

Halvårets resultat pr. aktie blev forbedret til 0,29 euro fra 0,14 euro.

Jeg tilføjer også Thomas’ kommentar dateret den 29.11.2022 her.

2 Synes om

Her er en ny selskabsrapport om Piippo fra @Thomas_Westerholm. :slight_smile:

Piipon H2-rapport var bedre end vores forventninger, understøttet af en overbevisende omsætningsvækst og effektivitetsforbedringer, der hjalp på lønsomheden, samt betydelige valutakursgevinster. Sideløbende med et godt operationelt resultat formåede selskabet at frigøre likviditet fra arbejdskapitalen, hvilket styrkede balancen og efter vores mening sænker aktiens risikoprofil.


EDIT:
Jeg tilføjer her en kommentar, som er tilgængelig for alle.

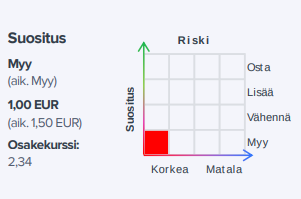
Piipon H2-rapport var bedre end vores forventninger, understøttet af en overbevisende omsætningsvækst og effektivitetsforbedringer, der hjalp på lønsomheden, samt betydelige valutakursgevinster. Sideløbende med et godt operationelt resultat formåede selskabet at frigøre likviditet fra arbejdskapitalen, hvilket styrkede balancen og efter vores mening sænker aktiens risikoprofil. Som følge af den lavere risikoprofil og den overbevisende vækst hæver vi vores anbefaling til reducer (tidl. sælg). Vi fastholder vores kursmål på 3,0 euro.

https://www.inderes.fi/fi/uutiset/piippo-h2-kustannusinflaatiosta-selvittiin-kuivin-jaloin

2 Synes om

Her er @Matias_Arolas kommentar til opsigelsen af Piippos administrerende direktør. :slight_smile:

1 Synes om

@Thomas_Westerholm har udarbejdet en omfattende analyse af Piippo. Omfattende analyser er altid tilgængelige for alle at læse.

Det nuværende år tegner til at blive et mellemår for Agri-segmentet, som er Piippos vigtigste drivkraft, hvilket på grund af et højt lagerniveau og en gældstynget balance skaber kortsigtede udfordringer for selskabet. Selskabet skal frigøre arbejdskapital for at sikre forretningens kontinuitet, og på kort sigt er fokus derfor rent på salg i stedet for produktion. Aktiens indtjeningsbaserede værdiansættelse er høj, hvilket sammen med den forhøjede balancerisiko efter vores mening fører til et svagt risiko/afkast-forhold.

EDIT:

Jeg tilføjer også dette interview til dette indlæg.

@Thomas_Westerholm og @Tomi_Valkeajarvi talte om Piippo.

Emner:

00:00 Introduktion
00:13 Virksomhedens forretning i korte træk
02:19 Mellemår for Agri-segmentet
05:35 Forudsætninger for global vækst
07:15 Væsentligste konkurrencefordele
08:26 Risici ved høj gældsætning
10:10 Udsigter for de kommende år
11:21 Aktiens værdiansættelsesniveau

4 Synes om

image

Ja, bestemt.

Piippo offentliggør sin H2-rapport på torsdag, og herunder er Thomas’ kommentarer. :slight_smile:

Piippo offentliggør sin H2-rapport på torsdag, efter vores skøn kl. 13. Med nedjusteringen i starten af november og de foreløbige tal for det afsluttede regnskabsår er selskabets svage operationelle H2-tal i hovedtræk kendte, så vores interesse retter sig mod selskabets balance og ledelsens kommentarer vedrørende selskabets fremtidsudsigter.

https://www.inderes.fi/analyst-comments/piippo-h2-torstaina-nakymat-raportin-keskiossa

2 Synes om

Thomas har lavet en ny selskabsanalyse af Piippo. :gem:

image

https://www.inderes.fi/research/uusia-myynnin-tukijalkoja-loydettava


EDIT:

Her er også kommentarer til resultatet.

https://www.inderes.fi/analyst-comments/piippo-h2-uusia-myynnin-tukijalkoja-loydettava

Her er Thomas’ kommentarer til, at Piippo mindre overraskende indstiller sin garnproduktion. :slight_smile:

2 Synes om

Her er Thomas’ forhåndskommentar, forud for Piippos offentliggørelse af H1-resultatet på torsdag.

Piippo offentliggør sin H1-rapport på torsdag, efter vores skøn kl. 13.00. På grund af Piippos hjemmemarkedsbaserede produktion og internationale salg ramte de politiske strejker i Finland selskabet særligt hårdt, hvilket vi forventer har udskudt leverancer netop ved starten af landbrugssæsonen fra regnskabsårets første halvår til det andet. I det nuværende år forventer Piippo, at omsætningen og driftsresultatet vil stige fra det svage niveau i sammenligningsperioden, men forblive under 2022-niveauet. Vores prognoser er i overensstemmelse med selskabets guidance, men på grund af eksterne udfordringer forventer vi, at forventningerne læner sig tungt op ad en forbedret performance i regnskabsårets andet halvår.

1 Synes om

Her er en frisk selskabsrapport om Piippo, skrevet af Thomas Westerholm. :slight_smile: :gem:

Piippos H1-tal var lavere end vores forventninger, drevet af en omsætning, der var svagere end forudset. Havnestrejkerne i Finland ramte selskabet særligt hårdt på grund af en eksportafhængig forretningsmodel, og ifølge selskabet blev leverancer udskudt til anden halvdel af det nuværende regnskabsår. På trods af resultaterne under forventning blev årets guidance gentaget, hvilket tyder på et betydeligt stærkere andet halvår. Vi mener ikke, at aktiens nuværende kursniveau indpriser risikoen relateret til den gældstyngede balance og den svage indtjeningsevne, hvorfor vi gentager vores salgsanbefaling. Vi fastholder vores kursmål uændret på 1,0 euro.

3 Synes om

Fra Thomas en ny selskabsrapport om Piippo, som ikke klarer sig særlig godt.

Piippos opdaterede guidance varsler en lavere omsætning end tidligere, men de bagvedliggende faktorer ser ud til at skyldes timing, og driftsresultatniveauet forventes fortsat at blive forbedret i forhold til sammenligningsperioden. Vi foretog negative estimatændringer i forbindelse med rapporten, men de var fokuseret på det nuværende år. Efter vores mening indpriser aktiens nuværende kursniveau ikke de risici, der er forbundet med en gældstynget balance og den svage indtjeningsevne, hvilket resulterer i, at vi gentager vores salgsanbefaling. Vi fastholder vores kursmål uændret på 1,0 euro.

Her er Thomas’ forhåndskommentarer, når Piippo offentliggør sit resultat torsdag middag. :slight_smile:

Piippo offentliggør sin H2-rapport torsdag, efter vores vurdering kl. 13. Som følge af nedjusteringen i september og de foreløbige H2-data er hovedtrækkene i den kommende rapport allerede kendt for så vidt angår tallene. Som følge heraf vil vores opmærksomhed være rettet mod guidance for det indeværende regnskabsår (bemærk: Piippo følger et regnskabsår, der afviger fra kalenderåret), balanceposten og fremskridt i outsourcingen af garnproduktionen.

Her er en ny selskabsrapport om Piippo fra Thomas. :slight_smile:

Piippos svage H2-tal var i hovedtræk allerede kendt i forbindelse med den nedjustering, der blev givet i september. I regnskabsperioden tyngede outsourcing af garnproduktion, interne effektiviseringstiltag og nedskrivningen af det russiske datterselskab selskabets resultatniveau, men projekterne forbedrede selskabets forudsætninger for at opnå en resultatvending.

Citeret fra rapporten:

Piippo har i de seneste år reduceret sin omkostningsstruktur betydeligt, hvilket bør skabe gode forudsætninger for en genopretning af lønsomheden i takt med vækst i omsætningen. For selskabet er det dog kritisk, at resultatvendingen opnås hurtigst muligt for at mindske den finansielle risiko forårsaget af den gældstyngede balance.

1 Synes om

Inderes afslutter dækningen af Piipo, efter at selskabet har opsagt vores aftale om selskabsdækning.

Kernen i Piipos investeringshistorie for de kommende år er at gennemføre en succesfuld vending i resultaterne for at afvikle de risici, der skyldes den gældsatte balance. Vi mener, at selskabet i løbet af 2024 har truffet de rigtige beslutninger for at forbedre forretningen, men det vil tage tid at realisere fordelene heraf.

3 Synes om

Få investorer har i øvrigt overhovedet hørt om virksomheden, på trods af Inderes’ overvågning og analyse, så det er ikke overraskende, at overvågningen blev afsluttet. Virksomheden burde faktisk ikke engang være på børsen, men den burde trækkes tilbage fra børsen og gøres privat for derigennem at søge stramt styret finansiering til vækst, eller alternativt sælges til en større aktør, da der ikke rigtig kommer noget ud af det nu. Held og lykke i fremtiden til Piippo-teamet :saluting_face:

10 Synes om

Lige efter Ekans meddelelse er der her passende Piipos meddelelse.


Piippo Oyj afslutter forhandlinger om ændringer

28.1.2025 13:30:00 EET | Piippo Oyj | Selskabsmeddelelse

Piippo Oyj har afsluttet forhandlingerne om ændringer, som vedrørte selskabets produktion af ballepresningsnet, vedligeholdelse, lagerfunktioner og produktionsledere. I alt omfattede forhandlingerne 42 personer.

Selskabet har besluttet at tilpasse kapaciteten for produktion af ballepresningsnet og at hjemsende en del af personalet i produktionen af ballepresningsnet. Hjemsendelserne vil blive gennemført gradvist og omfatter i alt 39 personer.

Hjemsendelserne begynder den 17.2.2025 og er gældende i maksimalt 90 dage. Selskabet begrunder beslutningerne truffet på baggrund af forhandlingerne om ændringer med økonomiske og produktionsmæssige årsager samt usikkerheden på markedet, hvilket i sidste ende førte til hjemsendelser af medarbejdere.

1 Synes om

De lyttede tydeligvis :smiley:

18 Synes om

Interessant sag, ærgerligt at analytikerovervågningen ikke længere dækker-
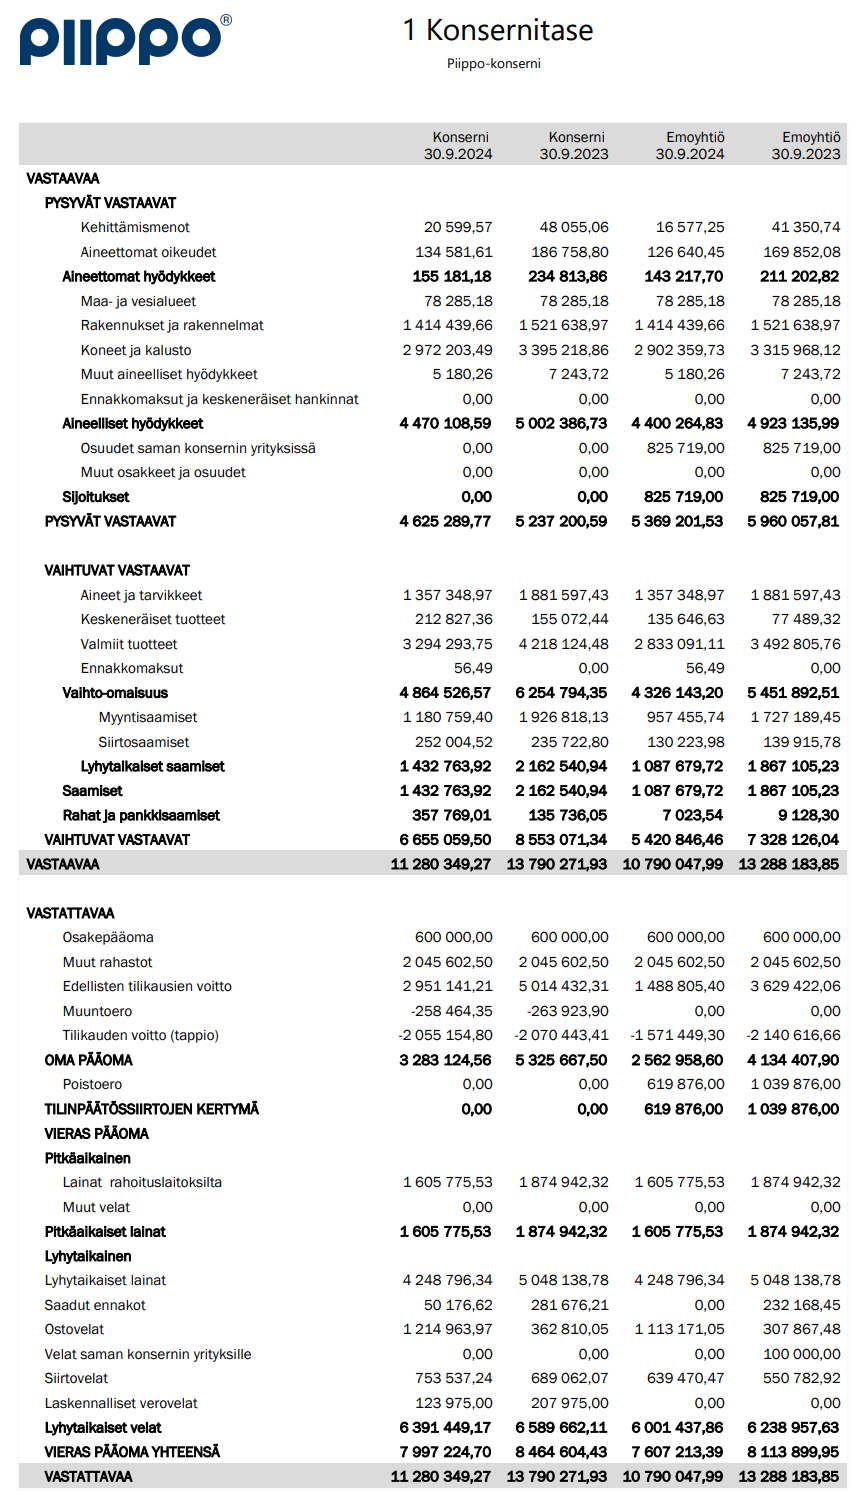
Det vil sige, at 6 mio. EUR kommer fra maskiner, reservedele, varemærke.
Med dette bliver virksomheden ifølge sin meddelelse gældfri

Tilbage for aktionærerne (1,293 mio. stk.)
-Manilla Oy, som med en omsætning på 1,8 mio. EUR giver et nulresultat
-færdigvarelager / nettoarbejdskapital 4,2 mio. EUR
-driftsbygninger i Outokumpu og Lempäälä. I balancen bygninger og anlæg 1,4 mio. EUR
-et selskabsskal til en, der overvejer en notering
? hvad er der sket siden 30.9.2024, og hvad vil der ske, før kundeforpligtelserne er leveret? Udsalg af færdigvarelagre? På den anden side siges kundeforpligtelser at blive opfyldt
-administrationsomkostninger, nedlukningsomkostninger ?
-renteomkostninger ?

Måske kunne nogen vurdere den resterende værdi, det ville virke skørt f.eks.
-Manilla Oy: 0,0 mio. EUR (tjener ikke penge)
-nettoarbejdskapital 4,2 mio. EUR -30% rabat og nedskrivning = 3,0 mio. EUR
-bygninger 1,4 mio. EUR -30% rabat og nedskrivning: 1,0 mio. EUR
-skalselskab: +1,0 mio. EUR
-nedlukningsomkostninger, administration -1,0 mio. EUR
-renter -0,5 mio. EUR
=> 0+3,0+1,0+1,0-1,0-0,5 = 3,5 mio. EUR

3,5 mio. EUR / 1,293 mio. aktier = 2,71 EUR/aktie

Ovenstående beregning er altså baseret på skøn, lad nogen, der virkelig kan det, regne det ud!

De midler, der opnås fra den planlagte Transaktion, vil forbedre Selskabets finansielle stilling betydeligt, og Selskabet vurderer, at Selskabet med de midler, der opnås fra Transaktionen, vil kunne betale sin gæld til Selskabets hovedfinansieringspartnere, således at Selskabet vil være gældfrit efter gennemførelsen af Transaktionen.

Virkninger på Selskabets forretningsaktiviteter

Ved gennemførelse af den planlagte Transaktion vil Selskabets produktion af landbrugsprodukter, dvs. ballepresningsnet, blive indstillet i Outokumpu. Ifølge den foreløbige plan vil Selskabet fortsætte sin produktion indtil udgangen af året, og Selskabet har forpligtet sig til at opfylde alle nuværende produktionsbehov og aftalte ordrer med sine kunder i mindst regnskabsåret 2025 og delvist i regnskabsåret 2026. Hvis den foreløbige plan gennemføres, vil Selskabet sikre, at en eventuel nedlukning af produktionen sker i overensstemmelse med disse forpligtelser, og at en eventuel flytning af transaktionens genstand til Portugal sker omhyggeligt, så Selskabet kan sikre levering af de højkvalitetsprodukter, som dets kunder forventer.

Piipos datterselskab Manilla Oy fortsætter Selskabets forbrugervirksomhed som normalt. Manilla Oy, etableret i 2019, importerer og formidler forbrugerprodukter relateret til binding, fastgørelse og løft i Finland og nærområderne. Manillas omsætning i regnskabsåret 2024 var 1,8 millioner euro, og driftsresultatet var 6 tusind euro. Manilla Oy beskæftiger 3 personer og køber de nødvendige lager-, administrations- og driftsbygningstjenester fra Selskabet. Derudover forbliver Selskabets nuværende færdigvarelager, Selskabets ejede driftsbygninger i Outokumpu og ejendommen i Lempäälä, som Selskabets bestyrelse vurderer i sit udredningsarbejde, i Selskabets balance.

Som følge af den mulige ordning vil Piipos bestyrelse påbegynde et udredningsarbejde om fremtiden for det resterende moderselskab og Manilla Oy, og det er hensigten at træffe beslutning om den fremtidige strategi inden gennemførelsen af Transaktionens anden fase. Bestyrelsen vurderer muligheden for at fortsætte forretningsaktiviteterne samt blandt andet muligheden for at sælge den resterende forretning eller hele Selskabets aktiekapital til et Selskab, der planlægger en såkaldt omvendt børsnotering.

Selskabets nettoarbejdskapital pr. 30.9.2024 var 4 155 tusind euro.
image

https://www.piippo.fi/fi/meista/ajankohtaista/sisapiiritieto-piippo-oyj-on-allekirjoittanut-aiesopimuksen-yhtion-paalausverkko-ja-lankakoneiden-seka-tiettyjen-tavaramerkkien-myymisesta-cotesi-s-a-lle/

7 Synes om

@Thomas_Westerholm dette har du fulgt for nylig, måske kunne du genopfriske din hukommelse og vurdere, hvad dagens nyhed ville betyde, hvis den blev til virkelighed?

3 Synes om

Hvis dette realiseres, ville det efter min mening være en rigtig god ting for Piipo og selskabets aktionærer. Med betydelig gæld, brudte covenants og et skærpet konkurrencemiljø ville det have været ekstremt udfordrende at vende forretningen på egen hånd. Nu får balancen en nettogældfri status, og samtidig fastholdes visse aktiver og Manillas forretning. Derudover er der også mulighed for at sælge den resterende forretning.

Ved et hurtigt blik virker dette udkast meget fornuftigt for mig. Med lidt held ville der findes en køber til Manilla, og bygningerne i Outokumpu kunne sælges til en bedre pris. Som modvægt er der naturligvis en risiko for, at de strategiske projekter trækker ud længere end forventet, hvilket medfører omkostninger (omkostningerne ved et børsnoteret selskab ville alene hvile på Manillas skuldre) og tabt tidsværdi. AktiiviOmistajat har dog ikke nødvendigvis et nyt selskab klar til notering med det samme. Jeg er for handlen, men jeg vil som investor ikke spille på den særlige situation (min egen erfaring er, at jeg normalt er alt for optimistisk med hensyn til, at summen af delene går op).

9 Synes om