Japp. De där går sannolikt inte att köra ens genom sorteringsmaskinerna, så de måste sorteras helt för hand. Bara bra att de minskar. En del av det jag själv har beställt har faktiskt kommit via Matkahuolto, trots att jag trodde det skulle komma via Posti.
Estniska staten auktionerar ut landets postbolag. Posten har ju fotfäste i Baltikum, så det blir intressant att se hur bolaget ställer sig till detta.
14 gillningar
Jag tänker inte lägga upp hela resultatet från Copilot Researcher här, eftersom AI-genererade “analyser” med all sannolikhet får många att rynka på näsan. Jag lägger ändå upp detta som en liten minnesbeta för mig själv och som “bra att veta”-information för andra, som sedan kan finjusteras när det står klart på vilken nivå köpeskillingen för Estlands post landar.
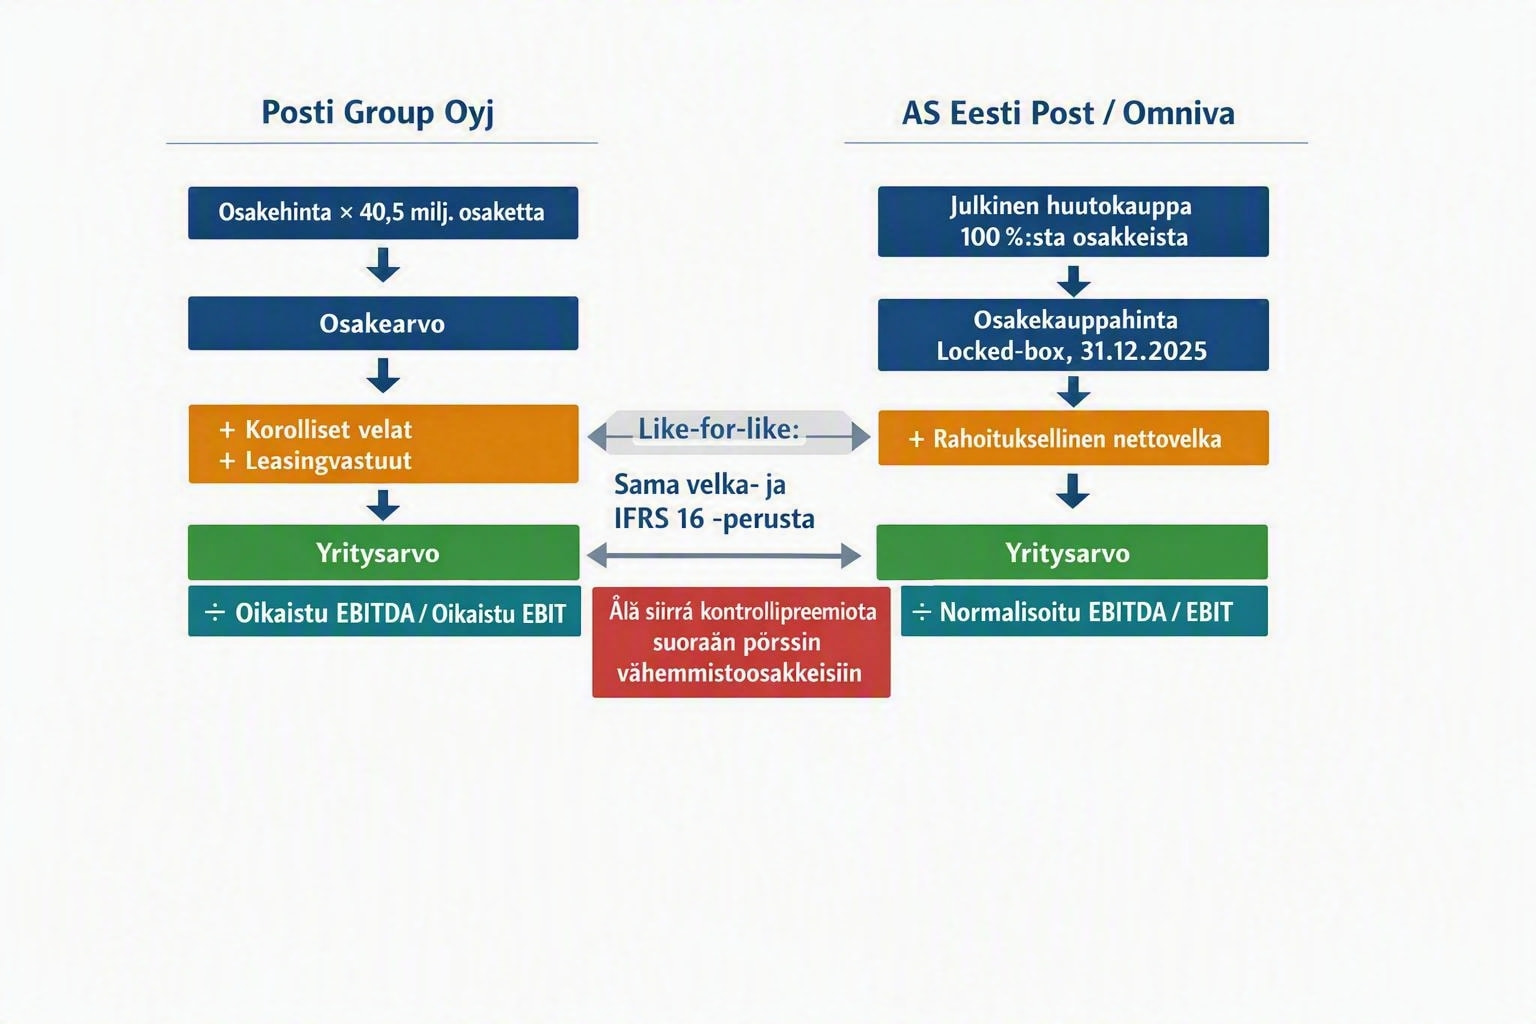
Om man härleder ett pris för Omniva baserat på Postis nuvarande kurs på 13,18 euro, med utgångspunkt i bland annat tillväxt och lönsamhet inom olika affärsområden:
Kursen implikerar en slutlig egetkapitalköpeskilling (equity-köpeskilling) för Omniva på cirka 62–70 miljoner euro, om Posti ges en multipelpremie på 0–10 %. Med en genomsnittlig premie på 5 % blir det implicieta priset för Omniva cirka 66 miljoner euro, det vill säga ungefär 27 % över utgångspriset.
Om köpeskillingen hamnar på den nivån kring 66 M€ är Postis nuvarande aktiekurs i huvudsak motiverad, men det förutsätter att budgivningen på Omniva stiger klart över utgångspriset på 52 miljoner euro samt att Postis resultat och kassaflöde förbättras under 2026.
“Den enskilt största faktorer som förändrar slutsatsen är det faktiska budpriset för Omniva. Därefter är de viktigaste faktorerna Postis EBIT-marginal 2026–2027, genomförandet av Astra-programmet, takten i brevpostens nedgång samt om det normaliserade fria kassaflödet förblir minst cirka 50–55 miljoner euro”
Postmästare Antti Jääskeläinen berättade om sitt bolag som investeringsobjekt. 
3 gillningar
Kina-paketen har i alla fall haft en väldigt liten andel hos Posti, eftersom marginalerna har varit svaga. Vinted-paketen har däremot en stor andel, och här har det skett en kraftig tillväxt. Marginalnivåerna för Vinted-paketen har ännu utrymme för förbättring, genom partnerskapsmodellen (skicka och hämta paket via K-marketens kassa) skalas tillväxten inte tillräckligt bra. Detta har tagits upp i vd-intervjuerna.
11 gillningar
Här är utförliga och bra kommentarer från Arttu om hur Posti kan komma att delta i auktionen för det baltiska transport- och logistikbolaget Omniva. Det är estniska staten som står som säljare.
Omniva är Postis konkurrent på den baltiska marknaden för paketdistribution. Vi bedömer att Posti kommer att delta i auktionen, eftersom Omniva skulle stärka bolagets position på den baltiska paketdistributionsmarknaden och säljarens utgångspris enligt vår mening är måttligt. Enligt vår syn är möjligheterna till värdeskapande goda även vid en köpeskilling som överstiger utgångspriset, vilket stöds av Postis meriter gällande lönsam drift av den finska paketverksamheten samt de kostnadsfördelar som kan uppnås genom integrationen. Vi vill betona att Posti inte själva har meddelat att de deltar i budgivningen.
8 gillningar
En påminnelse till dem som deltog i bonusemissionen!
30 gillningar
Tack för påminnelsen! Bonusaktierna har ju vuxit till sig fint med “ränta” under årets lopp.
13 gillningar
Här är Artus förhandskommentarer inför att Posti presenterar sitt Q3-resultat torsdagen den 29 oktober.
Vi förväntar oss att bolagets omsättning och resultat har ökat jämfört med jämförelseperioden, framför allt drivet av en stark volymutveckling inom e-handels- och distributionstjänster. Vi bedömer att bolaget upprepar sin helårsprognos och att verksamhetsmiljön inom transport- och logistiksektorn har förblivit positiv för Postis del. I rapporten riktas vårt intresse, utöver mot den operativa utvecklingen och effektiviseringsåtgärderna, även mot den allmänna marknadsutvecklingen.
6 gillningar
Och där är ännu resultatet:
” Posti Group Abp Delårsrapport januari–september 2026: Postis tillväxt fortsatte och resultatet förbättrades under det tredje kvartalet
Om inte annat anges avser siffrorna inom parentes jämförelseperioden föregående år. Siffrorna i denna rapport är oreviderade.
Viktiga nyckeltal juli–september 2026
• Omsättningen ökade med 2,4 procent och uppgick till 352,1 (343,8) miljoner euro.
• Justerat EBITDA ökade till 51,1 (48,3) miljoner euro, motsvarande 14,5 (14,0) procent av omsättningen.
• Justerat rörelseresultat ökade till 20,1 (17,1) miljoner euro och uppgick till 5,7 (5,0) procent av omsättningen.
• Rörelseresultatet ökade till 18,5 (12,0) miljoner euro, motsvarande 5,3 (3,5) procent av omsättningen. Rörelseresultatet belastades av jämförelsestörande poster om 1,5 (5,1) miljoner euro.
• Periodens resultat ökade och uppgick till 10,0 (5,3) miljoner euro.
Viktiga nyckeltal januari–september 2026
• Omsättningen ökade med 0,9 procent och uppgick till 1 066,6 (1 057,2) miljoner euro.
• Justerat EBITDA sjönk till 133,1 (134,3) miljoner euro och uppgick till 12,5 (12,7) procent av omsättningen.
• Justerat rörelseresultat sjönk till 39,1 (39,3) miljoner euro, motsvarande 3,7 (3,7) procent av omsättningen.
• Rörelseresultatet ökade till 42,1 (27,5) miljoner euro, motsvarande 3,9 (2,6) procent av omsättningen. Rörelseresultatet påverkades positivt av försäljningen av en förvaltningsfastighet under det första kvartalet.
• Periodens resultat ökade och uppgick till 18,7 (8,8) miljoner euro.
• Operativt fritt kassaflöde ökade och uppgick till 8,7 (-64,6) miljoner euro.
• Nettoskuld i förhållande till justerat EBITDA var 2,5x (2,6x).
• Resultat per aktie (EPS), före och efter utspädning, uppgick till 0,46 (0,22) euro.
Väsentliga händelser juli–september 2026
• Den starka operativa utvecklingen inom segmentet E-handels- och distributionstjänster fortsatte. Segmentets justerade rörelseresultat mer än fördubblades jämfört med jämförelseperioden till 15,3 (7,5) miljoner euro och den justerade rörelsemarginalen stärktes till 8,7 (4,7) procent.
• Inom E-handels- och distributionstjänster drevs tillväxten i synnerhet av en ökning av paketvolymerna med 14,2 procent.
• Inom Lager- och logistiktjänster var det justerade rörelseresultatet positivt under det säsongsmässigt starka tredje kvartalet. Utvecklingen återspeglar dessutom framgången med de åtgärder som vidtagits för att förbättra lönsamheten. Även segmentets omsättning ökade och fortsatte den tillväxttrend som pågått under hela året.
• Inom Posttjänster accelererade volymminskningen för adresserade brev och uppgick till 25,9 (18,0) procent.
• Förnyelseprogrammet Astra, vars mål är att hantera övergången från minskande brevvolymer till ökande paketvolymer, framskrider enligt plan. Programmets första kostnadsbesparingar och synergieffekter var redan synliga.
Utsikterna för 2026 oförändrade (publicerade 13.2.2026)
Posti uppskattar att dess omsättning kommer att uppgå till 1 400–1 500 miljoner euro och det justerade rörelseresultatet till 63–79 miljoner euro under 2026. År 2025 var Postis omsättning 1 447,6 miljoner euro och det justerade rörelseresultatet 69,3 miljoner euro.”
6 gillningar
Här är Artus snabbkommentar om Postis Q3-resultat
Postis utveckling på översta raden motsvarade förväntningarna, men det operativa resultatet överraskade positivt, särskilt gällande paketdistributionen. Bolaget upprepade sin guidning och sina utsikter för 2026. Mitten av guidningsintervallet verkar enligt oss något försiktig efter en stark Q2–Q3-period. Som helhet medför rapporten inga betydande förändringstryck på våra prognoser för de kommande åren.
2 gillningar
Arttu intervjuade Postis vd Antti Jääskeläinen utifrån Q3-rapporten
Ämnen:
(00:00) Inledning
(00:08) Höjdpunkter från Q3
(00:32) Resultattillväxt inom e-handels- och distributionstjänster
(01:59) Utvecklingen för lager- och logistiktjänster
(03:24) Överkapacitet i branschen
(04:46) Förrådsuthyrning riktad till konsumenter
(06:38 Volymminskning inom posttjänster
(08:22) Förnyelseprogrammet Astra
(09:04) Den baltiska marknaden
(11:06) Guidning & framtidsutsikter
2 gillningar