Sensofusion planerar börsintroduktion

Sensofusion Oyj planerar en initial offentlig erbjudande och försäljning samt en notering på Nasdaq Helsingfors reglerade marknad

Sensofusion Oyj (“Sensofusion” eller “Bolaget”) är ett finskt bolag för drönaridentifiering och -bekämpning som planerar, utvecklar och säljer mjukvarudrivna lösningar med målet att skydda människor mot autonoma vapen. Bolaget verkar genom ett fullständigt ekosystem för detektering och bekämpning som består av fyra faser: upptäckt av mål med hjälp av flera identifieringsteknologier, sammanslagning av identifieringsdata till en enda auktorial lägesbild, presentation av lägesbilden för operatörer och autonoma system, samt bekämpning av hot med hjälp av flera metoder.

Bolaget planerar en initial offentlig erbjudande och försäljning samt notering av sina aktier på Nasdaq Helsinki Oy:s (“Nasdaq Helsinki”) reglerade marknad (“Noteringen”). Den planerade noteringen och försäljningen förväntas bestå av ett erbjudande av Bolagets nya aktier (“De nya aktierna”) för teckning i en aktieemission (“Aktieemissionen”). Dessutom förväntas Haave Oy (“Huvudägaren”) och vissa andra av Bolagets befintliga aktieägare erbjuda befintliga aktier i Bolaget till försäljning (tillsammans med Aktieemissionen, “Erbjudandet och försäljningen”).

Sensofusion siktar preliminärt på att samla in cirka 300 miljoner euro i bruttointäkter genom Aktieemissionen genom att erbjuda Nya Aktier för teckning. Sensofusion avser att använda likviden från Aktieemissionen för att finansiera sin tillväxtstrategi, inklusive: (i) accelererade investeringar i forskning och utveckling för att utveckla egen mjukvara, identifieringsteknologier, bekämpningsteknologier, AI-kapacitet och satellitkapacitet, (ii) utökning av produktions- och testkapacitet på relevanta marknader, och (iii) ytterligare förstärkning av Bolagets balansräkning och finansiella handlingsutrymme.

Ömsesidiga Arbetspensionsförsäkringsbolaget Elo, Ömsesidiga Pensionsförsäkringsbolaget Ilmarinen, vissa fonder som förvaltas av OP Fondbolag Ab och Ömsesidiga arbetspensionsförsäkringsbolaget Varma (tillsammans “Ankarinvesterarna”) har åtagit sig att, under vissa sedvanliga villkor, teckna aktier i Bolaget i det planerade Erbjudandet och försäljningen för ett sammanlagt belopp om cirka 170 miljoner euro, förutsatt att Bolagets värdering före likviden från Erbjudandet och försäljningen uppgår till högst 1 300 miljoner euro.
Tuomas Rasila, grundare, verkställande direktör, styrelseledamot och största aktieägare kommenterar:

”Många funderar på varför man ska börsnotera ett bolag när det kan fortsätta som privat. Jag vill att Sensofusion växer sig större än sin grundare. Samtidigt avser jag själv att fortsätta som VD även efter den planerade noteringen. Lika mycket vill jag att fler ska få möjlighet att ansluta sig till vår mission att försvara mänskligheten mot autonoma vapen. Det här bolaget är inte till salu, utan det förs framåt, tillsammans med våra nya ägare.”

Timo Ahopelto, styrelseordförande kommenterar:

”Sensofusion är ett finskt bolag som under tio års tid har byggt teknologi mot det hot som uppstår ur två megatrender – artificiell intelligens och robotik. Vi skyddar människor mot autonoma vapen. Noteringen gör det möjligt att driva detta arbete framåt i ännu snabbare takt.

Ankarinvesterarna har åtagit sig att teckna för totalt cirka 170 miljoner euro av emissionen. Vi är mycket glada över att få arbeta med dessa ägare.”

Under räkenskapsåret 2025 genererades 87,2 procent av Sensofusion intäkter från EMEA-regionen\u003csup\u003e\[1\]\u003c/sup\u003e, 9,1 procent från Nordamerika och 3,7 procent från övriga världen. Sensofusion intäkter är inte väsentligen knutna till aktiva konflikter, och till exempel under 2025 genererades endast 7 procent av intäkterna från Ukraina. Under räkenskapsåret 2025 var omsättningen starkt koncentrerad till försvars- och säkerhetsmyndighetskunder, vilka stod för 98,5 procent av intäkterna, medan civila kunder stod för 1,5 procent.\u003csup\u003e\[2\]\u003c/sup\u003e

Centrala styrkor

Sensofusion ledning anser att följande faktorer är Sensofusion centrala styrkor och konkurrensfördelar:

  • stark position på en marknad som växer kraftigt;
  • pionjär inom innovationer för drönaridentifiering och -bekämpning;
  • direkta kundrelationer och en vertikalt integrerad affärsmodell;
  • slagfältsverifierad prestanda och en kontinuerlig förbättringscykel; samt
  • stark finansiell profil och värdeskapandemodell.

Strategi

Sensofusion mission är att försvara mänskligheten mot autonoma vapen. Utgångspunkten för Bolagets strategi är uppfattningen att drönare har förändrat krigföringen permanent och att traditionella försvarssystem inte ensamma räcker till för att svara mot det snabbt utvecklade, kostnadseffektiva och kvantitativt växande drönarhotet. Sensofusion mål är att vända detta läge till försvararens fördel genom att utveckla lösningar för drönaridentifiering och -bekämpning som förbättras snabbare än hotmiljön förändras. Enligt Bolagsledningens uppfattning skapas konkurrensfördelar på en snabbt föränderlig marknad inte enbart av den för tillfället bästa teknologin, utan av förmågan att omvandla kapital, operativ feedback och tekniskt kunnande till nya produkter samt produktförbättringar snabbare än konkurrenterna.

Sensofusion tillväxtstrategi baseras på tre centrala strategiska prioriteringar:

  1. utökning av produktportföljen från integrerad detektering till bekämpning;
  2. utökning av oberoende försvarskapacitet genom direkta kundrelationer; samt
  3. disciplinerad och lönsam skalning av verksamheten.

Webcasten börjar kl. 11:00:

EDIT: Sensofusion bolagspresentation torsdagen den 1 oktober 2026 kl. 18:00.

Intervju med VD Tuomas Rasila:
64 gillningar

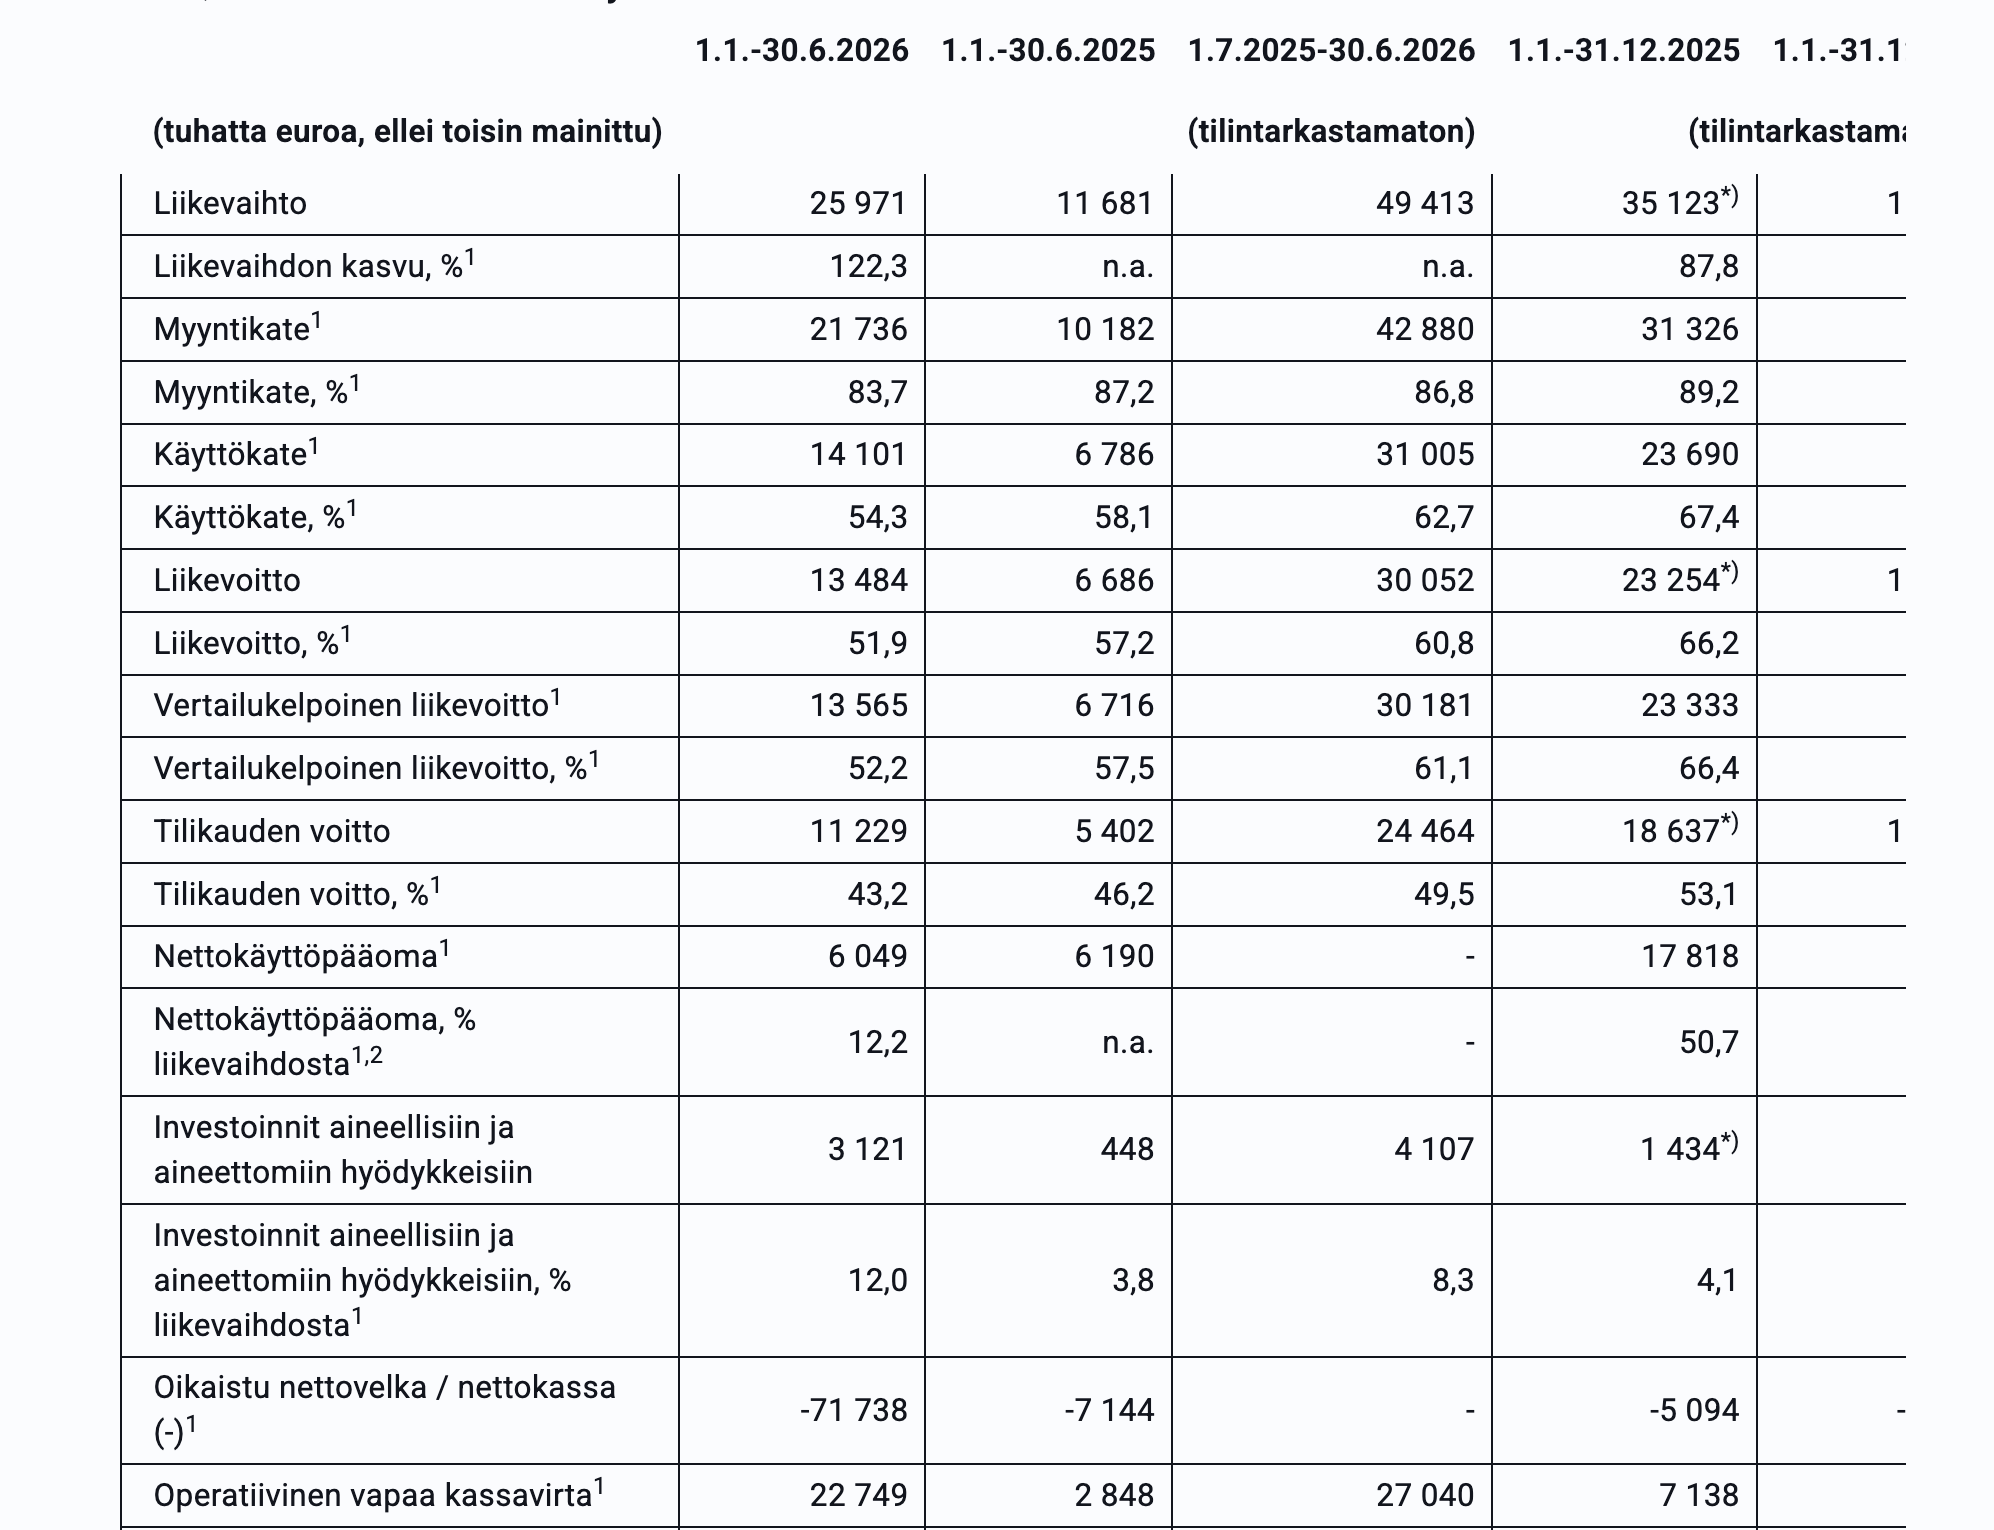
Ett mycket intressant bolag. Ett rörelseresultat på 30 miljoner euro under de senaste 12 månaderna och en rörelsemarginal på fantastiska 60,8 % är sagolika siffror för ett bolag med en omsättning på 49 miljoner euro. That said, inom den här typen av drönartillverkning och drönarbekämpningsaffärer finns det massvis med olika företag (som till exempel det sorgliga Summa Defence), så det i sig betyder ännu inte att det är en framgångsrik eller bra produkt.

Stycket nedan är enligt min mening det mest väsentliga för drönarbekämpningsaffären.

\n>Hundratals av Bolagets Airfence 7- och Airfence Mini-produkter är i operativ bruk runt om i världen. Bolagets produkter har bevisat sin funktionsduglighet på slagfälten. Baserat på kundfeedback och fälterfarenhet är Sensofusion, enligt Bolagsledningens bedömning, en av de enda västerländska aktörerna vars produkter används i två konfliktområden av betydelse för drönarbekämpning, det vill säga i Ukraina och Mellanöstern. Dessutom har en betydande del av Bolagets produkter sålts till kunder för att utveckla fredstida försvarsförmåga.

Vad betyder det egentligen? Används produkterna i Ukraina vid fronten och/eller för att skydda andra viktiga objekt, eller har de placerats för skydd av s.a.s. sekundära platser där de inte har satts på prov i verkliga situationer eftersom prestandan eller pris-prestandaförhållandet inte är tillräckligt bra för att de ska kunna användas på hetare platser (men man kan ändå säga att de används i Ukraina och Mellanöstern)?

Enligt webbplatsen är Airfence visserligen en fin produkt, men med tanke på investeringsbeslutet skulle det vara viktigt att få höra slutanvändarnas ofiltrerade kommentarer och insamlad data om förmågan och dess livscykel i en realsituation.

Om någon kan svara på frågorna nedan skulle jag gärna vilja veta mer.

Var och hur används Airfence-produkterna exakt?
Hur bra fungerar de?
Vad säger slutanvändarna om dem?

Man kan sälja mycket på en snygg historia, precis som Nikola kom långt innan allt föll samman, men ingenting i detta case väger tyngre än de ukrainska slutanvändarnas faktiska åsikter uttryckta utan filter.

45 gillningar

När bolaget inte rapporterar sin orderbok, så började jag fundera på det där sista 12-månadersintervallet – om H1/2026 omsatte 25,971 miljoner, så var H2/2025 49,413 - 25,971 = 23,442 miljoner. Det är visserligen nästan 11 % tillväxt mellan halvåren, men ändå bara 11 %. Med den takten stannar även den årliga tillväxten kring 20 %, vilket inte gör det särskilt enkelt att motivera en värdering på 1,3 miljarder.

En annan fundering jag har gällande orderboken är slutbetalaren för dessa produkter och Ukrainas andel av beställningarna. Om kriget tar slut eller om EU-länderna (Tyskland) drar ner på stödet, stannar tillväxten i affären av då?

18 gillningar

[quote="Osakepartio, post:3, topic:82660"]\nOm kriget tar slut eller om EU-länder (Tyskland) drar ner på stödet, tar tillväxten slut för affärsverksamheten?\n[/quote]\n\nKrigen tar inte slut och inte heller drönare. SEnsofusions lösning finns tydligen på taket till Benjamin Netanyahus kontor som skydd, motsvarande behov finns det garanterat i massor.\n\nEn absolut intressant börsnotering, jag vet inte om det kommer ADR-aktier för handel i USA vid någon tidpunkt, men om det gör det lär efterfrågan vara ganska hög.

11 gillningar

Den där värderingen på 1,3 miljarder låter nog ganska galen. Hur motiverar andra det för sig själva?

11 gillningar

Någon kan ju jämföra detta med till exempel Ondas värdering (USA), men ett växande drönarbolag som redan är starkt lönsamt istället för en evighetsförlorare i en ständig tillväxtfas? Visst väcks intresset, men den tidigare noterade potentiella inbromsningen i tillväxten gör mig allt skeptisk. Ett sådant här bolag kräver verkligen starka bevis på produkter, partners och att verksamheten är äkta, eftersom finländska investerare lär ha Summas (Summan sekoilut) fadäser i färskt minne.

Det är ändå den typen av bolag som under gynnsamma förhållanden och om värderingen vore ens någorlunda rimlig (kan inte bedöma det ännu) skulle kunna göra en sällsynt Kempower-succé vid noteringen.

4 gillningar

ONDAS marknadsvärde (mcap) ca 4,5 miljarder, går med kraftig förlust men växer så det knakar

Så de där 1,3 miljarderna är inte farligt i dagens läge.

4 gillningar

Tack för de bra frågorna! Vi tar upp frågor härifrån till Q&A-delen i vårt ITF-evenemang som startar strax.

Välkommen att delta live: https://sensofusion.videosync.fi/itf-2026

En inspelning av diskussionen kommer att finnas tillgänglig senare på sidan https://ipo.sensofusion.com

Mikko Hyppönen
Sensofusion Oyj

137 gillningar

En mycket intressant börsintroduktion!

Jag ser det starkt som så att försvaret mot drönare har kommit för att stanna. Ryssland har självt meddelat att man eftersträvar en avsevärd ökning av drönartillverkningen under de kommande åren. Så även om kriget i Ukraina tar slut behövs färdiga system för att försvara sig mot hotet.

Själv personligen ser jag Hyppönen som en oerhört klok person, och det faktum att han har anslutit sig till det här bolaget höjer förtroendet enormt i mina ögon!

25 gillningar

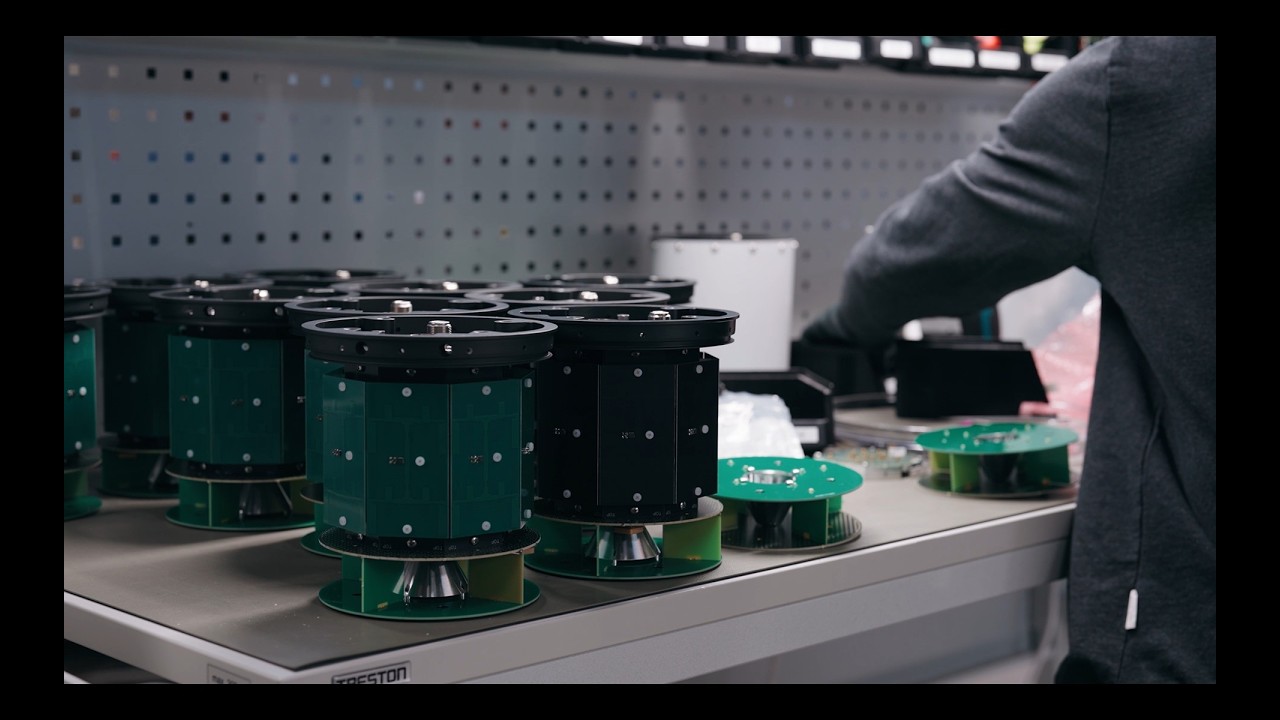
Lägger till en direkt länk hämtad från IPO-sidorna till en YouTube-video (ca 6 min) där Mikko Hyppönen presenterar Sensofusion-teknologin och dess produkter på en fabriksrundtur:

19 gillningar

Sensofusion presenterar sitt bolag nästa vecka på torsdag kl. 18:00. Det utlovas också en virtuell fabriksrundtur. :factory:

18 gillningar

Kan man anta att det kommer att finnas information i prospektet om hur mycket de 10 största kunderna har bidragit till omsättningen? Vid en snabb genombläddring med nuvarande information är det i princip omöjligt att säga något om kundkoncentrationsrisken. Orderstocken skulle naturligtvis också vara intressant (eller en prognos för denna om den inte publiceras, dvs. hur långt framåt bolaget tar emot ordrar/kan förutse den framtida efterfrågan).

5 gillningar

Bra funderingar, här kommer mera.

Stannade omsättningen på 25 miljoner per halvår?
Beror det på problem med utökning av produktionskapaciteten, avstannad försäljning eller en dålig produkt?
Finns det en global marknad, säljs det till båda parter i varje konflikt?
Eller väljer man bara den ena parten i konflikter? Eller erbjuds den bara till “betrodda” partners? Är Israel, USA eller Kina en betrodd partner?
Vad är faktureringsmodellen om uppdateringar görs veckovis? Säljs produkten som en enhet med en viss livscykel eller som en kontinuerligt fakturerad tjänst?
Hur har inflödet av order per kvartal sett ut, Q3/25–Q3/26?

5 gillningar

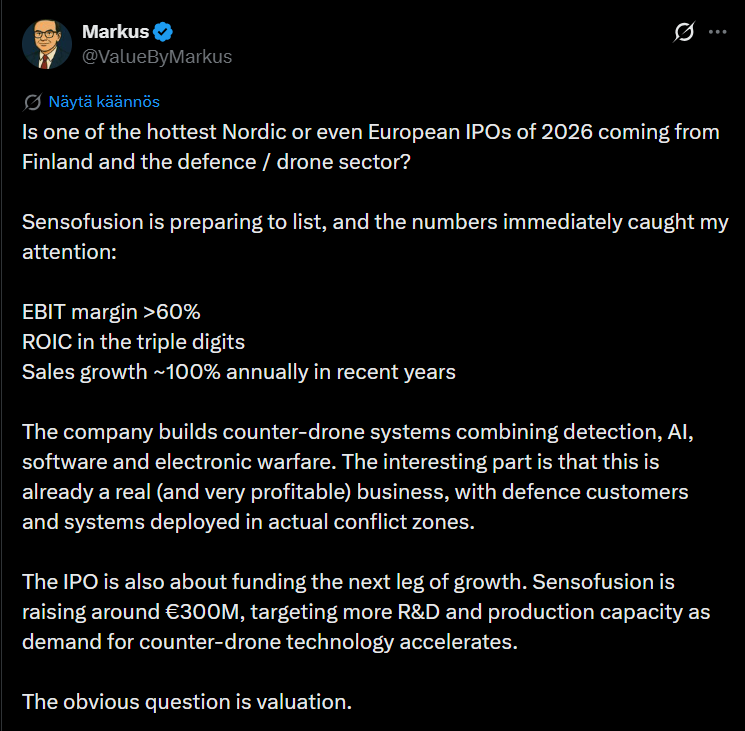
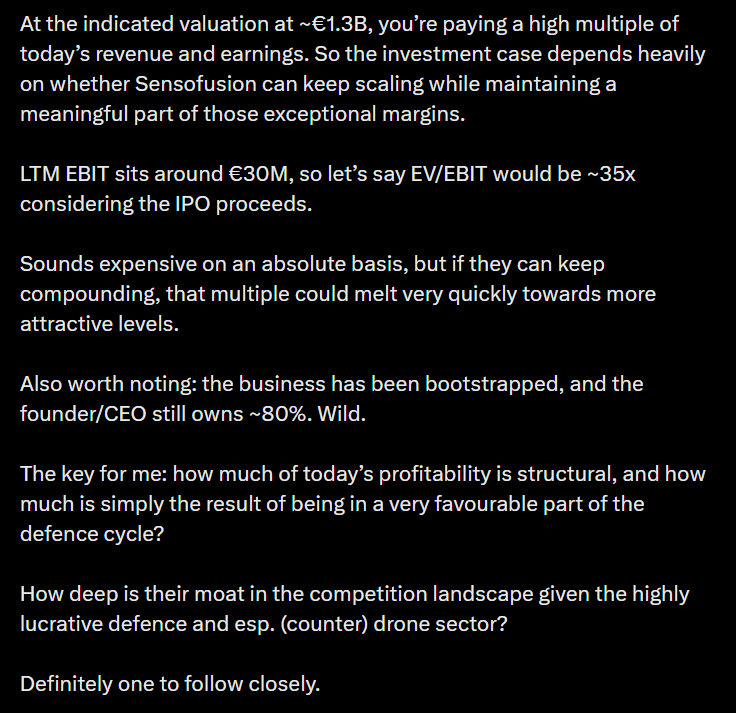
Markus lyfter fram välbekanta fakta och tankar om bolaget, t.ex. att Sensofusion har vuxit med cirka 100 procent om året de senaste åren, rörelsemarginalen är över 60 procent och avkastningen på sysselsatt kapital är tresiffrig. Bolaget har dessutom vuxit hittills utan extern finansiering, och grundaren tillika vd:n äger fortfarande cirka 80 procent av det.

Enligt hans bedömning skulle EV/EBIT efter emissionen vara cirka 35. Han funderar också över hur stor del av den höga lönsamheten som bygger på en permanent konkurrensfördel och hur stor del som beror på ett exceptionellt gynnsamt marknadsläge inom försvarssektorn, men om tillväxten fortsätter och marginalerna håller i sig – kan den nuvarande värderingen snabbt framstå som mer återhållsam.

https://x.com/ValueByMarkus/status/2102830547605008874


13 gillningar

Om ämnet redan har behandlats någonstans kan ni bara länka dit, slänga in en artikel eller liknande, men i vilken utsträckning är underrättelsedata från olika system användbar för utrustning från andra leverantörer? Låt oss säga att man vill skjuta ner inkommande fientliga drönare med missiler, automatiserade luftvärnskulsprutor, drönare (andra än Sensofusion Interceptors) eller liknande, som inte omfattas av Sensofusions verksamhet. De har väl antagligen egna radarer åtminstone för nära håll, men ändå.

På samma sätt kan man tänka sig att om mänskliga soldater i ökande grad börjar använda AR-liknande smarta visir i sina hjälmar eller liknande, hur lätt är det då att dela Sensofusions lägesbild av drönare till dessa?

Finns det t.ex. erfarenhet av detta från Ukraina eller Mellanöstern, eller har detta varit vardagsmat så länge att det inte längre är relevant? Sign. inte ett ämne jag är bekant med sedan tidigare.

3 gillningar

HS Visio skriver om Sensofusion och intervjuar vd Tuomas Rasila. En intressant artikel, dock för prenumeranter.

Några utdrag:

BÖRSNOTERINGEN är på många sätt exceptionell.

Bolagets grundare och vd Tuomas Rasila äger cirka 82 procent av Sensofusion. Om noteringen lyckas enligt plan kan värdet på hans innehav beräknas till cirka en miljard euro.

Typiskt sett har tillväxtbolag i detta skede tvingats samla in mycket kapital från investerare genom åren, och för varje finansieringsrunda har grundarnas ägarandel minskat.

Rasila finansierade den inledande produktutvecklingen själv med intäkter från sina tidigare mjukvarubolag, och externa investerare togs in först när bolaget redan hade vuxit och blivit lönsamt. På så sätt har han ett ovanligt stort ägande i bolaget när det nu börsnoteras.

SÅ HÄR starkt entreprenörsledda bolag är ganska sällsynta på Helsingforsbörsen. Rasila betonar att en entreprenörs relation till sitt företag är annorlunda än en anställd vd:s, och att en notering inte ändrar på det.

Rasila vill dock ta sitt bolag till börsen redan i ett tidigt skede, eftersom han drivs av tanken på att bygga ett företag som är större än honom själv med en tidshorisont på 50 år.

”Börsen är rätt plats för att Sensofusion ska kunna förbli ett självständigt bolag som inte säljs till någon och som inte är beroende av enskilda personer”, säger Rasila.

”Vi har nu ett bra momentum och mycket tillväxtpotential kvar. Jag vill inte tänka att vi börsnoteras först när det inte finns något annat framför oss. Jag tycker att investerare också förtjänar ett investeringsobjekt som har en väg framåt”, säger Rasila.

Rasila vill skydda bolaget från att förhastade operativa beslut eller ”utförsäljningar” görs bara för att nå de kortsiktiga omsättningsprognoser som getts till börsen.

Därför tänker Sensofusion inte ge exempelvis kvantitativa prognoser för hela räkenskapsårets omsättning eller lönsamhet.

Listan över Sensofusion produktutvecklingsprojekt verkar svindlande för ett bolag som bara har cirka 130 anställda. Finns det en risk att resurserna sprids för tunt?

”I vår bransch är den enda rimliga hållningen att vi har minst en prototyp på gång för varje typ av identifiering och påverkan. Om vi bara hade fokuserat på vår första produkt skulle vi löpa stor risk i en militär situation som präglas av snabb förändring”, kommenterar Rasila.

Under innevarande år utökar bolaget sin internationella produktion i Kanada och Storbritannien. Vid fabriken i Vanda mångdubblas produktionslokalerna genom tre nya tomtförvärv.

11 gillningar

Detta är verkligen en tidpunkt för börsnotering som är mycket gynnsam för bolaget, marknaden är het och branschen är mycket intressant. Därför har bolaget naturligtvis prissatts ambitiöst baserat på framtidsförväntningar.

Ur en investerares synvinkel finns det här ett par stora frågor som det lönar sig att fundera på innan man investerar:

Kommer marknaden att förbli “het” och växande även i fortsättningen? När kriget i Ukraina vid någon tidpunkt tar slut, kommer de europeiska länderna då att ha kvar intresset och pengarna för att satsa på dessa och andra försvarsinvesteringar? Eller kommer man att glömma bort sakerna när kriget är slut. Det finns förvisso tillräckligt med kristhärdar på andra håll i världen så att någon marknad kommer ju alltid att finnas, men den här investeringen baserar sig på kraftig tillväxt, inte på affärsverksamhet på nuvarande nivå.

Bolaget samlar in en stor mängd nytt kapital, kommer detta kapital att kunna utnyttjas med de nuvarande, fantastiska marginalerna eller sjunker kapitalavkastningen? Det vill säga, kommer den nya affärsverksamheten att bli lönsam med toppavkastning?

Politisk risk. Försvarsindustrin är en känslig bransch och politiken blåser snabba vindar i dag. Vem som använder vilkas produkter är en känslig fråga och situationerna kan förändras snabbt. Det vill säga, finns det tillräckligt med tillväxtmarknader där produkterna är godkända både nu och i framtiden?

Valuation. Bolaget prissätts i enlighet med hög tillväxt, för att investeraren ska få avkastning måste bolaget växa avsevärt och lönsamt. Det traditionella tänkandet kring säkerhetsmarginal fungerar inte i det här fallet, utan logiken för startup-investeringar passar bättre här.

Ett intressant bolaget och en intressant bransch i alla fall.

14 gillningar

Lägger till en sak till på den listan:

Tempo och kontroll när det gäller den teknologiska förändringen. De teknologier som används av både bolaget och dess konkurrenter utvecklas i snabb takt, och här pågår en viss typ av ständig kapplöpning. Hur säkerställer man att bolaget inte snubblar i tävlingen?

6 gillningar

Det är helt klart att drönare inte kommer att försvinna någonstans, oavsett vem som flyger dem. Jag skulle inte bli förvånad alls om alla samhällets viktiga delar i framtiden skyddas av någon form av drönarförsvar/identifiering. Listan över ställen där skydd behövs utöver gränserna är ju verkligen lång! Flygplatser, hamnar, sjukhus, viktiga fabriker, energi, osv osv!

6 gillningar

Jussi Halmes analys om Sensofusion börsintroduktion:

12 gillningar