Det är bara att börja bläddra – den här sajtens sökfunktioner är verkligen inte bra, men det här diskuterades.
Trådversionen har ju redan ändrats för det här, den lär finnas i del 2.
1 gillning
Jag frågade i den diskussionen vilka siffror du förväntar dig för H2, och då sa du tvåsiffriga. Nu är det bara att leta upp den här diskussionen, så får vi se vem som sa vad. Jag kommer inte ihåg exakt när i tråden det var. @Jukka_Lepikko
1 gillning
Borde inte du gräva fram det här om du hänvisar till det? Jag anser att det hör till god ton att man bifogar källan i sin egen kommentar och inte lägger över ansvaret på någon annan.
41 gillningar
Du frågade väl på vilken nivå S&P 500 handlas om 24 eller 6 månader, och Jukka svarade att han förväntar sig en tvåsiffrig avkastning för i år? Det fanns väl inga prognoser om resultattillväxt:
PS. om du med ”resultatsiffror” menar resultattillväxt eller liknande och inte indexavkastning
27 gillningar
Henri Huovinens tweet om jobb i USA:
https://twitter.com/HenriHuovinen2/status/1696527681146528218
12 gillningar
Det här är verkligen förbryllande intressant ibland. Under de senaste veckorna har även media vaknat till och börjat trumma ut hur oroväckande Finlands ekonomi är på väg ”åt helvete”. Trots det har de två senaste dagarna på Helsingforsbörsen gett små signaler om ökade köpvolymer. Egentligen har vi inte sett många sådana här uppåtgående dagar på HEX under hela året som igår och idag. Några mer erfarna ”siare” har spekulerat i att Helsingfors skulle börja stiga under hösten, men det återstår att se.
18 gillningar
Jag har själv funderat på samma sak. Den här veckan och förra veckan, alltså ganska mycket…
Finlands ekonomi är säkerligen på väg ett tjugotal kilometer under tjälgänsen. Så är den här staten nu en möjlighet för köpare eller rentav en guldgruva?
Går det månne att hitta information om huruvida merparten av köpen görs från utlandet?
Eller håller de skyhöga löneförhöjningarna på att realiseras nu? Till mig själv svarar jag i det här skedet ”vem vet”.
3 gillningar
Eller så handlar det bara om att de stora aktörerna anser att denna nordiska randmarknad är attraktivt värderad nu, även med hänsyn till risker och ekonomiska utsikter.
Visserligen har denna uppgång inte varat särskilt länge än, så det kan också vara brus. Det finns dock knappast anledning att fira än.
1 gillning
Om uttalandet från Jukka är att aktiemarknaden ger en tvåsiffrig avkastning i år, så låt @anon34312866 kommentera.
1 gillning
Själv ligger mina tankar som investerare alltid vid företagens resultat, men visst räcker indexet för att berätta om det allmänna läget. Dollarn måste komma ner för att indexet ska kunna stiga, låt oss hoppas på det.
6 gillningar
Jag skulle i alla fall inte fira stort utifrån siffrorna i tabellen. Enligt statistiken har ju svenskarnas förmögenhet – inte bara relativt utan även absolut – lidit mest av de listade under -22. Smällen har varit fyrfaldig jämfört med britterna och fransmännen som rör sig kring samma siffror. När man dessutom tar i beaktande den svaga utvecklingen under innevarande år och den kraftigt försvagade valutan (statistiken är ju i dollar), så skulle jag nog vara orolig över utvecklingen.
Procentuellt sett blir det nästan 19 procentenheter i nedgång på ett år. Det kan hända att tillgångarna för många som tagit stor exponering mot aktiemarknaden dök så pass mycket (eller mer) förra året, men jag skulle åtminstone ha hjärtat i halsgropen om min nettoförmögenhet minskade så mycket på ett år, och det vore dubbelt så hemskt när det inte finns något slut på nedgången i sikte.
1 gillning
Timo Heikkiläs tankar om finländska aktier och Helsingforsbörsen, artikeln läses på några minuter.
Nu lönar det sig för investeraren att njuta av den positiva stämningen i Helsingfors och hoppas att uppgången fortsätter. Hösten bjuder vanligtvis också på perioder med svag avkastning, då det kan vara bra att ha sparat lite krut för dessa stunder.
Underrubriker:
- En svag start på året för finländska aktier – äntligen en vändning?
- Nedgången har varat i två år
- Vilken typ av uppgång kan investeraren förvänta sig?
- Vad krävs för en uppgång?
11 gillningar
Bloomberg publicerade i dag en bra sammanfattning av Kinas åtgärder för att stimulera sin ekonomi. Här är ett sammandrag av artikeln.
- Kinas centralbank har genomfört den största räntesänkningen på tre år.
- Tillsynsmyndigheter har sänkt stämpelskatten på aktieaffärer för första gången sedan 2008.
- Banker åläggs att sänka räntorna på befintliga bolån.
Kinas regering och kommunistparti har gett flera uttalanden sedan juli, där de lovar att hjälpa privata företag med finansiering och uppmuntrar till ökade investeringar och konsumtion (konsumentprodukter och bilar).
Effekten av åtgärderna på företagens och konsumenternas förtroende är osäker. Sentimentet har varit svagt efter år av Covid-restriktioner, en nedgång på fastighetsmarknaden, minskad global efterfrågan och stigande arbetslöshet.
Peking använder (ännu) inte lika omfattande penningpolitiska ingrepp och ekonomiska stimulanser som vid tidigare nedgångar. Kina har också ökat sina ansträngningar för att stimulera kapitalmarknaderna och strävar efter att hålla yuanens växelkurs balanserad.
Kinas regering har presenterat planer på att öka hushållens konsumtion och effektivisera tillverkningen av små konsumentprodukter. Att expandera fordonsindustrin, stödja privata företag samt främja teknik och innovation är en del av Kinas stimulansplaner.
(länk till artikeln)
Som jag förstår det har Kina fortfarande en hel del penningpolitiska verktyg kvar att använda. Att öka penningmängden i systemet är en välkänd metod i väst.
Stödköpsprogram? Ökad bankfinansiering? Sänkta räntor? Kanske till och med helikopterpengar till konsumenterna (vilket man enligt artikeln dock inte velat göra)?
De som verkligen förstår Kinas ekonomiska politik är säkert få, och jag är definitivt inte en av dem. Helhetsintrycket är att det finns gott om stimulansåtgärder men att de hittills har använts ganska sparsamt.
25 gillningar
Är Helsingforsbörsen billig för en stockpicker?
Först några delvis bekanta friskrivningsklausuler.
p/e:
- marknadsvärde
- omsättning
- nettomarginal
p/s:
- marknadsvärde
- omsättning
Jag förstår väl tanken att P/E är ett genomruttet nyckeltal. Om ingredienserna är härskna blir det ingen välsmakande måltid genom att ta bort en ingrediens (nettomarginalen).
P/S är naturligtvis ett sämre nyckeltal än EV/S. Fördelen med P/S är dock att det ger goda jämförelsepunkter från olika marknader och olika tidsperioder.
På börsen händer det ofta att en skarpsynt, måttlig grundpessimist kanske till slut har åtminstone delvis rätt i sin tes. Men grundoptimisterna har kammat hem vinsterna under tiden som grundpessimisten morrar från läktaren.
Om utlänningar köper ut bolag från Helsingfors baserat på överoptimistiska förväntningar…
… vilket är bättre:
- att vara med med en hög aktievikt och sälja bolag till ett högt pris till utlandet
eller - att stå vid sidolinjen och hämta sin glädje från att det om 5–10 år visar sig tydligt att utlänningarna betalade för mycket?
Men nej, Helsingforsbörsen är inte direkt billig för en stockpicker just nu.
2011–12 var senaste gången en sådan situation rådde då alla eller nästan alla av världens viktigaste börser var billigare än vad Helsingfors är nu.
Låt oss titta på till exempel S&P 500 under de åren. Indexet handlades som lägst till P/S 1,1–1,2x i den situation som beskrivs nedan:
- indexet innehöll en hel del bolag med lätta balanser (asset-light), starka marknadspositioner, goda varumärken och lovande teknologi
- bolagens lönsamhet var på en mycket god nivå och bolagen signalerade inte att utsikterna höll på att försämras drastiskt
- ekonomisk tillväxt på plus, även om det förvisso fanns en del recessionsrädsla
- penningpolitiken var mer expansiv än vad någon någonsin tidigare upplevt; Fed försökte pressa upp tillgångsvärdena
- på marknaderna på andra sidan haven var läget i Europa förvisso dystert, men Kina hade viljan och förmågan till en ekonomisk tillväxt på 10 %
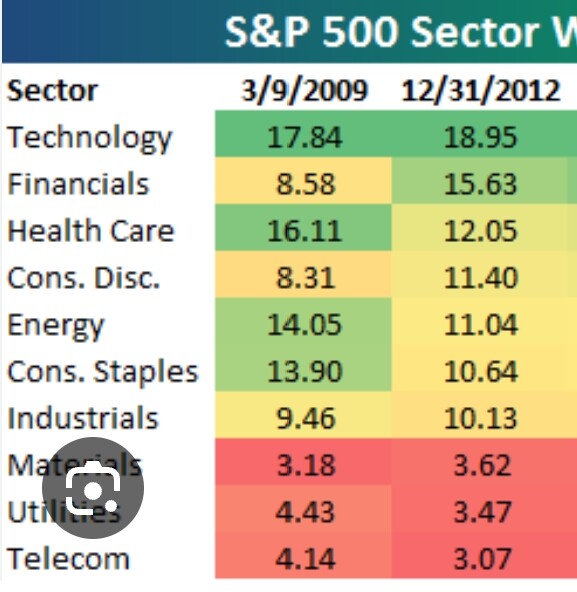
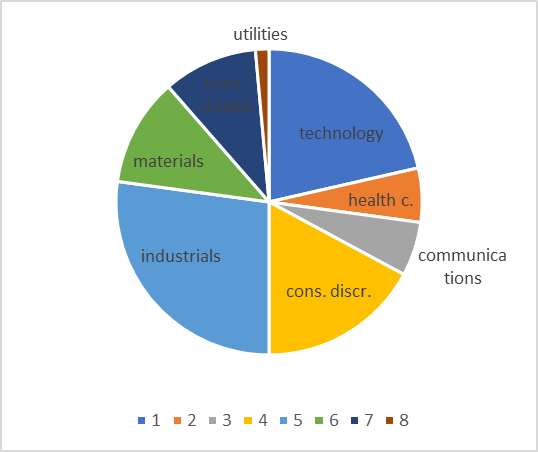
I korgen nedan har jag denna gång utelämnat finans- och fastighetsverksamhet. Omsättningen är ganska irrelevant för dem. Men det är värt att notera att det valet får korgen att se billigare ut än vad verkligheten är för en OMXH-aktieplockare. I jämförelseobjektet – det vill säga det prisvärda S&P 500 under åren 2011–12 – ingår finans- och fastighetssektorerna.
Jag går all-in om börsen blir riktigt billig. Fram till dess njuter jag, utöver en hög aktievikt, även av ränteintäkter.
| P/S (ttm) | ||||||
|---|---|---|---|---|---|---|
| Kempower | 12,2 | TietoE | 0,9 | |||
| Remedy | 8,8 | Telia | 0,9 | |||
| Qt | 8,7 | Sanoma | 0,9 | |||
| Revenio | 6,7 | Stora E | 0,8 | |||
| Admicom | 5,4 | Digia | 0,8 | |||
| Orion | 3,8 | Relais | 0,8 | |||
| F-Secure | 3,6 | Nokia | 0,8 | |||
| Elisa | 3,3 | Nokian R | 0,8 | |||
| Harvia | 2,7 | Valmet | 0,8 | |||
| Marimekko | 2,6 | Terveystalo | 0,8 | |||
| Vaisala | 2,5 | Viking L | 0,7 | |||
| Alma Media | 2,4 | Huhtamäki | 0,7 | |||
| Talenom | 2,3 | Tokmanni | 0,7 | |||
| Puuilo | 2 | Scanfil | 0,7 | |||
| Kone | 2 | Konecranes | 0,7 | |||
| Gofore | 1,9 | Sitowise | 0,6 | |||
| Detection T | 1,9 | Cargotec | 0,6 | |||
| Tecnotree | 1,9 | Kemira | 0,6 | |||
| Koskisen | 1,9 | Kesko | 0,6 | |||
| Bittium | 1,9 | NoHo | 0,5 | |||
| Musti | 1,6 | Rapala | 0,5 | |||
| Metso | 1,5 | SSAB | 0,5 | |||
| Raisio | 1,5 | Lassila & T | 0,5 | |||
| NYAB | 1,4 | Anora | 0,4 | |||
| UPM | 1,4 | Stockmann | 0,4 | |||
| WithSecure | 1,3 | Suominen | 0,3 | |||
| Fortum | 1,3 | Aspo | 0,3 | |||
| Fiskars | 1,2 | Finnair | 0,3 | |||
| Metsä B | 1,1 | Pihlajalinna | 0,2 | |||
| Etteplan | 1,1 | Kamux | 0,2 | |||
| Neste | 1,1 | Verkkokauppa | 0,2 | |||
| Wärtsilä | 1,1 | Outokumpu | 0,2 | |||
| Incap | 1,1 | YIT | 0,2 | |||
| Olvi | 1,1 | Atria | 0,2 | |||
| Ponsse | 1 | Oriola | 0,1 |
38 gillningar
Kärninflationen i Spanien lättade inte:
https://twitter.com/janvongerich/status/1696781277943234682?s=46&t=2ioRmPR9E06CY7pIWMMRqA
Nordea publicerar en intressant översikt den 6 september om Finlands ekonomi, gröna investeringar och hur Kina påverkar oss här.
13 gillningar
Baldur’s Gate 3 PS5 lanseringsrecension  ? (Verkar som att @Verneri_Pulkkinen hamnade i fel tråd)
14 gillningar
Det låg i Remedy-tråden så jag flyttade det hit, tack till de som flaggade! 
6 gillningar
Enligt preliminära uppgifter från Tyskland tycks konsumentpriserna ha bitit sig fast. Inflationen sitter djupt i ekonomin, trots att den tyska ekonomin officiellt har gått in i en recession och industrin har stora problem. Även i Spanien har kärninflationen förblivit stark. Rejält höjda löner kommer förmodligen att synas i inflationsstatistiken under en lång tid framöver. Producentpriserna har förvisso sjunkit snabbt, men deras förhållande till konsumentpriserna är inte helt entydigt.
Man kan väl nästan tala om stagflation i Tyskland…?
Harmoniserat KPI YoY 6,4 % (föregående 6,5 %)
Harmoniserat KPI MoM 0,4 % (föregående 0,5 %)
Harmoniserat syftar alltså på ECB:s enhetliga definition => jämförbart mellan länderna i euroområdet, det vill säga ett av de viktigaste måtten som ECB följer.
11 gillningar
Ännu en sak och några ord om Kina, sedan avslutar jag detta ämne för den här gången. Ämnet verkar inte intressera särskilt mycket.
Fortune skriver i gårdagens artikel om kapitalflykt från Kina. Baserat på denna och tidigare artiklar har jag fått intrycket att Kina har fått en läxa om konsekvenserna av autokratisk tjurighet. Hittills har det bara handlat om minskat förtroende och ökad osäkerhet gentemot Kina. Vad skulle hända om Kina betraktades som en autokrati som inte är värd att investera i? Och vad blir följden av den pågående utvecklingen där stora globala företag även flyttar produktion bort från ett Kina som de anser vara riskfyllt?
Räcker de synliga konsekvenserna av händelserna för att förhindra en framtida Taiwan-kris som hägrar vid horisonten? Ja-a. Kanske försöker Kina bara anpassa sig till den nya situationen efter bästa förmåga, med insikten om att det nuvarande läget är nödvändigt om de vill hålla fast vid sitt mål att förena Taiwan som en del av Kina.
Trots Kinas åtgärder fortsätter utländska investerare att lämna den kinesiska marknaden. När Peking stramar åt greppet om utländska konsultföretag under spänningarna mellan USA och Kina, och upprepade gånger uppmanar investmentbolag att undvika att sälja aktier när marknaden ser instabil ut, verkar investerare bli allt mer nervösa över riskerna med att behålla kapital i Kina.
Under första halvåret i år sjönk antalet aktiva Kina-fokuserade hedgefonder för första gången på över ett decennium. Under det andra kvartalet föll de direkta investeringsåtagandena – ett mått på utländska direktinvesteringar till Kina – med 87 % till en rekordlåg nivå på 4,9 miljarder dollar, enligt uppgifter som publicerades i fredags av Kinas statliga valutaförvaltning.
Kinas svagare än väntade återhämtning efter pandemin och de pågående ekonomiska problemen – inklusive fastighetskrisen, hög ungdomsarbetslöshet, nästan 13 biljoner dollar i lokala myndigheters skulder och sjunkande vinster för industriföretag – har också dämpat utländska investeringar i landet.
“Det har skett en enorm förändring i världens kapitalflöden”, skrev Robin Brooks, chefekonom vid Institute of International Finance, på söndagen på X.com. “Under det senaste decenniet har Kina lockat till sig merparten av kapitalflödena på tillväxtmarknaderna, ofta på bekostnad av andra BRICS-länder. Men nu har Kina sett en ihållande och stor kapitalflykt de senaste 18 månaderna, då investerare är försiktiga med auktoritära stater.”
Men finns det en silverkant på molnet för vissa investerare? (… och åtminstone på kort sikt…)
(Gina Raimondo = USA:s handelsminister, som besökte Kina i måndags)
Bara några dagar före Raimondos besök hade handelsministeriet tagit bort 27 kinesiska företag från en lista som hade hindrat dem från att köpa amerikansk teknik.
Kinas handelsministerium kallade åtgärden “gynnsam för normal handel mellan kinesiska och amerikanska företag” i ett uttalande och tillade att det nu “är fullt möjligt att hitta en lösning som gynnar båda parters företag.”
Efter deras möte fortsatte även Wang i en positiv ton. “Jag är redo att arbeta tillsammans med dig för att skapa en mer gynnsam politisk miljö för att stärka ett kraftfullare samarbete mellan våra företag och främja bilateral handel och investeringar på ett stabilt och förutsägbart sätt”, sade han till USA:s handelsminister.
40 gillningar
I tweeten som visades tidigare framgår det hur kärninflationen stiger och sjunker med en eftersläpning jämfört med den “faktiska” inflationen. Lönerna är inte lika flexibla nedåt som priserna på produkter/råvaror när efterfrågan sjunker (i grafen är kärninflationen aldrig på minus), men om inga nya löneökningar sker kommer även kärninflationen så småningom att sjunka.
1 gillning