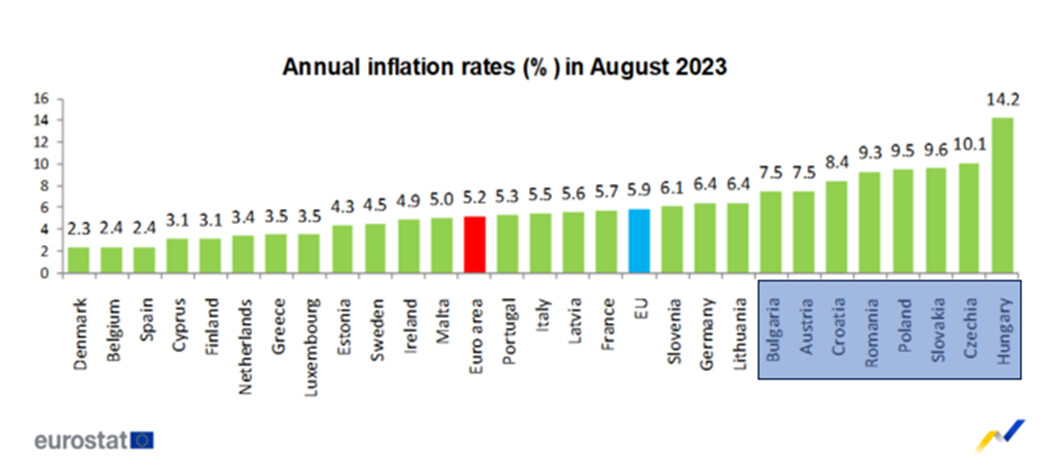
För första gången lägger jag själv märke till att den högsta inflationen verkar hamna i ungefär samma trakter, det vill säga Östeuropa. Det går säkert att hitta ett samband där – kanske energipriset och ett tidigare (eller i vissa fall fortfarande nuvarande) beroendeförhållande?
*"Retail & Commerce-segmentets omsättning och resultat för resten av året väntas underskrida den tidigare prognosen till följd av en försvagad ekonomisk verksamhetsmiljö, där kunderna genomför kostnadsbesparingar och skjuter upp sina upphandlingsbeslut. *
Bakgrunden till försämringen av Utilities-segmentets omsättning och resultat är en långsammare start av nya projekt än väntat. Dessutom har bolaget tvingats använda mer resurser än förutsett för underhåll av befintliga kundmiljöer. Bolaget informerade den 23.8.2023 om omställningsförhandlingar riktade mot Utilities-segmentet, vilka syftar till årliga kostnadsbesparingar på cirka 3 miljoner euro."
Detta är samtidigt också ett utmärkt argument för att köpa aktier i en miljö med inflation. Centralbankerna bekämpar inflationen med så kraftfulla vapen att den till slut oundvikligen kommer att sjunka tillbaka till låga nivåer, och då kommer värderingsmultiplarna återigen, ceteris paribus, att studsa uppåt som ett flöte som kastats i vattnet. 1970-talets stora inflation spökar fortfarande i investerarnas medvetande varje gång det talas om inflation, men ett urval på n=1 är inte statistiskt signifikant, och vanligtvis är det god sed att ändå rensa bort enskilda exceptionella datapunkter från modeller.
Investerare borde nu börja rusa till de nordiska marknaderna för att plocka upp läckra aktier i stället för att spela ett överdrivet försvarsspel med portföljen. Investerarnas flockbeteende i dessa cykler är så förutsägbart och komiskt att det är rent ut sagt pinsamt om man inte kan utnyttja det på något sätt.
Mr. Wonderful pratar om hur det finns gott om tomma kontorslokaler i USA i byggnader som utgör säkerheter och realtillgångar. Då man inte har återgått till kontorsarbete på samma sätt som tidigare har många lokaler blivit stående tomma. Detta kan påverka bankernas balansräkningar. Även situationen för småföretag (small business) tas upp.
Och vad har dessa “kraftfulla vapen” vanligtvis orsakat som inte heller är särskilt roligt för aktier?
Om inflationen förblir hög länge är den nuvarande värderingsnivån okej, inte billig. Om den stiger utsätts aktier för mer press. Förenklat sett.
Den bästa utvägen, och anledningen till att aktier skulle vara ett bra köp nu, är om man tror på sjunkande inflation och räntor utan betydande gnissel i ekonomin.
En recession varar vanligtvis ett år, kanske två, och om man inte köper de recessionskänsliga bolagen före recessionen, så syns det inte ens nödvändigtvis nämnvärt i resultatet eller aktiekursen för ett bolag köpt till låga värderingar. Dessutom är en recession inte ens ett egentligt skadligt fenomen för en aktieplockare som hänger med, då man alltid kan rotera portföljen kraftigare mot cykliska bolag allt eftersom recessionen fortskrider och tjäna tillbaka de förlorade pengarna och mer därtill när uppgången oundvikligen drar igång. Till exempel handlas cykliska KH Koneet nu till 0,85 € P/B 0,6 trots att bolaget har ett positivt kassaflöde och rimliga tillväxtmöjligheter i kärnverksamheten. Om det tillkommer en tillfällig extra rabatt på kursen på grund av recessionen, så är en 4x uppgång ganska lätt när möbler och anläggningsmaskiner börjar ta fart igen 2026 →
I varje möjlighet kan man se ett problem, om man råkar vara på det humöret. Istället borde man fokusera på att gräva fram möjligheterna ur problemen, vilket verkar vara extremt svårt för investerare i det här klimatet
Ett förenklat räkneexempel. Omsättning 100 och kostnader 90, resultat 10. Säg en inflation på 10 % där både försäljning och kostnader ändras i motsvarande grad. Omsättning 110 och kostnader 99, resultat 11. Resultatet ökade med 10 %, vilket innebär att aktieägande gav ett inflationsskydd jämfört med till exempel en ränteplacering med fast ränta.
Förmodligen reagerar försäljning och kostnader ojämnt, men slutresultatet borde bli detta.
Japp, och jag håller med om att man måste se på resultaten över cykeln. Jag letar bara efter anledningar till varför man skulle kunna få aktier ännu billigare.
Faktum är att om man ser över cykeln så uppvisar många företag fortfarande ganska stark lönsamhet, som Nordea…
Många tänker precis så, och det känns tydligt och rätt.
Låt oss gå via grunderna. Vad bestämmer en akties nuvärde? Tillväxt, dess lönsamhet mätt som avkastning på kapital (hur väl företaget får det investerade kapitalet att växa) och investerarnas avkastningskrav.
Okej. Som jag nämnde i videon så förändras företagens lönsamhet knappt över tid. Den tenderar att fluktuera i spannet 11–13 %, långt under i lågkonjunkturer och långt över i en god cykel, men i genomsnitt rör vi oss där.
Förändrar inflationen avkastningen på kapitalet? Inte direkt. Kanske kan den stiga till en början, när företagens omsättning rör sig i takt med inflationen, samtidigt som verksamheten drivs med investeringar gjorda till en lägre prisnivå. Men i slutändan börjar även investeringarna kosta mer. Avkastningen på eget kapital kan förbättras med hävstång, men inflation leder till stigande räntor och skulderna blir dyrare.
Ju högre inflation, desto större del slukar den av den där ”kupongräntan” på 12–13 %. Ja, fram till den punkten skyddar aktier mot inflation, men min poäng var att visa hur även aktier är sämre investeringar vid hög inflation.
Du ser på saken så att säga via resultaträkningen. Det kan man också kritisera ur vinkeln att det är bevisat (t.ex. finns ett helt kapitel om detta i McKinseys värderingsepos ) att företag i genomsnitt inte lyckas höja sina priser i takt med inflationen, utan lönsamheten sjunker även av den anledningen.
Om aktier vore ett perfekt inflationsskydd och verksamheterna bara skickade vidare priserna till kunderna (vi bortser från det faktum att många börsbolags kund är ett annat börsbolag), så borde deras värdering inte ändras (förutom genom höjt avkastningskrav när räntorna stiger). Men som grafen jag lade upp ovan visar, verkar hög inflation krascha P/E-talen till och med under tio.
Tillägg: Problemet med hög inflation, och detta är en riktigt viktig punkt som jag naturligtvis glömde nämna i Vartti, är att den tenderar att vara volatil. Om inflationen fluktuerar mellan 1–2 % är det enkelt att upprätta budgetar osv. Men om inflationen i snitt är till exempel 5 %, kan den svänga mellan 2–8 %. Då är det ett helt annat läge att planera prisökningar, budgetar osv. Det är också en del av anledningen till varför hög inflation och den oförutsägbarhet den medför börjar straffa aktier.
Obs! Ännu är vi inte i en situation där investerare tror på en varaktig sådan hoppig hög inflation (som hände på 70-talet), så det här är mer av septembers kvot av björn-pessimism! Jag anser att detta är ett bättre investerarcommunity när jag bidrar med olika synvinklar.
Givetvis ska räntenivån variera beroende på det ekonomiska läget.
Men det är väl självklart att centralbankerna försöker undvika dramatiska förändringar, åt det ena eller andra hållet. Man skulle hellre se att räntan beter sig som en oceanångare än som en intensiv EKG-kurva, för att karikera det hela.
Om styrräntan måste sänkas avsevärt till exempel ett halvår efter den senaste höjningen, är det enligt min mening tydligt att man har överreagerat gällande räntehöjningarna (såvida inte förändringen i det ekonomiska läget förklaras av någon helt oförutsägbar chock).
I den nyligen publicerade inför-rapporten inför Feds möte hittade jag en intressant studie som ger stöd för uppfattningen att risken för en överreaktion har ökat. Det har talats mycket om penningpolitikens fördröjningar, och enligt studien har de åtgärder som redan vidtagits fått ett genomslag på 65–75 % i den amerikanska ekonomin. Effekter väntas alltså fortfarande, även med nuvarande åtgärder. En intressant kväll väntar i morgon igen
Jag fortsätter med min välkända last, nämligen vinstmarginaler.
Förmodligen vore det smartast att konstatera att jag inte har en aning om framtida marginaler ==> månadssparande i index på autopilot.
Det som vissa verkar göra är å andra sidan potentiellt farligt. De tar stark ställning till om marknaden är dyr eller billig utan att knappt reflektera över marginalerna.
Man kan titta på en marknad och fundera på vilken långsiktig vinstmarginalförväntning på marknadsnivå som är implicit prissatt i kurserna.
Denna implicita förväntning kan förändras dramatiskt på ganska kort tid.
Exempelvis från tidig vår 2003 till försommar 2007 i Helsingfors förändrades investerarnas avkastningskrav på marknadsnivå knappast särskilt mycket. Ändå tredubblades OMXH25-indexet – alltså tydligen nästan helt till följd av förändringen i den långsiktiga vinstmarginalförväntningen.
Helsingforsbörsen har aldrig bottnat i en recession med så höga P/S-värderingar som dessa nuvarande “billiga” värderingar är.
Det normala är att bottnarna nås vid en lägre värdering än den nuvarande i en situation där penningpolitiken är stimulerande. Nu har vi istället denna inte-så-låga OMXH-värdering i en situation där investerare erbjuds positiva realräntor.
Det finns kanske ingen anledning till någon större börspessimism eller “gulle-gulle-puss-puss”-positivitet gällande Helsingfors.
Jag tycker det är kul att vara i opposition mot Finlands mest följda börskommentatorer.
Jag kan ha helt fel i att min observation har något värde. Således kör jag med hög aktievikt.
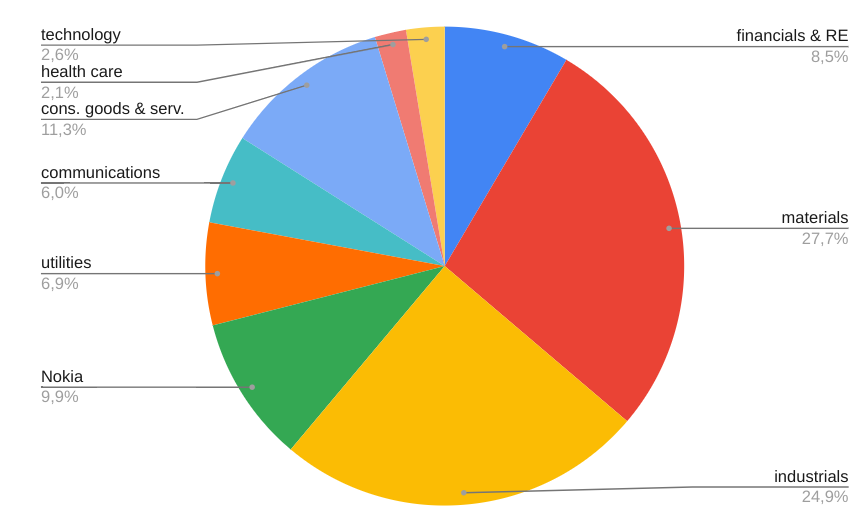
Nedan finns en OMXH25-proxy. De stjärnmarkerade bolagen är medtagna med halva marknadsvärdet och halva 12 månaders omsättning. Offer för denna halvering har blivit bolag som annars väger för tungt samt svenska bolag.
P/S-värderingen för detta robusta (industri, industri, industri!) urval är 1,2x.
Hur kommer en kraftig uppgång i oljepriset att påverka? Det påverkar naturligtvis inflationssiffrorna uppåt, både direkt och indirekt med en viss fördröjning.
Sänker prisökningen i övrigt den ekonomiska aktiviteten avsevärt, det vill säga ökar den till exempel sannolikheten för en recession i euroområdet?
Jag skulle påstå att priset på olja, och därmed även annan energi, inte direkt ökar sannolikheten för en recession. MEN energipriset höjer inflationen direkt och indirekt, och om ECB börjar stävja (även) detta med räntehöjningar så kommer det definitivt att synas som en ökad recessionsrisk.
Japp. På sätt och vis stramar oljepriset också åt de finansiella förhållandena, precis som räntor, eftersom mer pengar går åt till det.
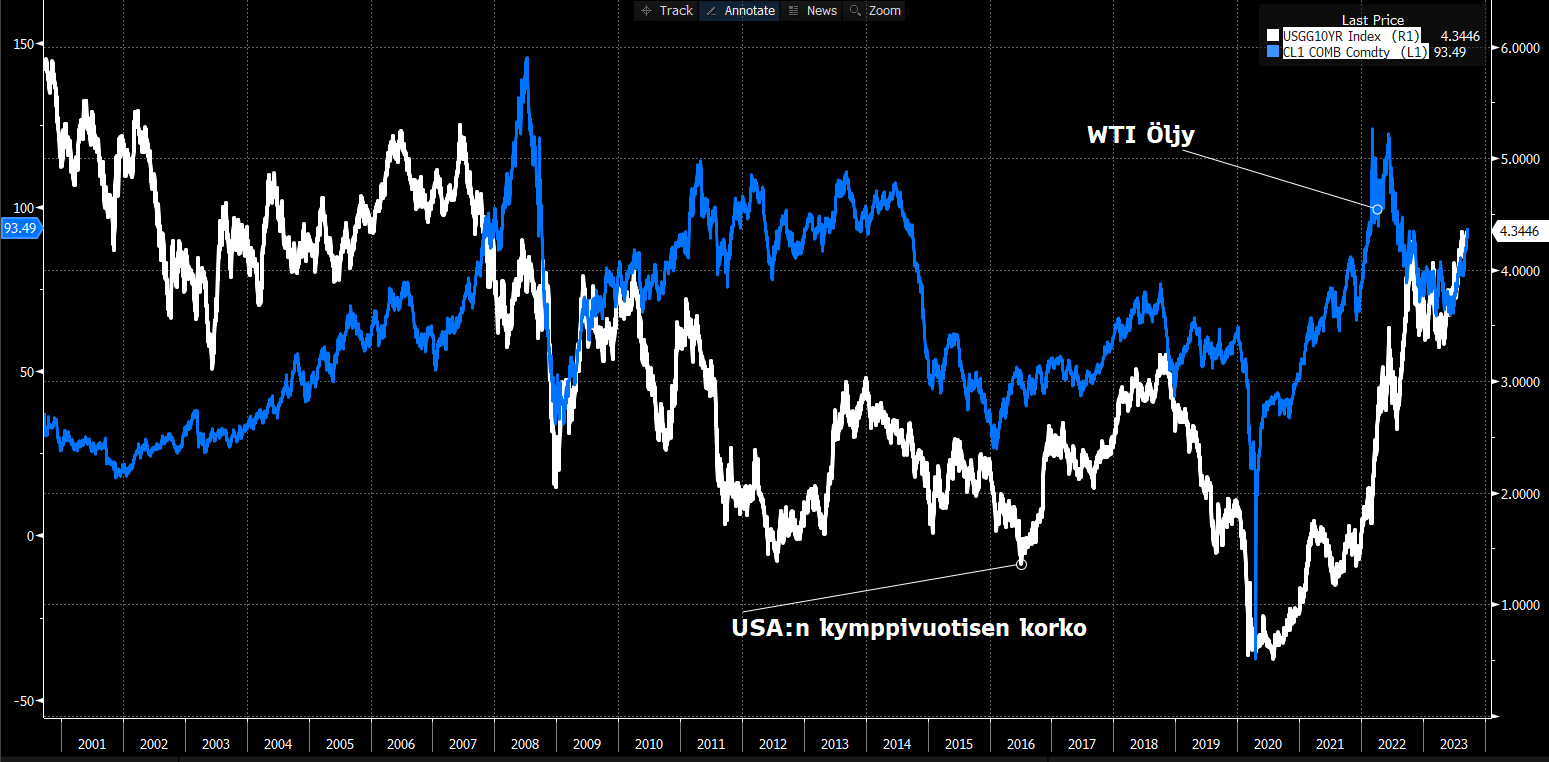
I nästa Vartti tänkte jag visa den här grafen som visar både den amerikanska tioåriga räntan och oljepriset. Inte alltid, men ofta rör de sig i samma takt. Båda återspeglar ju världsekonomins utveckling, samtidigt som olja orsakar inflation och räntorna å sin sida utgör en bedömning av den på längre sikt.
Makroekonomi är inte mitt naturliga område, men jag känner till råvarumarknaden (commodity-marknaden). Här finns ett talesätt som säger att “the cure for high prices is high prices”.
“Demand destruction” för oljepriset sker vid lägre priser än tidigare; nuförtiden talas det om ett fatpris på 100 , medan man tidigare talade om en gräns på 200 . Det finns många alternativa sätt att använda energi och energi kan också sparas. Inom petrokemi finns det inte många alternativ och höjda fatpriser spiller direkt över på slutprodukterna.
Höga fatpriser driver inte nödvändigtvis fram en våg av investeringar i upstream utanför OPEC, så priserna kan förbli höga, vilket innebär att ingen förbättring sker. Oljemarknaden har länge haft en låg investeringstakt och den försämras ytterligare när bankerna i sin ESG-iver är ovilliga att finansiera nyproduktion. Dessutom kopplas dyr CCUS-teknik och all möjlig svår förnybar energiproduktion (flytande havsvindkraft) till nya borrningsinvesteringar, vilket gör ny borrning dyrare och priserna måste förbli höga för marginalernas skull.
I Kina uppnås åtminstone “peak gasoline” snabbt nästa år, då elbilar finns tillgängliga i butikerna och bensinpriset stiger ytterligare.
Federal Reserve publicerar sitt räntebesked idag klockan 21.00 och här finns ekonomen @Marianne_Palmu för att kommentera detta viktiga ögonblick. Även andras sakliga inlägg är välkomna och man får gärna ställa frågor.
Nedan finns länkar till olika trådar där man kan skriva inlägg som inte nödvändigtvis passar i den här tråden.
Det här förundrar jag mig verkligen över. Ibland känns det som att folket på ECB är på Putins lönelista.
Det är krig i Europa och nästan alla fossila resurser, särskilt förstås olja, levereras hit från fientliga (eller nästintill) länder. Borde vi inte i det här skedet fokusera på samhällenas resiliens och dra igång det där investeringsprogrammet för suveränitet (sovereignty investment program) på 2000 miljarder, alltså motsvarande det som har gjorts i USA.
Nu drar vi alldeles på egen hand på oss lågkonjunktur och elände, och ser samtidigt till att EU:s kapacitet att klara sig i den globala konkurrensen inte utvecklas i någon särskilt berömvärd takt.



 Jag letar bara efter anledningar till varför man skulle kunna få aktier ännu billigare.
 ) att företag i genomsnitt inte lyckas höja sina priser i takt med inflationen, utan lönsamheten sjunker även av den anledningen.