Är Helsingforsbörsen billig för en stockpicker?
Först några delvis bekanta friskrivningsklausuler.
p/e:
- marknadsvärde
- omsättning
- nettomarginal
p/s:
- marknadsvärde
- omsättning
Jag förstår väl tanken att P/E är ett genomruttet nyckeltal. Om ingredienserna är härskna blir det ingen välsmakande måltid genom att ta bort en ingrediens (nettomarginalen).
P/S är naturligtvis ett sämre nyckeltal än EV/S. Fördelen med P/S är dock att det ger goda jämförelsepunkter från olika marknader och olika tidsperioder.
På börsen händer det ofta att en skarpsynt, måttlig grundpessimist kanske till slut har åtminstone delvis rätt i sin tes. Men grundoptimisterna har kammat hem vinsterna under tiden som grundpessimisten morrar från läktaren.
Om utlänningar köper ut bolag från Helsingfors baserat på överoptimistiska förväntningar…
… vilket är bättre:
- att vara med med en hög aktievikt och sälja bolag till ett högt pris till utlandet
eller - att stå vid sidolinjen och hämta sin glädje från att det om 5–10 år visar sig tydligt att utlänningarna betalade för mycket?
Men nej, Helsingforsbörsen är inte direkt billig för en stockpicker just nu.
2011–12 var senaste gången en sådan situation rådde då alla eller nästan alla av världens viktigaste börser var billigare än vad Helsingfors är nu.
Låt oss titta på till exempel S&P 500 under de åren. Indexet handlades som lägst till P/S 1,1–1,2x i den situation som beskrivs nedan:
- indexet innehöll en hel del bolag med lätta balanser (asset-light), starka marknadspositioner, goda varumärken och lovande teknologi
- bolagens lönsamhet var på en mycket god nivå och bolagen signalerade inte att utsikterna höll på att försämras drastiskt
- ekonomisk tillväxt på plus, även om det förvisso fanns en del recessionsrädsla
- penningpolitiken var mer expansiv än vad någon någonsin tidigare upplevt; Fed försökte pressa upp tillgångsvärdena
- på marknaderna på andra sidan haven var läget i Europa förvisso dystert, men Kina hade viljan och förmågan till en ekonomisk tillväxt på 10 %
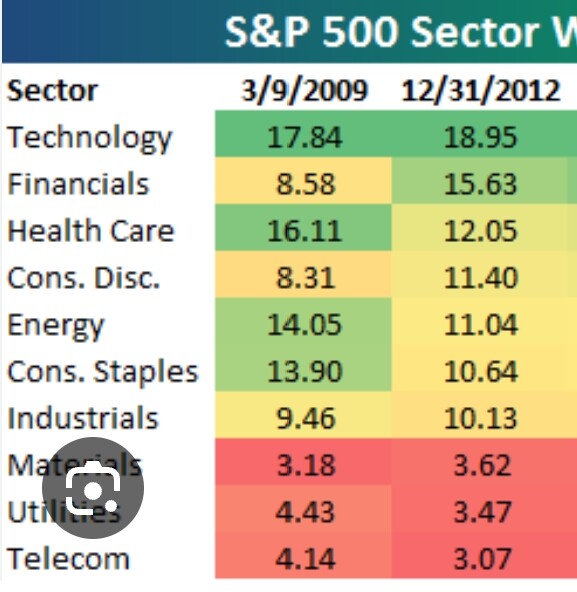
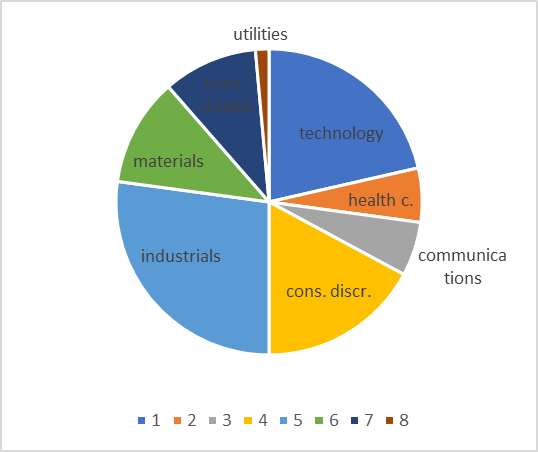
I korgen nedan har jag denna gång utelämnat finans- och fastighetsverksamhet. Omsättningen är ganska irrelevant för dem. Men det är värt att notera att det valet får korgen att se billigare ut än vad verkligheten är för en OMXH-aktieplockare. I jämförelseobjektet – det vill säga det prisvärda S&P 500 under åren 2011–12 – ingår finans- och fastighetssektorerna.
Jag går all-in om börsen blir riktigt billig. Fram till dess njuter jag, utöver en hög aktievikt, även av ränteintäkter.
| P/S (ttm) | ||||||
|---|---|---|---|---|---|---|
| Kempower | 12,2 | TietoE | 0,9 | |||
| Remedy | 8,8 | Telia | 0,9 | |||
| Qt | 8,7 | Sanoma | 0,9 | |||
| Revenio | 6,7 | Stora E | 0,8 | |||
| Admicom | 5,4 | Digia | 0,8 | |||
| Orion | 3,8 | Relais | 0,8 | |||
| F-Secure | 3,6 | Nokia | 0,8 | |||
| Elisa | 3,3 | Nokian R | 0,8 | |||
| Harvia | 2,7 | Valmet | 0,8 | |||
| Marimekko | 2,6 | Terveystalo | 0,8 | |||
| Vaisala | 2,5 | Viking L | 0,7 | |||
| Alma Media | 2,4 | Huhtamäki | 0,7 | |||
| Talenom | 2,3 | Tokmanni | 0,7 | |||
| Puuilo | 2 | Scanfil | 0,7 | |||
| Kone | 2 | Konecranes | 0,7 | |||
| Gofore | 1,9 | Sitowise | 0,6 | |||
| Detection T | 1,9 | Cargotec | 0,6 | |||
| Tecnotree | 1,9 | Kemira | 0,6 | |||
| Koskisen | 1,9 | Kesko | 0,6 | |||
| Bittium | 1,9 | NoHo | 0,5 | |||
| Musti | 1,6 | Rapala | 0,5 | |||
| Metso | 1,5 | SSAB | 0,5 | |||
| Raisio | 1,5 | Lassila & T | 0,5 | |||
| NYAB | 1,4 | Anora | 0,4 | |||
| UPM | 1,4 | Stockmann | 0,4 | |||
| WithSecure | 1,3 | Suominen | 0,3 | |||
| Fortum | 1,3 | Aspo | 0,3 | |||
| Fiskars | 1,2 | Finnair | 0,3 | |||
| Metsä B | 1,1 | Pihlajalinna | 0,2 | |||
| Etteplan | 1,1 | Kamux | 0,2 | |||
| Neste | 1,1 | Verkkokauppa | 0,2 | |||
| Wärtsilä | 1,1 | Outokumpu | 0,2 | |||
| Incap | 1,1 | YIT | 0,2 | |||
| Olvi | 1,1 | Atria | 0,2 | |||
| Ponsse | 1 | Oriola | 0,1 |