VD:n för QuantumScape sa i en intervju att marknaden är i ett orimligt tillstånd. Han berömde sitt eget företag, men sa att han vid det tillfället skakade på huvudet när marknadsvärdet översteg Fords. Alltså deras företag, från vilket inget färdigt kommer ut på ytterligare fyra år.
– Nu har situationen “normaliserats” när marknadsvärdet har sjunkit till en tredjedel
I Kauppalehtis nyheter talar man om utsikterna för de kommande månaderna (åtminstone baserat på rubriken). Visst korrigeras aktiemarknaden ibland även i en uppåtgående trend, bara för att sedan stiga igen.
”Citigroup, en av världens största banker, intar en mycket försiktig inställning till aktiemarknadens utsikter för de kommande månaderna.”
Det blir verkligen spännande att se hur börsen utvecklas under de kommande åren. På något sätt har jag dock antennerna lite mer uppe än vanligt.
Utöver vaccinationstakten kan denna sydafrikanska variant av coronaviruset orsaka problem under en lång tid. Tidigare hade Modernas vaccin och nu Astra Zenecas vaccin svag effekt, så en ny version behövs. Lyckligtvis är det snabbt att modifiera RNA-baserade vacciner (Pfizer/Biontech + Moderna), men de måste väl också testas innan de används i större skala. Även om den sydafrikanska versionen lyckligtvis fortfarande utgör en relativt liten del av alla infektioner, smittar den lätt och det verkar inte finnas några verkliga undertryckningsstrategier på bordet. Ett vaccin behövs.
Den centrala frågan är alltså: kommer det att fördröja att komma ur coronapandemin och därmed de höga tillväxtsiffrorna som förutspåtts för 2021?
Jag tycker att vi går ganska starkt mot en vanlig säsongsinfluensa, där viruset ständigt förändras och vacciner måste förnyas årligen. Lyckligtvis finns det redan flera vacciner tillgängliga, och vissa av dem verkar vara effektiva och andra mindre effektiva mot denna variant, men även de mindre effektiva kan modifieras.
Jag tror att situationen kommer att se ljusare ut när vi närmar oss sommaren. Vaccintäckningen sprider sig, nya vacciner blir tillgängliga och de befintliga kan produceras mer effektivt och i större mängder. Enligt Pfizer kommer de att kunna påskynda vaccinproduktionstiden från 110 dagar till 60 dagar:
Dessutom, även om vissa vacciner är mindre effektiva mot vissa varianter, är de troligen inte helt ineffektiva, utan hjälper även då till att förhindra en allvarlig form av sjukdomen. Här är ett citat från en artikel i Helsingin Sanomat:
Överläkare Hanna Nohynek från Institutet för hälsa och välfärd (THL) är inte särskilt oroad över nyheten.
“Det handlar inte om att [Astra Zenecas] vaccin inte skulle skapa några antikroppar alls mot coronavirusets sydafrikanska variant. Skyddseffekten från vaccinet upphör inte tvärt utan minskar gradvis. Det handlar om hur många antikroppar som behövs för att bekämpa det muterade viruset och olika grader av sjukdomen”, säger Nohynek.
Av samma anledning skulle virusmutationerna inte helt förgöra skyddseffekten av antikroppar som erhållits med vacciner i Finland.
“Det kan vara så att fler milda genombrottsinfektioner uppstår med mutationerna. Men huvudsyftet med vaccinationerna är att förhindra allvarliga sjukdomar och skydda liv, det har många glömt. Vi har ett tillräckligt bra vaccin, och det är ingen mening med att inte använda det. Utan vaccination är riskerna betydligt större.”
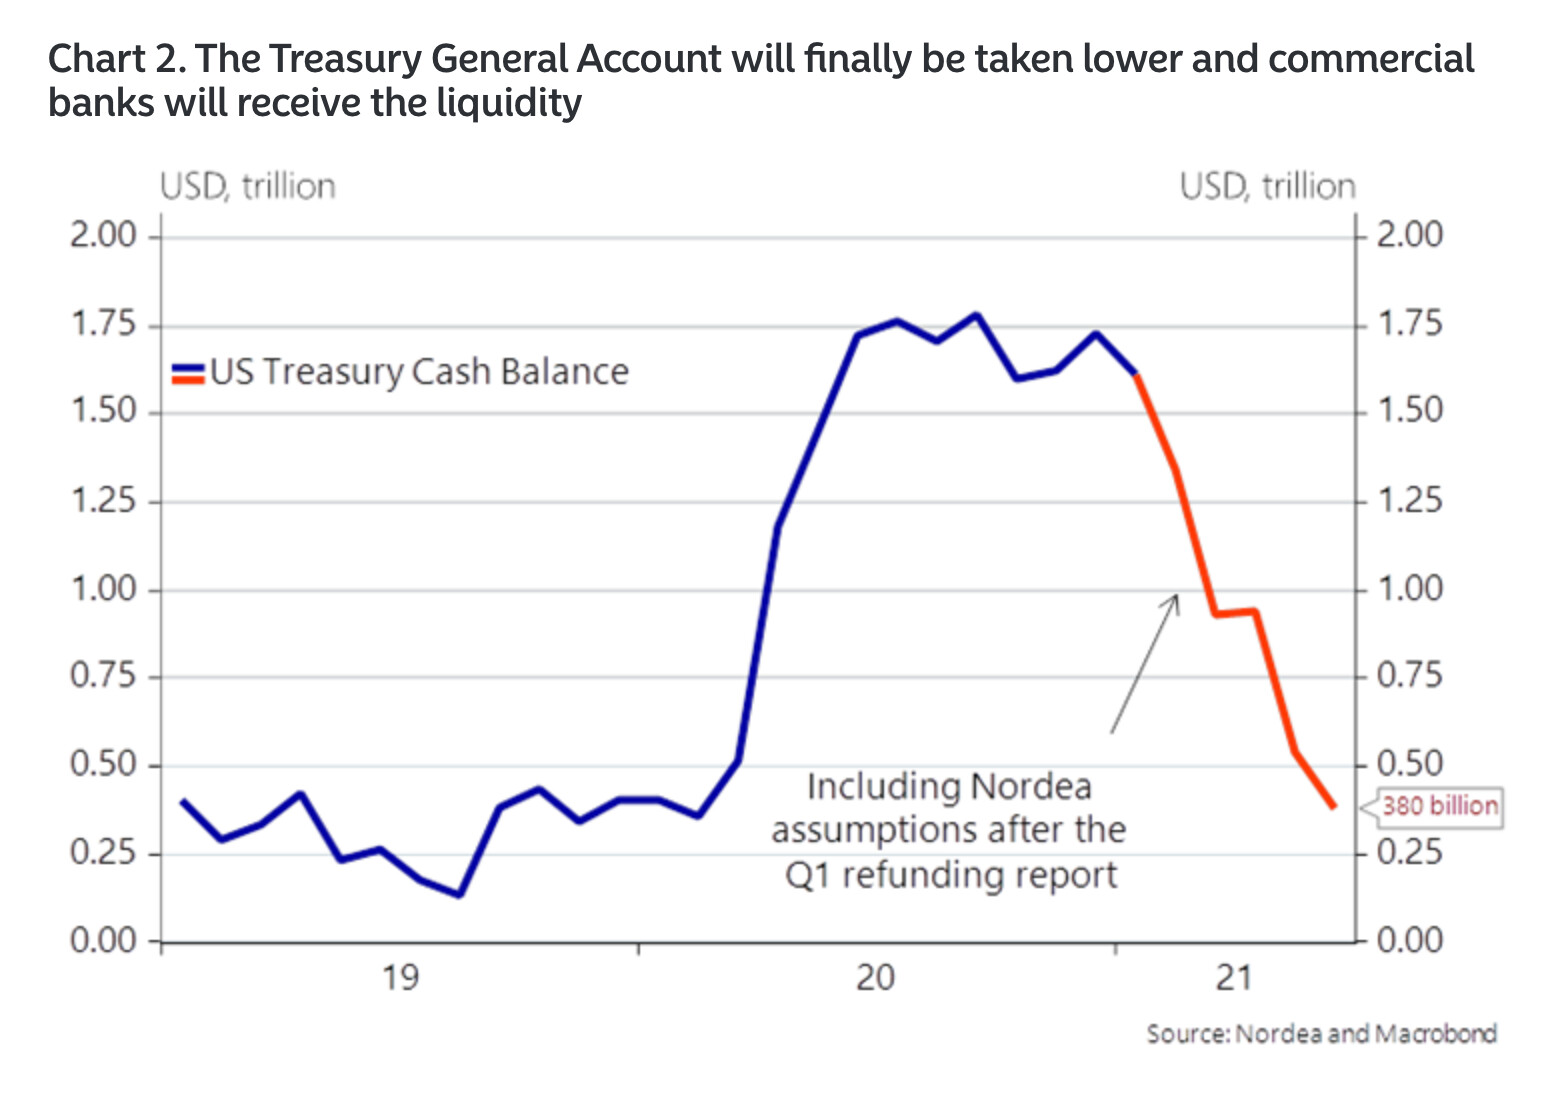
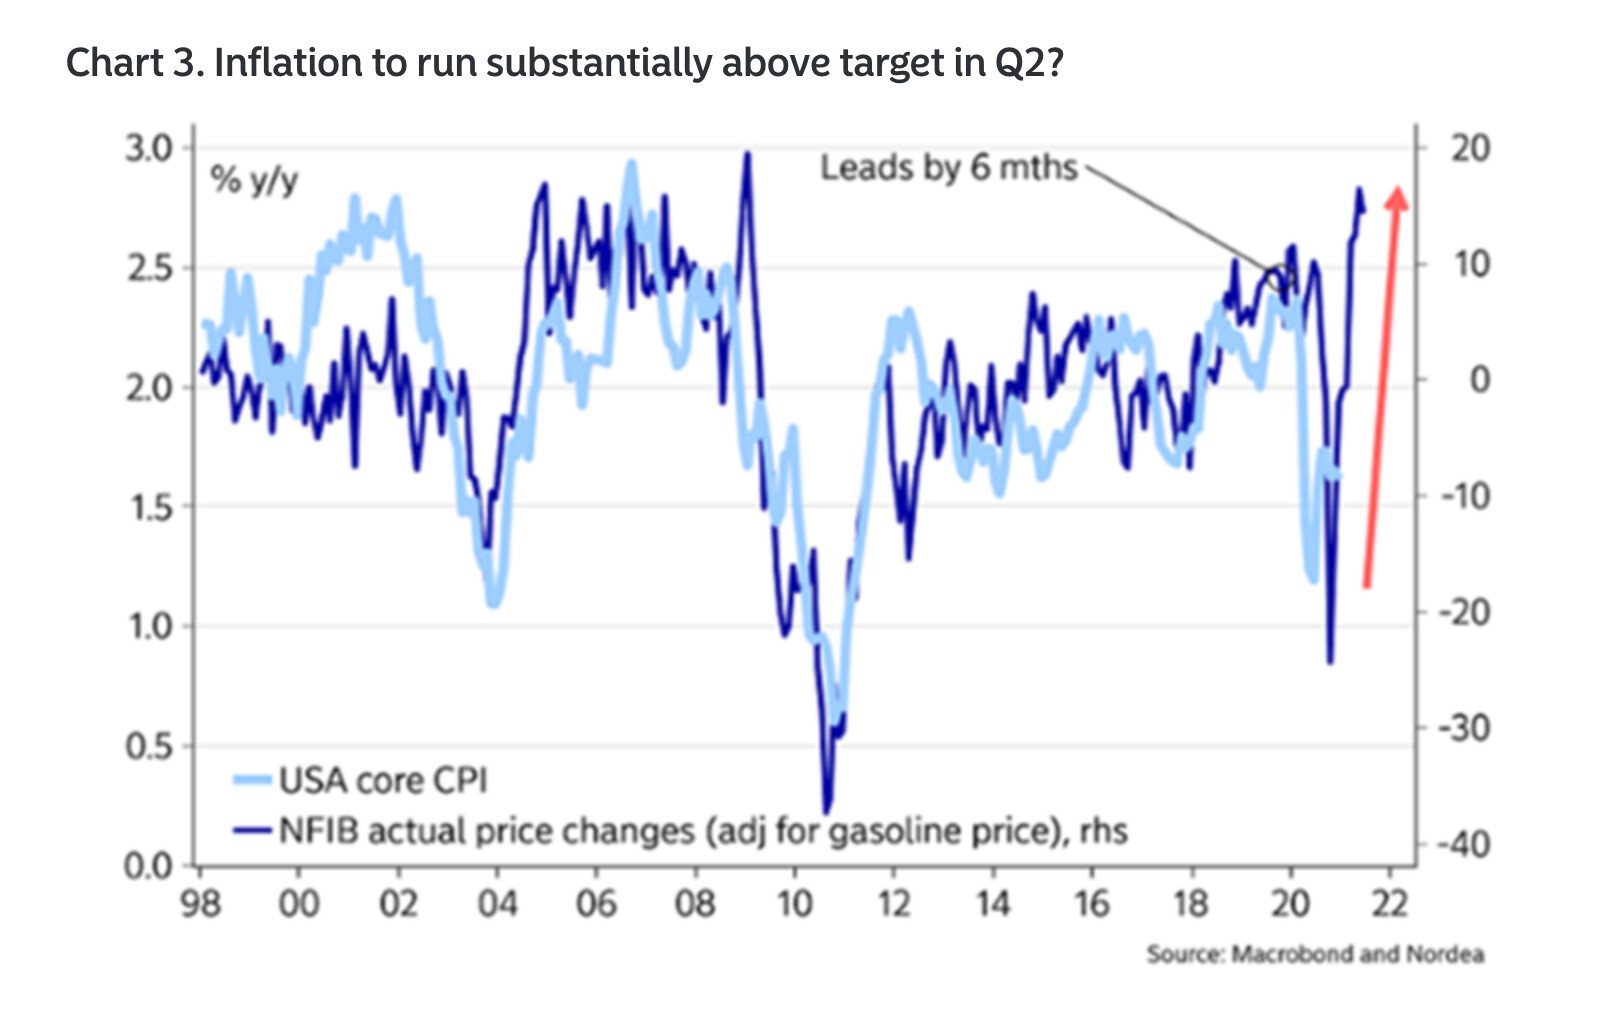
Marianna talade i makrodelen om farhågor kring överstimulering. Kommer ekonomin att överhettas om Bidens paket på 1,9 biljoner dollar går igenom som det är? I samband med det hade Nordea ett par fina kurvor.
Den amerikanska finansmyndigheten har nästan 2 biljoner dollar i kontanter insatta hos centralbanken. Om dessa pengar skulle sättas i omlopp i form av stimulansåtgärder skulle de hamna på vanliga bankers konton (t.ex. hamnar stöd till privatpersoner och företag förr eller senare på bankkonton, antingen ligger stödet kvar på kontot eller så spenderas det och hamnar då på någon annans konto), vilket skulle öka deras kapacitet att låna ut ytterligare.
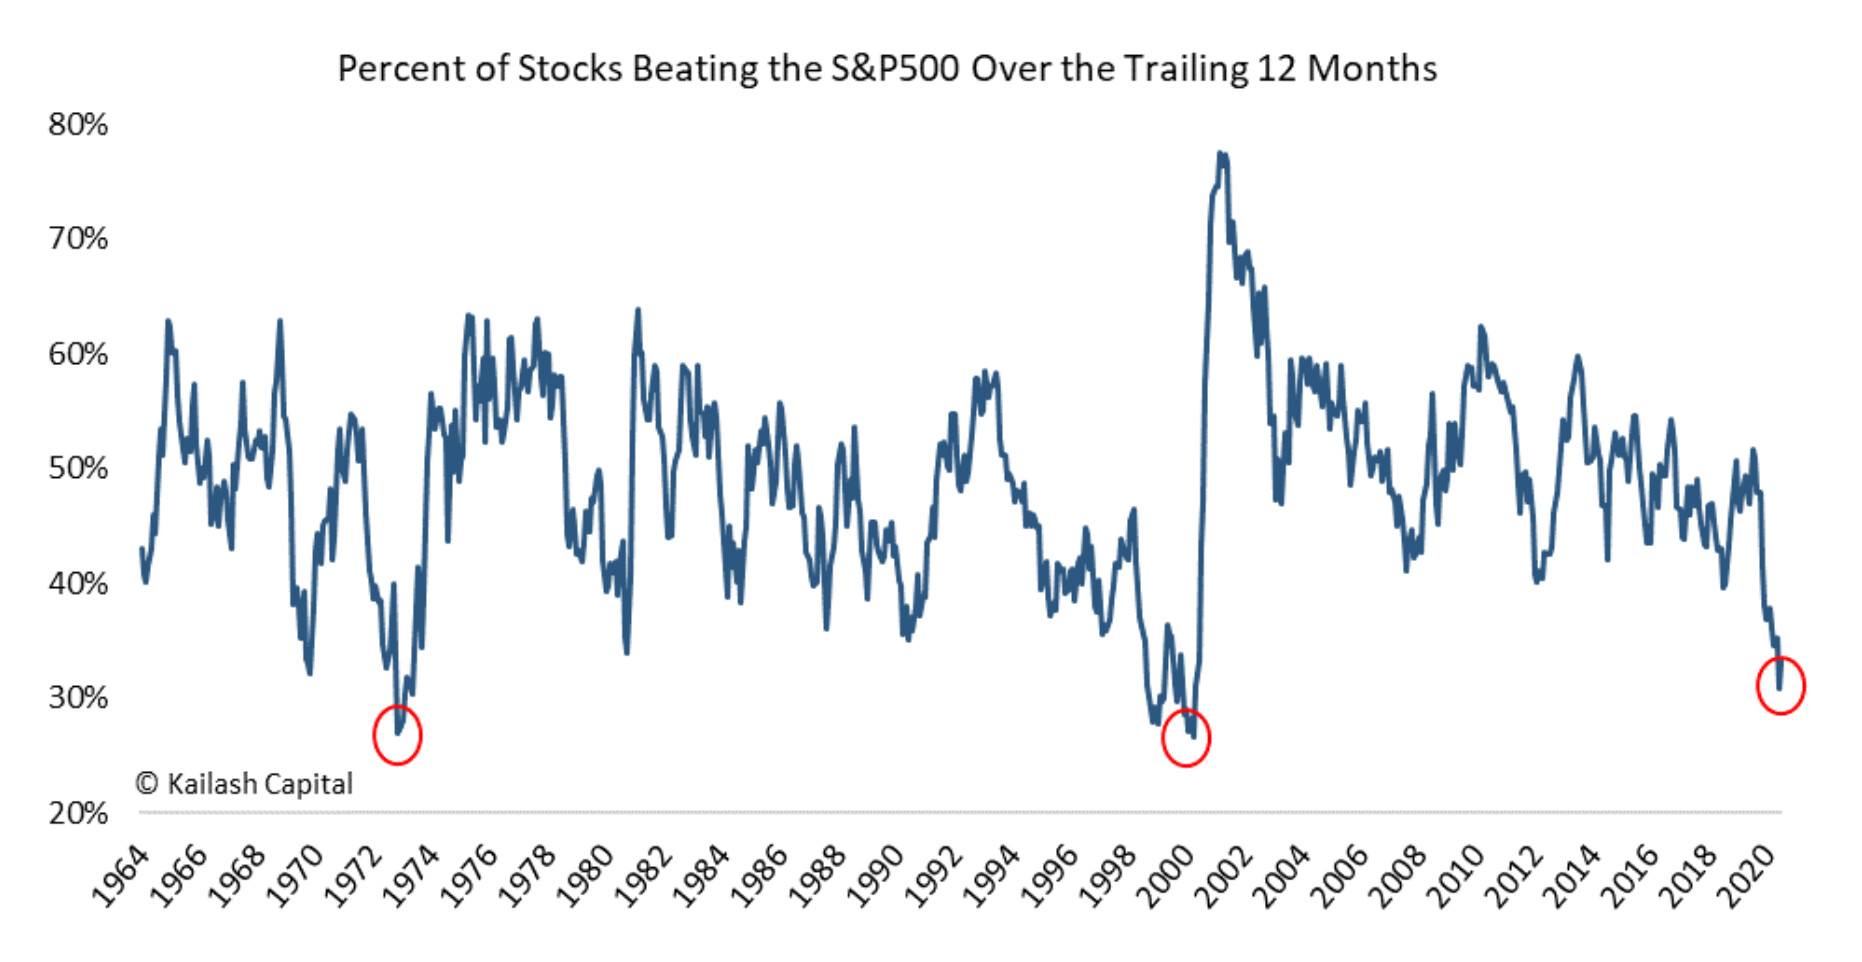
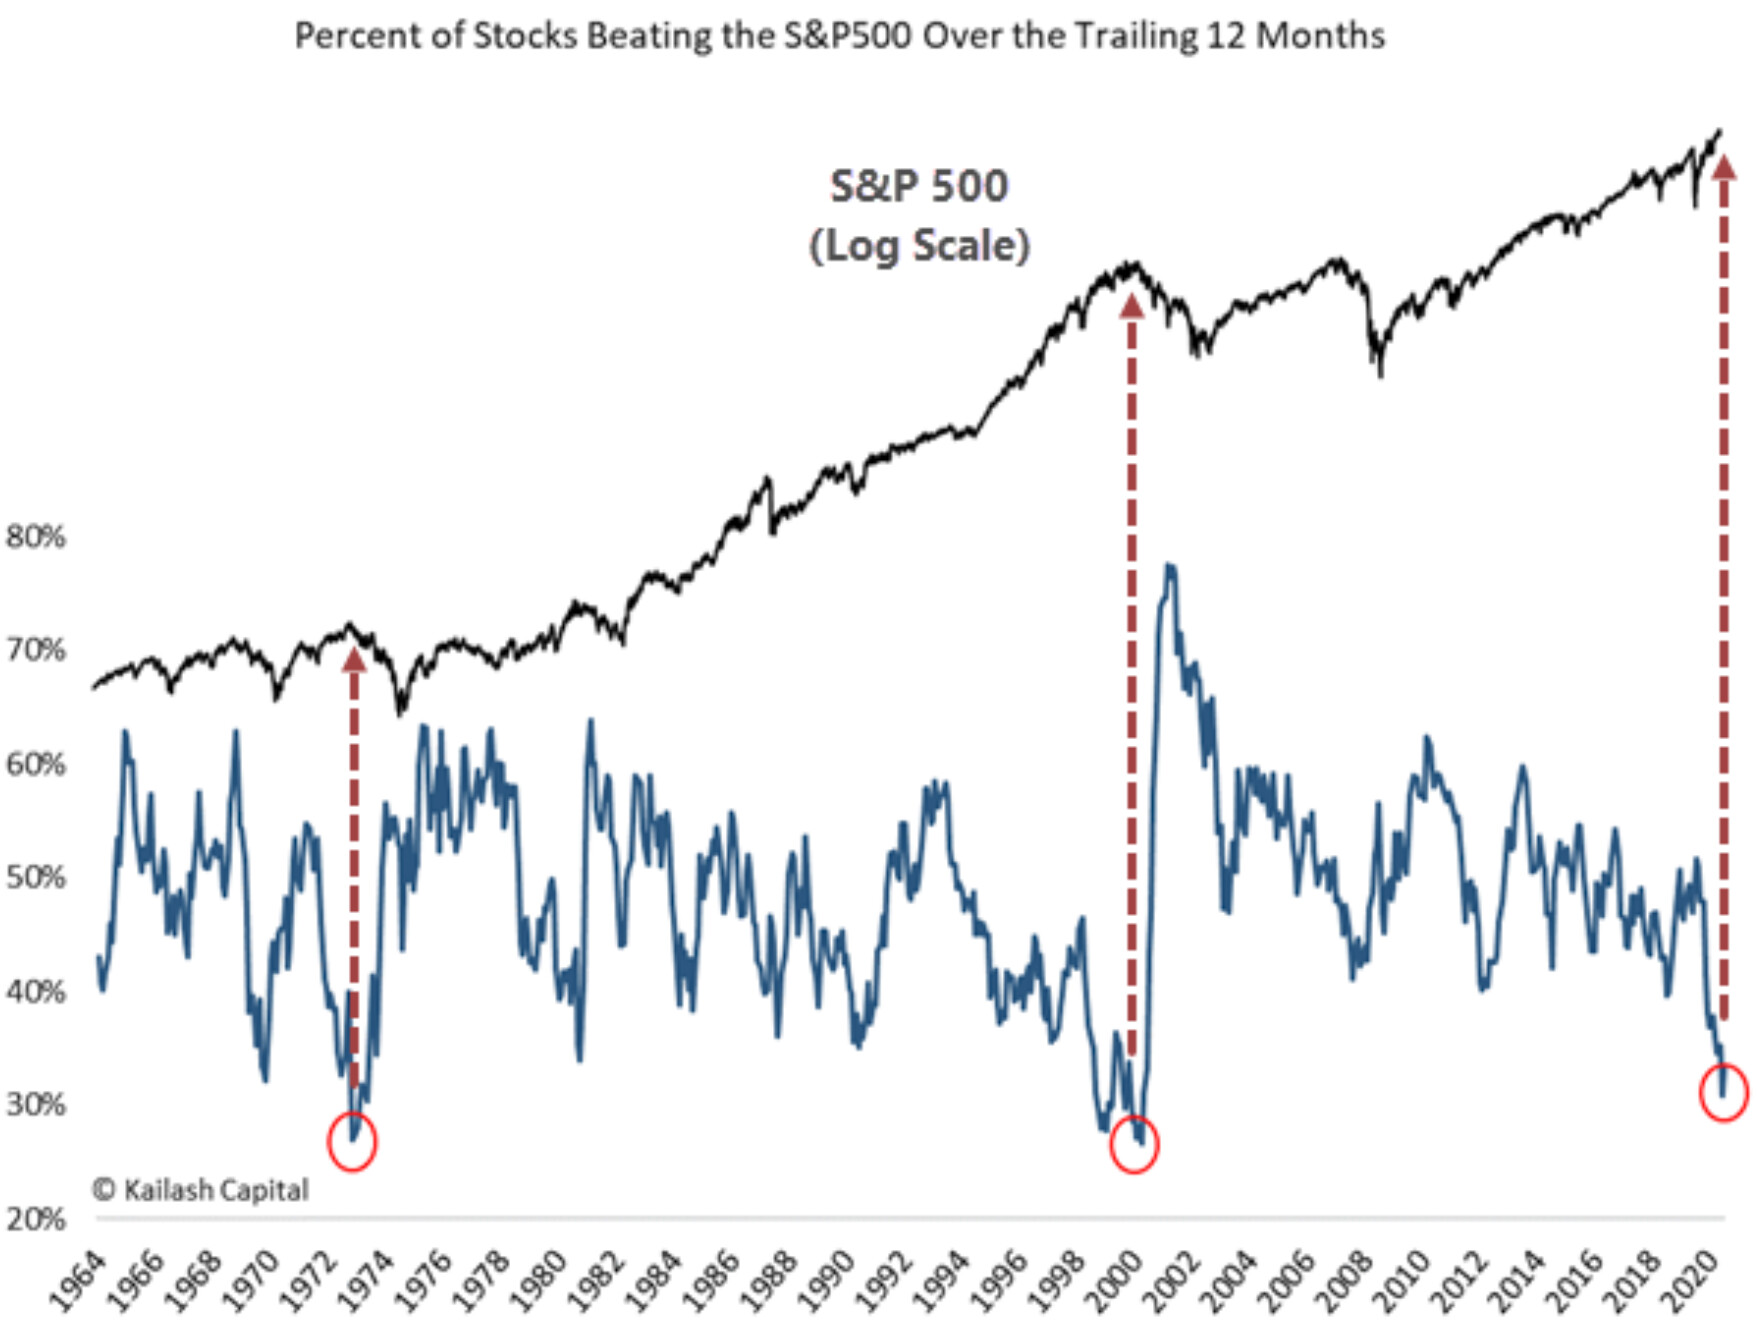
Detta är en lite otrevlig graf. Endast drygt 30 % av alla Sp500-aktier har presterat bättre än index under de senaste 12 månaderna. Det vill säga, uppgången drivs av en ganska smal spets. Detta har senast setts under topparna på uppgångsmarknaderna i början av 70-talet och IT-bubblan.
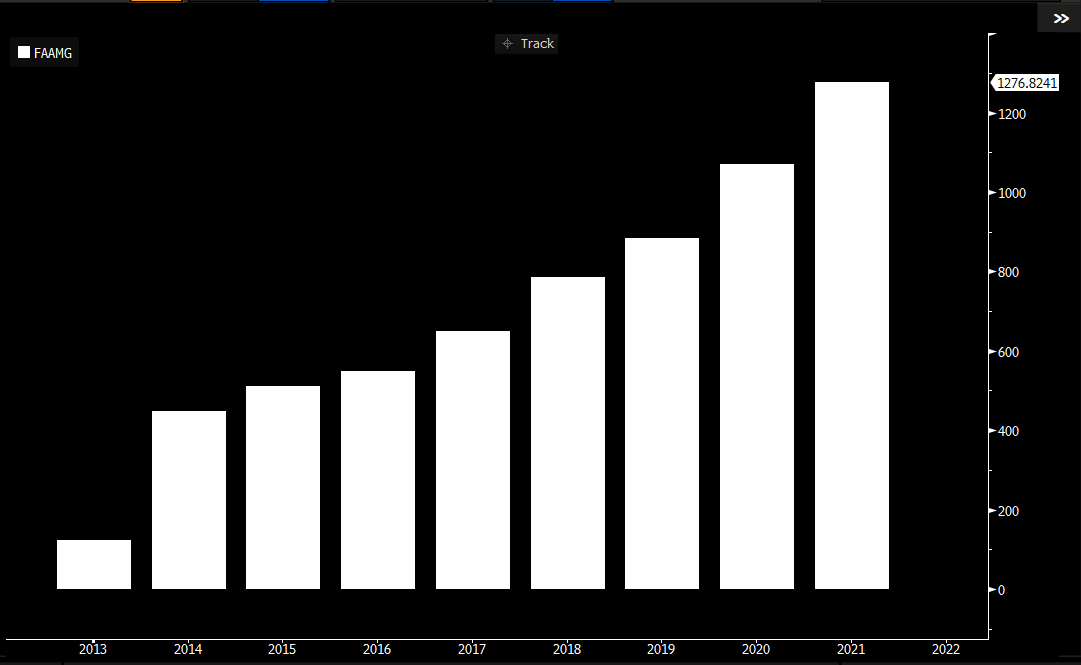
På fundamentalsidan överskred FAAMG-bolagen (Facebook, Apple, Amazon, Microsoft och Google) miljard dollar-gränsen i omsättning år 2020. De fortsätter att växa som grupp med +20 % på årsbasis. Resultaten mätt i rörelseresultat uppgick till hela 200 miljarder dollar (jämför med Helsingforsbörsens omsättning i dollar som är drygt 200 miljarder per år…).
Visst kan börsen ibland falla med 20-30 %, som vi såg i våras, men marknadens vinnare verkar inte tappa farten fundamentalt sett. Det blir dock allt svårare att upprätthålla den relativa tillväxttakten för varje år.
Själv känner jag ibland att jag inte förstår marknadsrörelser alls. Kanske bra så. I dessa stunder är det bra att ta avstånd och se om någon annan har funderat på samma teman. Min favorit Morgan Housel skriver återigen fantastiskt om investeringarnas psykologiska sida: Unfortunate Investing Traits · Collaborative Fund
”If you’re flying on an airplane, normal means everything is smooth and calm. Investing is closer to whitewater rafting. You’re going to get wet and tossed around, with a decent chance of minor injury. It’s kind of the point. Many investing blunders occur when people expect “normal” to be a period when nothing goes wrong when in fact it’s normal for things to constantly be breaking and falling apart.”
Just nu verkar det som om man svänger och gör ändringar om portföljen inte stiger dagligen.
Vikingahövdingen sålde visserligen själv Fortum och Shell idag, men det var väldigt små andelar jämfört med vad som finns i portföljen.
Jag skulle själv se det som att om man är osäker på sin portfölj så vore det bra att minnas varför man har köpt de aktuella aktierna. Om du har kunnat motivera köpet för dig själv och det passar in i helheten så måste det finnas goda skäl för att sälja.
Mina egna motiveringar till dagens rörelser:
Den sålda positionen är liten i förhållande till det totala ägandet.
Pengarna från försäljningen investerades i ett annat företag med potential.
Den aktuella rörelsen påverkar inte portföljens helhetsbild nämnvärt.
Jag har tittat på andra forum och den vanligaste frågan är “varför sjunker detta” eller “bör man köpa nu”. Och då har det handlat om 1-3% dagliga nedgångar och rörelser. För en trader är det användbart, men om man siktar 5-35+ år framåt så spelar dagliga/månatliga/årliga fluktuationer inte så stor roll. Om man har köpt ett företags aktier för att man litar på att företaget skapar värde och tillväxt, så förvånar de frågor som ställs på andra forum denna hornprydda.
(Redigering: förlåt, lite off-topic) Du träffade spiken på huvudet med dina tankar. Jag köper/säljer/behåller aktier just för att de passar min egen portfölj. Om jag är osäker köper eller säljer jag inte, och jag kommer ihåg varför jag har köpt. Jag har faktiskt inte gjort en enda försäljning sedan mars, och varje köp har varit mer eller mindre lönsamt. Och mitt motto är att HELHETEN avgör, inte de enskilda kugghjulen.
Kul att aktiviteten i den här tråden har lugnat ner sig när börserna stadigt går upp: på nedgångsdagar och -tider blir intresset större igen.
Här är några utdrag, i bekant stil, från morgonens video.
För det första, ett varningens ord till de som lider av fomo. Förra börsåret var relativt “enkelt” om man hade någon exponering mot teknik i portföljen. Investeringssociala medier fylldes med saftiga avkastningsgrafer, vilket kanske gav en något orealistisk bild, särskilt för nybörjare, av vad man kan förvänta sig av börsen på lång sikt.
Om ungefär en månad, i mars, har det gått ett år sedan bottnen i mars 2020. Och vilken sorts 12-månadersavkastning har folk dragit ur den? Troligtvis massiv. De flesta index har stigit med minst över +60 % från marsbottnarna:
Med andra ord är all avkastning under +60 % på 12 månader tröttsam, men sannolikt kommer sociala medier att fyllas med inlägg som visar helt otroliga avkastningar.
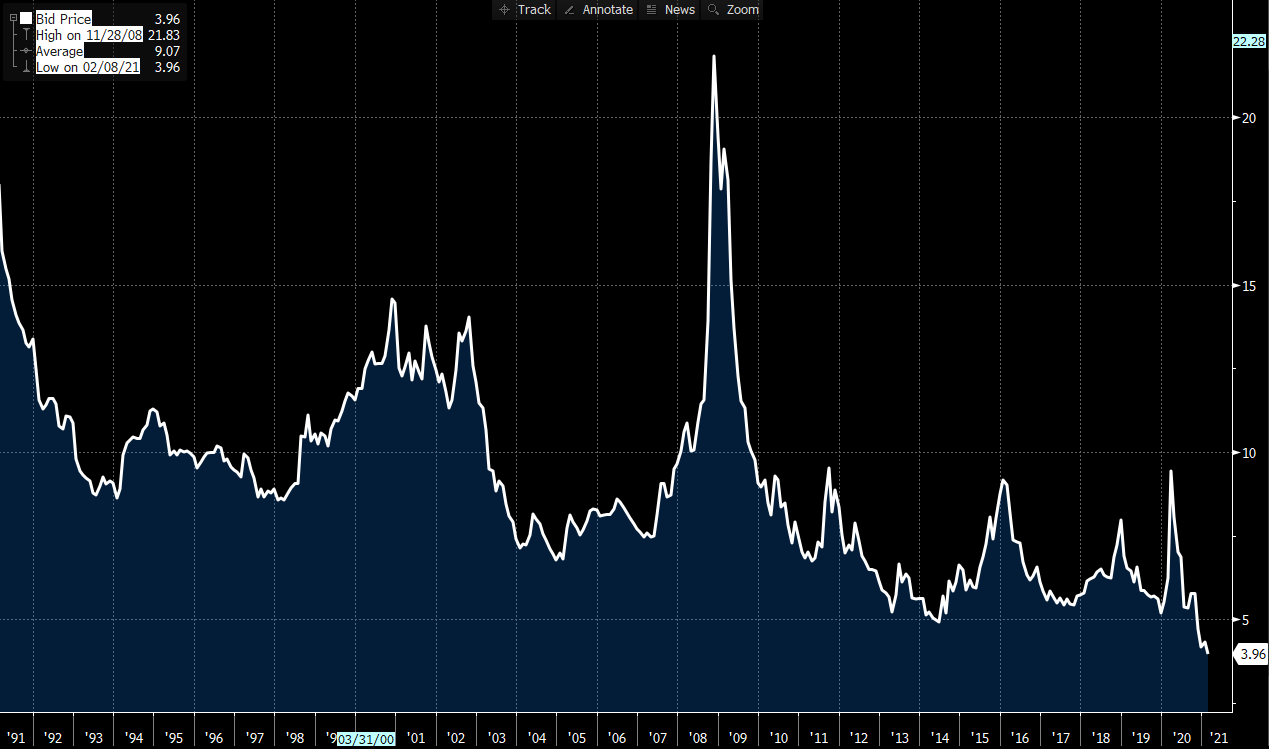
Så kallad “reach for yield”, att pressa ut avkastning från vad som helst, syns tydligt i räntorna på skräpobligationer, eller diplomatiskt uttryckt “högavskastande” (high yield). De sjönk i USA under 4 %. Kan man ens kalla dem “höga räntor” längre?
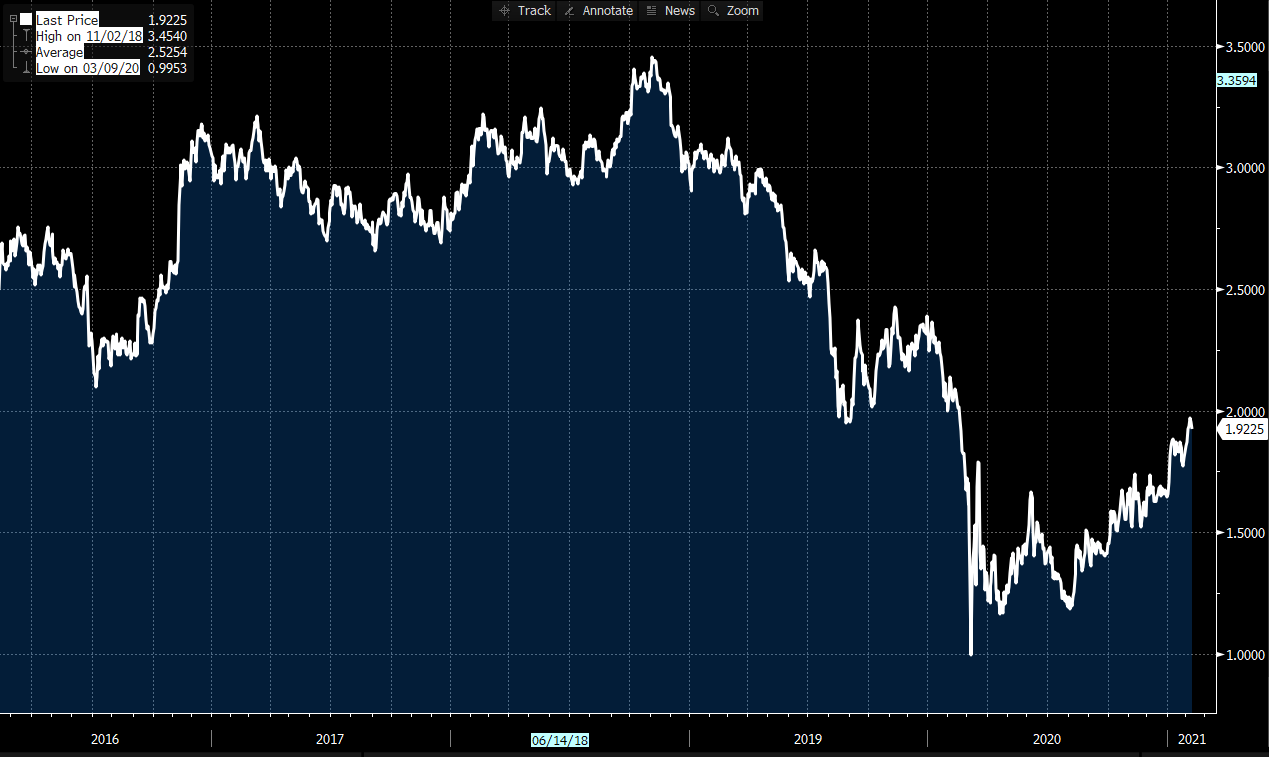
Räntan på den 30-åriga statsobligationen har återhämtat sig nära nivån före corona. Ännu inte alarmerande, men de som rider på företag med EV/Sales 40x bör vara uppmärksamma!
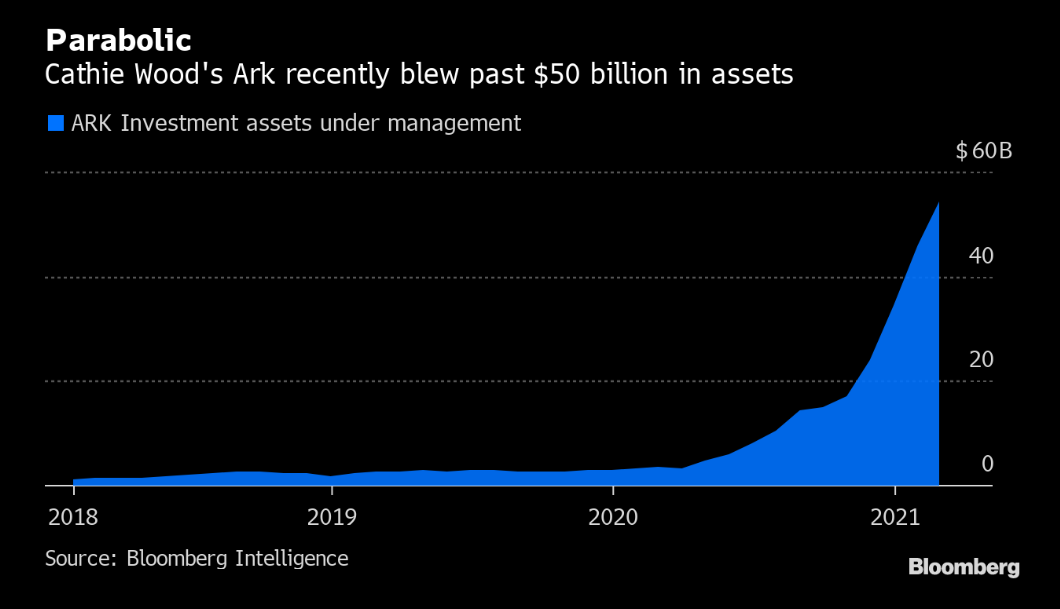
Förnybara energikällor och SPAC:er är inte de enda destinationerna där äventyrslystna, rastlösa investerare kollektivt pumpar in miljarder. Cathie Woods ARK har fått 50 miljarder i kontanter att investera. Talande nog luktar Wall Streets banker pengar och har börjat bygga hävstångsprodukter ovanpå ARKs ETF:er. Alla får vara med i denna teknikrally…
Skulle du kunna förklara lite mer varför räntan på den 30-åriga statsobligationen är viktig för de som äger EV/Sales x40-aktier? Tack på förhand för svaret.
Berättar i praktiken om ökade långsiktiga inflationsförväntningar. När inflationen stiger kan man förvänta sig förändringar i centralbankernas räntepolitik åtminstone på sikt, och det är något som slår hårt mot dessa EV/S 40x-bolag.
EDIT: Lägger till att när räntorna stiger får man en riskfri avkastning på pengarna (vilket man inte riktigt får nu). Detta innebär att värderingsnivåerna för aktier kommer att sjunka.
Här kan jag argumentera att värderingen av EV/S 40-företag ändå inte är logisk, så en 30-årig obligationsränta är nog helt irrelevant i det stora hela.
Det irrationella värdet bekräftas av att det inte finns normala parkeringsplatser för pengarna → ytterligare biljoner pressas blint in i Kathys shoppingkorg.
Räntehöjningar drabbar företag extra hårt när deras intäkter ligger långt fram i tiden. Ett EV/S på 40x innebär starkt att man redan tittar från 2025 -->, det vill säga att räntehöjningarna skulle drabba just dessa bolag, medan värdeaktier (arvomörnijät) skulle vara mestadels säkra.
Jag vill förtydliga att jag menade “EV/SALES 40x” halvhjärtat som en metafor för superdyra tillväxtföretag, vars kassaflöden ligger väldigt långt fram i tiden. Och som det har kommenterats här, gör stigande räntor dessa framtida kassaflöden mindre värdefulla idag.
Det är teorin, men om företag tar helt orimliga valueringspremien nu, hur sannolikt är det då att en ränteändring påverkar dem?
Enligt teorin borde 40 EV/S-värderingar i princip bara finnas i helt unika specialfall, men nu finns de överallt.
Vem tror att till exempel Teslas värdering kommer att falla bara för att de amerikanska obligationsräntorna stiger? Eller alternativt, lägg dessa kurvor i samma diagram och se om det finns en korrelation, jag tvivlar starkt.
Det börjar bli spekulation, men jag skulle gissa att om man börjar få avkastning från obligationsmarknaden, kommer pengar att lämna börsen på indexnivå och söka sig mot räntor. Om det säljs på indexnivå kommer Tesla och andra företag med mycket höga värderingar att uppleva starkt säljtryck. Räcker det för att vända momentum, eller kommer dippen bara att köpas upp? Jag vet inte, men jag skulle se det som en ganska stor risk för företag med en värdering som Tesla.
Ett sådant inlägg passar utmärkt även i den här tråden!
Och jag håller med dig om dina argument.
Börsens hetta är egentligen begränsad till några få sektorer och vissa hypeaktier, som förnybar energi och SPAC:ar. Teknikaktier kan diskuteras: att påstå att en Zoom är övervärderad är nog inte fel, men till exempel FAAMG-gänget verkar ha ganska rimliga värderingar med tanke på fundamenta.
Och visst, såvitt känt har det aldrig funnits en så stimulerande, likvid miljö i ekonomin som nu. Till exempel har medborgarens ekonomi i USA nästan stärkts under pandemin tack vare stöden. Visst har återhämtningen varit så kallad K-formad, det vill säga att uppdelningen i två klasser har varit stark.
Korrigeringar kommer säkert, särskilt inom heta sektorer när intresset någon gång tröttnar och pengarna flyttas till nästa heta objekt som nu från memeaktier till doge, bitcoin och SPAC:ar. Sådana 20-procentiga korrigeringar hör till börsens vardag även i en stigande marknad.
“Roaring twenties”-snacket kan vara något överdrivet, men om den nuvarande stimulansen verkligen lyckas få ekonomin tillbaka till en kraftfull tillväxt, har inte börsen då agerat ganska klokt? Resultaten har ju återhämtat sig nästan V-format till slut.
Generellt sett brukar uppgångar kollapsa antingen på grund av sin egen omöjlighet och stramare penningpolitik/likviditet (IT-bubblan, 20-talets superrally) eller en överraskande explosion inom ekonomins strukturer (finanskrisen), och det finns inga tecken på detta nu. Å andra sidan är det karaktäristiskt för en större vändning att dess orsaker inte kan förutsägas i förväg, och i efterhand inser man att tecknen funnits där länge.
Den där inflationen är en risk som alla pratar om. När man öppnar Bloomberg-terminalen handlar varannan artikel, något överdrivet, om inflation. Men i den här artikeln jag läste i morse argumenteras det till exempel för att man inte behöver frukta en skenande inflation som den som hände på 70-talet.
För investerare är de värsta varningssignalerna faktiskt lite kontraintuitiva. På sätt och vis tar varje förverkligande bort kraften från den fortsatta uppgången:
Politiker/stater börjar tala om budgetdisciplin och att täppa till underskott (särskilt illa om resten av ekonomin fortfarande är svag).
Inflationen återhämtar sig och centralbankerna börjar höja räntorna. Räntorna “normaliseras” och erbjuder ett allt bättre alternativ till aktier. Samtidigt förbättras naturligtvis även de ekonomiska utsikterna, vilket kompenserar för detta.
Lönsamheten når sin topp.
Ekonomins kapacitet börjar vara fullt utnyttjad.
En rosenröd framtid prissätts genomgående in i aktierna.
Alla är “all in”.
Om man tänker på dessa punkter är egentligen ingen av dem nära att förverkligas just nu. Men jag skulle inte bli förvånad om de flesta av dem vore det inom 1-3 år.




 Alla får vara med i denna teknikrally…