Rekylstudsarna i de amerikanska indexen har knappt synts till i finska aktier med låg omsättning, utan där har utförsbacken varit ganska konstant. Man hade hoppats att det gradvis skulle lugna ner sig, men även i dag dumpas det friskt trots att de senaste dagarnas indexstuds helt saknas i många av dem.
26 gillningar
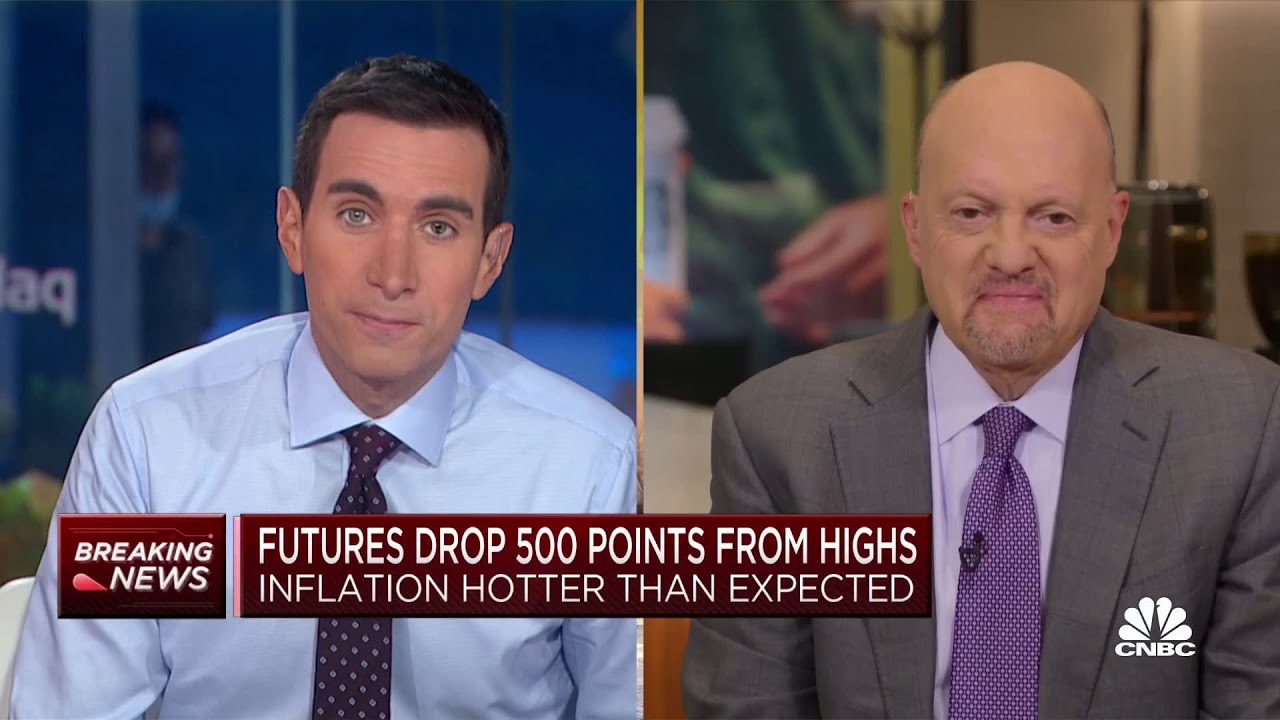
Jim Cramer reagerar på augustis viktiga inflationsrapport: Jag tittar på terminer och säger “köp” 
12 gillningar
Vad betyder ränteinvertering? Alltså vad är den där vita kurvan i diagrammet, USA:s 10-åriga ränta?
Edit: Jag såg morgonens video, vilket klargjorde saken.
1 gillning
Så är det ju, men då bör en förnuftig människa köpa billiga aktier.
1 gillning
Ojoj, vad tråkigt då jag hoppades på att marknaden skulle stiga.
När man har följt den här herrens råd har man oftast nått ett bra resultat genom att gå emot dem.  Det lär nog finnas något Twitter-konto kopplat till ämnet också.
För en tid sedan hävdade han förresten att Nokia är “dead money”. Jag blev entusiastisk över det.
Edit: Här är åtminstone ett 
https://twitter.com/CramerTracker/status/1569714290231320576?t=pn9oc-dRq0yvVwMIDG1GPw&s=19
13 gillningar
Jag strävar alltid efter att i videorna åtminstone kortfattat förklara termer och kurvor, även med risk för upprepning (repetition är ju kunskapens moder).
Jag skulle kunna tillägga att utlåning för till exempel banker snabbt blir olönsam eftersom de tar in korta lån och lånar ut på lång sikt: en inverterad räntekurva får snabbt gänget vid lånedisken att bli motvilliga. Det torde vara åtminstone en del av anledningen till varför en invertering har förebådat recession.
För det andra reflekterar de korta räntorna mer centralbankens räntepolitik, vilket förstås mot slutet av cykeln ofta innebär högre räntor. Däremot reflekterar långa räntor inflation och ekonomiska utsikter. De försvagas ju när cykeln vänder.
11 gillningar
Börjar det inte se ganska bra ut när det gäller att gissa botten, när vi har nått den punkten i björnmarknaden att aktier är listans absoluta bottenskrap. Nu är det bara att vänta på Cramers utspel om att det är en bluffmarknad osv. och att aktier är döda 
18 gillningar
Väntar på det.. 
Här är ännu några bra visualiseringar från Bloomberg om den där inflationsdatan.
Tjänsterna trummar på, samtidigt som energipriserna redan pressar emot.
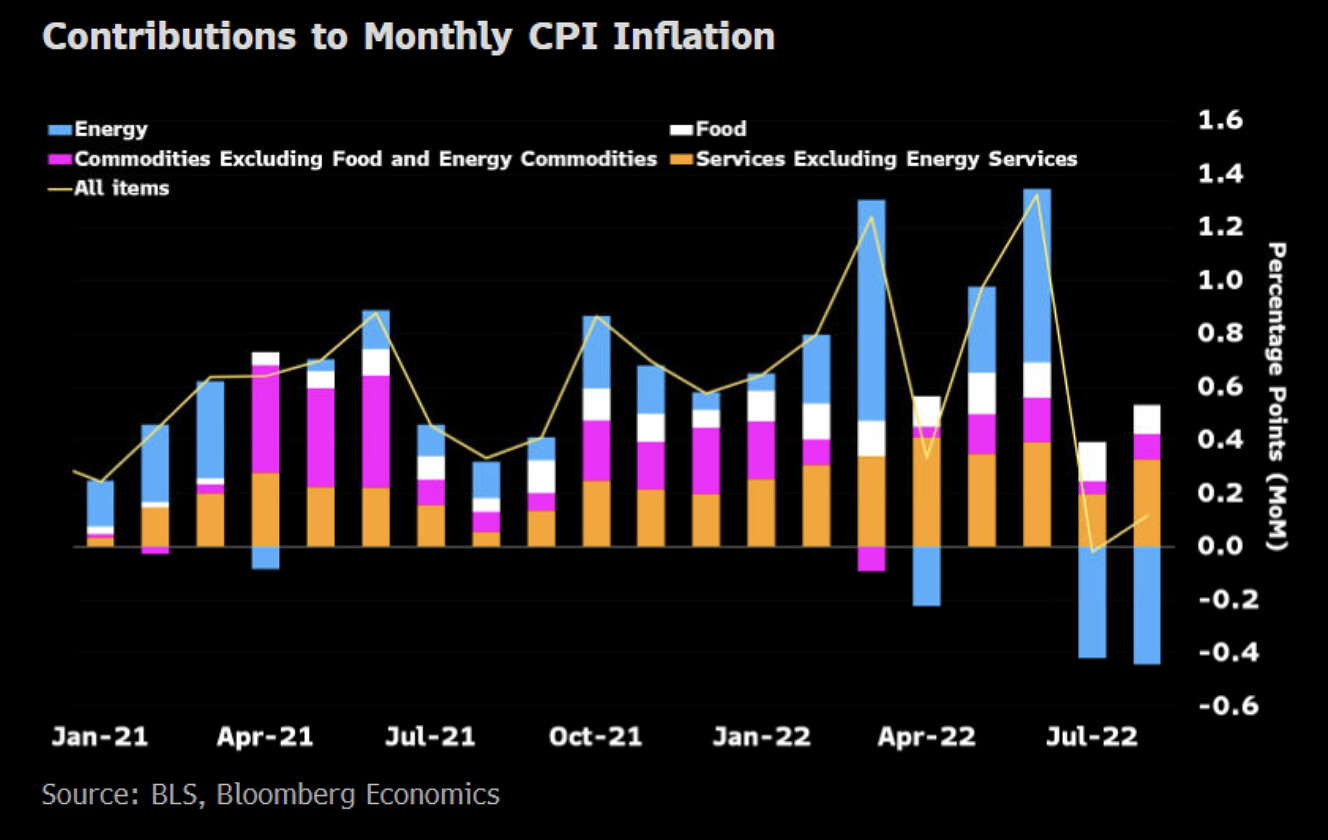
Hyreskostnader (ca 30 % av inflationskorgen) beräknas lite märkligt genom enkäter till bostadsägare, och i praktiken kommer de att ligga kvar länge även om bostadsmarknaden skulle börja mattas av. Men visst har den där inflationen spridit sig vidare till många ställen, vilket syns bra här:
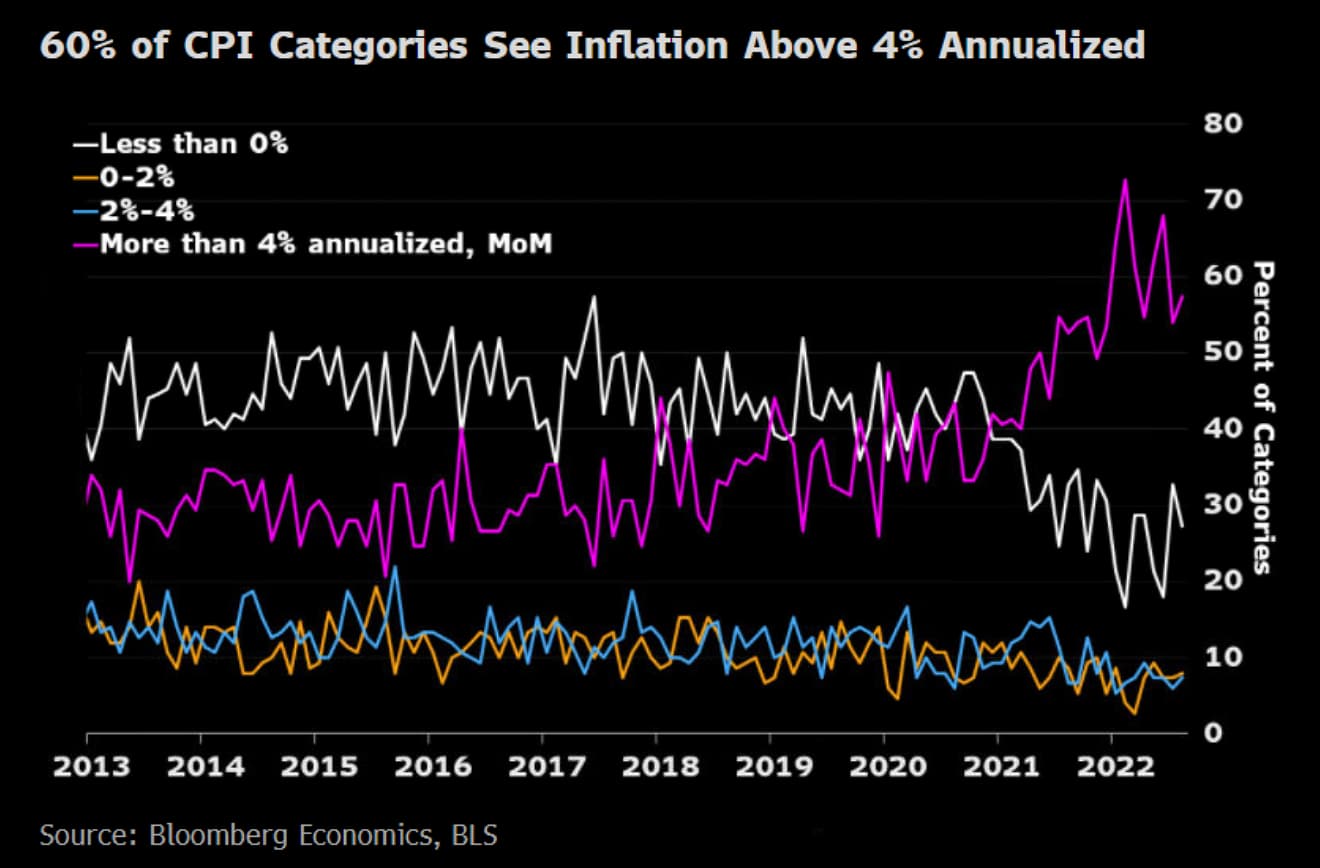
Så mycket för dagens deflationsprat för ett tag igen. Nåväl, med räntehöjningar försvinner det ju, men innan dess är omfattningen av smällen för ekonomin och aktierna ett frågetecken.
32 gillningar
Du har nog gjort något fel där. Den amerikanska 2-åringen är nu 3,75 % medan den 2016–2017 låg mellan 0,5 % – 2 %.
Den amerikanska 2-åriga räntan var senast så här hög 2008.
Nu ser en lång och långsam björnmarknad likt 2000-talet mest sannolik ut. Om vi får något stort lik (ett stort bolagsfall) blir det en repris av 2008. Finland hade redan chansen att låta Uniper gå i konkurs och orsaka en rejäl krasch i Europa. Men Tytis händer frös vid det öppna läget. Synd. En snabb krasch vore trevligare än det här åratal av nötande som vi nu erbjuds.
Lutningen på Feds räntekurva är skrämmande. Senast vi såg en så brant lutning var i början av 1990-talet. Var det så att effekten av räntehöjningar på de ekonomiska siffrorna är 6 månader? Det vill säga, det börjar synas i Q4-resultaten och kanske redan i Q4-prognoserna.
13 gillningar
Jag skulle själv titta på 10-åringen eller 30-åringen, eftersom de bättre motsvarar aktiernas långsiktiga karaktär.
(Nu när de korta räntorna har skjutit i höjden ordentligt kan man kanske se dem som en bankkontoliknande parkering, vilket erbjuder ett kortsiktigt alternativ till aktier.)
Men du har rätt, jag mindes räntenivån lite väl generöst då: 2018 var 10-åringen uppe och vände kring 3 %, tidigare över 2 %.
5 gillningar
Här nedan finns två tweets från analytiker Koponen, dessa ger säkert vissa en del att tänka på, åtminstone fick jag det.
Det lönar sig att följa Olli på Twitter, mycket bra innehåll om t.ex. “makrogrejer”.
https://twitter.com/Ollikopo/status/1569916250888757249
https://twitter.com/Ollikopo/status/1569923161621159936
11 gillningar
God morgon!
Jag kastar väl också in min skopa i morgonens inflationsbastu i form av ränteförväntningar. De hoppade nämligen upp rejält efter gårdagens siffror, och nu sias det om en räntenivå på 4,3 % i början av 2023 (innan inflationspubliceringen låg vi kring 4 %). Mer om ämnet även i makroöversikten.
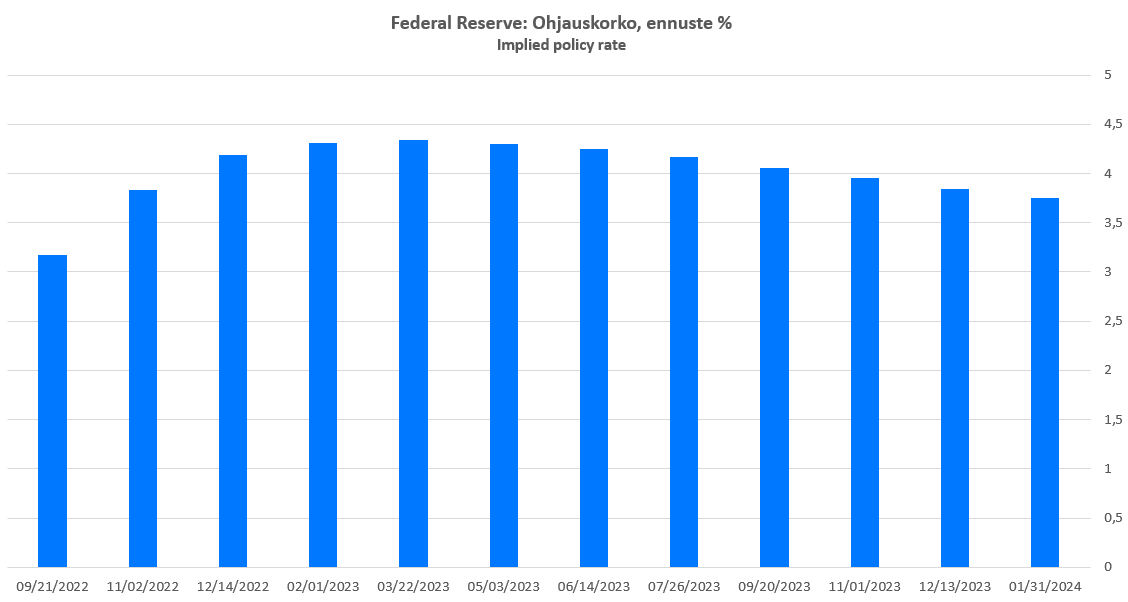
I inflationssiffrorna är det nu den kraftiga uppgången i kärnpriserna som är sorgebarnet. Energipriserna sjönk visserligen med 10 % på månadsbasis, men vilddjuret har börjat nosa på nästan allt annat (främst tjänster och boende). Intressant är också att prisuppgången på begagnade bilar har ”förflyttats” till nya bilar (priserna på nya bilar +0,8 % från juli mot begagnade -0,1 %). Bilindustrin har sina leveranssvårigheter, men efterfrågan på nya bilar verkar ändå räcka till.
44 gillningar
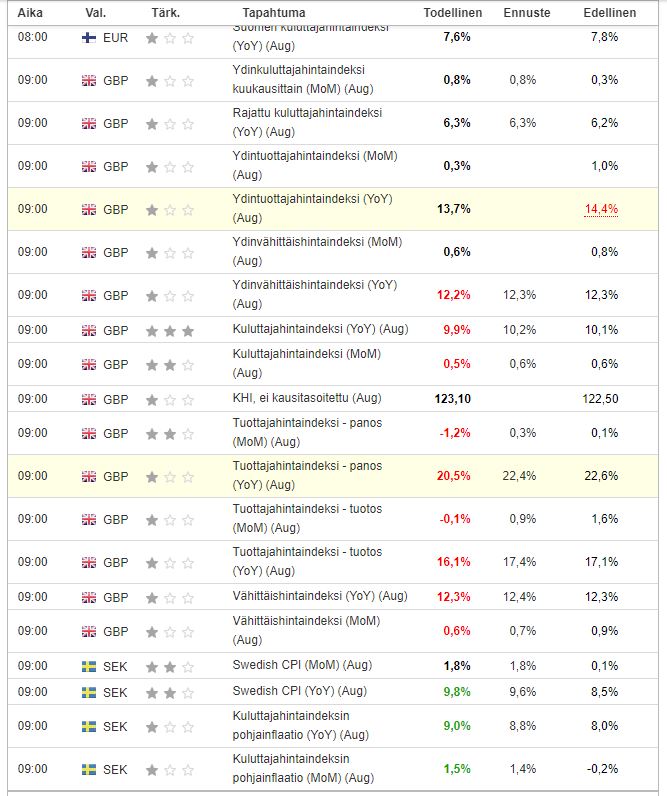
Den där ökningen av kärnpriserna på 1,5 % i juli är en riktigt hög siffra, den överträffar bland annat USA rejält (i USA var månadsförändringen 0,6 %). Inte heller Riksbanken lär ha särskilt många alternativ utöver kraftiga räntehöjningar.
18 gillningar
Blir det en recession i USA?
Att titta i backspegeln är meningslöst. Oavsett hur färska data är, blickar de fortfarande bakåt och är därmed värdelösa. När en recession närmar sig finns det blandade signaler (mixed signals). Data erbjuder bra underlag för båda perspektiven: det blir en recession eller så blir det inte det.
Ett perspektiv som jag anser har fått för lite uppmärksamhet:
Historiskt sett har situationer med en mjuklandning (soft landing) alltid föregåtts av att Fed överraskar eller rentav chockerar den stora majoriteten av aktörer i realekonomin och på kapitalmarknaderna genom att inleda en räntehöjningscykel. Ingen förstår riktigt vad som är på gång.
Det finns inget prejudikat för följande:
- Man för en livlig diskussion under ett års tid om huruvida Fed håller på att släppa ut inflationsanden ur flaskan (i stil med 2.2021–2.2022).
- Först därefter inleds räntehöjningscykeln.
- En recession undviks. Det blir en mjuklandning (soft landing).
Artikeln nedan är underhållande, intressant och nyttig.
Det känns som att detta är ganska svartvitt i investeringsvärlden. Antingen:
- historia intresserar inte alls
eller - historia intresserar för mycket, man ser analogier till det förflutna hela tiden och överallt; vilket hindrar investeringsverksamheten
Jag försöker placera mig däremellan, men är akut medveten om risken att jag hela tiden håller på att halka över i den senare gruppen.
I början av 1994 var arbetslösheten förhöjd och inflationen nära sin lägsta nivå på årtionden. Konsensus var att Fed under 1994 skulle strama åt penningpolitiken mycket lite eller inte alls.
Samtidigt är inflationen, med 2,5 procent, på sin lägsta nivå på flera år, medan arbetslösheten fortfarande ligger över nivåerna före recessionen
Men så här gick det:
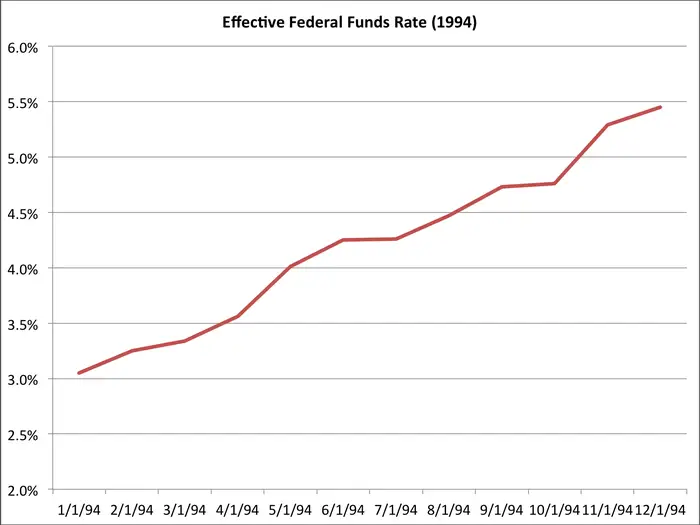
Protesterna i pressen växer efter FOMC-beslutet den 18 maj. Nedan följer rubriker från två syndikerade AP-kolumner dagen efter
15 gillningar
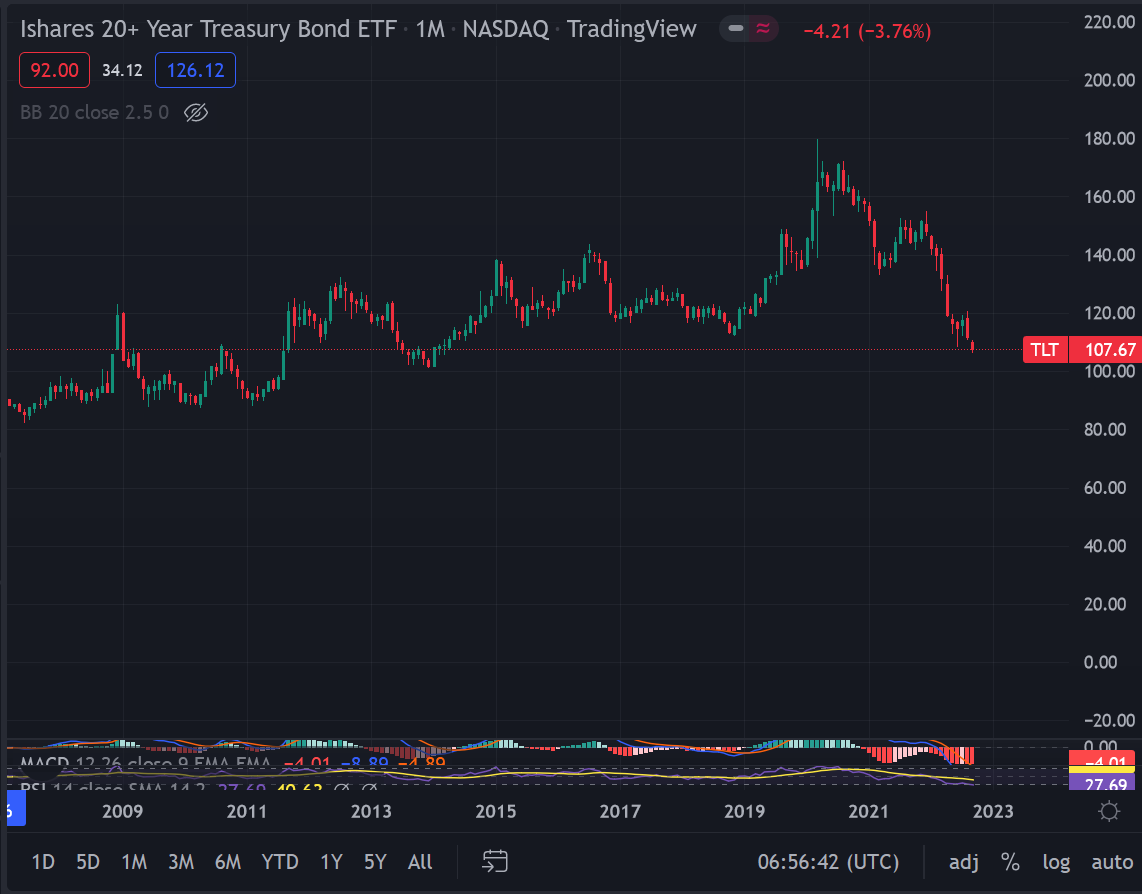
Låt oss fortsätta lite med det faktum att du pratade om den riskfria räntan. Den riskfria räntan är ju Fed Funds-räntan och inte den 2-åriga som jag själv pratade om, och inte heller den 10-åriga eller 30-åriga. På räntemarknaden består risken av: emittentrisk + ränterisk. I amerikanska statspapper är emittentrisken noll, men det finns ränterisk i obligationerna, vilket långräntes-ETF:en TLT illustrerar väl.
Man kan förstås tänka att räntan på en lång obligation är riskfri om man alltid behåller obligationen ända till förfallodagen. Här anser jag att man ljuger för sig själv.
3 gillningar
Nedanstående utläggning är beskrivande, inte värderande. Jag vet inte om Fed skulle kunna göra något bättre.
Det ser ut som att Fed har spelat en stor roll vid några tillfällen i historien (t.ex. 1984 och 1994) när det har blivit en mjuklandning (soft landing).
Men å andra sidan:
- mjuklandningar är sällsynta, urvalet är litet
- makro är oändligt komplext; det är omöjligt att på något kliniskt exakt sätt skilja på Feds skicklighet, hur turen kanske har varit på Feds sida och andra faktorer (som det finns oändligt många av inom makro) från varandra
- ekonomin förändras över tid; det kan vara så att inflationstrycket har blivit så mycket svårare att förutse att det är rätt att Fed har kastat in handduken
Min tes är att det är lönlöst att förvänta sig att Fed med sitt nuvarande system skulle bemästra några mjuklandningar. Nedan följer en beskrivning av hur vi har hamnat här.
Fed använde årtionden, hundratals (eller tusentals?) ekonomers arbetsinsats och miljarder i pengar på att utveckla modeller för att förutsäga makroekonomin.
När vi kom in på 2010-talet var förtroendet inom Fed inte särskilt högt för att detta projekt hade varit särskilt användbart.
Men år 2018, när modellerna som utvecklats inom Fed signalerade ett hot om överhettning i ekonomin, intog Fed en stram hållning i penningpolitiken utifrån detta.
Åtstramningen upphörde i och med den berömda Powell-pivoten.
Under 2019 och början av 2020 gjordes en analys inom Fed av åtstramningskampanjen 2018. Slutsatsen var att det inte fanns något akut hot om överhettning i ekonomin 2018. Det vill säga, att man hade börjat strama åt penningpolitiken för att skapa en mjuklandning hade helt i onödan äventyrat den goda sysselsättningsutvecklingen.
Detta var sista spiken i kistan.
Fed ändrade radikalt sitt tillvägagångssätt. Den nya metoden som antogs 2020 är denna:
- Använda de stora resurser som kongressen beviljat till att försöka få en så tydlig och aktuell bild som möjligt av vart ekonomin är på väg just nu.
- Göra en subjektiv bedömning utifrån den tidigare nämnda bilden av vilken typ av penningpolitik ekonomin behöver.
Sådana här situationer kan inte längre uppstå:
- subjektiv bedömning “lätta”, men modellen eller en ledande indikator säger “strama åt” ==> man stramar åt
- subjektiv bedömning “strama åt”, men modellen eller en ledande indikator säger “lätta” ==> man lättar
Fed försöker alltså satsa på att ha en så tydlig bild som möjligt av var man befinner sig nu. Att förutsäga framtiden anses svårt, och till exempel under de sex veckor långa intervallen mellan FOMC-mötena läggs kraft på att hålla lägesbilden uppdaterad. Utifrån detta strävar man efter bästa möjliga prestation.
Detta tillvägagångssätt är så långt ifrån hur mjuklandningar tidigare har åstadkommits …
… att jag inte förväntar mig att Fed med sin penningpolitik kommer att förhindra en enda lågkonjunktur i framtiden.
10 gillningar
Vissa har argumenterat för att (vilket inte alla gillar) en forward P/E-multipel på 14x vore rimlig för dagens marknad. Då skulle S&P 500 med nuvarande information sjunka till mellan 3200–3400 punkter.
För dem som väntar på att marknaden snart ska vända uppåt, vilket också är möjligt, är följande graf en aning oroande eller ger åtminstone en tankeställare.
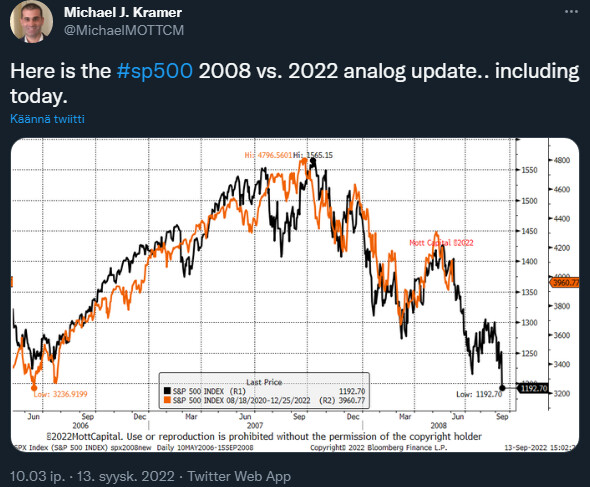
Det kan förstås vara så att det går annorlunda den här gången.
29 gillningar
OP:s Hännikäinen ger i videon nedan sin tolkning av USA:s inflationssiffror.
“Hur såg USA:s inflationssiffror för augusti ut? Lyssna på seniorstrateg Jari Hännikäinens tankar om ämnet!”
5 gillningar
En viktig och enkel observation som ofta glöms bort även av erfarna ekonomer. Mervärdet av historisk data är främst indikativt och därför stöder jag mig knappt alls på detta i mina egna prognoser.
Ur ett makroekonomiskt perspektiv finns det ingen historisk tidsperiod som passar den nuvarande situationen och som skulle erbjuda någon form av “baseline”. Kombinationen av centralbanksekonomi, internationell politik, konsumenternas köpbeteende/förmögenhetsnivåer/inkomster, skuldnivåer i den privata och offentliga sektorn, störningar orsakade av klimatförändringar osv. gör den nuvarande situationen exceptionell.
Sannolikt väntar en global stagflatorisk period på 2–3 år med en real noll-tillväxt och ganska hög inflation, varefter vi når en deflationsfas som varar i 1–2 år (ping @Verneri_Pulkkinen).
Om det fortfarande finns en gnutta Volcker-anda kvar hos centralbankerna, vore det bättre att höja räntorna ordentligt på en gång till omkring 5–6 % för att döda inflationen. På så sätt skulle man kunna förkorta övergången till det nya normala med ungefär två år, men recessionen skulle bli djupare (BNP i genomsnitt -2,5 % per år mot -1 % per år). Det finns knappast mod för detta.
12 gillningar