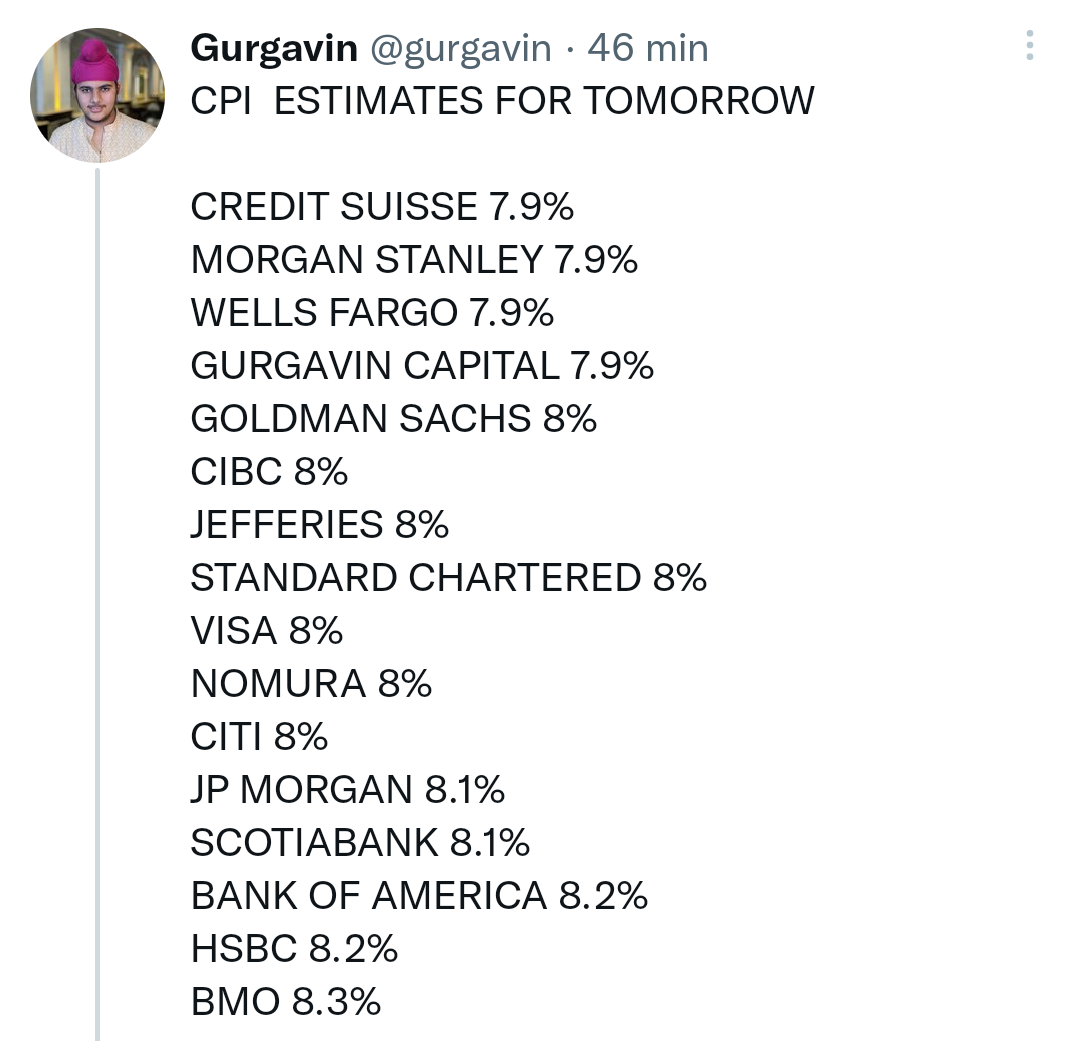
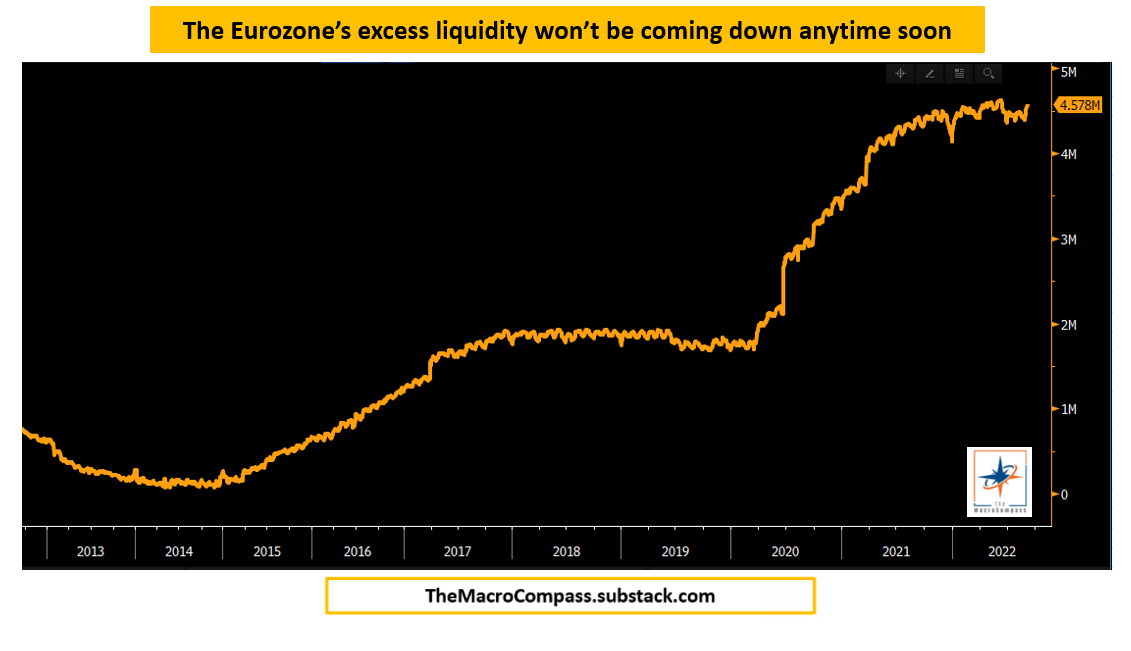
Räntorna höjs, men man suger inte upp den extra likviditeten.
Det här är ganska vettigt, eftersom det monetära systemet prövas på grund av energikrisen, vilket vi även ser här hemma genom hur derivatjättar i Fortums storlek vacklar.
Det där bekräftar ju bara tanken om att FED och ECB har förlorat den största delen av sin betydelse. Besluten följer datapunkter, som terminsmarknaden i sin tur förutser bättre.
Uppenbarligen behöver investerare fortfarande en stund till en farbror eller tant som berättar att “vi följer data och fattar kloka beslut”.
De har förstås fortfarande nyckeln till sedelpressen, men behövs ens den i slutändan, QT och QE har bara påskyndat ekonomiska överdrifter, stimulerande investeringspolitik kan man bedriva även på regeringsnivå, det behövs väl inte centralbanker för det.
E: och för att hålla oss till börsens riktning, vi ska ner mer, jag förvånas över att det stigande elpriset under hela sommaren inte har synts i vinstvarningar än. T.ex. gödselfabriker, stål, bilindustri, när börjar det då? E:et borde revideras, nu har vi bara justerat P/E-talet i och med räntehöjningarna.
Energikrisen drabbar visserligen företag, men elprisuppgången drabbar inte dem som har prissäkrat sina priser. Det vore intressant att veta vilka betydande elförbrukande företag som inte har skyddat sig, åtminstone till viss del.
Om man har låst elpriset ett år framåt och får köpa den nu till 1/10 av priset, eller om den realistiska nivån för volymerna kanske är det tredubbla, så lönar det sig förmodligen inom många energiintensiva branscher att stänga fabriken och sälja den el som köpts till det avtalade priset vidare till det 3–10 gånger högre priset. Detta skulle hjälpa elen att räcka till alla, men å andra sidan ökar det efterfrågan på den kvarvarande produktionen när produktionen minskar → inflation. Kanske skulle det i den här situationen accepteras mer allmänt, till skillnad från under normala förhållanden där företagsledningen bara skulle anklagas för att vara girig och kall.
Detta värmer under den här vintern, men få bolag kan eller vill prissäkra priserna särskilt långt framåt, eftersom det är ganska dyrt.
Men det är sant att resultatet i år inte nödvändigtvis lider hos alla ännu, och det finns kanske inget omedelbart behov av vinstvarningar. Såvida inte efterfrågan dör ut när priserna bara fortsätter stiga…
Fondinvesterare minskade aktierisken i augusti. Kapital flyttades från aktiefonder till räntefonder.
Enligt fondrapporten publicerad av Suomen Sijoitustutkimus (Investment Research Finland) löstes kapital ut netto från inhemska placeringsfonder för totalt cirka 490 MEUR i augusti (07/22: +100 MEUR). Även värdeförändringarna var, som varit typiskt för det innevarande året, tydligt på minus.
Under översiktsperioden var nettoteckningarna inom fondkategorierna negativa endast i aktiefonder, från vilka inlösen gjordes till ett nettovärde av cirka 1,3 miljarder euro i augusti. Nettoteckningarna var i sin tur starkt positiva i både långa (+582 MEUR) och korta (+144 MEUR) räntefonder. Inflationssiffrorna överraskade på uppsidan på flera centrala marknader, så på grund av stigande ränteförväntningar ger stats- och företagsobligationer för första gången på länge en rimlig avkastning, vilket i sin tur verkar ha drivit investerare att öka sin ränteallokering.
Här är ännu OP:s Hännikäinens kommentarer om ECB:s räntemöte.
“ECB tog i går ännu mer aggressiva steg för att tämja den höga inflationen. ECB höjde sina styrräntor med historiska 75 räntepunkter och inlåningsräntan steg till 0,75 %. Räntehöjningarna signaleras fortsätta vid flera kommande möten för att dämpa den totala efterfrågan och säkerställa att inflationsförväntningarna förblir förankrade. Lyssna på videon för seniormarknadsekonom Jari Hännikäisens kommentarer om behållningen från gårdagens räntemöte och Europas framtida ekonomiska utveckling.”
“När inflationen väl stiger över 5 %, har den aldrig sjunkit tillbaka utan att Fed Funds Rate har överstigit KPI”
Stanley Druckenmiller
jag upprepar denna visdom(?)
edit: här ovan togs det ställning till vad inflation innebär. Det lönar sig att stanna upp och fundera på meningen ovan – varför är det så?
edit: @JohnnyboyFed Funds Rate Och vad var din tanke om varför detta är så väsentligt? Ganska många läser olika källor, men hur är det med den djupa förståelsen för dem?
Hände inte detta ändå t.ex. 2008, under andra världskriget, i chocken efter andra världskriget och i början av 50-talet?
PS. förstås är inte den 1-åriga obligationen och Feds styrränta samma sak.
Till exempel sett härifrån:
Själv förstår jag den hänvisningen så, att inflationen inte sjunker under 5 % förrän styrräntan har stigit högre än inflationen, annars skulle den meningen inte ge mycket mening.
Till exempel sommaren 2008 steg inflationen över 5 %, men FFR var i storleksordningen 2 %? Och inflationen dök sedan snabbt.
Nu stiger räntorna och under våren väntar tuffa jämförelsetal för inflationen. Verkar det inte till och med ganska troligt med en räntenivå som överstiger inflationen då?
Bra artikel från Barron’s som behandlar effekterna av QT på marknaden. Trots den sensationella rubriken är det en saklig artikel utan några domedagsprofetior i stil med Malinen.
Såvitt jag förstår har den amerikanska bostadsmarknaden i år betett sig på ett sätt som aldrig har skett annat än inför en annalkande recession. Utvecklingen på bostadsmarknaden är en ledande indikator för konjunkturen.
Detta är en process i flera steg som:
börjar med att färre personer går på visningar
slutar med att byggandet stannar av och svagheten inom bostadssektorn även i övrigt ökar den allmänna osäkerheten i ekonomin ==> sprider sig till detaljhandeln, sysselsättningen, industrin och BNP
Fed beslutade 2019–20 att sluta titta på ledande indikatorer.
Vi lever i tuffa tider, men det är lovande att Kina-risken identifieras. Nu vore det ju till exempel en total katastrof om Kina skulle invadera Taiwan och botten gick ur ekonomin.
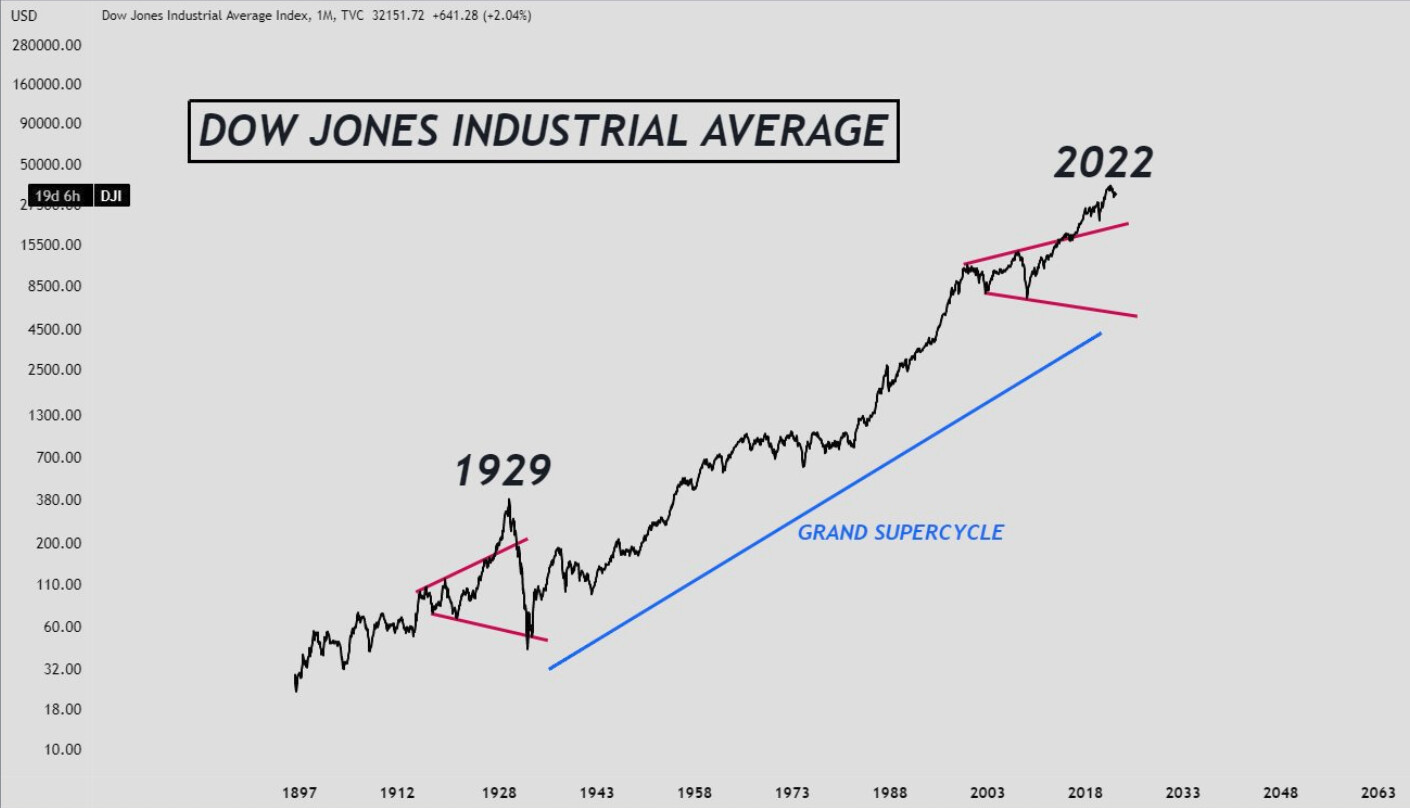
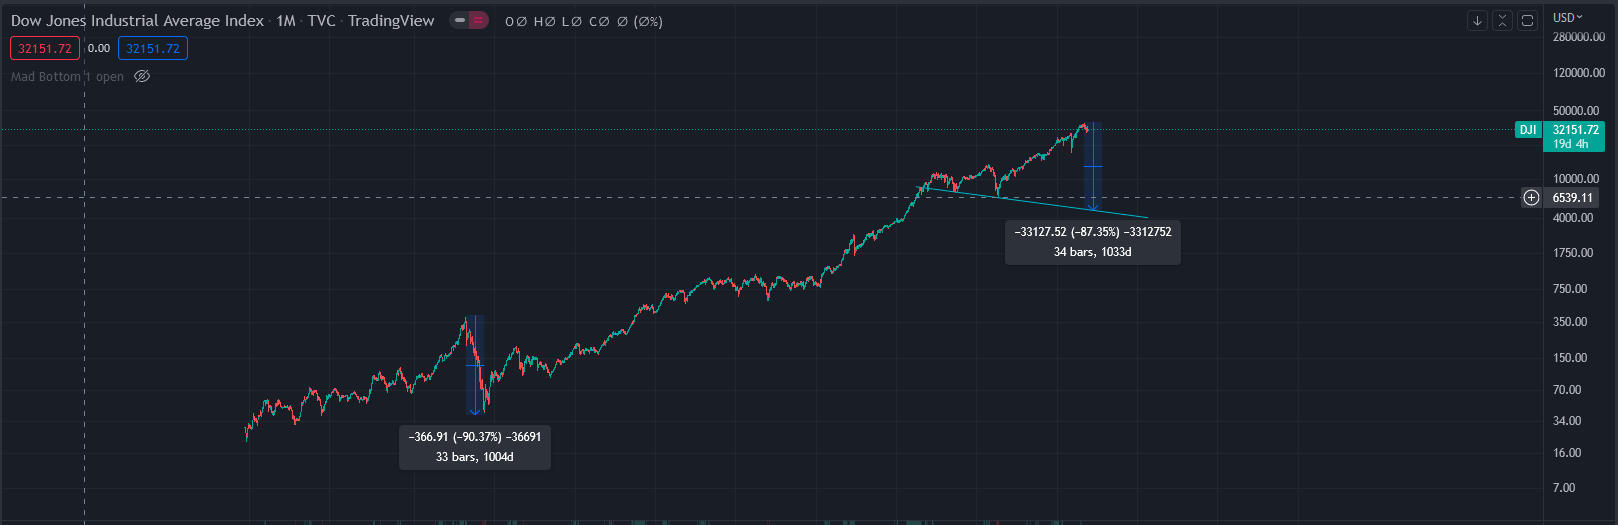
Den här björnigheten som jag hittade på Twitter är så pass extrem att jag inte vet om den passar bättre här eller i fikarummet.
Skalan på vänster sida är felaktig, åtminstone när man kollar på Tradingview, men om man ritar samma stödnivå från bottnarna 2000 och 2008, så skulle DOW bottna vid 5000, om björnmarknaden varar ungefär lika länge.
Det är ju så att ekonomi och finansiella förhållanden förändras och ingenting upprepas exakt som det var.
En sak som 40-talet (och 20-talet) säkert påverkade var att Västtyskland hade full koll på läget när den oväntade chocken kom i oktober 1973. USA och Storbritannien hade det inte.
Tyskland var på många sätt världsledande år 1913: befolkningens utbildningsnivå, kemiindustrin osv. Folket älskade ordning.
Tyskarnas valuta förstördes efter det två gånger inom ett kvartssekel.
USD klarade sig genom världskrigen med mycket små skråmor jämfört med marken. Inflationspiken på 40-talet betraktades på 60-talet som ett lovande prejudikat: inflationen kanske skapar oro i ett par år, men därefter är det business as usual.
I Tyskland fanns det under hela D-markens tid en unik konsensus bland alla partier och centralbanken om att inflationsrisker alltid måste förebyggas i förväg med en stram finans- och penningpolitik.
USA hade verkligen klarat sig genom världskrigen med mycket små skador – kanske till och med som en nettovinnare – och USD med små skråmor. Därför reagerade finans- och penningpolitiken trögt och självbelåtet när inflationen började sticka upp huvudet i slutet av 60-talet och början av 70-talet.
Västtyskarna hade sedan efter energikrisen i början av 80-talet ett helt annat självförtroende kring att man visste hur saker skulle skötas, medan inflationsperioden i USA och Storbritannien hade varit traumatisk.
Nedan finns Katja Incoronatos krönika, som inte är bakom en betalvägg.
" Förra veckan anslöt sig Tyskland till samma grupp, vars finansminister Christian Lindner väckte uppmärksamhet genom att komma till Eurogruppens mediaintervjuer bokstavligen arm i arm med sin franska kollega Bruno Le Maire. Syftet var att betona hur Tyskland och Frankrike driver frågor inom Eurogruppen som en enad grupp.
Det låter bekant, eftersom just förenandet av Tysklands och Frankrikes krafter var en avgörande impuls även för det förra återhämtningspaketet."
Jag lägger även till denna artikel från Helsingin Sanomat, där man har intervjuat ett tungt gäng, det vill säga: Vesa Vihriälä, Kaisa Kotakorpi, Tuuli Koivu, Heidi Schauman, Jouko Vilmunen, Mikko Puhakka, Niku Määttänen och Markus Jäntti. Artikeln är inte bakom en betalvägg.


 "