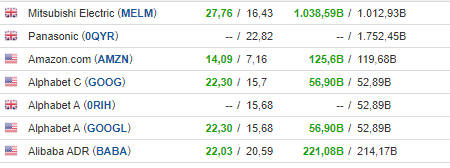
Detta får mig att tänka på ett par företag från olika sektorer. Är jag naiv och godtrogen eller realist om jag tycker att ett företags värdering och värde bör baseras på faktiska försäljningar och framgångar inom kärnverksamheten? Naturligtvis ingår alltid förväntningar och antaganden i uppdateringar av riktkurser.
Och man ska inte tolka detta som att jag säger att värderingar och priser på snabbväxande företag skenar iväg. Jag menar bara att dessa företag någon gång måste komma ikapp dessa antaganden.
Edit: Jag är lite orolig över att antagandena verkar vara på en nivå där människor mycket snart flyger med taxibilar som i Jetsons, och att den traditionella energisektorn snart bara kommer att bestå av vätgas och att diesel/bränsle aldrig mer kommer att användas någonstans. Det är lite av en förenkling, men jag hoppas det leder till en bra diskussion. Mvh Vikingahövdingen
Påstår du verkligen att det är ett BRETT antagande? Och om du vill ha en bra diskussion ska du kanske inte överdriva saker som du gör nu.
Jag har inte sett någon här hävda att allt fungerar med vätgas, och det omedelbart.
Jag syftar här främst på att ETF:er som investerar i den rena energisektorn har skjutit i höjden, och mängden pengar som pumpas in på den marknaden är massiv, vilket förstås har sina skäl, eftersom det finns stor potential och bra företag där. Jag förenklade det eftersom jag trodde att det skulle lyfta fram åsikter, det var inte meningen att vara en agitator. Jag ber om ursäkt
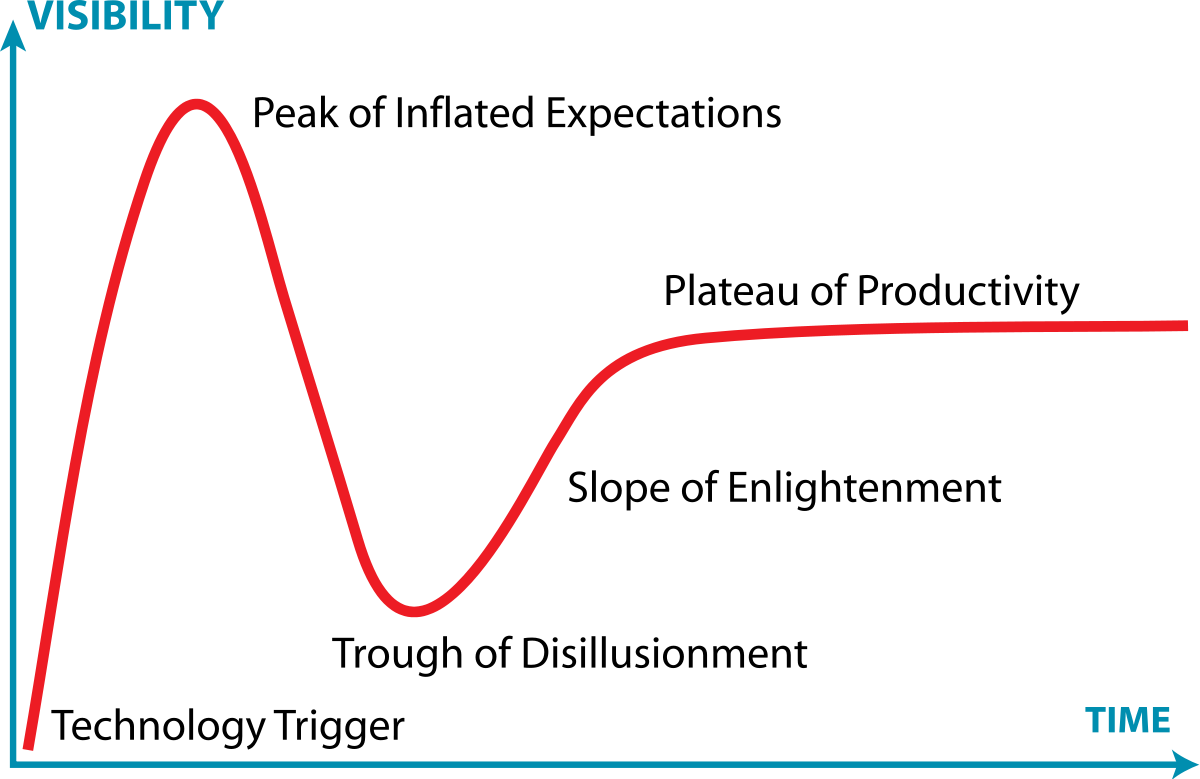
Låt oss precisera lite, bland kurskurvorna för företag i HTPE-fasen kan man under en 10-årsperiod hitta den klassiska hypekurvans modell och de bästa företagen fortsätter sedan bara uppåt. Till exempel, under IT-boomen på 2000-talet fanns sökmotorer som Altavista, Yahoo, Google, Lycos, Webcrawler osv. och alla deras aktiekurvor följde modellen i början av den bilden. De flesta av dessa försvann, kursen sjönk och bara ett fåtal fortsatte med höga aktiekurser.
Den nuvarande situationen är verkligen lustig, då investerare tenderar att generalisera.
Ofta ropar man att ”börsen är i en bubbla”, istället för att konstatera att ”det finns bubblor på börsen”. Det sistnämnda påståendet är betydligt mer realistiskt för det mesta, och man skulle kunna hävda att det är så även nu. Men media m.m. fokuserar mycket på hajpsektorer, vilket får hela börsen att kännas som en karneval, fast det är den ju inte.
Andreas från Nordea har vänligt påmint oss de senaste dagarna om att trots svårigheterna med tillgång till vacciner är detta något som människor kan lösa.
Precis som det var förra året med masker osv. (naturligtvis är vaccinproduktionen lite annorlunda, men ändå).
Om man som investerare vill vara steget före måste man redan nu fundera på vilken känsla investerare kommer att ha i början av 2022, när coronan har försvunnit från rubrikerna och ekonomin återhämtar sig snabbt. Stressar vi över räntehöjningar? Överhettning? Värderingsnivåer? Etc.
Att kursreaktionerna är negativa trots att bolagen med god marginal har överträffat prognoserna, är enligt min mening ett tecken på en sund marknad. När aktiens värdering bedöms om i sin helhet när resultatet kommer ut, och kursreaktionen inte bara baseras på en överträffad eller underskattad prognos, så är börsen inte på väg mot en bubbla eller överhettning, tvärtom.
Ja, om ekonomin globalt sett börjar rulla och det finns pengar i systemet och staterna stimulerar ekonomin, så kan maskinverkstäder och byggföretag med mera få bättre tider, och om de nu är prissatta helt i botten och på noll, så kan det vara frestande att göra en sektorrotation, till exempel från sektorer som är prissatta väldigt högt och långt in i framtiden, där konkurrensen i verkligheten kan vara ganska hård och blodig.
Kanske.
Om det verkar finnas en relativt säker och enkel avkastning att hämta.
När vi funderar över börsernas riktning jämför vi nog nyhetsflödet om vaccinationsframsteg, rörelse- och andra restriktioner samt människors engagemang för coronariktlinjerna.
Den största faran är nog uppkomsten av en virusvariant som vaccinen biter dåligt på.
Ett tröstande citat från den nämnda artikeln:
Even in the worst case scenario, vaccines can be redesigned and tweaked to be a better match in a matter or weeks or months, if necessary, say experts.
A silver lining may be that the variants are mutating in a similar way rather than diverging from each other.
Prof Ravi Gupta from the University of Cambridge said: “This gives us a sign that it has certain favoured routes - and we can work to block those off with a vaccine.”
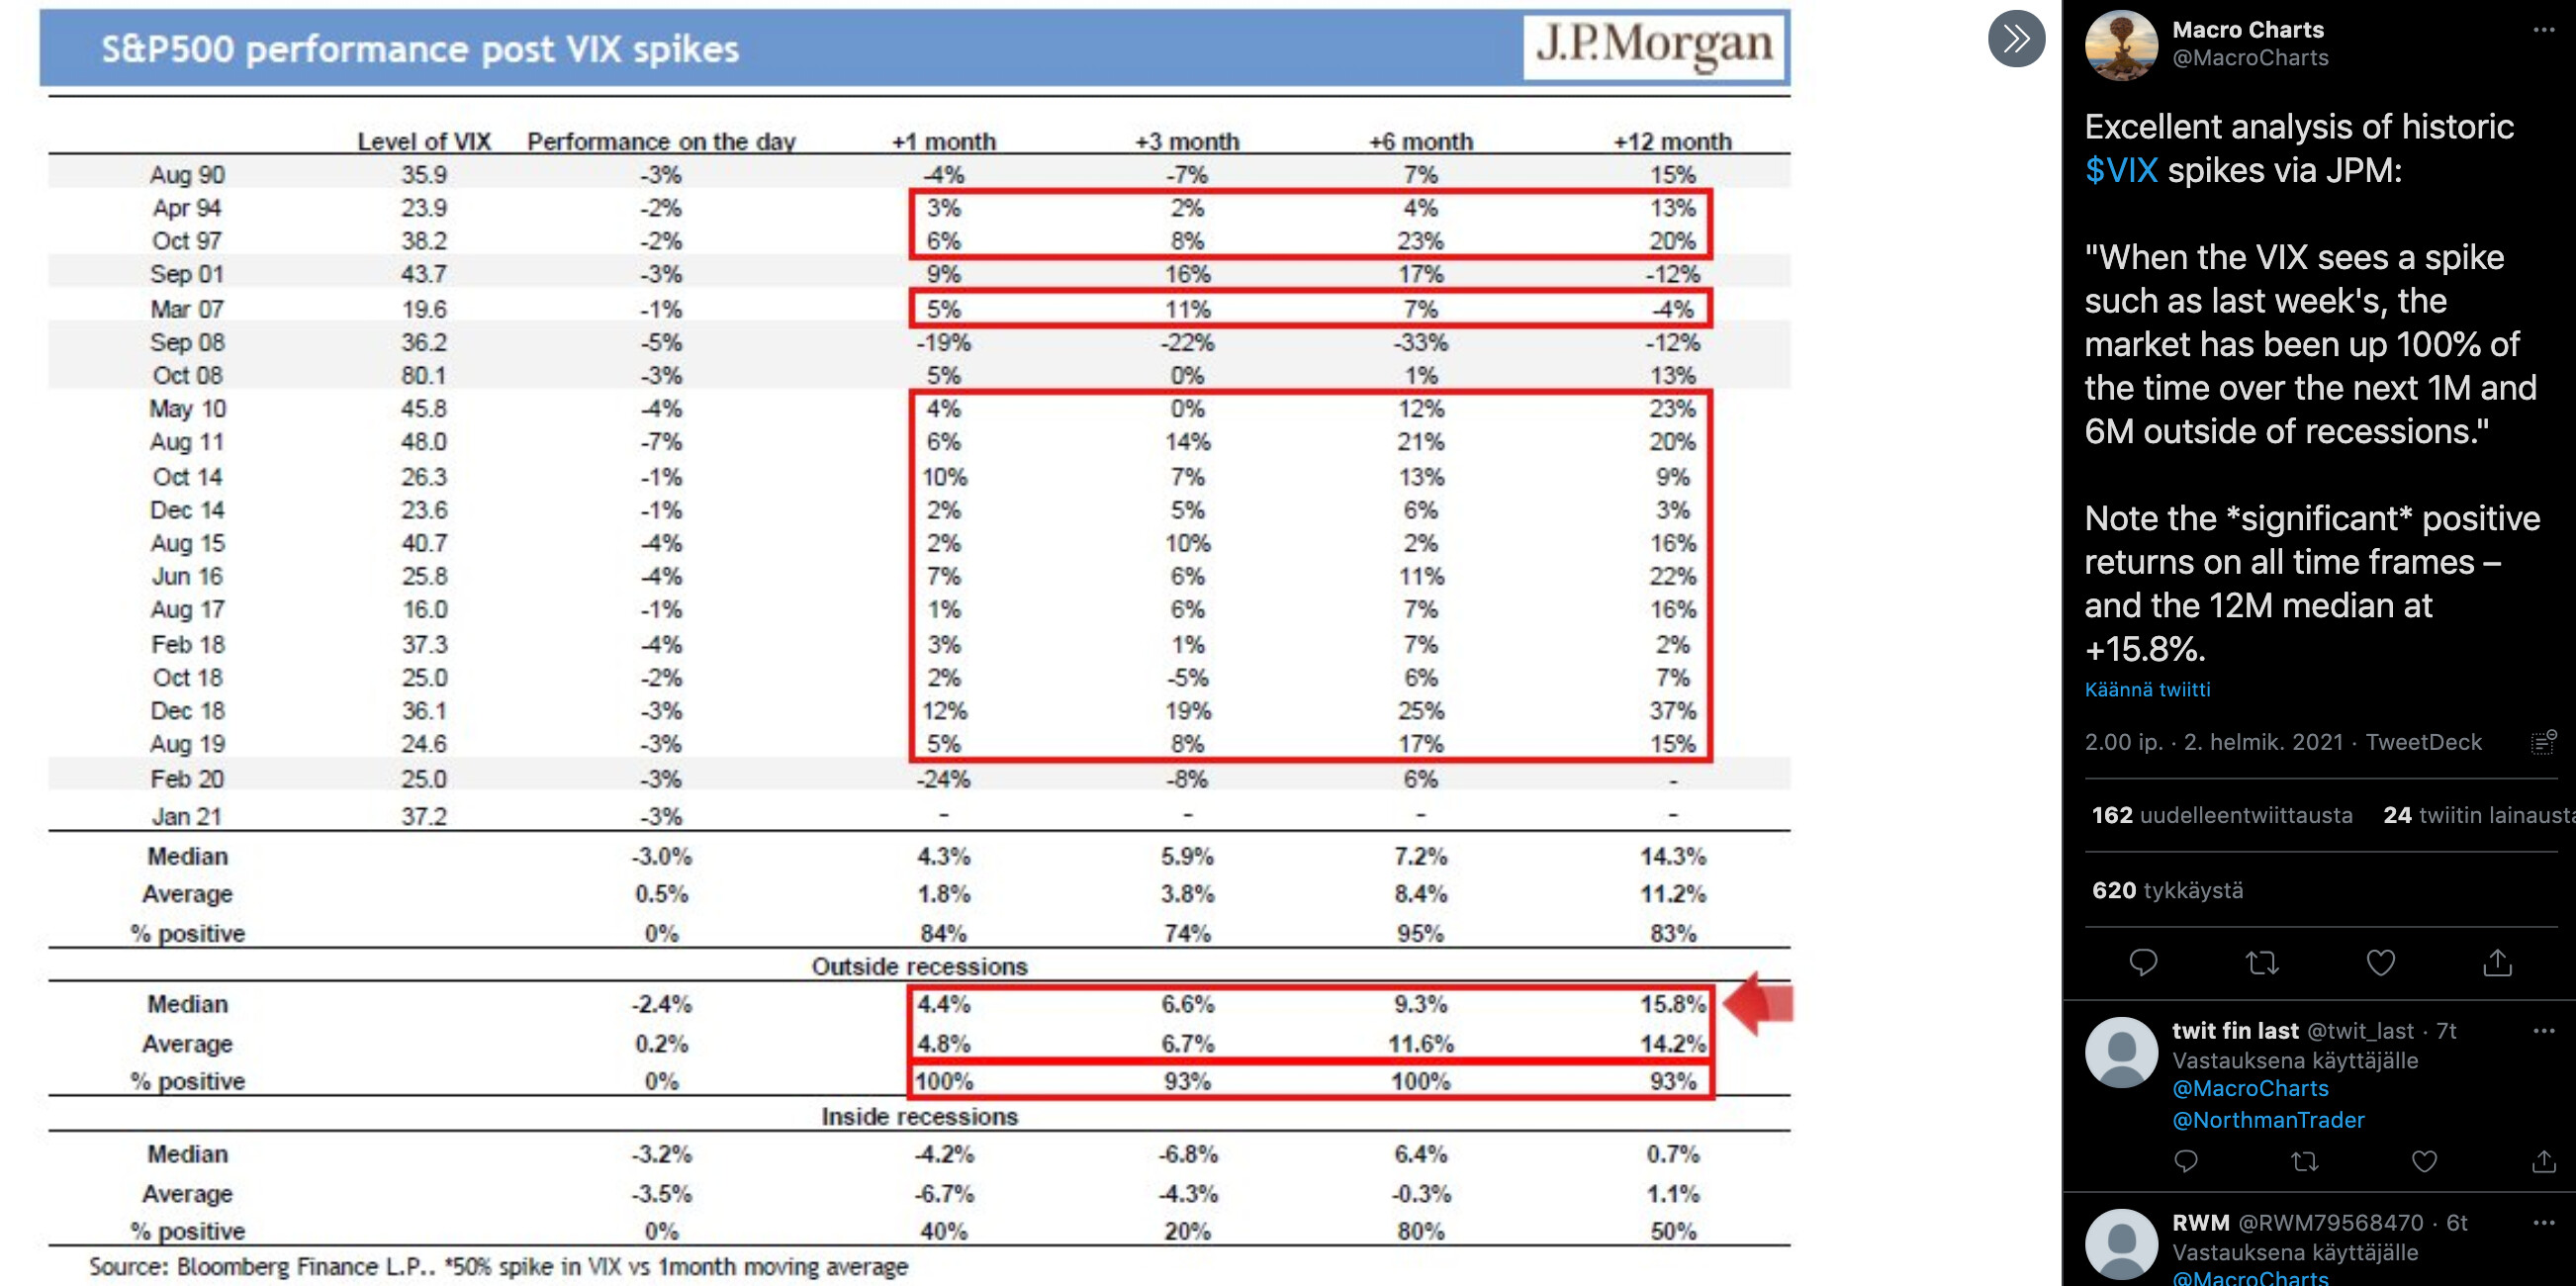
Oljepriset stiger stadigt, t.ex. amerikanska referenskvaliteter från oktober månads 35 dollar till dagens 55 dollar – idag +2,5 %. Hur ser ni andra på detta, en ganska jämn uppåtgående trend har pågått i ungefär tre månader, vi är redan på samma nivåer som för ett år sedan, varifrån priset naturligtvis sjönk till nästan noll i coronarelaterad ångest. Detta kommer också att bidra till att höja inflationen, vilket är särskilt dåligt för Nasdaq.
Nytt avsnitt av Titaanien taisto (Titankampen) publicerat:
Har det nya året fört med sig nya knep till titanernas portföljer? Budkriget om Tikkurila har fört aktieplockaren Jukka Oksaharju till toppen när man granskar titanernas avkastning 2021, men mätt från starten av Titankampen har proffshandlaren Jukka Lepikkö fortfarande en stark ledning jämfört med Oksaharju och indexinvesteraren Martin Paasi.
I avsnittet analyserar titanerna den galenskap som observerats på börsen de senaste veckorna och “memeaktier” som nästan skjutit i höjden till månen. Vad handlar fallet GameStop och fenomenet Wallstreetbets egentligen om? Vilka tankar väcker börshändelserna hos titanerna? Kommer vi att se Oksaharju publicera boken “Memegurus” härnäst? Se titanernas senaste tankar i avsnitt nummer 16!
Titankampen – vems portfölj ger bäst avkastning?
Titankampen är en månatlig videoserie där man följer utvecklingen av en indexinvesterares, en aktieplockares och en traders portföljer och fördjupar sig i olika investeringsstrategier. De tre titanerna är Nordnets aktiestrateg Jukka Oksaharju, Nordnets ekonomiexpert Martin Paasi och proffshandlaren Jukka Lepikkö.
Ja, oavsett marknadsläget reagerar man på resultaten utifrån helheten och framför allt framtidsutsikterna. Föregående kvartal är redan historia, och intäkter måste komma i nuet och i framtiden för att det ska vara värt att äga bolaget. Ett bra resultat + en uppåtgående kursreaktion är enligt mig en bra signal på marknaden oavsett situation, ett dåligt resultat + en uppåtgående reaktion är den näst bästa situationen. Det sämsta är ett bra resultat + en nedåtgående reaktion, för då tror marknaden i stort inte på bolagets framtid och fortsatta framgång, eller så var förväntningarna för höga och aktien för dyr. Detta är naturligtvis förenklat. Resultatet kan också bestå av så många delar, vad är egentligen ett “bra” resultat?
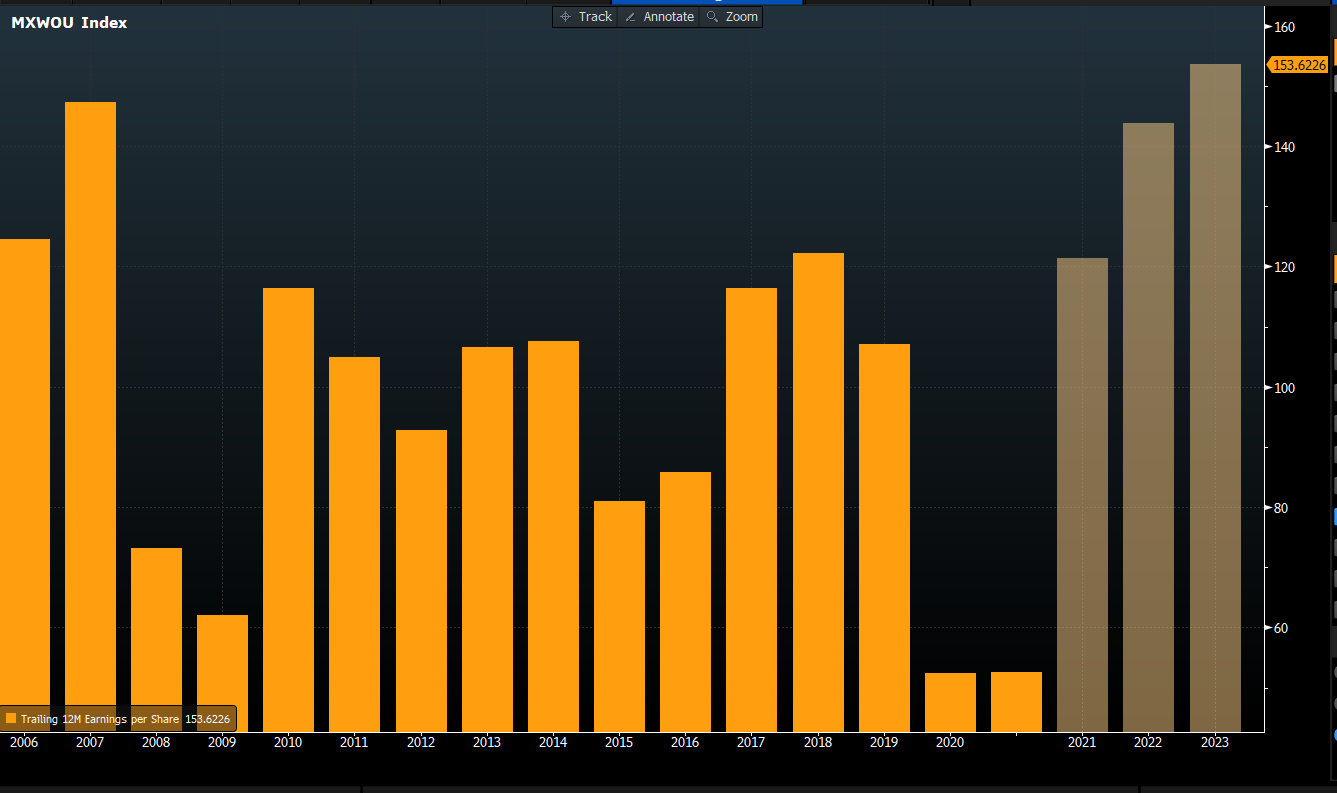
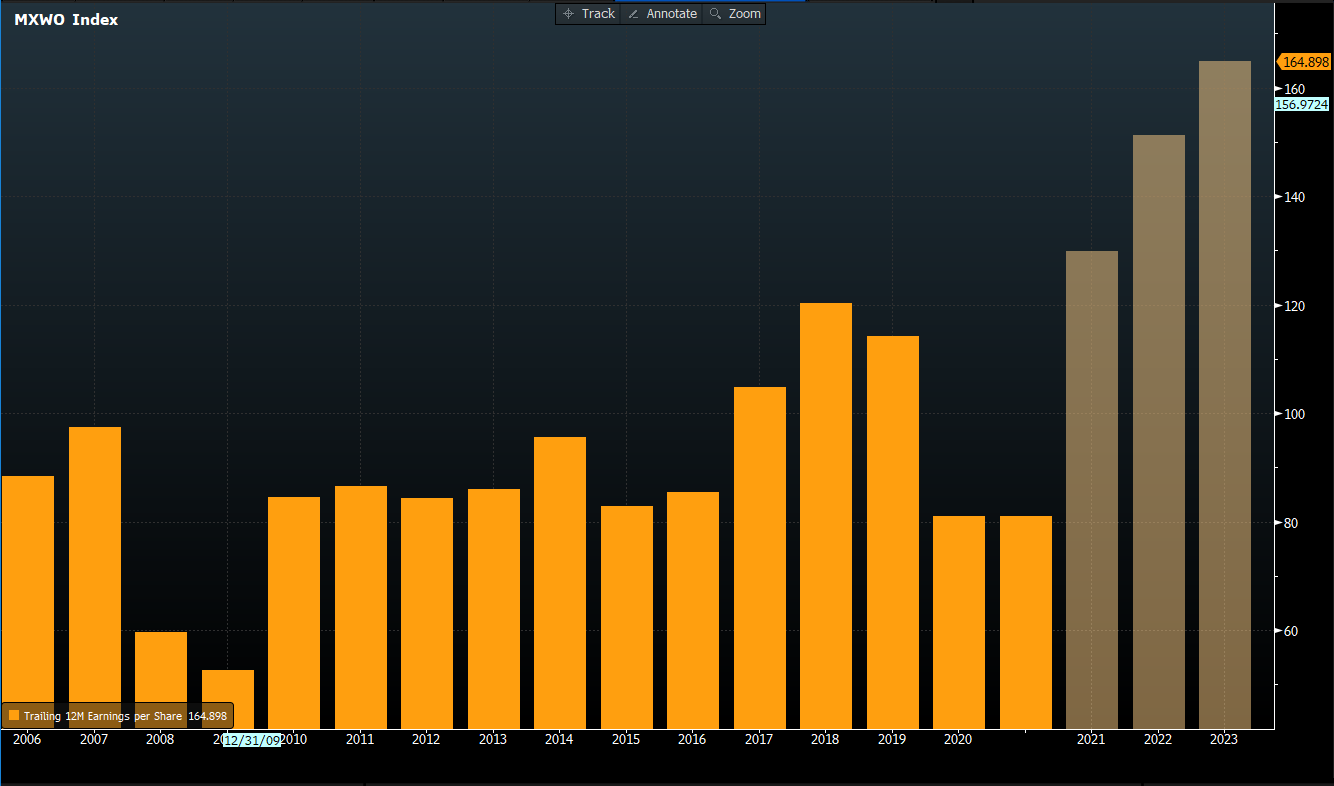
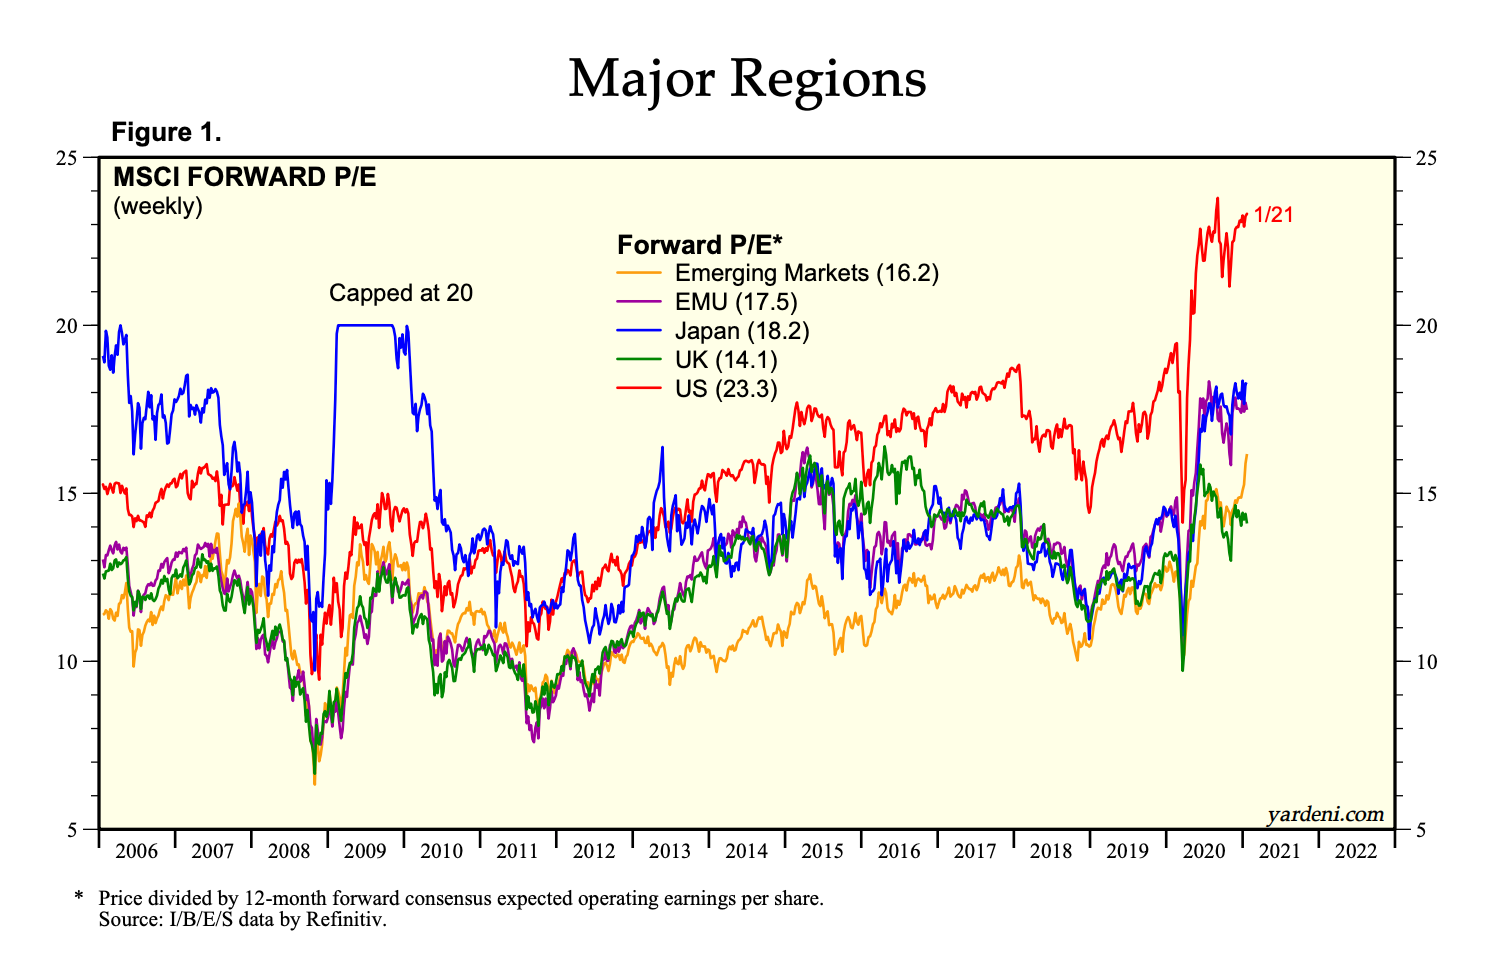
Trots allt prat om överhettning på bullmarknaden sover faktiskt en stor del av världen fortfarande i en bear market! Utan USA är både indexutvecklingen och vinstutvecklingen rent av usel.
Faktum är att vinsterna fortfarande inte har nått den topp som rådde före finanskrisen 2007! Först i prognoserna för 2023 skulle den nivån uppnås, om den alls uppnås.
Även om man räknar med USA, är vinsttillväxten ändå cirka 5 % mellan 2006 och 2023e.
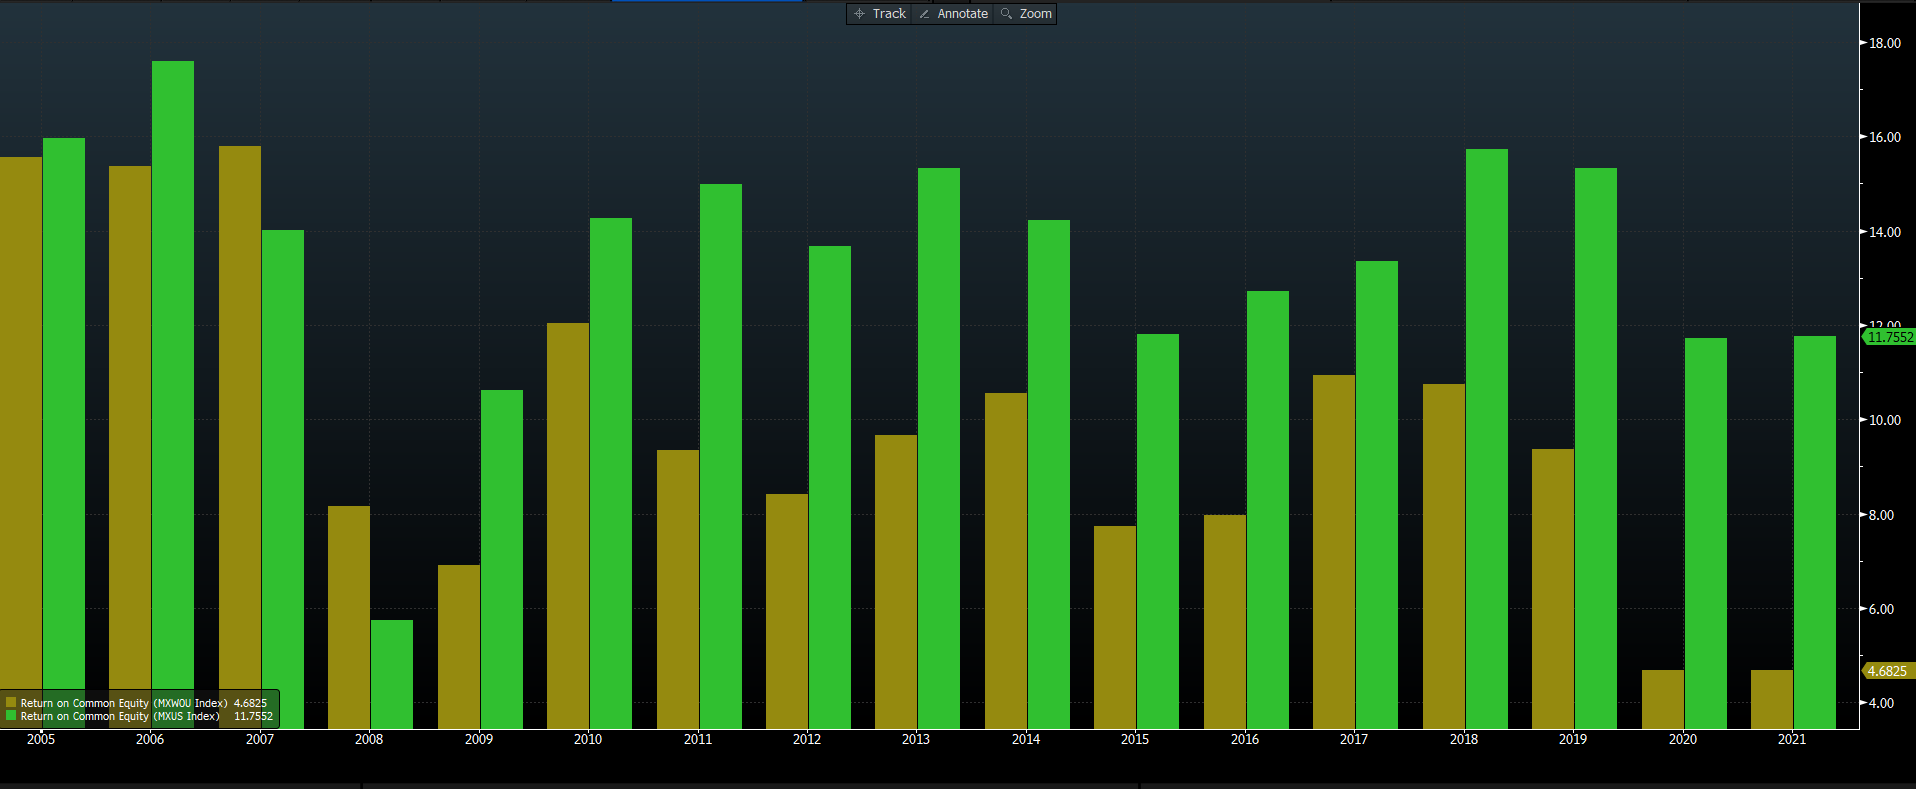
Och det är inte så konstigt, avkastningen på eget kapital (den ultimata lönsamhetsmätaren) har åtminstone varit dubbelt så bra i USA efter finanskrisen.
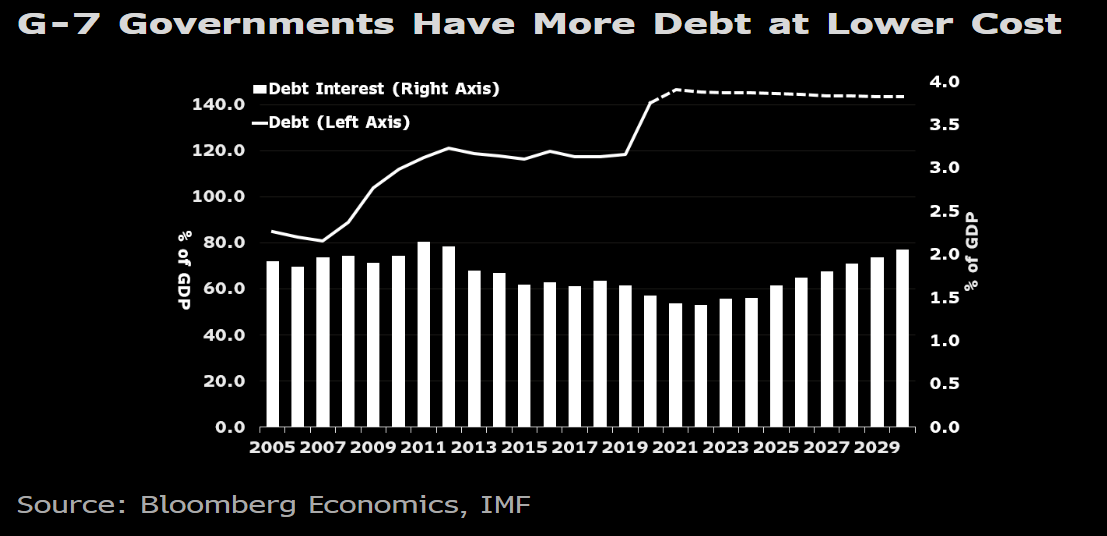
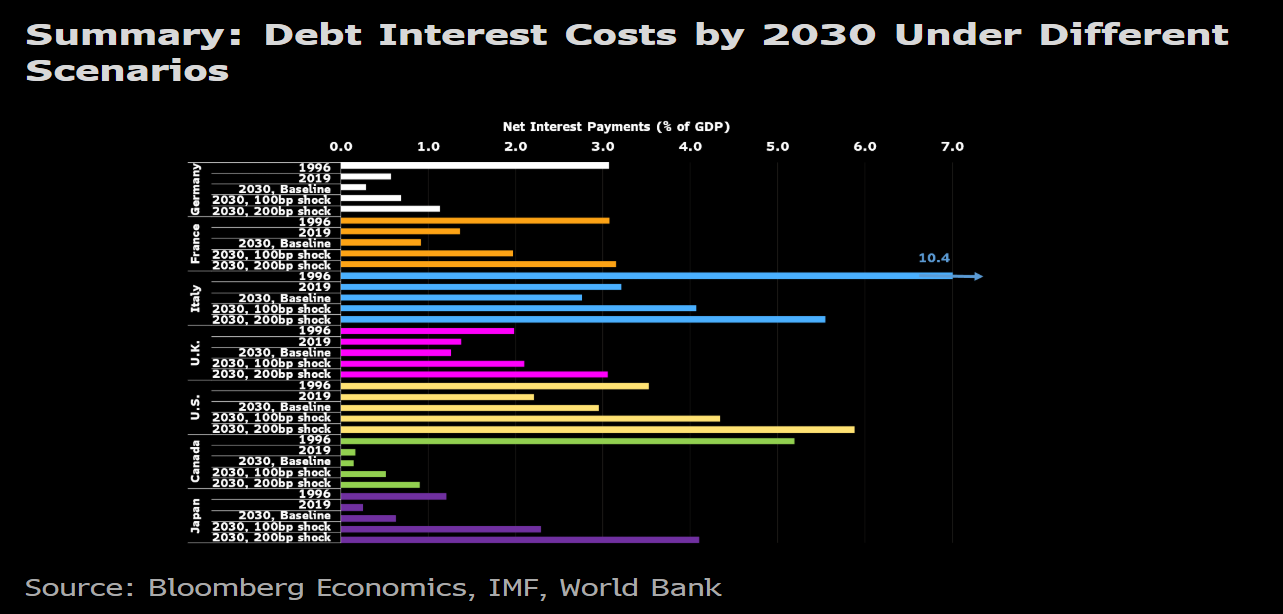
De offentliga skulderna orsakade av Corona är skrämmande, men faktum är att Coronaskulden är nästan gratis. Kostnaderna för att hantera skulderna har knappt ökat. Räntorna får stiga flera steg för att skuldbördan ens ska nå 90-talets nivå.
Problemet är förstås att en stor del av SP500 är teknikaktier, men det finns säkert mycket att hämta. Vi befinner oss inte i en helkroppsbubbla som -99.
Det är en bra poäng, det ropas hela tiden överallt att vi är i en bubbla nu, kanske är vi det men det gäller bara alla möjliga hype-aktier. Enligt min mening är inte dessa normala traditionella företag alls bubbelprissatta, ja, kanske lite dyra men ingen bubbla i sikte.
En ny Traders’ club-episod har släppts denna morgon:
Är GameStop-fallet folkkapitalism när den är som bäst, eller är det århundradets pump & dump-bedrägeri och pyramidspel? Hur förhåller sig Jukka till de krafter på Reddit som förvränger aktiekurserna? Är det bättre att bara hoppa med med tanken “Don’t fight WallStreetBets” – eller kanske redan satsa på att kurserna börjar återgå till nivåer som speglar företagens fundamenta?
Marknaderna upplever nu de mest hektiska dagarna av rapportsäsongen, då bland annat Nokia, Nordea och FAANG-företagen offentliggör sina resultat. Har resultaten dock någon betydelse i denna marknadseufori, när sociala medier och memes styr kursrörelserna? Hittills har marknaderna sett kursfall och, med Carl Quintanillas ord, “perversa reaktioner” på resultatöverskridanden, vilket många anser indikerar att marknadstopparna är nära. Har Lepikkö redan tömt sina långa positioner och väntar på en kollaps? Se Traders’ Club 78!
Lite besviken att de inte öppnade upp om hur det gick med GameStop-handlarna, utan att det “dränktes” i månadens vinster. Översättning: Det blev förluster, men tack och lov inte så mycket att hela portföljen tog skada

 Det sistnämnda påståendet är betydligt mer realistiskt för det mesta, och man skulle kunna hävda att det är så även nu. Men media m.m. fokuserar mycket på hajpsektorer, vilket får hela börsen att kännas som en karneval, fast det är den ju inte.