Amerikanska indexterminer ned över 2% samtidigt som euron fallit med knappt en procent mot dollarn. DAX-terminer ned knappt 4%. Asiatiska börser på noll. Åtminstone än så länge finns det inga farhågor om ett tredje världskrig på börsen, men björnmarknaden fortsätter starkt.
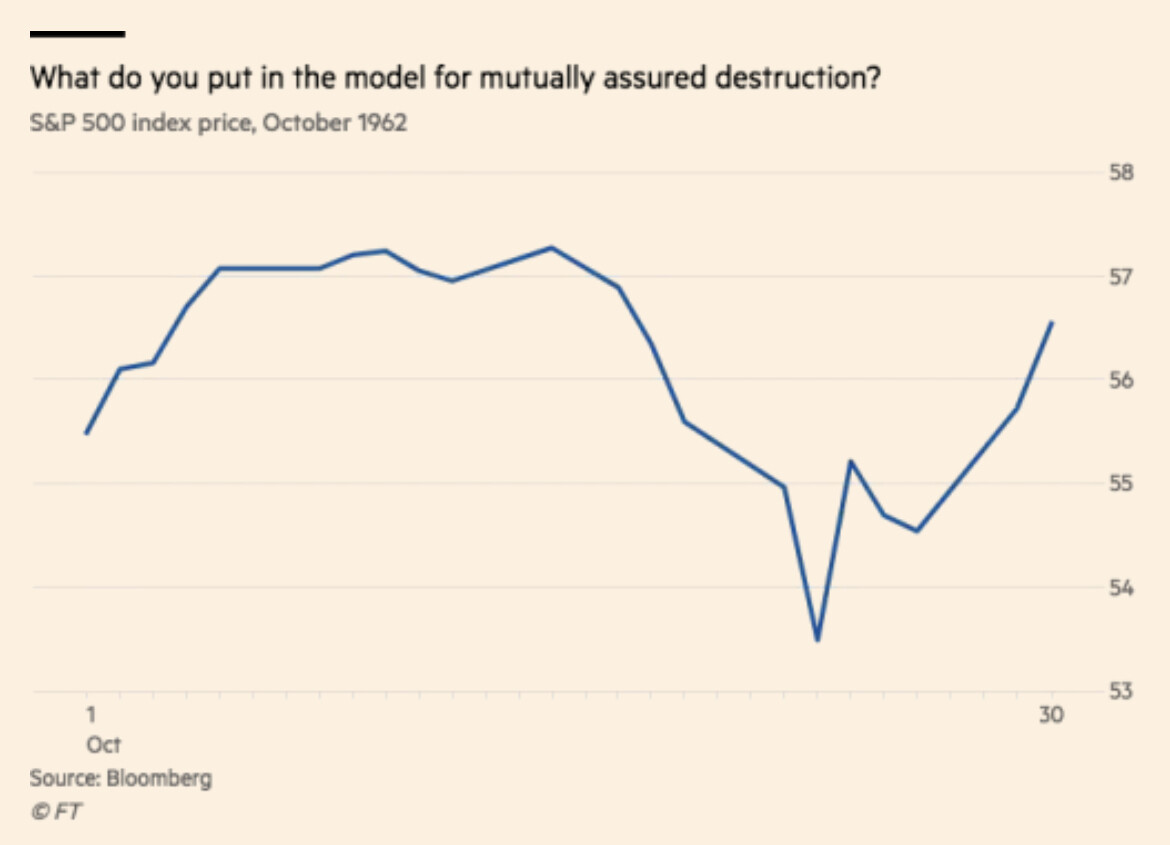
Hur har förresten börserna rört sig historiskt under kubakrisen och liknande händelser? Går börsen förbi dem som sådana att om de realiseras skulle börserna inte spela någon roll ändå, eller har det funnits kortvariga konsekvenser? Jag funderar på att amerikanska statsobligationer inte skulle vara den bästa tillflyktsorten i en sådan situation, men varför skulle till exempel guld vara det?
Tillägg: Jag glömde nämna att innan krisen hade börsen redan sjunkit 25 % från topparna när den tidiga 60-talets rally körde i diket.
Kinas centralbank ser till att kredittillväxten kan fortsätta. Pettis förutspår att Kina siktar på en ekonomisk tillväxt på cirka 5,5 %. I år kommer tillväxten att prioriteras framför att lösa skuldproblemen.
Om kriget inte sänker kurserna, vilka effekter kan då en kollaps av en eller flera ryska banker få?
Experter menar att detta kan hända.
Kan en bankkris lätt sprida sig till Europa?
Ett land av Rysslands storlek har aldrig tidigare sparkats ut från SWIFT (Society for Worldwide Interbank Financial Telecommunication). Det drabbar även de som inför sanktionerna, finns det några tankar om det? Är en recession på väg?
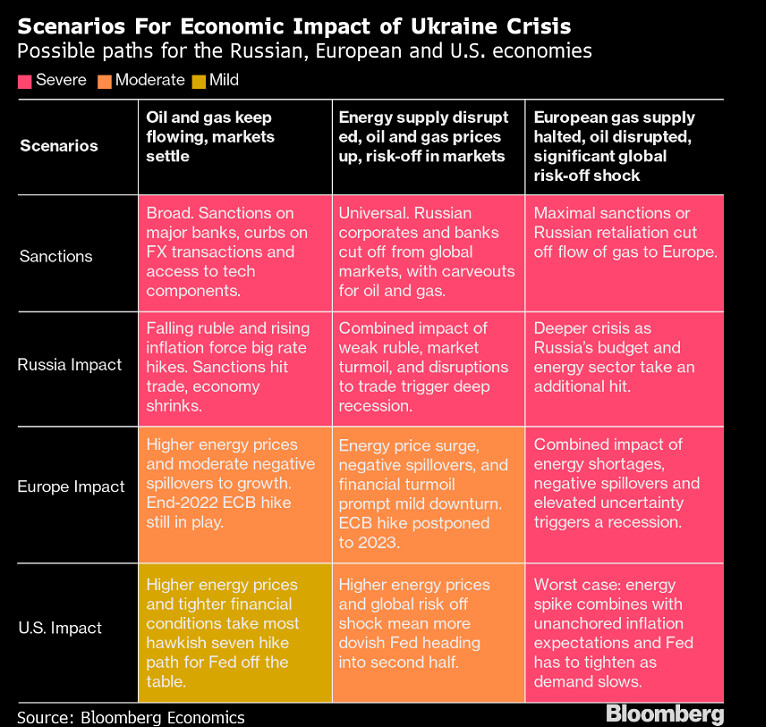
Hej alla! Idag i makroöversikten erbjuder vi en översikt över Ukrainakrisen, som utan tvekan kommer att dominera rubrikerna även de närmaste dagarna. Dessutom hade Bloomberg en bra tabell som visar de ekonomiska och monetära effekterna av krisen i olika scenarier. Det verkar som att vi inte kommer att se några räntehöjningar i euroområdet inom den närmaste framtiden.
Kan man jämföra det med börsens situation efter andra världskriget, om än i mindre skala? Men i stora drag?
Den första tjurmarknaden efter andra världskriget är fortfarande en av de mest imponerande. Med Europa i ruiner tog den amerikanska ekonomin fart och producerade en av de starkaste expansionerna någonsin. I september 1954 klättrade aktiemarknaden äntligen förbi den topp den hade nått 1929 innan den stora depressionen. S.&P. 500 fortsatte att stiga, även under en period som inkluderade Koreakriget och president Dwight D. Eisenhowers hjärtattack 1955.
1956 höjde Fed, oroliga för inflationen, räntorna. Ekonomin svalnade, och tjurmarknaden tog slut. Suezkrisen och Ungernrevolten skulle bidra till att driva aktierna in i en björnmarknad. Men det varade inte länge – tjuren återvände 1957.
År 1945 markerade slutet på den värsta militära konflikten i historien, som medförde oöverträffad förstörelse och förlust av liv. Men det kvartssekel som följde är känt som den mest anmärkningsvärda perioden av ekonomisk tillväxt och sociala framsteg i Europa. Denna kolumn, en del av en Vox-debatt om andra världskriget, presenterar tre faktorer som gjorde denna paradox möjlig: de starka grunderna för ekonomisk återhämtning i Västeuropa, vitalt stöd för återuppbyggnaden av europeisk handel och samarbete, samt allierat stöd för återupplivandet av den tyska ekonomin. Däremot kunde Östeuropa knappt återhämta sig på grund av den demografiska katastrofen från kriget.
Nordea skriver i sin veckorapport den 28 februari 2022
Aktiemarknaden kraftigt överviktad
Investeringsåret har börjat i utmanande tecken.
I januari sjönk börskurserna till följd av rädslan för räntehöjningar, och i februari vände en lovande början på uppgången till en nedgång i spåren av militära aktioner.
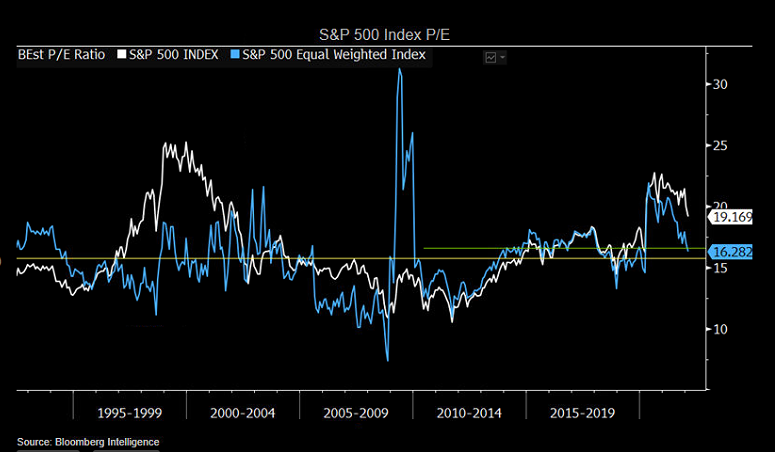
Dessa faktorer har pressat stämningen och sänkt värderingsmultiplarna till attraktiva nivåer. Resultatutsikterna har å andra sidan fortsatt att återhämta sig.
Vi tror därför att grunden för uppgången håller och vi behåller aktierna kraftigt överviktade.
Patrick Boyle har sammanställt en nästan Vernerin Vartti-värdig översikt över effekterna av det pågående kriget och sanktionerna på världsekonomin:
Videoklippet innehåller för mycket information för att citeras, men här är tidsstämplarna från videoklippets kommentarsfält, om någon bara är intresserad av en del av det breda ämnet:
0:56 central bank restrictions 3:31 credit rating cut 4:22 energy 6:13 fertilizer 6:39 food 8:14 political consequences 10:12 iron, aluminum 11:09 nickel, palladium, platinum, titanium 12:53 c4f6, neon (vital for semiconductor) 13:35 banking 14:32 manufacturing 16:05 US trade 16:24 flights
Corona är betydelsefullt i Asien. Annars över.
Kinas fastighetssektor har drabbats. Zhenro Properties föll 81 % i februari.
Inflation i USA, stabiliseras enligt siffrorna.
Inflation i Europa, stiger och kommer att fortsätta stiga på grund av Rysslands ATTACK mot Ukraina.
Eurobanker under press på grund av sanktioner och potential för stora kursrörelser på indexnivå till följd av detta.
Situationen i Ukraina eskalerade och kommer inte att upphöra så länge den nuvarande ryska ledningen är vid makten.
Situationen i Taiwan, små försök i februari. Detta lugnar ner sig nu.
I fredags var jag extremt besviken när EU:s sanktioner verkade bli meningslösa och det fanns oenighet om vad som skulle göras. Men under helgen kom det information om hur man inom EU började bli redo för sanktioner som skulle skada den egna ekonomin och man gick till en helt ny nivå i dessa, så min tro på euroområdet, dess betydelse och styrka steg till en ny nivå. Ja, vi kommer att klara detta och bli betydligt starkare än tidigare .
Jag gick nästan igenom i Vartti hur krig påverkar börserna. Det ingår massvis med historiska exempel från världskrigen till vinterkriget, Kubakrisen och 2000-talets krig.
Man kan gräva fram viss vägledning från historien, men varje konflikt är ändå alltid annorlunda. Ju djupare, mer omfattande och längre kriget är, desto mer inflation och påfrestningar på ekonomin har man sett.
Lite egen spekulation kring detta. Som du konstaterade så har sanktionerna nått en helt ny nivå. I praktiken stängs Ryssland ute från västmarknaderna och företagen drar snabbt tillbaka sina verksamheter från grannlandet i öst. Detta kan innebära att värdet på alla västerländska företags ryska affärer är noll. Inga fler BMW, Mercedes, iPhones, lyxprodukter, produkter från lätt eller tung industri och allt annat som har exporterats dit kommer att säljas. Detta “måste” ha en betydande inverkan på västländska ekonomier inom de kommande 0-5 åren. Även om sanktionerna hävs inom ett år, vem vill då återuppta sin verksamhet i Ryssland? På en dag meddelade några av världens största företag (BP, Shell, nVidia, AMD, etc.) och fonder att de skulle upphöra med verksamheten i landet eller sälja sina tillgångar. Med tanke på detta har börsens reaktion enligt mig varit väldigt dämpad, eftersom vi först står inför en plötslig nedgång i omsättning och resultat, och sedan en bredare recession.
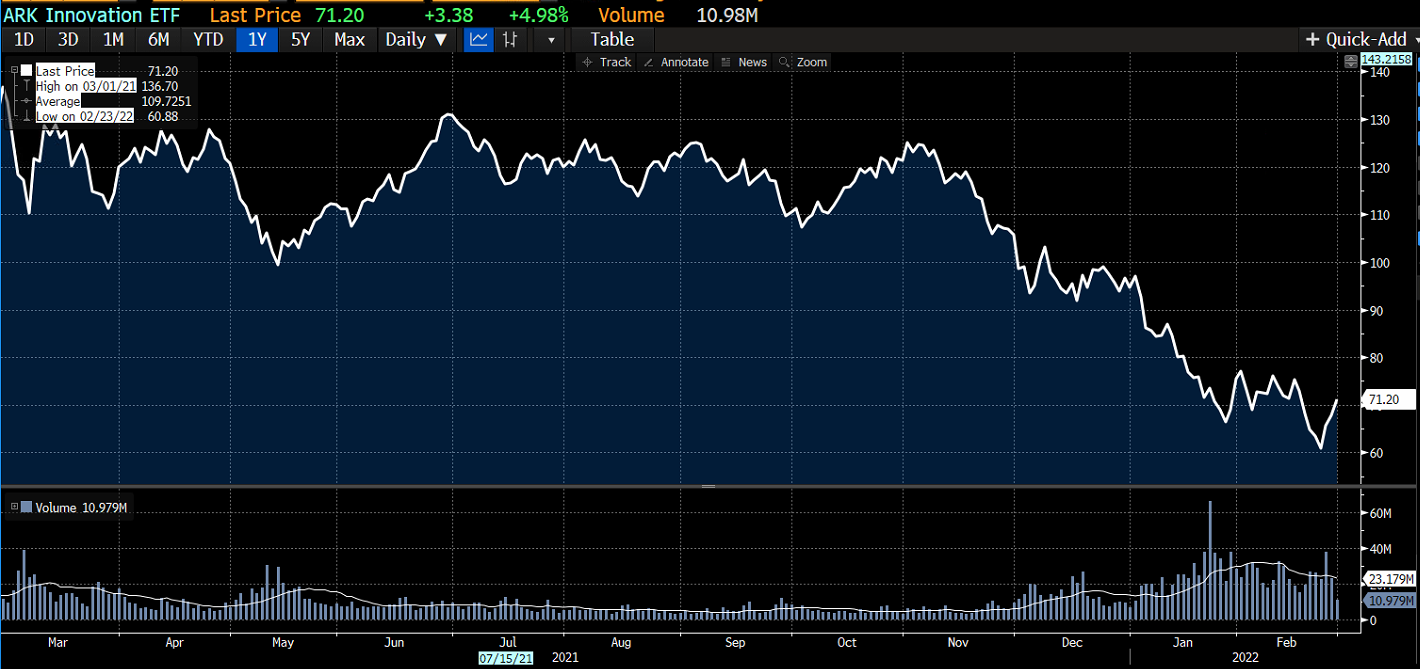
Igår var en intressant dag på börsen: Många tillväxt-/teknikaktier steg igen med +5% (Tesla, Qt, Evo osv.) och kryptovalutorna (BTC, ETH) gick upp över +10% under dagen.
Kan tillväxtbolagens nedgång vara på väg att bottna och marknaden vända, åtminstone tillfälligt, till ett “risk on”-läge igen?
Hur stor del av dessa produkter säljs till Ryssland eller Belarus? Hur stor del utgör dessa produkter av den totala försäljningen?
Ryssland är trots allt en mycket liten marknad globalt sett. Om all försäljning till Ryssland skulle gå till noll permanent skulle detta bara ha en påverkan på under 5 % av börsbolagens omsättning. Något sådant är förmodligen redan inprisat.
Rysslands andel av världens BNP är bara 3,1 %.
Det verkar som om många företag som gör rätt saker nu löper risk, eftersom Ryssland trots allt är en betydande råvaruleverantör: aluminium, olja, gas, metaller, gödningsmedel osv.
Man kan fortfarande vrida på bitar, eftersom det inte kräver verkliga saker.
Tillväxtföretag säkrare än vissa andra? Inom den digitala sektorn?
Tillväxtmarknaderna kan bli de långsiktiga förlorarna i den här krisen om man ser flera år framåt. Ökad protektionism och självförsörjning kan slå hårt mot dessa ekonomier. Globaliseringen kommer säkert att vara en av de största förlorarna på längre sikt i den här krisen. (Mer om ämnet i kaffebaren).
MSCI, en av världens största leverantörer av aktieindex, meddelade sent på måndagen att de överväger att helt ta bort ryska aktier från de aktieindex som bolaget upprätthåller.
Dimitris Melas, ordförande för MSCI:s indexkommitté, berättade för nyhetsbyrån Reuters på kvällen att de ryska aktiemarknaderna har blivit “oinvesterbara” på grund av sanktionerna mot Ryssland och handelsrestriktionerna som Rysslands centralbank infört.
“Från vår synvinkel är det inte meningsfullt att fortsätta hålla ryska värdepapper i indexen om våra kunder och investerare inte kan handla på de ryska marknaderna”, sade Melas till Reuters.
Till exempel, enligt beräkningar av Holger Zschaepitz, ekonomiredaktör på den tyska tidningen Die Welt, skulle bara ett borttagande från MSCI:s aktieindex för tillväxtmarknader leda till att uppskattningsvis nästan 25 miljarder dollar i investeringstillgångar från ETF-fonder skulle dras tillbaka från den ryska aktiemarknaden.
Förutom att det inte skulle lämna, eftersom utlänningar är förbjudna att sälja.
Nåväl, detta var lite av ett sarkastiskt skämt, men allvarligt talat skulle en sådan massa tillgångar som lämnar en redan kaotisk marknad orsaka ännu värre kaos.
Jag undrar om det kan hända att fondinvesteringarna fastnar under en längre tid. När man äntligen får sälja kommer det att finnas ett så enormt säljtryck att marknaden kommer att bli ful.
Det kan mycket väl hända på börsen att en mycket djupare nedgång än vad man föreställer sig börjar, sanktionerna mot Ryssland är verkligen hårda och det kommer säkert att få konsekvenser för marknaderna. Det är nog inte längre möjligt att börja avveckla dem åtminstone inte särskilt lätt, efter vad Putin har gjort verkar det inte längre finnas någon återvändo till det normala.
Jag håller helt med! Vi är nu på väg in i en ny värld på grund av Putlers handlingar och ”this time is different” gäller åtminstone på vår kontinent.
Deutsche Banks nyligen genomförda undersökning om krigens inverkan på aktiemarknaden var intressant. Som ofta nämnts här, har de omedelbara kursfallen, till exempel, varit tillfälliga. MEN när krigskrisen kopplas till energiproblem och en allmän ekonomisk avmattning är i sikte, kan marknadskylningen bli bestående. Ett exempel på detta är Mellanösternkriget 1973, som följdes av oljekrisen.


 .
