Om man ritar en rak linje på en logaritmisk skala genom de lokala topparna för OMXH25-indexet under de senaste 15 åren, ligger dagens kursnivå exakt på den där nominella uppgångskurvan på 2,5–3 % per år.
En rak linje på en logaritmisk skala skulle innebära att tillväxten i genomsnitt sker med samma procentandel från år till år.
Eftersom det handlar om en ekonomi som bygger på mänsklig interaktion, ser jag ingen naturlag, liknande fysikens lagar, i bakgrundsprocessen som skulle göra att tillväxtprocenten skulle ha ett visst konstant förväntat värde, som gravitationen skulle dra den mot.
Visst, om man har en annan åsikt, så ser man nog en läcker köpplats under denna raka linje. Då skulle “regression towards the mean” vara på investerarens sida.
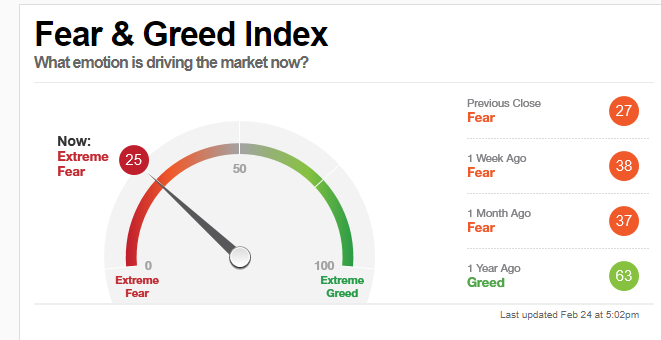
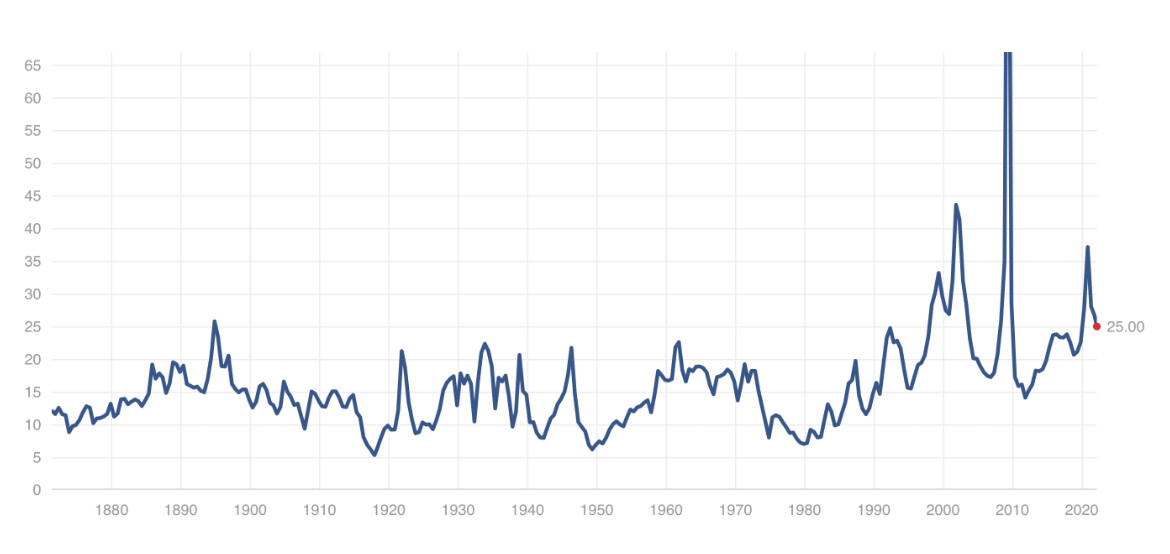
Min syn (som jag hoppas blir utmanad så mycket som möjligt) är att OMXH25 har prissatts med ett onormalt lågt avkastningskrav – liknande topparna 2007, 2018 och 2020 när optimismen var som störst.
Den nuvarande nivån på avkastningskravet är dock inte längre anomalisk låg som den var under några kvartal förra året och i början av detta år.
De flesta diskussioner här handlar om aktieplockare. Vinnaraktierna försöker plockas även idag från ett generellt sett dyrt OMXH.
Först måste jag återigen konstatera att situationen jag mot Antti Saari är orättvis för honom, eftersom hans kommentarer ges i en offentlig roll medan jag kan ropa anonymt.
Några kommentarer:
Sedan förra maj har jag här skisserat min åsikt att risker inte alls har prissatts på börserna. Idag gjorde jag den senaste uppdateringen där jag konstaterade att prissättningen av risker inte längre är anomalisk utan redan i den nedre delen av normalintervallet i Helsingfors.
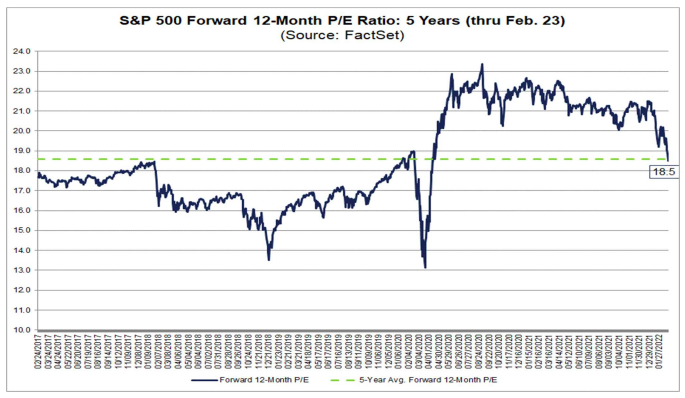
Antti Saaris system att titta på forward-P/E och jämföra forward-vinstavkastning med ränteavkastning är enligt min åsikt felaktigt och rentav farligt.
Inget nytt i detta. Antti Saari har ingen högre kunskap. Han har bara gissningar som han i sin offentliga roll måste uttala med en oblygt självsäker ton:
utvecklingen av BNP
efterfrågan som börsbolagen upplever (som på kort sikt kan vara mycket annorlunda än vad BNP-utvecklingen skulle få en att tro)
prissättningskraft, kostnadshantering
Om man tänker på Q1 2022-resultaten är positiva siffror i ekonomiska överraskningsindikatorer naturligtvis trevligare än negativa överraskningar.
Men dessa är lagging indicators som inte säger något om framtiden bortom Q1.
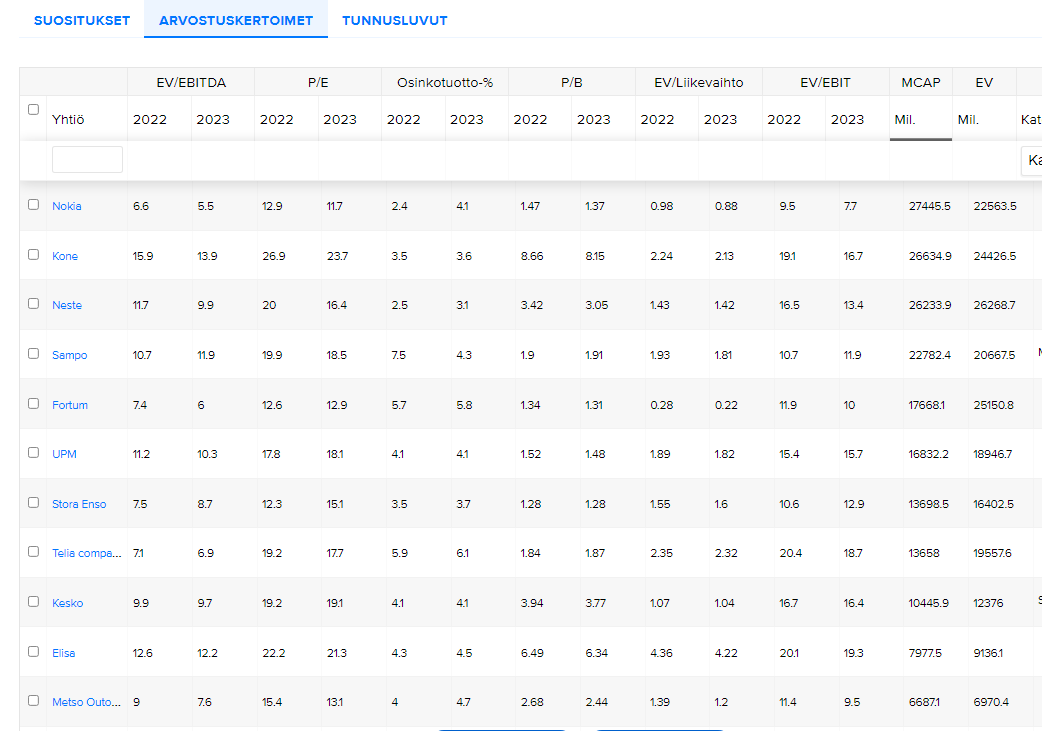
De har fortfarande den överlägset dyraste marknaden bland de mest kända marknaderna med alla mått mätt överviktad (jämfört med t.ex. Helsingfors som åtminstone är neutralt prissatt jämfört med topparna 2007, 2018 och 2020).
@Verneri_Pulkkinen , jag skulle vilja fråga dig, med anledning av gårdagens tema, om du har median-EBIT-% och mediannettomarginal för 2022 tillgängligt för de företag ni följer?
Egentligen är det svårt att se den gruppen på 140 företag som en enhet, eftersom den innehåller finans-/fastighetsbolag, supertech-bolag med >40 % EBIT, maskinverkstäder, långsamma bolag och kroniska förlustmakare.
Det är oftast mer meningsfullt att titta på large caps som en grupp än small caps.
Till exempel, i slutet av den kraftiga bullmarknaden 2003-07, nådde OMXH25 en poängnivå från vilken kursuppgången sedan dess har överstigit ökningen av sales per share (försäljning per aktie).
Efter toppen i juli 2007 tog det många år innan någon tyckte att avkastningskraven var rimliga vid den toppen. Alla sa att optimismen hade gått överstyr.
Om man jämför nuet med den 13 juli 2007 finns det två alternativ:
antingen har företagens intrinsic business values (inneboende företagsvärden) kollektivt vuxit snabbare än omsättningen
eller
aktieinvesterarnas avkastningskrav är lika lågt som det var då, som lägst i slutet av bullmarknaden.
Visst, räntorna är av en helt annan storleksordning, vilket ökar aktiernas konkurrenskraft jämfört med räntor. Men räntorna påverkar inte den absoluta förväntade avkastningen nämnvärt.
Hmhm, jag antar att med en så liten grupp kan man ta sig besväret att sätta sig in i de stora individuella bolagen och se deras nuvarande situation.
I juli 2007 hade vi förmodligen i gruppen sådana kvalitetsjättar som Outokumpu och Rautaruukki, uppsvällda av en supercykel. Nokia var på toppen av sin framgång, med en avgrund framför sig som ingen ännu anat.
Jag vet inte, ser de värderingarna så fruktansvärda och orimliga ut? Visst, om man tror på en recession, då kommer resultaten och multipelvärderingarna att falla.
Många företags verksamhet är också på en sundare grund än tidigare. Till exempel kommer skogsjättarnas värde från biofrågor, mindre från papper… Nestes förnybara, inte från oljeraffinering. Sampo håller på att omvandlas till ett rent försäkringsbolag. Nordea börjar få ordning på saker och ting. Nokia kommer knappast att bli ett krisbolag inom några år, Elisa är Elisa osv.
-Borde inte inflationen sjunka när börserna rasar och biljoner försvinner från börsen, alltså människor förlorar köpkraft? Och när Fed börjar sälja obligationer, alltså förstöra pengar som de “tryckt”?
Flygfraktens roll har betonats på grund av containerkaoset inom sjöfarten etc., så att de största fraktflygplansflottorna nästan är ur spel kommer säkerligen att ytterligare försvåra situationen för många företag.
Detta kan oväntat nog drabba särskilt satellitföretag, eftersom Antonovs fraktflygplan ofta har transporterat satelliter från fabriker till uppskjutningsplatser. Inte An-225 dock, det var för stort, men mindre plan (An-124) som flygs av samma företag. Det finns dock dussintals av dessa, så det är osannolikt att alla förstördes på den flygplatsen, men om företagets hemmaflygplats har förstörts kan företagets operativa förmåga ha förlorats under långa perioder – underhåll, reservdelar etc. fungerar förmodligen inte just nu och utan dem blir planen snabbt jordbundna även om de för närvarande befinner sig någon annanstans än i Ukraina.
Den enda part som har tillräckligt stora ersättningar är förmodligen det amerikanska “vapenföretaget” och om det som transporteras inte är amerikanskt kan det vara svårt eller till och med omöjligt. Och detta är alltså specifikt gods som är för stort för att lastas på ett “vanligt” frakt-747.
Fina rörelser att vänta i morgon. Rubeln, räcker -50%? Den ryska aktiemarknaden förmodligen med samma procentsatser. Hur går det för finska börsbolag som är verksamma i Ryssland, t.ex. Nokian Tyres?