Jepp, och teknik har redan fått ganska mycket stryk.
Jag måste klargöra att detta gällde räntehöjningen i mars: räntehöjningar förväntas fortfarande för hela året!
Jepp, och teknik har redan fått ganska mycket stryk.
Jag måste klargöra att detta gällde räntehöjningen i mars: räntehöjningar förväntas fortfarande för hela året!
Är jag ensam med tanken att börsen nu bara följer Ukrainakrisen?
Jag tycker inte att detta kan jämföras med tidigare militära kriser, eftersom detta åtminstone enligt mig är första gången det faktiskt finns en avsevärt större än noll chans att tredje världskriget skulle bryta ut och krisen skulle sluta med att någon trycker på kärnvapenknappen?
Det är osannolikt att det kommer att hända, men enligt mig har denna kris en skugga som tidigare kriser inte har haft.
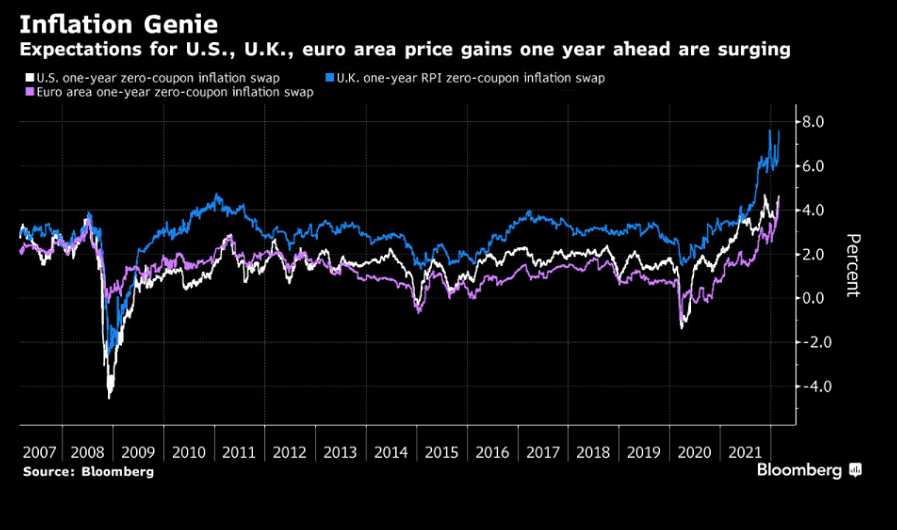
Inflationsförväntningarna ett år framåt har förståeligt nog skjutit i höjden på marknaden.
Det här är lite fritt tänkande, men i inflationskriser börjar aktier flyta nästan oavsett fundamenta. Alltså, om räntorna inte höjs.
Till exempel har detta hänt på Istanbulbörsen i lokal valuta:
Mätt i euro har börsen naturligtvis kollapsat.
Om trycket i väst på grund av Ryssland förhindrar att räntorna höjs eller begränsar möjligheterna att höja dem oavsett inflation, och stimulansåtgärderna inte skalas ned massivt (kanske medborgarna accepterar inflationen på grund av den förändrade situationen?), vart skulle pengarna då söka sig för skydd?
Mmmh, kanske genom dess ekonomiska effekter, men tredje världskriget är inte på bordet nu?
Nasdaq ligger 0,6 % på plus i skrivande stund.
Ingen vet hur långt Putin är beredd att gå, när även denna satsning känns som ett hasardspel som, även om det lyckas, skulle leda till en iskall situation i Europa när ridån faller.
Det är verkligen en filosofisk fråga hur marknaden skulle diskontera ett kärnvapenkrig.
Å andra sidan, en möjlig recession, som ingen önskar, skulle kunna vara det som besegrar inflationen. Om efterfrågesidan börjar sacka, så är det i mina papper det mer sannolika scenariot än till exempel stagflation, vilket är ett extremfenomen.
Det positiva scenariot är att ekonomitåget tuffar på och räntehöjningarna bara är små stenar på rälsen. Visst kan börskurserna leva sitt eget liv, men för realekonomin skulle detta vara önskvärt.
Hotet om stagflation kan dock inte helt elimineras. Energimarknaderna är i en nyckelposition. Om det skulle uppstå ytterligare oväntade störningar där, så är hotet verkligt. Om Saudiarabien skulle börja spela på Putins sida och drastiskt minska produktionen, eller om Iran framgångsrikt skulle attackera raffinaderier..
Som jag kanske har nämnt tidigare är en atombomb en sådan risk som det är onödigt att förbereda sig för. Ingen tillgång ger skydd mot den. Om man anser att en atombomb är sannolik, så ut med investeringarna och festa (som) sista dagen.
Ja, världen förändras på mindre än ett år 
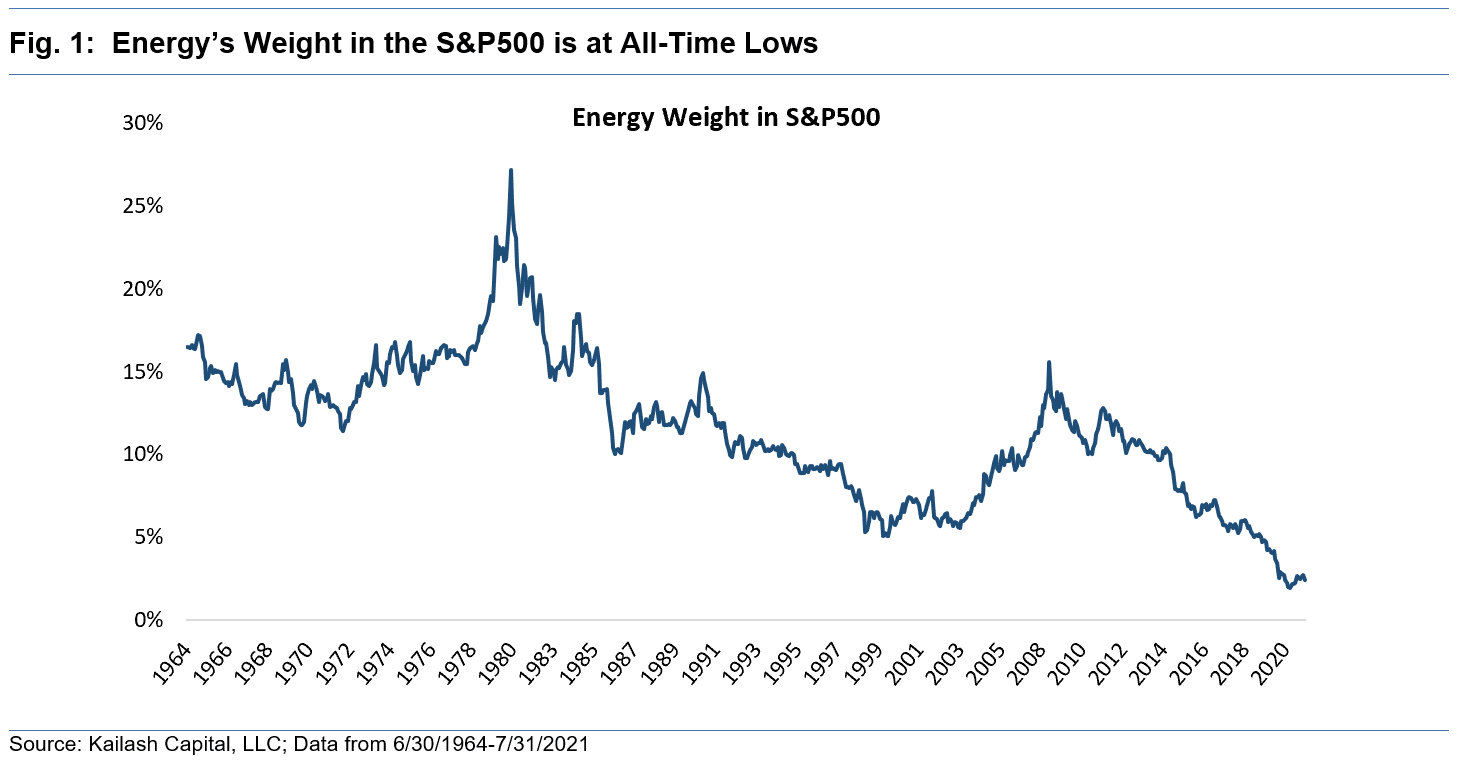
Detta är återigen en påminnelse om hur investerare tenderar att investera i de uppenbara vinnarna från igår till ett högt pris (Tech), istället för att köpa billigt i en sektor som har gått dåligt men som är extremt billig och har fantastiska framtidsutsikter (Energi). Börsen förändras, men människans natur gör det inte!
Bra poäng.  Då var utsikterna dåliga. Jag borde ha lyft fram att efter år av underinvesteringar kan en snabb förändring göra branschen intressant igen.
Vem lyfter katten i svansen om inte katten själv 
Jag tyckte att utsikterna var ganska bra redan då, men generellt sett fastnar investerare i sentimentet och dessa smutsiga och obehagliga företag, som oljesektorn, ville man inte titta på med vinster i åtanke. De flesta investerare som jag pratade med om detta sa att den gröna omställningen skulle förstöra hela sektorn och vägrade ens titta på aktierna. Jag har själv fallit i denna fälla många gånger och har äntligen lärt mig att uppskatta investerare som är villiga att göra en värdering utan för många fördomar!
Att investera är svårt, särskilt om du inte är en momentuminvesterare och måste vara (långvarigt) oense med andra 
Sektorns vikt i indexet föll enormt under årens lopp. Om jag minns rätt såg det inte ut att vara någon förändring i de låga energipriserna då. Samtidigt är sektorn generellt sett skuldsatt och den har oavsett en stor förändringsremont.
Bra luktat och bra grundarbete du gjorde. 
Det är väl sagt att historien har ett lustigt sätt att upprepa sig och ett sätt att pendla från en extrem till en annan, oavsett om det handlar om konst, ideal eller investeringar.
Ja, jag vet… Jag önskar att jag kunde uttrycka mig kortfattat, men sån är jag.
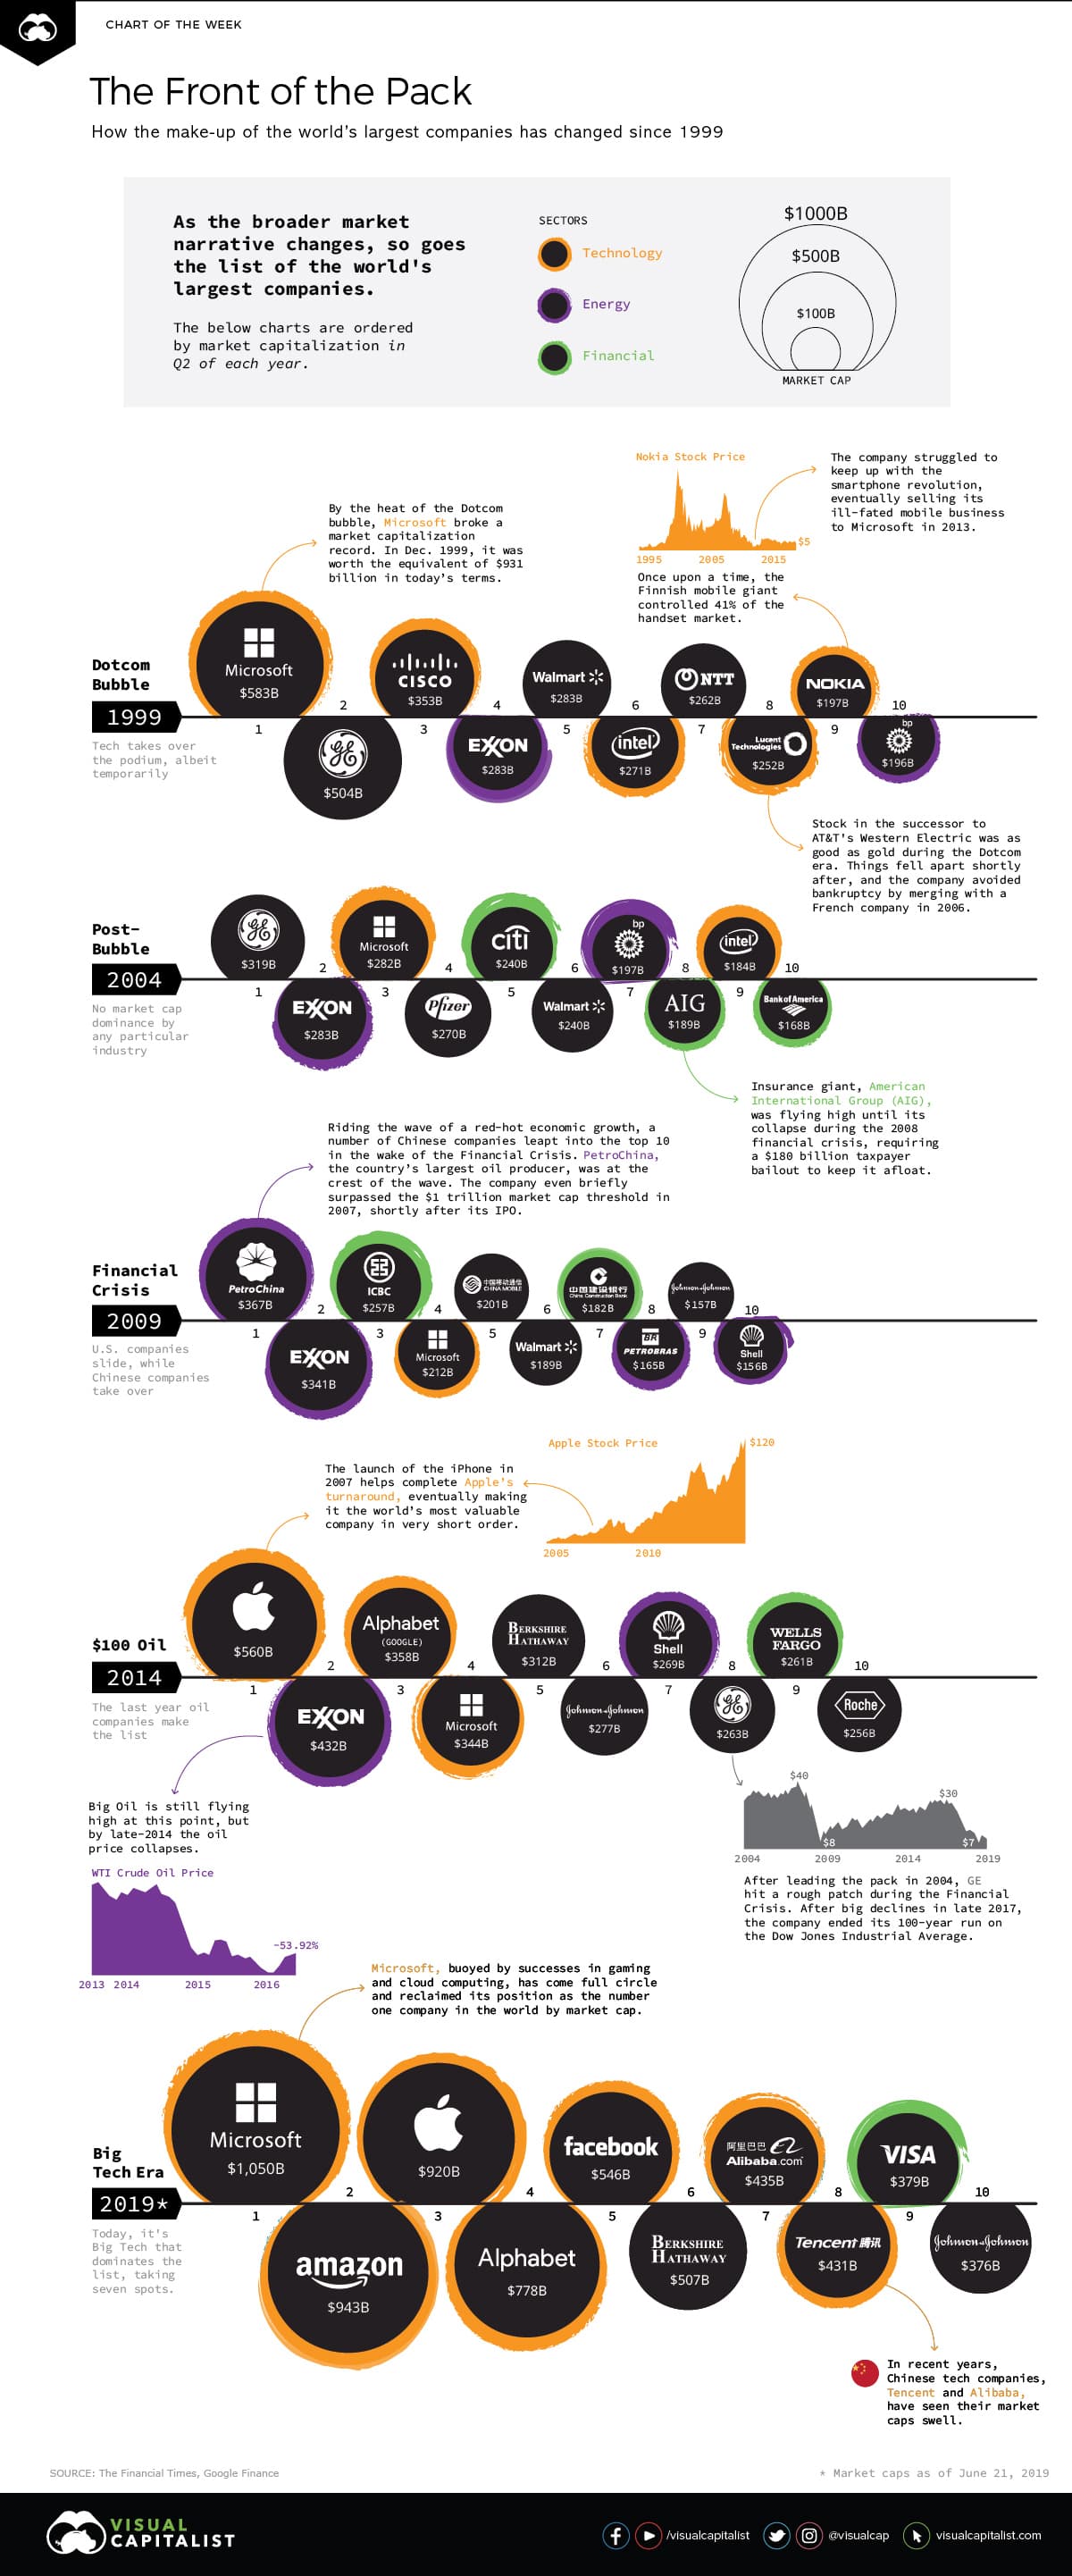
Bland de tio största företagen mätt i omsättning har oljebolag ofta trivts bra. Särskilt tiden efter finanskrisen var en guldålder för oljebolagen.
Jag gillar Visual Capitalizations visualiseringar. Fortune listar dessa företag årligen. Det är trevligt att gå tillbaka och minnas tiderna.
Förr i tiden höll jag på en del med olja. Då talade man mycket om amerikanernas sätt att inte öppna nya oljefyndigheter om inte oljepriset per fat var tillräckligt högt.
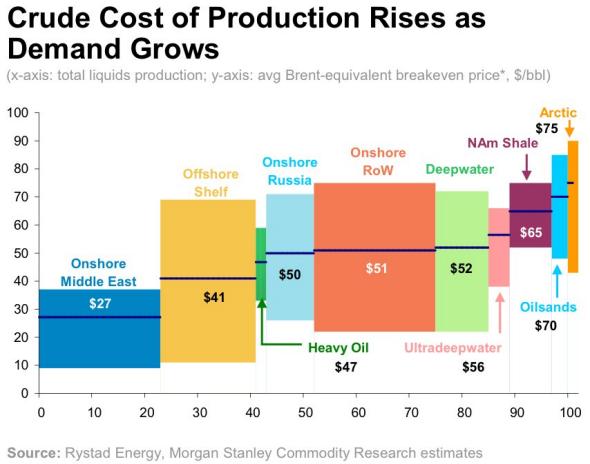
Som en bra tumregel talade vi om att oljan kostade:
I öknen 20$/fat
Djuphavsborrning 70$/fat
Antarktis djuphavsborrning 120$/fat
Diagrammet är redan urgammalt. Om man bara kunde hitta nyare.

Det illustrerar hur som helst väl hur priset per fat är starkt beroende av boraplatsen.
Till exempel när amerikanerna hade djuphavsborrningsplatser i Mexikanska golfen, sa de att de inte skulle öppna nya förrän oljepriset hade stigit över 70 dollar. De beräknade att om de kunde köpa olja från annat håll, var det mer förnuftigt att bara lämna oljan i marken och köpa den från exempelvis araberna.
På sätt och vis är det märkligt att Exxon till exempel har hållit omsättningen hög under dessa år och investerat i nya områden, men…
Hur gröna vi än vill vara, behöver även amerikanerna olja desperat.
Visst, amerikanerna och araberna har ju bråkat ganska livligt ett tag, så enbart en strategi baserad på oljepriset skulle inte bära långt.
Nu när oljepriset har stigit behöver oljebolagen inte längre producera olja bara för nödvändiga behov. Många som kan välja tidpunkt är tillbaka vid ritbordet och från allt fler områden blir det faktiskt något kvar på sista raden. Jag är därför inte förvånad över att energi förutspås bli årets vinnare. De stora har ju börjat fint.
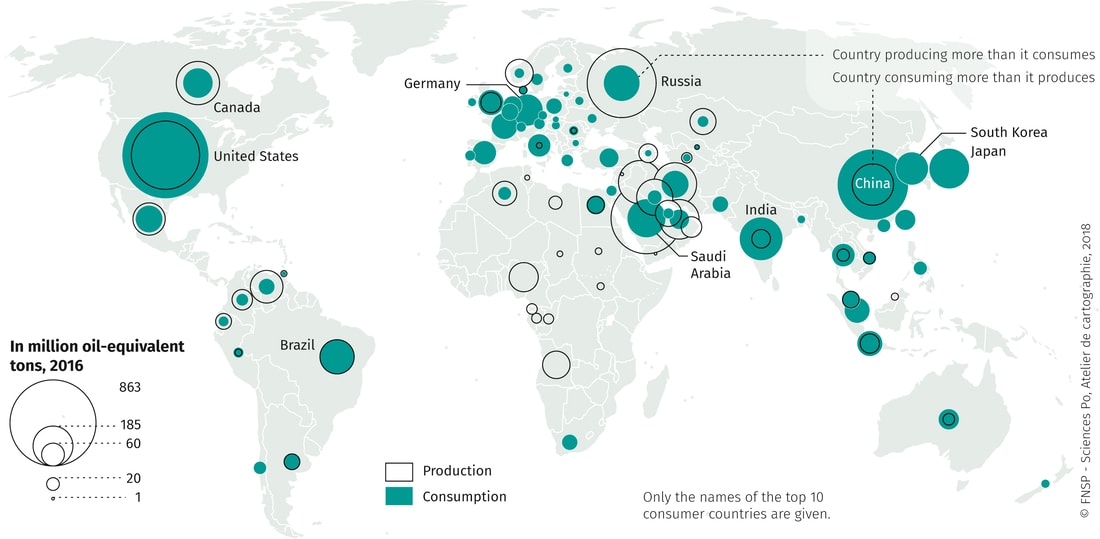
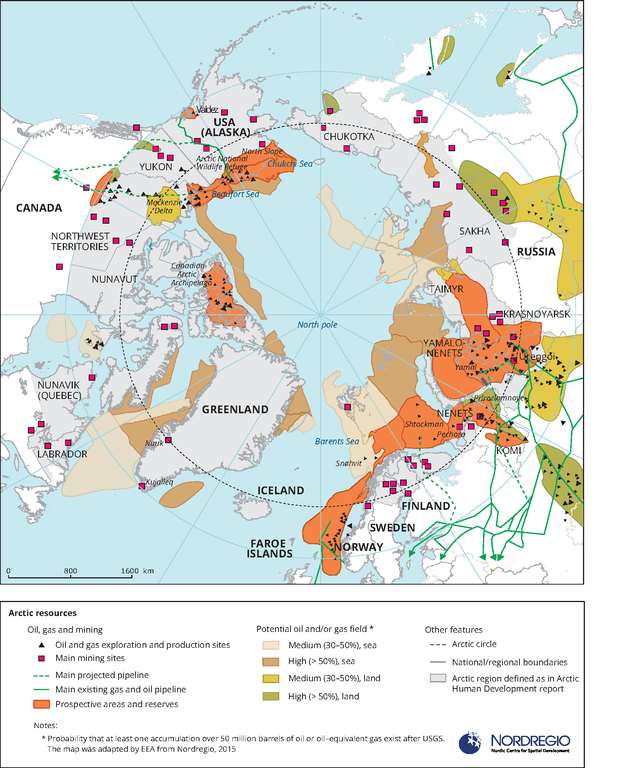
Djuphavsborrningar verkar inte ha gjorts i Norra ishavet. Bara ett par provborrningar och det har redan väckt uppståndelse. I de arktiska områdena finns det uppskattningsvis över 20% av världens outforskade och outvunna oljefyndigheter.
Det är på sätt och vis också en intressant fråga att vi finländare också har deltagit i dessa erövringssamtal i årtionden tillsammans med sju andra stater:
Danmark, Sverige, Norge, Island, Ryssland, USA och Kanada.
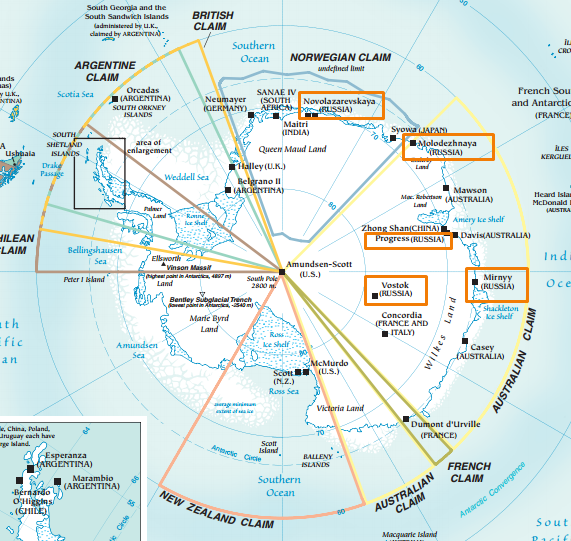
Kommer dessa att tas upp igen? Antarktis verkar redan vara delvis uppdelat.
Puh… Norrmän och britter även här.
Tekes finansierade under flera år, när oljepriset var lågt, utvecklingsprojekt för teknologier som skulle kunna ta reserver i bruk. Låga temperaturer och flytande isberg på havet ställer enorma utmaningar. Oljeläckage är en stor risk.
Många hoppas att oljan i Arktis bara ska lämnas kvar där. Oborrad.
Det spelar ingen roll om WW III är på bordet eller inte, utan om investerare tror att WW III är på bordet eller inte?
I min egen Twitter/Youtube-bubbla har folk sålt för fullt de senaste 2-3 veckorna, med det enda skälet att det är kriget i Ukraina. Här på forumet har jag de senaste 2-3 veckorna hört att kriget i Ukraina inte påverkar kurserna (märkbart) utan att inflationen och ränteoro sänker kurserna – men tänk om kurserna redan nu förutspår att Ukrainakrisen kommer att bli en större sak än man tror och därför sjunker kurserna? Om det blir krig mellan NATO och Ryssland, hur mycket mer kommer kurserna att sjunka? Dessa saker tänker småinvesterare på.
Ja, ja, jag håller med. Jag försöker inte heller förbereda mig för att det skulle finnas ett atombombhot, utan för att människor reagerar på ett atombombhot, vare sig det är verkligt eller inbillat.
Indexen stiger nu. Jag hävdar att det helt beror på situationen i Ukraina. Edit: Indexens riktning ändrades, och det beror nog också på Ukraina.
Här kan många blanda ihop vad som driver börsen.
Låt oss först fundera på vad börsen är.
Det är en marknadsplats där investerare placerar i börsbolag. För börsbolagen fungerar det som en finansieringskanal och ett sätt att smidigt organisera bolagets ägande.
Vad styr börskurserna på lång sikt, med tanke på ovanstående faktorer?
Investerare försöker uppskatta bolagens verkliga värde baserat på deras långsiktiga kassaflöden. Om konceptet låter svårt, tänk dig att du skulle försöka förutse en väns framtida löner under hela livet och hur mycket du skulle vara villig att betala för dessa löner.
Om till exempel Alexandra under sitt liv kommer att tjäna en miljon euro netto, skulle du förmodligen inte vara villig att betala hela den miljonen euro för löner som ligger 20-30 år framåt i tiden. Istället krävs en rabatt för att få avkastning som ersättning för risken.
Så här resonerar marknaden, det vill säga investerare, analytiker etc., varje dag. I genomsnitt är avkastningskravet 7-10 % för börsbolag…
Denna bedömning påverkas naturligtvis på kort sikt av sentiment, likviditet, penningförhållandenas stramhet eller andra störningar.
På lång sikt är dock den överlägsna drivkraften börsbolagens resultat eller just kassaflödena. I princip samma sak. Dessa påverkas på marknadsnivå av ekonomisk tillväxt, räntenivå, reglering, skatter etc.
När man tänker på saken på det här sättet, hur driver egentligen Ukrainakriget börsen?
Det kan påverka sentimentet. Det påverkar råvarupriserna, som i sin tur påverkar företagens lönsamhet (ofta negativt men positivt för producenterna).
Men, åtminstone nu, finns det ingen dramatisk förändring i affärsmiljön i sikte, förutom för företag med koppling till Ryssland.
De globala utsikterna för ekonomisk tillväxt på lång sikt har inte förändrats.
Om ett auktoritärt land skulle lyckas erövra hela världen och vi inte längre hade en marknadsekonomi som vi känner den, skulle saken naturligtvis vara annorlunda.
Börsens rörelser är lätta att blanda ihop, när man i nyheterna får intrycket att någon faktor X tydligt rör börsen. Men orsakerna till hur de påverkar förblir ofta höljda i dunkel, om de överhuvudtaget påverkar.
Pandemikraschen 2020 var ett bra exempel. Börsen tog i sig ingen del eller lott i spridningen av den mänskliga krisen. Börsen kollapsade eftersom likviditeten torkade ut och den ekonomiska miljön förändrades drastiskt tills massiv stimulans säkerställde börsens resultat.
Tillägg:
Nu när jag tänker efter över natten, kan gårdagens reaktion på börserna mycket väl redan ha varit en tanke på en återgång till en ny vardag, där Ukraina i en eller annan form befinner sig inom Rysslands intressesfär.
Den här samma diskussionen uppstod förresten just under pandemin. Många äcklades av hur börserna sköt i höjden samtidigt som pandemin förvärrades och antalet dödsoffer ökade under våren.
Det är lite som att undra varför termometern utanför fönstret inte verkar reflektera världens gång med sina förändringar: minusgrader under sorgliga dagar, plusgrader under glada. Det beror på att den mäter temperaturen, inte världens gång.
Samma sak med börsen. Den är inte isolerad från världen och givetvis syns det, särskilt i mindre företag, att investerare har en tendens till överdrifter och konstiga beslut, men den mäter fortfarande ingen mänsklig utveckling utan försöker flitigt sätta en prislapp på det verkliga värdet av våra börsbolag.
Eftersom börsen är kopplad till pengar känns det förståeligt nog mer oetiskt när den stiger under dystra tider.
Historien skulle då upprepa sig
https://twitter.com/Eug_Ng/status/1494915158740967427?s=20&t=VYQrG8cf37w6MwbbYNf9Fg
Orsaken till denna effekt är att marknaden påverkas av osäkerhet. Ingenting är värre gift för aktiekurserna än osäkerhet om vad den närmaste framtiden kommer att medföra, eftersom allt påverkar allt och företagens verksamhetsmiljö är viktig för att säkra deras framtida kassaflöden. Oavsett vilken exceptionell händelse det är, om det tillfälligt är oklart hur den förändrar situationen, rasar kurserna. En tillräckligt stor del anser att det är säkrare att kasta korten överbord och se vad som händer och återvända med köparbyxorna på när osäkerheten har skingrats.
När Putin gick över gränsen klargjorde detta situationen avsevärt. Det är anmärkningsvärt att trots att resultatet var mycket obehagligt, särskilt i Ukraina, prissätter marknaden cyniskt att situationen håller på att klarna. Och när det blev klart vad som menades med sanktionerna mot Ryssland för tillfället, klarnade situationen även i det avseendet. Enskilda företag kan ta en stor smäll beroende på hur situationen påverkar dem, men totalt sett andas marknaden ut när de företag som inte påverkas av dessa förändringar i affärsmiljön tas bort från listan över misstänkta.
Marknaden förväntar sig förmodligen en veckas strid som åtminstone för tillfället är begränsad till Ukraina. Men så länge striderna pågår och resultatet är osäkert, kan det vara skakigt. Dessutom kan överraskande drag utifrån som förändrar bilden av risken att striden sprider sig utanför Ukraina öka osäkerheten och orsaka nya ras.
Dessutom stöddes kurserna igår av förväntningen att Fed knappast kommer att höja räntan med 50 punkter i denna situation vid marsmötet, och på en allmän nivå sjönk förväntningarna på räntehöjningar under resten av året, och detta var bränslet som drev de stora rallyna (relativt sett, i genomsnitt är vi fortfarande långt ifrån topparna) för teknik- och tillväxtföretag.
Ja, gårdagens rally är helt relaterat till ränteläget. Marknaden hade redan börjat prissätta en ökning med 50 punkter och ansåg det nästan säkert. Även om detta inte syntes i nyheterna. Nu sa Fed att ökningen bara kommer att vara 25 och att det kommer att vara lugnare under resten av året.
Visst, detta kan förändras snabbt om inflationen inte viker.
Ett bra exempel igen på en situation där osäkerhet svänger kurserna på kort sikt.
Igår var en viktig punkt i sanktionerna att Ryssland inte kopplades bort från SWIFT-betalningssystemet. Detta fruktade marknaden och försökte prissätta, eftersom det kunde leda till så mycket “spill” överallt.
Denna morgon sjönk terminsindexen omedelbart med ungefär en halv procent när detta kort återigen blixtrade fram…
Från rubrikerna går det verkligen inte att veta vad som driver aktierna på kort sikt. Det är till och med troligt att vissa säljer på grund av rädslan orsakad av Ukraina och kriget. Samtidigt förstärker vissa rörelsen genom att sälja i enlighet med momentum “eftersom aktierna sjunker”. Ytterligare andra säljer och vill inte köpa av någon annan anledning.
Vad du sa om det långa perspektivet är sant. Tyvärr kommer det långa perspektivet bara fram när aktierna av någon anledning sjunker snabbt och mycket. Nästan ingen säger att tillväxtprognoserna är överoptimistiska, även om långsiktiga tillväxtförväntningar inte skulle stödja avsevärt och snabbt ökade multiplar. Då fokuserar man på att hitta skäl till varför det är annorlunda nu. Naturligtvis bör ingen analytiker, kapitalförvaltare eller liknande någonsin säga att det nu är dags att ta ut alla våra förvaltade tillgångar och avbryta analysprenumerationer. Detta leder till en helt orimlig och kronisk positiv bias på börsen större delen av tiden.
(Nej, “grisklubben” säger det, och jag förstår inte varför. Om man själv tycker att andra har fel, ska man inte berätta det för andra?)
Nu behöver nedgången inga mer speciella skäl än vad uppgången 2020-2021 behövde. S&P 4200 eller OMXH25 5000 är inte exceptionellt billigt, om inte företagens vinstförmåga med covid har blivit klart bättre än någonsin. Den nuvarande prissättningen förutsätter fortfarande att år 2022 är bättre än det historiskt goda 2021. Nå, gradvis kanske “lika bra” skulle räcka, om år 2023 återigen levererar. Så här kan det naturligtvis gå. Ändå finns det till exempel ingen information om någon recession-prissättning, investerarnas aktieallokering och skuldsättning är fortfarande på topp och stämningen är “buy the dip”.
Om nedgången redan nu gör någon investerare sur, var de så dåligt förberedda att det är svårt att beskriva med ord. Nominellt är vi inte ens i en björnmarknad än, förutom i Ryssland. Nasdaq har korrigerats med 15% och S&P med cirka 10% nu, Helsingfors tog även smällen från Ryssland men nedgången är hittills inte tillräckligt djup för att motivera en björnmarknad. Helt normalt alltså. I bästa fall var det här och vi klarar oss med skräcken.
Det är i vårt ekonomiska intresse att ha så stark folkkapitalism som möjligt i Finland, för då blir det åtminstone lite svårare för beslutsfattare att ytterligare förvärra skattebördan för vanliga människor som investerar i aktier. (Samtidigt som fackföreningsrörelsen med flera har säkerställt en fantastiskt förmånlig skattebehandling för sig själva.)
Förra året med småbolags- och IPO-manin var i viss mån skadligt för utvecklingen av långsiktig folkkapitalism. Ja, tillfälligt talade alla om aktiers förträfflighet. Men det hjälper inte om de köper till exempel riskfyllda småbolagsaktier till ett mycket högt pris och i värsta fall flyttar eller flyttas helt bort från aktiemarknaden när situationen normaliserats. Detta hände till exempel 89-92 och 99-02. Förhoppningsvis inte denna gång.