Jag skulle själv tro att om man redan nu är ganska allmänt redo att stödja konsumenterna på grund av de stigande energipriserna, så kommer ett eskalerande krig säkert att påskynda den vägen.
I praktiken kan jag alltså inte komma på någon anledning till varför ECB inte skulle trycka mer pengar för att kompensera energikonsumenterna för det lidande som orsakas av de skenande olje- och gaspriserna. Kriget är en utmärkt (förevändning) för att fortsätta den expansiva politiken, åtminstone i Europa. Vid behov kan man skapa vilken mekanism som helst för att hantera saken. Jag tror att man nästan måste göra något, för annars väntar en politisk lynchning på många håll, och inför den får klimatet nog böja sig åtminstone för en stund.
Detta beror också på att en del av problemet är att det till exempel i Tyskland helt enkelt inte finns någon elproduktionskapacitet kvar, och uppvärmningsgaserna måste helt enkelt komma någonstans ifrån. Det betyder att beskattning och stöd till tillverkning kanske inte fungerar, och helikopterpengar behövs. En del av dessa kommer sedan att hamna direkt på börserna.
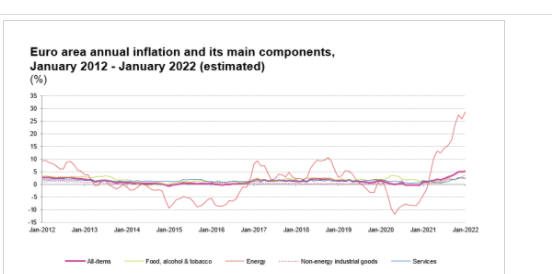
Ja, det skulle det, men om vi nu utgår från att den lutningen förblir densamma oavsett penningpolitik, så tycker jag att det är därför vi behöver göra något. Eftersom energikostnaden trots allt bara är en rimlig del av nationalekonomins totala kostnader (som jag tycker framgår av grafen), anser jag inte att den penningfördelning som sker inom det området räcker för hyperinflation.
Vi talar till exempel om 500-1000 € för max 100 miljoner människor. Min arbetssiffra är att det finns 500 miljoner invånare i EU, man ger ju inget till exempelvis spädbarn och dessutom skulle hushållsbaserad kompensation kunna vara realistisk. 100 miljarder är mycket pengar, men det bryter inte kamelens rygg…
Men om det uppstår en utbudschock när det gäller energi (även gas), så ökar väl inte tryckning av pengar tillgången på gas, utan höjer bara priset ytterligare.
Det vill säga, om Tyskland behöver 100 enheter energi, men bara 90 är tillgängliga - då stiger priset till den punkt där det inte längre finns något “behov” för 10 enheter eller det är ekonomiskt försvarbart att använda dem, vilket innebär att konsumtionen också blir 90 enheter.
Om man sedan hittar på något system där energikonsumenterna får subventioner på säg 30% av det nya priset, så hjälper det inte mycket om det fortfarande finns 90 tillgängliga och konsumtionen är 100 enheter, utan priset stiger bara ännu högre - tills jämvikten återigen hittas?
Man kan påverka koefficienten med ekonomisk- och miljöpolitik genom att avskaffa artificiella utsläppsrätter och tilläggsskatter. En uppmjukning av miljöpolitiken skulle ha en deflatorisk effekt när den artificiellt skapade flaskhalsen vidgas. Tillgång skulle finnas även i Europa på sikt, men det skulle kräva att förhastade beslut återtogs. @Johnnyboy har naturligtvis rätt med energibristen.
Därför skulle en mindre grön omformning av EU:s energipolitik enligt min åsikt vara värd att överväga, om man anser att inflationen och Rysslands hot är mer aktuella frågor än klimatförändringarna. Är det till exempel nödvändigt för Tyskland att stänga sina kol- och kärnkraftverk i år? Eller vore det klokare att hantera energisjälvförsörjningen och inflationen?
Iltasanomat hade igår en bra intervju med Sirpa Pietikäinen om problemen med direktstöd, då pengarna rinner direkt till Putin:
Direkta inkomststöd skulle enligt henne i praktiken innebära att man stöder Rysslands energiexport, och problemet skulle inte försvinna.
– Socialt stöd behövs, men att bära vatten till brunnen är inte rätt sätt.
– Om vi nu stöder familjen genom att ge direkt inkomststöd, kommer problemet att vara aktuellt nästa år. Och pengarna hamnar, lite överdrivet, direkt i Putins ficka, eftersom vi i Europa är så gasuppvärmda. När dessa paneler är på taket, stänger inte en stormakt av solkranen hur som helst.
Nästa vår och sommar, en rejäl arbetsinsats för att få solpaneler på taken. Det är åtminstone ett sätt att snabbt minska beroendet av rysk gas, även om det naturligtvis inte löser allt. Tyskland borde också ångra nedläggningen av kärnkraftverken, eftersom det är grön energi. Kolkraftverken däremot skulle för min del kunna läggas ner, då biokol inte finns tillgängligt i tillräcklig mängd ännu.
Visst, om gaskranarna stängs är situationen helt annorlunda. Då finns inte mycket att göra, men det förstår folket också. Krisläget är lite annorlunda och stämningen på börserna är därefter.
Tysklands energipolitik är verkligen en total katastrof. Men som det också nämns i Pietikäinens intervju minskar Rysslands hot just genom klimatåtgärderna. Det vill säga genom att öka den egna, förnybara produktionen. Därför tror jag fortfarande på dessa sociala stöd, även i stor skala, eftersom de jämnar ut den politiska vägen.
Ni har verkligen bra poänger, men jag är rädd att vi sakta men säkert glider utanför ämnet för denna high class-tråd. Så låt oss kanske fortsätta i energi- eller politiktråden eller i kafferummet om vi inte får med börsernas riktningsaspekt mer. Jag kanske inte klarar det själv
Japp. Detta är ett problem som inte kan lösas med centralbankens verktyg, utan snarare med riktade stöd, t.ex. till låginkomsthushåll eller företag/sektorer i svårigheter.
Kostnader kan inte elimineras, men man kan försöka flytta eller jämna ut dem till en bredare grupp i form av stöd.
Jaja, detta går lite utanför ämnet för den här tråden. Energi spelar förvisso roll för börserna, men diskussionen om stöd passar bättre i energitråden.
Varje dag på marknaden är ny och man kan bara i begränsad utsträckning söka vägledning från det förflutna för framtiden, men ett tema som då och då har cirkulerat i investeringsdiskussionerna är när de så kallade “generalerna faller”, det vill säga marknadens ledande aktier.
Just nu har de stora indexen bara glidit ner 10-15 %. Det är redan en normal eller till och med rejäl korrigering, och jag säger inte att det borde korrigeras mer. Men det finns ju läckra ingredienser för en sådan korrigering ändå..
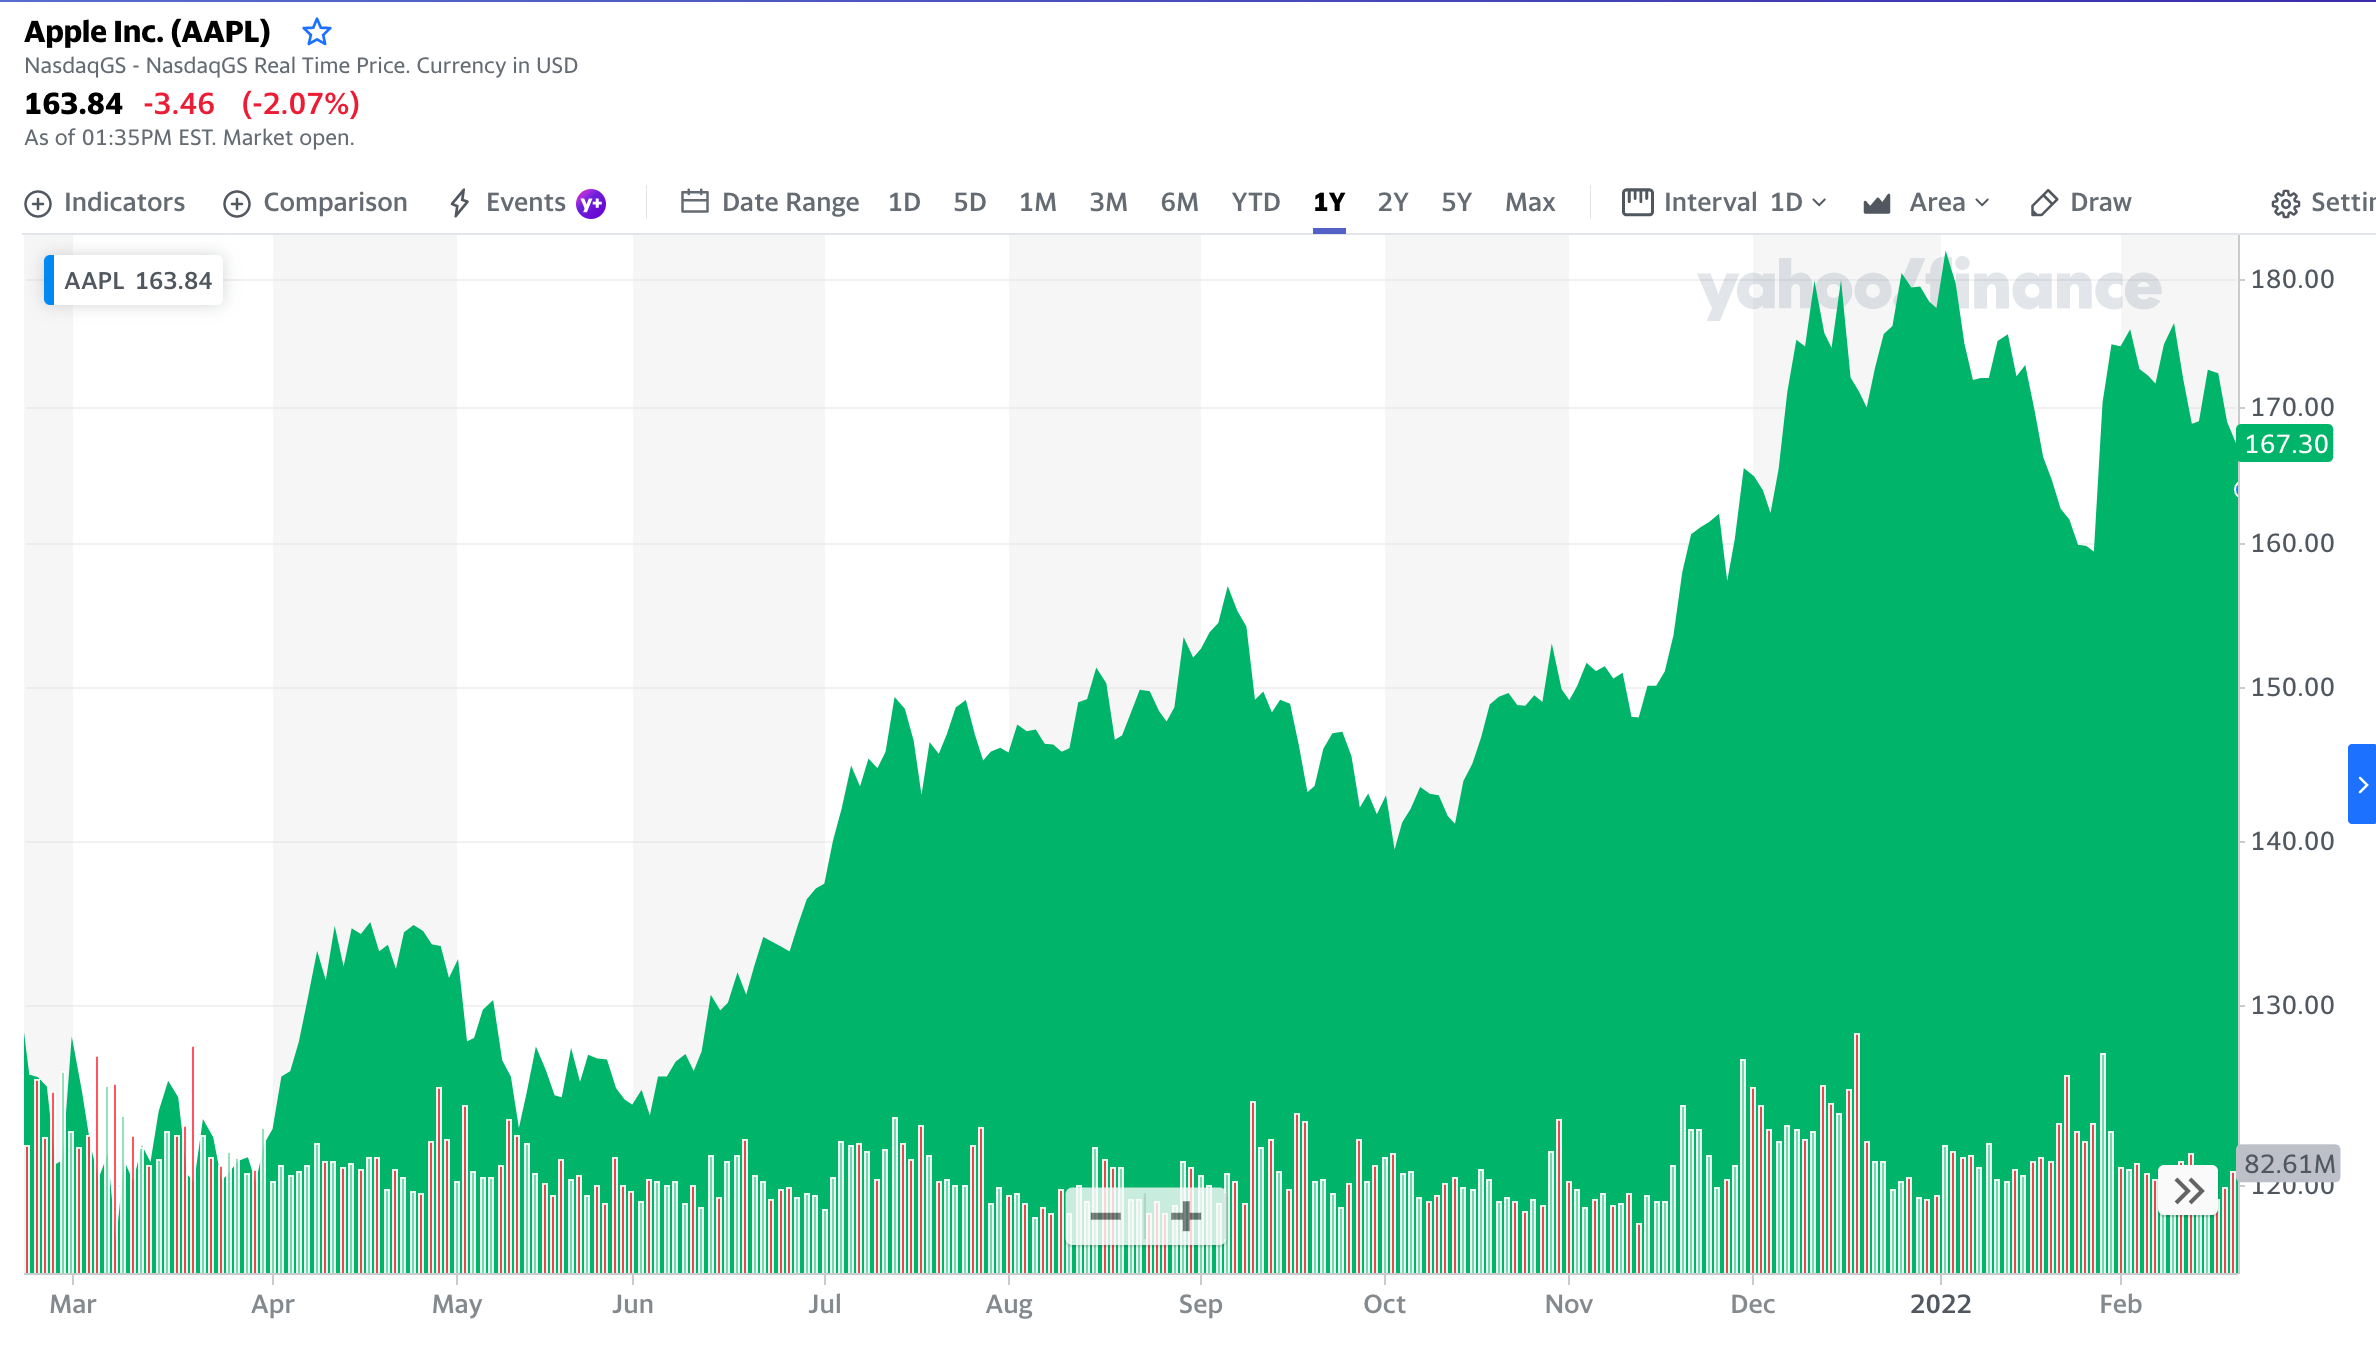
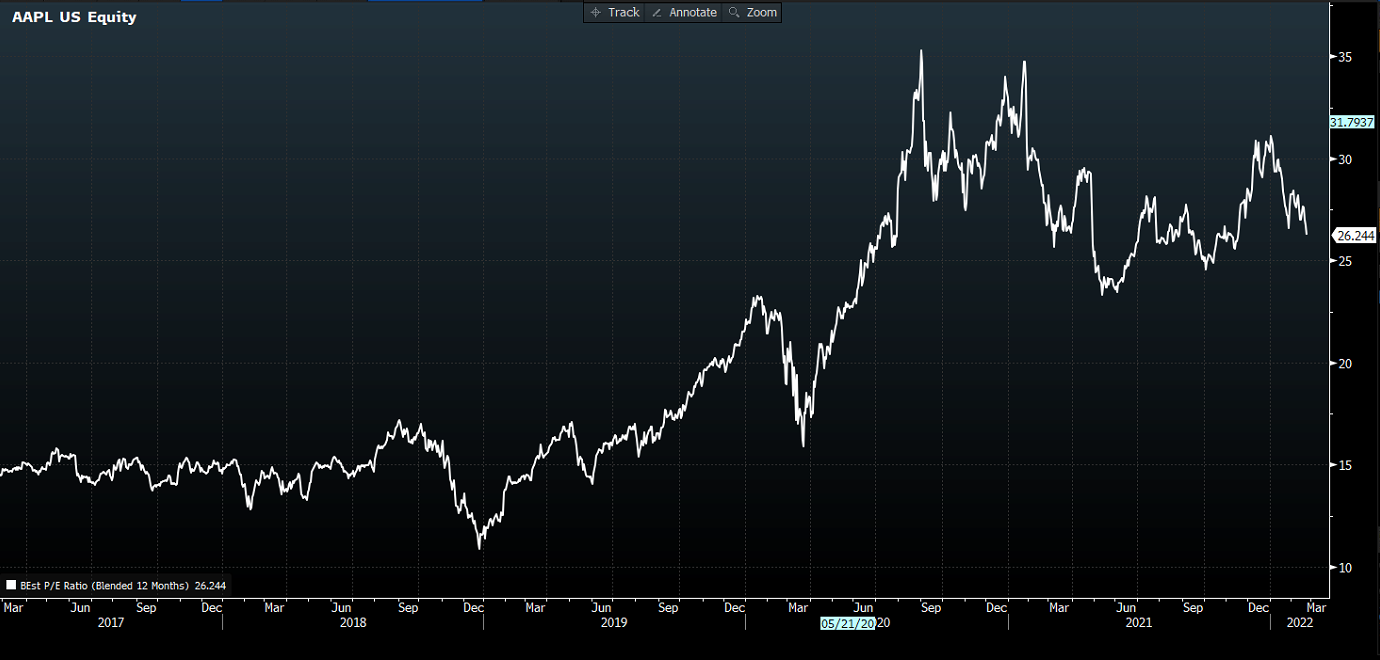
Marknadens överlägsna ledare, den nästan monopolistiska Apple, har fortfarande hållit stånd. Företagets konkurrensfördelar har bara fördjupats och dess makt har vuxit, med det senaste exemplet att Zuckerberg fick mattan dragen under fötterna. Ändå växer denna gigant faktiskt långsamt och dess P/E framåtblickande är 28x…
Amazon har legat och mörkat i ett år och har också fallit på sistone. Alphabet också trots ett riktigt bra Q4 och en tillfällig resultatrally.
Facebook har fått ordentligt med stryk och aktien har nästan halverats…
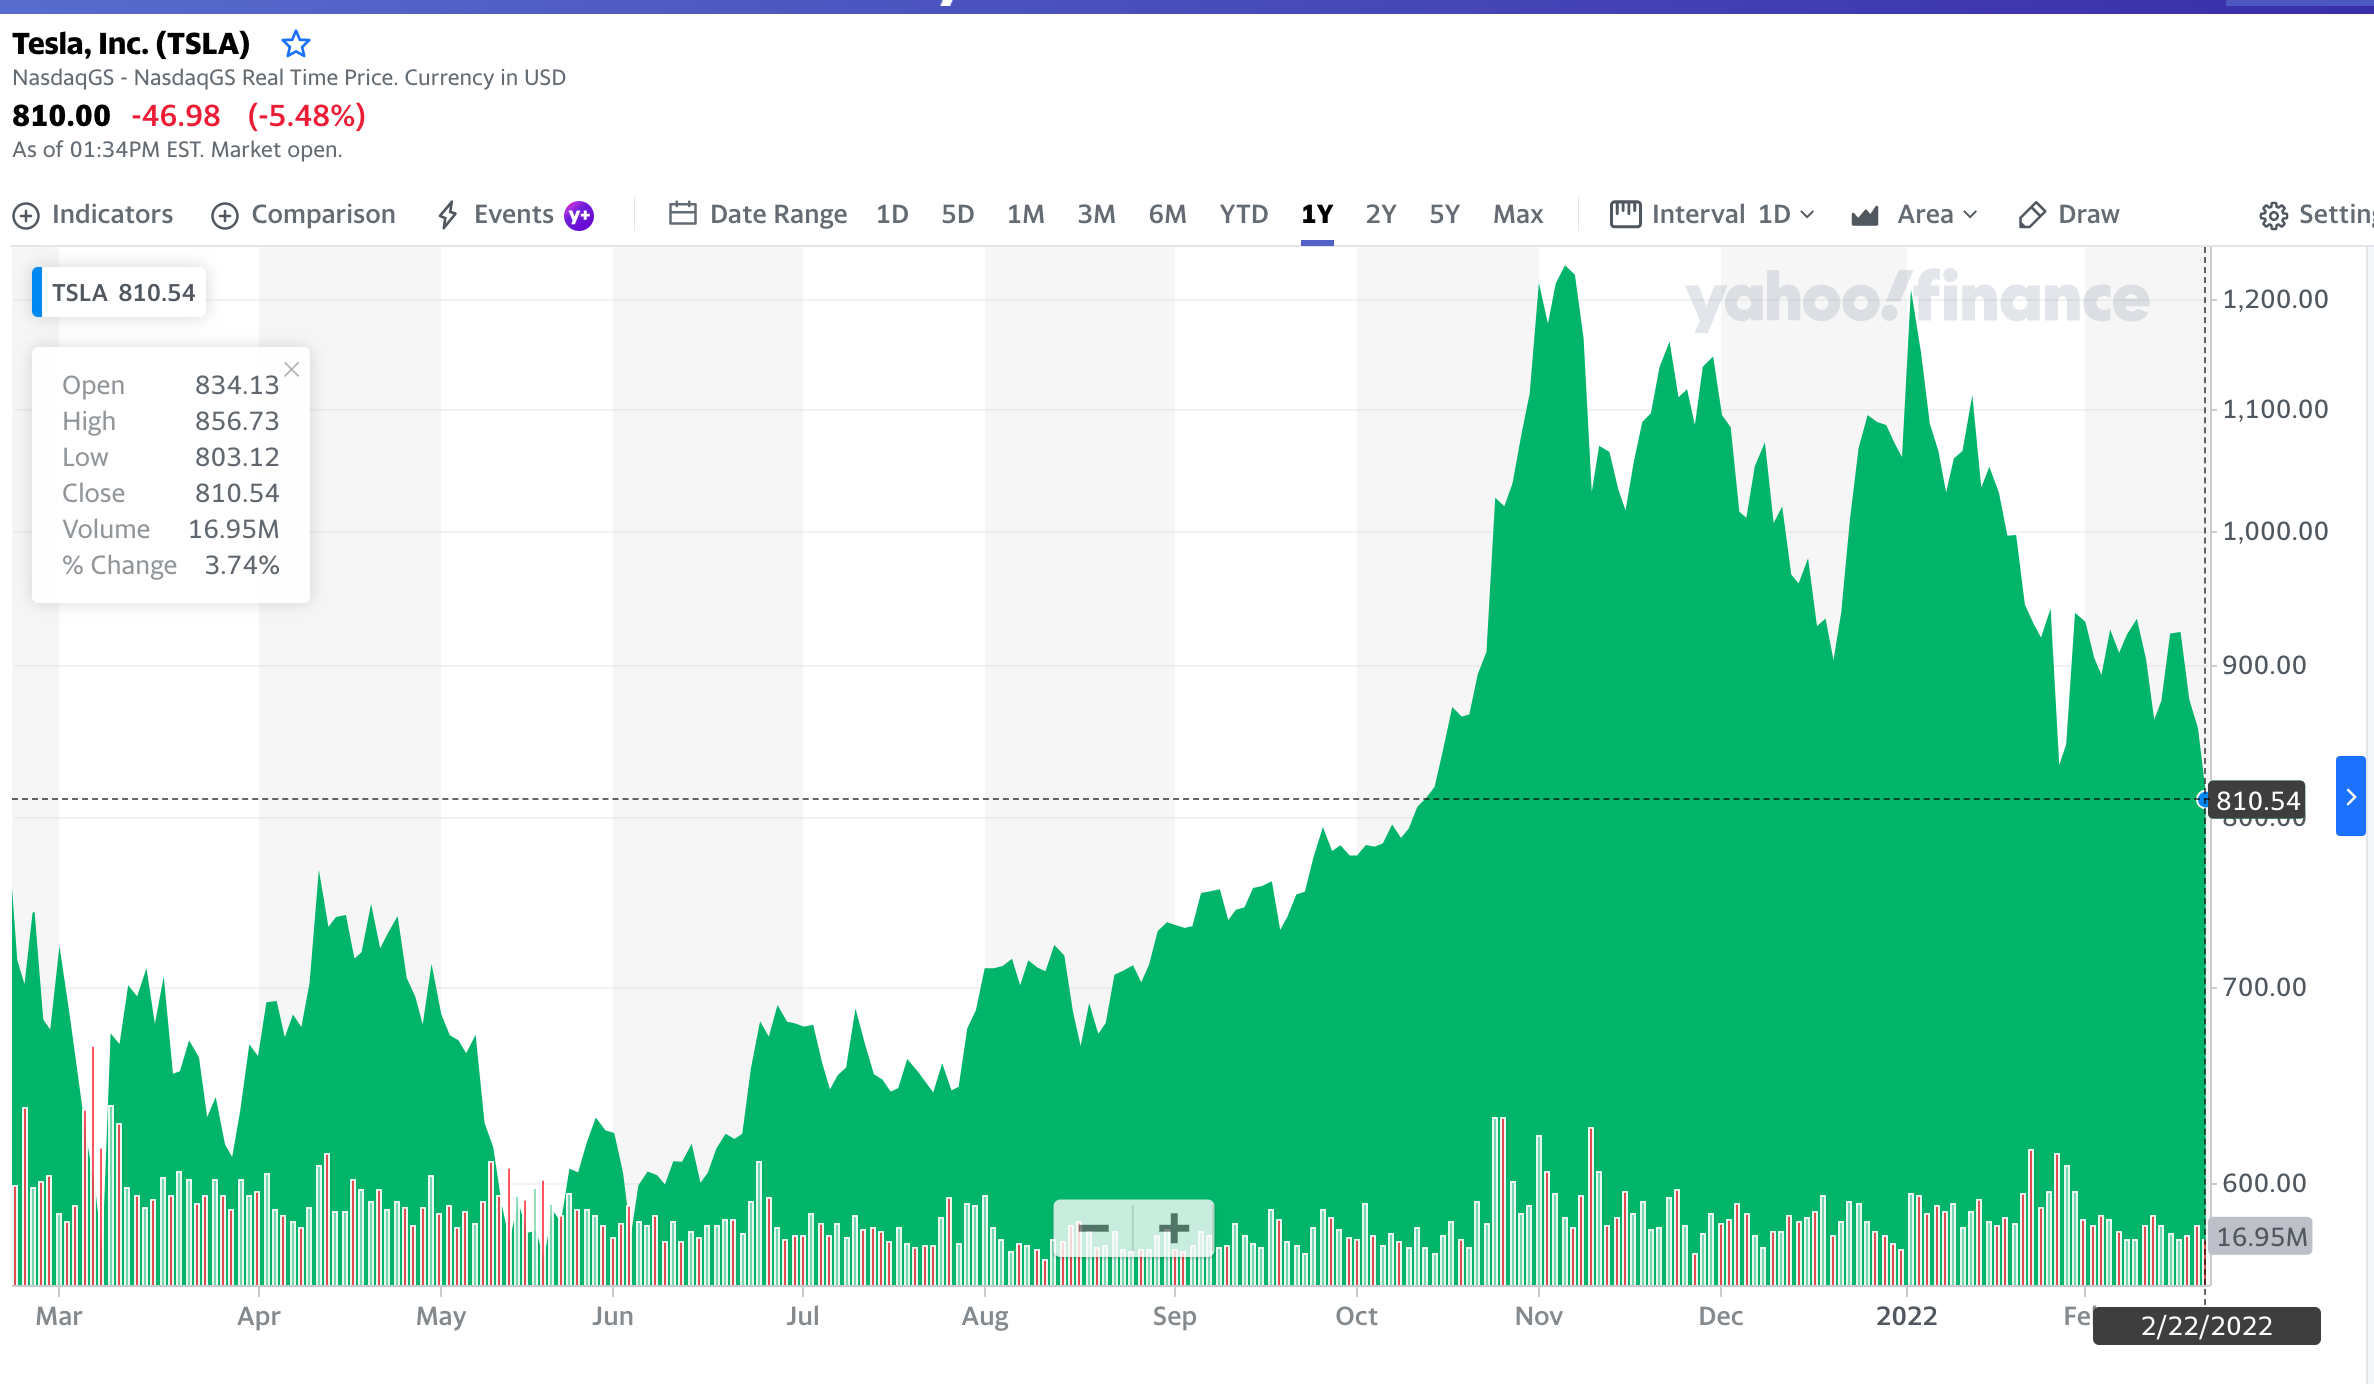
Och den senaste nykomlingen i storligan, Tesla, verkar faktiskt tappa luft. Detta är förmodligen den mest omdiskuterade megacapen: superdyr, fundamenten har visserligen gått åt rätt håll men alla kan nog vara överens om att aktien har ganska stora förväntningar.
Vad jag menar med detta är att om dessa stora aktier går in i en rejäl pulkabacke skulle det kunna indikera en bredare urholkning av marknaden och den nedgången skulle synas stort i indexen. Å andra sidan är många små tillväxtbolag redan ganska tilltygade och jag själv skulle åtminstone mycket väl kunna tänka mig att bygga en portfölj av till exempel kvalitativa tillväxtbolag på Helsingforsbörsen till nuvarande priser utan att behöva grimasera så hemskt mycket.. kanske bara lite, men mitt avkastningskrav är också ganska högt och jag utövar en så gammal teknik som “säkerhetsmarginal”.
Wall Street Journal har just en artikel om detta. Tron på att hålla kvar även mega-techbolagen vacklar nu… Ett exempelcitat från artikeln:
Investors are loading up their bets against a number of big tech stocks that led the way higher in recent years, positioning for a reversal. Investors added $1.4 billion to their short positions against Nvidia Corp. over the 30 days through Thursday and nearly as much to their bets against Tesla Inc., according to S3 Partners. They have been trimming their bets, by contrast, against Bank of America Corp. , [Apple Inc. and Texas Instruments Inc.
Verneri lämnade Apple, vilket han anser vara den sista mohikanen med nuvarande värdering.
Jag hade tänkt kommentera i Berkshire-tråden tidigare.
Nu kommenterar jag. Värderingsnivån, realt sett jämfört med vilken fast tillgång som helst, är så högt upp i himlen som den kan vara. Den nuvarande kursnivån tål inte ens den minsta spricka i tillväxten eller lönsamheten. Och det är ganska lätt att gissa att båda kommer att drabbas inom en snar framtid.
Nasdaq:s mest populära förlustbringande tillväxtraketer har fallit med 80%, vilket man nu skriver om, kan lätt förvandlas till mindre dramatiska 95%
I kommentarer där Rysslands intrång i Ukraina kallades för en ”invasion” sade president Biden att hans administration planerade att införa sanktioner mot två ryska finansinstitut, dess statsskuld och landets elitindivider. Aktier, som var nära sina sessionella lägsta nivåer under talet, återhämtade en del av sina nedgångar.
”Investerare har gått från att tro att det handlar om posering, skrammel med sablar, till att tro att det har uppstått ett verkligt hot om en konflikt”, sade Altaf Kassam, chef för investeringsstrategi och forskning för Europa, Mellanöstern och Afrika på State Street Global Advisors. ”Saker har kommit till en punkt där det känns svårt att backa från.”
Först och främst måste man alltid emellanåt lägga in en disclaimer:
Man får aldrig alltför ståndaktigt anta att ett fenomen från det förflutna upprepar sig tillräckligt likartat för att historisk kunskap i just det ämnet nödvändigtvis skulle vara till nytta.
Paradigmändringar sker då och då, och med dem kommer fruktansvärt förrädiska fällor för de som är intresserade av historia.
Men jag tror att man försiktigt kan hämta något att fundera över från åren 2000–03.
Det är en absolut bra idé att lämna övergripande reflektioner åt sitt eget värde. Man kan göra en utmärkt aktieplockarkarriär genom att låta bli att ta ställning till dessa.
I praktiken är det dock mycket vanligt att:
i en positiv och optimistisk stämning försäkras man att man är rena aktieplockare in i evigheten
och
sedan när de övergripande aspekterna vänder till en obehaglig position och narrativen också blir brett negativa, då är man inte längre rena aktieplockare utan justerar portföljens risknivå nedåt i en situation där man för en gångs skull skulle belönas för att ta risker
S&P 500 intäktsväxt var alltså nominellt exakt 3 % per år under åren 2001–20. I grafen börjar analysen från ett recessionsår och slutar i ett recessionsår. Ett förnuftigt drag.
Om man utgår från recessionsåret 2001 och analysen – något tveksamt – fortsätter till det stimulanstoppade året 2021, får man en nominell intäktsväxt på 3,5 % per år. (@Sauli_Vilen alltså inte hälften av 15 % som du nämnde i ditt annars så förtjänstfulla meddelande, utan betydligt mindre.)
Förra året när man förundrades över mega cap-företagens ofattbara y-o-y-tillväxtsiffror, var den stora bilden sårbar för att fördunklas. Denna 3,5 % per år är en mycket tam siffra jämfört med 1900-talets trend.
S&P 500-företagens intäktsutveckling har under 2000-talet ganska snällt följt USA:s nominella BNP:s (tama) utveckling. USA:s börsnoterade företags världserövring är alltså mer i föreställningarna än i indexnivåns siffror.
Även om börsnoterade företags intäkter på lång sikt utvecklas i takt med nationalekonomiernas tillväxt, kan korrelationen på kort sikt brytas ordentligt.
Generellt sett är de affärsverksamheter som direkt kopplas till människors veckovisa eller dagliga behov och vanor underrepresenterade på börserna.
Detta leder till att även om man skulle lyckas gissa BNP:s utveckling korrekt för de kommande 12 månaderna, skulle det inte på ett särskilt tillförlitligt sätt hjälpa till att förutsäga hur börsnoterade företag upplever efterfrågesituationen.
Enligt mig är 2001–03 en intressant period som exempel på dessa teman.
I slutet av 2000 rådde en ganska stark ekonomisk optimism i USA.
År 2001 föll USA:s BNP:s volymutveckling under några kvartal lite under nollstrecket. 2001 upplevdes alltså en mild recession.
Börsnoterade företag var, i en allmän ekonomisk optimism, i slutet av 2000 aggressivt positionerade för att möta en pigg efterfrågan.
För lönsamheten är efterfrågenivån mindre relevant och viktigare är om efterfrågan överstiger eller understiger förväntningarna.
År 2001 understeg efterfrågan förväntningarna rejält, och som ett resultat rasade lönsamheten för amerikanska börsnoterade företag.
År 2002 utvecklades USA:s BNP bättre än 2001. Däremot var efterfrågan på varor och tjänster som producerades av börsnoterade företag svagare än 2001. Lönsamheten för börsnoterade företag förbättrades dock rejält eftersom de hade anpassat sina kostnader i förväg inför en svag efterfrågan.
Låt oss sedan fundera över om det finns några likheter mellan situationen i slutet av 2000 och nutid.
Börsen hade haft en ganska hård period, men mot slutet av 2000 hade Mr. Market redan tydligt skrivit ner tillväxtaktieinvesterarnas portföljer. Osäkerheten om huruvida all förmögenhet alltid kan värderas till marknadsvärde ökade bland hushållen.
Det klassiska varningssignalen, det vill säga yield curve inversion, blinkade en varningssignal, men optimisterna var då som alltid skickliga på att hitta på varför man inte behövde bry sig om signalen.
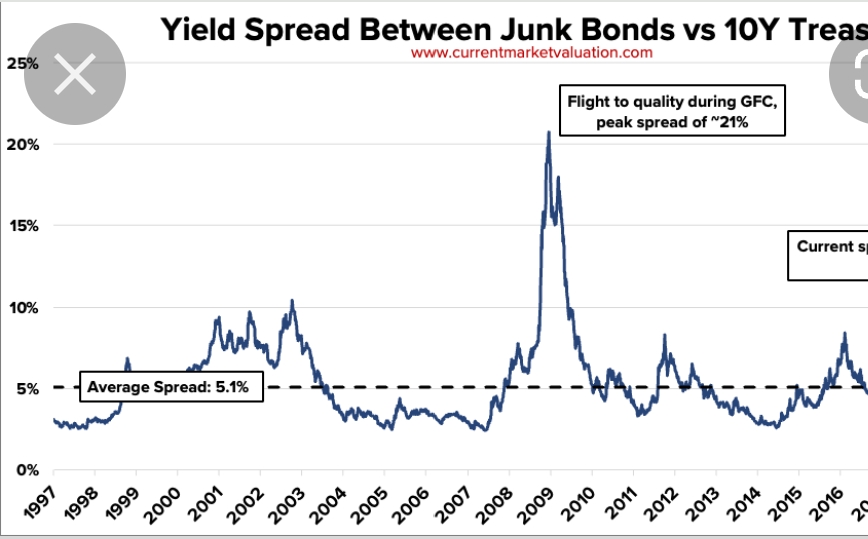
Då fungerade skräpobligationmarknaderna marknadsmässigt – förmodligen mycket få trodde att Fed på något sätt någonsin skulle skydda skräpobligationsinvesterare. (Visst måste man lämna en liten reservation för om LTCM:s räddningsaktion 1998 möjligen påverkade skräpobligationsinvesterarnas psyke.) Spreadarna kröp uppåt månad efter månad.
Obligationsmarknaderna var alltså pessimistiska beträffande konjunkturen. Börsnoterade företag positionerade sig dock optimistiskt.
Energiprishöjningen år 2000 inträffade vid en tidpunkt då konjunkturen var sårbar. Om den underliggande konjunkturen hade varit starkare, hade energiprishöjningen inte drabbat så illa.
År 2001 medförde alltså stora besvikelser för börsnoterade företag, särskilt vad gäller lönsamheten.
Det är mycket intressant att titta på börsåret 2002. Det året sjönk S&P 500 med 23 %. Indexet betedde sig ”felaktigt” i den mån att när börsnoterade företag, från de osäkra stämningarna i början av år X, lyckas åstadkomma en ståtlig korrigering i lönsamheten, brukar Mr. Market känna av det i god tid.
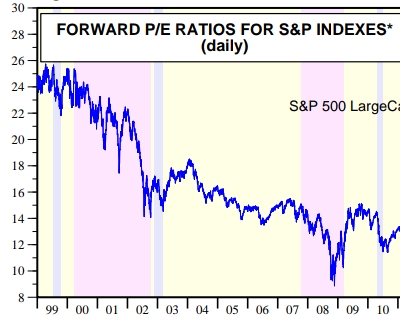
Det största problemet tycktes vara värderingarna. Framåtriktad P/E (som passar bättre som stämningsmätare än som en robust värderingsmätare) var 22x. Den höga värderingen lämnade inget utrymme för ökad riskaversion.
Jag känner att idag, den 23 februari 2022, blandas lätt i börsdiskussionerna:
å ena sidan investerarnas subjektiva upplevelser av en osäker situation; förra årets momentum-investerares portföljers nedsmältning; anekdoter om en bekants panik; och signaler från olika (till stor del skräp-)mätare om investerarnas rädsla
och
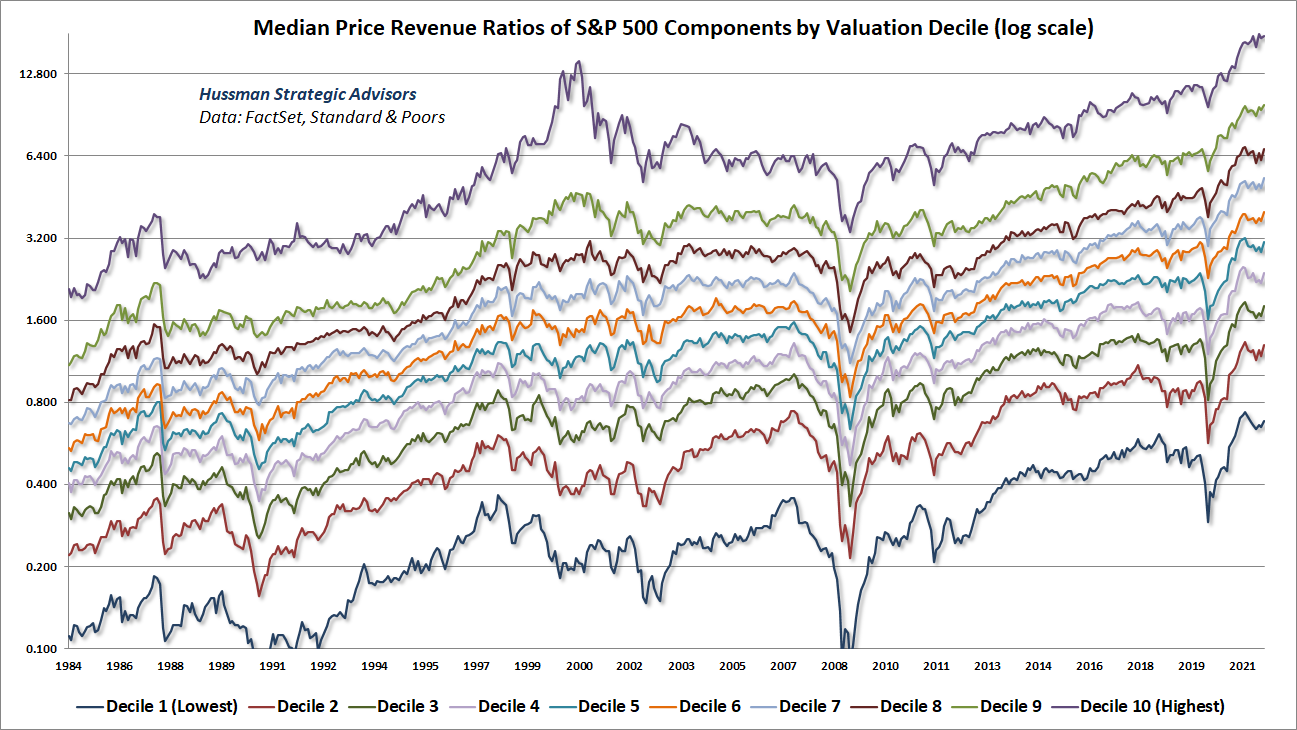
å andra sidan att, sett med de bästa värderingsmätarna (t.ex. total market cap / BNP, EV/S eller P/S), kurserna innehåller mycket optimism; och småsparare är tydligt fortfarande i buy-the-dip-läge; och aktieinvesteringar är mer mainstream nu än vad den långsiktiga genomsnittsnivån kommer att vara
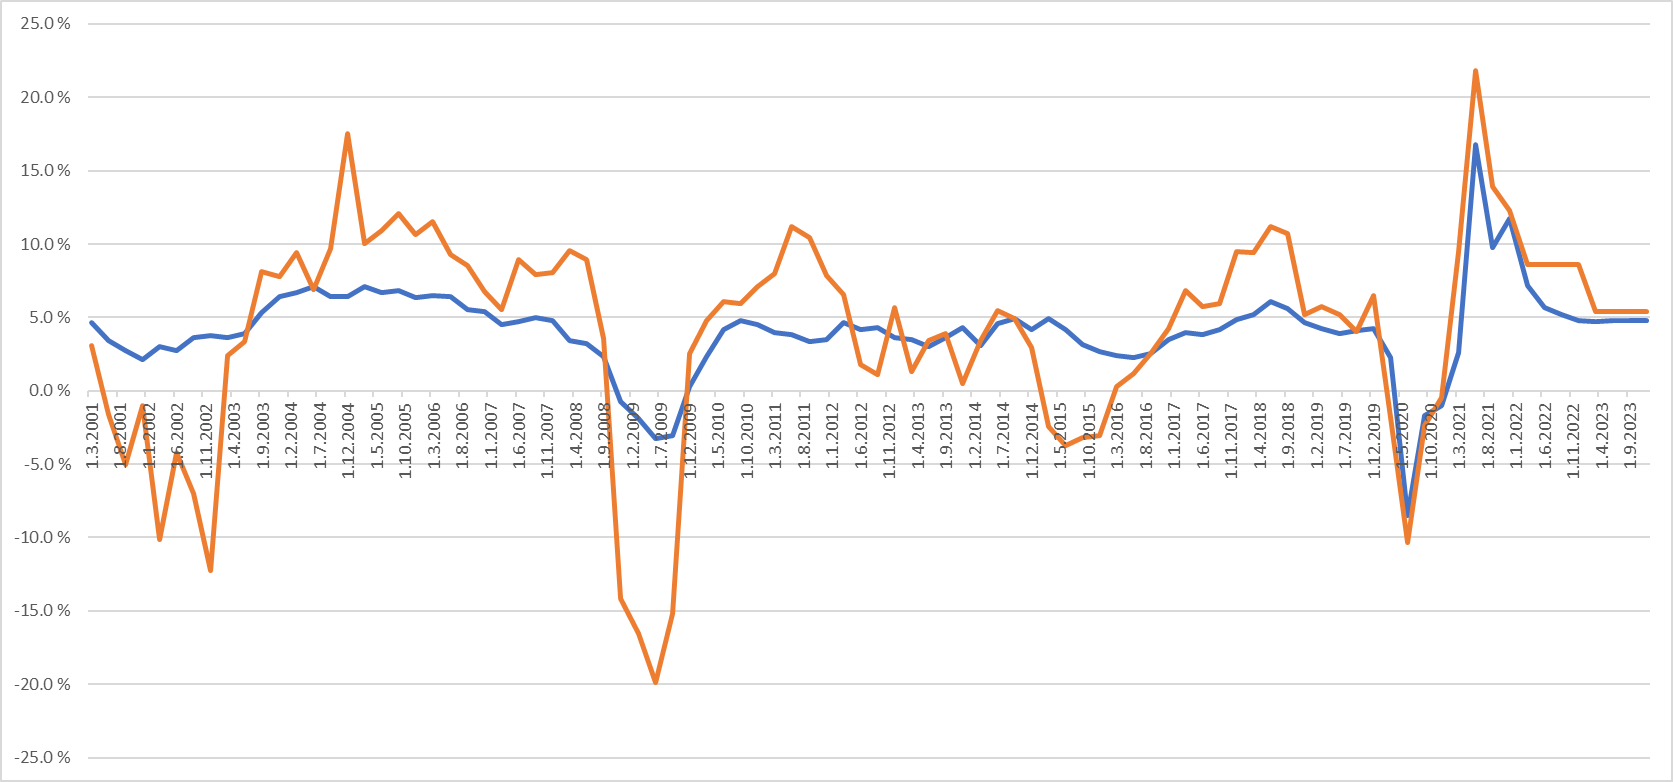
Jag delar mina fynd, eftersom jag för en vecka sedan studerade förhållandet mellan USA:s nominella BNP-utveckling (blå) och SP500-omsättningsutvecklingen (orange) relaterat till detta ämne.
Naturligtvis rör de sig i stort sett i samma anda. SP500-omsättningen reagerar något starkare på förändringar.
Obs. Jag fortsatte med BNP-prognosen och SP-omsättningstillväxtprognosen fram till år 23 (8,6 % och 5,4 % tillväxt).
I tabellerna visas den annualiserade förändringen för båda under olika tidsperioder:
SP500 omsättningsförändring per år
2020
2021
2022
2023
2000
3.4 %
3.8 %
4.0 %
4.1 %
2001
3.5 %
3.9 %
4.1 %
4.1 %
2002
4.2 %
4.6 %
4.8 %
4.8 %
2003
4.3 %
4.7 %
4.9 %
5.0 %
Nominell BNP-förändring per år
2020
2021
2022
2023
2000
3.7 %
4.1 %
4.1 %
4.1 %
2001
3.7 %
4.0 %
4.1 %
4.1 %
2002
3.7 %
4.1 %
4.1 %
4.1 %
2003
3.7 %
4.1 %
4.1 %
4.2 %
Jag fick ett något annorlunda resultat men ganska i linje. Här är även sharecount beaktat.
På något sätt skulle man till och med kunna föreställa sig att SP500:s omsättning skulle växa lite mer än BNP, eftersom
a) global BNP växer snabbare än USA:s b) sharecount (antalet aktier) ökar också omsättningen c) SP500-företag är av högre kvalitet än genomsnittliga företag.
Om inflationen fortsätter att skena, anser jag att det finns uppsida i omsättningsökningen på 8,6 % för 2022 och 5,4 % för 2023, eftersom den reala BNP-tillväxten redan förväntas vara 3-4 % → Nominell inflation medräknad* 5-9 %?
→ Diagrammet visar också att under tillväxtperioder växer SP500-omsättningen mer än BNP. → SP-omsättningen skulle kunna ha uppsida.
*Den nuvarande nominella BNP-prognosen beaktar en ganska måttlig inflation på 7,6 % och 4,9 % (OECD-data).
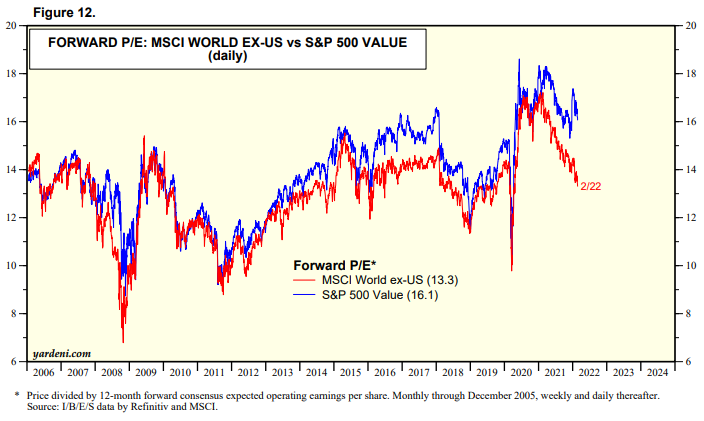
US value vs MSCI World ex-US har avvikit från varandra.
Jag tycker detta är intressant, eftersom korrelationen tidigare har varit stark och “övervärderingen” av S&P 500 value kanske inte kan motiveras på samma sätt som till exempel FAANG-aktierna.
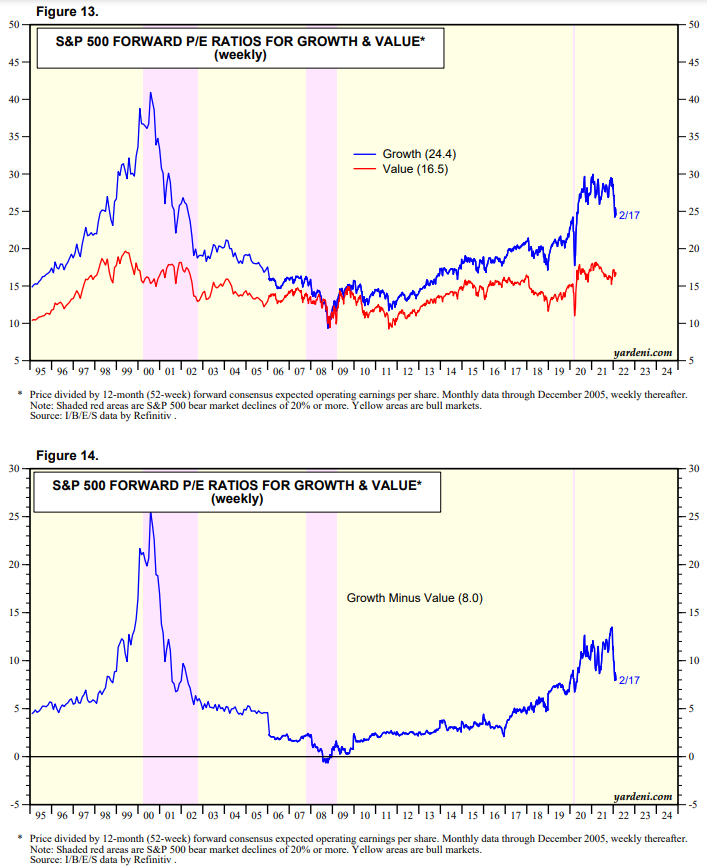
Intressanta grafer. Jag kan dock inte komma på någon smart slutsats – förutom att aktierna i USA fortfarande är ganska högt värderade, men det är svårt att säga om det är tillväxt eller värde som behöver korrigeras där. Historiskt sett finns det sannolikt utrymme i båda.
Lågkonjunkturen 2020 var unik. En liknande har aldrig funnits och kommer aldrig att finnas. Från din graf ser man fint hur S&P 500-omsättningen gick hand i hand med den nominella BNP:n år 2020.
2001 var en normal lågkonjunktur där S&P 500 led av att den var underrepresenterad av företag som direkt är kopplade till människors vecko- eller dagliga behov och vanor.
(En twist då var att efterfrågan på börsnoterade företags produkter och tjänster fortsatte att vara svag även 2002 – från en genomsnittlig lågkonjunktur återhämtar sig efterfrågan snabbare.)
Många investerare firade hur de överlevde som vinnare ur en global kris och en djup lågkonjunktur. Men 2020 fungerar inte på något sätt som ett prejudikat för en normal lågkonjunktur där
den allmänna pessimismen tätnar betydligt långsammare än i februari-mars 2020
och där
börsnoterade företags affärer tar mer stryk än den familjeägda restaurangen i grannkvarteret och osäkerheten förvärras långsammare än den extremt korta tvärstoppen 2020.
Detta funderade jag på nyligen. När, efter en lång period av måttlig inflation, en kombination av hög efterfrågan och hög prisökning uppstår, är det helt normalt att det på kort sikt, ur aktieinvesterarnas sentiment, är bullish.
Men det har aldrig varat särskilt länge innan aktieinvesterare ser glaset som halvfullt (“ja, omsättningen växer piggt”) när inflationen är snabbare än vanligt.
Jag försöker inte förutsäga den framtida inflationen – ett otroligt svårt ämne.
Sepe har stigit mindre än 1000 poäng från nivåerna före corona. Procentuellt är uppgången stor, men inte något extraordinärt. Och med tanke på printerns kraft, som har drivit upp de drygt 900 poängen.
Superföretagen bär upp indexet idag, prissättningen av allt skräp börjar redan vara på en rimligare nivå än under åren 2019-2020.
Varför skulle indexet återgå till nivåerna före corona när otroliga mängder pengar har pumpats in i systemet?
Det var lite otydligt uttryckt av mig. Utbud och efterfrågan bestämmer kurserna på börsen, och det respekterar jag väldigt mycket. Det finns ingen nivå som börsen borde sätta sig på kort sikt.
Jag är extremt skeptisk till att S&P 500:s långsiktiga EPS-trend har rört sig mer än bara lite uppåt från vad som hade varit den bästa gissningen för två år sedan.
Världen är en mycket mindre tydlig plats än för två år sedan (inflation och andra efterdyningar av pandemin, geopolitik) så jag skulle inte bli förvånad om riskpremierna söker sig till en högre nivå än för två år sedan.
Jag kom att tänka på den mångfacetterade diskussionen kring Jeremy Granthams senaste analys och min egen gissning att 2500 poäng är mycket möjligt för S&P 500, mycket mer sannolikt än vad investeringsvärldens konsensus ser.
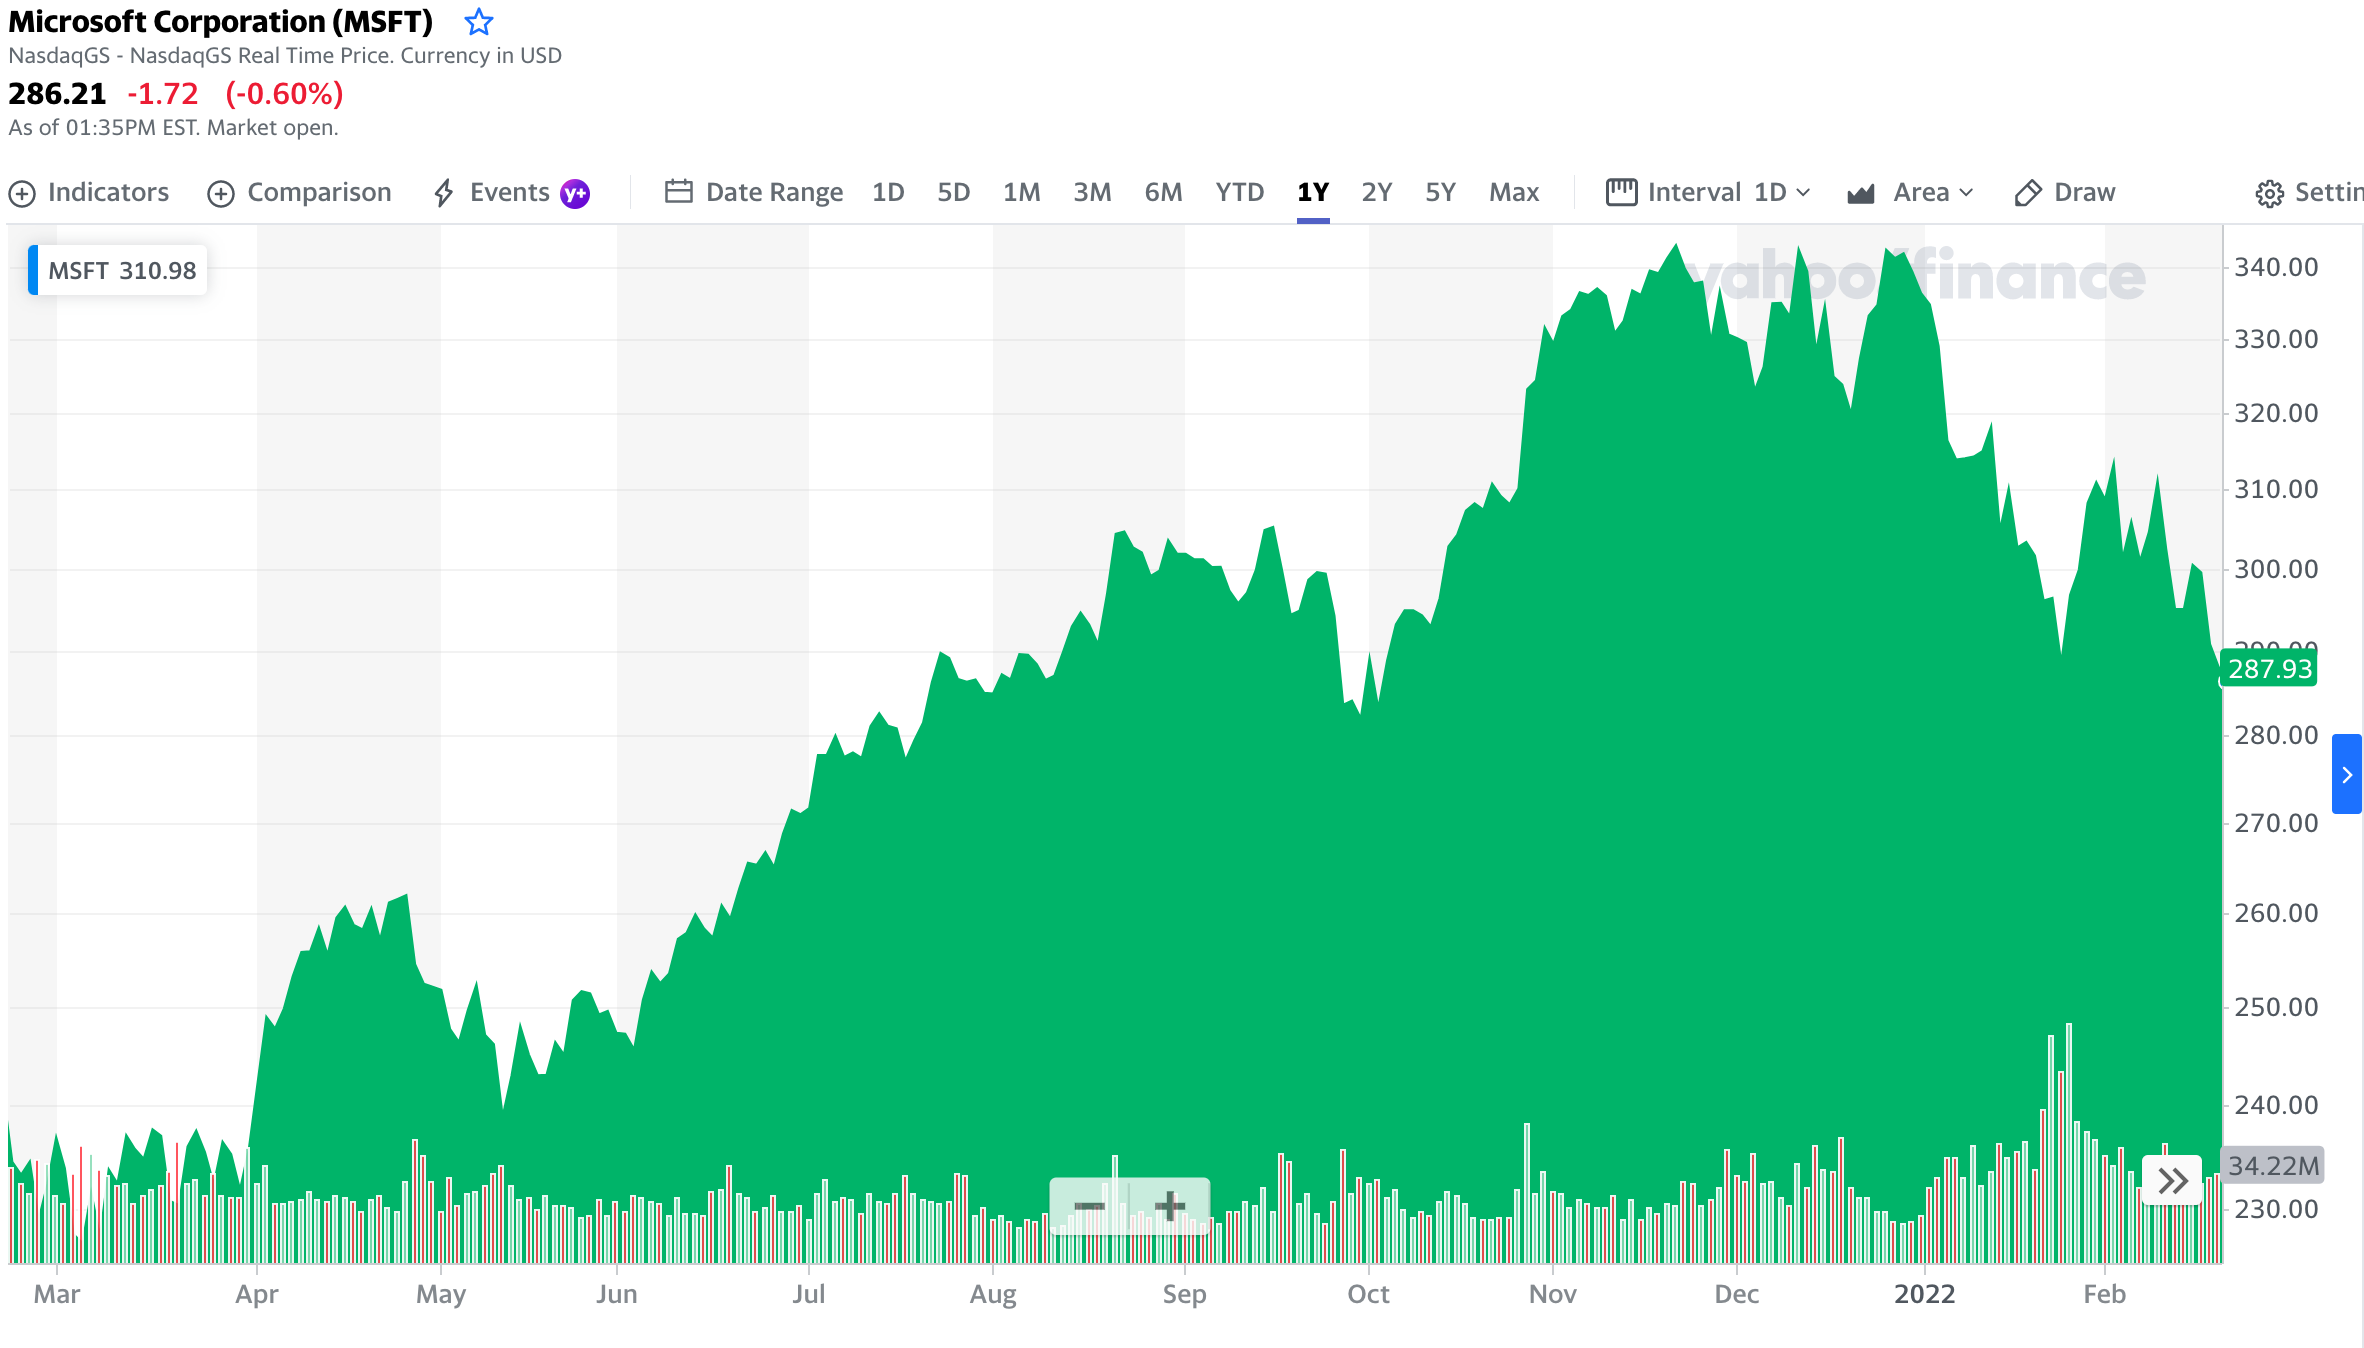
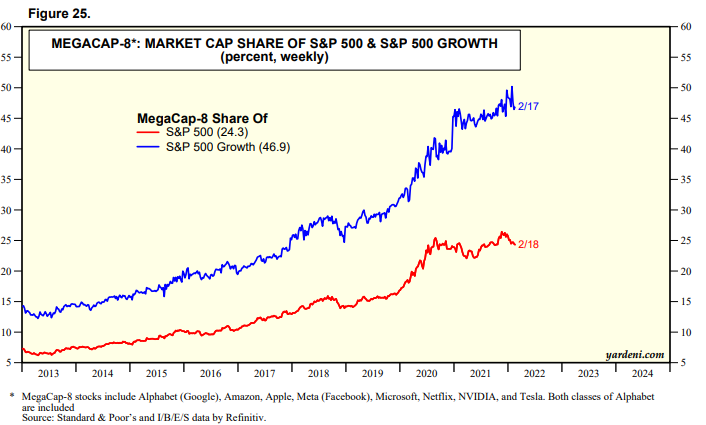
2500 i S&P 500 låter väldigt utmanande. Bara för att Apple och Microsoft med vänner utgör 20% av hela indexet.
Jag tycker också att Grantham i stort sett har rätt, men den nuvarande situationen är exceptionell redan när det gäller S&P:s sammansättning. Jag känner åtminstone inte till någon tid då några få företag har varit så högt värderade som nu.
Hur i hela friden skulle man kunna ta bort lejonparten av Apples och Microsofts värdering?
Denna situation rådde på sätt och vis 2009-2015, vilket i efterhand var en löjligt billig tid på börsen. Inte i alla företag eller sektorer, men ändå brett.