…
10 gillningar
https://twitter.com/getbenchmarkco/status/1355221782677094402?s=21
Det verkar som om de värsta ångorna har släppts ut… det här kommer att ordna sig
39 gillningar
Volatilitetsindexet VIX är intressant att följa igen. (Ihre Datenschutzeinstellungen).
Det har svängt ganska kraftigt under den här veckan.
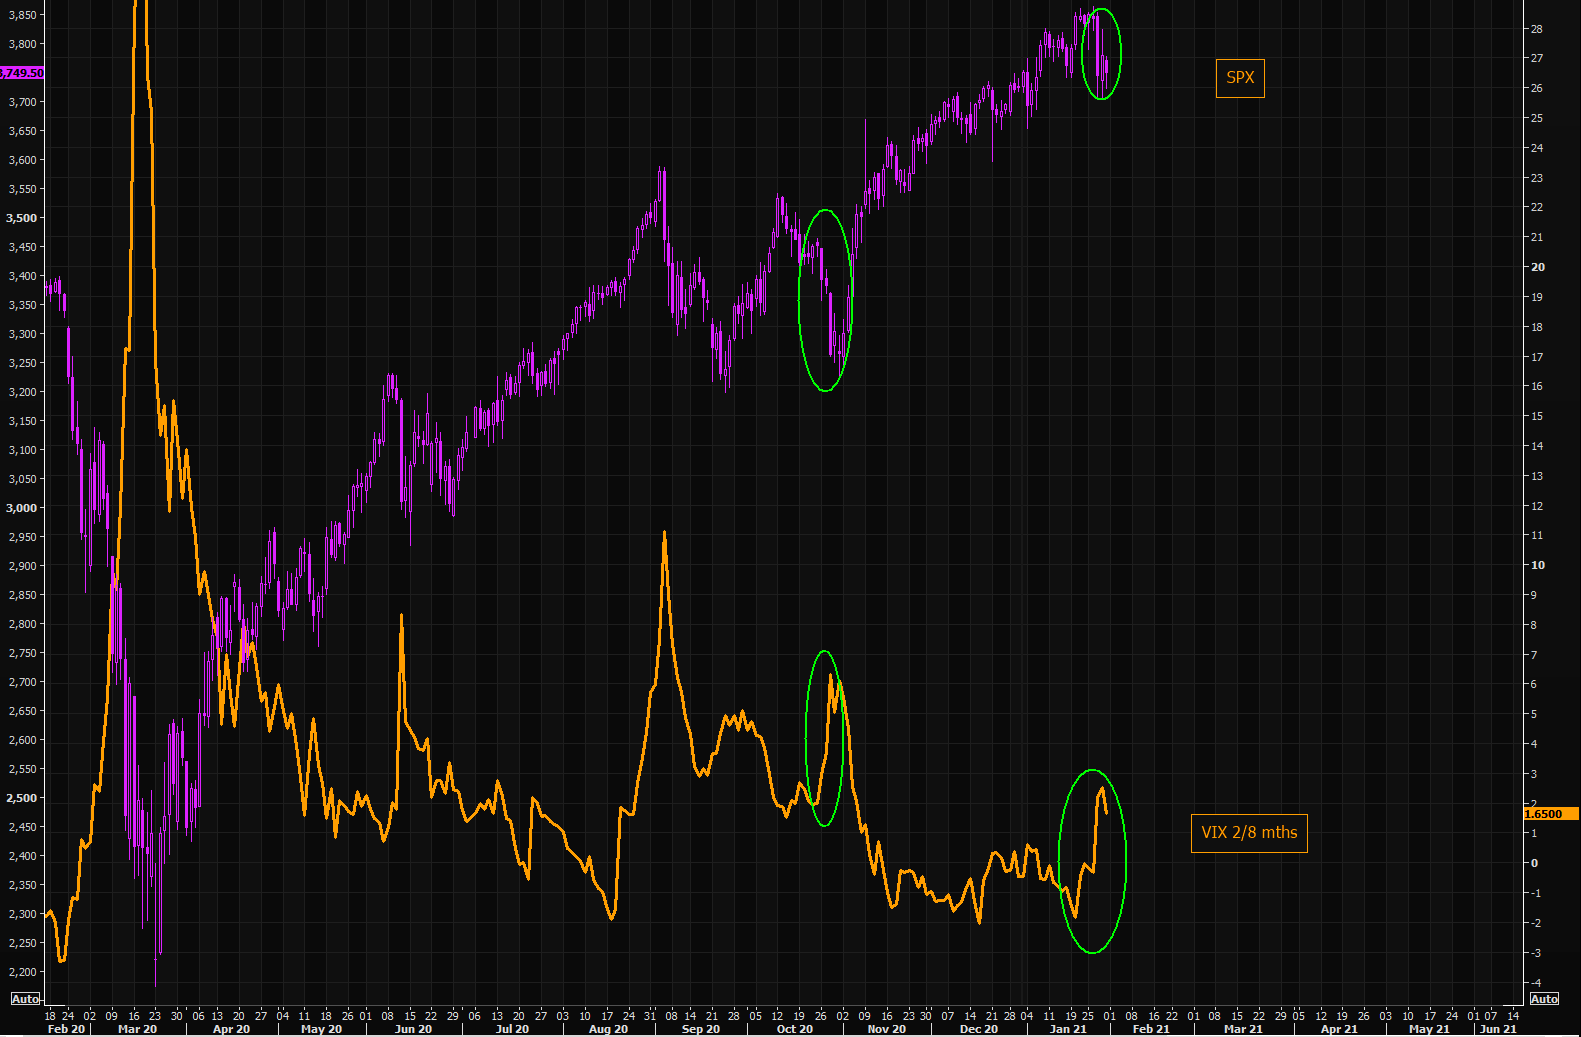
Onsdagen den 27 januari såg vi en kraftig uppgång på 62 % i VIX-indexet. Den föregående kraftiga uppgången var inför presidentvalet i oktober.
Den 28 januari föll VIX under 30, för att sedan idag stiga igen. Mot slutet av månadens sista dag steg det redan över 37. Nu sjunker det igen…
https://twitter.com/jsblokland/status/1355030418643431424
En bild från Market Ear visar VIX-uppgången i oktober, då även S&P 500 började en större nedgång.
4 gillningar
De flesta av oss här är nog “icke-professionella”.  Den här tråden försöker vi bara hålla så innehållsrik som möjligt eftersom den lätt spårar ur.
I kaffestugan kan man prata fritt.
26 gillningar
Värderingarna för Tesla och Nokia ligger på helt olika planeter. Nokias aktiekurs rör sig på en relativt rimlig nivå, men att betala för Teslas aktiekurs är närmare att lämna en möjlighet för den sjätte generationen att få en biljett till månen som arv.
På lång sikt köps aktier inte för något annat ändamål än att de ska generera pengar. Tesla har köpts som en inträdesbiljett till något gäng som inte existerar. Det är lite som en nål på bröstet som visar att man är med. Jag har träffat sådana människor. Denna typ av värdering finns med all säkerhet också i andra hypeaktier och många varumärken.
Trenden är nedåt, men den kan vara väldigt pumpande. Till slut kommer man till de tråkiga nyckeltalen och EPS och direktavkastning, och när man äntligen börjar titta på sin egen portfölj är ens egen karriärvägledare den viktigaste faktorn av alla, inte så mycket analys och vision.
7 gillningar
En ganska bra jämförelse, jag ser Tesla som en religiös rörelse. Med detta menar jag att inga mått på ekonomisk prestation stöder aktiekursen. Profeten eller guden Musk ställer sig framför sina följare och presenterar sina “gudomliga” visioner om framtida mirakel, och följarna rusar extatiskt iväg för att köpa aktier baserat på dessa visioner. Det spelar ingen roll att de flesta profetiorna relaterade till produkter och produktion inte har inträffat, eller åtminstone har skjutits upp till en avlägsen framtid.
5 gillningar
Så om den enda anledningen till försäljningen är att någon täcker sina förluster, då är det här faktiskt ett bra köptillfälle. Och om de bara kunde berätta när de planerar att sluta sälja de långa positionerna… det finns inga garantier för att allt var över med detta.
4 gillningar
I Norge börjar man riva upp coronarestriktionerna. Förhoppningsvis skulle detta ge en boost för norska aktier.
Norge lättar på coronarestriktionerna nästa vecka
I Norge ska de strikta coronarestriktionerna i huvudstaden Oslo och dess omgivningar lättas från och med onsdag, uppger landets hälsominister Bent Höie.
Mycket strikta coronarestriktioner infördes i Oslo-regionen i samband med nya, mer smittsamma virusvarianter. Bland annat stängdes alla butiker vars öppnande inte var nödvändigt.
– Antalet infektioner i Norge minskar hela tiden, dessutom har vi nu en bättre förståelse för epidemin och dess spridning, motiverade ministern.
På onsdag kan bland annat alla butiker som inte ligger i köpcentrum öppna sina dörrar. Detsamma gäller restauranger, som dock inte får servera alkohol.
Skolorna i området återgår också gradvis till närundervisning.
STT
12 gillningar
Kommer vaccinoptimism att driva marknaderna uppåt? OP:s makroöversikt 29.1.2021

10 gillningar
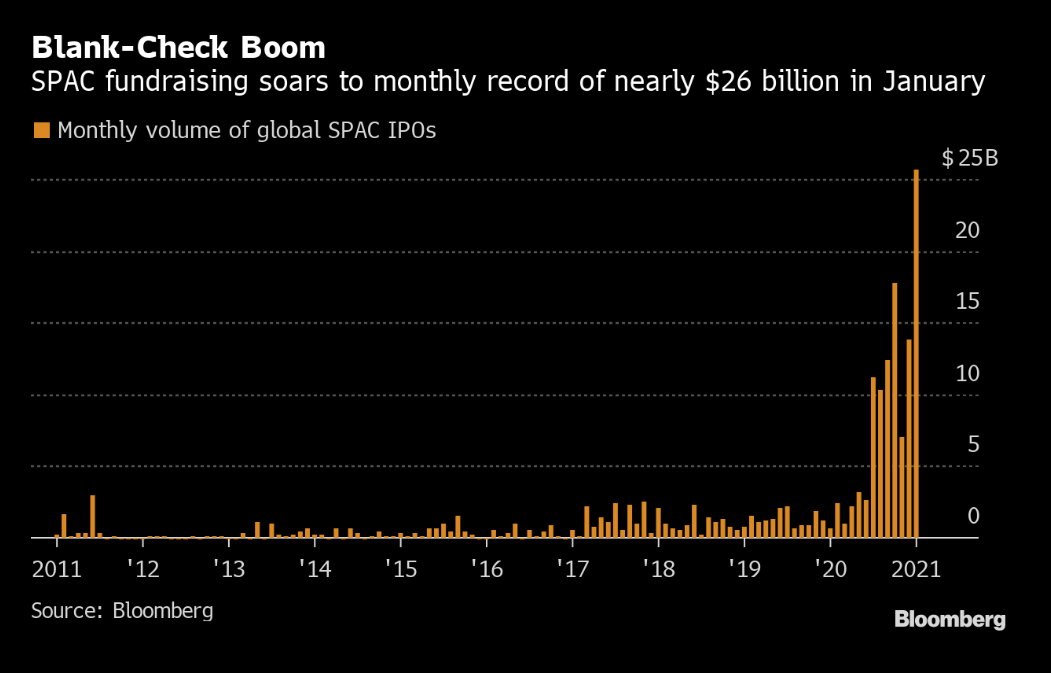
Här är en bunt diagram till forumbrukarnas glädje från morgonens video. Huvudämnet är SPAC:ar, i en något kritisk ton trots deras stora popularitet (eller snarare på grund av deras stora popularitet ;D ).
Jag förstår varför SPAC:ar lockar: deras aktier prissätts till tio, vilket är ett trevligt jämnt heltal. Så länge de inte köper något förblir deras värde också runt tio. De har alltså en trevlig lotteriliknande karaktär. Många argumenterar också att privata investerare genom dem får tillgång till företag som tidigare endast kapitalinvesterare hade tillgång till. Jag är inte säker, med tanke på bland annat SPAC:arnas incitament, om de företag som investerare får tillgång till i genomsnitt är särskilt bra investeringar. Jag vet att detta är onödigt tjat, men de flesta SPAC:ar går åt pipan och stort när de äntligen köper något:
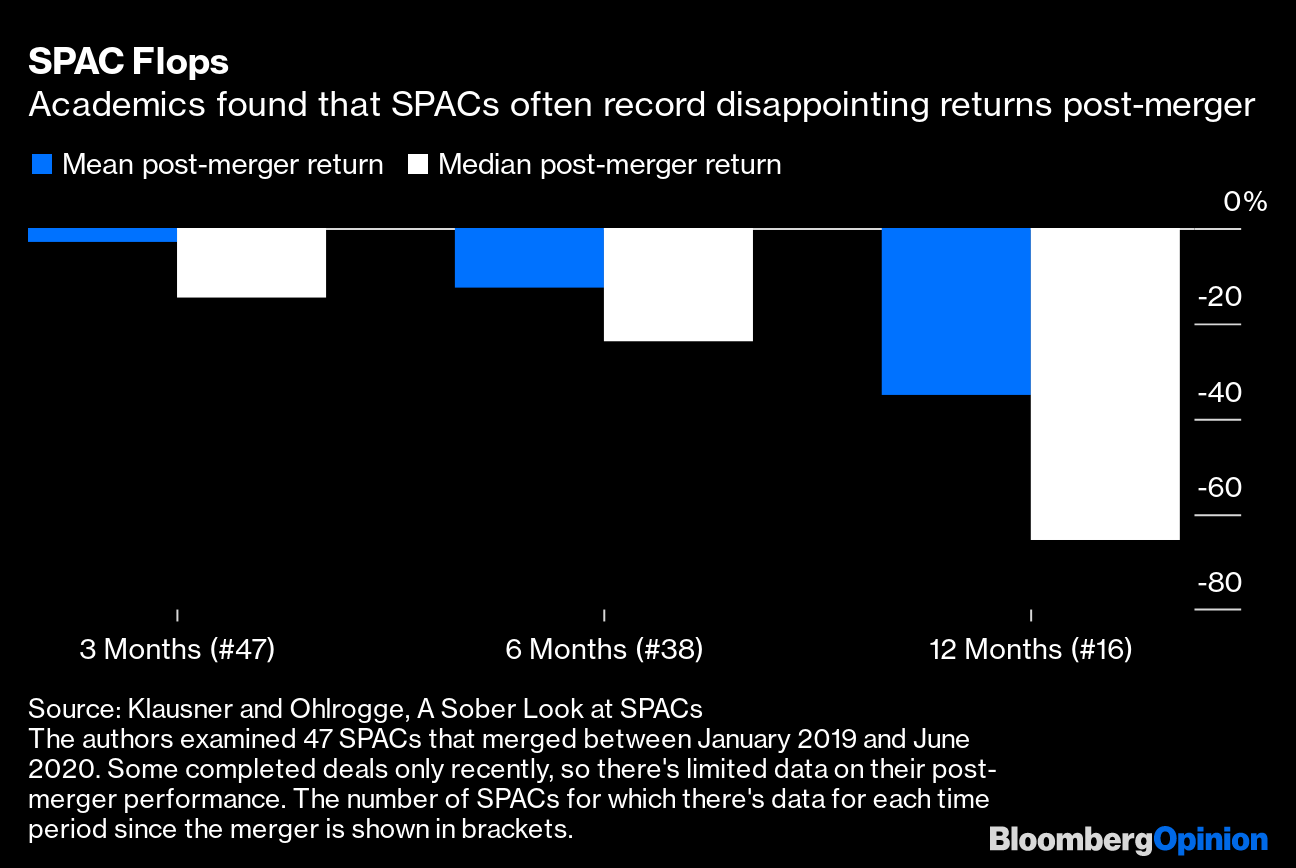
Jag läste på Bloomberg att till och med en sådan pryl som WeWork har kontaktats av flera SPAC:ar  WeWork försökte ju börsintroduceras för ett par år sedan, när Softbank och investmentbankerna blåste upp dess värde tills hela IPO:n kollapsade på grund av sin egen omöjlighet och kaos i företaget. Nu försöker WeWork kämpa sig till lönsamhet.
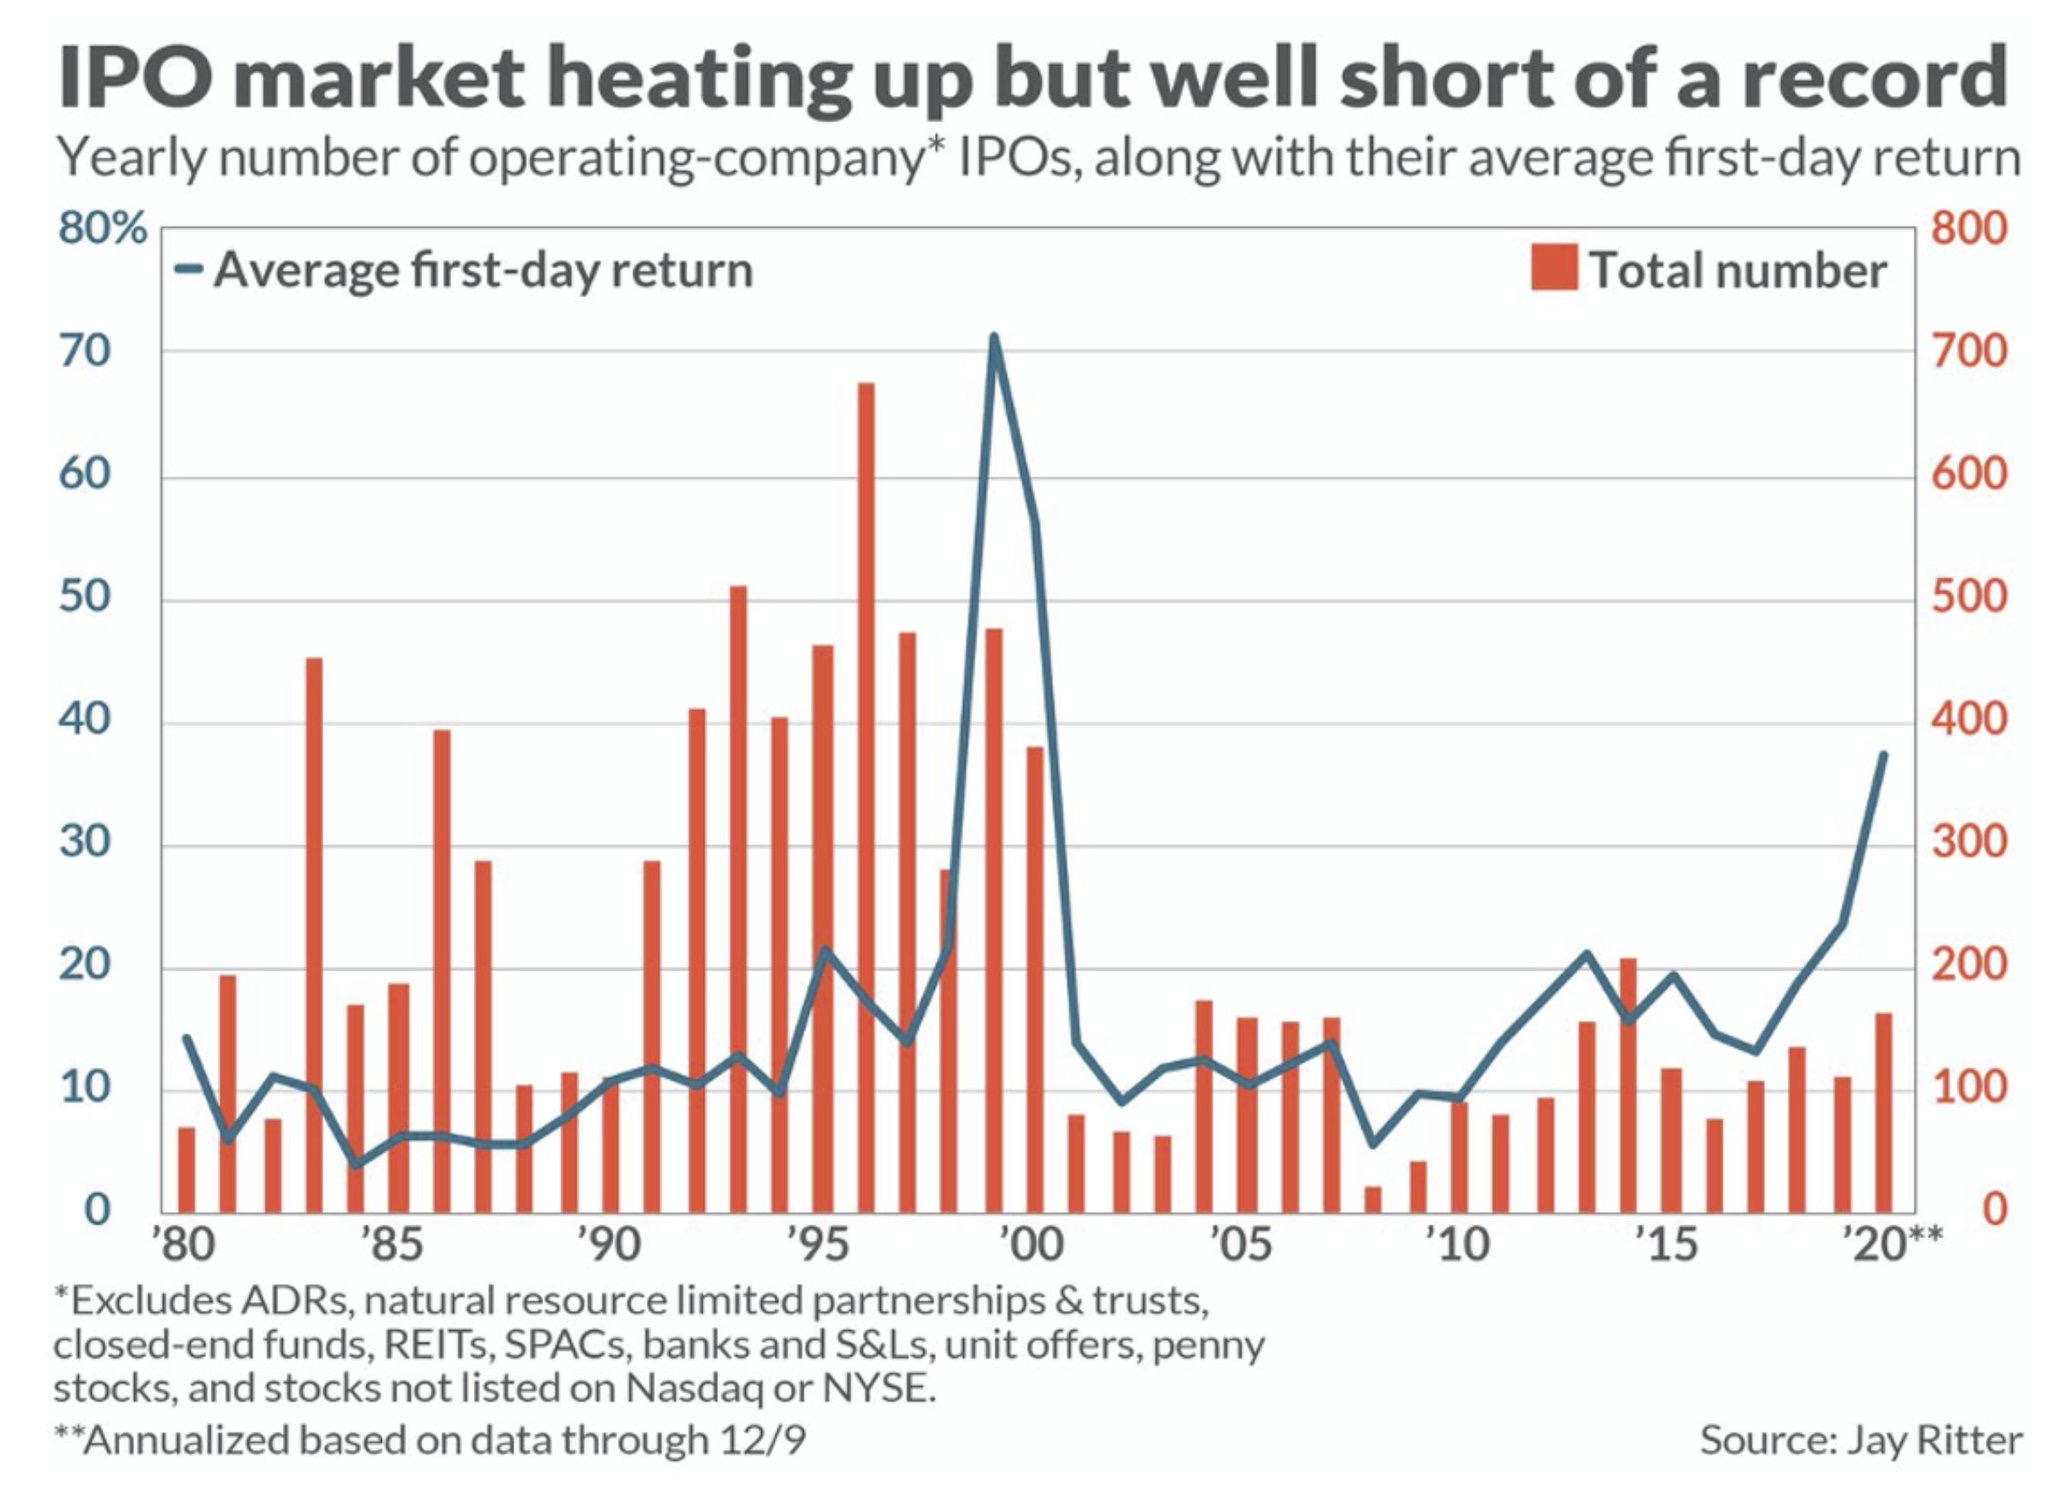
Jaja. Med SPAC:ar närmar sig antalet IPO:er nivåerna från slutet av 90-talet. Observera att IPO:er kommer under hela börscykeln, men ofta inträffar sådana IPO-kluster vid toppar eller nära dem.
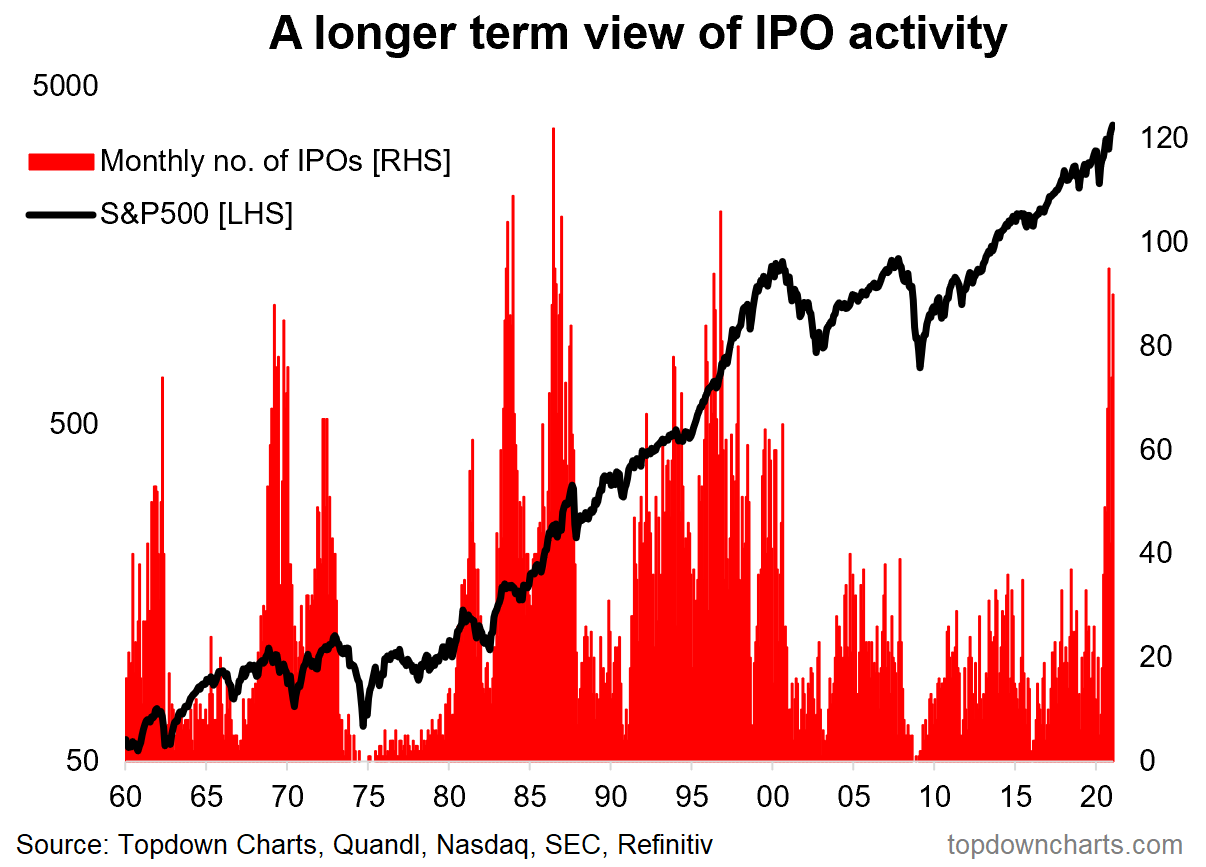
Utan SPAC:ar är antalet IPO:er inte imponerande, även om kursreaktionerna under den första handelsdagen är det.
Rekordmycket pengar strömmar in i SPAC:ar, yeah!
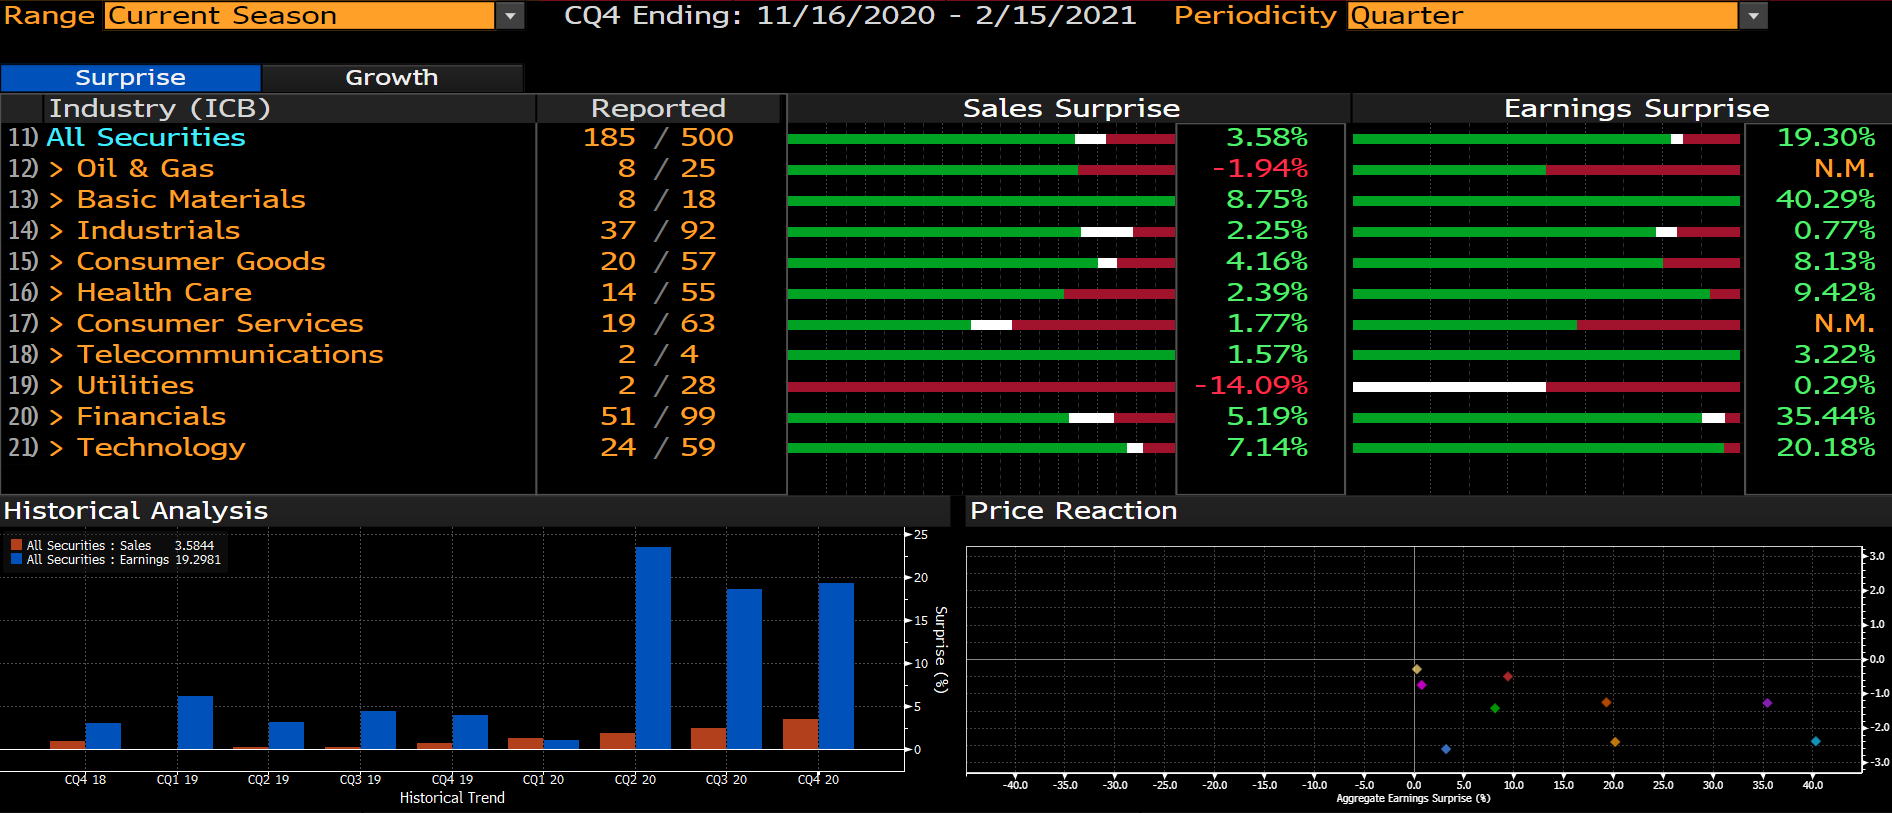
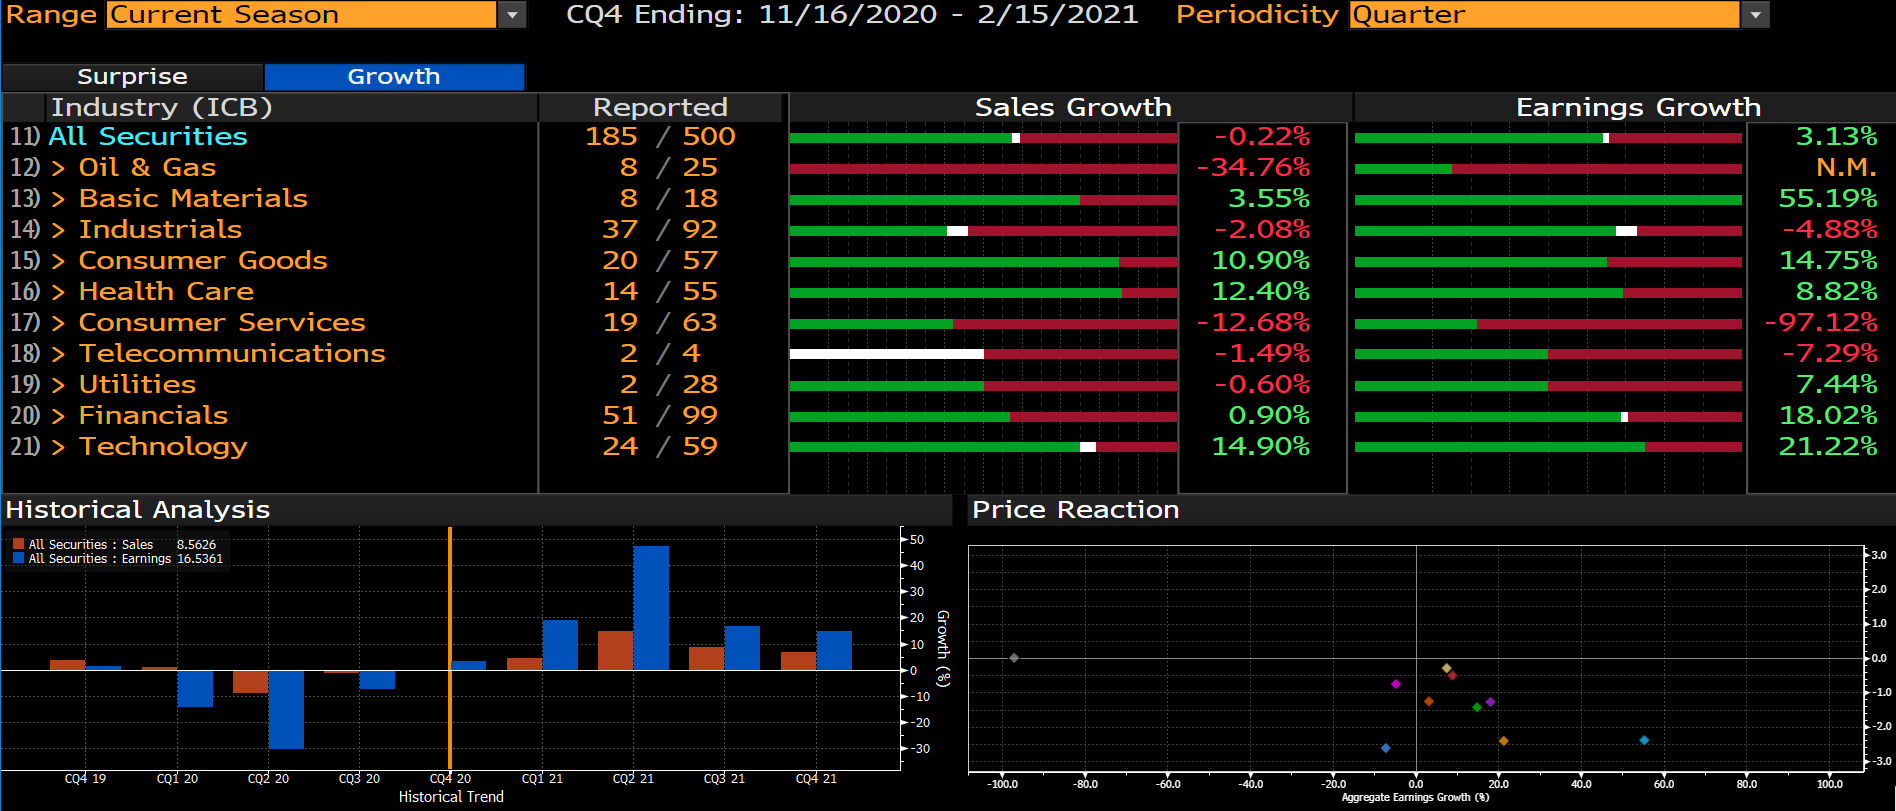
En snabb titt på rapportsäsongen för Sp500-bolagen. 80 % överträffade förväntningarna. Resultaten ökar faktiskt till och med något, och överträffar förväntningarna med cirka 20 %. Trots detta har kursreaktionerna huvudsakligen varit negativa.
25 gillningar
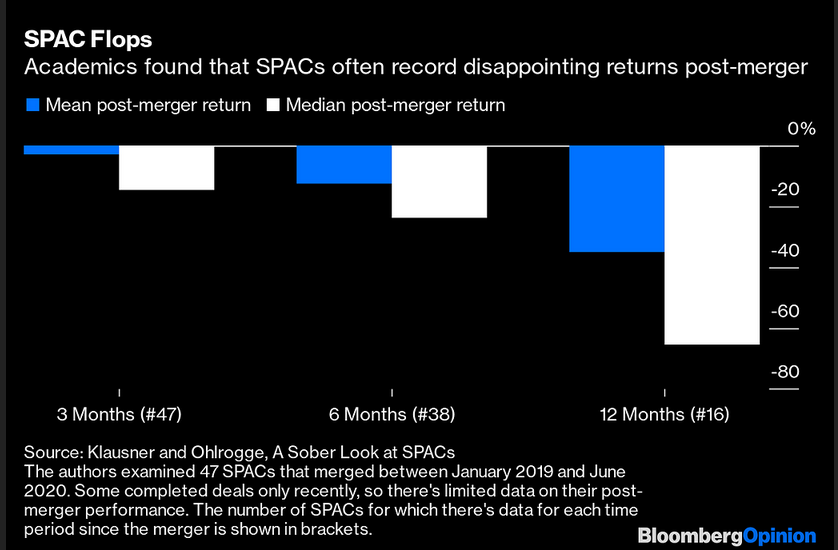
När jag tittar på dessa undrar jag ibland om dessa avkastningar beräknades enligt kursen runt “tio euro” eller först efter att tickern har ändrats/omröstningen har godkänts?
4 gillningar
Det är post-fusion, så inte nödvändigtvis från “tian”.
Obs. det urvalet är redan ett halvår gammalt. Nu om någon orkade gå igenom hundratals SPACs och räkna om…
3 gillningar
Från IMF-rapporten:
Ingen global finanskris hittills: Låt det inte bli en!
Fördröjd tillgång till omfattande hälsovårdslösningar kan innebära en ofullständig global återhämtning och äventyra det globala finansiella systemet. Eftersom tillväxtekonomier stod för cirka 65 procent av den globala tillväxten (cirka 40 procent exklusive Kina) under 2017–19, kan förseningar i att hantera pandemin i sådana länder båda illa för världsekonomin. Störningar i leveranskedjan kan påverka företagens lönsamhet även i regioner där pandemin är under kontroll. Och eftersom tillväxt är en avgörande ingrediens för finansiell stabilitet, riskerar en ojämn och partiell återhämtning att äventyra det finansiella systemets hälsa.
Även om solvenspressen hittills har varit begränsad, kvarstår risker inom den icke-finansiella företagssektorn.…
Standardfrekvensen bland stora företag har legat långt under tidigare toppar, och konkurser bland mindre företag har förblivit låga eller till och med minskat i vissa fall. Utmaningar kvarstår dock. Till exempel har antalet potentiella “fallen angels” (det vill säga företag med ett BBB minus-betyg och negativa utsikter) tredubblats globalt sedan pandemins början, och i vissa jurisdiktioner (till exempel Europeiska unionen och USA) är potentialen för ytterligare nedgraderingar förhöjd (Figur 8).
Här är en graf över “fallen angels”:
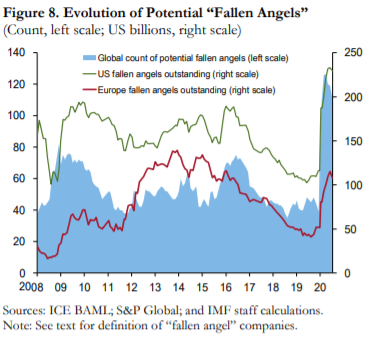
Hur skulle man sammanfatta detta? Riskerna har varit under kontroll hittills, men är förhöjda. Känslan var att många saker måste gå rätt för att vi ska komma ur den här krisen som om ingenting ens har hänt. Dessutom var flera investerare förmodligen intresserade av följande från rapportens slut:
Policymakare bör dock också vara medvetna om riskerna för en marknadskorrigering om investerare plötsligt omvärderar tillväxtutsikterna eller policyutsikterna.
Tillgångsvärderingarna verkar vara överdrivna på flera marknader. En känsla av självbelåtenhet genomsyrar finansmarknaderna då investerare verkar satsa på ett ihållande politiskt stöd och enhetliga marknadsutsikter, vilket ökar risken för en priskorrigering.
7 gillningar
Det har obestridligen varit så. Här är dock avkastningen för spacs som slogs samman 2020:
https://twitter.com/DJohnson_CPA/status/1345757643755937796?s=20
Antalet SPACs på marknaden och i pipeline verkar vara långt över 400 just nu, så man behöver inte vara en spåman för att se att det kommer att finnas gott om dåliga affärer och målbolag under 2021. Jag tror dock att SPACs har kommit för att stanna och med ett bättre rykte än tidigare. När man ser vilka namn som finns bakom/i ledningen för vissa SPACs är det svårt att se att de bara skulle vilja flippa SPACs i hopp om snabba vinster.
Som @jaska1 påpekade, det är skillnad på om avkastningen beräknas från sammanslagningen eller från inlösenpriset på $10. Jag blev själv involverad i SPACs för första gången förra sommaren, och det är fortfarande svårt att se var man kan få bättre avkastning med så liten risk som genom att köpa en SPAC som ligger på det NAV-värdet på $10 eller till och med under. Jag vill inte behålla dessa på lång sikt, utan säljer dem i princip före fusionen.
13 gillningar
Jag tolkade inte det så, men tydligen var det senast under IT-bubblan som det fanns så trötta reaktioner på resultatöverträdelser.
https://twitter.com/hemingwayz/status/1356230906042867719?s=21
När allt börjar vara inprisat…
44 gillningar
Hur ska detta tolkas? Kan man se det så att uppvärderade värderingsnivåer kyls ner om resultaten hinner ikapp de stigande aktiepriserna och situationen är helt sund. Ibland under coronasommaren funderade någon finansperson över en teori där så kallade övervärderade kurser kan börja svalna vid en viss punkt och resultaten börjar hämta in denna skillnad. Jag gick inte igenom de företag som nämndes i meddelandet, men bortsett från korrigeringen och oron på grund av WSB, verkar det inte som att de stora stabila företagen har kollapsat, även om de inte heller steg efter rapporterna.
Som ägare är jag intresserad av Kinas gigant Baba som släpptes i tisdags. Värderingen har gått lite åt andra hållet där, jämfört med konkurrenterna är värderingen rentav billig, men de politiska riskerna har fått kursen att sjunka. Det ska bli intressant att se om den goda resultatutveckling jag förväntar mig får folk att glömma dessa risker. Naturligtvis beror det på vad som sägs i pressmeddelandet om framtiden och även om Ant IPO.
12 gillningar
Så kan man tolka det.
Å andra sidan kan det bero på exempelvis sämre utsikter, då coronan inte besegras lika snabbt när vaccineringen krånglar. Det är svårt att i slutändan säga vad som ligger bakom detta. Men diagrammet är ju imponerande i den meningen att kurserna tidigare inte har sjunkit i genomsnitt om det kommer en tydlig överraskning (med omsättning och rörelseresultat).
Tillägg: som jag kommenterade i kafferummet är det bra att notera att endast en tredjedel har rapporterat sina resultat. Det kan alltså fortfarande ändras när resultatsäsongen fortskrider.
8 gillningar
Absolut ett intressant fenomen. Jag har mest följt FAANG-aktierna av intresse, även om jag inte äger dem direkt, men eftersom att prata om teknikbubblan är ett så sexigt ämne, ser jag det som ganska hälsosamt att den inte alltid går i nordöst, även om förväntningarna överträffas, utan att man snarare ger lite eftergift när det gäller värderingarna.
Kanske tittade investerarna verkligen 6 månader framåt till hösten, och nu är kristallkulan så dimmig i alla avseenden att man tar en stund och slappnar av för att se vad som kommer att synas under det kommande halvåret.
Jag kommenterar detta främst för att tweeten nämner att situationen var liknande under IT-bubblans topp, vilket höjer stressnivån hos var och en, och jag själv ser på situationen lite lugnare och som en ganska bra nedkylningsperiod.
13 gillningar
Jag har också en känsla av att resultatrapporter nästan undantagslöst kommer att sänka priserna på dessa aktier som har stigit mycket. De största uppgångarna verkar ske med aktier som 1) stiger ordentligt för första gången någonsin och som man ännu inte har upplevt den obehagliga känslan av ett fall med, och 2) företaget kanske inte är lönsamt och P/E-talet kan inte beräknas, utan kursuppgången baseras på orealistiska drömmar och fantasi (mer elegant uttryckt: förväntningar om framtiden).
När resultatrapporten kommer tar drömmandet slut när den verkliga världens begränsningar presenteras i form av resultat.
2 gillningar