Börsernas riktning (Del 2)

Jag är ett stort fan av EV/Sales-talet, med tanke på dess begränsningar. Till exempel skulle 1x EV/Sales vara helt normalt för ett traditionellt industriföretag, enligt min åsikt. Ett sådant scenario haltar dock rejält när man talar om till exempel moderna teknikföretag. Jag anser att moderna teknikföretag som Microsoft, Facebook och Alphabet på sätt och vis är som byggda fastigheter. Att bygga deras imperier har kostat enorma summor investeringskapital, och det betalar sig nu i form av utdelning. Om någon nu skulle försöka rubba deras position, skulle det förmodligen kosta ännu mer än tidigare.

Som jämförelse, skulle du anse en EV/Sales-multipel på 1x normal för en bostadsrätt? Till exempel, en tvårummare i Helsingfors genererar hyresintäkter på cirka 12 000 euro per år, vilket skulle innebära att aktiens värde borde vara 12 000 euro?

Dagens värld och börs består helt enkelt av fler tillgångar som har investerats med enorma summor. Den tidigare industriföretagsdominerade börsen var faktiskt något helt annat.

Jag håller dock med @Crazy_Train om att disruptorer kommer att dyka upp någon gång i framtiden. Googles dominans som den enda sökmotorn är säkert inte evig, även om det trots denna åsikt hittills är min största enskilda ägarandel i min investeringsportfölj.

20 gillningar

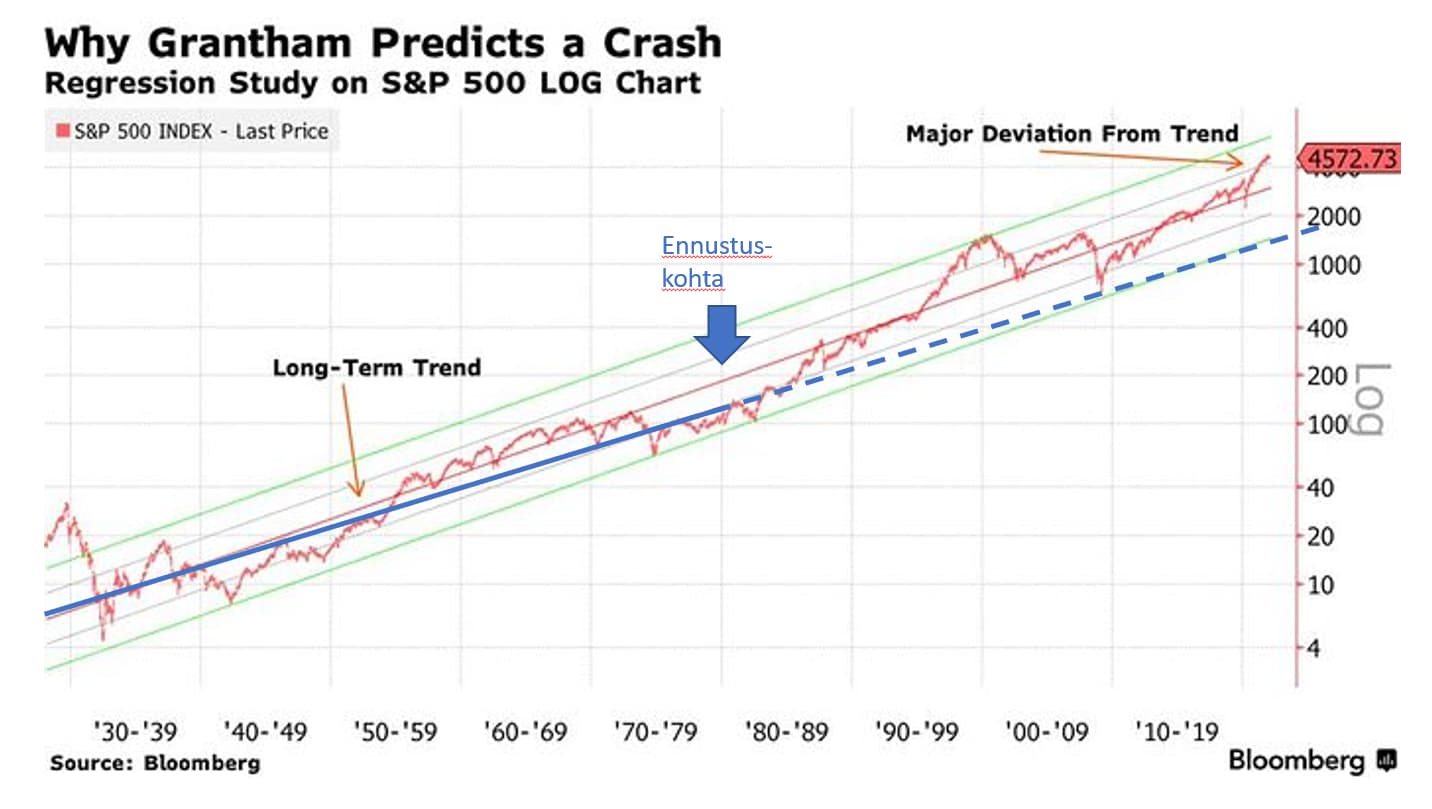
Jag, som en “Kvantrookie”, gjorde ett litet grafiskt backtest av detta antagande. Om en liknande teori hade gjorts år 1980, skulle man kanske överraskande ha upptäckt att S&P 500 inte återgick till trenden på 40 år.

Kan det här vara ett fall av ett gammalt misstag, där en teori anpassas till tidigare data som kanske inte tillräckligt användbart förutsäger framtiden? :thinking:

21 gillningar

Centralbankerna har ovanligt få spelmarker att använda för att stödja marknaderna mitt i den högsta inflationen på årtionden.

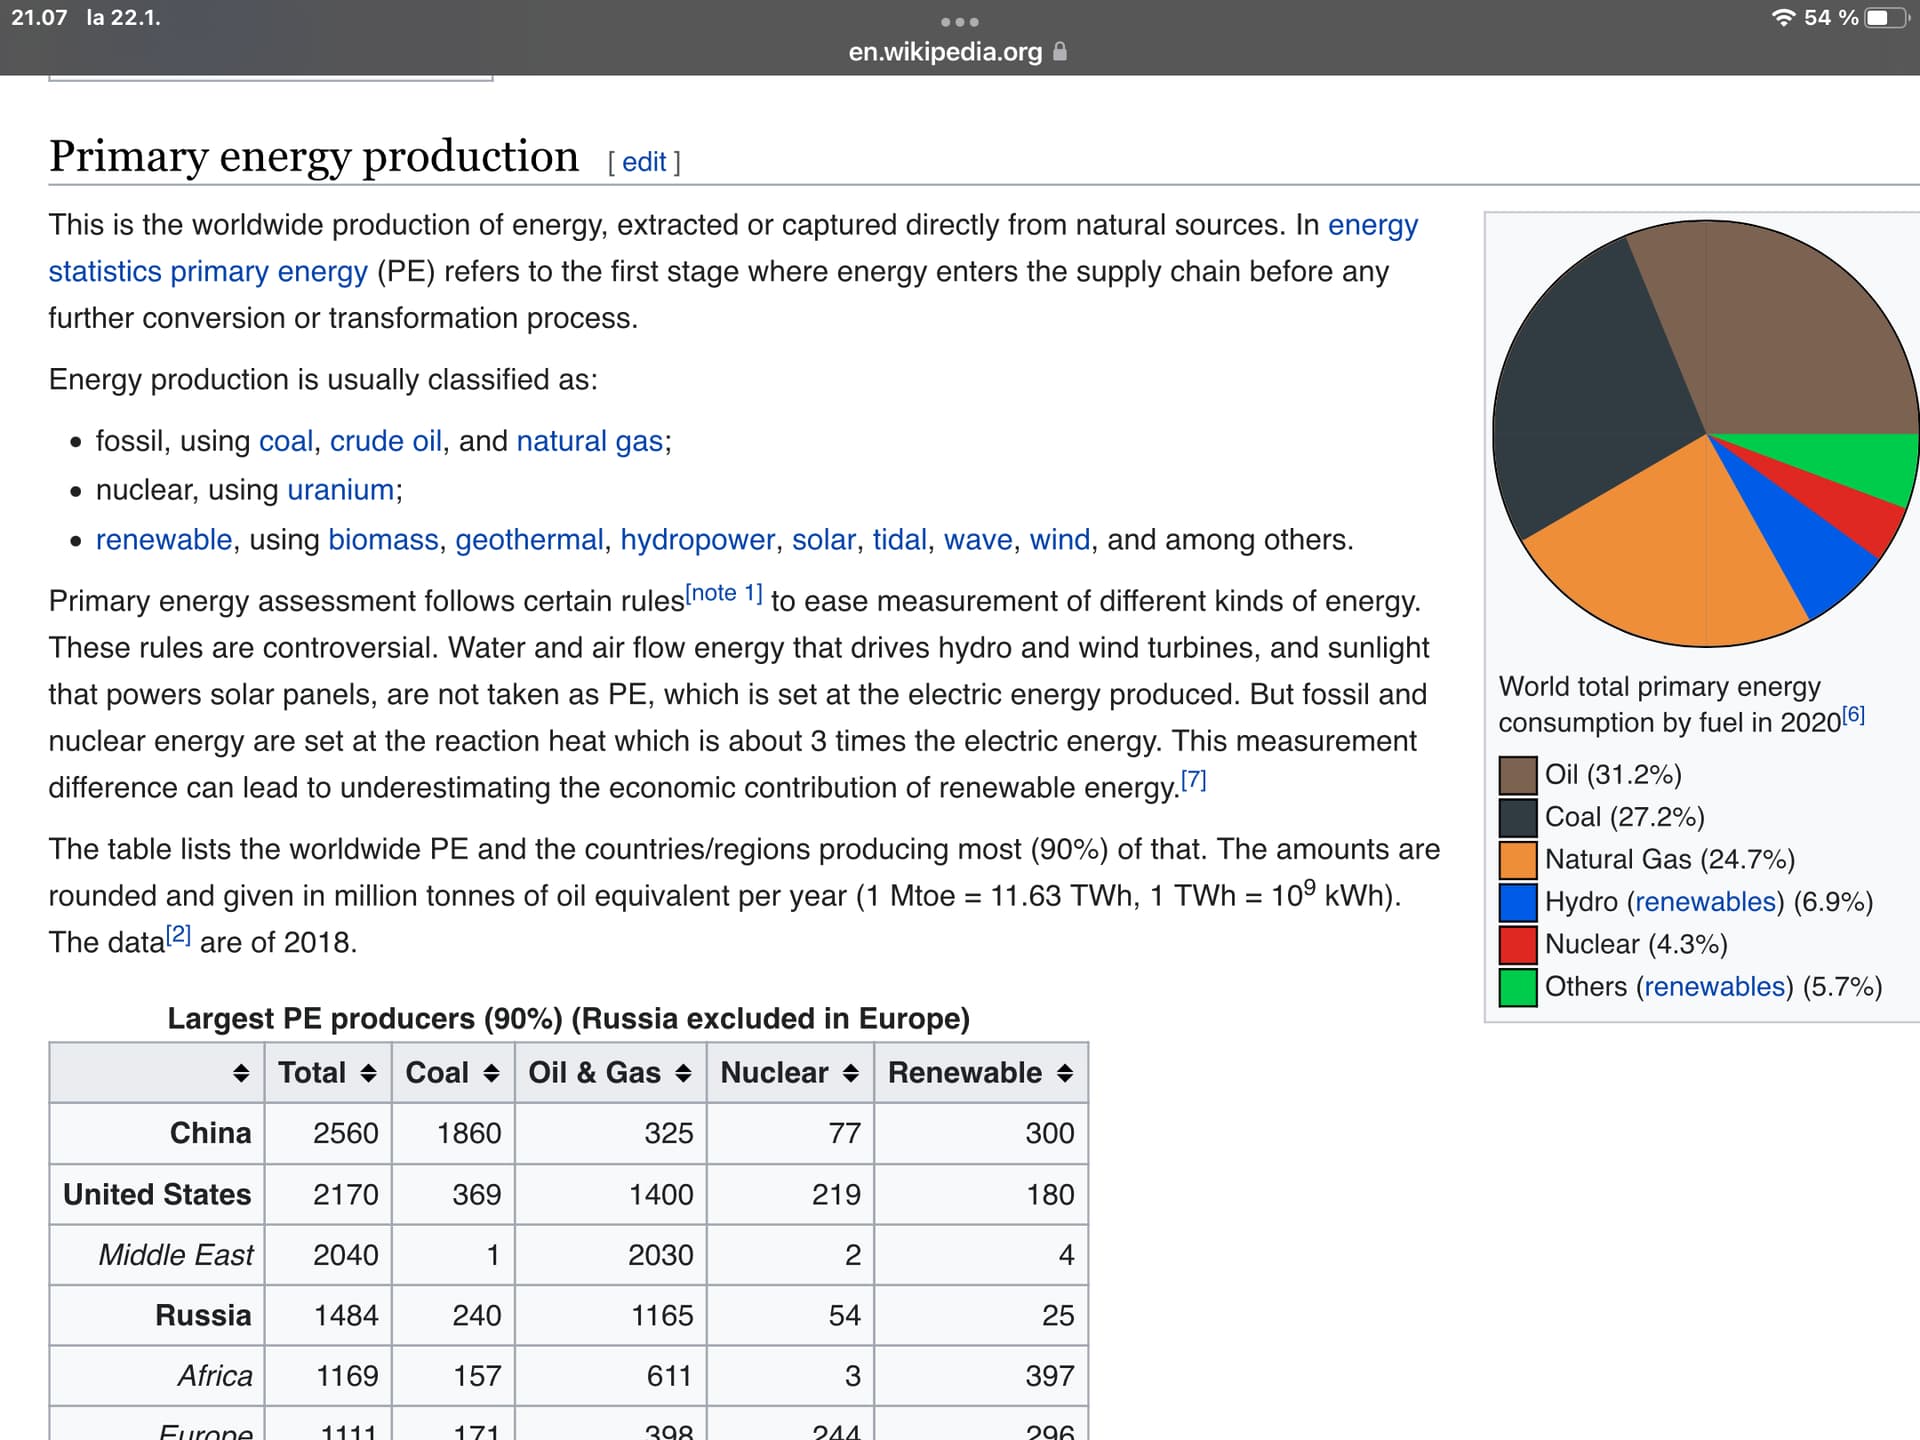
Energipriserna kommer sannolikt att se till att inflationstrycket inte minskar om ekonomin växer. Investeringar i fossila bränslen har försummats i väntan på förnybara energikällor, som fortfarande är i sin linda. Nedan visas en bild av hur obetydlig deras andel är för närvarande.

Dessutom är skulden, med tanke på de kanske oundvikliga räntehöjningarna, ganska stor för både stater, företag och privatpersoner. Samtidigt blir alla nödvändiga varor dyrare på grund av stigande energipriser? Vi lever i intressanta tider och jag hoppas få se hur utvecklingen utvecklas.

Mycket politiskt buller och splittring mellan folkgrupper är att vänta. Detta kommer sannolikt inte heller att stödja marknaderna.

3 gillningar

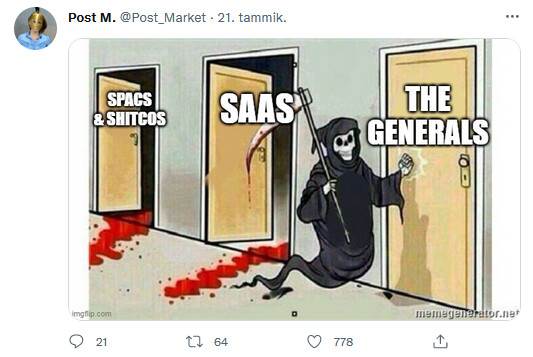
Med anledning av detta länkade jag nyligen till denna tankeväckande Twitter-tråd i SaaS-tråden.

https://twitter.com/JaredSleeper/status/1467634314171097097

3 gillningar

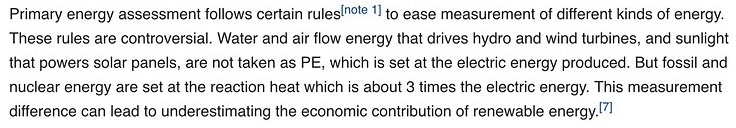
I din skärmdump fanns denna reservation, som något ökar vikten av förnybar energi i energiförbrukningen.

2 gillningar

Visst, men med tanke på indexets utveckling är det osannolikt att det kommer att hända alla samtidigt, vilket gör effekten betydligt mindre.

1 gillning

Man kan tänka sig att en så lönsam bransch skulle generera hård konkurrens, vilket skulle sänka lönsamheten. Något företag kanske nöjer sig med en marginal på 20% eller 30% för att få fler kunder.

Om varje SaaS-företag växer i den takten kommer de snabbt att äga hälften av planeten​:thinking:

Den där tweeten gav lite intrycket att den heta och snabbt växande marknaden förväntades fortsätta som den var i all evighet utan några förändringar. Som exempel togs ett av världshistoriens mest framgångsrika företag.

Vad skulle kunna gå fel?

Meningen är inte att dissa SaaS-företag, men sådana ensidiga hyllningar utan ett ord om riskerna väcker en motreaktion…

8 gillningar

Jag tycker att tidpunkten för att påbörja auktionerna är dåligt vald eftersom den omedelbara kollapsen i början gör regressionslinjen för flack, och de första två decennierna är den till och med nedåtgående. Vad vore då en korrekt startpunkt? Det kan jag inte säga.

1 gillning

Spekulerar inte den tweet-kedjan just om

high-quality SaaS business in steady-state

Alltså en situation där det inte längre finns tillväxt.

2 gillningar

En stor del av börsbolagen på 1900-talet var verksamma inom kapitalintensiva branscher (industri, energi osv.), vilket naturligtvis gjorde att EV/sales-talet var lågt jämfört med den digitaliserade världen på 2000-talet där det är betydligt enklare och billigare att skala upp verksamheten. Jag antar därför att acceptabla EV/sales-multiplar i framtiden kommer att vara högre än tidigare.

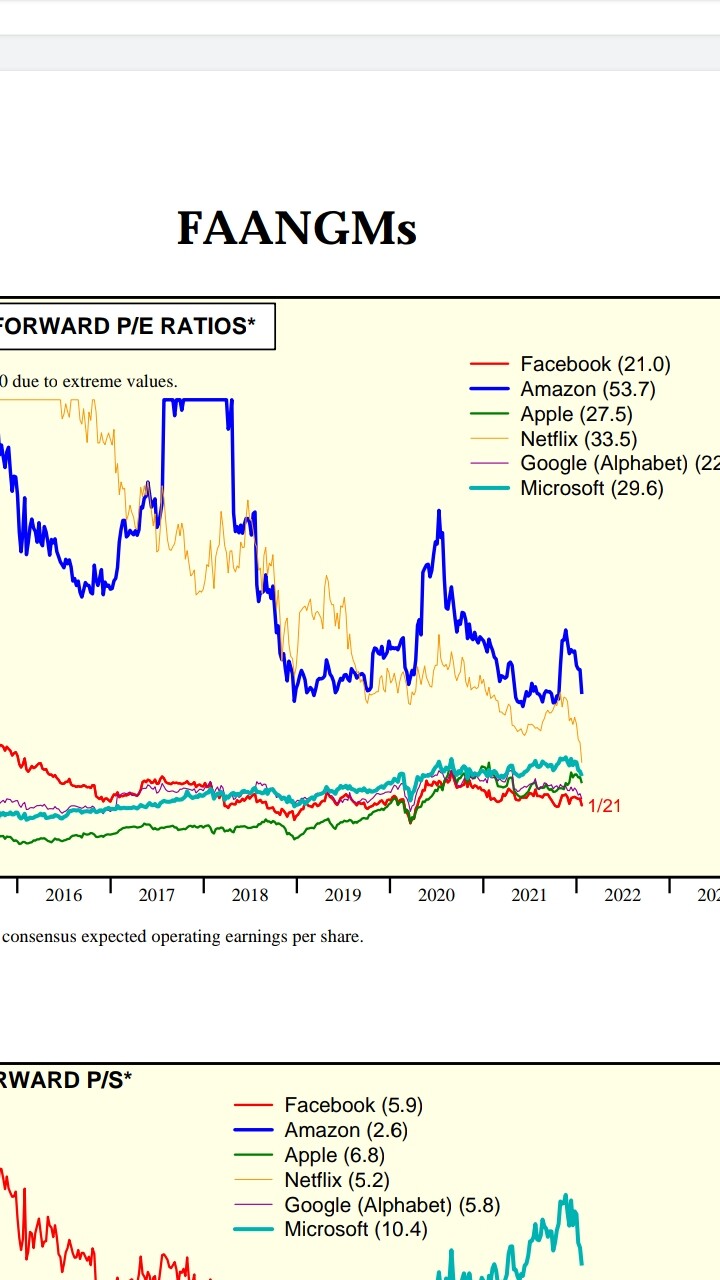
Jag tittade snabbt på värderingarna för FAANG-bolagen efter de senaste veckornas kursfall (med prognostiserade siffror för 2022):

  • Alphabet EV/S 5,3 - P/E 22,9
  • Meta EV/S 5,5 - P/E 21,3
  • Apple EV/S 6,8 - P/E 28,4
  • Netflix EV/S 5,6 - P/E 36,0
  • Amazon EV/S 2,5 - P/E 56,3

Multiplarna baserade på omsättning verkar höga jämfört med deras historiska genomsnitt, men å andra sidan, när man tittar på vinstbaserade värderingar, verkar dessa “lokomotivbolag” på börsen inte längre så otroligt dyra. De senaste åren har det genomsnittliga P/E-talet legat runt 18, så jämfört med det är värderingarna förhöjda men enligt min mening inte i några bubbelnivåer.

I enskilda bolag syns fortfarande bubblor här och där, bland annat väntar Nvidias värdering (22e EV/S 21,5 och P/E 64) fortfarande på att spricka.

16 gillningar

Redan har nästan en tredjedel försvunnit. Det råkar bara vara en fantastisk kombinationsspelare – den tjänar pengar i mängder då kryptominare tar varje sak som ens påminner om ett grafikkort från hyllorna, dominerar inom GPU-beräkningsservrar, köper ARM (återstår att se om det lyckas), är en officiell “metavers”-aktie och dessutom utvecklar teknik för självkörande bilar. Resultaten för 2022 kommer att vara helt fantastiska om inte Etherium-mining helt stannar upp. Om ARM-fusionen misslyckas kan det påverka kursen något, även om en del av de senaste veckornas nedgång också beror på att sannolikheten för fusionen har minskat, då konkurrensmyndigheterna har blivit så högljudda.

7 gillningar

Någon form av försvagning av efterfrågan kan ske globalt om lönerna inte höjs i tillräckligt snabb takt för att matcha inflationen. Annars minskar köpkraften, vilket oundvikligen påverkar efterfrågan.

Räntehöjningar och den därmed sammanhängande nedgången på börserna späder naturligtvis bara på sig själva. Stora fonder har regler som tvingar dem att sälja sina positioner vid tillräckligt stora nedgångar på grund av riskhantering? Och naturligtvis flyttas kapital även till räntebärande tillgångar.

Å andra sidan erbjuder detta utmärkta möjligheter att öka satsningarna på aktiemarknaderna. När rätt tidpunkt är att slå till är en annan sak. Men om vi tittar på HGI-börsen anser jag att det finns många mycket måttligt prissatta aktier/företag där orderböckerna är på rekordnivåer och utsikterna ändå är ljusa.

Hotbilderna är lite oroande fortfarande… att om corona blossar upp i Kina och orsakar omfattande flaskhalsar, om Ryssland attackerar Ukraina, om energipriserna förblir höga och orsakar kostnader för företagen samt samtidigt tillfälligt försvagar konsumenternas köpkraft.

Ser med intresse fram emot nästa delårsrapporter. Det har inte kommit några vinstvarningar därifrån… så på den fronten är jag ganska förtröstansfull.

6 gillningar

Hotbilder finns, men det kan också finnas ljus i tunneln.

  • USA förhandlar med Qatar om naturgasleveranser till EU-området. Qatar har världens 3:e största naturgasfyndigheter. Beroendet av Putler skulle minska.

  • En snörik vinter höjer vattennivåerna i Sveriges och Norges vattendrag, så till våren kommer vattenkraften att kunna hjälpa till med energibristen. Samtidigt börjar OL3 producera och vårens värme minskar energiförbrukningen, vilket borde sänka priserna. Det hade nu också rapporterats att vissa elöverföringsbolag även sänker överföringspriserna i och med den nya energilagen.

  • Rysslands ockupation av Krim och attack mot östra Ukraina i februari 2014 påverkade knappast börserna. Så om inte denna vinters truppförflyttningar eskalerar till ett storkrig, är det kanske mer sannolikt att börserna inte reagerar stort på detta.

  • Kina och corona, det förblir ett stort frågetecken och det är omöjligt att kommentera det ytterligare.

13 gillningar

Alla som har granskat dessa megacaps här i helgen har gjort bra reflektioner. Jag vågar inte gissa deras framtid. Men jag kan konstatera att Mr. Market har extremt höga förväntningar på de nuvarande amerikanska megacapsens roll i världsekonomin under årtionden framöver.

Hittills har det varit väldigt lite diskussion i världen om vad det är som förloras om dessa lyckas generera de kassaflöden som kurserna förväntar sig. Men nu verkar den diskussionen ta fart.

Världsekonomins kaka är det dessa tar från. Och deras framgång ökar inte den kakan från den trend som den skulle utvecklas utan dem. Tvärtom, brukar monopol-liknande situationer göra ekonomin mindre dynamisk?

6 gillningar

Det var nog ganska nära (något under) 1900-talets trend, som någon tjurskalle kanske fortfarande proklamerar att vi ska återvända till. Om indexet hela tiden hade rört sig måttligt över den trend du ritade, skulle direktavkastningen ständigt ha varit betydligt högre än vad den var mellan 1985 och 2021.

Och på denna grund skulle de historiskt normala 6–7 % per år reala totalavkastningsförväntningarna hela tiden ha haft en stadig grund. Och med nuvarande lönsamhetsnivåer skulle det finnas en trevlig säkerhetsmarginal i att lönsamheten kan mildras och ändå skulle de reala avkastningsförväntningarna ligga på historiskt normala nivåer.

Förresten, scenariot med 2500 poäng baseras på antagandet att vi inte återvänder till 1900-talets förhållanden, utan att vi justerar uppåt våra uppskattningar av indexets nya normala med en rejäl marginal (över 50 %).

4 gillningar

Anser du verkligen att det finns extrema förväntningar inbyggda i dessa teknikjättar? Höga vinstmultiplar? Kassaflödesbaserade? Min egen bekantskap med var och en av dessa är ganska ytlig, men jag förstår inte alls vad du baserar ditt påstående på. I årtionden? Om de växer i förväntad takt i några år, kommer de snart att handlas på samma nivå som tobaksföretag. Och detta med överskott av kassa.

Kanske man borde använda EV/global BNP som måttstock istället för att hålla på med sådana här globala affärer. Det finns globalt sett fortfarande otroligt mycket utrymme för tillväxt, särskilt som många av dessa företags affärer är inom branscher som för närvarande växer snabbare än den globala BNP:n.

Men vem vet. Om de levererar svaga resultat i detta marknadssentiment kan marknaden alltid bli nervös.

25 gillningar

Jag förstår inte riktigt varför man jämför värderingen av megacaps med den amerikanska bruttonationalprodukten (BNP). Jag skulle förstå jämförelsen om de enbart verkade där, men så är det inte. Tidpunkten för jämförelsen, vid IT-bubblans topp, är också lite sådär. Även om vissa har tjatat om en bubbla inom stora teknikföretag under coronatiden, så har de åtminstone en verklig affärsverksamhet och en etablerad position på marknaden som stödjer marknadsvärdet. En resultatbaserad värdering kan till och med beräknas. Jämför till exempel med Cisco, som ligger högst upp på listan, vars P/E-tal låg någonstans mellan 200 och 300.

19 gillningar


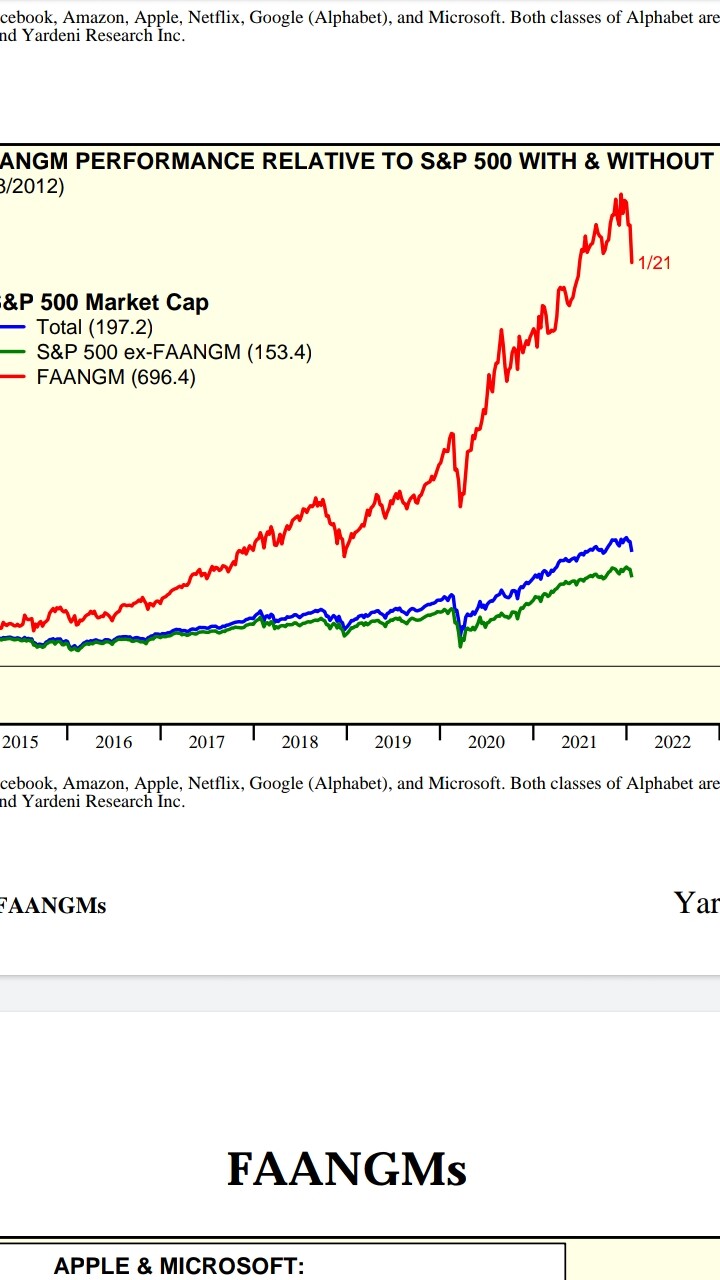
FAANG:s marknadsvärde är förmodligen fortfarande över 20 % av S&P500:s värde.

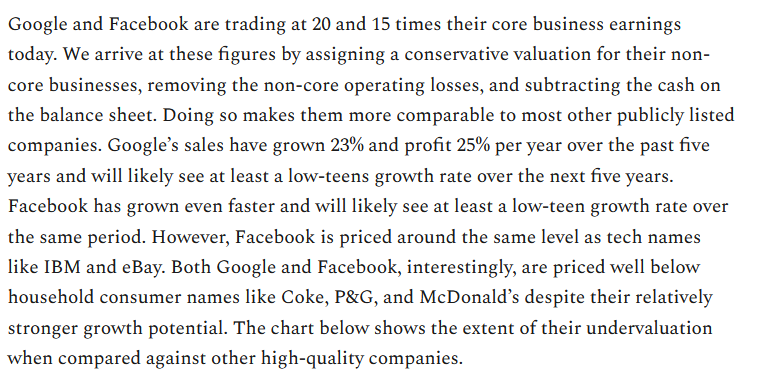
Forward P/E har alltid varit högt för dessa. Så även om FAANG påverkar rörelserna i S&P 500-indexet avsevärt, är det en annan sak att motivera om de är kraftigt övervärderade i denna marknadsmiljö. Åtminstone om man samtidigt skulle motivera att de inte alltid har varit det.

FAANG är också en stor bov i den senaste tidens nedgång. Netflix förlorade 25 % av sitt värde. Amazon har på kort tid förlorat över 200 miljarder i marknadsvärde.

Även FAANG-bolag, dvs. utvecklingsbolag med hög F P/E eller en stor del av framtida kassaflöden längre fram i framtiden, har straffats med en stor nedgång på börsen.

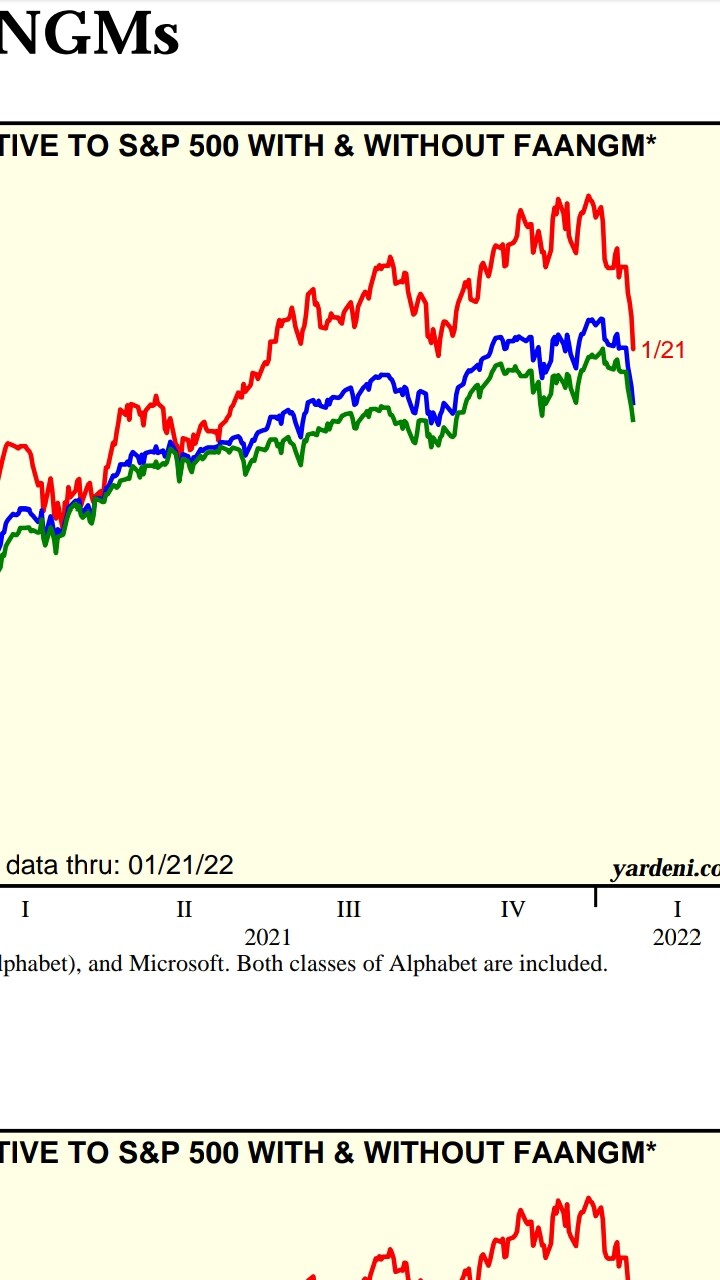
Sammantaget är dock FAANG och S&P500 ganska jämna när det gäller utvecklingen av marknadsvärdet hittills i år.

De senaste 2 månaderna har dock FAANG sjunkit mer än S&P495.

Apple och Alphabet har förmodligen varit de starkaste motorerna för att upprätthålla FAANG:s marknadsvärde. Microsoft är fortfarande på plus hittills i år. Även det har kommit ner en stund.

På samma sätt skulle man kunna lyfta fram energisektorn som en Super-vinnare från S&P500-indexet. Utan den var S&P500:s årsavkastning ~5%.

Det som verkar vara en gemensam faktor i kollapsen är att värdet på framtida kassaflöden minskar avsevärt. Ett exempel från Finland kan hämtas från det exceptionella tillväxtbolaget Qt, där majoriteten av kassaflödena ligger i framtiden.

Nedgången är förmodligen den bästa nyheten på länge för många långsiktiga sparare.

Vissa lagar finns fortfarande och ger stöd åt aktievärderingar. Pengar som återvänder till omlopp är svårt att kanalisera till lönsamma investeringar.

Det är sannolikt att pengar fortsätter att strömma till aktiemarknaderna och söka avkastning med högre risk. Dessutom kan smarta pengar börja återvända gradvis. De sista tekniska stödnivåerna kan mycket väl utlösa det.

Samma lagar gällde även under coronapaniken.

Jukka Lepikko och Traders Clubs fantastiska insikt mitt under coronapaniken var en utmärkt konträr uppfattning som modigt uppmuntrade finländare att gå in på marknaden då.

När det gäller Tesla hade jag dock önskat att Traders Club hade betonat det faktum att en stor del av värderingen ligger i sentimentet.

Man kan lyfta på hatten för Verneri Pulkkinen för flera varningar gällande värderingsmultiplar för tillväxtbolag.

Nu är det dags då smarta pengar förmodligen börjar återvända till marknaden. Smarta pengar är dock inte giriga och försöker inte tajma botten. Eller motivera en kollaps eller en bubbla som spricker.

Smarta pengar köper nu de första delarna av en fallande kniv med realiserade vinster och fortsätter att köpa utan panik/rädsla för en kollaps eller uppgång.

Smarta pengar går väldigt ofta mot strömmen utan rädsla för att det snart blir billigare.

Smarta pengar är känslolösa och köper när förutsättningarna är gynnsamma för dem. Smarta pengar avundas inte dem som får ännu billigare. Och är inte giriga med att använda lån.

Skribenten själv äger inga smarta pengar, även om han i viss mån känner att han förstår dess logik.

Ingen uppgång räcker för en “bullerolle” (hausse-optimist), för rädslan kommer att man kunde ha fått ännu mer.

När man inser detta hos sig själv är det bättre att förankra sig som en långsiktig sparare och lyssna på dessa branschexperter om man försöker tajma lite. Tack vare Lepikko kom min köpsignal förra fredagen.

Naturligtvis skulle det i efterhand vara lätt att t.ex. ropa till sig själv och alla småsparare på OST-sidan i Finland, om det någon gång skulle vara värt att lära sig att också sälja och hålla kontanter som en dygd?

Inderes är ett bra exempel med sina modellportföljer på att kontanter verkligen är en dygd. Endast girighet hindrar en från att förstå det.

62 gillningar

@Gadus och @Crazy_Train. Poängen var inte att ta ställning till värderingarna. Visst är de rimligare värderade nu baserat på tillgänglig information än vad mega cap tech var år 2000.

Från dessa siffror ser man omedelbart att marknaden ser dessa företags roll i världsekonomin årtionden framåt som betydligt större än vad den såg USA:s mega cap tech år 2000.

Detta är på bekostnad av andras kakbitar om dessa är korrekt prissatta nu.

2 gillningar

År 2000 använde cirka 5 % av världens befolkning internet, cirka 300 miljoner människor.

För närvarande är siffran cirka 65 %, över 5 miljarder människor.

För dessa företag har den relevanta kakan vuxit ganska betydligt sedan dess.

https://www.internetworldstats.com/emarketing.htm

5 gillningar