Jag såg grafer igen på Twitter. “Smart money” köper inte terminer under denna nedgång ännu. Så de förväntar sig också att nedgången fortsätter.
https://twitter.com/sentimentrader/status/1484640684212686850
Jag såg grafer igen på Twitter. “Smart money” köper inte terminer under denna nedgång ännu. Så de förväntar sig också att nedgången fortsätter.
https://twitter.com/sentimentrader/status/1484640684212686850
Korea har nyligen höjt räntan 3 gånger till 1,25 %. KPI är 3,7 % där. USA har inte höjt räntan en enda gång, trots att KPI är 7 %. USA:s långa räntor är artificiellt låga på grund av USD:s status som säker hamn.
I mars 1980, när Volcker var chef för FED, var centralbanksräntan 20 %. Om USA:s ränta stiger till 5 %, skulle 1,5 biljoner av federala budgeten (6,8 biljoner, underskott 2,8, räntornas andel 0,3) gå till räntor, och 3 biljoner vid en räntenivå på 10 %.
Om USA inte får kontroll över inflationen kommer konsekvenserna att bli allvarliga. Det är nog det som diskonteras i den här situationen. Obligationsmarknaden borde nog vara mer nervös än aktieinvesterarna.
Visst påverkar USA-börsens riktning Helsingfors, eftersom USA trots allt är världens ledande ekonomiska makt. Men jag skulle inte kalla en börs anemisk som i undersökningar har valts till och med världens bästa börs. Visst kan sådana här dagar vara frustrerande om man inte investerar i företagens verksamhet utan handlar på kortare sikt. För dem som investerar i ett företags verksamhet är röda dagar på dessa nivåer mer än välkomna.
Jag återkommer till detta nu, efter två månader. Om man vill gissa träffsäkerheten i analytikernas och bankernas prognoser för år 2022, gissar jag att Bank of America i USA och OP i Finland ligger i topp.
https://finance.yahoo.com/news/bofa-strategists-see-toxic-mix-120711973.html?guccounter=1
Studera även, för skojs skull, företagslånemarknaden och hur de har paketerats som värdepapper (= CDO, Collateral Debt Obligation) under de senaste 10 åren. Låter det bekant?
Är inte tillväxten på CDO-marknaden nödvändigtvis inget annat än en naturlig förlängning av det faktum att det finns fler (företags-)lån att paketera än någonsin?
Blev inte CDO- och alla ABS-paketerare skyldiga att lämna så kallad “skin in the game” i efterdyningarna av finanskrisen? Man skulle tro att det skulle avvärja en stor del av de mest innovativa/sämsta paketen. På samma sätt har kreditvärderingsinstituten förmodligen lärt sig att bedöma dessa paket mer kritiskt sedan dess. Åtminstone förhoppningsvis.
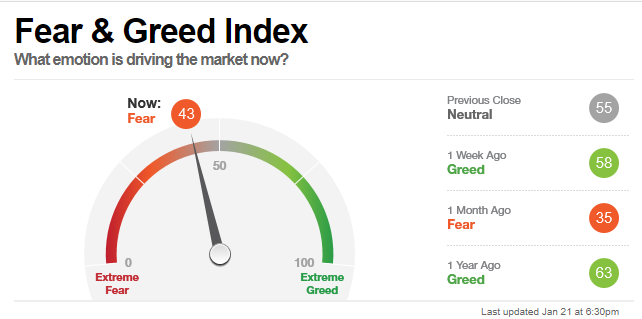
Man har vänt sig mot en mild rädsla. Återigen en fantastisk möjlighet att lära sig marknadspsykologi och följa hur människor agerar i den stora bilden. Indexnivån har nyligen skakat av sig dammet från axlarna, även om bra företag på aktienivå redan har fallit betydligt från ATH-siffrorna.
e. @Vodel1 du har helt rätt! Jag förenklade, menade SP500 och Nasdaq  Jag är själv förvånad över hur lite vi fortfarande är på rädslans sida. Även om jag själv är hoppfull om bättre köptillfällen, skulle min egen visare redan vara tydligt rödare.
Förhoppningsvis lite bättre, men fortfarande till viss del “dog shit has been wrapped in cat shit”.
Beror lite på indexet. Även om Nasdaq (Nasse) officiellt bara är i en korrigering, är Russell 13 poäng från den officiella björnmarknadsgränsen. Det är inte längre bara en liten justering.
Överraskande högt fortfarande f&g. Man skulle tro att det redan var på den extrema sidan.
CDO för tankarna till filmen The Big Short. Jag rekommenderar den till alla. Dessutom, vem minns Nordeas “Sjöjungfrur”, som var CDO-lån. Alla vet hur det gick med dem.
Med det sagt, kom ihåg att människans girighet är så stor att när ett sätt att tjäna pengar är tillräckligt bra, kommer man att göra det även om lagstiftningen har försökt förhindra det på alla sätt. CDO:er kanske inte ser likadana ut som för 15 år sedan, men det är ett sätt att dölja skräpet under körsbären och även om det är inlindat i bacon smakar det i slutändan alltid… gissa vad?
Grafen är bara fram till den 18.1. Hur ser situationen ut med data från den 21.1?
Detta har redan diskuterats på det här forumet men här är det igen. Historien verkar upprepa sig.
Ingen information, men som indikatorn visar, kommer de punkterna ganska sent efter nedgången. Det kan möjligen vara bra för att identifiera om det är en död kattstuds eller inte.
FED har lyckats anmärkningsvärt väl i den meningen att de inte har behökt göra något ännu (förutom att trappa ner) och de fick marknaden att prissätta räntehöjningar för nästan hela räntekurvan.
Å andra sidan är jag lite orolig för börsen, att den senaste tidens nedgång inte bara beror på stigande räntor, utan snarare på oro för avtagande ekonomisk tillväxt och vinsttillväxt. Dessa farhågor förstärks sedan av oron för att FED stramar åt penningpolitiken mot en avmattning. I så fall oroar denna nedgång mig betydligt mer än de dippar som inträffade under det föregående året.
Om den reala ekonomiska tillväxten skulle fortsätta att vara stark skulle dessa förväntade räntehöjningar inte vara något problem – vi talar ju om så låga räntor. Om däremot den ekonomiska tillväxten och kreditgivningen återgår till trenden före pandemin, kan en samtidigt kraftig åtstramning verkligen vara giftig. Kurserna skulle mycket väl kunna sjunka med tiotals procent till.
Å andra sidan har FED faktiskt inte gjort något än, och samtidigt är de medvetna (även om de inte talar högt om det) att en i sig liten höjning av styrräntan inte kommer att påverka den senaste tidens inflationsproblem som härrör från leveranskedjan. Därför gissar jag att om FED får ens lite starkare indikationer på en avtagande ekonomisk tillväxt, kommer de att hitta lämpliga förklaringar för att skjuta upp tidigare förväntade räntehöjningar. När det gäller inflationen är FED förmodligen mycket nöjda med en betydligt högre nivå än vad många för närvarande tror – jag gissar att det räcker gott och väl för dem att komma under 4 %.
Jag tror verkligen på det senare scenariot med en lättad penningpolitik, men sannolikheten för den förstnämnda åtstramningspolitiken är dock inte noll. Exempelvis kan politiskt tryck driva in på en åtstramande penningpolitisk väg, även om det inte skulle vara förnuftigt just nu.
Detta kanske redan har delats, men här är det ändå. En enorm mängd optioner förföll igår. Detta förklarar delvis den kraftiga nedgången i USA.
\nKom just att tänka på det här från diskussionen om S&P 500 @ 2500:\n\nOm man skulle behöva förutsäga om den om ett år är 2500 eller 5000, så skulle 2500 verkligen vara mycket närmare den historiska trenden.\n\nNedan finns poängtal baserade på att indexet från de nämnda åren (2001, 2006, 2011, 2016) skulle ha stigit i exakt samma takt som omsättningen per aktie (RPS).\n\nDet nuvarande poängtalet baseras på att både p/e och vinstmarginaler är @ permanently high plateau.\n\nMen för att citera J.P. Morgan: valuations and profit margins have always fluctuated and they probably always will.\n\nFörutom att J.P. kanske inte sa något om fluktuationer :D\n\n\nIn one famous incident, when asked by a passerby what the stock market was going to do next, Morgan responded simply: “It will fluctuate.” Unfortunately, Morgan probably never quite said that — according to Barry Popik’s research, the earliest appearance of the quote dates back to 1934, decades after the man’s death.\n\n\n||||||index feb-|\n|—|—|—|—|—|—|\n||||index|kumulativ|i 2022|\n||||1 februari|RPS|RPS|\n||||följande|förändring, %|ändringens|\n||RPS|EPS|år|Xxxx–2021|grund|\n|||||||\n|2021|1555?|200?|4398?|||\n|2016|1151|109|2330|35|3146|\n|2011|1053|107|1352|48|2001|\n|2006|953|113|1445|63|2355|\n|2001|737|39|1101|111|2323|\n\n
Jag tar upp detta igen.
Jag uppskattar din expertis, ditt bidrag och anser dig absolut vara en mer upplyst och smartare investerare än jag.
Men; anser du att det är relevant att granska SP500 baserat på omsättning och konstatera att lönsamheten på hela indexnivån har blivit en bubbla? Jag anser att indexets topp 5 (-10) blandar ihop hela paketet så illa med sina helt absurda lönsamhetsnivåer och å andra sidan deras orimligt tunga andel i indexet, så att en granskning av omsättningsbaserad värdering kan vara missvisande, även om den otvivelaktigt har fungerat under tidigare decennier.
Jag anser att när man säger att lönsamheten för hela SP500-indexet har bubblats upp allvarligt, borde man kunna rita ett realistiskt och relevant scenario där Apples (net profit margin 26%), Microsofts (38,5%), Alphabets (39%) och Metas (36%) dominans på marknaden smulas sönder och de får tuffa relevanta konkurrenter. (som en sidonotering; Amazon har intressant nog bara drygt 5% men det verkar vara avsiktligt när man äter upp hela marknaden och lönsamheten är en bisak) Jag ser för närvarande inget annat realistiskt scenario på kort eller medellång sikt för detta än reglering. Det är förstås också möjligt, se bara på Kina.
Detta betyder alltså inte att inte ens dessa företags P/E-tal skulle kunna sjunka, och det betydligt. Det är dock svårt att se ett scenario där deras tillväxt skulle sakta ner eller stanna av och samtidigt lönsamheten rasa. Ur ett hälsosamt marknadsekonomiskt perspektiv skulle detta dock kunna vara ett ganska önskvärt scenario, förutsatt att orsaken inte är godtycklig reglering.
Visst, lönsamheten för företagen i hela indexet kan bubblas upp som det hände till exempel under supercykeln.
Summa summarum: jag anser att i dess nuvarande form, med dess nuvarande vikter, att förklara SP500 i en lönsamhetsbubbla med hänvisning till lönsamhetsnivåernas långsiktiga medelvärde, aktivt ignorerar dessa megacap-företags marknadsstörning och nästan monopolställning i sina egna hörn.
Det kan hända att jag missförstår något i dina resonemang och jag erkänner att jag inte är en statistik- eller grafikexpert men jag lär mig gärna mer
Och jag konstaterar vidare: att megacaps skulle återvända till dödlig nivå, kanske genom att krascha indexet samtidigt, skulle kunna vara en välsignelse för en hälsosam marknadsekonomi och konkurrens, även om det skulle svida en gång.
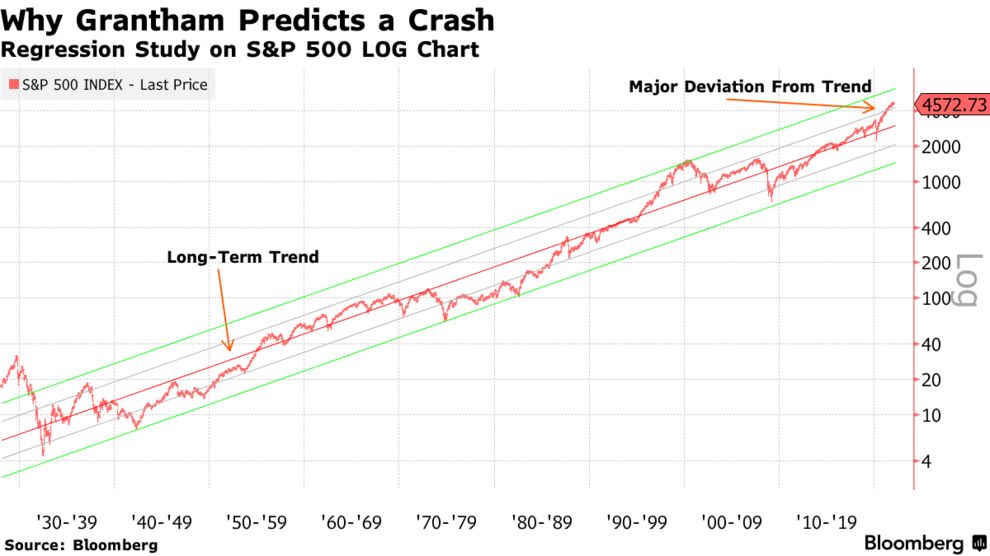
Intressant graf och bra att den är ärligt gjord i logaritmisk skala. Det finns också flera starka argument för den accelererade kursutvecklingen, men jag är själv benägen att tro att det någon gång kommer att uppstå panik och att vi av en eller annan anledning kommer att hamna under trendlinjen.
Med tanke på mina funderingar ovan antar jag dock starkt att Grantham återigen ligger i framkant, eftersom FED nu, med den senaste tidens ökning av marknadsräntorna, har gott om spelmarker i fickan om det skulle behövas. Ekonomi och börs går dock ganska hand i hand, och om ekonomin börjar vika, kan FED reagera i detta sammanhang, och bara att inte höja styrräntorna och att hålla balansräkningen i samma storlek räcker. Dessutom, om ekonomin och inflationen tystnar, kommer amerikanska politiker knappast att vara särskilt ovilliga att öka sina utgifter.
Ovanstående antagande är förstås under förutsättning att ingen exceptionellt överraskande ekonomisk chock inträffar, som en ny hyperdödlig och smittsam variant, eller utomjordingar på jorden  Det är dock säkert att någon gång i framtiden kommer den oväntade chocken oundvikligen att inträffa, som kommer att slå ner marknaderna ordentligt – jag tror bara inte att det är den i någon mån förutsebara centralbankspolitiken.
Håller med. Jag är på medellång sikt ganska “bullish” gällande dessa teknikjättar (även om jag inte äger några).
Men, ja, detta MAGMA-gäng kommer förr eller senare att:
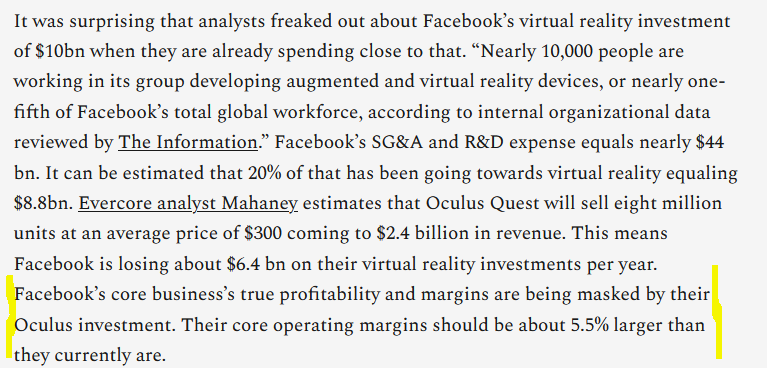
Innan dess (och det kan ta ett tag), med tanke på diskussionen om lönsamhet och marginalnivåer, är det viktigt att komma ihåg att de för närvarande investerar massivt, vilket delvis döljer den verkliga lönsamheten i deras kärnverksamheter. Här är ett exempel på en bloggares uppskattning för FB:
Jag har inte kontrollerat siffrorna, men detta ger en indikation. Samma sak med Google, Amazon osv.
Det får mig också att fundera över hur lönsamma AWS, Azure och GCP verkligen är, och hur stor del av omsättningen de kommer att utgöra om 10 år?
Ändå är det värdefullt att fundera över hur hållbara marginalerna är på en bredare nivå just nu. Jag utesluter inte att det på sina ställen finns mer luft i E-komponenten här och där, vilket inte kommer att hålla i längden. Hur omfattande detta är och om det i slutändan kommer att orsaka något dramatiskt är svårt att bedöma.
Kanske det viktigaste budskapet i slutändan är att det är bra att förbereda sig för svackor även på grund av sådana faktorer?
Jag håller egentligen inte med om någon av dina poänger Dessutom anser jag att jag är en opartisk observatör. Jag vågar inte förklara att indexet kommer att nå 5000 eller 2500 poäng.
Det är värt att notera att det i de 2500 poängen redan finns optimism kring resultaten jämfört med det historiskt normala. Med andra ord antas inte mega cap-konstigheter etc. försvinna utan snarare mattas av.
På 1900-talet uppnåddes den då normala realavkastningen på 6-7 % per år genom att köpa en diversifierad portfölj @ 1x försäljning och hålla kvar och återinvestera utdelningarna under tillräckligt många decennier. 1 x försäljning skulle motsvara 1600 poäng i indexet.
GMO tar alltså 2000-talets kurstrend för given. En puritan skulle kunna säga att nästan allt som hänt sedan 1995 är onormalt, förstört av centralbankerna. Puritanen tror att 1900-talets normala kommer att återvända.
Men nedan finns alltså den mycket mindre radikala argumentationen för 2500 poäng.
Vi studerade tillgänglig data över alla tillgångsklasser under finansiell historia och fann totalt mer än 300 2-sigma-rörelser.1 På utvecklade aktiemarknader har varje enskilt exempel på en 2-sigma aktiebubbla under de senaste 100 åren så småningom helt tömts, med priset som rör sig hela vägen tillbaka till den trend som fanns före bubblans bildande.