Familieformueplanlægning - testamenter, ægtepagter mv.

Tråd om familieformueplanlægning og tips. Hvilke ting skal man overveje, hvis man har opbygget/er ved at opbygge så meget formue, at noget bliver tilbage til efterkommerne? Som arv, arveforskud eller gave? Hvad med ægteskab, ægtepagt eller en mulig skilsmisse? Er der altid brug for en jurists/konsulents hjælp til dokumenterne, eller kan en almindelig person klare sig med udkast fundet online og sund fornuft?

Arveafgiften har været meget omtalt på det seneste, men familieformueplanlægning er meget mere. Her er der sikkert mere velhavende folk, som har tænkt over dette og udarbejdet dokumenter. Ifølge læsning på nettet er de tre “hjørnestene” for en person med blot lidt mere formue et testamente, en ægtepagt (hvis gift) og en fremtidsfuldmagt. Forsikringer, investeringsselskaber mv. er så lidt mere komplekse arrangementer.

Et par udpluk fra medierne om emnet:

Hesarin tips til arveplanlægning (for abonnenter)
Rahapodis afsnit om emnet

Relaterede tråde på forummet:
Ylisukupolvinen varallisuus ja perheen oma sijoitusyhtiö - Raha & säästäminen - Inderes forum
Lapselle säästäminen - Raha & säästäminen - Inderes forum
Pohdintaa sijoittajan avioehdosta - Raha & säästäminen - Inderes forum

14 Synes om

Så til et praktisk eksempel. Forhåbentlig er ens egen bortgang ikke lige om hjørnet endnu, men det ville alligevel være godt at få udarbejdet et testamente. Især det med at opdele arven i dele og tilladelse til delvist afkald lyder som noget, der ville være værd at inkludere.

Er der erfaringer med testamenter, hvor disse principper anvendes? Links til skabeloner eller skærmbilleder af formuleringer?

Emnet berøres i hvert fald i de tråde

For mig er det første, der falder mig ind ved overførsel af formue, skattefrie gaver og betaling af leveomkostninger.

9 Synes om

Det er i hvert fald værd at overveje at forbeholde sig brugsretten, når man overdrager passende ejendom. En ægtepagt bør naturligvis alle have, men derudover bør man for eksempel ved gave til et barn alvorligt overveje i gavebrevet at udelukke barnets nuværende og/eller fremtidige ægtefæller fra selve gaven og den ejendom, der er erhvervet i stedet herfor. Dette er grundlæggende ting, hvor det virkelig er værd at overveje at bruge en advokat, da der ofte er ret dyre faldgruber i forbindelse med formelle krav med en ubetydelig besparelse.

4 Synes om

Livsforsikring til arveafgifter er en ret god idé.

Arv eller gave – egne overvejelser fra et skattemæssigt perspektiv. Jeg er absolut ikke professionel inden for området og påtager mig intet ansvar for disse skriverier :grinning: Når man sætter sig ind i tingene ud fra sin egen situation, kan man jo lige så godt dele det med andre.
Der er i øjeblikket stor politisk debat om arveafgiften, men lad os holde det uden for denne tråd og indtil videre følge den nuværende situation. Det skal dog nævnes, at en reform af arveafgiften også kunne føre til ændringer i gaveafgiften.

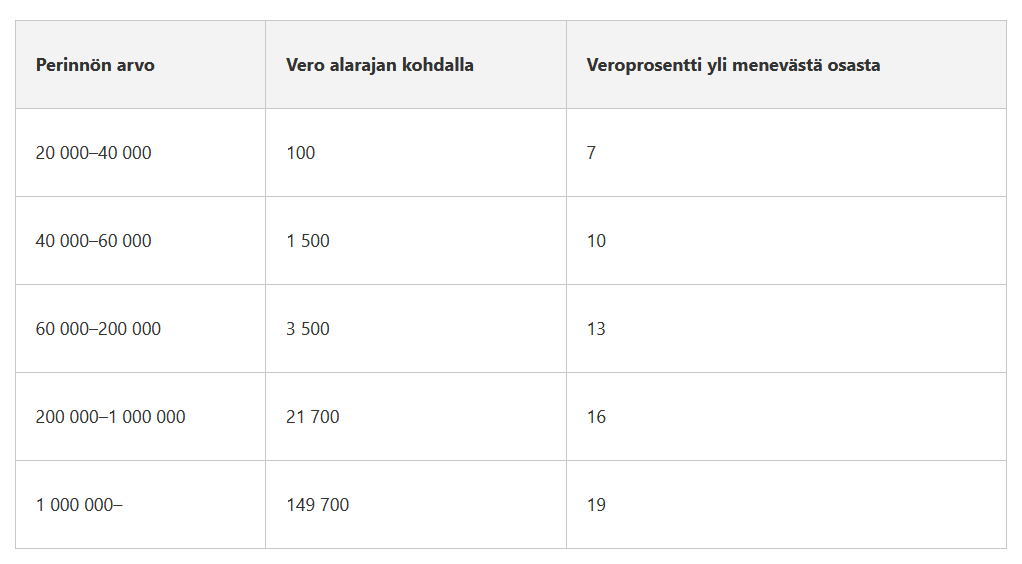
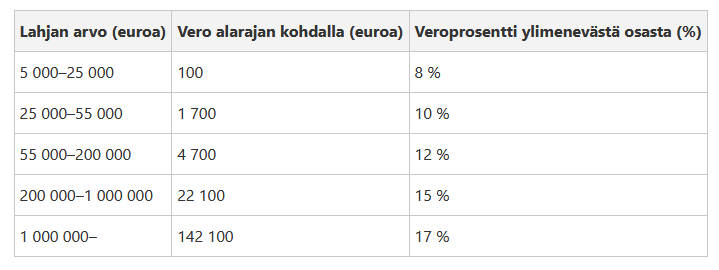
Både arveafgift og gaveafgift er progressive skatter, hvilket betyder, at skattebeløbet stiger i takt med, at det donerede/arvede beløb vokser. Begge skatter har også to skatteklasser: 1 nærmeste slægtninge (lavere beskatning), 2 andre (højere beskatning). Skattemyndighedernes hjemmeside indeholder godt materiale, vejledninger, beregnere, tabeller mv. Jeg lægger linksene til sidst. I denne gennemgang fokuserer vi på klasse 1, dvs. nærmeste slægtninge.

Arveafgiftstabel
billede

Gaveafgiftstabel
billede

Væsentlige punkter:

  • Arveafgift er skattefri op til 19.999 euro, gaveafgift kun op til 4.999 €
  • Arveafgiftens progressivitet er strammere end gaveafgiftens (skatten stiger stejlere, når beløbene vokser)
  • Du kan kun dø og arve én gang, men du kan give gaver hele livet. Ved gavebeskatning lægges gaver givet inden for 3 år sammen, hvilket betyder, at du kan opnå en skattefordel ved at fordele mindre beløb med 3 års mellemrum. Den mest kendte af disse er den skattefri gave på 4.999 € hvert 3. år, som @SentinVenyttaja1 nævner ovenfor, men intet forhindrer dig i at give et større beløb (hvor der naturligvis betales skat, men med en lavere procentdel end ved at give alt på én gang).
  • Modtageren betaler skatten, hvilket betyder, at du kan fordele mere skatteeffektivt, jo flere modtagere der er.
  • En given gave tælles med som en del af arven, hvis døden indtræffer inden for 3 år efter gaven blev givet.
  • Der er fradrag for arveafgift: i hvert fald for mindreårige modtagere samt ægtefællefradrag og lempelser: bl.a. for familievirksomheder. Så vidt jeg forstår, er der ingen fradrag/lempelser for gaveafgift.

Lad os glemme fradrag og lempelser og sætte skatterne side om side i en tabel. Skæringspunktet er ca. 250.000 €, hvis gaven gives på én gang.

Beløb Arveafgift Gaveafgift
4.999 € 0 € 0 €
10.000 € 0 € 500 €
19.999 € 0 € 1.292 €
50.000 € 2.500 € 4.200 €
100.000 € 8.700 € 10.100 €
200.000 € 21.700 € 22.100 €
250.000 € 29.700 € 29.600 €
500.000 € 69.700 € 67.100 €

Hvis der er rigeligt med forventet levetid tilbage, og man ved, at man ikke selv kommer til at bruge alle midlerne, så bør gaver absolut tages i brug ud fra et skattemæssigt synspunkt. Afhængigt af formuen og antallet af arvinger bør man absolut overveje at give større beløb end den skattefri grænse på 4.999 € hvert 3. år. Generelt sætter arvinger også mere pris på midlerne, jo yngre de er, når de modtager dem.

Den virkelige verden er naturligvis slet ikke så enkel som Excel-verdenen, da der er forskellige fradrag, man kan spille med delvise afkald via testamente, og man kan forbeholde sig brugsret (hallintaoikeus) og ejendomsret (omistusoikeus), ægteskab/ægteskabsbetingelser påvirker arven til ægtefæller mv.

Links: https://www.vero.fi/henkiloasiakkaat/omaisuus/lahja/
https://www.vero.fi/henkiloasiakkaat/omaisuus/perinto/

9 Synes om

Der er farer ved sådanne tråde. Efter at have håndteret arvesager for nylig, ville jeg på ingen måde have nået samme konklusion som bankens advokat, hvis jeg ikke havde brugt hans tjenester. For eksempel kan deling af boet bruges meget liberalt i en arvesituation. Tjenesten var selvfølgelig ikke helt gratis.

Faren opstår, fordi situationerne er så forskellige. Hvis dødsboet eller en af dets arvinger f.eks. selv har udelte dødsboer, slægterne er stridende, der er mange søskende, eller den ejendom, der skal deles, er betydelig stor eller består af mange forskellige aktiver, ville jeg absolut ikke søge råd på diskussionsfora, men ville gå direkte til en advokat specialiseret i arvesager. Et par tusinde for at få tingene gjort rigtigt første gang er ikke mange penge.

Når man har forsøgt at spare der, er man mange gange endt med at betale meget mere i sidste ende.

Der er naturligvis et behov for at informere om alternativer og for forsigtigt at overveje dem på et generelt niveau. Jeg tror dog, at gaveafgiftsspørgsmålene er ret velkendte, især på investorfora, hvad angår grundprincipperne. Mest her synes der at være spørgsmål om at overføre ejendom til efterkommere omkostningseffektivt allerede i løbet af livet. Til dette er der allerede de ovennævnte tråde.

Min egen mening hælder, også ud fra et opdragelsesmæssigt synspunkt, til den opfattelse, at enhver er sin egen lykkes smed, og at man bør bruge sine egne penge i løbet af livet. Dette udelukker ikke finansiering af efterkommernes studier, assistance til bolig, investeringsstøtte til knallerter, biler osv., eller at gå hånd i hånd gennem livets situationer. Jeg har bare set en ung arving pludselig bruge de penge, de modtog helt uden modydelse, ned til sidste øre, præcis der, hvor arveladeren absolut ikke ønskede, at de skulle bruges. Samtidig har arvingen mistet sit helbred, og fremtidsdrømmene er pludselig rykket meget længere væk.

7 Synes om

Efter min mening er formålet med denne tråd i hvert fald ikke at opfordre til at undlade at bruge eksperthjælp. Tværtimod anbefaler jeg det absolut, især hvis situationen er bare en smule kompleks, eller hvis man ikke er vant til at udarbejde dokumenter. “Tal med en advokat” er dog et meget løst råd. Der findes mange forskellige advokater/konsulenter, og jeg foretrækker selv at gribe sagen an ved at forsøge at sætte mig ind i tingene på forhånd, allerede inden konsultationen. På den måde kan jeg stille spørgsmål/fremsætte synspunkter, eller i værste fald opdage, at dette ikke er den rette person til at håndtere min sag. Jeg husker, at f.eks. i den pågældende pengepodcast-episode (jeg lyttede til den for længe siden), nævnte en af dem, at de havde fået virkelig dårlig service fra en jurist. I et dødsbo, hvor jeg selv var medejer, var den lokale banks jurist helt på bar bund med selv de mest grundlæggende ting. Selvfølgelig er de fleste, der arbejder med dette, sandsynligvis dygtige fagfolk.

Den værste og sandsynligvis mest almindelige løsning er at gøre ingenting; sagen eksploderer efter døden, og så betaler man mest af alt. Derfor ser jeg diskussionen som velkommen. Jeg er dog absolut enig i, at man ikke bør plukke råd direkte fra et internetforum til eget brug, men jeg tror, at læserne af dette forum selv forstår det. Tanker kan dog opstå.

8 Synes om

Jeg synes, at diskussionen om arv og gaver måske føres for meget med beskatning som det primære. Beskatning er vigtig at overveje i løsningerne, men det er stadig ikke værd at træffe beslutninger, der senere viser sig at være besværlige eller ubehagelige. F.eks. kan det i stedet for en brugsret være mere fornuftigt at testamentere ejendomsretten til boligen til enken/enkemanden osv. – løsninger, der ikke er så skatteeffektive, men som sparer nerver og problemer senere (med en brugsret, der varer årtier, kan der opstå alle mulige situationer).

Det mest fornuftige er nok at liste tingene op nogenlunde, som man ønsker, de skal forløbe, og derefter sammen med en advokat skræddersy papirerne, så der findes en optimal løsning, hvor skatterne optimeres for at opnå det ønskede resultat.

8 Synes om

Spørgsmål om testamente og formuedeling:

Jeg er på tærsklen til midtealderen blevet bevidst om min egen dødelighed, og spørgsmål om testamente er begyndt at fylde. Min situation er et ægteskab uden ægtepagt og tre fælles børn (stadig mindreårige, forhåbentlig voksne når jeg går bort). Al formue opsparet under ægteskabet er fælleseje, og jeg har sparet op og investeret specifikt med henblik på pensionen. De finansielle aktiver er mange gange større end de resterende lån. Af fast ejendom er der en villa og et lille sommerhus. Opsparingen har jeg i vid udstrækning foretaget i mit eget navn på et aktiedepot (AOT) samt i et par private aktiefonde. For nylig blev jeg dog opmærksom på de potentielle problemer, min død ville medføre for min ægtefælle, da en stor del af vores likvide formue står i mit navn. Vi er nu begyndt at spare alle “nye” investeringspenge op på min ægtefælles aktiedepot, men der vil gå år, før vores investeringsformue er “lige”. Der står nok penge på en opsparingskonto i min ægtefælles navn til, at vedkommende ikke ville komme i økonomiske problemer, hvis der skete noget uventet.

Vi er begge i arbejde, men min indkomst er mange gange højere end min ægtefælles.

Mit ønske er derfor, at hvis en af os går bort, skal den anden have rådighed over hele den fælles opsparede investeringsformue. Det er dog nok lettere sagt end gjort, da der er livsarvinger. Med et testamente om brugsret ville den anden få rådighed over den finansielle formue, men hvad er fordelen ved det, når formuen består af fonde, der ikke udbetaler udbytte?

For at præcisere: Jeg ønsker ikke nødvendigvis at efterlade mine børn noget som helst; med opsparingen ønsker jeg specifikt at sikre resten af livet for mig selv og min ægtefælle.

Hvilke muligheder er der her i forhold til at oprette et testamente?

2 Synes om

Du vil under alle omstændigheder have et testamente udarbejdet af en advokat, så drøftelsen af indhold og detaljer bør tages med vedkommende. Det, der falder mig ind – som lægmand – er f.eks. ægtefællers formuefællesskab, hvorefter formuen (uden ægtepagt) under alle omstændigheder deles, samt børnenes tvangsarv, som de under alle omstændigheder kan kræve, hvis de ønsker det (dvs. der er også grænser for, hvad man kan bestemme med et testamente).

2 Synes om

Enig med skribenten + kom i tanke om brugsretten. Efterkommerne får så det, de får :slight_smile:

Jeg er også selv lidt bekymret over den nuværende debat, da efterladte gave- og arvemidler kan gå til helt andre formål, end man havde ønsket. Jeg har selv små børn, og i denne digitale tidsalder ønsker jeg bestemt ikke, at de skal have store opsparinger og realtidsadgang til mobilbank, hvor midlerne f.eks. ved pres eller en pludselig indskydelse kan realiseres. I værste fald ville ens egne hårdt tjente penge gå til misbrug..

Min mand og jeg overvejer også, hvordan vi i tilfælde af dødsfald fornuftigt kan få styr på pengene, da vi ikke er gift.

Jeg har overvejet det samme som samlever og far til en lille knægt. Vi ejer en ejerbolig 50-50, som er tænkt som vores “forever home”, og hvor mit eget lån er relativt lille. Derudover har jeg en veldiversificeret likvid investeringsportefølje, hvis værdi er ca. 3x værdien af min halvdel af boligen, og som indeholder mere kontanter end boliggæld. Desuden venter der en arv fra mine egne forældre med tiden. Ved en fremskrivning med et afkast på 7 % vil porteføljens værdi på min søns 18-års fødselsdag, ceteris paribus, være syvcifret, og det første tal er ikke 1.

I mine overvejelser er jeg nået frem til det modsatte. Jeg vil netop gerne beskytte min lille, lyshårede søn. Som det værste, men mulige scenarie, ser jeg en situation, hvor jeg pludselig stiller træskoene, min samlever finder en ny mand, bruger mine penge på gud ved hvad, og når min søn fylder 18, bliver han koldt vist døren. Hvis min søn har arvet min sparsommelige og velovervejede natur, tror jeg, at han med tiden ville sætte pris på den kapital, hans far efterlod, som ville muliggøre et frit liv og et karrierevalg på egne præmisser.

Jeg overvejer derfor, om jeg i stedet for et testamente skulle lave en form for instruks, hvor en ven fra min nærmeste kreds, som jeg stoler 100 % på, kunne forvalte investeringerne og først betale boliglånet ud. På den måde ville boligen ikke skulle realiseres, men han ville stadig eje halvdelen af den. Baseret på lidt søgning på Google ser det dog ud til, at noget af dette måske ligefrem sker automatisk via myndighederne (embeds medfør), hvilket er grunden til, at jeg har ladet sagen ligge.

1 Synes om

Arvingen vil være dit barn; en samlevende arver ikke efter sin partner uden et testamente.

Hvad angår en mindreårigs formue, tilhører formuen barnet selv, og det anbefales at sætte sig ind i reglerne for regulering og rapportering heraf via DVV’s (Digital- og befolkningsdataenheden) hjemmeside.

Jeg var ikke helt sikker på, om din samlever er barnets mor? Det kan have betydning for, hvem der udpeges som værge.

Man kan formentlig i et testamente træffe bestemmelse om forvaltningen af formuen, herunder at lån skal indfries.
Eller fastsætte regler for forvaltning af investeringer, afhængigt af hvor tæt på eller langt fra det tidspunkt er, hvor du ønsker, at barnet skal have råderet over arven.
Og et testamente kan også opdateres, hvis man ikke dør pludseligt i en trafikulykke eller lignende.

Vær omhyggelig med at tjekke på DVV’s hjemmeside, at vidnerne er uvildige.

Hvis din samlever ikke har en egentlig moderrelation til sønnen, og forældremyndigheden ikke overgår til samleveren, og der er risici for livets skyggesider, er en fælles bolig mellem et mindreårigt barn og en samlever med boliggæld ikke nødvendigvis en god idé.

Alaikäisen omaisuuden edunvalvonta | Digi- ja väestötietovirasto https://share.google/oKQiBSaFCKVLGHKJj

2 Synes om

Præcis. Den konstruktion med DVV (Myndigheden for Digitalisering og Befolkningsdata) er velkendt, og det er noget, dem der overvejer lignende ting, bør være opmærksomme på. Min opfattelse er dog, at der ikke er voldsomt mange ressourcer til eller interesse for den faktiske overvågning af enkelte klienter, så længe pengene ikke flyttes væk fra den person, der er under værgemål, eller der handles med warrants eller lignende. Man må formode, at global indeksinvestering vil blive godkendt.

Min samlever er barnets mor, så hun ville sandsynligvis blive barnets værge, medmindre jeg bestemmer andet i et testamente. Jeg har allerede udset mig et passende advokatfirma til opgaven: Selve det at oprette et testamente er ikke i sig selv svært, men de uafhængige vidner samt testatorens habilitet til den nævnte retshandling er nok de mest typiske faldgruber. Spørgsmålet om tvangsarv behøver jeg ikke tænke på, da alt vil gå til arvingen.

Til sidst: Hele denne sag var nok aldrig faldet mig ind, hvis det ikke var for en situation, der skete for år tilbage. En barndomsvenins far døde, da min ven var ret lille, og lejligheden, som faren ejede alene, gik til min ven. Lejligheden var en ret værdifuld familiebolig, og så vidt jeg ved, var der ikke anden væsentlig formue tilbage. Min vens mor (den afdøde fars kone) fortsatte med at bo i lejligheden som før i overensstemmelse med enkens bopælsret, og hun fandt også en ny mand. Som jeg forstod det, var sønnen og stedfaren ikke på særlig god fod, og som 18-årig midt i gymnasiet opstod en situation, hvor han ikke længere var velkommen hjemme, men han kunne heller ikke få penge ud af lejligheden. Som følge heraf blev kontakten til moderen også afbrudt. Min ven levede vist ret meget fra hånden til munden, og jeg lånte ham selv penge, men siden da har han fået styr på livet og skabt sig en rigtig flot karriere.

3 Synes om

En sådan instruks har ingen betydning, medmindre det er en bestemmelse i et testamente om en bobestyrer. Dødsboets administration tilsidesætter efter ønske en sådan “manager”, der er baseret på en fuldmagt udstedt i levende live. Det kan ikke anbefales at forsøge sig med hjemmelavede dispositioner i tilfælde af død; det skaber kun rod.

1 Synes om

Da I har et fælles barn, har I et såkaldt lovbestemt samlivsforhold. Det betyder, at samleveren har ret til at kræve formuedeling, bidrag og godtgørelse. En formuedeling kan blive dyr/langvarig, hvis den udføres af en bobestyrer udpeget af skifteretten.

Når et lovbestemt samlivsforhold ophører ved den ene parts død, har den efterladte samlever ret til at modtage et skønsmæssigt bidrag. Vedkommende har ret til at modtage bidrag, hvis betingelserne er opfyldt, selvom arveladeren har disponeret over sin formue i et testamente. Bidraget må dog ikke krænke en livsarvings tvangsarv, medmindre der foreligger vægtige grunde. Som bidrag kan man for eksempel give den efterladte samlever ret til at bo i parrets fælles hjem i en bestemt periode eller i hele den efterladte samlevers levetid.

Det er muligt at få godtgørelse, hvis samleveren gennem sin indsats til fordel for den fælles husholdning har hjulpet den anden med at akkumulere eller bevare sin formue. Det kræves desuden, at formuedelingen fører til en ubegrundet fordel på den anden parts bekostning. Denne indsats kan for eksempel være arbejde eller brug af midler til fordel for den fælles husholdning.

Man kan ikke bestemme over barnets værge i et testamente, især ikke ved at tilsidesætte barnets egen mor. Derimod kan man for den formue, der er testamenteret til barnet, udpege en anden forvalter, indtil barnet er myndigt.

Et advokatfirma sørger for uafhængige vidner til testamentet; typisk fungerer advokaten selv og dennes assistent som vidner. Din egen habilitet til at oprette testamente er også helt klar, hvis du er en person i en nogenlunde normal helbredstilstand; alene de tekster, du har skrevet her, udviser et tilstrækkeligt kognitivt niveau til at oprette et testamente.

1 Synes om

Lige præcis.

Med “forvaltning af investeringerne” mente jeg i praksis, at en pålidelig person i min og barnets nære kreds ville holde øje med de arvede værdipapirer, indtil barnet fylder 18 år. I praksis ville der formentlig være tale om mindre geninvesteringer af udbytte, reaktioner i tilfælde af afvikling af indeksfonde eller lignende.

Jeg har ikke sat mig ind i retspraksis vedrørende skønsmæssig bistand til en efterladt samlever i tilfælde af ægtefællens død. Jeg vurderer, at det næppe bliver aktuelt i mit tilfælde, i modsætning til for eksempel i familievirksomheder eller hos landbrugere. Og generelt ville barnets mor forhåbentlig have en ret høj tærskel for at rejse krav mod et dødsbo, hvor barnet er den eneste arving. Derimod anser jeg det som en større risiko, at penge – hvis barnets mor fører tilsyn med boets aktiver – kunne blive kanaliseret over i investeringer eller (luksus)forbrug, som er ugunstige set fra barnets perspektiv.

Generelt kan det anbefales til alle at oprette et testamente, da det i sidste ende ikke er et særligt kompliceret dokument. For ældre mennesker er det selvfølgelig en god idé med en lægeundersøgelse lige før testamentet oprettes, for at imødegå påstande om, at testator ikke var ved sine sansers fulde brug.

Hør lige her, hovedet er helt snurrende. Sorgarbejde og FORELØBIG grublen over arv og andet.

Første indtryk. Da jeg tilhører skatteklasse II (II-veroluokka), så hold da op for en gang f… Skattevæsenet ser ud til at være den suveræne vinder! Giver ingen mening. Jeg har googlet og tæsket AI igennem i et par uger. Forsøger at gøre alt, hvad jeg kan, for at få sagerne til at køre så skatteeffektivt som muligt. Ikke fordi jeg er gråddig, men jeg har ikke den store lyst til at finansiere timeløgnetog og moskeer. Skatterne på de ting er vel efterhånden betalt mange gange før!

Jeg tager de store linjer og snakker derefter med en professionel, uanset hvad det koster. Det drejer sig trods alt om en betydelig arv. Betydelig efter min målestok.

Landbrug, skove, jorder, ejendomme og forskellige formueaktiver. Og selvfølgelig en stor slægt. Puha. Fuldstændig vanvittig opgave.

Andre fremherskende tanker. I må aldrig dø. Det er sygt dyrt. Ikke et gran af mening. 5-10.000 € nemt bare i begravelsesomkostninger, afhængigt af hvad man regner med der.

Og vi lever altså i 2020’erne og digitaliseringens tidsalder. Har ingen fundet på et eller andet fornuftigt system? Fuldmagter hertil og dertil og alle vegne. DVV (Digital- og befolkningsdatamyndigheden) slægtsudskrifter +1000 € og da ikke alle oplysninger kunne findes, resten fra kirkebøgerne 350 € Nå ja, DVV har fem ugers kø.

Det var lige lidt blandet strøtanker til en start.

19 Synes om

[quote="Suppilovahvero, post:19, topic:60594"]\nGård, skove, land, ejendomme og forskellige formuegoder. Og selvfølgelig en stor slægt. Puha. Fuldstændig vanvittigt arbejde.\n\n[/quote]\n\nLykke til med sorgen, og det er sandelig noget møg, når man skal ordne komplicerede ting ret hurtigt. Der er overraskende meget arbejde selv i et lille dødsbo, det der lyder allerede som en stor mundfuld. Og bureaukratiet er ret voldsomt, når tingene foregår som fysiske papirer, og der skal indsamles enorme mængder oplysninger.\n\nHvis der er tale om en stor slægt, så prøv at få ordnet tingene glat og relativt hurtigt – jeg har erfaring for, at når ting trækker ud, begynder der langsomt at opstå nye problemer, der skal løses. Et dødsbo her er blevet delt over flere år, og det bliver sværere og sværere hele tiden. Skatterne skal jo selvfølgelig betales, selvom intet deles med det samme, så der er rigeligt med udgifter til at begynde med.

8 Synes om