Paragon Ag – underleverandør i bilindustrien, der ramte coronamuren

Omsætning: 145 mEUR (2021E)
EBITDA%: 12-15 (2021E)
Frit cash flow: 10-12 m€ (2021E)
Markedsværdi: ca. 50 m€

Www: https://ir.paragon.ag/websites/paragon/English/0/investor-relations.html
Nyeste præsentation (på engelsk): https://ir.paragon.ag/download/companies/paragon/Presentations/20201116-18_PGN_Eigenkapitalforum_WEB.PDF

Nogle nøgletal (nuværende år, baseret på virksomhedens egen vejledning):
EV/EBITDA: ca. 3
EV/SALES: 0,35

Forhistorien

Engang i Tyskland var der en underleverandør til bilindustrien, en familievirksomhed, der børsnoterede en stor del af sin lovende batteriteknologivirksomhed. Med den opnåede finansiering implementerede underleverandøren et ambitiøst vækstprogram ved at foretage virksomhedsovertagelser og investere i produktionskapacitet og teknologiudvikling.

Virksomheden fortalte stolt, at hver syvende bil solgt i verden indeholdt noget af den teknologi, de producerede. I 2019 var investeringerne næsten 30 mio. EUR værd. I sin væksthunger optog virksomheden desuden en franc-obligation fra Schweiz. Store forventninger blev lagt for 2020.

Men ak og ve, vækstløfterne inden for dattervirksomhedens batteriteknologi blev ikke indfriet til tiden, da en vigtig kunde forsinkede store indkøb. Der skulle foretages nedskrivninger, og disse blev konsolideret på moderselskabets side og gjorde tallene grimme.

Så ramte den frygtelige corona. Vores hofleverandør til primært den tyske bilindustri (især VAG-koncernen) blev hårdt ramt på likviditeten. Omkostningerne løb, men bilfabrikkerne var lukket i flere uger. I sidste års årsrapport blev der noteret en risiko for at komme i insolvens, hvis den vanskelige coronasituation trak ud.

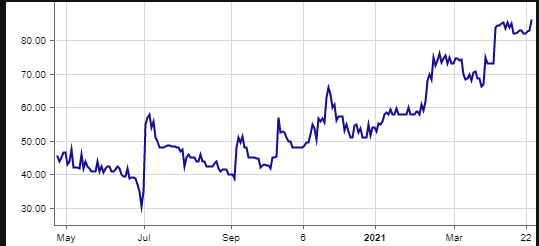
Egenkapitalprocenten var i Q3/2020 kun 6%, hvor virksomhedens mål var 30%. En analytikers målkurs på ca. 90€ var kun en våd drøm, og aktiekursen faldt til under 10 euro. Blot ti år tidligere havde virksomheden sidst måttet genforhandle sine gæld. Nu blev der foretaget store nedskrivninger, forhandlet længere betalingsfrister på leverandørfakturaer og lempelser i obligationsaftalerne…

En rædselsvækkende sand historie, især hvis Paragon Ag har været i din portefølje i flere år! Mine kondolencer til holdere. Asbesthandsker er blevet nødvendige.

Ja, hvorfor anbefaler du ikke argentinske statsobligationer? Fortæl nu alligevel mere.

Paragon Ag er altså (primært) en underleverandør til den tyske bilindustri. Nedenfor er en liste over tilbuddene, som kan betragtes som ret brede.

I 2020 arbejdede over 20% af virksomhedens medarbejdere med produktudvikling. Fra produktudviklingsindsatsen kan man udlede, at virksomheden søger first mover-fordele og dermed undgår konkurrencepres og priserosion for mere etablerede produkter.
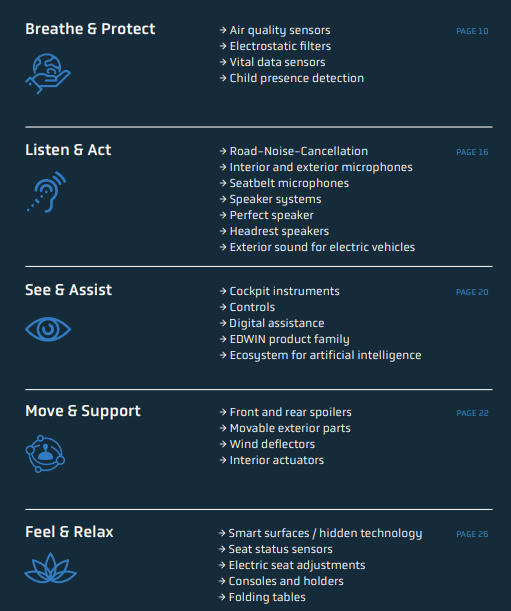
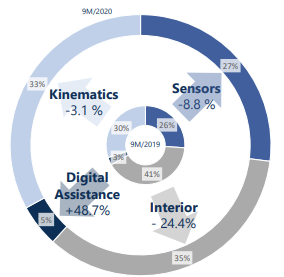
Kerneforretningen er sund, og for en langsigtet investor, der accepterer risici (se eget afsnit), er målet derfor attraktivt. På det andet billede ses omsætningens fordeling i 9 måneder/2020 efter region. Der er tre ligevægtige støtteben, og Digital Assistance er den seneste satsning inden for software og AI. Som det ses, stiger softwarens andel kraftigt (48,7% år-til-år).
Fra gode ting til dårlige. Den væsentligste årsag til den lave værdiansættelse er den ekstremt svage balance og gældsætning. Balancen tåler – uden en aktieemission eller anden tvungen løsning – ikke et nyt corona-lignende chok.

At adressere balanceproblemet er en central drivkraft for en kraftig stigning i aktiekursen og skabelsen af ejerværdi. Derfor fokuserer dette indlæg mere på at afdække risici end forretningen. Måske mere om forretningen en anden gang.

Nå, hvordan ryddes rodet op?

Med franske linjer:

  • Omkostningsbesparelser: Aktiviteter i Tyskland centraliseres, når overlapninger fra virksomhedsovertagelser elimineres og driftssteder samles. Dette arbejde er allerede påbegyndt. Salg af overflødige erhvervsejendomme.

  • Forretningsvækst: Når coronarisikoen aftager, vil de foretagne investeringer endelig bære frugt. Efterspørgslen efter software-, sensor- og luftrensningssystemer har været stærkere end forventet. Inden for software er stemmestyring et hurtigt voksende område. Det forventede frie cash flow for dette år er stærkt. Inden for software sælger Paragon en licensbaseret platformsløsning, der genererer løbende omsætning.

  • Voltabox-salg: Virksomheden meddelte, at den ville sælge hele sit børsnoterede batteriteknologidatterselskab Voltabox. Ejerskabets (54,5%) markedsværdi er på skrivende tidspunkt ca. 40 mio. EUR.

Fint, men hvorfor skal man investere sine penge her?

Hvis man trækker Voltabox-ejerskabet fra Paragons markedsværdi, kunne man med simpel matematik konkludere, at virksomhedens værdi svarer til mindre end et års frit cash flow. Ikke dårligt, ville en dommer fra Vild med Dans sige. I årsrapporten for 2019 blev det nævnt, at ordrebogen for de næste 60 måneder var ca. 800 mio. EUR. Den grundlæggende belastning for de kommende år er til stede.

Årets EV/EBITDA og EV/SALES, nævnt i informationsboksen, skriger af billighed. For større konkurrenter/sammenlignelige virksomheder svinger EV/EBITDA-multiplerne mellem 5-6, så en aktiekursstigning på 50% ville give en multipel på ca. 4,5, hvilket kunne være et acceptabelt niveau, hvis og når virksomheden får sin gældssituation i det mindste lidt bedre styr på.

(Bemærk! Jeg har ikke beregnet pro forma-tal, hvis og når en delvis Voltabox-frasalg finder sted, så nøgletallene er med dette forbehold.)

Virksomheden ser ud til at være blandt de upopulære, hvilket glæder en som mig, der jager selv lidt afkølede cigaretskodder, meget. Den generelle coronaboble har ikke formået at svømme ind i aktiens værdiansættelse.

Hvad er mon så uhyrerne?

Som man kan forvente, er virkeligheden mere kompliceret. Salget af Voltabox-ejerskabet skal ske til en industriel aktør i større dele. Salget skulle allerede have fundet sted sidste år, men forhandlingerne med den schweiziske købskandidat er stadig i gang. En forlængelse af salgsperioden kan betyde noget godt (ikke en tvangssalgssituation, man søger bedre betingelser) eller dårligt (det købte objekt er ikke tilfredsstillende).

Jeg hælder personligt til den positive side. Med en forbedret likviditetssituation behøver Paragon ikke at give aktiver væk for at betale gæld. Virksomhedens situation kan sammenlignes med NoHo, der stødte ind i corona og først for nylig solgte sit Eezy-ejerskab. (I modsætning til NoHo genererer Paragon allerede et positivt cash flow.)

Et bloksalg af Voltabox-ejerskabet kan potentielt resultere i en pris, der er lavere end markedsværdien, selvom det sker i flere dele. Hvis salget ikke er afsluttet i indeværende kvartal, vil det sandsynligvis ikke finde sted med den nuværende schweiziske købskandidat overhovedet. Voltabox’ likviditetssituation har også været stram, så i et dårligt scenarie (batterisalget genoprettes ikke) vil Voltabox-ejerskabet blive udvandet, og Paragons kreditorer vil blive nervøse. Risikoen skal absolut tages i betragtning, da handlen har været under forhandling i snart et år.

Hvis salget ikke realiseres, er der risiko for en aktieemission og/eller salg af en division af selskabet. Begge handlinger ville ødelægge aktionærværdien og afspejles i aktiekursen. Derfor er Voltabox-salget den primære vej til at reducere gældsgraden. Enten ved en blokhandel eller ved at sælge i små portioner på markedet.

image

Paragon er i høj grad afhængig af VAG-koncernens succes. Selvom markedet er åbnet op for Kina (f.eks. Geely), er virksomheden stadig en fange af den tyske bilindustris succes. Denne afhængighed mindskes af et bredt produktrepertoire og fokus på mere nicheprægede områder og software, hvor vækstudsigterne stadig er gode.

Problemer med chipordrer, der plager bilproducenterne, kan bremse kundernes salg i hvert fald på kort sigt. Tyskland har dog boostet sit hjemmemarked for nye biler og opretholdt efterspørgslen efter Paragons tilbud.

Til sidst vil jeg først fremhæve ledelsen. Familievirksomhed nævnes ofte i et positivt lys, men grundlægger Klaus Frers, der har magten med 50%+1 stemmer, spiller en væsentlig rolle i beslutningen om virksomhedens retning.

OK, skal jeg købe eller sælge denne?

Jeg beskriver det optimistiske scenarie her, men efter min mening ikke med stærke “bullerobriller”. Dette kan selvfølgelig udfordres frit, da der er en stor V-formet antagelse:- Salget af Voltabox gennemføres. Paragon forbliver minoritetsejer og forpligter sig til at sælge sin ejerandel (~10-15%) først senere. Pengene vil blive brugt til at betale gæld og indløse obligationer under pari. Egenkapitalandelen vil forbedres betydeligt, og risikoniveauet vil falde.

  • Salget vil vokse 10-15% i de kommende par år, men der udbetales ikke udbytte i et par år, da afviklingen af gæld – primært obligationer – fortsætter. Dette er okay for mig.

De trufne foranstaltninger burde afspejles i aktiekursen. Medmindre andet aftales i forbindelse med Voltabox-salget, er der desuden en option til at drage fordel af Voltabox’s forbedrede performance.

Q4/2020 offentliggøres i morgen, og vi får mere information om, hvordan salget af Voltabox-ejerskabet skrider frem.

Disclaimer: Jeg ejer aktier i Paragon.

Sjovt faktum: Taaleris Mikro Rein-fond har ejet en andel på et par procent af Paragon og ejer tilsyneladende stadig.
Sjovt faktum 2: Jeg startede med en analyse af Voltabox, men endte med at blive ejer af Paragon. Nogle kan lide moderen, og andre datteren. Jeg fik indtil videre begge.

Ed: stavefejl rettet i overskriften

40 Synes om

Et af de bedste oplæg i forumets historie, både hvad angår indhold og humor, og i et passende forhold. Stående ovation :clap:

7 Synes om

Hvordan påvirker den nuværende (forværrede?) halvledermangel dette? I værste fald kan bilindustriens produktion stoppe i længere tid, og dette kan ramme underleverandørerne på samme måde som corona.

5 Synes om

I Paragons “skjulte budskab” i slutningen af marts var sagen formuleret således:

Ledelsen antager, at eventuelle forsyningsmangler for komponenter vil have en lav indvirkning, om overhovedet nogen.

Q4-rapporten er også ude, og den indeholder forhåndsinformation om Q1. Ved første øjekast ser det okay ud (jeg har ikke tid til at grave dybere), men den knaphed, der er nævnt i meddelelsen vedrørende Voltabox-salget, er bekymrende, og den forlængede varighed af Voltabox-revisionen er ikke et godt tegn. Normalt begraves de ting, der giver anledning til bekymring, i slutningen af meddelelsen.

Q4:
https://ir.paragon.ag/websites/paragon/English/4250/news-detail.html?newsID=2083546

\u003e Selskabet forventer ikke, at materialemangel vil have en væsentlig indflydelse på resultatet; den aktuelt kendte mangel falder under de planlagte toleranceniveauer.
\nOvenfor er den seneste opdatering vedrørende komponenterne. Situationen kan dog stadig forværres, “ingen tvivl om det”, hvis jeg bruger Sauli Vilenins yndlingssætning.
\nAktiekursen reagerede positivt på nyheden. Jeg synes, det er overraskende, da virksomheden allerede havde kommunikeret de væsentlige Q1-informationer i slutningen af marts. Som ny information for Q2 forventes en rekordomsætning ifølge mine papirer, hvilket selvfølgelig er en positiv nyhed. Kagerne er derfor godt i ovnen for hele året, da forhåndsinformationen om EBITDA og pengestrømme også blev bekræftet.
\n
\u003e Baseret på den gode udvikling i kundeordrer forventer ledelsen også, at andet kvartal vil overgå referenceperioden fra 2019 betydeligt.
\u003e Ledelsen fastholder også sine forventninger om en EBITDA-margin på 12-15 % og en fri pengestrøm på omkring 12 mio. euro for hele 2021.
\nJeg venter stadig på offentliggørelse af balancedata og bevægelser i pengestrømmene.
\nSamtidig havde Voltabox også offentliggjort nogle oplysninger om hele årets (2020) resultat og indeværende års vejledning. Efterspørgslen efter batterier er ikke genoprettet hos Voltabox’ kundekreds, og omsætningsprognosen for indeværende år er stadig lav i forhold til tidligere år. En opblomstring forventes fra midten af indeværende år.
\nRevisionen af Voltabox’ tal er stadig i gang, og nyheder om Paragons salg af Voltabox forventes næppe, før tallene for 2020 er revideret for begge.
\nI stedet for at beundre Paragons aktiekurs, glæder jeg mig mere over denne kurve - det er Paragons obligationskurs. Der er stadig et stykke vej til pari-vurdering, men retningen er den rigtige.
\n
\n


\n
\n[quote=“Emilio, post:2, topic:17599”]
En af de bedste åbninger i trådens historie, både indhold og humor, og i passende forhold. Stående bifald
[/quote]
Jeg takker ydmygst! Jeg håber, at nogen orkede at læse mine fabler til ende :slight_smile:

3 Synes om

Q1-kvartalsrapporten blev først offentliggjort i slutningen af juli, og i går kom vi tilbage til den normale cyklus med Q2-rapporten. Nøgleelementerne for Q2 er:

  • FY 2021-vejledningen forbliver 145 MEUR, frit cashflow ~12 MEUR og EBITDA 12-15%
  • Det forsinkede salg af Voltabox-andelen er nu rykket frem, i hvert fald verbalt
  • Den nye softwareafdeling (Digital Assistance) er vokset markant, 128% i forhold til sidste år
  • Første salg for Power-segmentet (licenseret fra Voltabox), et par tusinde euro
  • Første afdrag på 5,25 MCHF på den schweiziske frank-obligation er foretaget, næste afdrag på 8 MCHF i april -22

Automotive omsatte for ca. 76 MEUR i første halvår, og andet halvår har traditionelt været stærkere, så uden omfattende virkninger af corona- eller chip-problemer er en positiv resultatadvarsel ret sikker. Virksomheden selv siger, at den allerede har fyldt sine chip-lagre i god tid, og der burde ikke opstå problemer. Selvom slutkunderne primært er premium-mærker inden for bilindustrien og dermed prioriterede for produkter med den bedste margin, kan deres produktion også blive sat på hold på grund af problemer hos andre underleverandører. Det er selvfølgelig pokkers godt, at det ikke er Paragon, der sælger en mangelvare.

Power-segmentet sælger kompakte batteriløsninger baseret på teknologi licenseret fra Voltabox, såsom batterier til startmotorer. Et interessant stykke in-house-udvikling, hvis salgsprognose for næste år allerede var mellem 5-10 MEUR. Også dette er et vækstsegment.

På Paragon’s operationelle side har jeg intet at klage over. Alt ser selvfølgelig bedre ud sammenlignet med corona-året. Salget af Voltabox er derimod blevet udskudt ligesom færdiggørelsen af Olkiluoto 3, og markedet er, at dømme ud fra kursreaktionen, meget skeptisk over for, om tidsplanerne holder. Mange ord, lidt uld.

Min egen vurdering er, at når Voltabox får afhændet sin tabsgivende amerikanske afdeling, vil det være lettere at sælge den europæisk-fokuserede virksomhed. Voltabox’ forretning har længe været i coronaslæbetov, og Paragon’s svage balancesituation levner ikke plads til koncernbidrag ud over den obligatoriske støtte (lån). Finansieringen skal dog fortsætte, og der har åbenbart været et pokerspil med køberkandidaten om, hvem der mister tålmodigheden først. Nu ser det ud til, at forhandlingerne igen skrider frem, efterhånden som Voltabox’ forretning langsomt kommer i gang igen. Lad os se.

Hvis og når VB-handlen realiseres – naturligvis afhængigt af pris og betingelser – vil virksomhedens evne til at generere frit cashflow bedre komme til udtryk. Andelen af licenseret software vokser hurtigt, og selvom den er under 10% af omsætningen, vil den som et hurtigt voksende område udjævne afhængigheden af bilindustriens cyklusser.

Dette bliver ikke en udbyttemaskine i mindst 3-4 år, men da gældsniveauet forventes at falde hurtigt sammen med en faldende rentebyrde, vil risikoniveauet falde og understøtte aktiekursen. Meddelelsen om salget af Voltabox-andelen ville være den næste store milepæl mod en kurskorrektion. Desuden interesserer markedet sig for, hvordan den store obligation (50 MEUR), der forfalder i -22, skal refinansieres.

2 Synes om

Det er præcis, hvad der skete: Salget af Voltabox-andelen er ved at blive afsluttet. Ifølge meddelelsen vil Paragon afslutte handlen i oktober. Et skridt fremad i styrkelsen af balancen.

Forretningsopdateringen lover, at både salgs- og EBITDA-målet vil holde, trods chipmanglen. Mod slutningen af året ser chipmanglen endda ud til at forværres, så spinkle forhåbninger om et positivt salg kan glemmes.

Meanwhile, the direct supplier to international car manufacturers is satisfied with the business performance in the automotive business. Despite the chip shortage, sales are on target and the forecast of € 145 million in sales and an EBITDA margin of 12% to 15% can be maintained.

1 Synes om

Nå, min egen investeringscase har heller ikke været den mest succesfulde. Aktiekursen er faldet ca. 40 % siden jeg skrev dette, og hovedårsagen er efter min mening refinansieringen af virksomhedens euroobligation (50 MEUR), som skal indløses næste sommer. Hele årets omsætning og resultat var nemlig som forventet, på trods af de velkendte problemer i bilindustrien.

Foreløbige oplysninger om FY2021-resultatet:
https://ir.paragon.ag/websites/paragon/English/4250/news-detail.html?newsID=2187674

På trods af de opnåede besparelser, faldet i gældsniveauet og det genererede frie cash flow har indløsningen af 50 MEUR-obligationen længe været kendt som utopisk. Derfor undrer det mig, hvorfor markedet først reagerer på situationen nu. Paragon offentliggjorde for nylig et tilbud om at forlænge euroobligationen indtil 2027, men en forlængelse kræver naturligvis godkendelse fra obligationsindehaverne. Så vi er i en spændende situation. Hvis tilbuddet ikke går igennem, står vi over for en anden mulighed, som ikke er lige så fordelagtig for virksomheden. En afhændelse af et delområde til en fire sale-pris.

En af de mest specielle sager i min investeringskarriere, fordi gældssituationen og stemningen i bilindustrien overskygger et ellers godt helhedsbillede. Paragon Ag’s produktrepertoire trækker godt, og den træghed i efterspørgslen, der er forårsaget af chipmanglen, tackles med øget salg af software og nye produktgrupper (såsom de opmærkede virusfiltre). Hvis (et stort hvis) obligationen forlænges med fem år, får investeringscasen et rigtig godt grundlag for en hurtig stigning, og den sorte sky af en umiddelbar misligholdelsesrisiko forsvinder. For 2026 forventes omsætningen at vokse ca. 70 % (225-250 MEUR), for dette år er skønnet +10-15 % på trods af chipmanglen, og EBITDA stiger til over 15 %, på mellemlang sigt er målet over 20 %.

En aktiekurs på 6 euro afspejler et højt risikoniveau, men efter min mening overdriver den den forsinkelse, som chipmanglen forårsager for virksomheden. Den modige tager et forspring og køber aktien nu, men sandsynligvis vil prisfastsættelsen af det høje risikoniveau fortsætte et stykke tid endnu, selvom obligationsindehaverne accepterer en forlængelse af obligationen.

6 Synes om

Just in case someone missed this interim update:

https://ir.paragon.ag/websites/paragon/English/4250/news-detail.html?newsID=2194486

So, the first negotiation with creditors did not yet yield the desired result.

"Delbrück, 9 February 2022 - At the first creditors’ meeting of paragon GmbH & Co. KGaA, a clear majority approved the company’s proposed term extension of the EUR 50,000,000.00 4.5% bearer bond of paragon GmbH & Co. KGaA due on 5 July 2022 (ISIN: DE000A2GSB86 / WKN: A2GSB8). Nevertheless, the necessary quorum for the resolution was not reached by creditors participating in the vote.

The company will shortly give notice of a date for a second creditors’ meeting to be held. Based on the feedback from the bondholders to date, paragon is confident that the resolution will be approved at this meeting.

The company has published answers to the bondholders’ questions from the webcast on 31 January on the paragon website"

Waiting… I am considering opening a position if the immediate default risk is removed.

4 Synes om

Ja, ingen grund til at reagere hurtigt. Min egen vurdering er, at Paragon Ag bliver nødt til at enten binde en udbyttebegrænsning til lånevilkårene og/eller hæve kuponrenten med 1-1,5 procentpoint for at opnå den nødvendige flertalsbeslutning. Jeg anser stadig en forlængelse af obligationen med fem år som det sandsynlige resultat.

PS. Jeg citerede de forkerte omsætningsmåltal for 2026 i min tidligere besked; her er de rigtige

Omsætningsmål for 2026 på € 250 til 300 millioner

Jeg har justeret tallene nedad i mine egne beregninger. Debitor har et incitament til at præsentere forretningens fremtid i et klart lys, og selvom jeg ikke tvivler på tallene, vil jeg hellere blive positivt overrasket end negativt.

2 Synes om

Og sådan gik det. Renten endte på 6,75%, hvilket var højere end mine egne skøn. På den anden side er renten bundet til gældsniveauet og falder gradvist. Disse detaljer fremgår ikke af pressemeddelelsen, men de er læst fra tysksprogede kilder.

https://ir.paragon.ag/websites/paragon/English/4250/news-detail.html?newsID=2212595

En positiv nyhed, men bilindustrien er overskygget af Ukraine-krigen og inflationen. Der er tilsyneladende meget kabelfremstilling i Ukraine, og bilproducenterne har ud over den velkendte chipmangel oplevet inflation fra forskellige sider. Det kan derfor være svært for Paragon at nå sin omsætning for i år, hvis slutkundernes produktionslinjer går i stå på den allerede velkendte måde.

1 Synes om

Definering af det “rigtige” værdiansættelsesniveau bliver i hvert fald ikke lettere med den nye rekordordre (largest order in history). Luftrensere til en værdi af 45 mio. EUR er blevet solgt til en unavngiven kinesisk bilproducent. Som det er sædvanligt med designsejre i bilindustrien, starter leverancerne først fra 2025 og frem.

Samtidig blev omsætningsestimatet for 2026 (250-300 mio. EUR) vurderet til at ligge tættere på den øvre grænse. På længere sigt ser ordrebogen rigtig god ud, men de velkendte problemer, der plager bilindustrien, overskygger udsigterne på kort sigt. En krystalkugle ville være nyttig, da en afhjælpning af komponentmanglen ville være en betydelig driver for resultatforbedring og fald i gældsniveauet. Aktiekursen ville komme sig via resultatkomponenten og en acceptabel værdiansættelsesmultiplikator.

Årsrapporten for 2021 og de endelige tal offentliggøres i indeværende måned, og samtidig forventes omsætnings- og EBITDA-estimater for indeværende år at blive offentliggjort. Første kvartal af året er da allerede næsten bag os.

https://ir.paragon.ag/websites/paragon/English/4250/news-detail.html?newsID=2229495

Ed: fjernet typiske spekulationer

3 Synes om

Høj risiko, høj belønning. Det fantastiske ved denne tråd er, at du kan finde sådanne tips til en langsigtet portefølje, hvor de udgør 0,001% af porteføljens vægt. Hvad venter os i de kommende år?

1 Synes om

Tak. I bagklogskabens lys er det et bedre indgangspunkt nu end for et år siden. Men hvem af os har en krystalkugle…

I går blev der offentliggjort foreløbige data for Q1/22-omsætningen, +5% højere end referenceperioden. Så sent som i februar blev der kommunikeret om en omsætningsvækst på +15%, så problemerne for bilproducenter forårsaget af Ukraine og og Kina afspejlede sig hurtigt i Paragons tal.

FY2021-tal, Q1/22 foreløbigt estimat og CFO’ens udnævnelsesnyhed:
https://ir.paragon.ag/websites/paragon/English/4250/news-detail.html?newsID=2247713

Med hensyn til kabler taler man om en aktivitet, der er lettere at erstatte end chips, og selvom der er et stykke vej til normal tilgængelighed af komponenter, forventes tabene fra begyndelsen af året at blive indhentet i slutningen af året. Dermed er Paragons omsætningsprognose på +15% sammenlignet med sidste år stadig opnåelig. Men det bliver interessant at se, hvilke nye kriser tiden bringer.

Der har været tavshed omkring salget af Voltabox-blokken, og prisen var omkring 8,6 MEUR. I modsætning til min vurdering for et år siden var Voltabox i dårligere stand, end det var synligt dengang, og værdien var lavere, end aktiemarkedet indikerede. Kassepåvirkningen var svagere, da Paragon licenserede startbatterierne til sin egen produktfamilie. Salget af Voltabox hjalp ikke rigtig med at reducere Paragons gældsniveau, hvilket dengang var en af de faktorer, der talte for at købe aktien. Jeg rakte hånden op, jeg stolede for meget på markedets dømmekraft.

Gældsniveauet skal fortsat reduceres, men inden for et år skal der tilbagebetales obligationer for 25 MEUR. Det er ikke muligt med den frie pengestrøm. Årsrapporten nævner midlerne, og sandsynligvis vil en del af koncernen blive frasolgt. Jeg er ikke selv en obligationsinvestor, men en euroobligation, der handler til det halve af par-værdien, kan tilbyde et godt afkast for den risikovillige, både hvad angår obligationsværdistigning og den betalte rente.

For længe siden blev der for en uge siden lavet en virksomhedsanalyse af Paragon (link nedenfor, se Baaders output). Målet blev sat til svimlende 15 euro og stemplet “køb”, hvilket betyder en betydelig stigning i forhold til aktiekursen på skrivetidspunktet.

Man bør ikke drømme om Inderes-niveau arbejde, men analysen giver et sammenligningsgrundlag for de kommende år, i hvert fald på den numeriske side til egne beregninger. Jeg ville nyde analysen og især kursmålet med kritiske øjne.

I den nuværende økonomiske situation er der flere variable faktorer, men en central for Paragon er, hvordan afvikling/tilbagebetaling af de to obligationer finansieres. I april -23 skulle resten af franc-obligationen (ca. 20 mio. EUR) afregnes, og euro-obligationen skulle afvikles med et par millioner. Det er klart, at alene det frie cash flow (anslået 10-15 mio. EUR) ikke vil dække begge.

Paragon har vurderet flere alternative måder at håndtere franc-obligationen på. Refinansiering med en ny obligation/lån, salg af en del af virksomheden og/eller en aktieemission. Analysen vurderer, at obligationerne vil blive afregnet med en stor aktieemission. Det bedste er antallet af muligheder, og at der ikke er tale om et brandudsalg, da euro-obligationen blev fornyet i begyndelsen af året. Vi venter.

Selvom den europæiske økonomiske situation bekymrer bilindustrien, venter den klassiske opsamlede efterspørgsel på at blive udløst. Efterspørgslen efter nye (læs: elektriske) køretøjer er stærk, og da chipmanglen letter allerede i indeværende år, kan resten af året være en stærk “indhentning” for bilproduktionen.

Hvis den økonomisk stagnerende pelikan ikke rammer en propel, forventer jeg, at Paragon vil levere et positivt omsætningsresultat, når ordrebeholdningen for resten af året fyldes op. Den udstedte vejledning er ret konservativ. Omkostningssiden kan dog stadig overraske, og det frie cash flow er af den vejledende størrelse.

https://ir.paragon.ag/websites/paragon/English/1400/analyst-recommendations.html

Redigering: Beskrivelser af obligationsbetalingsscenarier og bl.a. udsigterne for omsætningen findes i præsentationerne bag linket nedenfor:
https://ir.paragon.ag/websites/paragon/English/4310/analyst-_investor-presentations.html

1 Synes om

Der er stadig en stærk mulighed for dette, da både Daimler og Volkswagen, som er to betydelige kunder, forventer, at leveringsmængderne i H2 vil overstige leveringsmængderne i H1. (Situationen efter Q2-rapporterne.) Paragon’s vigtige premium-biler, såsom det vigtigste enkeltmærke Porsche, sælger stadig godt.

Spørgsmålstegnet i år er i form af en gasledning. Selvom Daimler og Volkswagens produktion ikke udelukkende er i Tyskland/Centraleuropa, er de ikke immune over for energikrisen. Paragons energiregning ser ud til at være ~1 MEUR om året, og jeg forstår, at brugen af ejendomme er blevet effektiviseret, så stigende energipriser ses ikke direkte på omkostningslinjerne, men kommer som en krøllet bold fra slutkunderne.

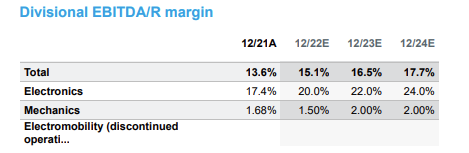
Jeg granskede tallene, og den klareste fejl var antagelsen om EBITDA-marginerne for Mechanics-segmentet. Årstallene (2020, 2021) viser, at EBITDA% virkelig er 1-2%, som analysen angiver (se billede nedenfor), men tallene er vildledende uden baggrund. 2020 var et corona-år, og 2021’s EBITDA blev påvirket af en engangsafskrivning i Q4/2021. Q1-Q3/2021 og Q1/2022 viser, at marginen ligger mellem 9-10%.

En forståelig fejl, hvis man blot tager tallene direkte fra årsbasis - og hvis man ikke stopper op for at overveje, om det overhovedet er fornuftigt at drive en forretning med en EBITDA på 1%-2% år efter år!

Mechanics dækker ca. en tredjedel af Paragons omsætning. Ifølge årsrapporten bevæger man sig fra komponentleverandør (f.eks. aktuatorer) til bredere produktleverancer – i fremtiden vil luftstyring, udover de kendte spoilere fra sportsvogne, også blive brugt i f.eks. frontmasker på elbiler.

2 Synes om

Denne gang har Edison lavet en analyse af Paragon. Paragon er Edisons kunde, så det er godt at være opmærksom på forbindelsen, når man læser rapporten.

Hvis du læste den forrige rapport, er Edisons arbejde prisværdigt. Muligheder og trusler er blevet behandlet godt, og fra DCF-beregningstabellen kan man også se, hvordan den indre værdi ville ændre sig under forskellige antagelser. Der er udført mere baggrundsarbejde end blot at smide rapportnumrene i kværnen og udfylde rapportens pladsholdere.

Der gives ingen egentlig anbefaling, men med de værdier, der præsenteres i rapporten, er selv den laveste værdi 100 % højere end den nuværende kurs.

Hvorfor slæber kursen sig afsted som en brontosaurus’ hale? Det væsentlige kan egentlig opsummeres i disse to citater:

We believe the strong growth outlook merits a higher FY23e P/E rating than the current 3.6x, which we feel reflects concern over the refinancing of the outstanding CHF21m bond due in April 2023.

The implication of the current share price is that the assumed cost of equity should be closer to 20%, which we feel primarily reflects the continued risk from the refinancing process.

Der er en risiko, men om lidt over en uge får vi en opdatering om Q2-tallene og især gældsniveauet. Udsigterne for resten af året er også interessante. Der forventes næppe yderligere information om arrangementerne vedrørende franc-obligationen endnu.

https://ir.paragon.ag/websites/paragon/English/1400/analyst-recommendations.html

2 Synes om

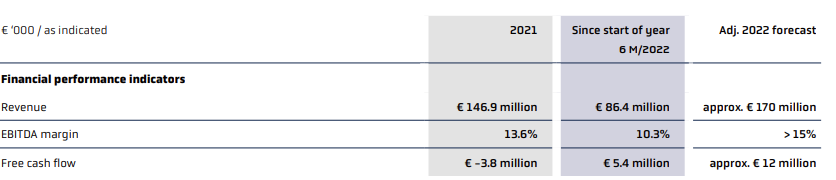
Sjældent rammer en forudsigelse så godt. Omsætningsprognosen blev skruet et hak op (165 MEUR → 170 MEUR), men EBITDA% forbliver uændret på lidt over 15. Omkostningsniveauet i efteråret og vinteren kan stadig overraske, så den statiske EBITDA% overraskede ikke. Mere information om arrangementerne vedrørende betalingen af franc-obligationen følger i løbet af efteråret.

Omsætningsvæksten på 14,1% om året, men væksten i andre driftsomkostninger spiste stort set indtjeningen i begyndelsen af året. Dette inkluderer engangsomkostninger (styrkelse af franc, nedskrivninger af aktiver), så EPS ser mere dyster ud, end situationen er set gennem frit cash flow.

Nettogælden er ca. 100 MEUR, et fald på over 10 MEUR på et halvt år. En god præstation, da virksomheden er i vækst og binder driftskapital. Mængden af kreditorer steg mere i forhold til lagerniveauerne, så jeg antager, at Paragon har opnået bedre købsbetingelser. Stigende lagerniveauer er logiske, når virksomheden vokser.

EBITDA-udsvinget i Mechanics-segmentet (nu 1,3%, for et år siden 9,4%) er et mysterium. Omsætningen steg 27% i samme periode, så maskinerne kører ikke i tomgang. Skyldes det engangsposteringer?

Opsummeret: Den rigtige retning, men gældsniveauet var sandsynligvis lavere, da Europa bevægede sig mod en kold vinter. De aktiver, der ikke tilhørte kerneforretningen, er nu solgt, så det er uvist, hvilken løsning Paragon vil foreslå for at betale franc-obligationen.

Rapport:

2 Synes om

Q3 er overstået, og offentliggørelsen vedrørende finansieringen af franc-obligationen (~21 mio. EUR) lader vente på sig. At dømme ud fra CC-opkaldet (conference call) vil det ske i løbet af de næste par uger, men jeg holder ikke vejret.

Den mest sandsynlige mulighed er at sælge en forretningsenhed helt eller delvist. Alternativt skulle der gennemføres en fortegningsemission svarende til markedsværdien, hvilket ikke virker som en levedygtig mulighed. Uanset hvad vil pengestrømmen og lån indbringe 5-10 mio. EUR, og resten skal findes gennem andre tiltag.

I forhold til hele året er der ingen overraskelser hvad angår omsætning og EBITDA. Guidance på 170 mio. EUR og en EBITDA-margin på ~15 % er stadig målet. For at nå EBITDA-målet skal tallene renses for valutaomkostninger og nedskrivninger fra salg af aktiver. Forretningsmæssigt ruller hjulene i den rigtige retning.

Gældsniveauet faldt i kvartalet med et par millioner til omkring 100 mio. EUR, selvom selskabets tilgodehavender og lagerniveauer (råvarer) steg i dette kvartal. Omsætningen vil stige i de kommende kvartaler, så vækst i lagerniveauer og tilgodehavender er uundgåelig. Intet drama dér.

Til gengæld er selskabets hovedaktionærs og CEO’s ageren stof til en Hollywood-film. Den 9. november meddelte han, at han mister kontrollen over sin aktiemajoritet i forbindelse med gæld i sine øvrige forretninger. Tilsyneladende drejer det sig om problemer hos en lille bilproducent ved navn Artega, som CEO Frers også har været med til at drive. ElectroBrands AG, Artegas nuværende ejer, er nu indehaver af CEO Frers’ aktiepost.

På grund af Paragons selskabsform mister Frers dog ikke sin ledelsesposition, selvom han ikke længere har aktiemajoriteten. Inddrivelsen af gælden bliver tilsyneladende anfægtet, og resultatet kan blive meget rodet. Som om Paragon havde brug for mere drama ved siden af sine forretningsaktiviteter. CEO Frers er måske en god visionær, men han er en temmelig skødesløs type, når det kommer til håndtering af pengeanliggender.

Tilsyneladende sælger ElectroBrands ikke sin aktiepost direkte i markedet, men det må vise sig, hvilket show der opstår i kølvandet på denne “cornering”, og hvilken magtkamp der begynder.

Q3-oversigt:

1 Synes om

Det blev AI-virksomheden Paragon Semvox, der kom til salg, som Paragon købte for omkring fem år siden. Virksomheden laver stemmestyringssystemer, og de er en del af opbygningen af VAG-koncernens næste generations operativsystem.

Købsprisen var i sin tid ~20 mio. EUR, og nu ved salget opnås der cirka 40 mio. EUR. Køberen er Volkswagens datterselskab CARIAD SE. VW ønskede at sikre, at deres knowhow forbliver udelukkende inden for deres egen koncern.

Markedssituationen taget i betragtning kan prisen anses for rimelig. Med handlen kan indfrielsen af CHF-obligationen 04/23 (21 mio. EUR) og afdraget på euro-obligationen (5 mio. EUR) finansieres uden problemer. Med hurtig hovedregning bliver der godt 10 mio. EUR til overs, som delvist kan bruges til at afdrage på anden gæld eller efterlades i kassen som råderum til at øge soliditetsgraden.

Virksomhedens risikoniveau falder betydeligt med virksomhedshandlen. Gældsniveauet reduceres med ~30-40 %, og i overensstemmelse med lånebetingelserne vil renten på euro-obligationen falde et trin eller to. Det frie cash flow og sandsynligvis også resultatet pr. aktie vil blive forbedret, efterhånden som gældsniveauet falder. (Semvox’ omsætning udgør 10-15 % af den samlede omsætning.)

Opsummeret: trækket beskærer fremtidige mulige superafkast, men fjerner virksomhedens umiddelbare likviditetsrisici. Godt træk.

https://ir.paragon.ag/websites/paragon/English/4250/news-detail.html?newsID=2395659

2 Synes om