Det är faktiskt en farlig situation om det uppstår ett säkerhetsunderskott. Nordnet har ingen skyldighet att kontakta kunden innan tvångsförsäljning. I värsta fall är portföljen tom och saldot är fortfarande negativt.
2 gillningar
Några gånger har jag dykt med en större hävstång under de senaste åren, och det känns inte bra om man inte hittar en stor summa kontanter någonstans. Jag hade dock tillgång till det, om än inte till de bästa dipparna, eftersom jag avvecklade fonder med fördröjning.
Det känns så obehagligt att jag absolut inte skulle använda hävstång under dessa tider. Visst, om den förväntade utförsäljningen kommer i en panikartad atmosfär, är jag redo med en hävstång på 850k euro.
5 gillningar
Min hävstång är cirka 10 % just nu och det finns knappast någon risk för en “margin call” och dessutom kommer utdelningarna att minska hävstången med cirka 4–5 procentenheter i år. Om möjligt kommer jag att minska hävstången ytterligare genom extra försäljningar om kurserna tillåter, det vill säga sälja något med vinst. Jag är tillräckligt gammal för att maximalt 20 % av portföljen är den maximala hävstången för mig. Jag skulle ha möjlighet att ta över 50 % hävstång men jag kommer förmodligen inte att göra det om kurserna inte sjunker med 30–50 %.
Ja, jag skulle vara rädd om jag hade en stor hävstång nu och portföljen full av tillväxtaktier.
En av oss vet inte vad den pratar om. Eftersom belåningsgraden inte är 100% kommer en margin call mycket tidigare än när hela det egna kapitalet har gått förlorat. Och Nordnet säljer inte fler aktier än vad som krävs för att säkerhetsvärdet ska återgå till till plus.
Hej, med en hävstång på 25% kan portföljen falla med 60% innan den hamnar i “margin call”-området. Portföljen behöver bara vara en euro över margin call, och det är inga problem, och som någon sa behöver man inte sälja ALLT, bara den del som behövs för att undvika margin call. Jag tycker att en måttlig hävstång på 10-20% demoniseras för mycket.
Naturligtvis, om portföljen innehåller 5 små teknikbolag är situationen annorlunda än till exempel för mig, som har en portfölj full av värde-ETF:er.
E: Självklart har jag en reservplan om en stor krasch börjar. Till exempel har jag ansökt om en så stor kredit på mitt kreditkort att jag kan täcka 40% av min nuvarande aktiehävstång. Detta behöver inte nödvändigtvis minska hävstången, utan kan användas för att köpa fler aktier, vilket håller kapitalet i förhållande till skulden optimalt. Det finns också möjlighet att ta ut en liten extra hävstång mot bostaden, vilket förhindrar hotet om margin call.
6 gillningar
Ja, det verkar som att de som är rädda för hävstång aldrig har satt sig in i till exempel Nordnets i sig ganska smidiga hävstång, belåningsgrader eller hur en margin call fungerar i praktiken.
Man förlorar inte lätt mycket med den hävstången.
Någon sa en gång till mig att hävstång är lite som en motorsåg. Det blir snabbt resultat – även om man sågar sig i foten.
9 gillningar
Låt oss ta koronadippen som exempel. Några flygbolag i portföljen och Nordnet nollställer deras belåningsgrader. Samtidigt öppnar börsen med -5%. En sådan situation kan uppstå där aktiernas värde inte täcker hela skuldbeloppet även om tvångsförsäljning sker så snart som möjligt. Man måste dock ha rejält med hävstång.
1 gillning
Du hittar på ganska många extra villkor nu 
Det låter onekligen som en farlig risktagning om någon har gjort så.
1 gillning
Men låt oss ta situationen du nämnde.
Föreställ dig en portfölj på 10 000 euro med flygbolag till exempel med 30% belåningsgrad. Det vill säga, jag köper för 13 000 euro.
Nordnet nollställer belåningsvärdena och kursen öppnar -5%.
Jag säljer minimum (eller Nordnet säljer) för att lösa överbelåningssituationen, alltså aktier för cirka 4 000 euro.
Jag har en förlust på cirka 200 euro…(4000*5%)
Redigering: det verkar vara ännu mindre än 200 euro eftersom det inte behövs säljas för exakt 4 000 euro.
1 gillning
Nordnets (super)kredit är välbekant och jag använder den ibland själv.
I princip kräver en sådan situation stor skuldsättning. Till exempel tål en kredit på tusen euro mot en portfölj på hundra tusen euro ett ganska stort fall, men om (med till exempel 60% belåningsgrad) skulden istället är 55 tusen euro fördelat på just dessa flygbolag, så hamnar man ganska snabbt i problem om investeringens värde blir noll på grund av konkurs.
Nåväl, det är förstås ett extremt scenario, men diskussionen handlade väl om dessa worst case-fall.
Jag tycker inte att man ska köpa stora mängder “riskaktier” med hävstång, där det finns möjlighet att belåningsvärdet nollställs, och låta dem bli stora positioner i portföljen… som flygbolag eller små tillväxtbolag. Portföljen bör hellre vara väl diversifierad om man har mycket hävstång, så att man inte satsar allt på ett kort. Ja, alla väljer naturligtvis sin egen risk…
För en värdeinvesterare sköter dessutom utdelningarna en del av hävstången automatiskt om den inte är särskilt stor…
1 gillning
Ja, det måste finnas en aggressivare hävstång i bruk. Utöver belåningsvärdena tillkommer ytterligare belåningsvärden. På så sätt blir 30% till 50%. Även aktier som köpts med lån har ett belåningsvärde, och även det måste utnyttjas fullt ut och så vidare.
1 gillning
Får man inte 10k / (1-0,3) - 10k = 4 285e i lån med en belåningsgrad på 30%?
Men om det bara är 3k i lån, det vill säga marknadsvärdet är 13k och det sker en nedgång på 5%, sjunker inte marknadsvärdet till 12 350 euro då? Om du sedan betalar tillbaka 3k i lån, blir marknadsvärdet 9 350 euro, en nedgång på 650 euro, alltså 6,5%?
Jag kontrollerade min Nordnet-kreditstatus för portföljen och har nu en utnyttjad kredit på 69 000 euro (guldnivå 0,99 %) och det högsta möjliga lånevärdet (kredit) är 442 000 euro. Portföljvärdet är strax under 700 000 euro.
Edit: och detta lånevärde inkluderar inte investeringssparkonto (OST) + två mindre spelportföljer. Det gäller alltså endast huvudportföljen…
2 gillningar
Jag skulle dock uppmana till försiktighet när det gäller att ta på sig skulder ju mindre erfarenhet man har av investeringar, och även jag är mycket försiktig nu när man inte vet vart kurserna är på väg.
Inte ens ett bra resultat räcker nödvändigtvis nu, utan “insikat” (insiderinformation) får folk att sälja aktier i stora mängder på rapportdagen… det är vanligtvis ett dåligt tecken för marknaden… I en nedgångsmarknad prövas vanligtvis ens färdigheter, medan i en uppgångsmarknad är alla guruer och säger att de kan uppnå 30 % avkastning år efter år 
1 gillning
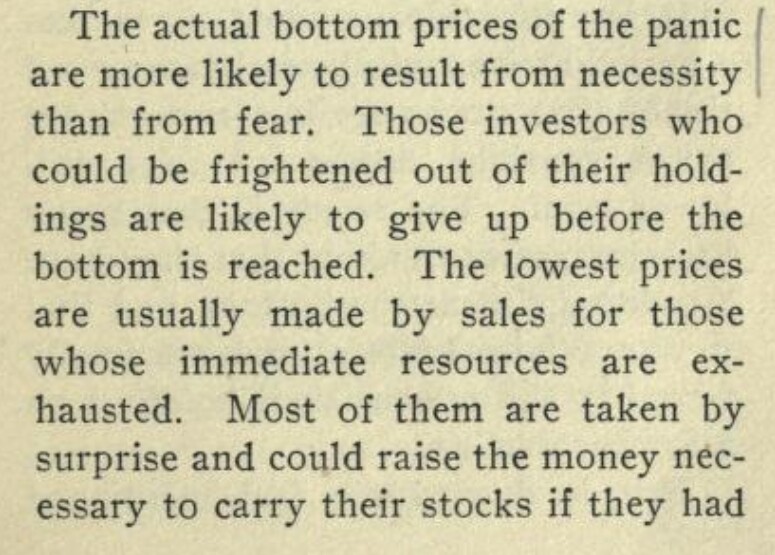
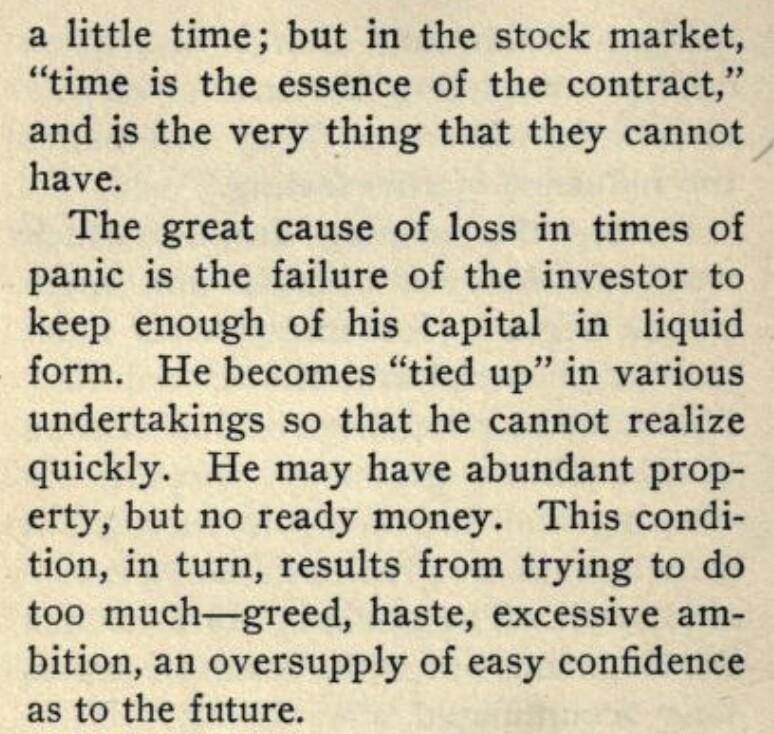
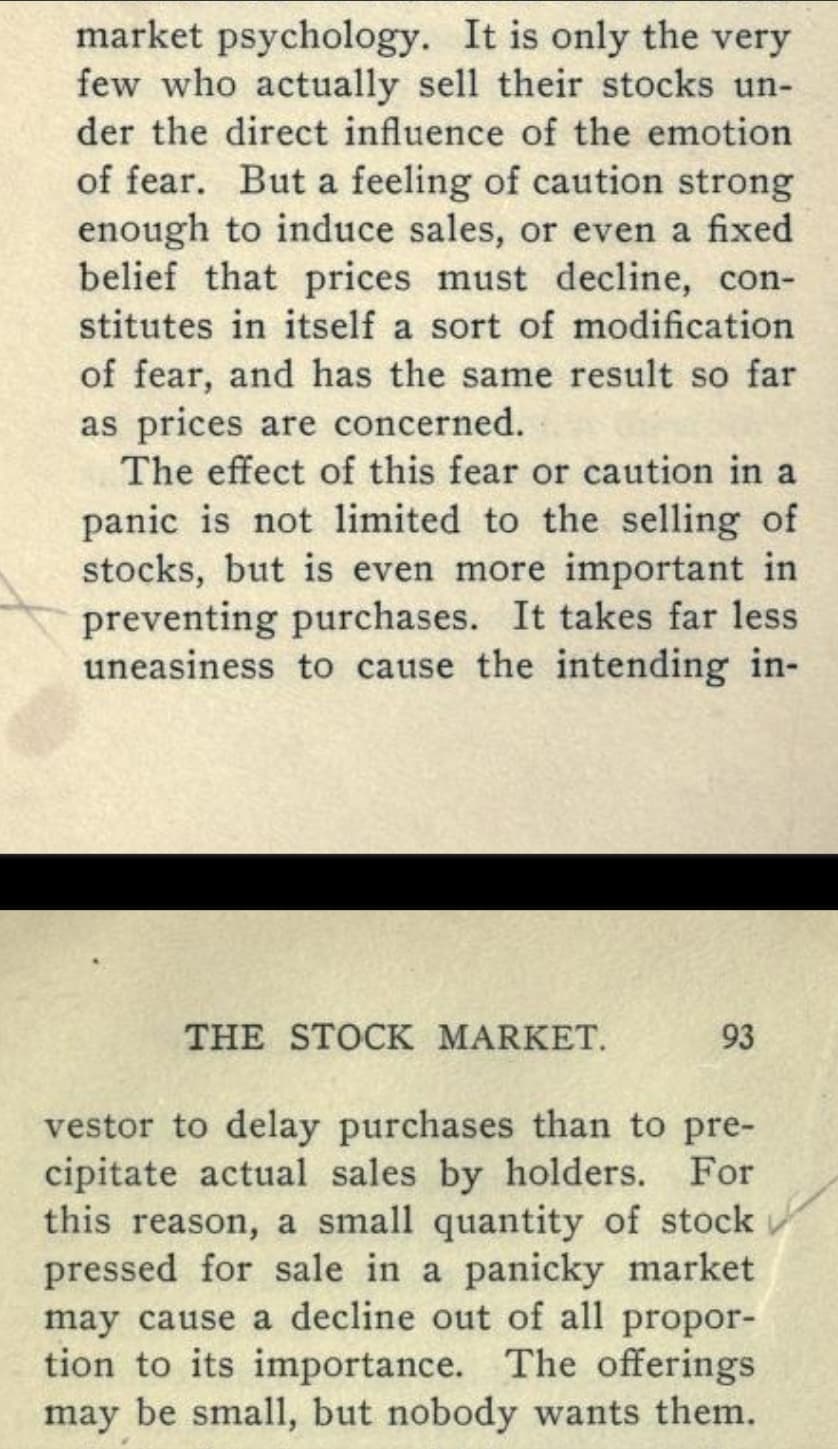
Nedan följer en insiktsfull beskrivning av tvångsrealiseringarna av de levererade finska portföljerna under sensommaren 1992 – skriven 80 år tidigare på en annan kontinent.
Författaren hade nog inte mycket kunskap om Storfurstendömet Finland, men hans samtidas barnbarn hamnade i den situationen i utkanten av världen.
3 gillningar
Jag anser att risken med skuldsättning även till stor del bestäms av om man tillför nya pengar till portföljen. Om man aldrig kommer att lägga till nytt kapital till portföljen, skulle jag knappast ta upp skuldsättning i portföljen om det inte verkligen kunde kvittas med ett års utdelningar eller liknande. Jag själv använder Nordnets superlån (Nordnetin superluotto) så att jag håller mig inom ramen för det “gyllene grisklubben” (kultapossukerho) vad gäller skuldbeloppet. Ibland har värdet på en enskild aktie, på grund av kurssvängningar, varit över 20%.
Jag har dock haft som tumregel att nytt kapital måste sättas in i portföljen i en takt som gör att skuldsättningen alltid är återbetald inom maximalt 6 månader. Naturligtvis leder detta med tiden oundvikligen till en sänkning av hävstångsprocenten när (förhoppningsvis) portföljkapitalet växer.
Jag försöker alltså hålla hävstångsrisken sådan att även i de värsta scenarierna har jag bara tajmat högst 0,5-1 års köp dåligt.
I slutet av året var jag 100% i aktier, nu ca 109%.
4 gillningar
I praktiken ja, precis så. Men tanken var alltså att jag inte realiserar hela potten och jag räknade ut hur stor förlusten är som hävstången orsakar.
Jag gjorde inga exakta beräkningar eftersom jag är på telefonen så jag tänkte att ett ungefärligt exempel räcker.
Jasso, du har helt rätt angående skuldsättningen. Själv lägger jag dock inte längre till kapital i portföljen då jag är en heltidsinvesterare, men utdelningarna täcker en liten hävstång även i det värsta scenariot.
För att undvika en margin call följer jag Pyysings linje, dvs. max 20% hävstång; om indexet inte dyker 30-50% omprövas situationen. Skuldsättning är bra men man måste veta hur man använder den på ett “förnuftigt sätt”… inte genom att dra på full hävstång i tillväxt-/hypeaktier.
Edit: Om indexet dyker 30% är jag beredd att öka hävstången med 10-20 procentenheter och kommer då också att göra det.
4 gillningar
Jag skriver ett examensarbete om hur vanligt det är med hävstång vid aktieinvesteringar, så om det finns någon här som vill svara på en anonym enkät som bara tar en kort stund skulle det vara fantastiskt!
3 gillningar