Sammanfattning
En genomförbar tillväxtinriktad investeringsportfölj för 2026
Detta är en modellportfölj som bygger på efterforskningar och offentliga källor, inte personlig investeringsrådgivning. Den är uppbyggd för läget den 7 april 2026 (Europe/Helsinki) och följer de makroantaganden du har angett (kriget i Iran, flaskhalsar för el i datacenter, fallande SaaS-värderingar).
A Sektorerna i rangordning
Makroantagandenas “obligatoriska” slutsatser vid sektorreducering
Kriget i Iran fortsätter i minst 3 månader (och störningarna i Hormuz sund) styr modellen mot sektorer som har (a) prissättningsförmåga, (b) icke-diskretionär efterfrågan och (c) förmåga att gynnas av eller åtminstone stå emot en energiprischock. I detta scenario har energipriserna stigit kraftigt, priserna på fysisk råolja har varit extremt höga, och IMF samt centralbanker har varnat för effekterna på inflation och tillväxt (samt risken för “higher for longer”-räntor).
Fortsatta problem med tillgången på elenergi för datacenter är en tydlig signal om att flaskhalsen inte bara är “AI-serverhallar”, utan framför allt nätanslutning, elnätets kapacitet, tillgången på komponenter och genomförandetider. International Energy Agency (IEA) lyfter fram elnäten som en flaskhals och uppskattar bland annat att över 2 500 GW i produktions-, belastnings- och lagringsprojekt sitter fast i kö, och att nätinvesteringarna behöver öka med ungefär 50 % till 2030 (från dagens nivå på ~400 miljarder USD/år) – samtidigt som planering, tillståndsprocesser och byggnation av nya nät kan ta 5–15 år, medan byggnationen av datacenter ofta tar 1–3 år.
Fallande SaaS-värderingar och rädslan för att “AI äter upp SaaS” är tveeggad i analysen: en del av mjukvarusektorn riskerar genuint urholkad prissättningsförmåga, men marknaden kan också generalisera rädslan för brett. I detta ramverk använder jag:
- Garnters prognoser för tillväxten av IT- och AI-utgifter samt spridningen av AI-agenter i applikationer.
- BVP Nasdaq Emerging Cloud Index-mått (t.ex. genomsnittlig revenue multiple) som en “termometer” för värderingsnivå och tillväxt för molnprogramvara.
- Goldman Sachs-publikationer för att ramma in AI-risken för applikationsmjukvara (“AI kan förändra gränssnittet och arbetsflödena, men marknaden kan också prisa in risken för brett”).
Systematisk sållning och rangordning av sektorer
Nedan följer rangordningen (bäst → svagast) specifikt utifrån kriteriet “stark tillväxt i omsättning och rörelseresultat på 2–5 år” med kontrollerad risk och där binära risker undvikits.
[/details]|Investeringslämplighet 2026 (bäst→svagast)|Bransch / tema|Varför attraktiv 2–5 år|Makroantagandenas inverkan|Viktigaste risk|\n| — | — | — | — | — |\n|1|Elstruktur & elektrifiering (nät, distribution, ställverk, effektmoduler, kylning, energieffektivitet)|Strukturell, investeringsdriven tillväxt: elbehovet ökar och nätet är en flaskhals; komponenternas efterfrågan + investeringar stöder omsättning och marginaler hos ledande leverantörer.|Flaskhalsar för el i datacenter = ”tvångsstyrd” nät- och el-capex. Iranscenariot stöder energieffektivitet och investeringar i leveranssäkerhet.|Tajming av capex-cykeln, komponentbrist (transformatorer, ställverk), projektförseningar; eventuell ”överkapacitet” senare.|\n|2|Cybersäkerhet (nätverks-, moln- och identitetssäkerhet, SOC-automation)|Efterfrågan ligger nära icke-diskretionär: AI ökar attackytan och den geopolitiska miljön höjer prioriteten. Gartner lyfter fram att AI, geopolitiska spänningar och reglering driver cybertrender 2026.|Iranscenariot ökar cyberrisken och behovet av skydd för kritisk infrastruktur; den allmänna spridningen av AI-agenter ökar också säkerheten för ”machine identity”.|Prispress i ”underkategorier” (kommodifierade funktioner), samt hårdnande konkurrens inom plattformar.|\n|3|Halvledare & AI-infra (chip, nätverk, ASIC/XPU, minneskedja)|Att investeringscykeln för AI fortsätter (AI-utgifter och infra) stöder en kraftig omsättningstillväxt. Gartner bedömer att AI-utgifterna växer kraftigt 2026 och att IT-utgifterna ökar tydligt.|Datacentrens elflaskhals kan flytta fram leveranser (förseningar), men den kapacitet som ska byggas försvinner inte → efterfrågan flyttas fram. Iranscenariot: energipriser och räntor kan tynga värderingarna.|Cykliskhet och värderingsrisk; dessutom geopolitiska begränsningar i leveranskedjorna (exportkontroller).|\n|4|Försvar & aerospace|Långt ”re-arm/restock”-tema: försvarsutgifterna har stigit kraftigt och den geopolitiska osäkerheten stöder orderstockarna. NATO rapporterar att de europeiska allierades och Kanadas försvarsutgifter har stigit kraftigt i reala termer, och SIPRI rapporterar om rekordhöga globala försvarsutgifter.|Iranscenariot stöder efterfrågan på försvarsmateriel och investeringar i logistik/luft- och robotförsvar.|Politisk budgetrisk (om spänningarna lättar), samt att värderingen drar iväg ”åt ett håll” (crowded trade).|\n|5|Hälsovårdsinnovation (läkemedelsutveckling, medtech, diagnostik)|Befolkningens åldrande och bördan av kroniska sjukdomar stöder efterfrågan på lång sikt; samtidigt fortsätter innovationen inom läkemedelsutveckling (bl.a. FDA:s nya godkännanden).|Iranscenariot: inflation/ränta kan tynga den riskfyllda bioteknikdelen; å andra sidan är efterfrågan mer defensiv än inom konsumentsektorerna.|Reglerings- och ersättningssystemförändringar; innovationstemat innefattar också en hög spridning (vinnare vs förlorare).|\n|6|Högkvalitativt moln & företagsprogramvara (SaaS-vinnare, plattformar)|IT-utgifterna växer 2026 och AI-infra förblir stark. Samtidigt har SaaS-värderingarna sjunkit: enligt BVP Cloud-mått har nivåerna för revenue multiple dämpats i förhållande till toppenåren.|AI-agenter förändrar användningen och kan gröpa ur ”seat-based”-prissättningen i vissa verktyg (berättigad oro), men marknaden kan också prisa in risken för brett för dem som har en stark data-/arbetsflödesvallgrav.|Försvagad prissättningstyp inom vissa horisontella; ”AI-crowding-out” (infran tar budget från applikationerna) i de svagaste kategorierna.|\n|7|Konsumentcykliska (discretionary)|Svagare: energipris- och inflationspress försvagar köpkraften och tillväxten i scenariot.|Iranscenariot negativt; ränterisken negativ.|Efterfrågeschock och marginalpress.|\n|8|Skuldsatta / räntekänsliga (REITs, svag kvalitet)|Svagare: ränterisk och energiprisrisk, plus eventuell tillgång till finansiering.|Iranscenariot höjer inflationen → räntepress.|Finansierings- och värderingsrisk.|\n\n### SaaS och AI-oron separat: var den är berättigad, var den är överdriven\n\nBerättigad oro (AI kan förstöra prissättningsmakten), i synnerhet när:\n\n* Produkten är ett ”tunt” gränssnitt kring arbetet och en AI-agent kan göra samma arbete direkt i bakgrundssystemen; seat-based-prissättningen är sårbar om arbetet automatiseras.\n* Produktens differentiation är låg (kommodifierade kategorier där funktioner snabbt kopieras med AI).\n\nÖverdriven oro (AI stärker sannolikt konkurrensfördelen) när:\n\n* Programvaran är ”system of record” och djupt rotad i processerna: data, audit trail, compliance och integrationer skapar höga byteskostnader; AI fungerar som ett extra lager, inte som en ersättare. (Detta är också ett tema som syns i SEG:s 2026 SaaS-rapporters köparpreferenser: köpare belönar uthållig tillväxt, engagemang och arbetsflödes-/datadankrade produkter.)\n\nVinnarsegment 2026–2030 (sannolika):\n\n* Cybersäkerhet (AI ökar både attacker och behovet av skydd).\n* Molnplattformar där AI-infra och distribution redan finns på plats (budgetflöden går till både infra och AI-funktioner).\n\n


 \n\n## B Färdigt portföljförslag i tabellform\n\nByggprinciper: 1) global kärna + riskbroms, 2) tydliga ”vinnarteman” (elinflytt/elinfra, AI-infra, cyber), 3) kvalitativa, lönsamma enskilda bolag där tillväxtdrivkrafterna är strukturella och inte beror på en enskild händelse.\n\nObservera: ETF:erna har valts ut som börsnoteringar inom EU (här i praktiken Xetra) och återfinns på Nordnets listor med den angivna tickern.\n\n|Placeringsobjekt|Typ|Bransch / tema|Vikt|Ticker|ISIN (ETF)|Börs|Kort motivering|\n| — | — | — | — | — | — | — | — |\n|Vanguard FTSE All-World UCITS ETF (USD) Accumulating|ETF|Global aktiekärna|30%|VWCE|IE00BK5BQT80|Xetra|Bred, kostnadseffektiv ”hela världen”-kärna som diversifierar risken för enskilda teman.|\n|Amundi MSCI World Minimum Volatility Advanced UCITS ETF Acc|ETF|Riskbroms / lägre volatilitet|10%|WMMV|IE0001DKJVC2|Xetra|Minskar portföljens ”värsta nedgångar” i ett scenario där en energiprisschock håller volatiliteten och räntorna känsliga.|\n|VanEck Semiconductor UCITS ETF|ETF|AI-infra / halvledare|9%|VVSM|IE00BMC38736|Xetra|Bred exponering mot halvledarkedjan; gynnas av AI-capex, men vikten hålls kontrollerad på grund av cykliskheten.|\n|First Trust Nasdaq Clean Edge Smart Grid Infrastructure UCITS ETF - Class A|ETF|Elinfra / smarta elnät|9%|GRID|IE000J80JTL1|Xetra|Direkt tema för ”nät- och elektrifieringscapex”: flaskhalsar styr investeringarna.|\n|iShares Digital Security UCITS ETF USD (Acc)|ETF|Cybersäkerhet|5%|L0CK|IE00BG0J4C88|Xetra|Cyber är ett av de mest defensiva temana 2026: AI + geopolitiska trender tvingar fram spendering.|\n|iShares Global Aerospace & Defence UCITS ETF USD (Acc)|ETF|Försvar|4%|5J50|IE000U9ODG19|Xetra|Uppåtgående trend för försvarsutgifter, men vikten hålls liten så att temat inte dominerar med en ”krigscykel”-risk.|\n|iShares Healthcare Innovation UCITS ETF USD (Acc)|ETF|Hälsovårdsinnovation|3%|2B78|IE00BYZK4776|Xetra|Långsiktig efterfrågan (åldrande) + innovationsflöde, men hög spridning → måttlig vikt.|\n|Schneider Electric SE|Aktie|Elektrifiering, energihantering, datacenter|6%|SU|–|Euronext Paris|Bevisad tillväxt och lönsamhet; datacentersatsning och marginalutveckling.|\n|Eaton Corporation plc|Aktie|Elinfra, effektmoduler, datacenter-efterfrågan|6%|ETN|–|NYSE|Exceptionellt stark order-/backlog-synlighet och segmentlönsamhet; gynnas av elektrifierings- och datacentercykelns investeringar.|\n|Broadcom Inc.|Aktie|AI-chipinfra (ASIC/XPU) & nätverk|6%|AVGO|–|Nasdaq|Stark tillväxt av efterfrågan på AI-chip och nätverk samt lång avtalssynlighet (bl.a. Google TPU-samarbete).|\n|Microsoft Corporation|Aktie|Molntjänster & företagsprogramvara (AI + ”bas-SaaS”)|6%|MSFT|–|Nasdaq|Bred distribution och molnintäkter: Azure har vuxit starkt och bolaget rapporterar tillväxt i både omsättning och rörelseresultat.|\n|Palo Alto Networks, Inc.|Aktie|Cybersäkerhetsplattform|6%|PANW|–|Nasdaq|Cyberplattform som även positionerar sig för att skydda agentisk AI; kompletterar cyber-ETF:ns diversifierande natur med ett enskilt val av ”kvalitetsvinnare”.|\n\n## C Motiveringar för varje placeringsobjekt\n\nNedanför följer för varje val: varför det valdes, tillväxtdrivkraft 2–5 år, risker, varför det är bättre än alternativen, roll i portföljen.\n\nVanguard FTSE All-World UCITS ETF (VWCE)\nValet är kärnan eftersom det erbjuder global aktiemarknadsexponering via ett enda instrument, vilket förhindrar att tematatsatsningar gör portföljen ”rörig”. Kostnadsstrukturen är låg och ETF:en är stor, vilket är viktigt vid den praktiska implementeringen. Vanguard\nTillväxtdrivkraften på 2–5 år är ackumuleringen av global vinsttillväxt och utdelningar (bolagsnivådiversifiering med ~tusen innehav).\nRisk: global aktiemarknadsrisk (nedgångar), valutarisk samt att indexet även innehåller sektorer med svagare tillväxt. Roll: ”stomme” som temana byggs ovanpå.\nAmundi MSCI World Minimum Volatility Advanced UCITS ETF (WMMV)
Vald eftersom ett energiprisskock- och inflationsscenario i detta läge kan hålla volatiliteten hög och öka risken för att räntekänsliga tillväxtaktier med lång duration drabbas av värderingstryck. Amundi
Tillväxtdrivare: inte “maximal tillväxt”, utan riskjusterad avkastning; lägre svängningar underlättar hanteringen av hela portföljen.
Risk: hamnar på efterkälken i en kraftig “risk-on”-rally (när tillgångar med hög volatilitet leder utvecklingen). Bättre än alternativen i denna portfölj eftersom den fungerar just som en riskbroms utan att man behöver gå över till ränteinstrument (vilket du inte bad om). Roll: att sänka portföljens totala risk och minska de svängningar som orsakas av det binära makroscenariot (olja/inflation).
VanEck Semiconductor UCITS ETF (VVSM)
Vald eftersom halvledare är det ekonomiska navet i AI-infrastrukturens “flaskhalskedja”: tillväxten i AI- och IT-utgifter skapar en efterfrågebas för beräkning, minnen och nätverkskretsar. VanEck
Drivare 2–5 år: fortsatta investeringscykler inom AI-infrastruktur.
Risk: cykliskthet och värdering (efterfrågan på chip kan normaliseras; energipriser/räntor kan tynga).
Varför ETF istället för “ett enskilt chipföretag”: undviker binär företagsrisk (produkt- eller kundberoende). Roll: tillväxtmotor, men med endast 9 % vikt för att hantera risken.
First Trust Nasdaq Clean Edge Smart Grid Infrastructure UCITS ETF (GRID)
Vald eftersom elflaskhalsarna i datacenter gör elnät och elektrifiering till ett “obligatoriskt investeringsobjekt”. Enligt IEA är näten en flaskhals och behovet av nätinvesteringar växer kraftigt, samtidigt som genomförandetiderna är långa.
Drivare 2–5 år: nätutbyggnad och modernisering, investeringar relaterade till att frigöra kapacitet (ställverk, transformatorer, automation) samt anslutning av datacenter till elnätet.
Risk: komponenttillgänglighet och projektförseningar; dessutom är en del av innehaven cykliska infrastrukturaktörer.
Varför bättre än en “generell industri-ETF”: träffar mer direkt den flaskhals (el-nätet) som IEA lyfter fram som kritisk. Roll: portföljens viktigaste “datacenters meet electricity”-satellit.
iShares Digital Security UCITS ETF (L0CK)
Vald eftersom cybertrenden 2026 drivs av både AI och geopolitiska spänningar, och Gartner lyfter fram dessa i sina cybersäkerhetstrender för 2026. BlackRock
Drivare 2–5 år: företag ökar säkerheten i AI-miljöer (data, identiteter, moln, SOC-automation).
Risk: konkurrens och pristryck i vissa kategorier.
Varför denna ETF: enligt justETF är detta en kostnadseffektiv och stor indexfond för digital säkerhet.
Roll: cyber-temats diversifierade grundpelare, som kompletteras av enskilda aktieval.
iShares Global Aerospace & Defence UCITS ETF (5J50)
Vald eftersom trenden för försvarsutgifter har varit uppåtgående och NATOs senaste rapport understryker tillväxten i försvarsinvesteringar i Europa och Kanada; SIPRI rapporterar om rekordnivåer för de globala försvarsutgifterna.
Drivare 2–5 år: tillväxt i orderböcker och upprustning.
Risk: temat kan vara “crowded” (överetablerat/trångt), och om det geopolitiska läget oväntat normaliseras kan värderingen pressas. Därför är vikten 4 %.
Varför globalt och inte bara Europa: minskar risken för en enskild regions budgetpolitik (diversifiering). Roll: “geopol-hedge” (geopolitisk hedge) men med en kontrollerad vikt.
iShares Healthcare Innovation UCITS ETF (2B78)
Vald eftersom hälsovårdsinnovation kombinerar demografisk efterfrågan (åldrande befolkning) och nya läkemedelsgodkännanden. WHO uppskattar att befolkningen över 60 år kommer att växa kraftigt mot 2030, och FDA rapporterar årligen ett betydande antal nya läkemedelsgodkännanden (t.ex. listorna för 2025 och 2026).
Drivare 2–5 år: innovationsflöde (läkemedel, diagnostik, medtech) och efterfrågestabilitet.
Risk: spridningen i innovationstemat är stor (en del företag är mer “binära” bioteknikcase), så vikten hålls på 3 %. Roll: diversifiering och en mer defensiv tillväxtkomponent.
Schneider Electric (SU, Euronext Paris)
Vald eftersom bolaget rapporterade stark tillväxt och lönsamhet under 2025: den organiska omsättningen växte, under Q4 framhävdes datacenter som tillväxtmotor, och justerad EBITA samt marginaler förbättrades. Detta ligger direkt i linje med temat för elflaskhalsar i datacenter och elektrifiering.
Drivare 2–5 år: elektrifiering (distribution, automation), datacenterinvesteringar och energieffektivitet (dyr el → optimering).
Risker: industriell cykel och tajming för capex (investeringar); valutaeffekter (som global aktör).
Varför bättre än närmaste alternativ (t.ex. andra el-tekniska konglomerat): i denna portfölj väljs den på grund av “verifierad” tillväxt och datacenterdriven momentum (bolagets egna rapporterade siffror).
Roll: portföljens “kvalitetsvinnare” inom elinfratemat.
Eaton (ETN, NYSE)
Vald eftersom Eaton under Q4/2025 rapporterade rekordförsäljning och stark lönsamhet; dessutom växte orderutvecklingen och orderstocken (backlog) tydligt, särskilt inom de elektriska segmenten, och bolaget lämnar en prognos för tillväxt och starka marginaler för 2026. Detta passar in i scenariot där “nätet är en flaskhals” och efterfrågan syns i orderböckerna.
Drivare 2–5 år: investeringar i elektrifierings- och datacentercykeln, vilket ökar efterfrågan på elkomponenter. (Slutsatsen baseras på IEA:s ökade behov av nätinvesteringar och Eatons rapporterade order-/backlog-momentum.)
Risker: överhettning av capex och efterföljande normalisering; värdering om marknaden prissätter en “perfekt cykel”.
Varför bättre än alternativ: i denna portfölj är den vald eftersom bolaget samtidigt rapporterar (1) tillväxt, (2) lönsamhet och (3) synlighet i orderstocken.
Roll: den andra “hjörnstenen” inom elinfratemat vid sidan av Schneider.Broadcom (AVGO, Nasdaq)
Vald eftersom Broadcom rapporterar mycket stark tillväxt och synlighet inom AI-segmentet: enligt bolaget växte AI-intäkterna kraftigt under Q1/2026 (bolagets resultatrapport), och Reuters rapporterar om ett långvarigt avtal med Google om utveckling och leverans av skräddarsydda AI-chip (TPU), vilket förbättrar förutsägbarheten.
Drivkraft 2–5 år: ökad efterfrågan på skräddarsydda ASIC/XPU, AI-nätverk samt kunders (hyperscalers) capex.
Risker: en ”paus” i AI-capex, kundkoncentration samt semicyklisk volatilitet.
Varför bättre än de närmaste alternativen: valet lägger vikt vid en lönsam, kassaflödesgenererande och redan skalad AI-infrastrukturaktör, snarare än en liten ”enproduktsstory”. Roll: en enskild ”AI-infrastruktur”-aktör i portföljen som kompletterar halvledar-ETF:ens diversification.
Microsoft (MSFT, Nasdaq)
Vald eftersom Microsoft rapporterar stark tillväxt i omsättning och rörelseresultat (FY2025) samt en stor skala i Azure-verksamheten (över 75 miljarder USD på årsbasis) och snabb Azure-tillväxt även i rapporteringen för FY2026/Q2.
Drivkraft 2–5 år: tillväxt i IT-utgifter 2026 och tillväxt i AI-utgifter, där molnet och AI-funktioner är centrala. (Slutsatsen baseras på Garners IT/AI-utgiftsprognoser och Microsofts egna rapporterade molnsiffror.)
Risker: capex-tryck från AI-investeringar kan tillfälligt tynga kassaflöde och marginaler; dessutom kan vissa kategorier inom SaaS-marknaden möta prispress på grund av AI-agenter.
Varför bättre än ”smalare” SaaS-bolag: i denna portfölj vill man undvika den binära omstörtningsrisken för en enskild applikationskategori och hellre exponera sig brett (moln + plattform + ekosystem). Roll: portföljens ”SaaS-vinnare utan lottadedel”.
Palo Alto Networks (PANW, Nasdaq)
Vald eftersom cybersäkerhetstrenden 2026 framhäver det tryck som skapas av AI, den geopolitiska miljön och regleringar – och Palo Alto rapporterar och lanserar lösningar specifikt för att skydda agentisk AI (bolagets IR-nyhetsflöde).
Drivkraft 2–5 år: ”obligatorisk” tillväxt av cyberbudgetar för AI-miljöer och kritiska system.
Risker: konkurrens och värdering, samt att en del av cybermarknaden kommoditiseras.
Varför denna aktie + cyber-ETF: ETF:en diversifierar undertemat, och aktien tillför ”konvexitet” (om plattformarna vinner i det nya skyddsskiktet för agent-AI). Roll: stärker cybervikten på ett kontrollerat sätt.
D ETF-kontroll
Nedan finns en separat kontrollrad för varje ETF (UCITS / EU-notering / Nordnet):
| ETF |
UCITS |
EU-noterad |
Köpbar på Nordnet |
| Vanguard FTSE All-World UCITS ETF (VWCE, IE00BK5BQT80) |
Ja |
Ja (Xetra) |
Ja (Nordnet-notering VWCE Xetra) |
| Amundi MSCI World Minimum Volatility Advanced UCITS ETF (WMMV, IE0001DKJVC2) |
Ja |
Ja (Xetra) |
Ja (Nordnet-notering WMMV Xetra) |
| VanEck Semiconductor UCITS ETF (VVSM, IE00BMC38736) |
Ja |
Ja (Xetra) |
Ja (Nordnet-notering VVSM Xetra) |
| First Trust Smart Grid UCITS ETF (GRID, IE000J80JTL1) |
Ja |
Ja (Xetra) |
Ja (Nordnet-notering GRID Xetra) |
| iShares Digital Security UCITS ETF (L0CK, IE00BG0J4C88) |
Ja |
Ja (Xetra) |
Ja (Nordnet-notering L0CK Xetra) |
| iShares Global Aerospace & Defence UCITS ETF (5J50, IE000U9ODG19) |
Ja |
Ja (Xetra) |
Ja (Nordnet-notering 5J50 Xetra) |
| iShares Healthcare Innovation UCITS ETF (2B78, IE00BYZK4776) |
Ja |
Ja (Xetra) |
Ja (Nordnet-notering 2B78 Xetra) |
E Riskanalys för hela portföljen
De viktigaste makroriskerna
Energiprischock + inflation + räntor: I ett Iranscenario har energipriserna stigit och institutioner har betonat inflationsetrycket, vilket kan hålla räntemiljön stram och höja avkastningskravet på kapital. Detta tynger särskilt höga värderingsmultiplar (tillväxtbolag med lång duration).
Ekonomisk avmattning: IMF har signalerat risken för avtagande tillväxt på grund av kriget och energistörningar. Detta ökar cykelrisken (industri, en del av halvledarna).
Elflaskhals för datacenter: även om detta är portföljens ”tes”, är det också en risk om flaskhalsen plötsligt förändras (t.ex. snabbare tillståndsprocesser + investeringsboom som leder till överkapacitet). IEA betonar dock nätens långa ledtid och investeringsbehov, vilket gör en snabb lättnad osannolik – men inte omöjlig.
De viktigaste branschriskerna
Elinfrastruktur: den största risken är att kunderna skjuter upp projekt (capex-cykel) eller att brist på komponenter/förseningar stör leveranserna. Enligt IEA är flaskhalsen verklig och det tar lång tid att bygga nät, vilket kan orsaka ”vågformade rörelser” i beställnings- och leveranscykeln.
Halvledare: AI-capex kan ”ta en paus” (budgetrotation), eller så kan geopolitiska restriktioner påverka leveranskedjan. Avkastningspotentialen är hög, men volatiliteten kan vara en av portföljens största.
Cyber: konkurrens och kommoditisering; vissa skyddsskikt kan förvandlas till ”paketfunktioner” inom stora plattformar. Gartner ser dock att AI och geopolitiska spänningar ökar prioriteten för cybersäkerhet.
De största enskilda felantagandena1. Antagandet att tillväxten i elnätsinvesteringar snabbt realiseras som omsättning och rörelseresultat: om tillståndsprocesser och arbetskraftsbrist bromsar “genomförandet” mer än efterfrågan, kan vissa bolag se orderstocken växa, men resultatet realiseras med fördröjning.
- Antagandet att investeringarna i AI-infra fortsätter att vara additiva snarare än substitutiva: om AI-infran “tränger undan” (crowdar) budgeten för programvarulicenser, kommer delar av mjukvarusektorn att lida (detta är en del av bakgrundsorkon till SaaS-nedgången).
- Antagandet om att den geopolitiska riskpremien förblir hög: om Iran-scenariot avslutas snabbt och riskpremien avvecklas, kan försvars- och energichockhedgar förlora momentum, samtidigt som “risk-on” kan föra tillbaka högre volatilitet till tillväxttoppen.
Vad som kan gå fel på sällsynt värsta sätt
Det värsta gemensamma scenariot för portföljen skulle vara:
- energiprischocken fortsätter → inflationen förblir hög → räntorna sjunker inte,
- samtidigt avnedsätter den globala tillväxten,
- och investeringarna i AI-infra saktar in (capex-paus).
I detta fall kan både halvledar- och elnätsordrarna normaliseras samtidigt och värderingsmultiplarna komprimeras. Portföljens dämpare är min-vol (WMMV) och en bred kärna (VWCE), men en nedgång (drawdown) skulle ändå vara möjlig.
Vilka faktorer portföljen är mest känslig för
- Kontinuiteten i capex-cykeln för elnät och datacenter (GRID + Schneider + Eaton).
- Fortsättningen på investeringscykeln för AI-infra (VVSM + Broadcom + Microsoft).
- Cybersäkerhetens ”obligatoriska” spend och den attackyta som AI skapar (L0CK + Palo Alto).
F Kritisk självvärdering
Var portföljen är som starkast
Portföljen är som starkast om två strukturella teman håller:
- El är flaskhalsen (nät, anslutning, kapacitet) och investeringsbehovet ökar, vilket IEA beskriver; i så fall får elinfrapositionerna både en omsättnings- och rörelseresultatmotor.
- AI-infran fortsätter att växa, vilket gör att halvledar- och molnplattformsintäkterna förblir starka.
Dessutom är cybervikten tämligen “defensiv tillväxt”: Gartner kopplar cybertrenderna för 2026 direkt till AI och geopolitiska spänningar.
Var portföljen är mest sårbar
Sårbarheten är störst om AI-capex och elinfra-capex saktar in samtidigt, eller om marknaden prissätter in ett högre avkastningskrav (räntor) under lång tid. Det skulle direkt träffa portföljens största teman (elinfrastruktur + AI-infrastruktur).
Vilken alternativ viktning man kan överväga om marknadsutsikten ändras
Om Iran-scenariot lugnar ner sig snabbt och inflationstrycket lättar (räntorna faller), skulle portföljen kunna gynnas av att:
- WMMV-vikten kan minskas (t.ex. 10 % → 5 %) och en del av vikten flyttas antingen till VWCE (kärna) eller till kvalitativa mjukvaruvinnare (enskild aktie/ETF), eftersom durationsrisken skulle lätta. (Baseras på att räntemiljön påverkar tillväxtbolagens värderingar kraftigt.)
Om åtmistone flaskhalsen för el i datacenter förvärras och investeringsbehovet i näten accelererar, kan man överväga att:
- höja GRID + Schneider/Eaton-helheten något, men försiktigt: samma tema utgör redan 21 % av portföljen och det finns överlappning (GRID har redan elinfrabolag bland innehaven).
Om SaaS-oron visar sig vara överdriven och “AI-funktioner” blir drivkrafter för prissättning (inte kollaps), kan man överväga att:
- öka vikten i det kvalitativa moln-/mjukvarusegmentet (t.ex. genom att höja MSFT-vikten eller lägga till en bred, lönsamhetsfokuserad mjukvaru-ETF), men hålla fast vid principen “inga binära berättelser”.
Jag satte själv en sådan här helhetsindex-ETF som jämförelse-ETF: Vanguard FTSE All-World UCITS ETF - (USD) Acc ticker XETR:VWCE
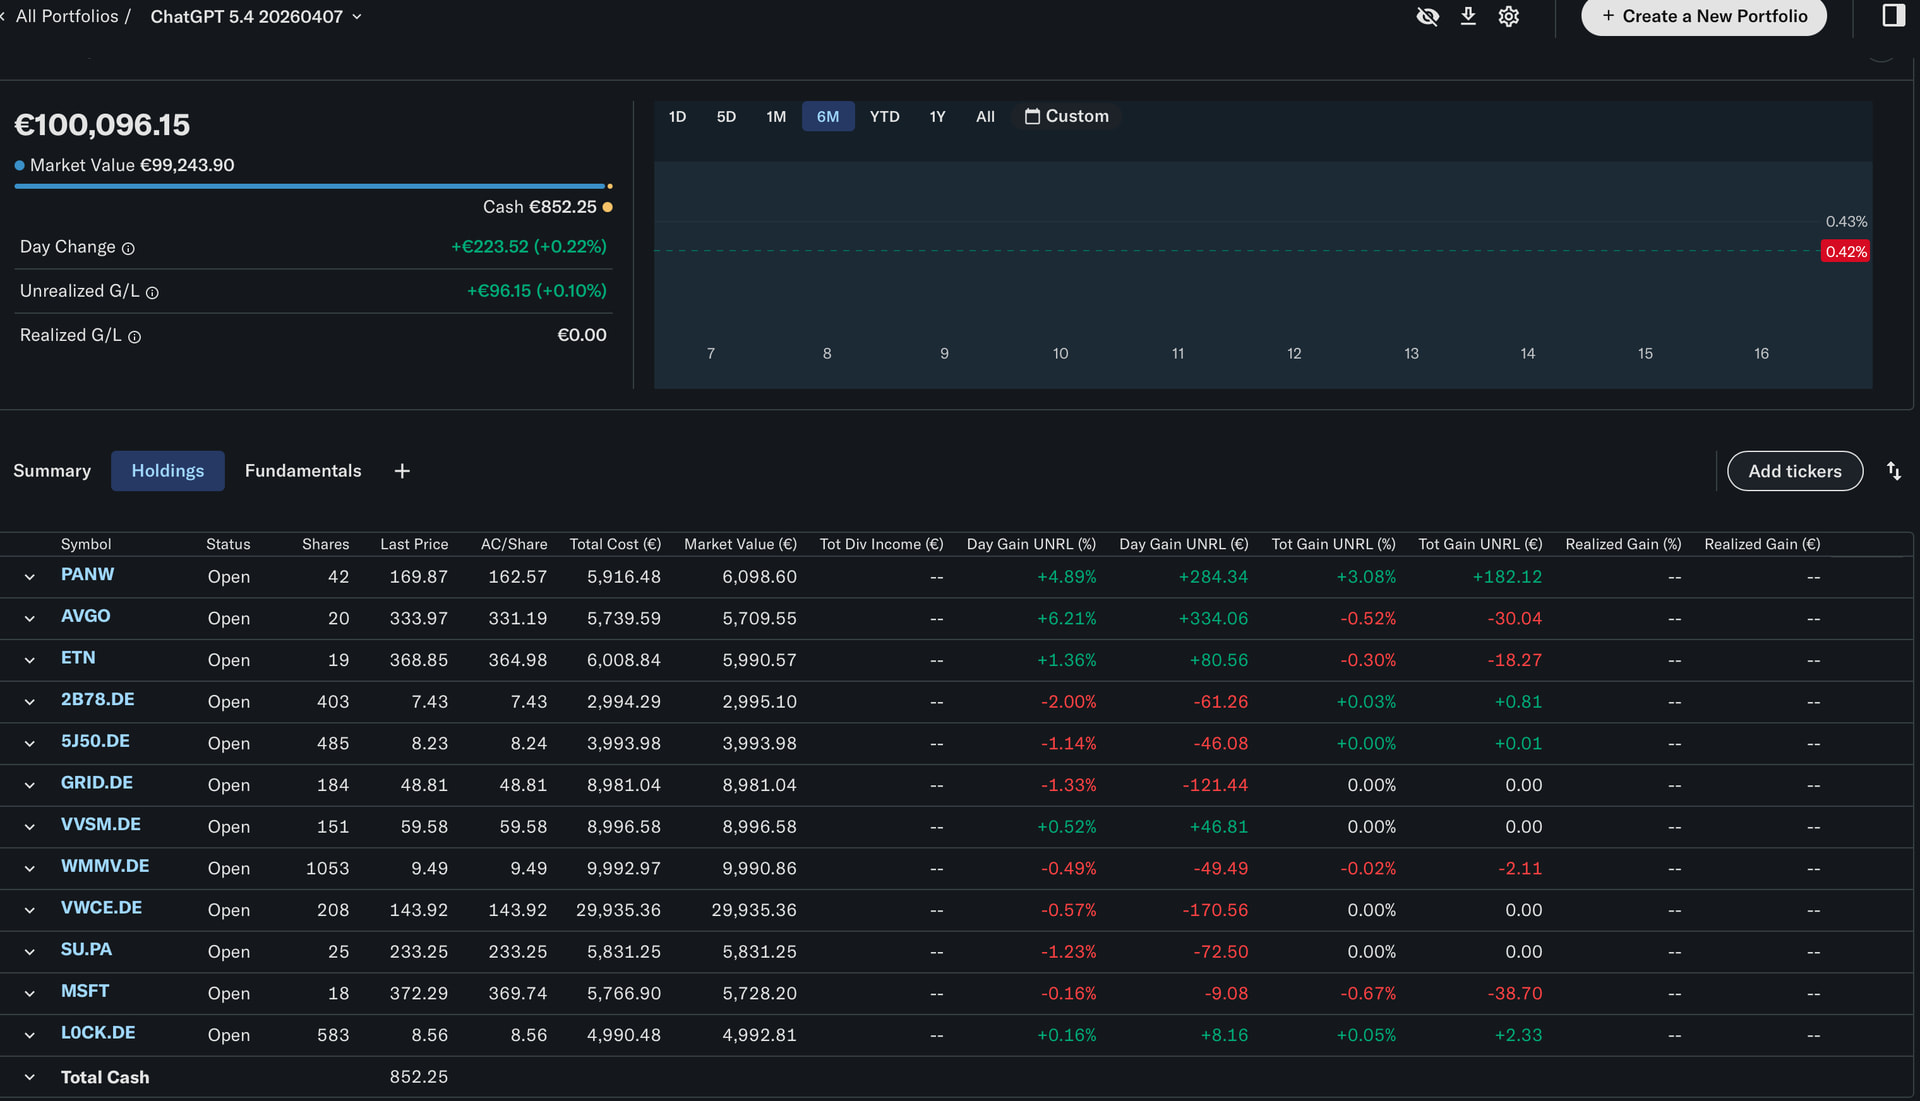
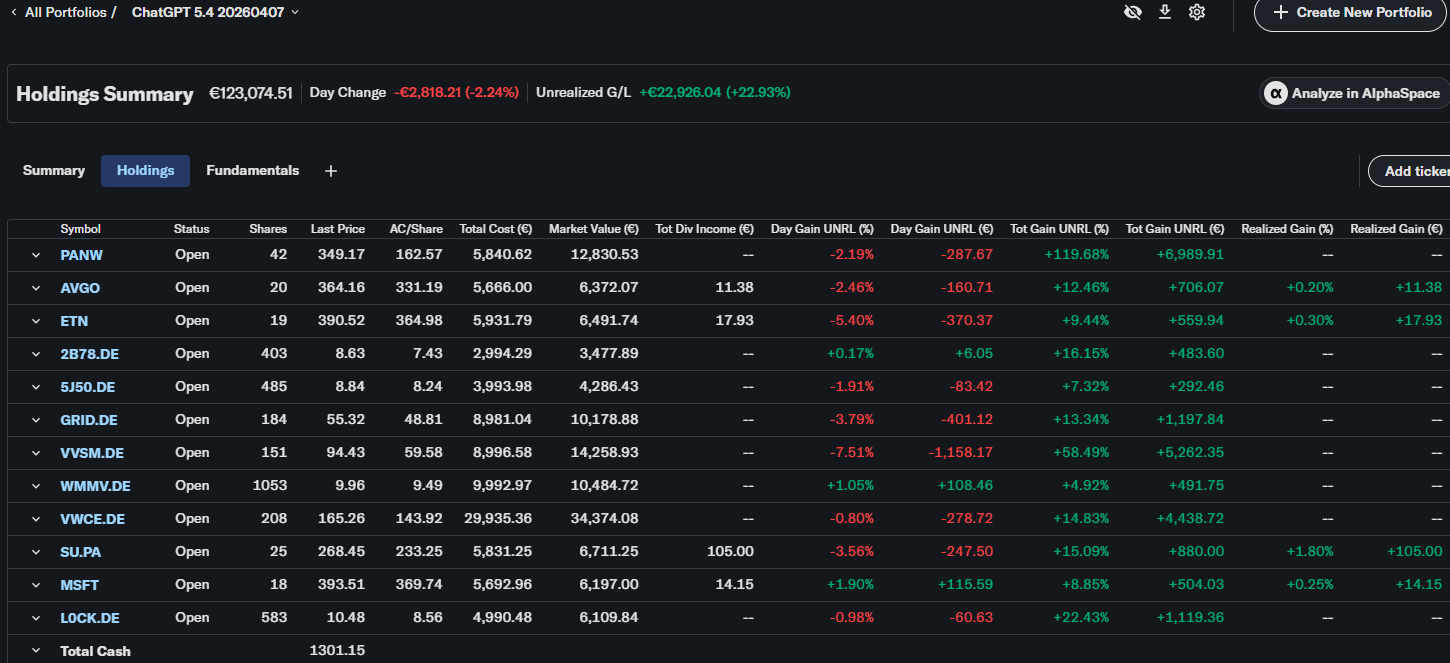
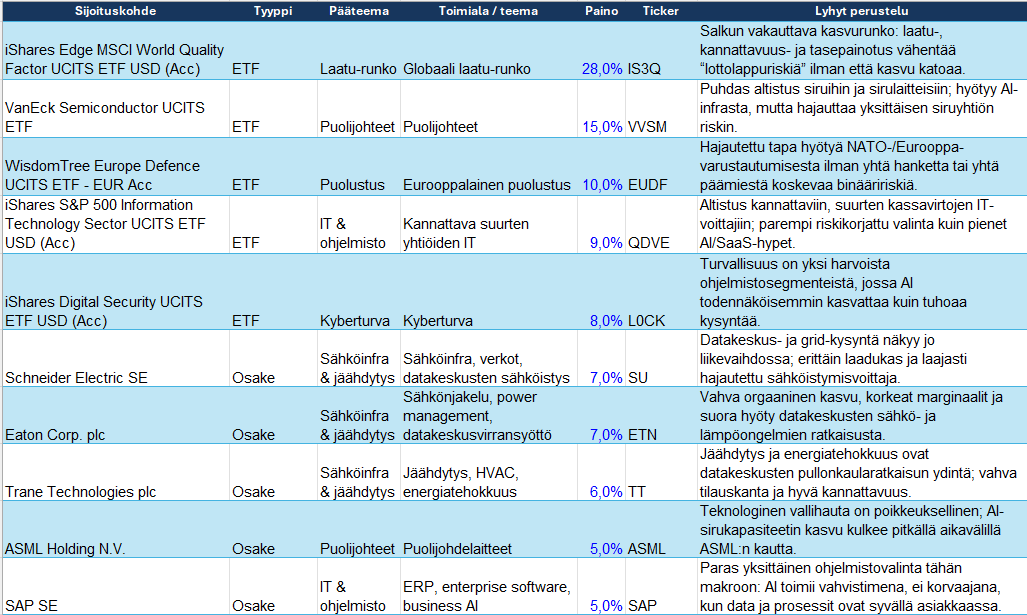
Och portföljen som AI:n föreslog är denna, om du inte orkar läsa hela inlägget. Jag gjorde köpen igår i Yahoos portföljbevakning.
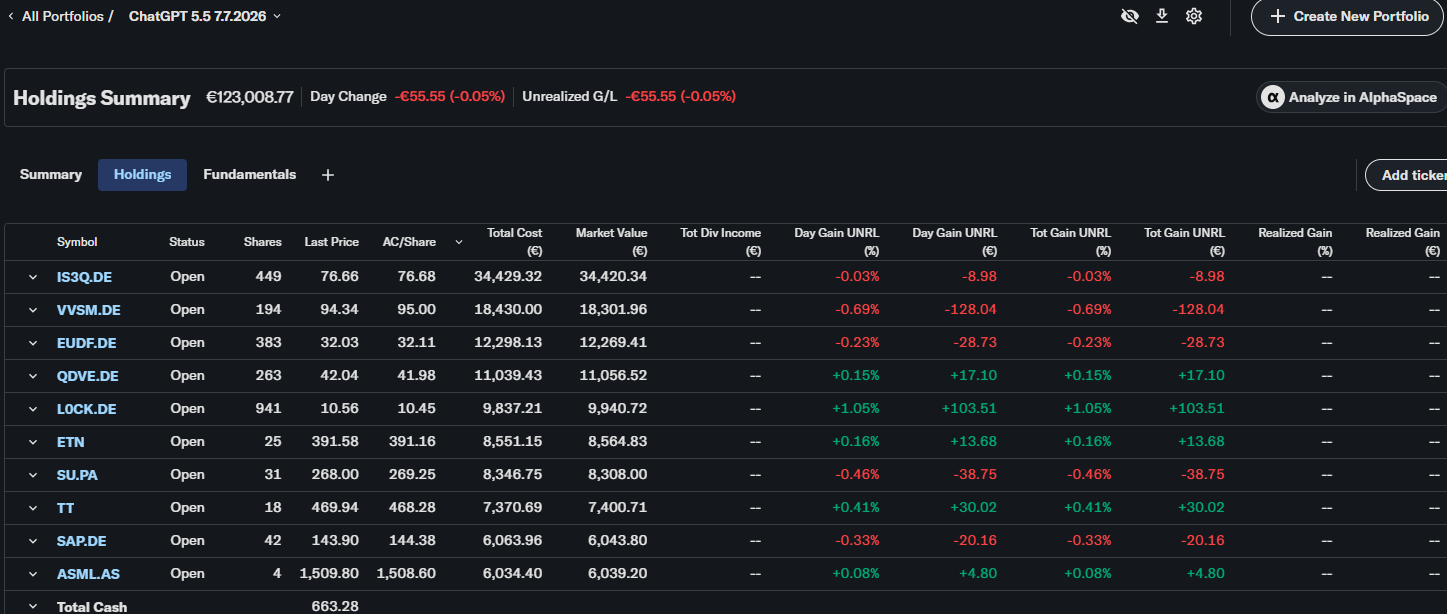
Här börjar bevakningen. Jag lade in en portfölj på 100 000 euro för att det ska vara lättare att få hela aktier och andelar. Det blev ändå lite kontanter över. Om AI föreslår ändringar i portföljen senare uppdaterar jag här i tråden. Som mest 4 uppdateringar per år.