1/4 af de skattesolgte EVO’er tilbage, dvs. 100 stk. x 631 kr.
12 Synes om
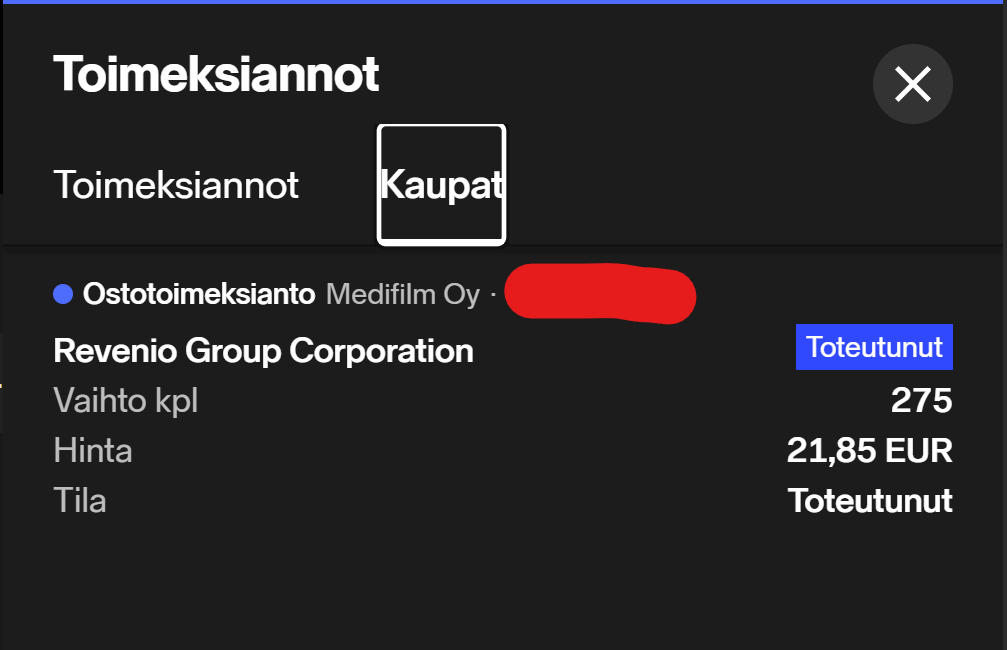 Diversificerede januar-rallykøb i gang med en god tilføjelse af Revenio, 275 stk. til en pris af 21,85 € =)
31 Synes om
Til konen 1000 Aiforia mere, 500 Taaleria blev solgt, som var i plus og et par udbytter modtaget. Køber dem tilbage, når Aiforia skyder i vejret. Aiforia er nu med konen i alt 17100 styk. Håber der kommer noget positivt senere i dag.
12 Synes om
Tylsä-Allu solgte ud af de Framery-aktier, han fik fra børsnoteringen. Disse skal i de kommende måneder gå til månedlige opsparingsaftaler.
6 Synes om
Og så lige en gang til, altså til konen, blev der købt 1000 stk. Optomedia. En Aiforia-satsning er stadig i gang for hende, så er årets indkøb vel overstået.
8 Synes om
Modelporteføljeoversigten mindede mig om Vaisalas eksistens, og jeg fik kigget på gamle notater om selskabet, hvorefter en lille åbningsposition blev taget.
9 Synes om
Aiforia tilføjelse 420 stk. 2.37€, i håb om at samarbejdet med Siemens næste år vil give pote.
7 Synes om
Det er værd at udnytte andres skattesalg. Aiforia her også. Derudover Optomedia og lidt Bioretec. Kun fordi jeg på denne måde er en bedre investor end jeg selv var før. Jeg køber billigere end jeg selv gjorde tidligere👍🏼
14 Synes om
Har observeret i over et år. Nu har jeg tilføjet 2500 stk. af Nurminen til 0,93€. Har nu i alt 3000 stk. Der har været så meget stilstand, at kursen delvist er blevet slået ned med god grund. Administrerende direktørs interviews har overbevist mig. Dette kunne være en ret god virksomhed, hvis risikoprofil var lidt lavere end for et par år siden. Kerneforretningen kører dog profitabelt.
Jeg ser et par interessante ting i horisonten, som måske kunne gavne Nurminen. Hvis der opnås fred i Ukraine, vil landet begynde at blive genopbygget. Enorme mængder varer skal flyttes, og en del af dette ville sandsynligvis også tilfalde Nurminen. Tysklands store investeringer i forsvar… Igen skal varer flyttes massivt. Råvarer kan transporteres langvejsfra med skibe, tog og lastbiler.
På lang sigt kan Nurminen drage fordel af varetransporten mellem Kina og Europa.
Hvis efterspørgslen efter varetransport generelt voksede betydeligt af de ovennævnte eller andre årsager, kunne man antage, at udbuddet ikke ville kunne vokse i samme forhold, hvilket ville få prisen til at stige → bedre marginer.
10 Synes om
Startposition Aiforia her også! FOMO indrømmes gerne  Jeg kan dog klappe mig selv på skulderen; bedre at have FOMO nu end i starten af -22
9 Synes om
Lille porteføljebalancering.
Reduceret Lindex @2.69. Vægten i porteføljen er stadig ret stor, og tilliden til det langsigtede potentiale er intakt. Hvis den strategiske gennemgang dog ikke fører til det resultat, mange håber på, er den nuværende værdiansættelse efter min mening ikke bæredygtig på kortere sigt.
Tilføjet Huhtamäki @28.94. Virksomheden har efter min mening et solidt fundament, og det nuværende værdiansættelsesniveau er i hvert fald ikke svimlende for mig.
10 Synes om
Lidt af Domino’s pizza’s britiske franchise.
Dette har jeg haft før, hvor kolja har produceret, så ‘losers average’ osv., heldigvis i godt selskab 
Og hvis nogen lige skulle have glemt det, så er kolja en torskeart, som briterne laver fish and chips af. Ligeledes vil mere dannede personer huske, at den også har givet navn til en fiktiv person med et stort ordforråd.
5 Synes om
Min kone fik så også Aiforia, 1000 stk. mere til en bundpris på 2,36€, jeg var åbenbart ikke den eneste bundfisker.
9 Synes om
Tak for påmindelsen @Johannes_Sippola, jeg fulgte trop og lavede selv en lille tilføjelse til Revenio, naturligvis lidt billigere til 21,70 e, for man skal jo kunne overgå det til en lavere kurs og så kan man med god samvittighed rapportere det her🙂. Positionens størrelse er nu 2,5% af porteføljen. Jeg har jo tidligere skrevet her, at jeg har bygget en lille satellit ind i min portefølje, i tråd med Inderes’ “berømte” modelportefølje, jeg vil jo ikke spille anden violin, hvis modelporteføljen, mod alle forventninger, springer op af sin trængsel ledsaget af raket-emojier🙂.
Jeg kan ikke påstå, at jeg har sat mig tilstrækkeligt ind i virksomheden, da jeg kun har været ejer i kort tid, men nettogældfrihed og den defensive branche tiltrækker mig her. Multiplerne hikker stadig lidt, selvom de ikke længere er på tidligere års astronomiske niveau. Den berømte vækst burde opnås i et vanskeligt driftsmiljø, heldigvis kan man imødegå USA’s toldsatser med moderate prisstigninger og lagerstyring. Man burde også forstå noget om valutakursernes indvirkning, men på den lange bane er de baggrundsstøj. Produktet er under alle omstændigheder førsteklasses, man må håbe, at patenterne holder længe, og at det teknologiske forspring er af en sådan art, at konkurrenterne ikke overhaler i svinget ved første lejlighed.
15 Synes om
Åbning af en LyondellBasell-position med en vægt på ca. 3% af porteføljen til en pris på $42,40 for at generere en stærk udbyttestrøm og potentiel værdistigning, når cyklussen vender.
8 Synes om
Første køb af et specialforsikringsselskab fra USA @115,69 $, Palomar Holdings ($PLMR). Og så undersøge, hvad der er galt med det, når det er så billigt.
3 Synes om
Tokmanni er tilbage i porteføljen efter lang tid.
Må se om det så småt begynder at følge en opadgående trend, hjulpet af julesalget 

13 Synes om
Køb:
Tilføjet 900 stk. @1,38 af Tekovaa. Direktøren har bare brug for julepenge.
Tilføjet Qt. Gennemsnitspris nu 34,27e.
Novoa købt for et par tusinde. Gennemsnitspris under 300dkk.
Måske et skattesalg mere. Ellers er dette år overstået, medmindre markedet serverer noget lige i skødet.
9 Synes om
90 stk. iShares Core MSCI World UCITS ETF-fond til Nordeas værdipapirkonto for 1 € i kurtage som basis for porteføljen til langsigtet ejerskab.
5 Synes om
Qt Group er også købt til firmaets portefølje. Jeg tror, at bunden er nået. Med moderate prognoser for 2026 er EV/S 3,5. Verden er blevet mærkelig, men det er fint at købe til disse priser. Short-positionerne er også faldet.
11 Synes om