Qt:s tilføjelse for første gang siden november 2022. Det føles dårligt at tilføje, men jeg har overvejet denne tilføjelse fra forskellige vinkler i flere måneder.
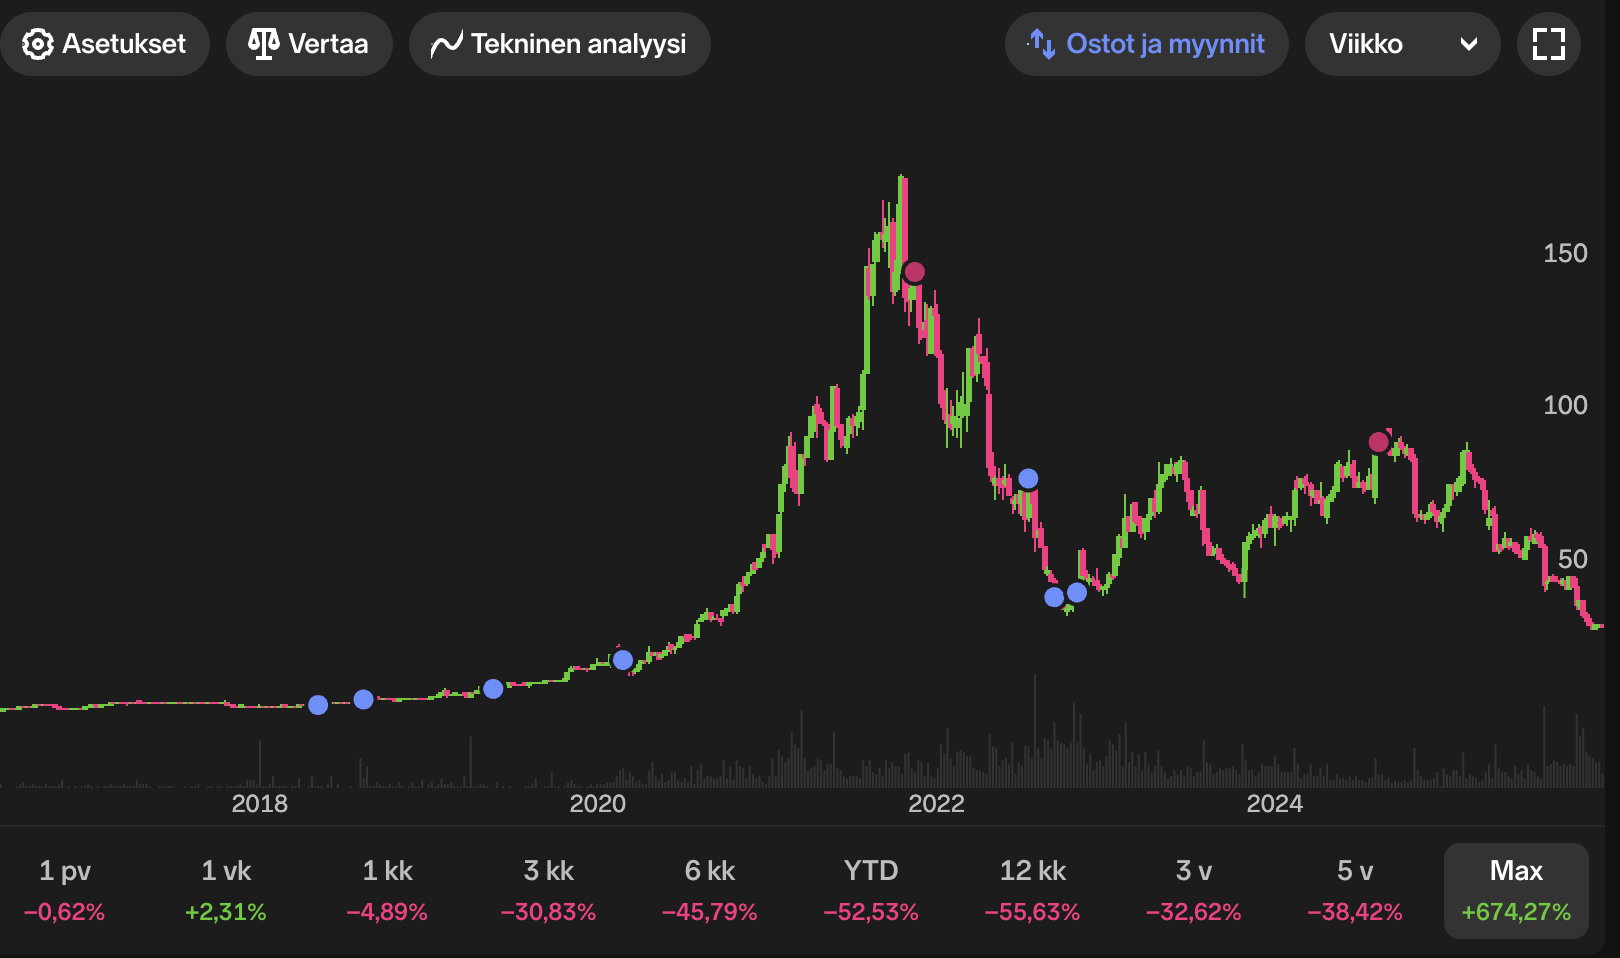

Et par spredte observationer, som jeg skrev ned til mig selv.
-Virksomheden er efter min mening plaget af kundernes forsigtighed og den svage markedssituation for forbrugsgoder, ikke af øget konkurrence.
-Det store billede har ikke ændret sig: antallet af grafiske brugerflader vokser hurtigere end antallet af udviklere. Udviklere skal derfor gøres mere produktive, hvilket Qt er en fremragende løsning til.
-Datahåndtering bliver stadig vigtigere. Et produkt lavet med Qt kan beholde sine egne data, medmindre producenten ønsker at involvere Google.
-Virksomhedens “grund” er ret lille i det store billede, hvilket i sig selv begrænser konkurrencens iver. Niche-ting.
-Aktien handles til EV/S 4,5x. Virksomheden burde i en moden fase kunne opnå 40 % marginer, så implicit handles aktien som over 10x EV/EBIT.
-Sentimentet er kulsort. Forumtråden er præget af apati. Institutioner verden over taler om “it’s a scam”. Der er short-sælgere i omløb. Det seneste rygte, jeg har hørt i branchen, er, at virksomheden ikke har udført ordentlig DD (due diligence) i forbindelse med IAR-opkøbet.
-Virksomhedens skiften mellem et- og treårige licenser har forstærket omsætningshikken, men denne effekt vil udjævnes over tid.
-Hovedejeren er pålidelig, og selvom investorernes tillid til ledelsen ser ud til at vakle eller endda være forsvundet, har den nuværende ledelse opbygget Qt til en international succeshistorie og salgsmaskine, hvilket sjældent lykkes i Finland.