Låt oss för skojs skull titta på de faktiska siffrorna för 2025 (mer i företags-tråden):
- Omsättningen (630m EUR) ökade med 149%
- EBITDA (425m EUR) mer än tredubblades (238%)
- den tidigare ifrågasatta EBITDA-marginalen landade slutligen på 68,5%.
- Nettoresultatet (280m EUR) mer än fyrdubblades (331%)
- alltså nästan hälften av omsättningen (45,2%)
Den tillfredsställande förbättringen av lönsamheten var ett resultat av en fördubbling av den operativa flottan (5 → 10), bättre kapacitetsutnyttjande och delvis också engångsavgifter från Hornsea 4. (Under innevarande år skulle EBITDA-marginalen, enligt mitten av guidningen, vara “bara” 52%.)
Trots enorma investeringar förbättrades skuldsättningsgraden i förhållande till EBITDA betydligt jämfört med tidigare år.
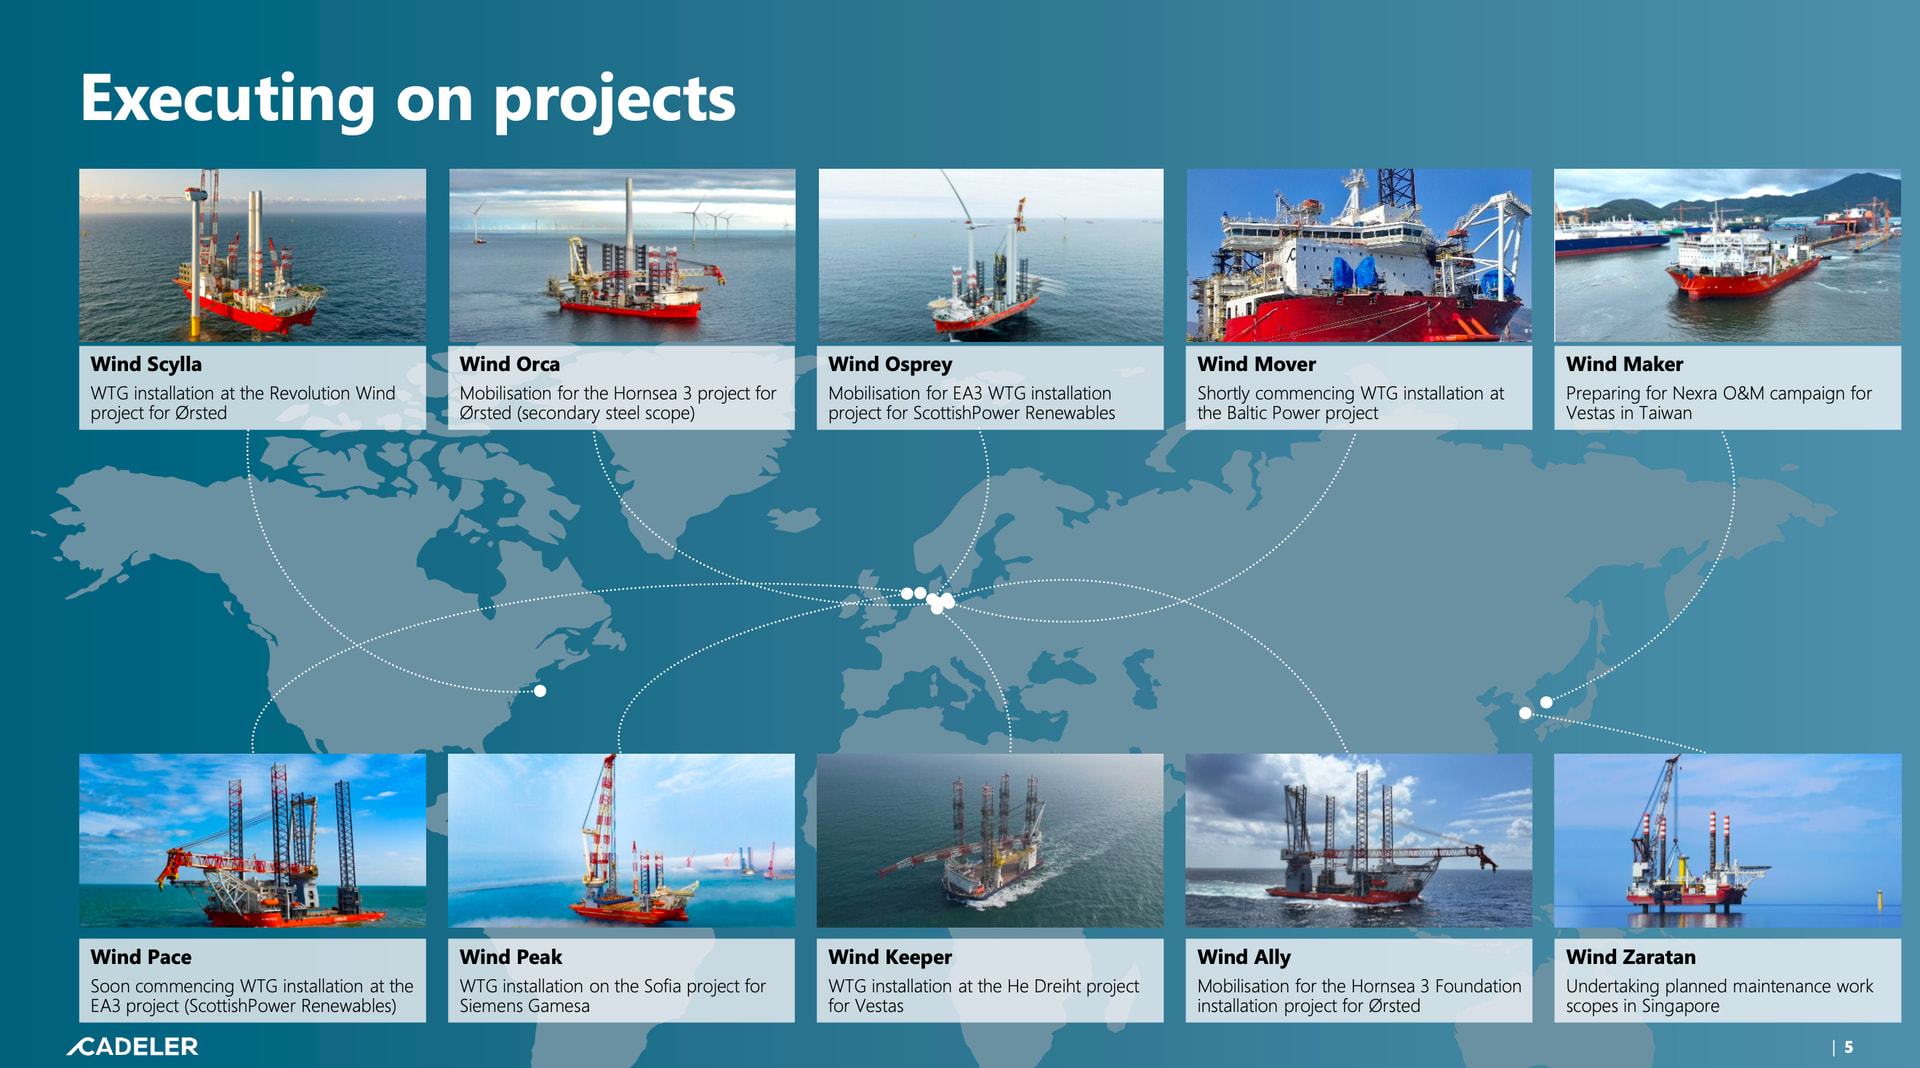
Jag noterade i tisdags att med siffrorna för 2025 var P/E 6,1, EV/EBIT 8,2 och P/OCF 4,4. Marknaden erbjöd dock efter rapporten på förmiddagen aktien billigare än någon gång under min bevakning, så jag tog tillfället i akt.
Köp: Cadeler à 53,20 NOK. Ungefär de sista kontanterna i portföljerna sattes in och jag dubblade posten i AOT (hela innehavet ökade med 20%). Cadeler steg också till att bli en av de största innehaven i mina personliga portföljer (4,8%) och den tredje största i alla portföljer (5,0%).
Dessutom, på onsdag försäljning: SMA Solar Technology à 40,23 EUR.
Cirka 8% uppgång inför torsdagens resultatpublicering och +64% sedan jag lättade på positionen i oktober (tajmingen var inte särskilt lyckad).
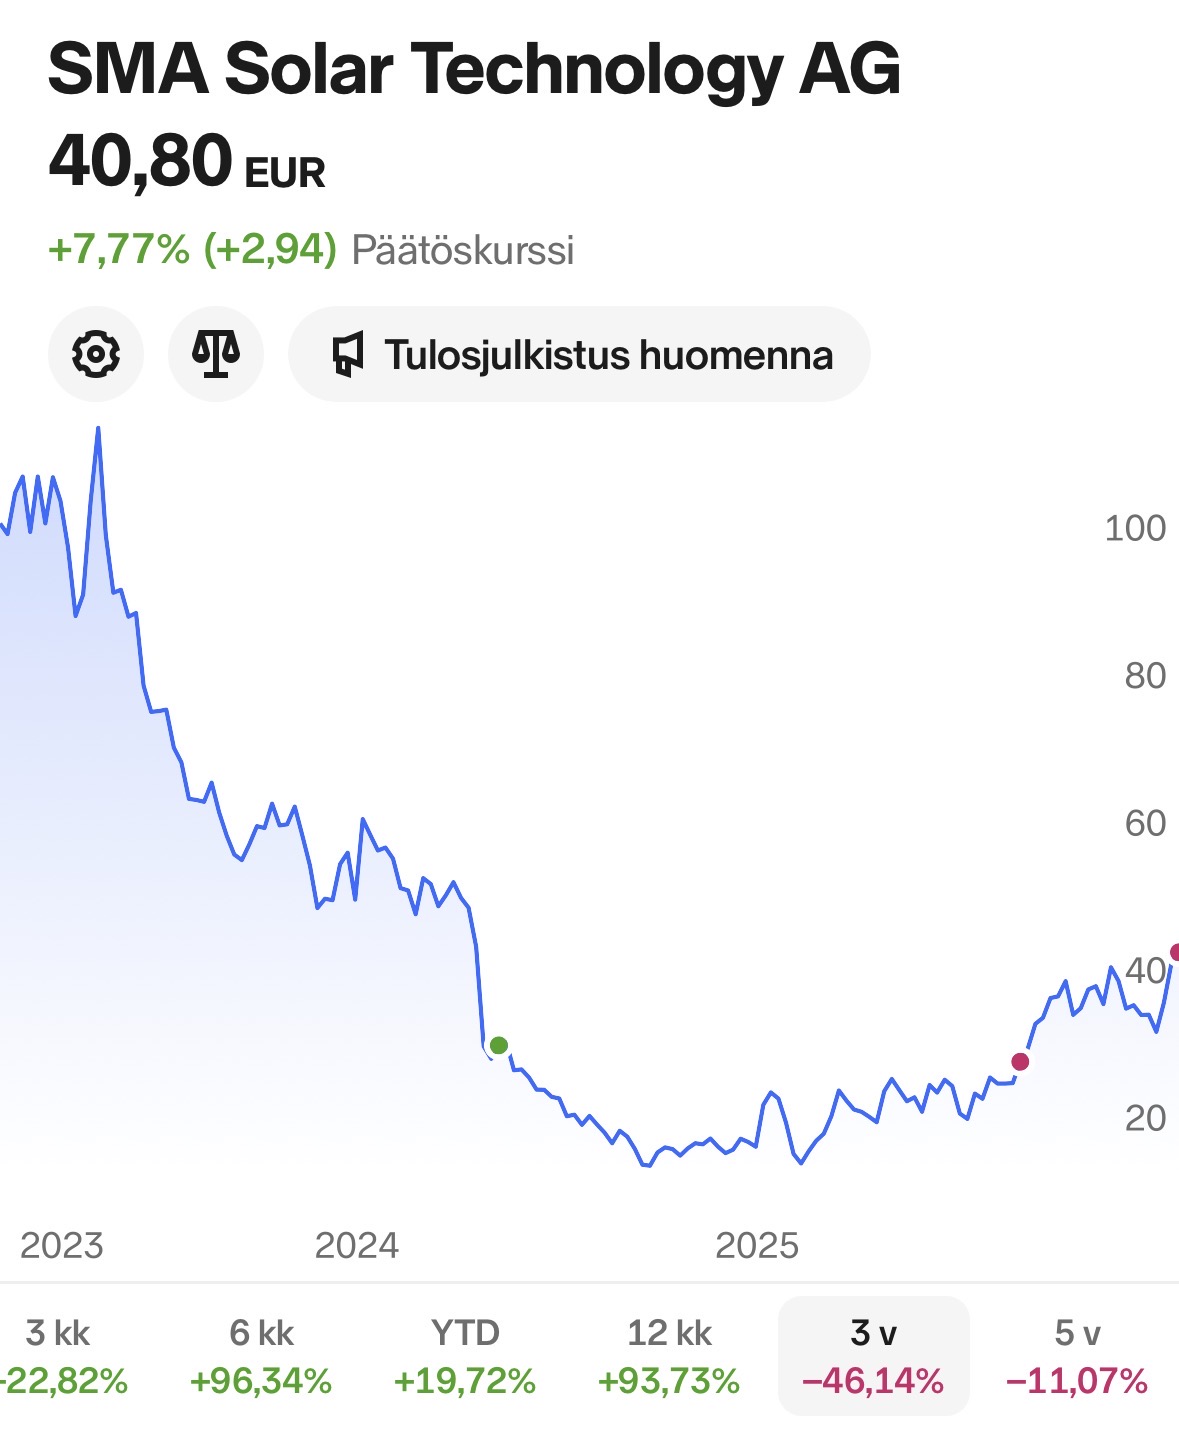
Cyklisk, volatil, oftast har jag ingen aning om varför kursen steg eller sjönk de vanliga 5-8% per dag. Ett turnaround-företag som återhämtar sig efter ett par förlusttyngda år. Inte på något sätt uppenbart billigt ur ett fundamentalt perspektiv, om jag som ny skulle överväga detta för portföljen.
Det kan visserligen finnas efterfrågan på europeiska växelriktare, men
→ inte tillräckligt för en vallgrav
→ garanterar inte prissättningskraft eller stabila marginaler
SMA har kanske också god kompetens, särskilt i större utility-scale-projekt, och även på mjukvarusidan (grid integration, energy management, solar+BESS), men jag kan inte uttala mig om faktiska konkurrensfördelar.
Med dessa tankar tar jag en paus för reflektion, tar hem vinsterna och går mot investeringar med större övertygelse. Sålde alla återstående (vikten i företagets portfölj var 1,7%, i alla portföljer 1,1%), som köptes 07/2024; avkastningen efter kostnader var 45%.
Om jag återvänder som ägare kommer det att vara med bättre kunskap och en mer attraktiv värdering.