Bra frågor! Ni andra forummedlemmar kan fylla på nedan om ni har frågor till Alexander.
Tanken är att publicera en resultatprognos imorgon, men här är ett par egna tankar. Under Q2 tilltog tecknen på en återhämtning i efterfrågecykeln, men samtidigt var råvarupriserna på kraftig uppgång och i denna cykel meddelade Orthex att de är mer proaktiva gällande prishöjningar jämfört med 2022. Aprilförsäljningen skedde antagligen fortfarande med råvaror köpta till förmånligare priser, men för maj-juni slog marginaltrycket enligt min bedömning igenom. Prishöjningarna ger säkerligen stöd åt omsättningen och dämpar effekten av råvarukostnadsökningar. Samtidigt har bolaget antagligen minskat kampanjförsäljningen för att försvara sin relativa lönsamhet, vilket i sin tur sänker den volymbaserade försäljningen och begränsar omsättningsutvecklingen. Detta torde återspeglas särskilt i utvecklingen på tillväxtmarknaderna, där kampanjer utnyttjas mer än i Norden för att vinna nya kunder och hyllplats.
Det vill säga, som jag ser det har balansgången mellan tillväxt och lönsamhet varit framträdande under kvartalet. Jag skulle inte alls bli förvånad om diskretionära tillväxtsatsningar har skjutits upp på grund av kvartalets marginaltryck.
Det verkar som om Carnegie har slutat följa Orthex, då deras prognoser inte längre finns tillgängliga på Bloomberg och analytikern som följde bolaget har slutat bevaka nästan hela sin portfölj. Tråkigt, eftersom det innebär att vi inte längre kan få fram ett rimligt konsensus. Får se om detta är ett tillfälligt fenomen.
Här är Thomass tankar inför att Orthex presenterar sitt resultat nästa tisdag
Till följd av oljeprisuppgången efter konflikten i Iran har Q2 enligt vår bedömning varit en balansgång för bolaget mellan tillväxt och lönsamhet. Vi förväntar oss att omsättningen har vuxit måttligt, drivet av Norden, men att kraftigt stigande råvarupriser har pressat lönsamheten sedan maj.
En blandad kvartalsrapport, lutar kanske åt en seger genom avvärjning. Situationen i Iran skapar förstås osäkerhet under de kommande månaderna och Q3 EBIT kommer också att vara under press.
@Thomas_Westerholm bra frågor, särskilt den sista. Visst laddas det för storaffärer och de siktar väl på att expandera genom förvärv närmare slutkunderna i Centraleuropa…
Orthex verkar för närvarande inte väcka något större intresse bland investerare, men man får åtminstone en hyfsad utdelning två gånger om året medan aktiekursen står och stampar.
Här nedan följer Q2 i ett nötskal samt en intervju med VD Rosenlew:
April–juni 2026
Fakturerad försäljning uppgick till 22,5 miljoner euro (21,2)
Nettoomsättningen ökade med 5,2 % och uppgick till 21,6 miljoner euro (20,5)
Justerad EBITDA uppgick till 2,7 miljoner euro (2,9)
Justerad EBITA uppgick till 1,4 miljoner euro (1,7), det vill säga 6,3 % av nettoomsättningen (8,4)
Rörelseresultatet uppgick till 0,8 miljoner euro (1,7)
Kassaflöde från den löpande verksamheten uppgick till 1,8 miljoner euro (-0,8)
Resultat per aktie uppgick till 0,01 euro (0,05)
Man reagerade snabbt på stigande råvarukostnader genom prishöjningar, vilket stödde lönsamheten och den starka tillväxten i Norden.
Januari–juni 2026
Fakturerad försäljning uppgick till 44,9 miljoner euro (43,1)
Nettoomsättningen ökade med 4,0 % och uppgick till 43,2 miljoner euro (41,5)
Justerad EBITDA uppgick till 6,0 miljoner euro (5,8)
Justerad EBITA uppgick till 3,4 miljoner euro (3,4), det vill säga 8,0 % av nettoomsättningen (8,3)
Rörelseresultatet uppgick till 2,9 miljoner euro (3,4)
Kassaflöde från den löpande verksamheten uppgick till 5,3 miljoner euro (3,9)
Nettoskuld / justerad EBITDA uppgick till 1,1 (1,4)
Här är en bolagsanalys från Thomas efter Orthex Q2
Orthex Q2-siffror var operativt något starkare än våra förväntningar, även om engångskostnader relaterade till strategiska projekt pressade det rapporterade resultatet under våra prognoser. Under rapportperioden visade den förbättrade försäljningen i Norden och de stabila bruttomarginalerna bolagets förmåga att föra vidare ökade produktionskostnader till sina egna priser. I och med den starka utvecklingen i Norden har vi höjt våra prognoser för de närmaste åren något och uppdaterar vår riktkurs till 4,8 euro (tidigare 4,4 euro). Vi höjer vår rekommendation till Öka (tidigare Minska).
Citat från analysen:
Balansräkningen förblir stark
Orthex kassaflöde från den löpande verksamheten under årets första del låg på en sund nivå om 3,1 MEUR. Med stöd av ett bra kassaflöde förblev balansräkningen stark och nettoskulden i förhållande till justerat EBITDA var vid periodens slut endast 1,1x (Q2’25: 1,4x), vilket är tydligt under bolagets mål om ett tak på 2,5x. En stark balansräkning ger Orthex motståndskraft mot negativa överraskningar såsom de i Mellanöstern. Dessutom ger det utrymme för eventuella företagsförvärv och organiska investeringar, med vilka produktionskapaciteten kan stärkas närmare de europeiska tillväxtmarknaderna.
Jag fick en lite motstridig bild av detta.
I intervjun gav svaret på den sista frågan och det så kallade “småleendet” även mig intrycket att det kunde röra sig om kostnader kopplade till ett företagsförvärv.
Å andra sidan beskrevs dessa kostnader på 0,6 miljoner euro i själva webcasten så här:
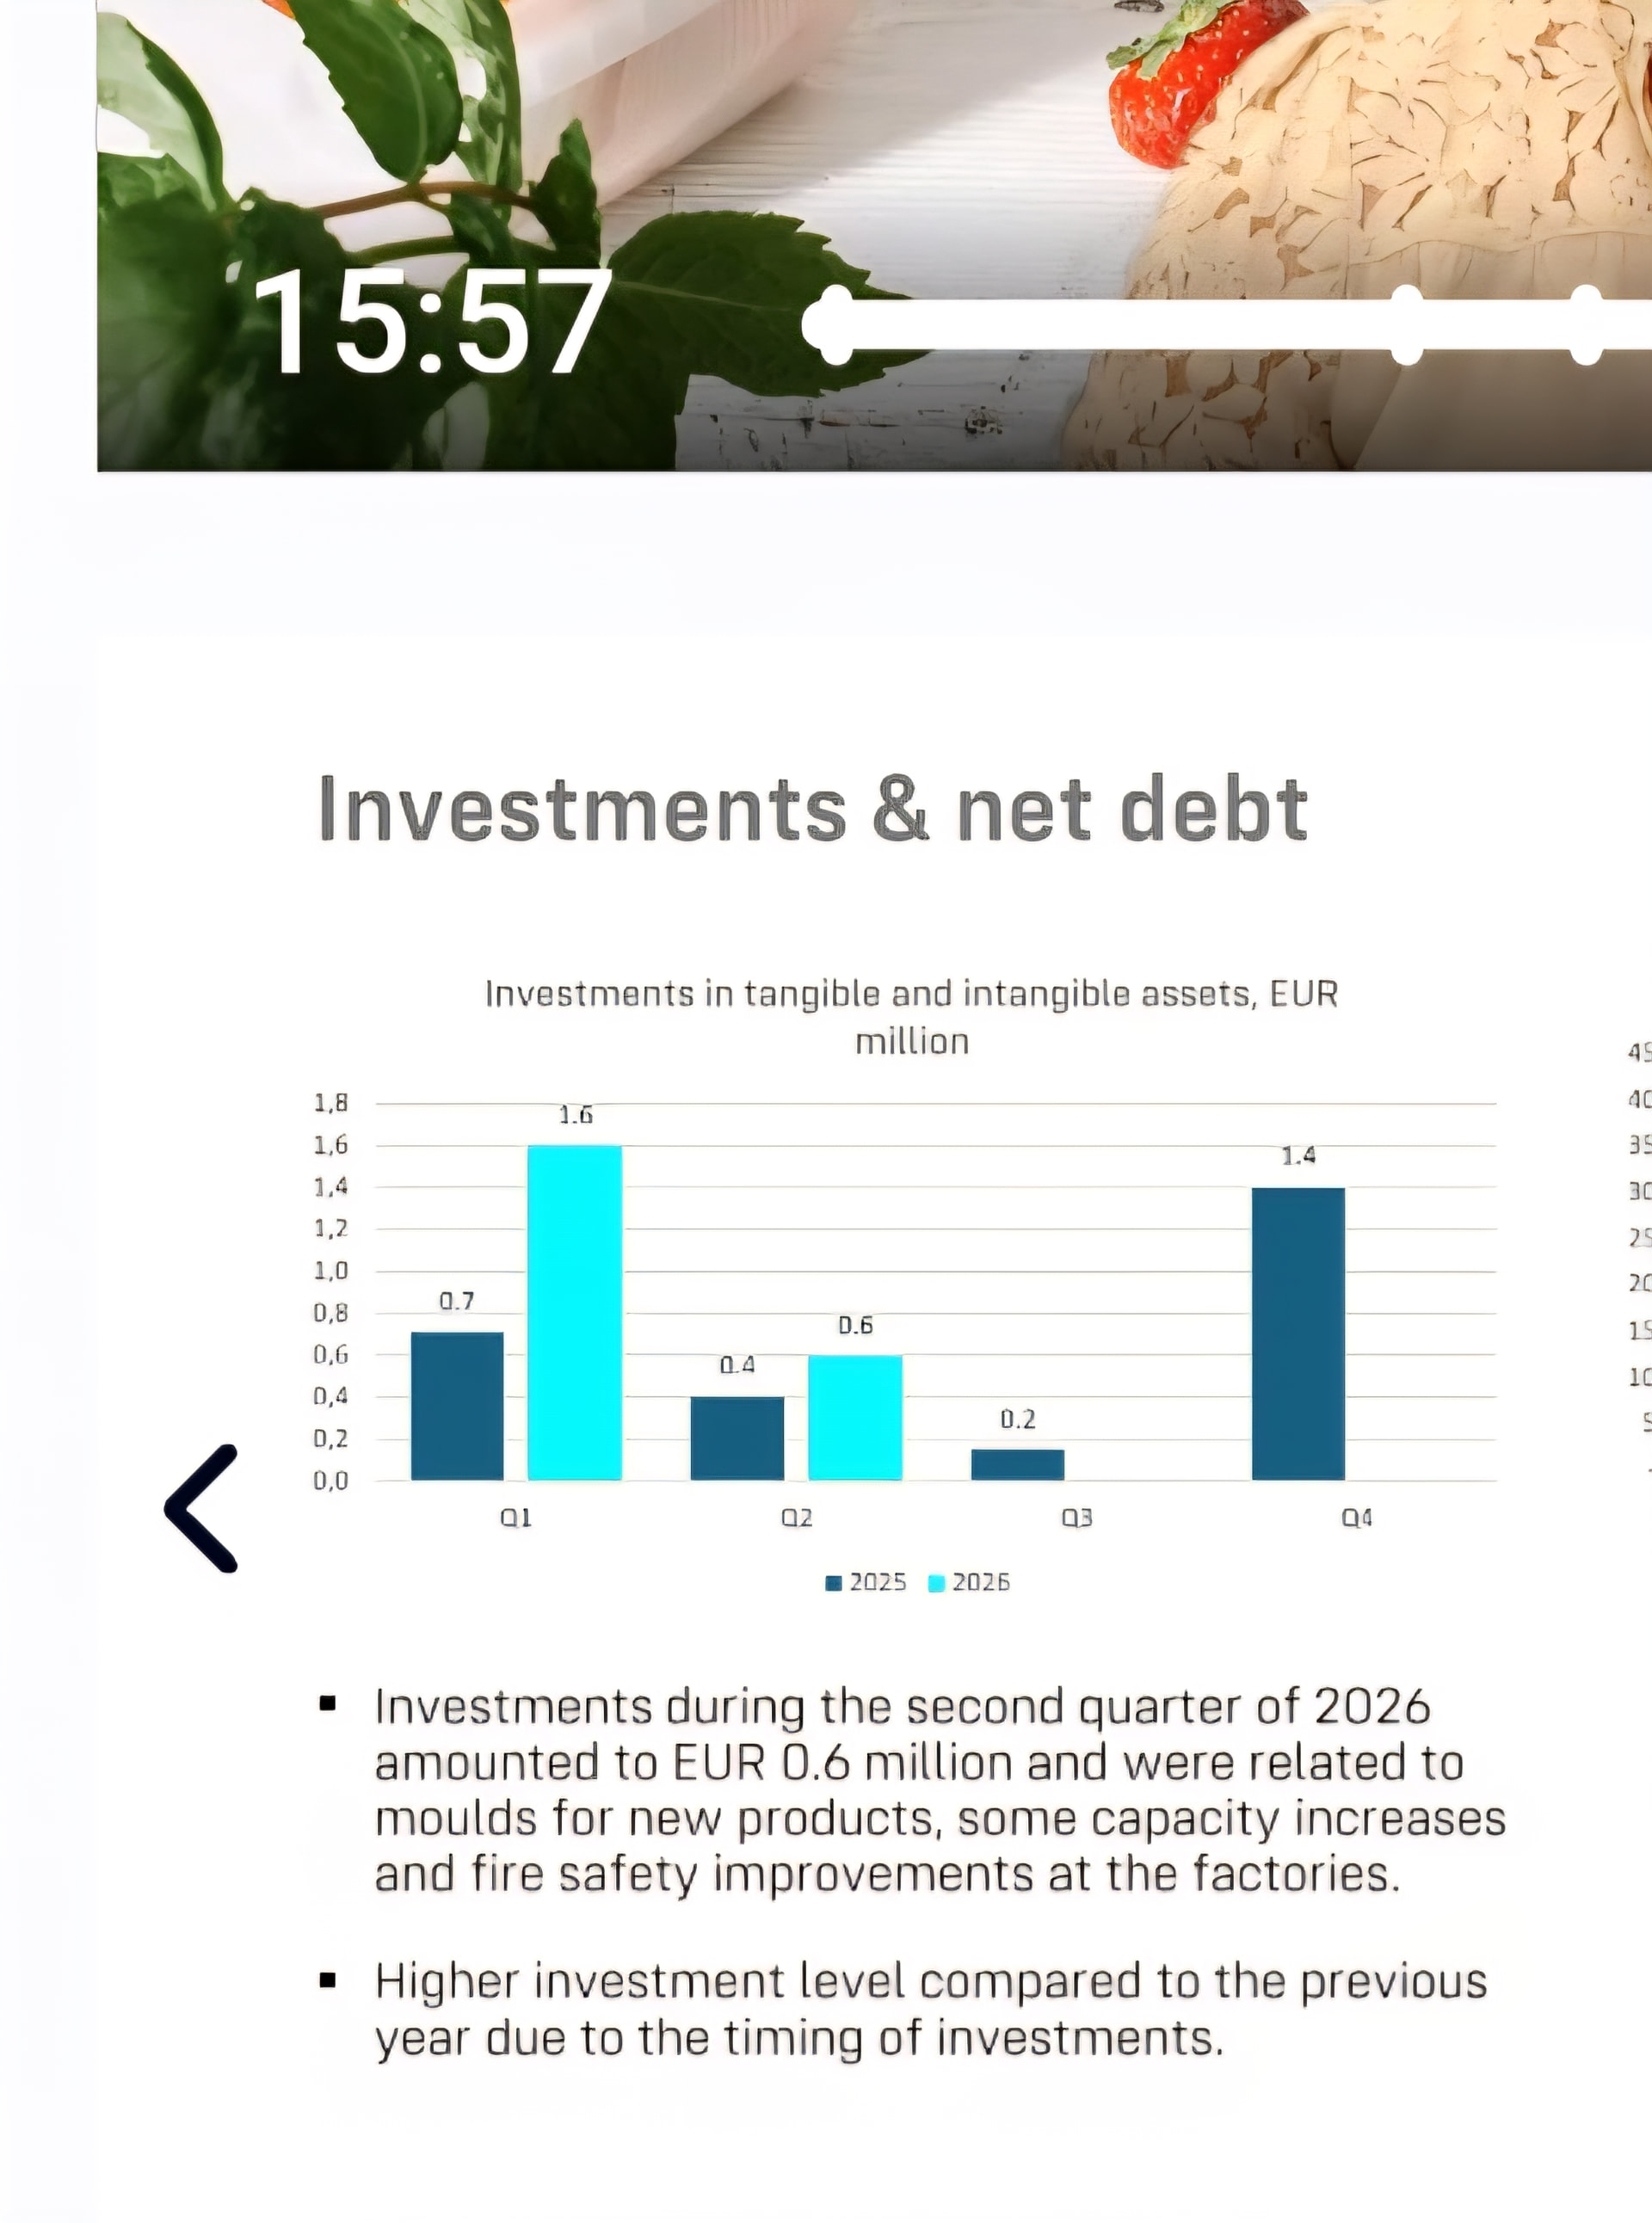
“Investeringarna under andra kvartalet (Q2) 2026 uppgick till 0,6 miljoner euro och var främst relaterade till formar för nya produkter, utökning av produktionskapaciteten samt förbättring av brandsäkerheten i fabrikerna.”
Edit. CFO Saara Mäkelä sa att största delen av kostnaderna berodde på delen “product novelty projects” (produktnyhetsprojekt).
Skulle “some capacity increases” (viss kapacitetsökning) kunna vara = kopplat till företagsförvärv? Vem vet.
Är det inte precis så att Orthex skulle köpa produktionskapacitet? Det är väl svårt att uttrycka det på något annat sätt annars. Det är dock höga strategiska kostnader om det inte vore något utöver de normala investeringarna.
Orthex påminner mig lite om Innofactor, och att ledningen säkert skulle tycka det var bekvämare att sköta sitt jobb utanför börsen. Även om intresset på börsen inte är särskilt stort just nu. Kanske skulle vissa byråkratiska kugghjul och trycket i samband med det försvinna från vardagen.
De skulle också kunna gå samman med schweiziska Rotho och bilda ett högkvalitativt varumärkeshus som dominerar Centraleuropa och Norden. Ut från börsen i samma veva.
Jag tror själv inte att detta skulle ha att göra med företagsarrangemang, eftersom investmentbanker till största del debiterar för sina tjänster först när transaktionen genomförs, och bolaget har ännu inte kommunicerat om något sådant. Jag tror snarare att man har jobbat med strategin tillsammans med konsulter. Om det hade rört sig om kostnader för jurister skulle man antagligen också ha kommunicerat om det i det här skedet
Alexander bekräftade åtminstone inte att inga fler engångskostnader skulle belasta Q3, så arbetet kanske fortfarande pågår, eller så vågade han bara inte svara på stående fot om faktureringstidpunkten ifall att den delvis skulle hamna på Q3. Längre än så vågar jag inte dra min egen spekulation.
Summan är densamma, men det där är materiella investeringar som hör till den löpande verksamheten. En engångspost är något som på grund av sin sällsynthet tolkas som att den försämrar jämförbarheten i siffrorna.
I princip skulle det kunna uppstå även i samband med ett företagsförvärv, om processen genuint har avancerat långt och due diligence har genomförts. I detta fall skulle fakturering teoretiskt sett kunna uppstå, även om processen fortfarande pågår. Intressanta veckor ligger framför oss ur bolagets nyhetsflödesperspektiv, förhoppningsvis leder processen till något som är värt att informera om.
“Deal-break”-rabatt torde vara en ganska vanlig praxis inom M&A-rådgivning. Det är alltså fullt möjligt att ett potentiellt företagsförvärv har fallit på målsnöret, men att man ändå har betalat för tjänsterna.
En annan sak som jag lade märke till var att leverantörsskulderna hade ökat markant, trots ett starkt kassaflöde.
Enligt min mening tyder det på åtminstone 60 dagars betalningsvillkor vid råvaruanskaffning, vilket innebär att prisökningen på råvaror ännu inte syntes i kassaflödet för Q2.
Javisst. Det är trevligt att se att Alexander har förtroende för bolaget och att aktien smakar, men tyvärr bekräftar det också att det inte pågår något insiderprojekt just nu.
Eller så var det ett insiderprojekt som kom och gick. Om bolaget har basunerat ut att de aktivt undersöker alternativ under de sista sju åren, borde man tycka att vissa projekt har kommit ganska långt.
Vart har de 0,6 miljoner euro tagit vägen? Jag är fortfarande av den åsikten att arvodet för ett strategiarbete som täcker hela bolaget skulle vara max 1/3 av den summan.
Jag menade att ett eventuellt insiderprojekt avslutats, men jag uttryckte mig dåligt Med tanke på aktieköpen förväntar jag mig dock inte någon betydande strategiuppdatering inom den närmaste tiden, och jag lutar själv åt att det rör sig om en M&A-affär som föll på målsnöret.




 Om bolaget har basunerat ut att de aktivt undersöker alternativ under de sista sju åren, borde man tycka att vissa projekt har kommit ganska långt.