Puuilo anordnar ett webbsänt evenemang på finska idag den 7 juni 2021 kl. 11.00.
Bolaget och dess planer presenteras av Puuilos verkställande direktör Juha Saarela och ekonomidirektör Ville Ranta. Efter presentationen har deltagarna möjlighet att ställa frågor till bolagets representanter.
Evenemanget kan följas via en webcast på adressen:
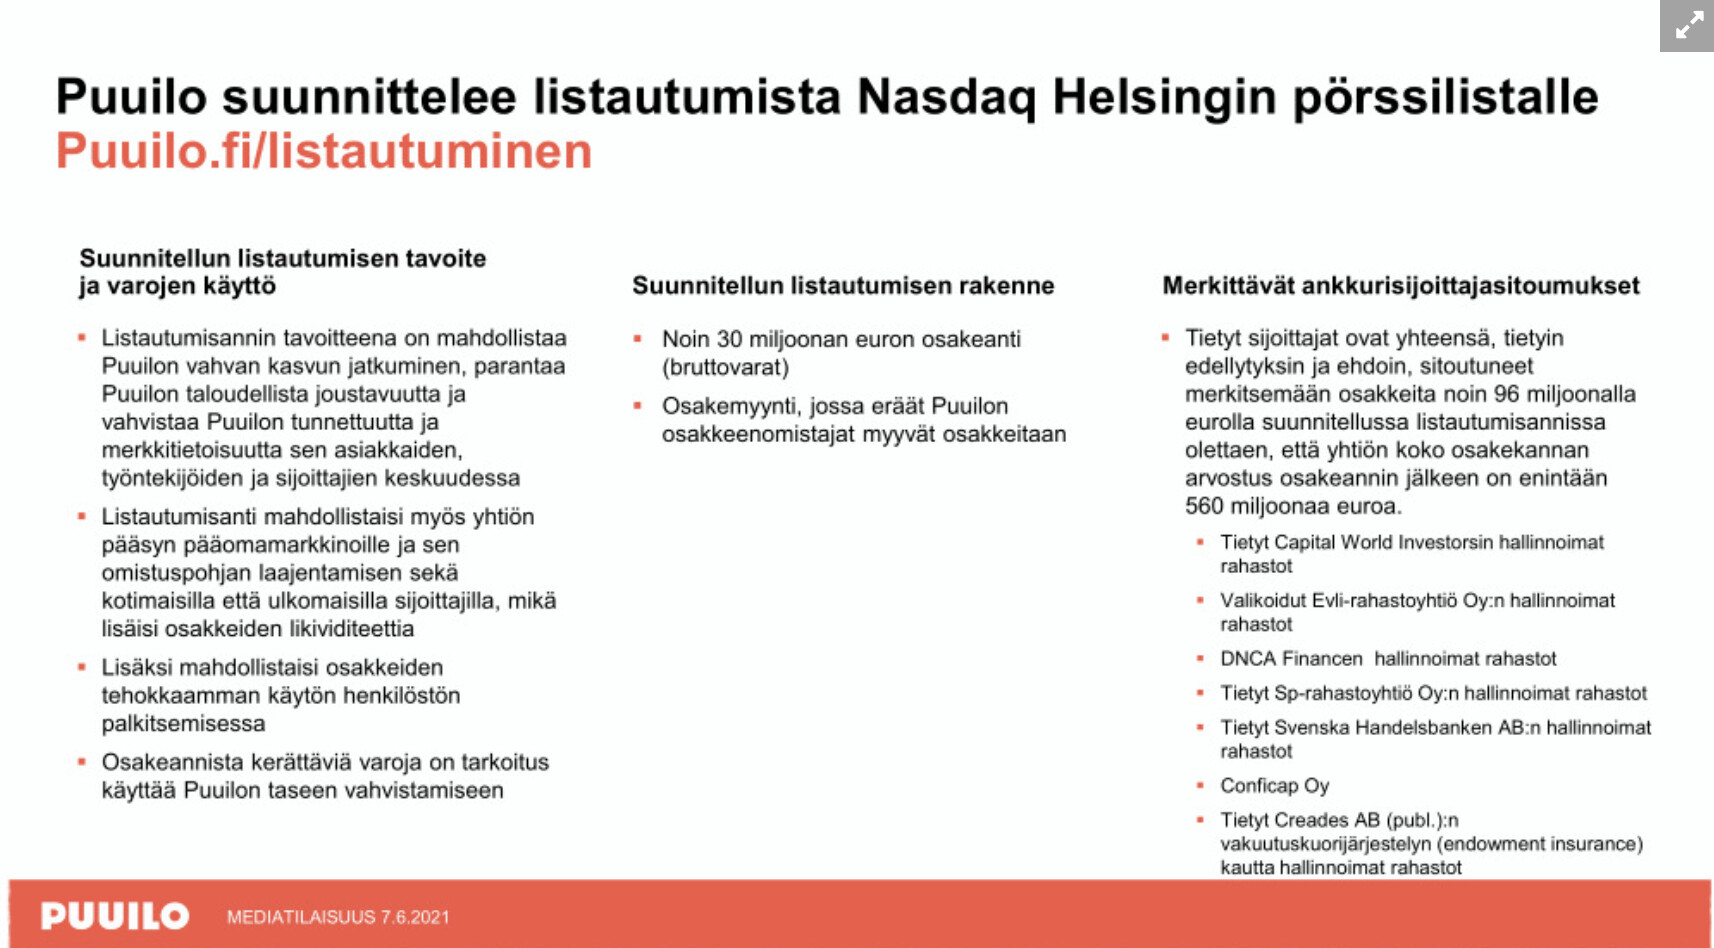
Syftet med börsintroduktionen är att möjliggöra att Puuilos starka tillväxt fortsätter, förbättra Puuilos finansiella flexibilitet och stärka Puuilos kännedom och varumärkesmedvetenhet bland dess kunder, anställda och investerare. Dessa mål syftar till att förbättra Puuilos konkurrenskraft och möjliggöra dess tillgång till kapitalmarknaden samt bredda dess ägarbas med både inhemska och utländska investerare, vilket förväntas öka likviditeten i bolagets aktier. Noteringen av aktierna och den ökade likviditeten förväntas också ge Puuilo möjlighet att bättre använda sina aktier i belöningssyfte.
Den planerade börsintroduktionen förväntas bestå av en aktieemission från bolaget på cirka 30 miljoner euro (bruttomedel) samt en aktieförsäljning där vissa av Puuilos aktieägare säljer sina aktier. Medlen från aktieemissionen är avsedda att användas för att stärka bolagets kapitalstruktur, bland annat genom att amortera på Puuilos befintliga banklån.
Vissa fonder förvaltade av Capital World Investors, utvalda fonder förvaltade av Evli-rahastoyhtiö Oy, fonder förvaltade av DNCA Finance, vissa fonder förvaltade av Sp-rahastoyhtiö Oy, vissa fonder förvaltade av Svenska Handelsbanken AB, Conficap Oy och vissa fonder förvaltade genom Creades AB (publ.):s kapitalförsäkring (endowment insurance) (tillsammans “Ankarinvesterare”) har på vissa villkor åtagit sig att teckna aktier i bolaget för totalt cirka 96 miljoner euro i den planerade börsintroduktionen, förutsatt att värderingen av bolagets hela aktiekapital efter börsintroduktionen uppgår till högst 560 miljoner euro.
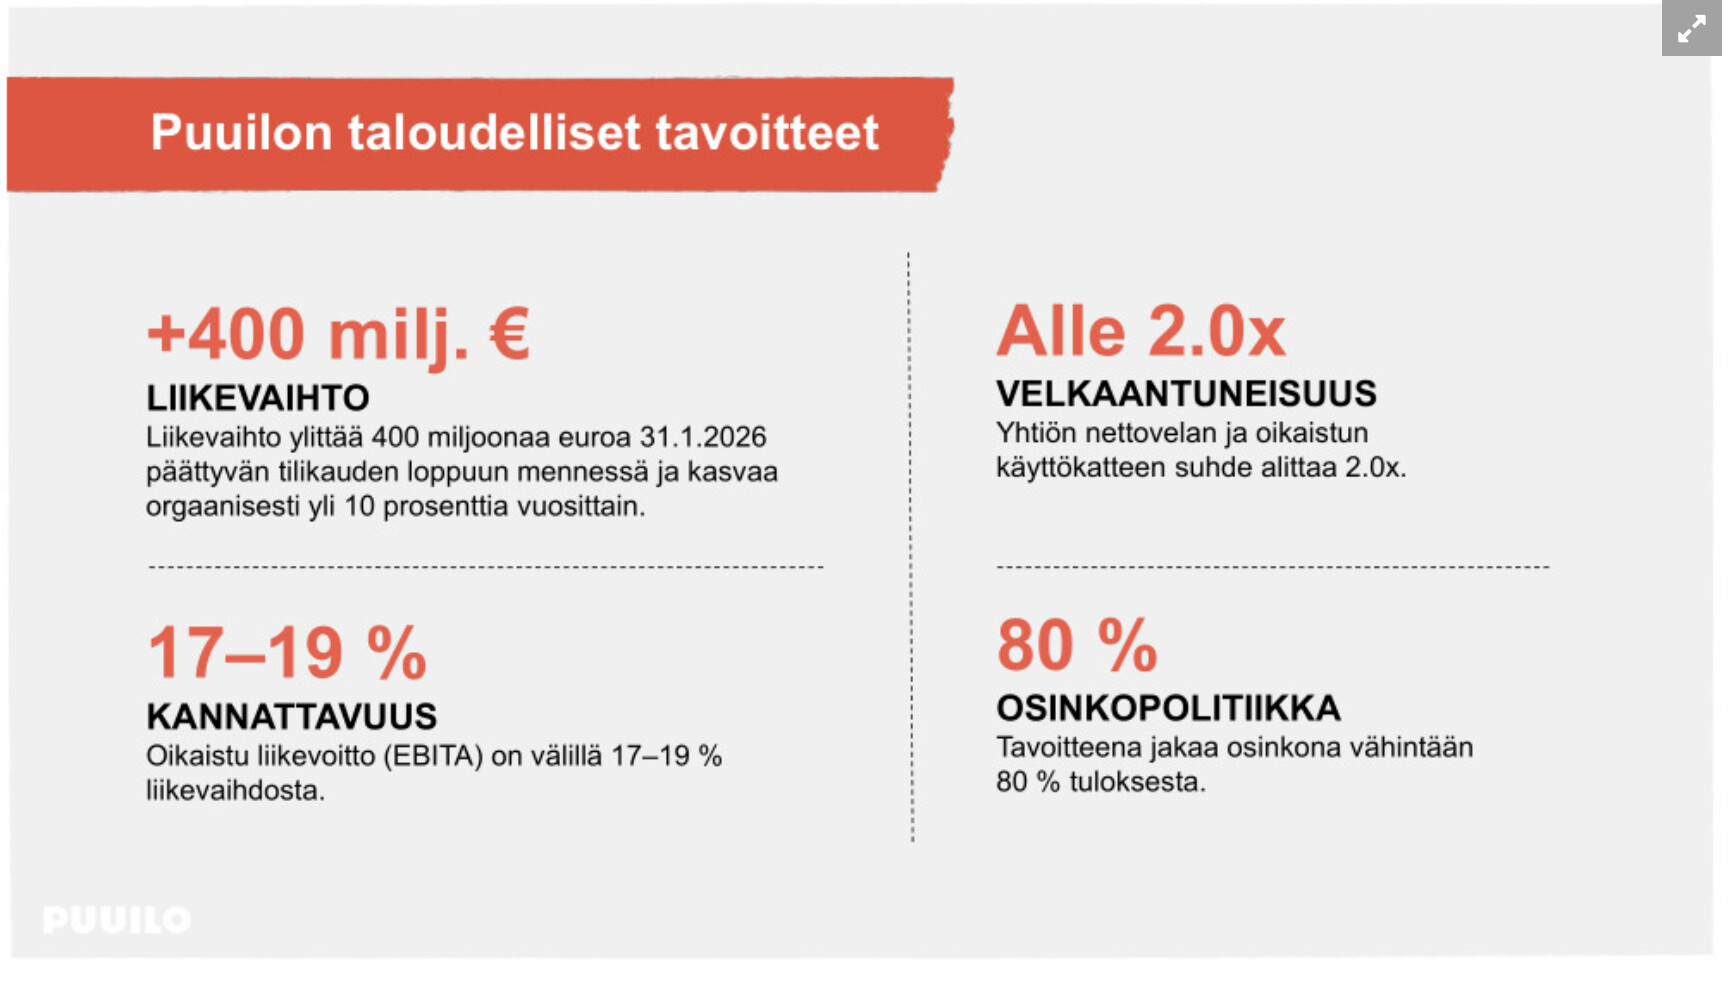
Bolagets styrelse har fastställt följande finansiella mål i samband med börsintroduktionen. De finansiella målen är framåtblickande uttalanden och utgör ingen garanti för framtida finansiella resultat. Alla finansiella mål som presenteras i detta meddelande är endast målsättningar och inte prognoser eller uppskattningar av Puuilos framtida finansiella resultat, och ska inte betraktas som sådana.
Puuilo har fastställt följande mål för perioden 2021–2025 (räkenskapsåren som slutar 31.1.2022–31.1.2026):
Omsättningen överstiger 400 miljoner euro vid utgången av räkenskapsåret som slutar 31.1.2026 och växer organiskt med över 10 procent årligen.
Justerad EBITA är mellan 17–19 procent av omsättningen.
Bolaget strävar efter att dela ut minst 80 procent i utdelning av varje räkenskapsårs resultat, beroende på dess kapitalstruktur, finansiella ställning, allmänna ekonomi- och affärsmiljö samt framtidsutsikter.
Förhållandet mellan bolagets nettoskuld och justerad EBITDA understiger 2,0x.
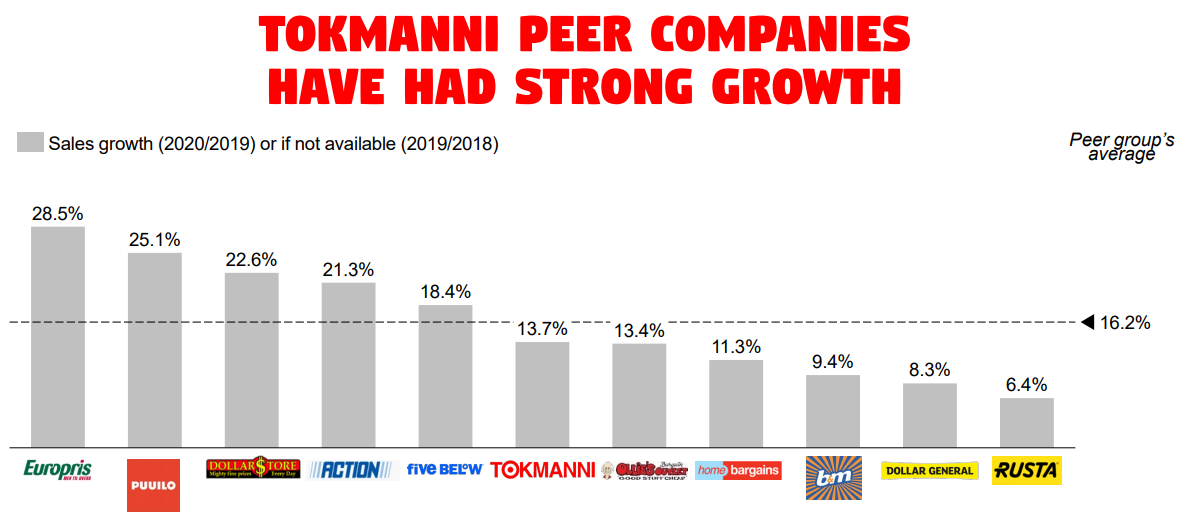
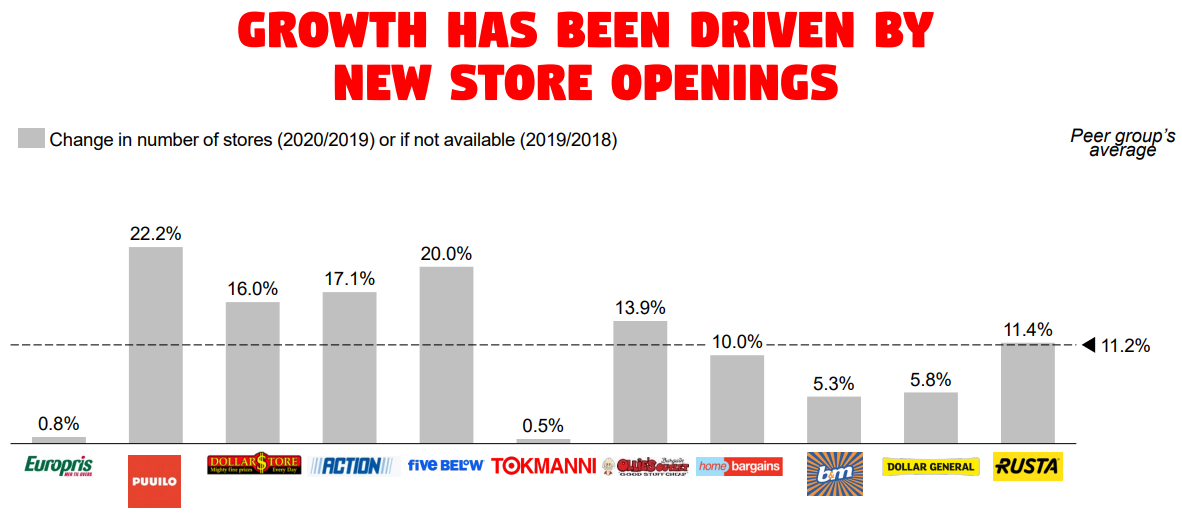
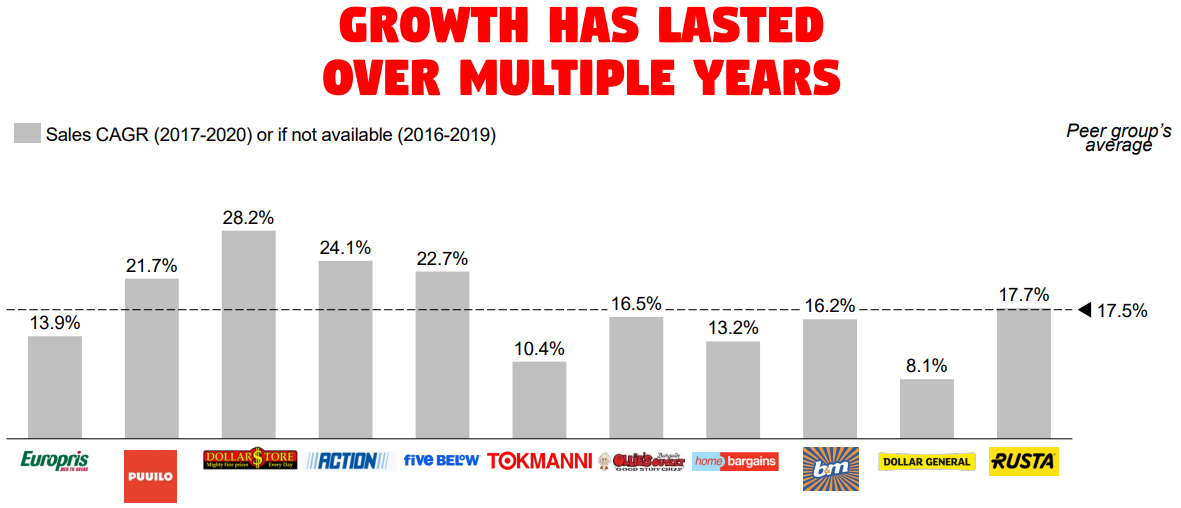
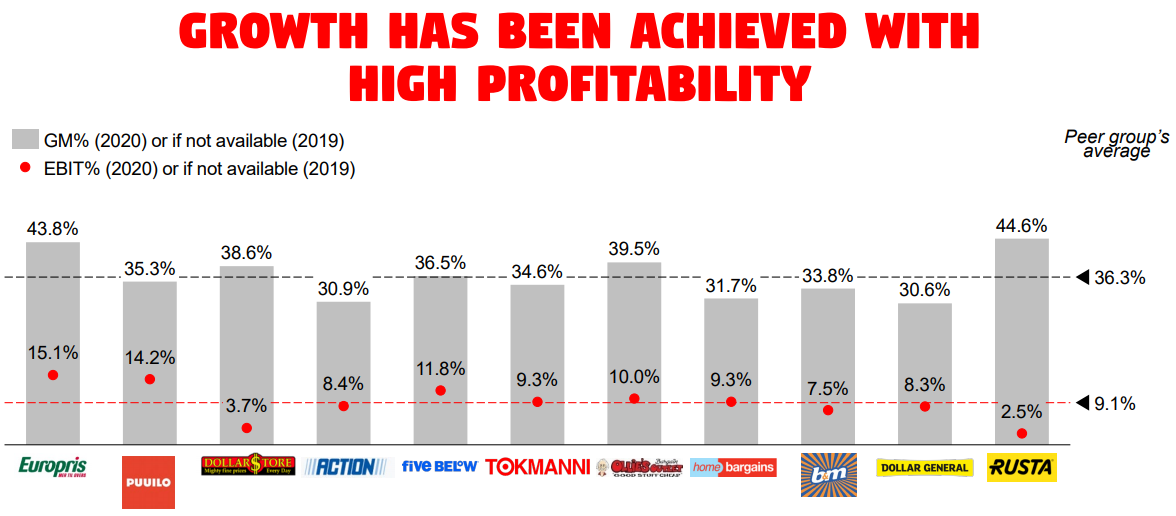
Några bilder på Puuilos (och konkurrenternas tillväxt) från Tokmannis presentation:
Inom handeln finns det tydliga skillnader i rörelsemarginaler beroende på bransch och kapitalbindning, så det är bättre att titta på resultatbaserade multiplar.
Här är enligt mig ett typexempel på ett företag som borde byta namn. Det vore intressant att veta hur mycket detta företag har varit tvunget att lägga på marknadsföring. Alltså, bara sådan marknadsföring där de berättar att man inte kan få trä från dem.
Jag tänkte precis samma sak. Precis i helgen körde jag förbi en stor butik och lade märke till en gigantisk skylt som reklamerade att de säljer mer än bara trä
Å andra sidan har det ganska framgångsrikt omvandlats till en reklamslogan med humor, som förmodligen fastnar i minnet när man väl har sett den. Många strävar efter att göra detsamma: Stark, Bauhaus, K-rauta. I viss mån även Tokmanni och Rusta, även om de inte är specialiserade på byggnation.
Inom bygg- och gör-det-själv-kategorin finns det verkligen en hel del av coronaförarnas tillväxt inbakad. Måste stanna kvar och smaka på detta. Skulle Puuilo kunna bli en Mr. Tokmanni bredvid i portföljen
Jag ska kommentera mer när jag hinner bekanta mig bättre med fallet, men visst låter det lockande, åtminstone preliminärt. Nedan är mina första tankar om detta:
Corona har säkert gett Puuilo en rejäl skjuts.
80 % utdelning av resultatet låter ganska högt i mina öron om målet verkligen är att fortsätta växa i god takt.
Det finns också ganska många konkurrenter med lite olika stilar och prisnivåer, så om man inte expanderar utomlands kan gränserna för (lönsam) tillväxt komma emot ganska snabbt.
Jag har noterat att jag lyssnar på radio minst en timme på morgnarna, och åtminstone på ett par kanaler har Puuilos reklam spelats väldigt mycket under de senaste månaderna (senast på Basso, vilket förstås inte är den mest lyssnade eller dyraste kanalen). Detta tyder på att man åtminstone satsar på marknadsföring för närvarande.
Man bör notera att Tokmannis rörelsemarginal är 9 % och Keskos 6 %. Puuilos rörelsemarginal är mycket hög, 18 %, så en högre omsättningsbaserad värdering kan godkännas för bolaget än för Tokmanni och Kesko.
Här är några funderingar från den webcast som @Hurde länkade till (plus några skärmdumpar) som jag lyssnade på med ett halvt öra:
Enligt min åsikt, pluspunkter:
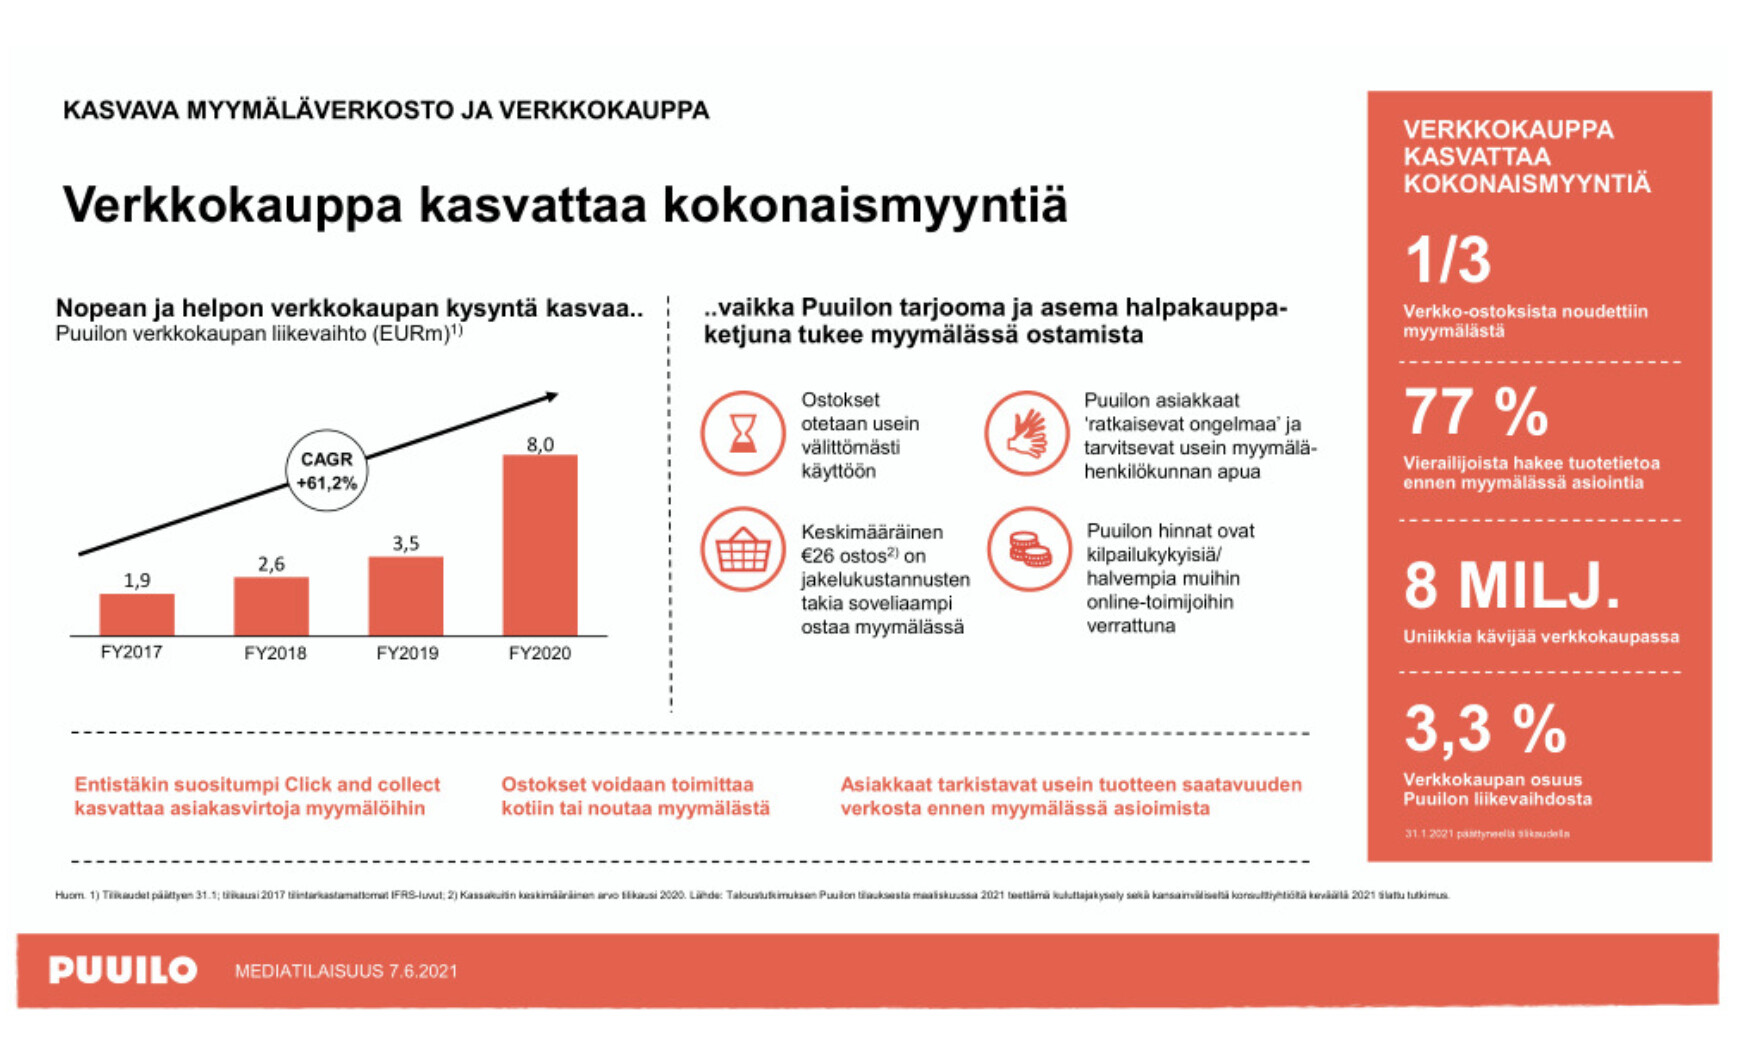
E-handeln växer bra, även om den fortfarande utgör en liten del av den totala omsättningen (3,3 %)
Att hålla marginalerna i skick genom sparsamhet: t.ex. köps kundvagnar till butikerna begagnade och det nämndes att de kan finnas även i något skröpligare lokaler
Mycket egen produktion och egna produkter – vars utbud också strävas efter att utökas (kan också vara ett minus, men i mina böcker är det oftast ett plus eftersom det generellt ger bättre marginaler etc.)
Frågor och andra observationer:
Om den emissionen är på 30 miljoner, hur förhåller sig då ankarinvesterarnas åtagande på 96 miljoner till det? Jag förstod inte riktigt den bilden.
Det ställdes en fråga om huruvida utdelningsandelen på 80 % och strävan efter stark tillväxt är motstridiga: enligt dem är det inte så på grund av den starka resultatförmågan, men jag funderar över detta.
Expansion utomlands är inte aktuellt för närvarande. De nämnde att de redan är ett stort företag i Finland, vilket fortfarande väcker frågor om tillväxtens gränser (lönsamhet etc. kan givetvis optimeras ytterligare och resultatet förbättras).
En intressant observation om webbanalys: enligt presentationen hade e-handeln 8 miljoner unika besökare under räkenskapsåret som slutade 01/2021. Med tanke på att detta bara är en finsk butik, kan det verkligen stämma?
Citat * Intressant observation från webbanalysen: enligt presentationen hade e-butiken 8 miljoner unika besökare under räkenskapsåret som slutade 01/2021. Med tanke på att detta bara är en finsk butik, kan det stämma
Jag kan inte uttala mig om de 8 miljoner besökarna, men jag anser att möjligheten att kontrollera tillgången på varor är en avgörande konkurrensfördel. Naturligtvis har konkurrenterna också denna funktion, men till exempel här i min hemby, där Puuilo ligger bredvid K-rauta, fattas köpbeslutet ofta lätt baserat på tillgången i webbutiken.
Om man dessutom lägger till en snabbt fungerande Click & Collect, tar man kundupplevelsen till nästa nivå.
Han menade nog att bolaget samlar in cirka 30 miljoner i emissionen (d.v.s. dessa är nya aktier). Utöver detta säljer huvudägarna sina egna aktier. Utifrån dessa siffror kan man anta att noteringen mestadels är en exit för kapitalförvaltaren osv., och i andra hand för att samla in medel. En del av de insamlade medlen vill man använda för att stärka balansräkningen, vilket, utan att läsa annat material, låter som att betala skulder som uppkommit under kapitalförvaltarens ägande. Båda dessa saker är mycket typiska vid kapitalförvaltares exits.
Här passar nog talesättet: Man får vad man mäter. Det vill säga, troligen registrerar samma användare sig som unika varje gång de använder en annan webbläsare/enhet/raderade sina cookies. Det är därför svårt att säga något om en enskild siffra; en utvecklingstrend för siffran skulle ge bättre information.
I Talouselämä (betalvägg) finns en kort artikel som ganska väl sammanfattar företagets historia:
Markku Tuomaala grundade Puuilo år 1982. Företaget började sin verksamhet som en snickarverkstad. Ursprungligen bedrev man handel med sex gamla bussar som reste runt Finland på byars och städers torg.
Försäljningen var inriktad på småjärnvaror. Företaget började bygga ut sitt omfattande butiksnät i början av 2000-talet, och samtidigt avvecklades även bussarna.
År 2010 tog Tuomaala in kapitalförvaltaren Sentica Partners som delägare i företaget. År 2015 sålde Tuomaala och Sentica företaget till den svenska kapitalförvaltaren Adelis Equity Partners. Adelis är ett kapitalförvaltningsbolag som fokuserar på medelstora företag i Norden.
Puuilo har antytt möjligheten till en börsnotering ett tag. Tuomaala nämnde detta redan år 2017.
En jämförelse med Motonet vore intressant. Här hos oss drar Motonet också folk, och skyddsmask är nödvändigt i gångarna. Märket är definitivt coolare här utanför Österbotten.
Intressant företag. Exakta siffror bör göras tillgängliga innan man kan avgöra om det är ett potentiellt investeringsobjekt. På något sätt gav “köper vagnarna begagnade” mig en mer negativ än positiv känsla. Det beror förmodligen på att jag själv har varit i en organisation där vi var väldigt (läs: för) noggranna med pengar. Jobbnöjdheten var inte på topp och omsättningen var hög. Det är inte så kul att jobba med dåliga verktyg.
Den här tråden måste absolut följas. En bra berättelse som verkar få en fortsättning, och siffrorna är inte heller något att klaga på. Jag följer med intresse kommentarerna från de klokare om prissättningen. Enligt min egen kundupplevelse har Puuilo hittat ett sortiment som skiljer sig något från andra kedjor, och inte bara vad gäller kvantiteten utan också kvaliteten. Sortimentet är lite, ska vi säga, manligare, vilket tilltalar dem som utöver sommarstugan har köpt några hektar skogsmark för att pyssla med, inklusive jakträttigheter. Dessa “pysseltomter” har varit eftertraktade länge, liksom alla gamla traktorer och passande arbetsmaskiner från bakgårdarna på bondgårdar. Inte heller har hästhobbyn glömts bort. Medan Motonet och Biltema till exempel inom verktyg har koncentrerat sig på verktyg av “bilkaliber”, hittar man på Puuilo även tyngre och kvalitativare järn. Om jag inte hittar något på Puuilo, är alternativet oftast inte en annan lågpriskedja, utan en specialbutik för teknik eller till exempel IKH. Jag kan inte betrakta Puuilo som en traditionell lågpriskedja, även om den klassificeras som sådan. Vi kommer att höra mer om detta. En annan fråga är när det är värt att hoppa på tåget.
Åtminstone här i öster letar de hela tiden efter säljare, och inte på grund av expansion. Det är trevligt att diskutera detta eftersom jag har handlat i butiken.
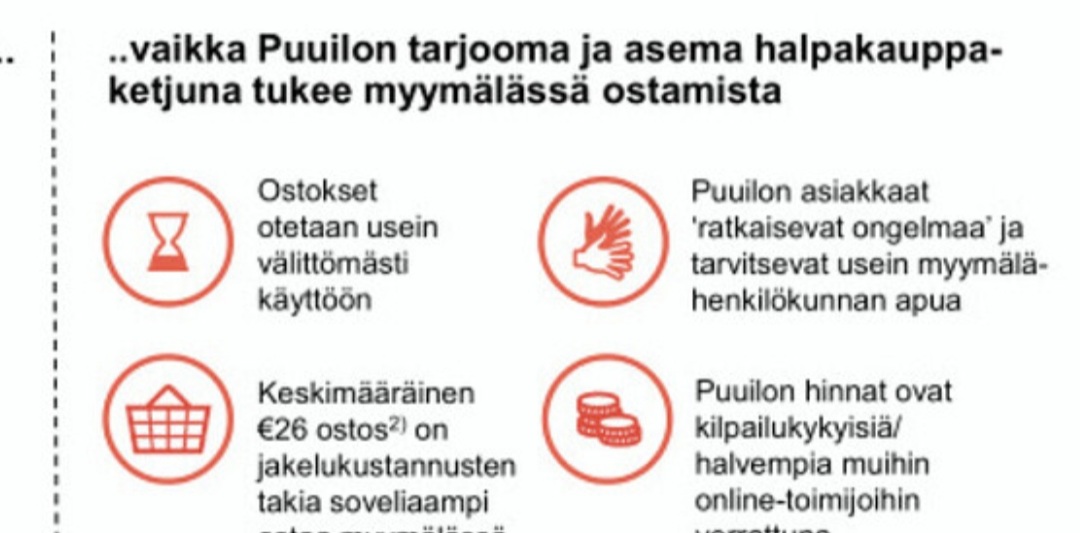
Jag kan verkligen skriva under på påståendena i bilden, jag köper oftast något erbjudande, oftast olja till bilen eller letar efter någon liten detalj som jag inte har hittat någon annanstans. Att handla i butiken är oftast inte trevligt på grund av trångheten och labyrintliknande layout. Försäljarna har dock varit hjälpsamma, det klagar jag inte på.
Jag skrattade länge åt namnet och varumärket sa mig ingenting. Saken klarnade efter Wikipedia-artikeln. Jag gillar inte den nuvarande utvecklingen där varje butik säljer allt från “rumpa till utombordare”, utan det vore trevligt om man bara kunde få bil/mc-delar från Mätänet och mat från Lidl. Åtminstone konkurrenter här i trakten är Tokmanni, Biltema, Motonet? och Tavaratori. Det vore intressant att veta vilken produktgrupp som säljer bäst på Puuilo. Jag är vaken med detta fall, tydligen finns det en önskan om expansion och denna “diversehandel” finns inte ännu i varje kommun.
När det gäller den här typen av företag kan vem som helst göra en Peter Lynch-liknande analys – det räcker med att kliva in genom dörren i olika butiker och titta sig omkring.
Själv handlar jag en del i dessa lågprisbutiker (Rusta, f.d. Hong Kong), Tokmanni och, med en lite annorlunda stil, Motonet. Hong Kong blev helt värdelöst efter att det såldes till svenskarna. Tokmanni har lite av varje, men på något sätt tilltalar det mig inte. Motonet är däremot där jag hämtar nästan allt som rör bilen. Annars är Puuilo oftast stället där jag hittar det jag behöver. Rent visuellt är det mest folk på Motonet, följt av Puuilo. På Tokmanni är det ofta ganska tyst. På Rusta behöver man inte heller armbåga sig fram särskilt mycket.
Detta skulle alltså vara intressant, men jag kan inte säga något om värderingen. Jag måste läsa vad de klokare säger om det.