One Stop Systems $OSS

Jag har funderat på att öppna en tråd för OSS (One Stop Systems), men jag är så lat/upptagen att jag inte har hunnit tidigare och mitt efterforskningsarbete är fortfarande oavslutat. Med OSS:s nya avtal och det pågående kriget är det nog en bra tid att fördjupa sig lite mer i företaget.

Nedan följer en kort presentation skapad av AI:

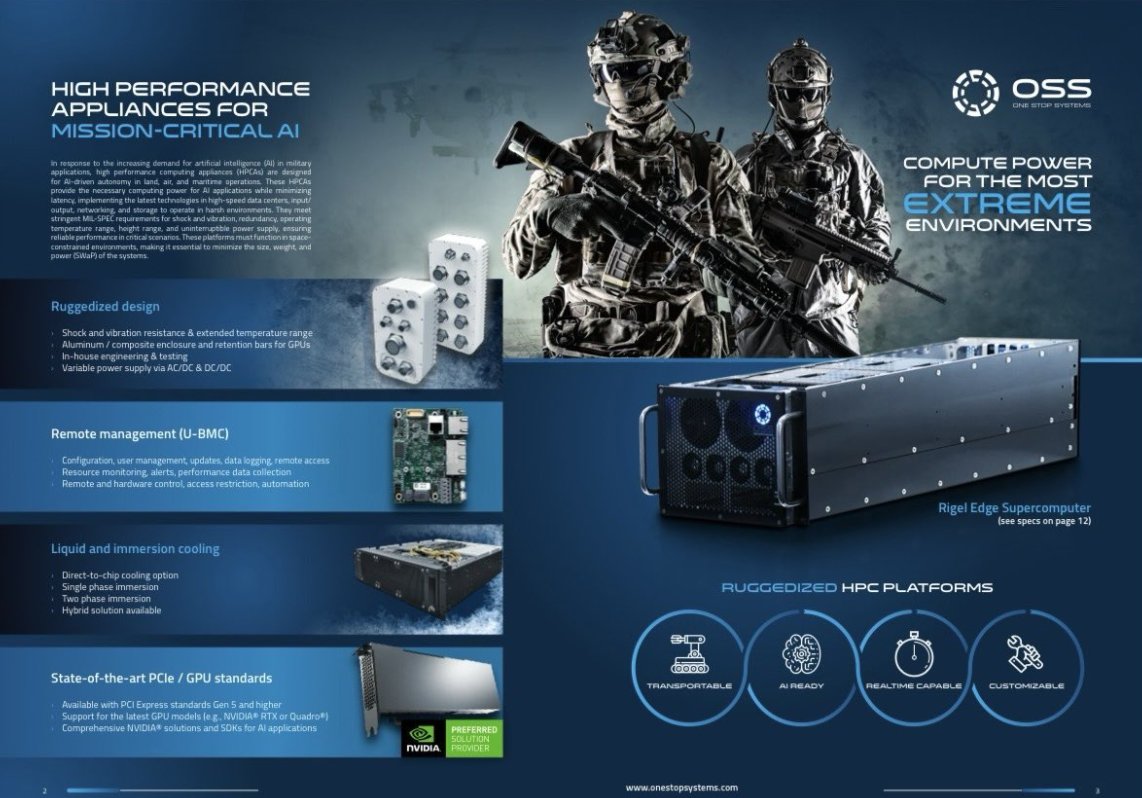
OSS (One Stop Systems, Inc.) är ett amerikanskt Nasdaq-noterat företag (OSS) som specialiserat sig på effektiva edge-datorer och AI-accelererade beräkningslösningar. Företaget utvecklar och levererar robusta (tåliga, designade för krävande förhållanden) servrar samt beräknings- och lagringslösningar som används särskilt för AI, maskininlärning och sensorbehandling i edge-miljöer (edge computing). OSS:s produkter används brett i autonoma system, industrin, flygbranschen och andra krävande miljöer. Företaget är starkt involverat inom försvarssektorn: det har levererat robusta beräkningslösningar till bland annat USA:s armé (U.S. Army) och flotta (U.S. Navy). Betydande samarbeten har inkluderat:

  • U.S. Navy-programmet för P-8A Poseidon -spaningsflygplan (robusta datalagringsenheter för C5ISR-uppgifter, som har genererat över 65 miljoner dollar i beställningar för OSS)
  • U.S. Army -stridsfordonsmodernisering (inklusive GPU-accelererade sensorbehandlings- och 360°-vy-system för Stryker-, Bradley- och Abrams-fordon)

Dessa försvarssamarbeten understryker OSS:s expertis inom extremt krävande militära miljöer, där tillförlitlig, kompakt och effektiv AI-beräkning behövs.

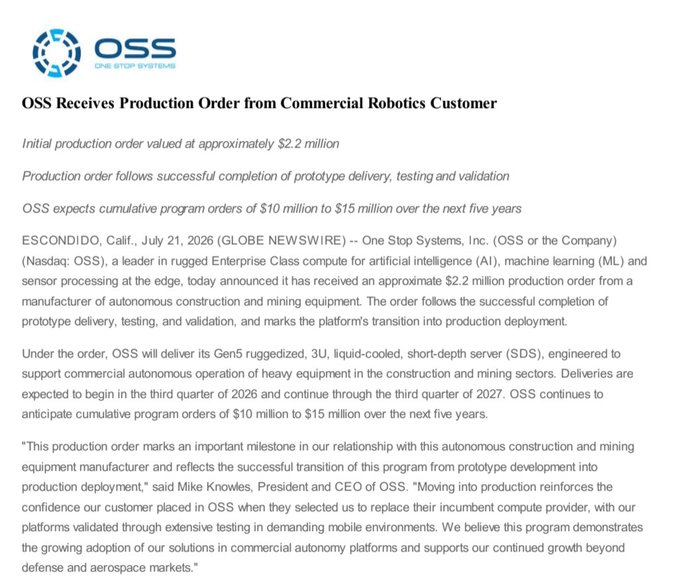
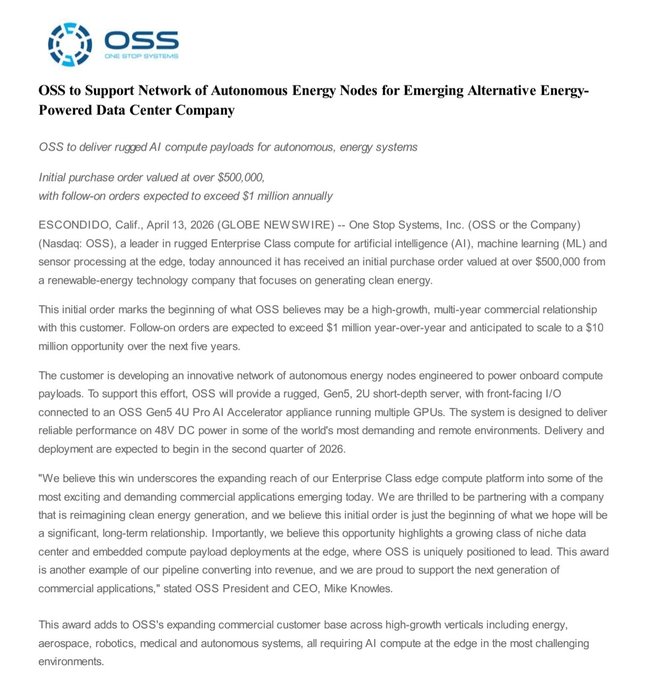
Idag fick OSS en ny order från ett teknikföretag som använder förnybar energi, och expansionen av kundsegmenten uppskattades av marknaden:
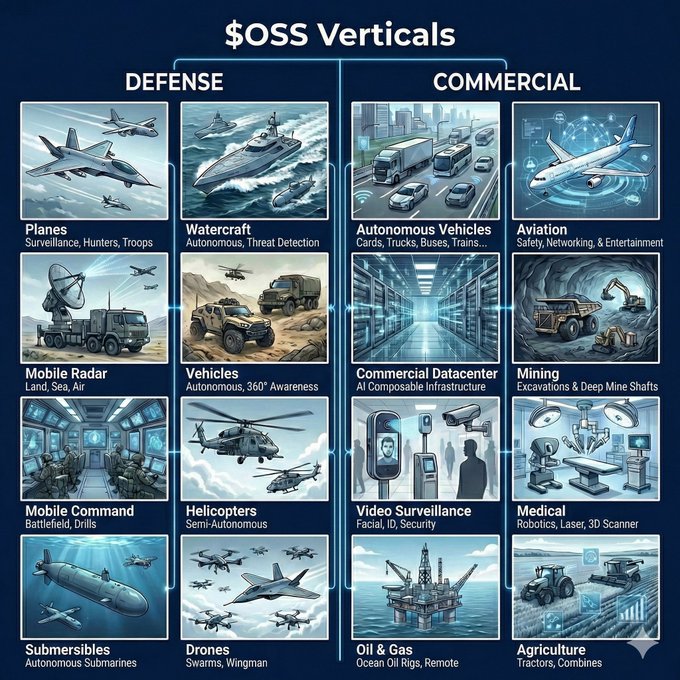
På bilden visas OSS:s kundsektorer, som är indelade i två huvudområden:
G_fmFMnXcAAwcXj

Försvarssektorn. Detta är ett viktigt tillväxtområde för OSS, särskilt med den amerikanska armén och flottan. Produkterna används i mobila och extrema förhållanden.

  • Flygplan: Övervakning, spaning, truppstöd (t.ex. P-8A Poseidon).
  • Vattenfarkoster: Autonoma båtar, hotdetektering.
  • Mobil radar: Till lands, till sjöss och i luften.
  • Fordon: Autonoma fordon, 360° situationsmedvetenhet (t.ex. Stryker, Bradley, Abrams stridsfordon).
  • Mobila ledningscentraler: Stridsfält och övningar.
  • Helikoptrar: Halvautonoma system.
  • Ubåtar (Submersibles): Autonoma ubåtar.
  • Drönare (Drones): Svärmar (gruppfunktion) och wingman-system.

Kommersiell/industriell sektor. Sektorn omfattar växande civila marknader där EDGE AI behövs i avlägsna eller krävande miljöer.

  • Autonoma fordon: Lastbilar, bussar, tåg, bilar.
  • Flyg (Aviation): Säkerhet, nätverk och underhållning.
  • Kommersiella datacenter: AI-infrastruktur, kompositlösningar.
  • Gruvdrift (Mining): Gruvor (autonoma maskiner).
  • Videoövervakning: Ansiktsigenkänning, säkerhet.
  • Medicin (Medical): Robotik, lasrar, 3D-skannrar.
  • Olja & gas (Oil & Gas): Oljeriggar under vattnet, avlägsna platser.
  • Jordbruk (Agriculture): Traktorer, skördetröskor (autonomt jordbruk).

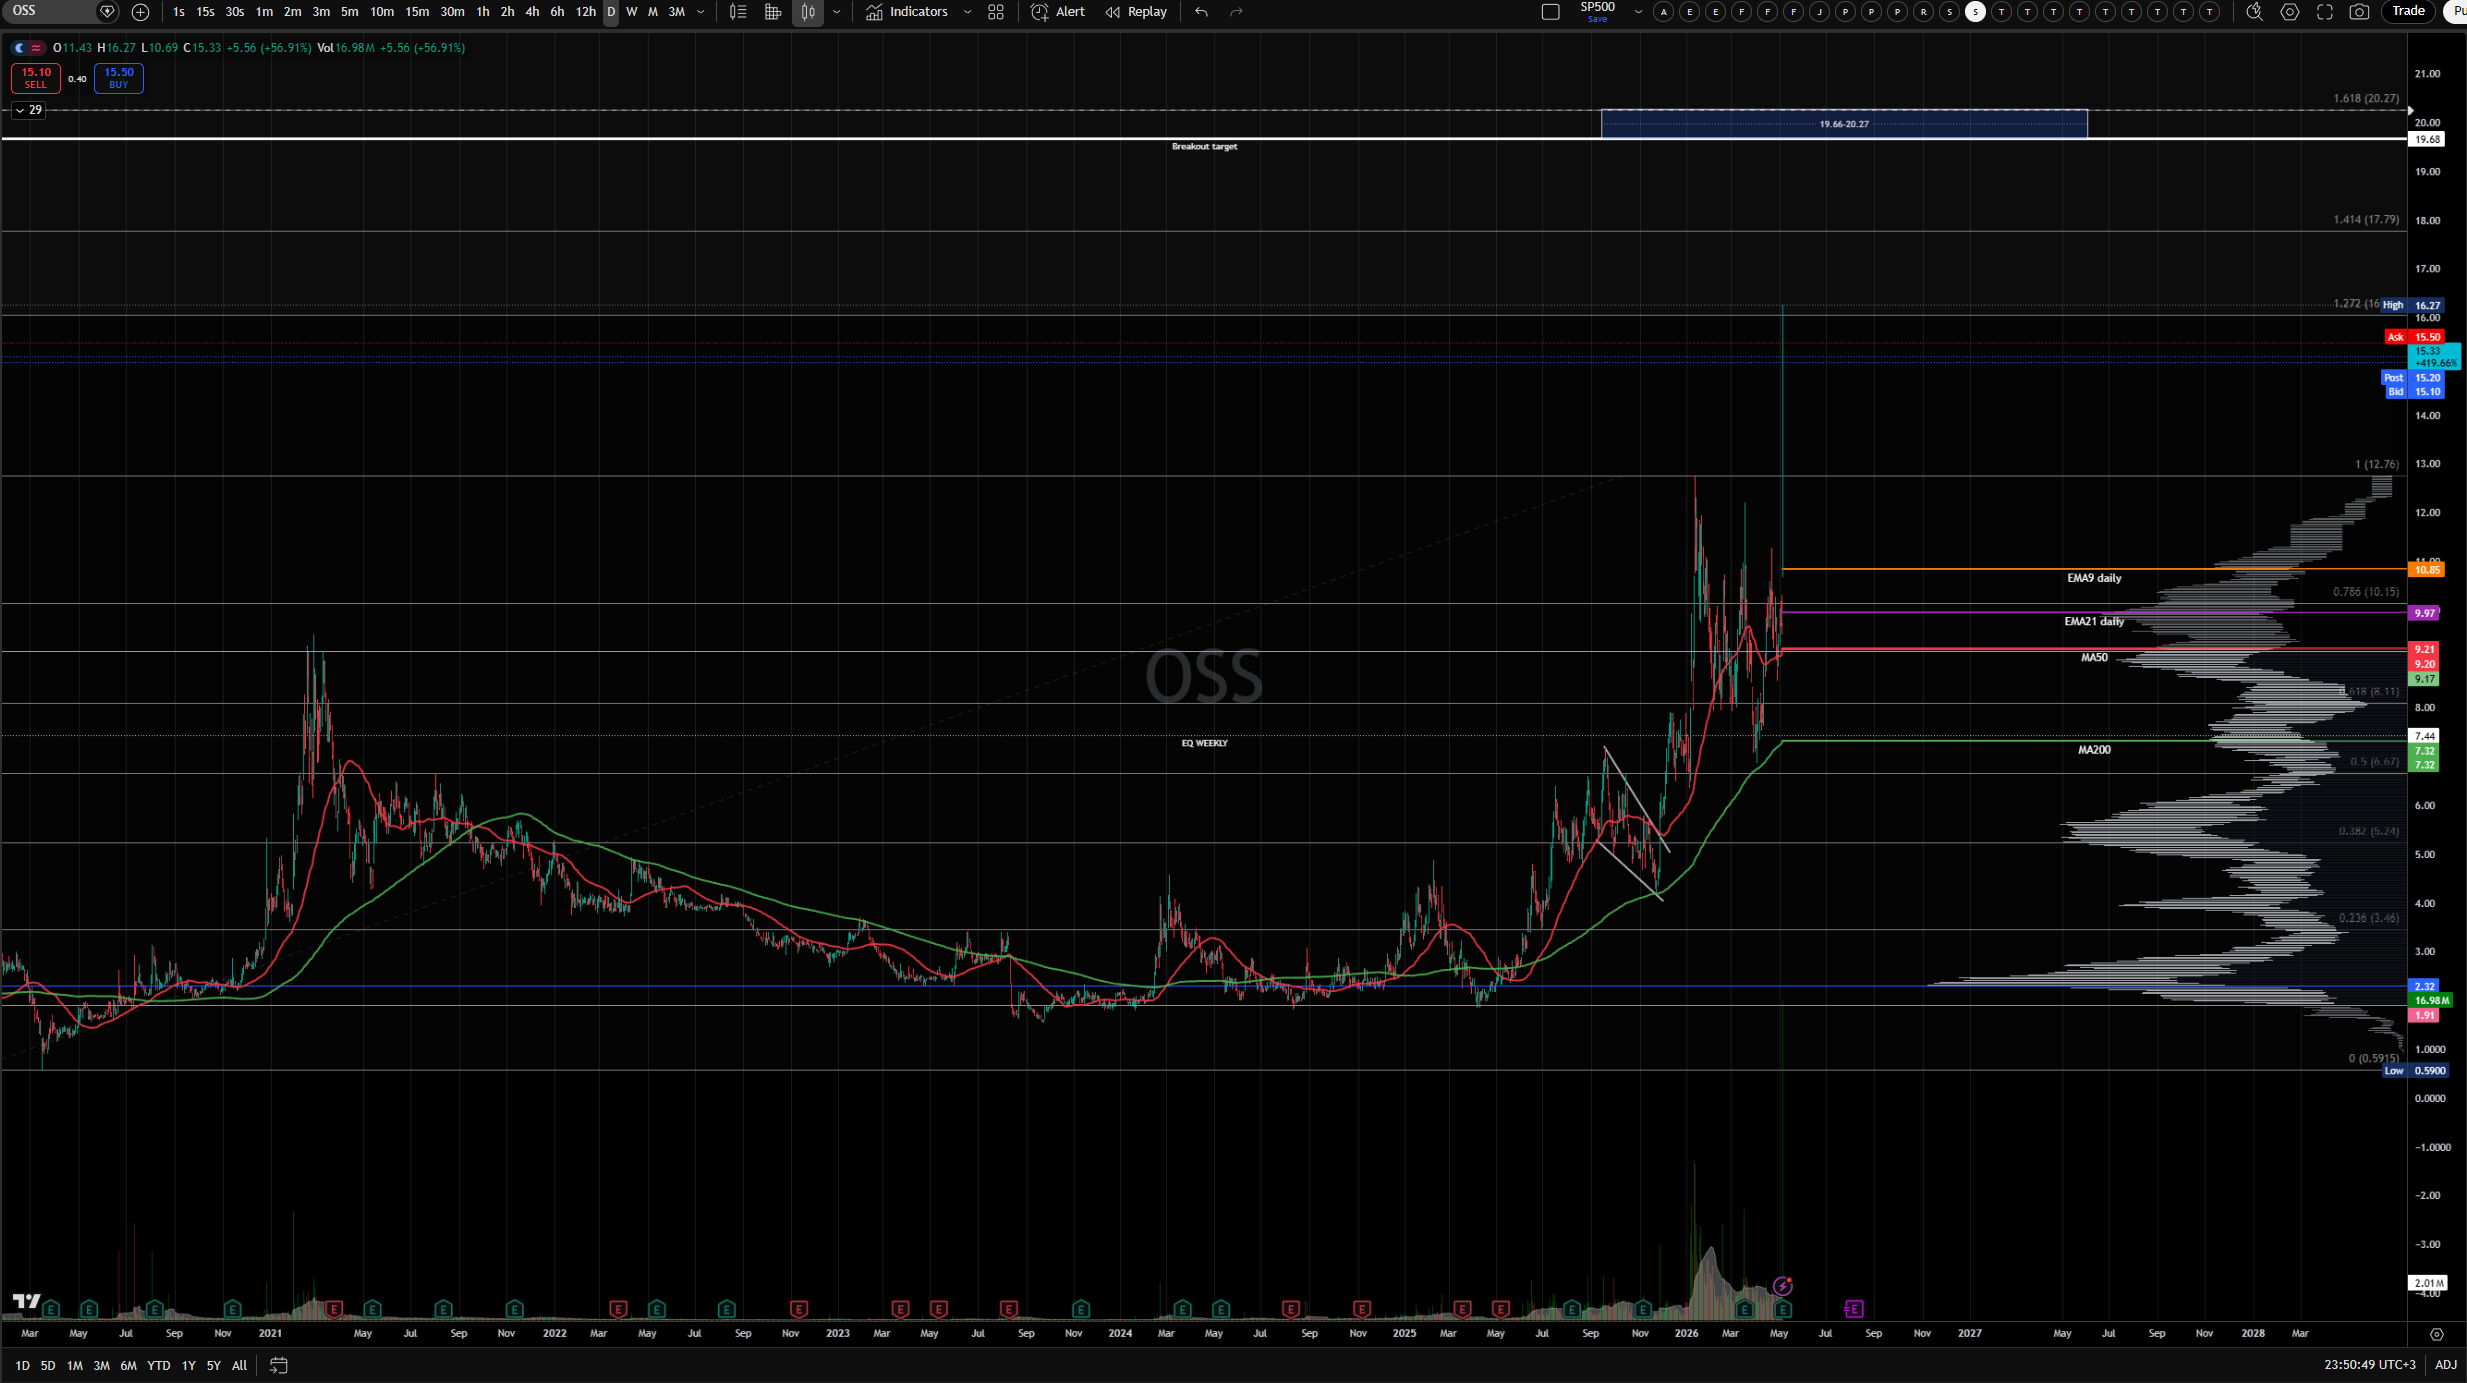
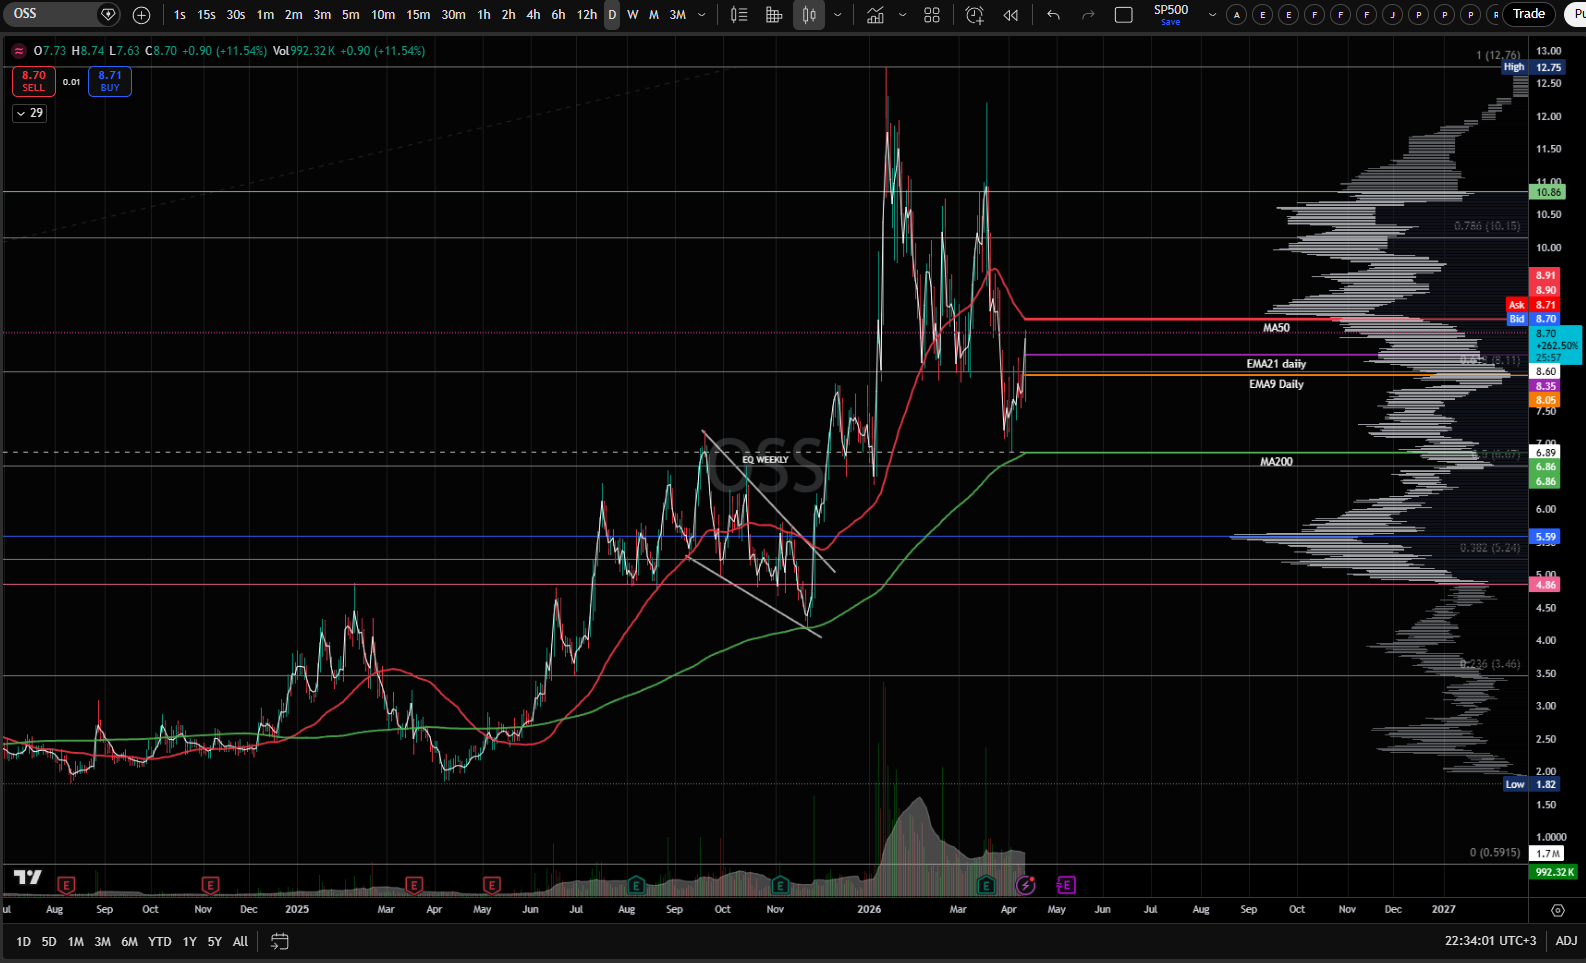
Tekniskt sett har OSS fallit med minskande volym från årets topp med -30-45%, och aktien är pressad mellan de fallande MA50 och stigande MA200 (dagliga) glidande medelvärdena. På ett år har aktien stigit med ca +330%. Börsvärdet är 215 miljoner dollar.
Om OSS:s värdering:

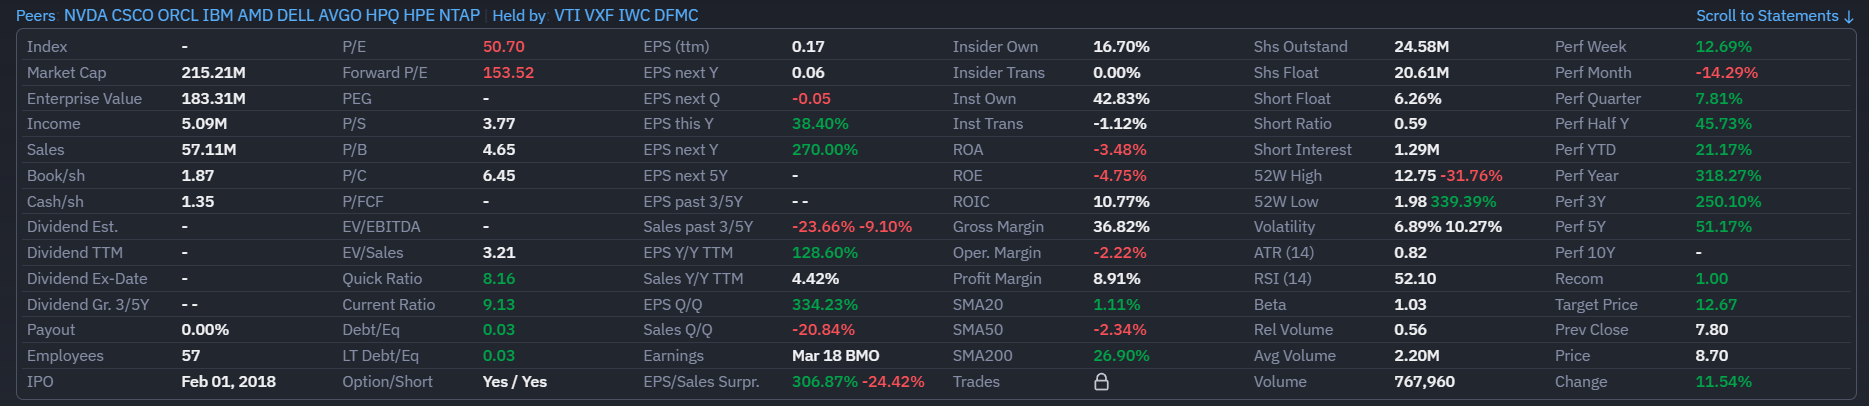
Marknaden har haft svårt att prissätta aktien på grund av bland annat ökade multiplar, lågt börsvärde/liten storlek, pågående piloter, måttliga tillväxtförväntningar för 2026 och framtida potential. Aktien kräver enligt min mening aktiv uppföljning. Jag hade tänkt öka positionen om aktien skulle sjunka till cirka 6,65-6,80 dollar och hitta ett tydligt stöd där (igen). Baserat på multiplarna kan vi mycket väl se en djupare nedgång senare under året, men jag tror inte att de institutioner som har gått in kommer att sälja alla sina aktier, om inte berättelsen ändras tydligt negativt.

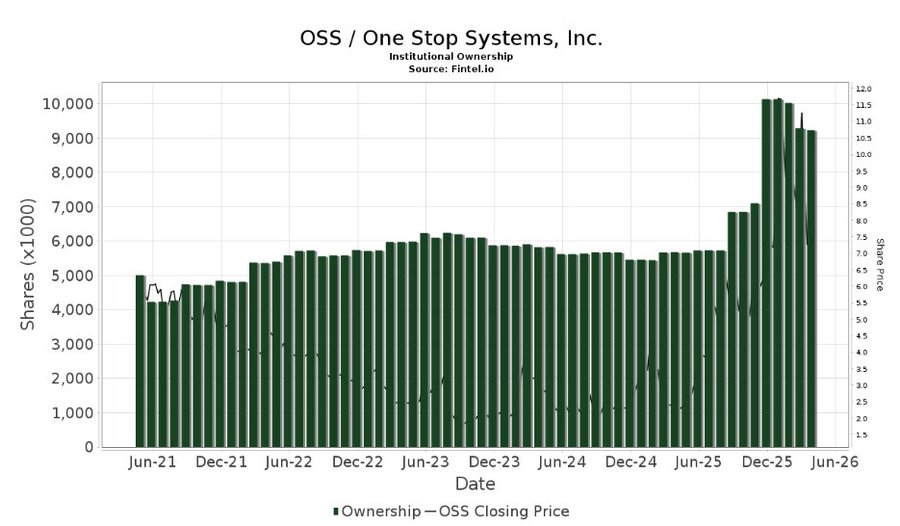
Institutionerna ökade sina innehav under vintern och har sedan dess minskat risken något:
Finviz:
image

Företagets egen prognos för 2026 (presenterad i samband med Q4 2025-rapporten):

  • Omsättningstillväxt på 20–25 % jämfört med föregående år (2025 omsättning var cirka 32 M USD → mål cirka 38–40 M USD)
  • Bruttomarginal cirka 40 % (Q4 2025 var exceptionellt hög med 58,5 %)
  • Positiv EBITDA och Justerad EBITDA för helåret
  • Stark balansräkning: cirka 31 M USD i kontanter, praktiskt taget skuldfri och god likviditet

OSS är inte billig i år och förväntningarna är höga (situationen i april 2026)

  • Marknadsvärde: cirka 215 miljoner USD (aktiekurs ~8,70 USD)
  • P/S (Price/Sales, trailing): 5,6–6,0x (2025 års omsättning ~32,2 M USD)
  • P/E (Trailing): cirka 34–45x (TTM EPS ~0,23 USD)
  • Forward P/E: mycket hög (över 100–450x), eftersom analytiker fortfarande förväntar sig ett måttligt resultat under 2026
  • P/B (Price/Book): cirka 4,2x
  • EV/Sales: cirka 5,1x
  • EV/EBITDA: inte meningsfull (negativ eller låg)

Viktiga drivkrafter i förväntningarna:

  • Ökad efterfrågan från försvarssektorn (U.S. Army/Navy) för robusta edge AI-beräkningar
  • Avtal om datacenter för förnybar energi (över 500 k USD initialt, potential 1–10 M USD, ny sektor)
  • Bättre marginaler tack vare produkter med högre förädlingsvärde
  • Book-to-bill-förhållande på 1,2x under 2025 → orderboken stöder tillväxt

Analytikernas förväntningar och konsensus:

  • Konsensusbetyg: försiktigt Köp / Köp (3–4 analytiker)
  • Genomsnittligt riktpris: 10,00–12,67 USD (från nuvarande kurs +16 % – +55 % uppsida)
  • Högsta riktpris: 13 USD
  • Lägsta: 9–12 USD

Företaget är värderat betydligt högre än genomsnittliga teknik-/hårdvaruföretag, eftersom marknaden prissätter en stark tillväxtpotential inom EDGE AI och försvarssektorn, vilket jag anser är delvis motiverat. Den lilla storleken och det låga free floaten får kursen att svänga, och uppgångarna kan vara överdrivna, nedgångarna smärtsamma och volatiliteten hög.

Jämfört med branschgenomsnittet (P/S ofta 1–3x) verkar OSS dyr, men den höga multipeln återspeglar förväntningar på en vändning i omsättning och lönsamhet. Framtidsutsikterna är intressanta och aktien har funnits på min bevakningslista i ungefär ett år. Jag öppnade min första position till priset 5,70 €.

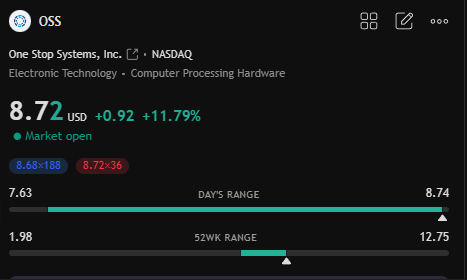
Aktien brukar hoppa kraftigt vid nyheter om nya order, som idag:
Jag kommer att uppdatera tråden när jag har mer tid och när vi får fler nyheter. Ett absolut följvärt tips till slut, som kan vara en viktig drivkraft särskilt mot slutet av året:

USA:s försvarsdepartements (Pentagon) enhet för autonom krigföring DAWG (Defense Autonomous Warfare Group) söker en betydande budgetökning för 2027. År 2025 var DAWG:s budget 225 miljoner dollar, medan budgetförslaget för 2027 är 240 gånger högre, det vill säga 54,6 miljarder dollar. Summan motsvarar cirka 15% av reconciliationsfinansieringen och kommer att användas för att bland annat anskaffa USV-fartyg, utveckla ”Hellscape”-strategin, bilda drönarsvärmar samt bygga andra Autonomous Warfare Command-enheter.
Om budgetförslaget realiseras, om än bara delvis (det är som sagt ett förslag som kan komma att skäras ner kraftigt), kommer stora försvarsjättar som LM, GD, RTX och flera drönarföretag att få en betydande del av beställningarna, men samtidigt innebär det en enorm efterfrågan på robust EDGE AI-beräkning och eventuellt för underleverantörer som OSS, som redan har avtal med den amerikanska armén/flottan och pågående pilotprojekt.Jag skulle våga uppskatta att även lyckade pilotavtal kan leda till betydande fortsättningsavtal för ett företag som brottas i microcap-klassen. Marknaden har naturligtvis redan hunnit prissätta detta relativt väl under det senaste året och fortsätter att prissätta det, men det massiva budgetförslaget för 2027 och de betydande avtal det medför har inte prissatts fullt ut. Aktien kan därför vara en utmärkt investering, särskilt om den skulle falla kraftigt i slutet av 2026 och om DAWG-budgetförslaget för 2027 går igenom i sin storleksordning. Med tanke på sin storlek har OSS gott om utrymme för tillväxt, även om multiplikatorerna för bra företag ofta ligger på smärtgränsen under hela tillväxtperioden.
36 gillningar

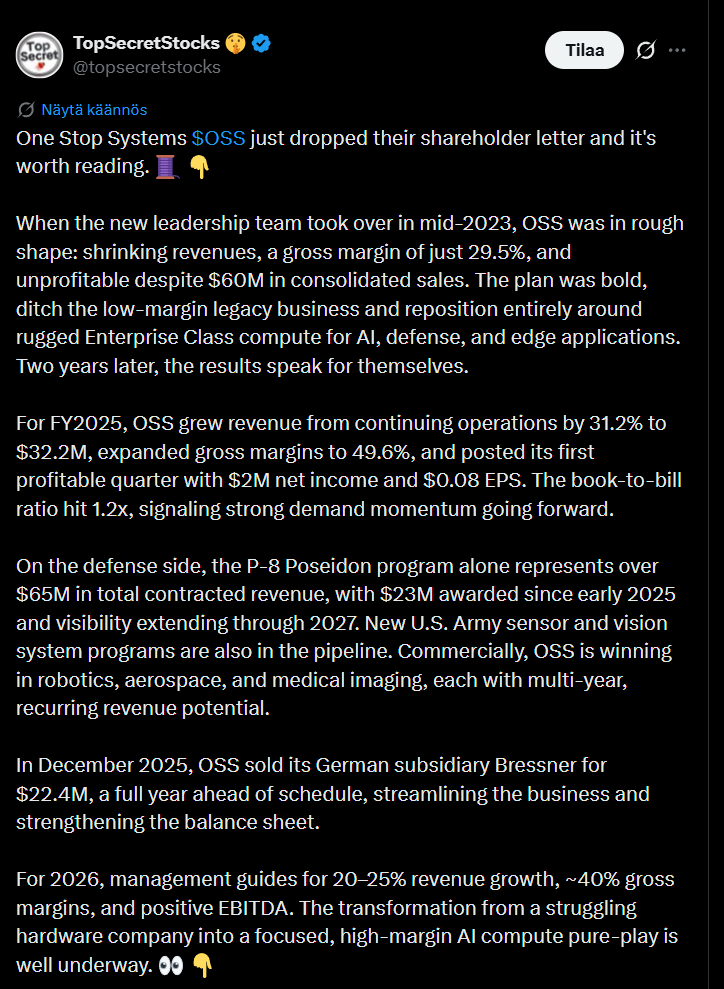
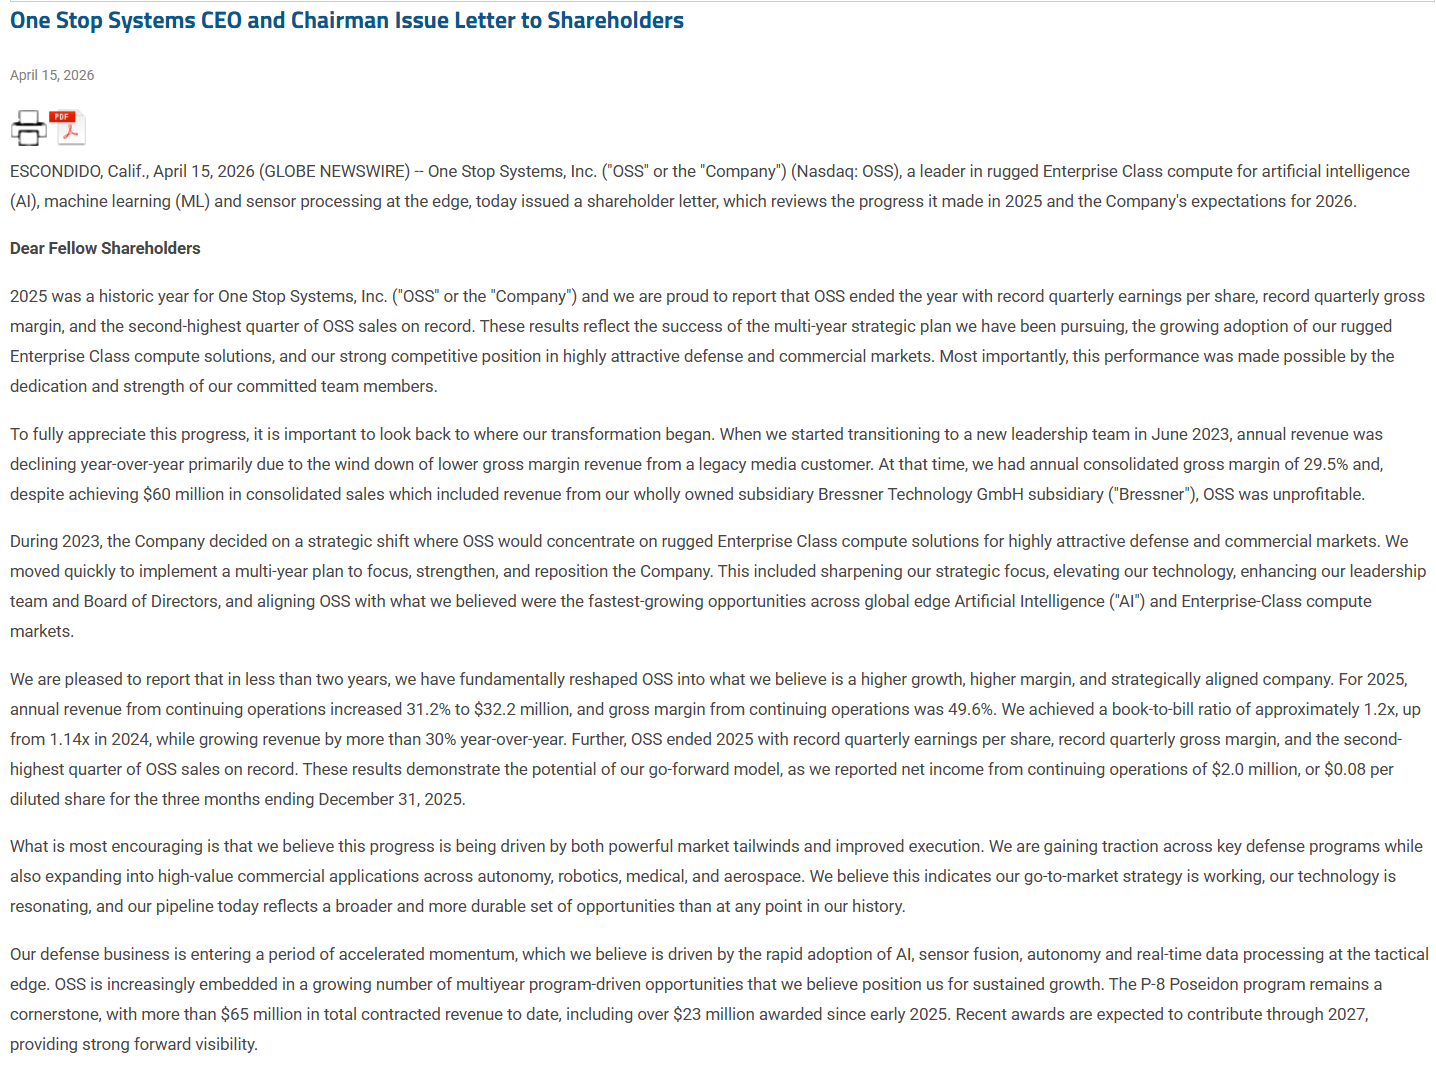
Här är dagens OSS-investerarbrev, där bolagets utveckling och utsikter gås igenom (på grund av tidsbrist ber jag om ursäkt för att sammanfattningen huvudsakligen har skapats enbart med hjälp av AI (de citerade delarna):

Jag vill dock kort nämna att bolagets strategi har visat sig fungera och den potentiella orderpipelinen är numera i en helt annan klass än för några år sedan. Det rör sig om ett turnaround-bolag vars vändning skedde förra året, och från 2026 och framåt ser riktningen lovande ut.

Specialiserad verksamhet kan vara för liten för många stora aktörer, så ett bolag som verkar på en nischmarknad men samtidigt inom den största megatrenden kan med sin specialistkompetens ta en betydande marknadsandel inom rugged edge AI-datorlösningar. Bolaget tillhör kärninnehaven i min egen portfölj inom AI-sektorn tillsammans med Nebius och AMD. När det gäller utsikter och guidning förblir bolaget realistiskt, så att överträffa förväntningarna samt nya kundrelationer och beställningar är möjliga positiva katalysatorer.

Höjdpunkter för 2025

  • Historiskt år: OSS levererade ett rekordresultat i Q4 – rekord i vinst per aktie (EPS) för kvartalet, rekordhög bruttomarginal och den näst högsta försäljningen för ett kvartal i bolagets historia.
  • Omsättningen från kvarvarande verksamheter ökade med 31,2 % till 32,2 miljoner dollar.
  • Bruttomarginalen steg till 49,6 % (år 2023 var den endast 29,5 %).
  • Book-to-bill-förhållandet förbättrades till 1,2x (2024: 1,14x).
  • Nettoresultat från kvarvarande verksamheter i Q4 uppgick till 2,0 miljoner dollar (0,08 $/aktie).

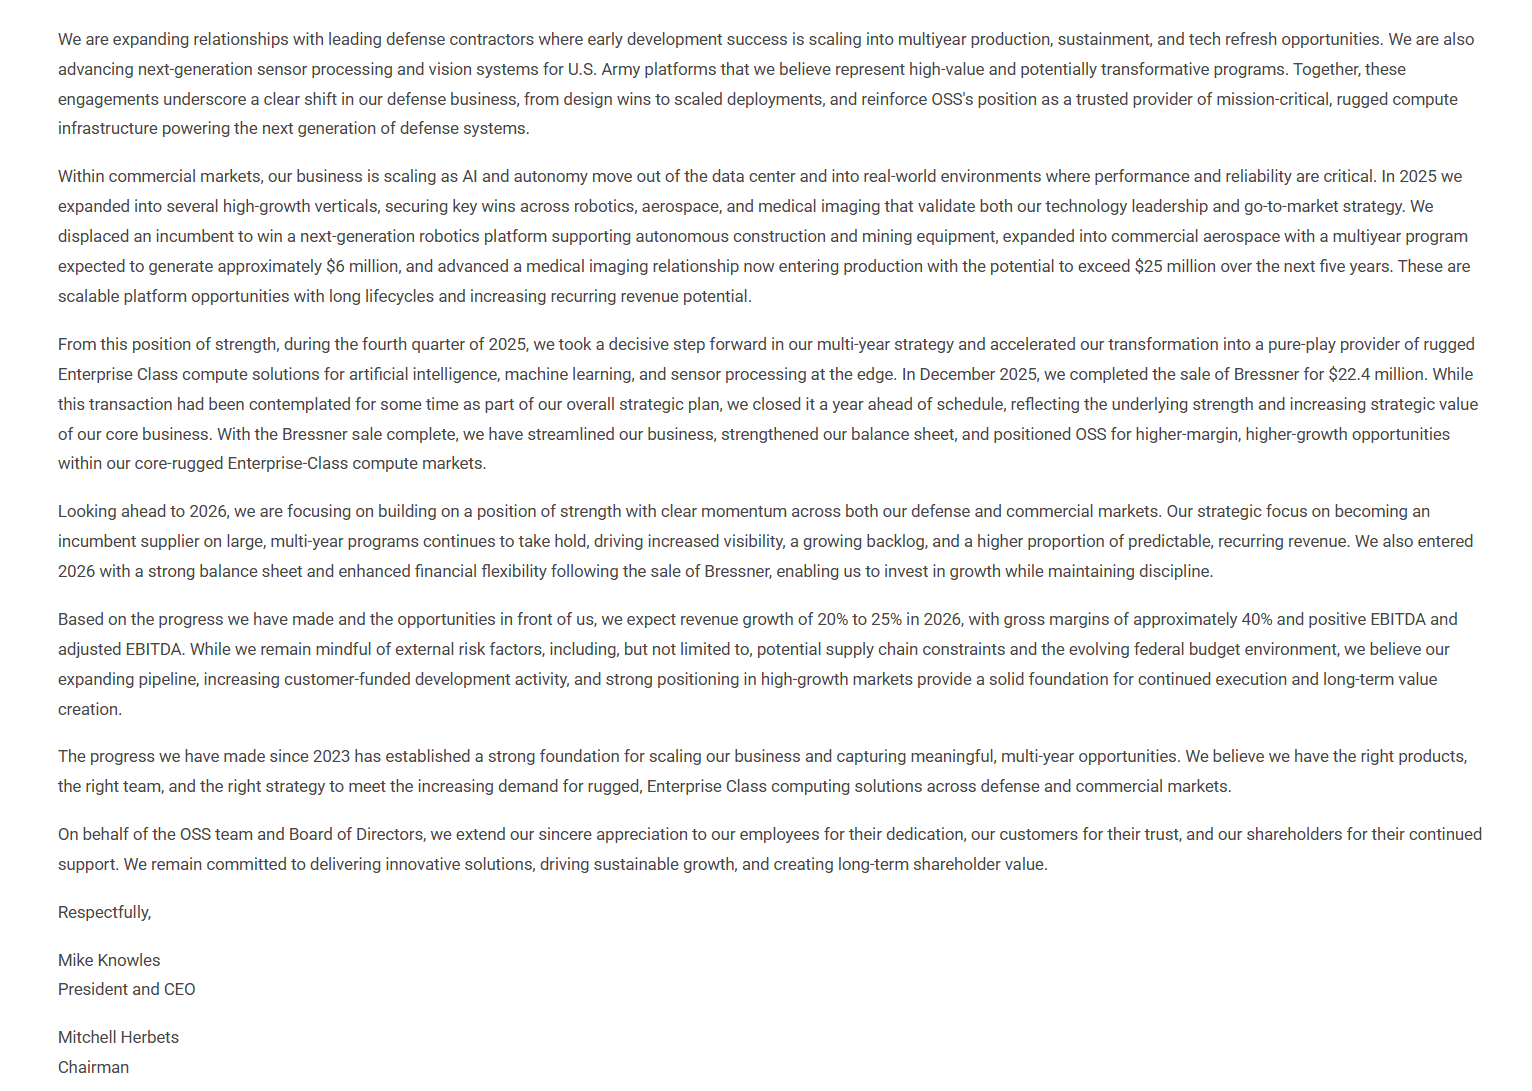
Strategisk förändring lyckades

  • Under 2023 var bolaget olönsamt och omsättningen minskade. Ledningsgruppen förnyades i juni 2023.
  • Strategin fokuserades på rugged Enterprise Class-datorlösningar för tekoäly (AI), sensorfusion, autonoma system och edge computing (edge AI), särskilt för försvarsmarknaden och kommersiella marknader med högt värde.
  • Dotterbolaget Bressner Technology såldes i december 2025 för 22,4 miljoner dollar (ett år tidigare än planerat). Affären stärkte balansräkningen, förbättrade lönsamheten och möjliggjorde fokus på kärnverksamheten.

Utsikter för 2026

  • Väntad omsättningstillväxt på 20–25 %.
  • Bruttomarginal på cirka 40 %.
  • Positiv EBITDA och justerad EBITDA.
  • Fokus på fleråriga avtal med återkommande intäkter → bättre synlighet och förutsägbarhet.
  • Stark balansräkning efter försäljningen av Bressner möjliggör finansiering av tillväxt på ett disciplinerat sätt.


Kommentar hämtad från X:

13 gillningar

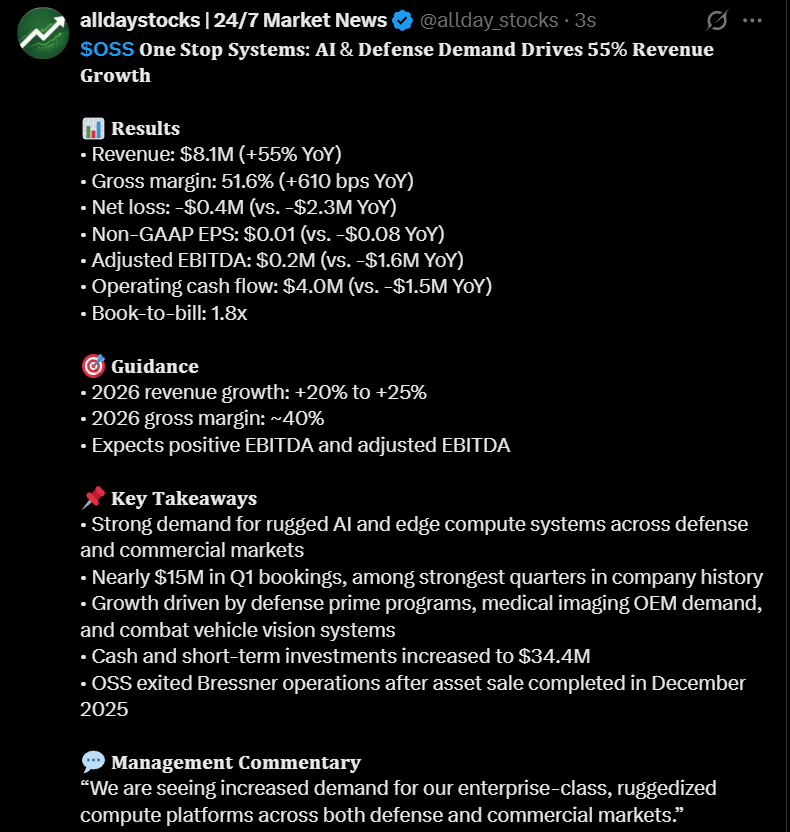
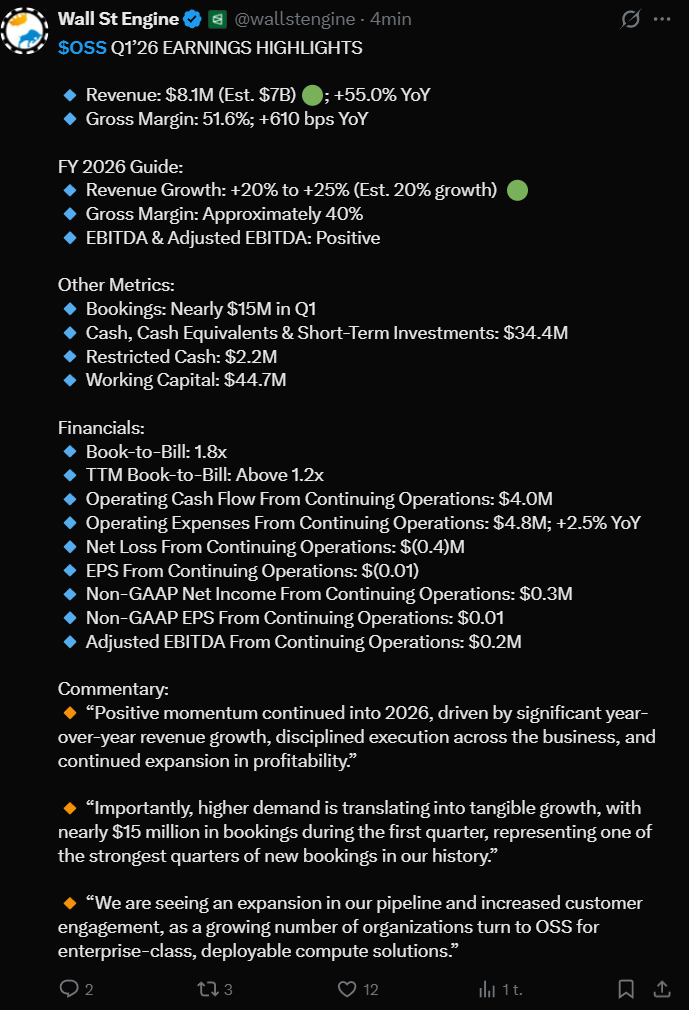
Resultatet släpptes för 1 minut sedan, ser preliminärt positivt ut.

Här är en till, ser ut att bli rejäla överskridanden (beats) lite överallt:

De största AI core-positionerna är AMD, NBIS och OSS. Kan inte klaga.

10 gillningar

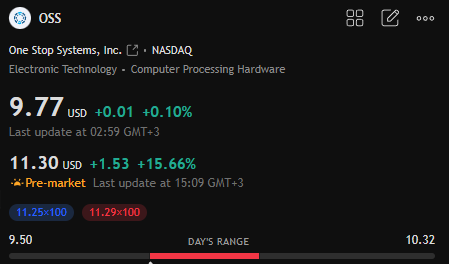
Mycket lyckad trådstart! Är detta jänkarnas Bittium? I skrivande stund rusar aktien +55 % med en dagsomsättning på över tio miljoner aktier, vilket är rekord genom tiderna!

Tekniskt sett har dagsgrafen konsoliderat de senaste 3 månaderna och alla glidande medelvärden ligger staplade på varandra. Veckografen har lite av en “cup with handle”-formation, om än ganska stor (2021–2025) och högerkanten är lite väl högt upp, men om man bortser från det ser det starkt ut. Detta är en så kallad “episodic pivot” och kan vara början på en megarun!

Har än så länge bara snabbt skummat igenom rapportpresentationen, men med uppfattningen att omsättning och order ackumuleras brett, där “military” och “medical” går i bräschen. Mycket prototyptester pågår, vilket kan generera stora order i framtiden.

4 gillningar

Tack, jag anade att den här skulle kunna lyfta i takt med AI-traden om vi fick en positiv katalysator, och det finns ingen bättre katalysator än att slå förväntningarna. Företaget har en kort historik av att “underguida”, så förväntningarna var måttliga för många av den anledningen. Jag gillar just den typen av bolag.

När det gäller mina egna portföljinnehav fick jag kasta slant om vilken som har bäst multibagger-potential, Nebius eller denna. Jag skulle säga att de är lika bra på 5 års sikt, även om OSS storleksmässigt kan stiga snabbt när marknaden börjar prissätta om aktien och multiplarna för omväxlings skull tillåts expandera. På X bråkas det nu om vem som “hittade” aktien först, förhoppningsvis hann någon från forumet också med på tåget.

Tekniskt sett agerade aktien som ett skolexempel; ett fall på -45 % från föregående topp som en retracement till Weekly Equilibrium (mitten av uppgången), stöd från ett stigande MA200 daily, lämplig konsolidering i ett ganska stort intervall med sjunkande säljvolym och till sist ett gigantiskt utbrott (breakout) med en massiv dagsvolym på 17 miljoner aktier.

Många som har satt sig in i bolaget säljer inte denna aktie i första taget och Bittium är nog en ganska bra jämförelsepunkt. Aktiens börsvärde (market cap) steg idag till 380 miljoner dollar. De potentiella drivkrafterna för de kommande 12 månaderna är starka, momentumet är på aktiens sida, free floaten är liten och börsvärdet är fortfarande lågt, vilket kan skapa en explosiv kombination under de kommande månaderna. Jag marknadsförde denna förra året i min egen WhatsApp-grupp som en “mycket sannolik” multibagger och min egen ingångsposition är redan nästan 2x, och jag tänker inte sälja. Jag tror att många andra som klev på under konsolideringen tänker likadant. Mitt första riktgivande breakout-target är 19,66–20,27.

7 gillningar

Den här är en “forever hold” i min Degiro-portfölj. Jag köpte den någon gång under 2019 för ett par dollar när jag letade efter ett prisvärt företag inom GPU-sektorn för att krydda portföljen. Ett tag hann jag gräma mig över att jag missade att hämta hem vinsten under corona-rusningen, men nu får den ligga kvar. Avkastningen låg på drygt 710 % vid dagens stängningskurs.

3 gillningar

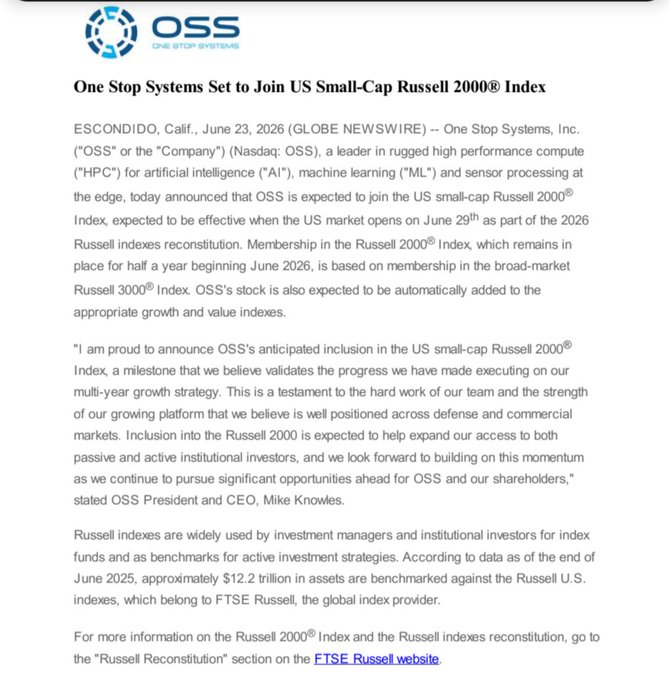
One Stop Systems inkluderas i Russell-indexet den 29 juni 2026. Enligt VD Mike Knowles validerar inkluderingen i det amerikanska small cap-indexet Russell 2000 framstegen i OSS:s tillväxtstrategi, och innebär dessutom att företaget i framtiden når ut bättre till både aktiva och passiva institutionella investerare.

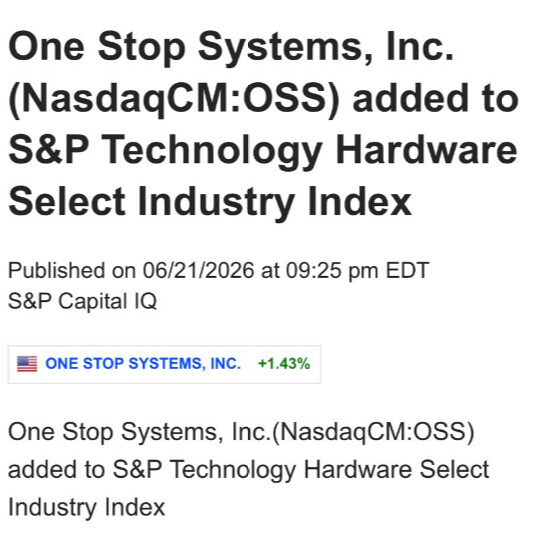
Dessutom lades OSS för ett par dagar sedan till i S&P Technology Hardware Select Industry Index och Russell 3000.

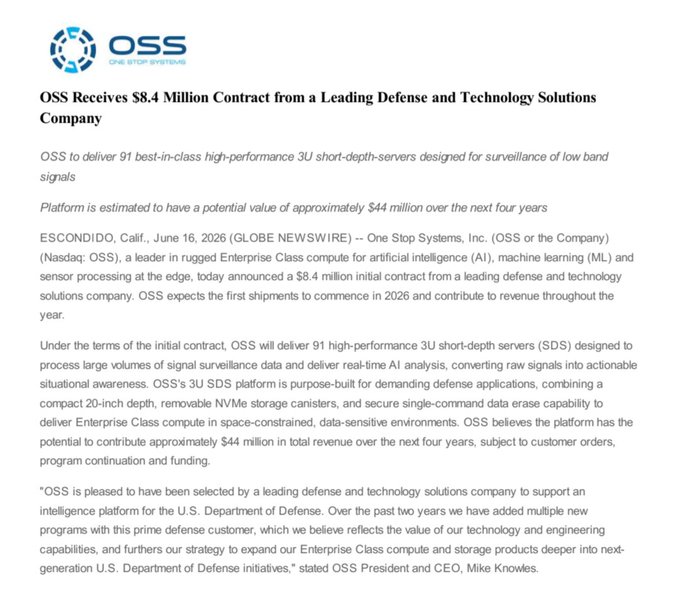
Den 16 juni 2026 erhöll OSS även ett kontrakt värt 8,4 miljoner dollar med ett ledande försvars- och teknikföretag. Kontraktet omfattar leverans av 91 högpresterande 3U-short-depth-servrar för övervakning av lågfrekventa signaler. Avtalet har potential att växa till upp emot 44 miljoner dollar under de kommande fyra åren.

7 gillningar

En ny order på 2,2 miljoner $ för OSS. Även denna order innehåller en option på tilläggsbeställningar. OSS är fortfarande, vid sidan av AMD och Nebius, en av de mest intressanta aktierna inom robotik och autonomi, och alla tre bör dra stor nytta av framtidens trender inom sektorns olika områden. Den aktuella ordern kommer från en tillverkare av autonom konstruktions- och gruvutrustning.

OSS betraktas fortfarande i hög grad som en underleverantör till försvarssektorn, så ordrar från andra sektorer är goda referenser och visar att verksamheten expanderar enligt plan. Den aktuella prototypen tillkännagavs i februari, så denna order validerar den lyckade utvecklingen och säkrar en ny, sannolikt långsiktig kund.

7 gillningar

OSS presenterade sitt Q2-resultat före börsens öppning. Aktien rasade genom köporderdjupet i förhandeln ner till 11,66 som en följd av en enskild ”algoförsäljare” direkt efter resultatet med försäljningar på cirka 5 000 aktier, men återhämtade sig nära gårdagens stängningskurs under konferenssamtalet till cirka 14,00 . Det rörde sig alltså om en betydande rörelse i en aktie med låg likviditet.

OSS siffror och Earnings Call-insikter (EC).

Siffror

  • Omsättning 9,3 M$, +62,3 % y/y (Q1 var +55 %, tillväxten accelererade alltså)
  • Bruttomarginal 39,1 % mot 41,3 % för ett år sedan (nedgången beror bland annat på pilotprojekt som krävde ingenjörsarbete i början)
  • Justerad EBITDA -0,3 M$ (mot -1,8 M$)
  • Non-GAAP EPS -0,01 (mot -0,09 )
  • GAAP EPS -0,29 (detta inkluderar en engångskostnad på 6,25 M för en rättslig förlikning från flera år tillbaka under den tidigare ledningen. Efter detta har ledningen bytts ut, onödiga delar rensats bort och en vändning skett)
  • Kassa 31,4 M$, ingen skuld

Orderingången var rapportens klart starkaste del

  • Q2-orderingång 15,1 M$, rekord i bolagets historia; YTD 30 M$, book-to-bill-tal på höga 1,7x
  • Orderingången för ett halvår motsvarar nästan hela produktförsäljningen för 2025
  • 8,4 M$ är ett startavtal för ett program med en potential på 44 M$ / 4 år
  • Produktionsorder på 2,2 M$ från en robotikkund i juli (10–15 M$ / 5 år)
  • Datacenterkund inom förnybar energi: startorder + ~1 M$ tilläggsorder, potential 10 M$ / 5 år
  • 14 program med en flerårig potential på >42 M$. Det är viktigt att notera att för tre år sedan fanns endast ett program, vilket innebär att OSS har lyckats diversifiera sin verksamhet och risk
  • Den genomsnittliga orderstorleken har nästan tredubblats sedan 2023

Guidningen höjdes

  • Prognosen för omsättningstillväxt höjdes till 25–30 % (tidigare 20–25 %)
  • Bruttomarginal ~40 %, positiv EBITDA för hela året

Viktigaste informationen från EC samt nya uppgifter. Förhandelsförsäljarna reagerade endast på de rapporterade siffrorna, men under EC fick vi rimliga förtydliganden kring nästan alla öppna frågor

  • CFO gav ett nytt hållbart marginalintervall: ”mid 30s to mid 40s”. Detta är en strukturell sänkning från 49,6 % under 2025. ~40 % kan vara det nya normala snarare än en tillfällig dipp; detta måste bevakas framöver
  • Förklaring till varför marginalen rasade: kundfinansierad utveckling, prototyper och LRIP (Low Rate Initial Production) bär lägre marginaler på grund av små volymer och högt ingenjörsarbete; enligt VD:n förbättras marginalen när programmen går över i produktion, vilket var en tillräcklig förklaring för marknaden
  • Förklaring till den betydande lagerökningen (7,1 M$): minneskomponenter köptes in före noterade leveranstider, vilket tydligt minskar risken för nästa års leveranser. Det var inte en negativ aspekt, utan precis den typ av agerande jag förväntar mig av ett litet tillväxtbolag. Som tur var handlade det inte om en avmattande omsättningshastighet, vilket marknaden kan ha prisat in i det initiala raset, utan det var opportunistiska förhandsinköp och framförhållning
  • Förlikningen rör en kundrelation från den tidigare ledningens tid för flera år sedan; nuvarande ledning bär naturligtvis inget ansvar för detta, och det är inte kopplat till den nuvarande verksamheten, men det är ändå en negativ överraskning för marknaden, även om den är av engångskaraktär och delvis förklarar det stora raset i början
  • Kundfinansierad utveckling +145 % YoY, vilket är ~10 % av omsättningen, och fortsätter att vara stark under H2, vilket är ett medvetet val av ledningen då det ”köper” bolaget en position i kommande produktionsprogram
  • Operativ hävstång: OPEX exklusive förlikningen var 54,3 % av omsättningen mot 85,5 % för ett år sedan, riktningen är alltså helt rätt
  • Ny försäljningschef börjar inom kort: PK Averna (30 års erfarenhet) ersätter, Kalbaugh går i pension
  • Shelf-registreringen förnyas och ledningen betonade att det inte innebär att de söker finansiering

Saker att bevaka under kommande kvartal är bruttomarginalen i Q3-Q4. Detta ställdes det inga frågor om alls under EC, vilket i sig förvånade mig något. Dessutom bevakas hur stor andel den kundfinansierade utvecklingen kommer att utgöra under kommande kvartal. Programmet ”Army 360 vision” är fortfarande i testfasen och VD:n gav ingen tidsplan för när programmet eventuellt går in i produktion. Det förblir därmed en option.

Nästa års DAWG-finansiering fick ett litet bakslag i juni, men dess betydelse för OSS är inte direkt eftersom bolaget skulle ha varit underleverantör till projekten. Finansieringen är fortfarande i mindre skala föremål för politisk debatt, och bolaget kommenterade inte detta under samtalet, inte heller ställdes några frågor om det, men man lyfte samtidigt fram Golden Dome och Army 360 vision-projektet som drivkrafter.

Gällande risker kan man nämna åtminstone följande: Kassaflödet tar en smäll när förlikningsbeloppet på 6,25 M$ ska betalas inom kort, och bruttomarginalen föll från tidigare höga siffror, såsom från det exceptionellt starka Q1/26 då man bland annat fick projektbetalningar. En öppen fråga är om marginalen återvänder till den övre delen av intervallet när de 14 programmen mognar mot produktionsfasen. Jag skulle inte se det som omöjligt. Om detta sker blir bolaget på allvar lönsamt för första gången, vilket skulle vara nästa stora vändpunkt i bolagets historia.

Tillväxten och särskilt orderboken var bättre än mina egna förväntningar, och vändningen bör nu senast vara bevisad som genuin och ledningen som mycket kompetent, vilket är positivt ur ägarsynpunkt.

16 gillningar

Tack för din rapport, det var detta jag väntat på hela dagen. Samma tankar här och inte mycket att tillägga. Det känns tryggt att vara aktieägare.

8 gillningar

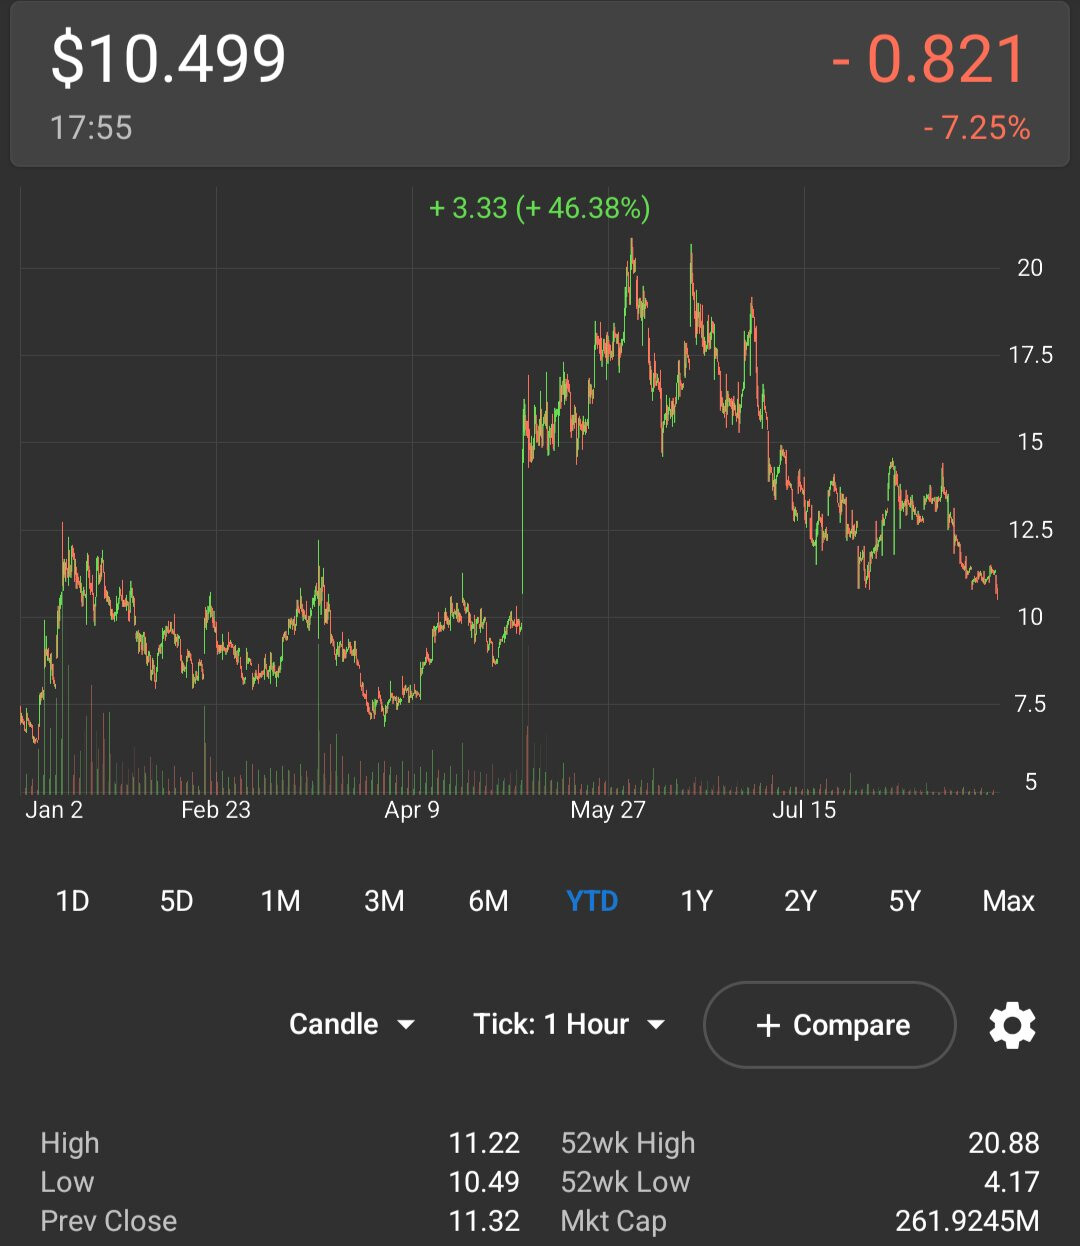
One Stop Systems-sagan har varit på rött humör idag :slight_smile:

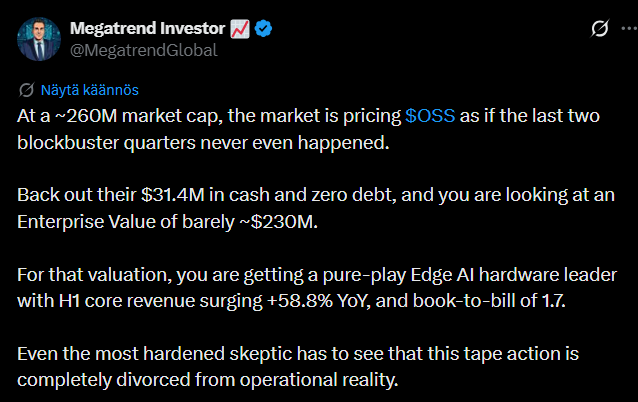
Enligt den här killen verkar Ossi billigt i förhållande till bolagets starka tillväxt och orderinflöde. Bolaget har gott om kontanter och ingen skuld, och tydligen en stark position inom Edge AI-enheter. Allt frid och fröjd som för Smart Eye för några veckor sedan. :smiling_face_with_sunglasses:

https://x.com/MegatrendGlobal/status/2093369312392171635


2 gillningar

Det är väl ändå inte ett sådant där “design win”-bolag som SE?

[quote="Thiebault, post:5, topic:75430"]\nTeknisesti osake toimi kuin malliesimerkki; edellisestä huipusta -45% lasku retracement Weekly Equilibriumiin (nousun keskikohtaan), tuki nousevasta MA200 dailysta, sopiva konsolidaatio isohkossa rangessa laskevalla myyntivaihdolla ja loppuun jättimäinen breikki aivan massiivisella 17 miljoonan osakkeen päivävaihdolla.\n\n

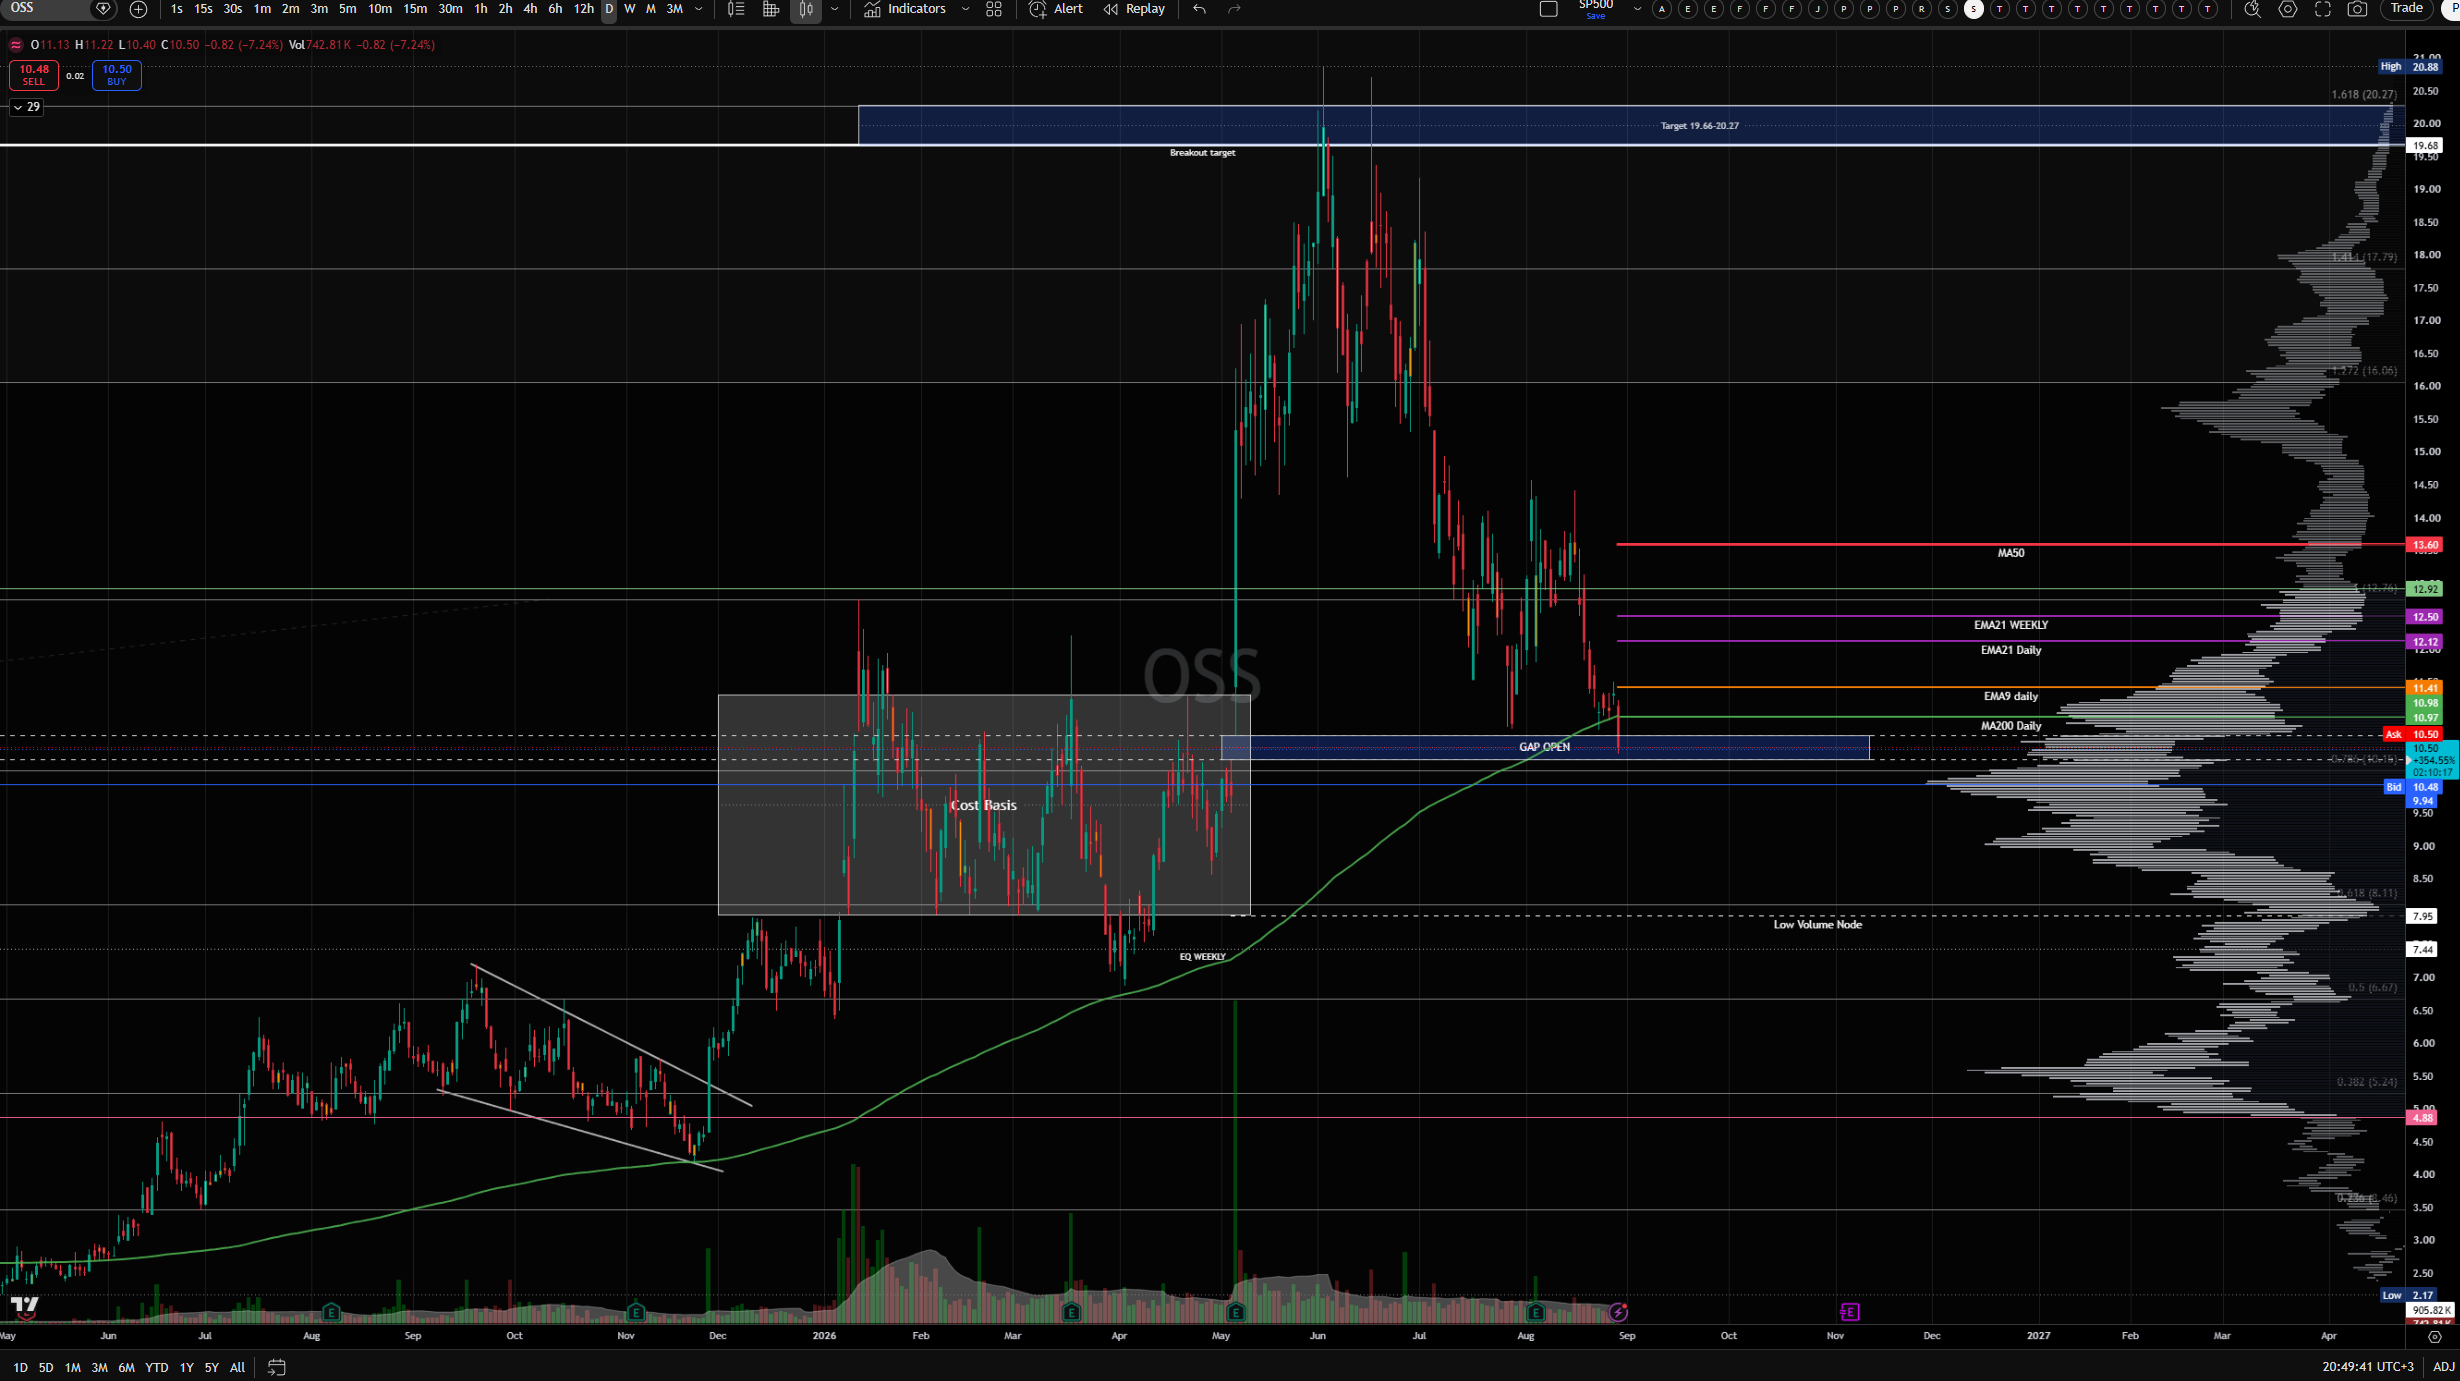
\n\nMoni joka on firmaan perehtynyt ei myy tätä osaketta helpolla ja Bittium on varmaan ihan hyvä vertailukohta. Osakkeen market cap nousi tänään 380 miljoonaan dollariin. Potentiaaliset 12kk ajurit ovat vahvat, momentum on osakkeen puolella, free float on pieni ja market cap pysyy edelleen alhaisena, mikä voi tehdä tästä räjähtävän yhdistelmän seuraavien kuukausien aikana. Mainostin tätä viime vuonna omassa WhatsApp ryhmässä “erittäin todennäköisenä” multibaggerina ja oma avauspositio on jo lähes 2x, enkä ole myymässä ja uskon, että näin ajattelee moni muukin konsolidaatiosta kyytiin astunut. Oma ensimmäinen viitteellinen breakout target on 19,66-20,27.\n[/quote]\n\nHär följer en mycket snabb översikt, särskilt ur ett tekniskt perspektiv, av OSS och hur jag själv följer kursutvecklingen.\n\nOvan visas den tidigare tekniska bilden av aktien som jag publicerade, och nedan syns det aktuella läget. I ett bolag med lågt market cap är rörelserna och volatiliteten stora, så den tekniska analysen är fingervisande och preliminär. Aktien nådde tidigare mitt eget mål på ca 20 , men bröt inte igenom det. Det var ett bra läge att lätta på positionen när AI-hypen stod på topp.\n\nNedan kan man se att vi befinner oss mitt i det breakout-gap som inledde uppgången, och gapet fylldes nästan nyss (det är bara ca 0,10 kvar). Ganskt många som följer diagrammet överväger att köpa eller öka först när gapet fylls och aktien vänder uppåt. Dessutom har vi precis sjunkit under det glidande medelvärdet MA200, EMA9 samt EMA21 på dagsgrafen är fallande och aktien ligger under alla glidande medelvärden, så många lär också följa om aktien orkar ta sig upp över MA200 (grön) igen innan de kliver på. En positiv sentiment i AI-handeln skulle inte heller skada, men tempot på den fronten är dämpat trots Nvidias rapport.\n\n\n\nDen grå rutan i bilden är det så kallade cost basis-området, det vill säga genomsnittligt inköpspris för många aktieägare och traders. Det är mycket vanligt att aktien efter en uppgång säljs tillbaka till detta område (vid starka aktier i överkanten/mitten, vid svaga i underkanten och till slut igenom rutan), där antingen en reversal görs eller en konsolidering inleds för att testa de glidande medelvärdena ovanför, om inte fundamenta och marknadsförhållandena har förändrats avsevärt i övrigt. Fundamenta har förblivit goda, men hela AI-handeln är nu under press. Det är dessutom värt att komma ihåg att uppgången i början av året var betydande och något överdriven, vilket gjorde det motiverat att minska risken och ta hem vinster. Min egen ursprungliga position ligger fortfarande på ca +100 %, så det finns säkert vinsthemtagare kvar upp till dessa nivåer och till och med under.\n\nFöljande områden nedan är sådana som jag själv håller ögonen på: botten av det öppna gapet på dagsgrafen vid ca 10,30 , High Volume Node vid ca 9,90 , samt hela cost basis-området som slutar ungefär vid Low Volume Node kring 7,95 $ eller strax under. Dessutom följer jag givetvis om aktien klarar av att "reclaim" de glidande medelvärdena (först det fortfarande stigande MA200 på dagsgrafen) eller om utförslöpningen fortsätter. Trenden är överlag mollstämd och lanseringen av OSS hävstångsprodukt på marknaden ökade enligt min mening volatiliteten ytterligare.\n\nSom en generell anmärkning är hösten, mellanårsvalet och de ett par månader som föregår valet samt höga långa obligationsräntor inte nödvändigtvis en optimal tid för tillväxt och risktagande, även om det inte är något fel på själva bolaget. Detta är ett långsiktigt spel för många ägare.

16 gillningar

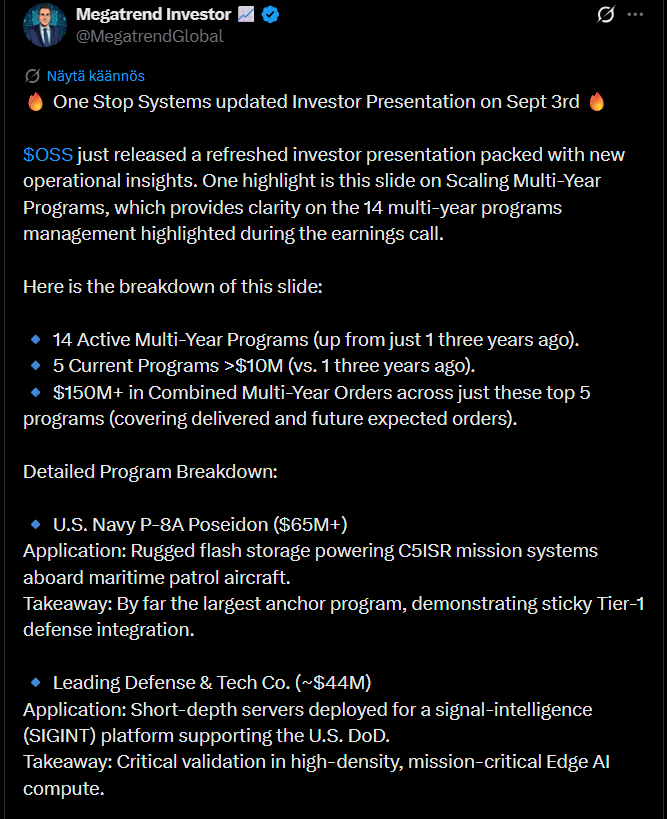
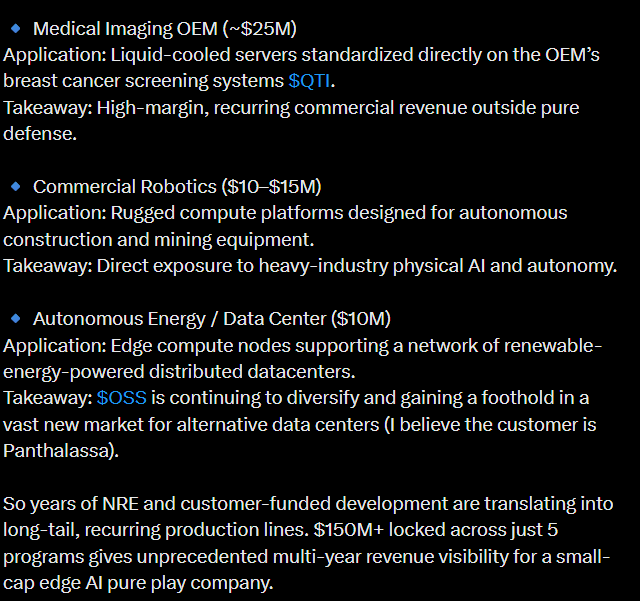
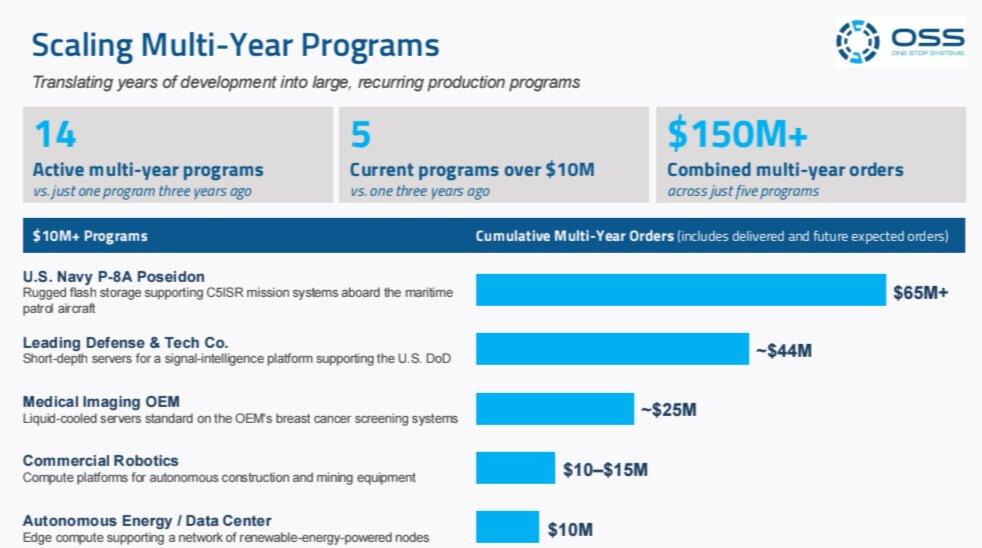
Ossi publicerade för några dagar sedan uppdaterat material riktat till investerare. Detta material ger en tydligare bild av bolagets verksamhet än tidigare, och i synnerhet de fjorton mångåriga programmen som ledningen talade om bland annat i sin delårsrapport/resultattelefonkonferens.

https://x.com/MegatrendGlobal/status/2096259952817942995


Och här är en länk till själva presentationen :slight_smile:

7 gillningar

Jag förstod inte allt i artikeln nedan, men skribenten hävdar att Ossis kursnedgång beror på stora blankningar. Beräkningen är dock osäker eftersom aktier som ägs av stora investerare inte direkt kan dras av från handeln.\n\nhttps://x.com/MegatrendGlobal/status/2102695410481369552\n![image|501x500](upload://eaag4rVnTgtUixuZCzgEHZgnchO.png)\n![image|690x431](upload://soAokpQtYCEubpQnnlksjHGMtrQ.png)\n![image|598x500](upload://gum3tXNhLNhiDARNirhlCbifZSA.png)\n![image|500x500](upload://tcg127wxjPGlwzPb9L7sgQI5P72.jpeg)

5 gillningar

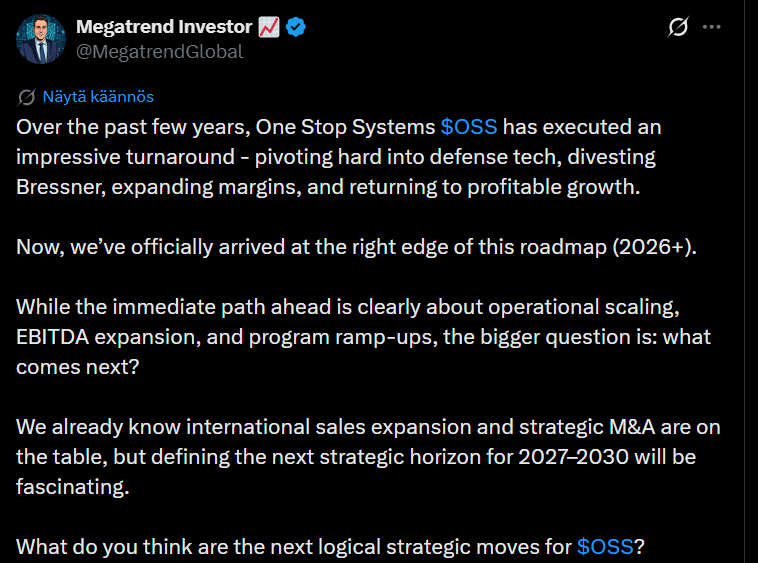
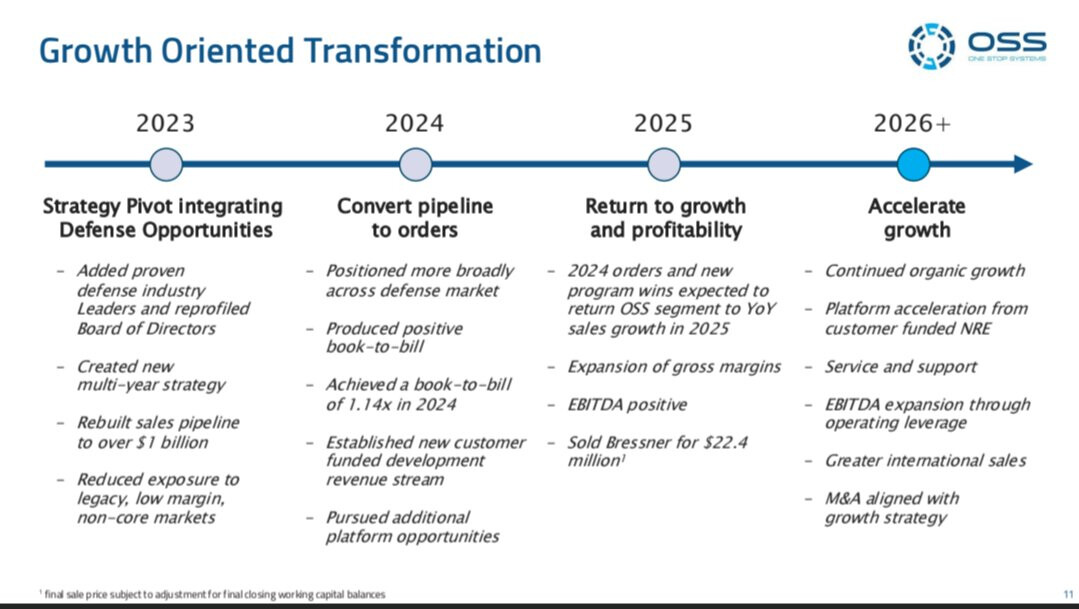
En twittrare berättar hur One Stop Systems har förändrats under de senaste åren; försvarsteknologi hamnade i fokus, Bressner såldes och lönsamheten förbättrades.

Nu väntar accelererad tillväxt, och skribenten funderar sedan på om de kommande åren kommer att byggas upp kring internationalisering och företagsköp.

https://x.com/MegatrendGlobal/status/2103801024582422648


1 gillning

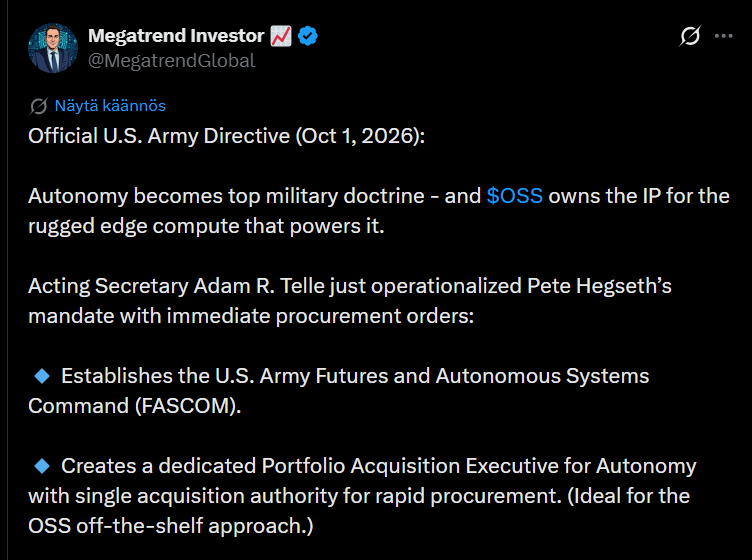
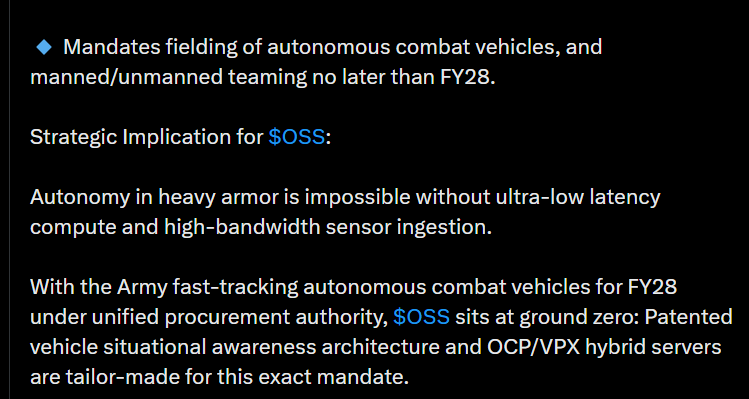
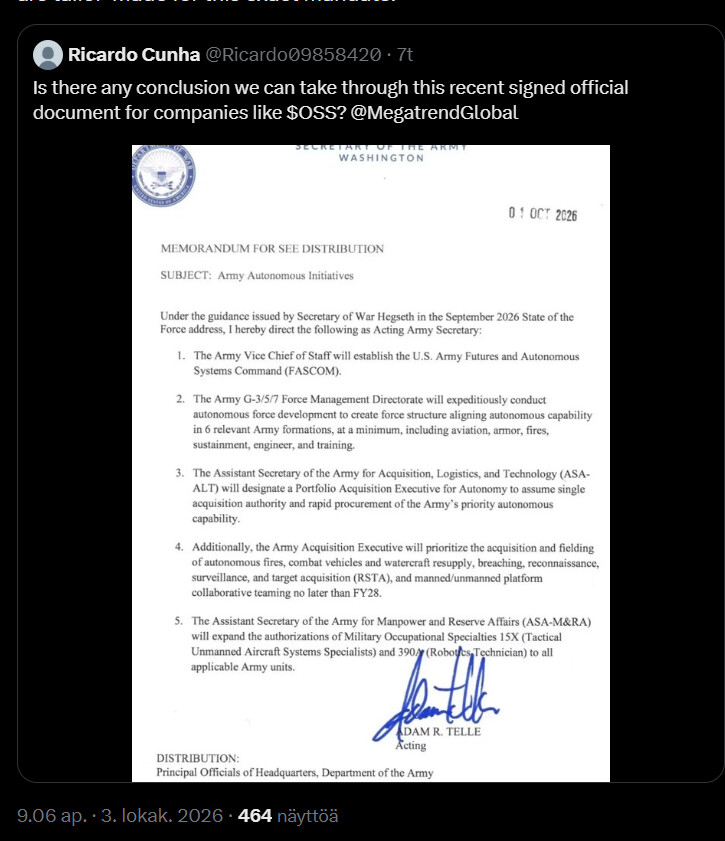
Yhdysvaltain maavoimat haluaa nopeuttaa autonomisten taisteluajoneuvojen hankintoja ja tuoda niitä käyttöön viimeistään vuonna 2028. Alla olevan kirjoituksen mukaan Ossin vaativiin oloihin suunnitellut tietokoneet sopisivat tähän tarpeeseen. No toivottavasti tämä suunta tuo yhtiölle myös uusia asiakkaita ja tilauksia.

With the Army fast-tracking autonomous combat vehicles for FY28 under unified procurement authority, $OSS sits at ground zero: Patented vehicle situational awareness architecture and OCP/VPX hybrid servers are tailor-made for this exact mandate.

https://x.com/MegatrendGlobal/status/2106264545316491395


1 gillning

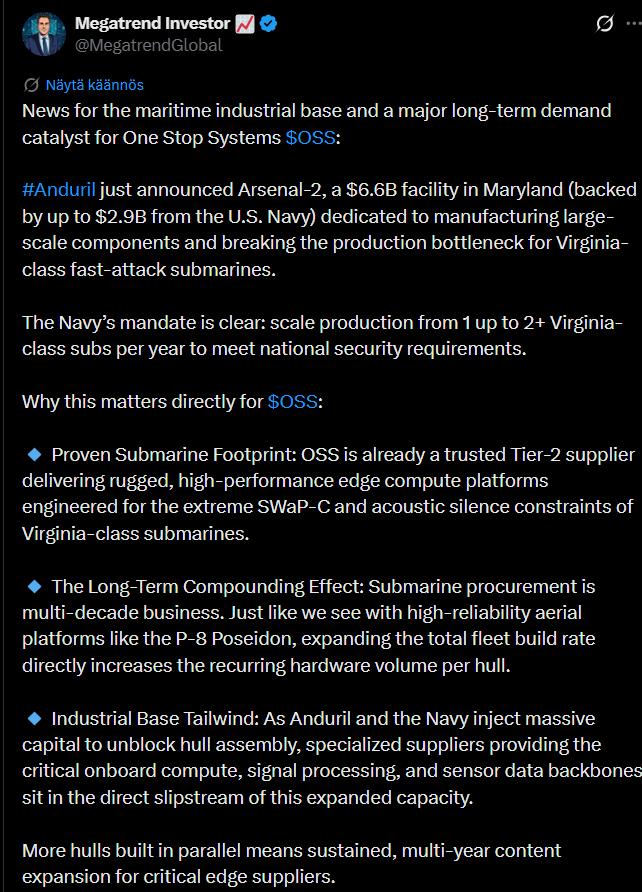
Alla oleva tviitin tyyppi on bongannut, että Andurilin uusi jättitehdas pyrkii vauhdittamaan Yhdysvaltojen sukellusveneiden tuotantoa.

Tämä voisi hänen mukaansa tuoda pitkäksi aikaa lisää kysyntää Ossille, joka toimittaa jo Virginia-luokan veneisiin vaativiin oloihin sopivaa tietotekniikkaa. Mitä enemmän veneitä rakennetaan, sitä enemmän myös yhtiön laitteille voi olla tarvetta.

https://x.com/MegatrendGlobal/status/2107484205030449161


3 gillningar