One Stop Systems $OSS

Jeg har overvejet at starte en tråd for OSS (One Stop Systems), men jeg er så doven/travl, at jeg ikke har haft tid før, og mit researcharbejde er stadig ufuldstændigt. På grund af den nye aftale med OSS og den igangværende krig, er det sandsynligvis et godt tidspunkt at se nærmere på virksomheden.

Nedenfor er en kort introduktion, genereret af AI:

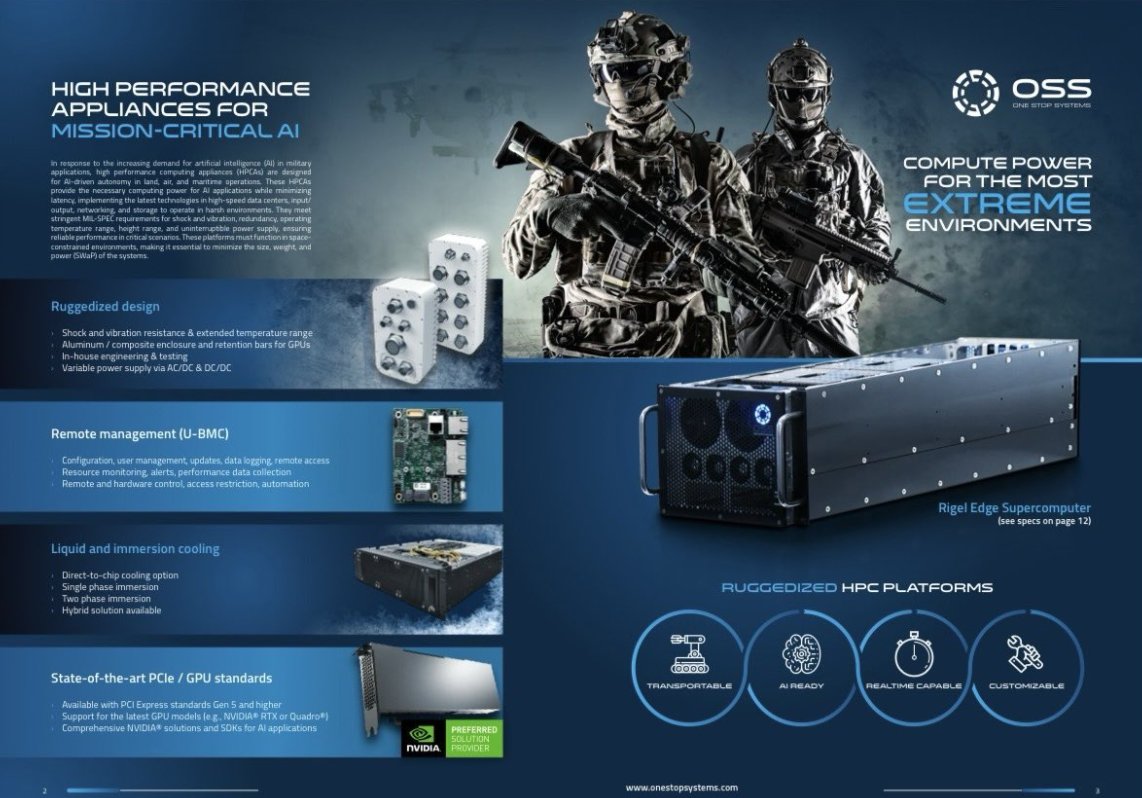
OSS (One Stop Systems, Inc.) er en amerikansk, Nasdaq-noteret virksomhed (OSS), der specialiserer sig i højtydende edge-computere og AI-accelererede computerløsninger. Virksomheden udvikler og leverer robuste (designede til krævende forhold) servere samt computer- og lagerløsninger, der især anvendes til kunstig intelligens, maskinlæring og sensorbehandling under edge-computing-forhold. OSS’ produkter anvendes bredt i autonome systemer, industri, luftfart og andre krævende miljøer. Virksomheden er stærkt involveret i forsvarssektoren: den har leveret robuste computerløsninger til bl.a. den amerikanske hær (U.S. Army) og flåden (U.S. Navy). Betydelige samarbejdsprojekter har inkluderet:

  • U.S. Navy’s P-8A Poseidon -rekognosceringsflyprogram (robuste datalagringsenheder til C5ISR-opgaver, hvorfra OSS har modtaget ordrer på over 65 millioner dollars)
  • Modernisering af U.S. Army kampvogne (f.eks. GPU-accelererede sensorbehandlings- og 360°-visningssystemer til Stryker-, Bradley- og Abrams-køretøjer)

Disse forsvarssamarbejder understreger OSS’ ekspertise i ekstremt krævende militære miljøer, hvor der er behov for pålidelig, kompakt og effektiv AI-computering.

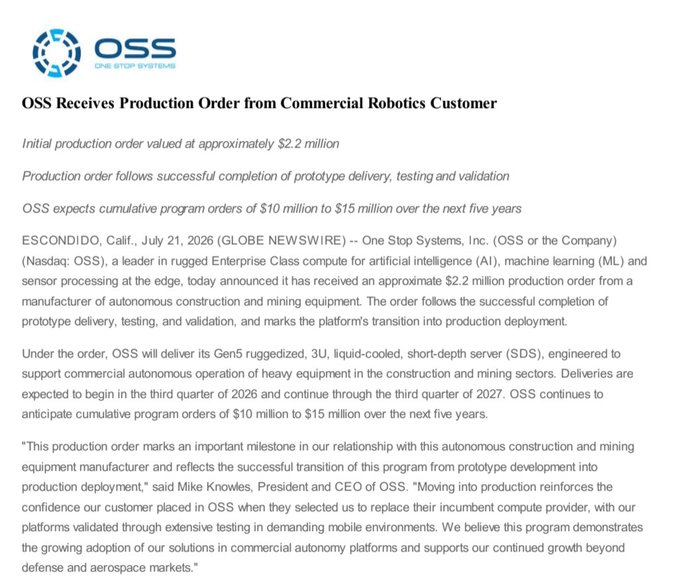
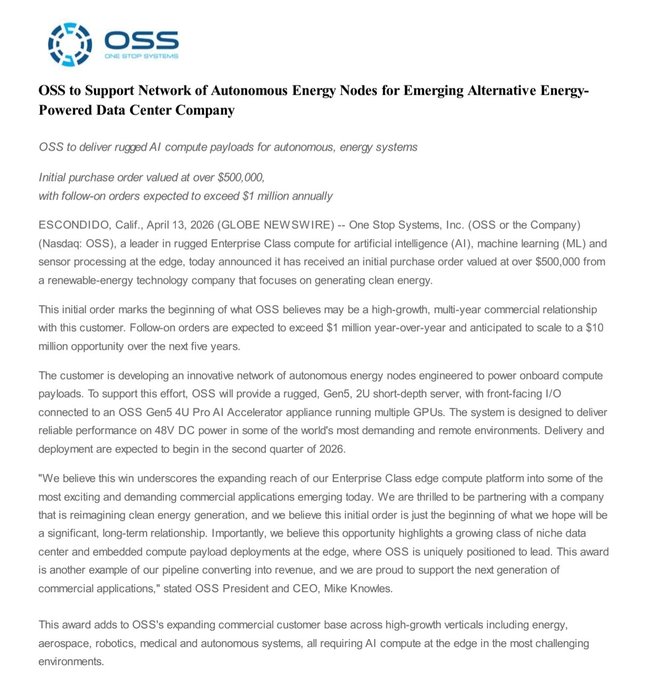
I dag modtog OSS en ny ordre fra et teknologiselskab, der udnytter vedvarende energi, og udvidelsen af kundesegmenter faldt i god jord på markederne:
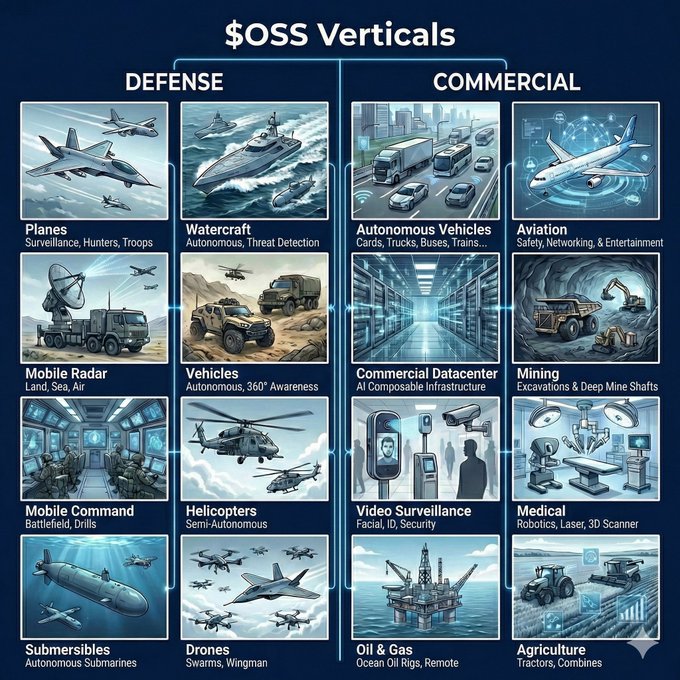
Billedet viser OSS’ kundesektorer, og de er opdelt i to hovedområder:
G_fmFMnXcAAwcXj

Forsvarssektoren. Dette er et vigtigt vækstområde for OSS, især med den amerikanske hær og flåde. Produkterne bruges i mobile og ekstreme forhold.

  • Fly: Overvågning, rekognoscering, troppestøtte (f.eks. P-8A Poseidon-fly).
  • Skibe: Autonome både, trusselsdetektion.
  • Mobil radar: Til lands, til vands og i luften.
  • Køretøjer: Autonome køretøjer, 360° situationsbevidsthed (f.eks. Stryker, Bradley, Abrams kampvogne).
  • Mobile kommandocentre: Slagmark og øvelser.
  • Helikoptere: Semi-autonome systemer.
  • Ubåde: Autonome ubåde.
  • Droner: Swarms (gruppeaktion) og wingman-systemer.

Kommerciel sektor. Sektoren dækker voksende civile markeder, der kræver EDGE AI i fjerntliggende eller krævende miljøer.

  • Autonome køretøjer: Lastbiler, busser, tog, biler.
  • Luftfart: Sikkerhed, netværk og underholdning.
  • Kommercielle datacentre: AI-infrastruktur, sammensatte løsninger.
  • Minedrift: Miner (autonome maskiner).
  • Videoovervågning: Ansigtsgenkendelse, sikkerhed.
  • Medicinsk: Robotik, lasere, 3D-scannere.
  • Olie & gas: Offshore olieplatforme, fjerntliggende steder.
  • Landbrug: Traktorer, mejetærskere (autonomt landbrug).

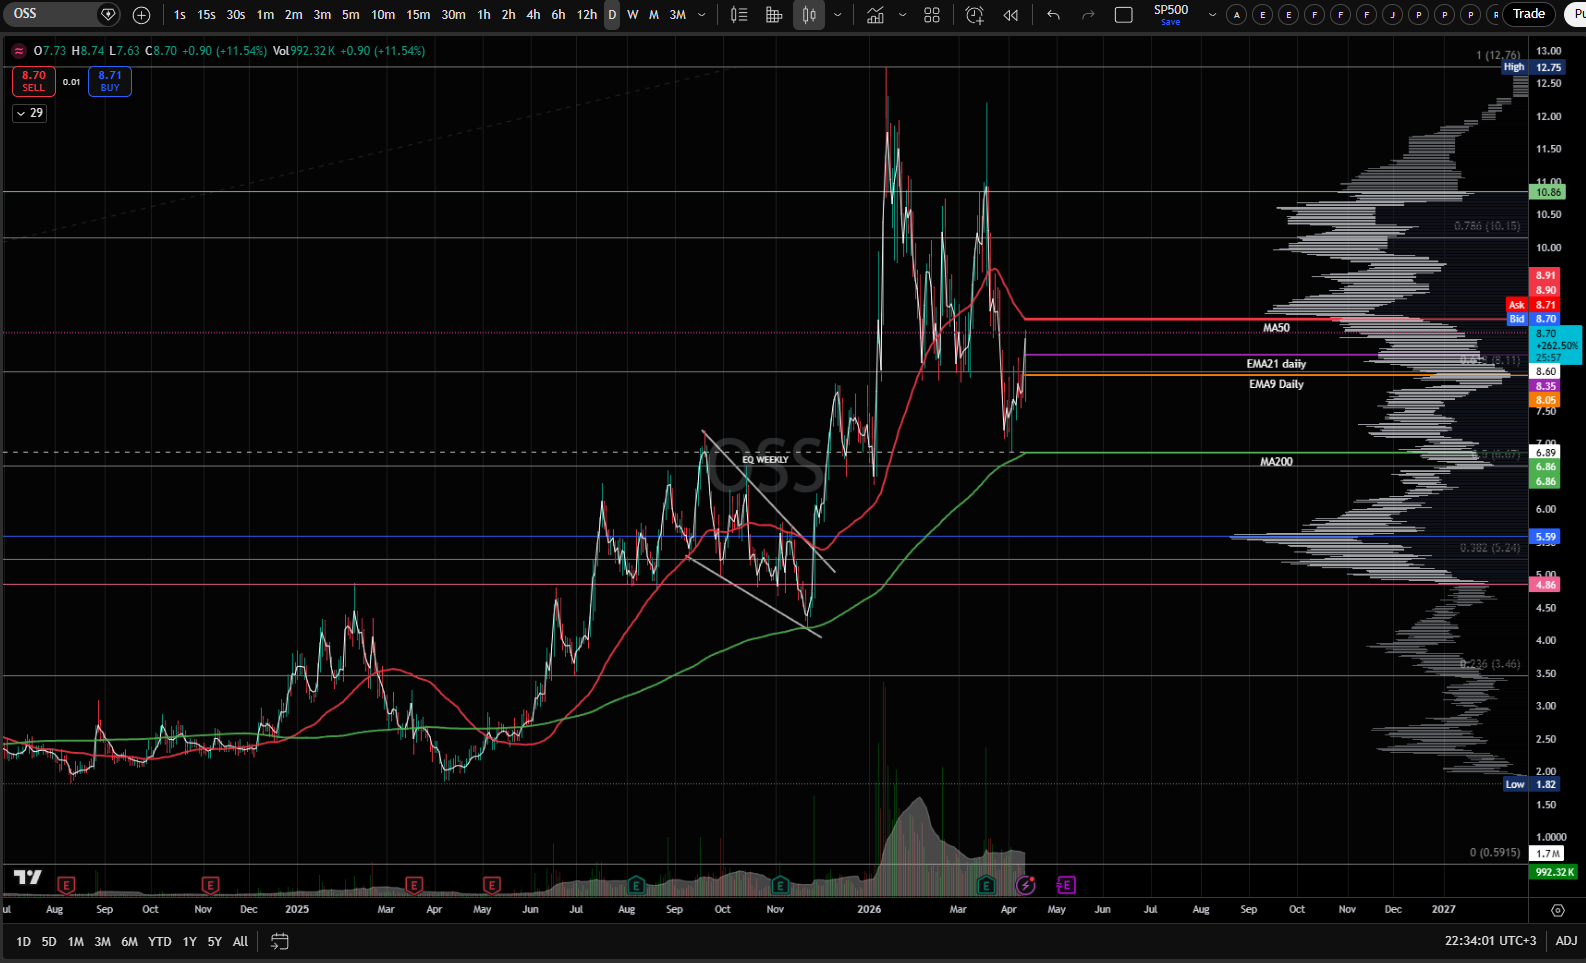
Teknisk set er OSS faldet med 30-45% fra årets top med faldende handelsvolumen, og aktien er klemt mellem de faldende MA50 og stigende MA200 (daglige) glidende gennemsnit. På et år er aktien steget ca. +330%. Markedsværdien er 215 millioner dollars.
Om OSS’ værdiansættelse:

Markedet har haft svært ved at prisfastsætte aktien, bl.a. på grund af øgede multipler, lav markedsværdi/lille størrelse, igangværende pilotprojekter, moderate vækstforventninger for 2026 og fremtidigt potentiale. Efter min mening kræver aktien aktiv overvågning. Jeg havde til hensigt at øge min position, hvis aktien faldt til omkring 6,65-6,80 dollars og der (igen) fandt klar støtte. Baseret på multipler kan momentum godt søges endnu dybere sidst på året, men jeg tror personligt ikke, at de institutioner, der er kommet med, vil afhænde alle deres aktier, medmindre der sker en klar negativ ændring i fortællingen.

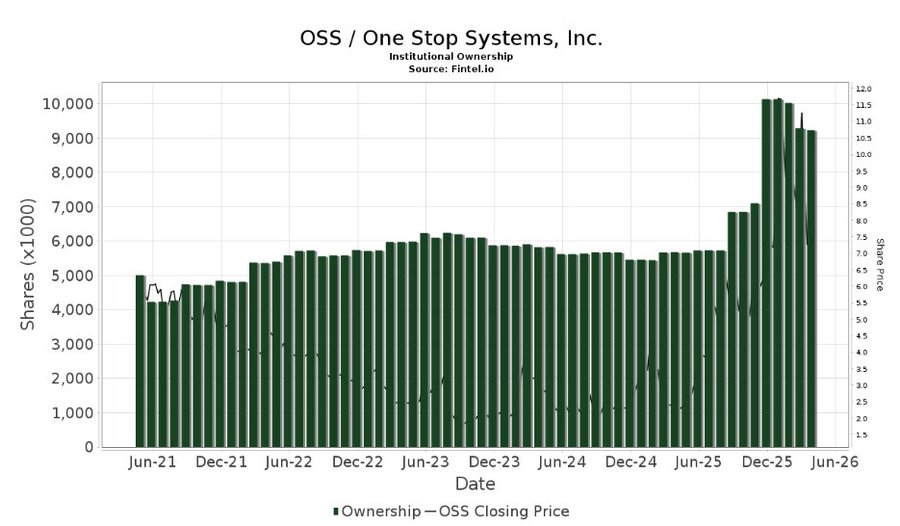
Institutionerne øgede deres ejerskab i løbet af vinteren og har siden da reduceret risikoen lidt:
Finviz:
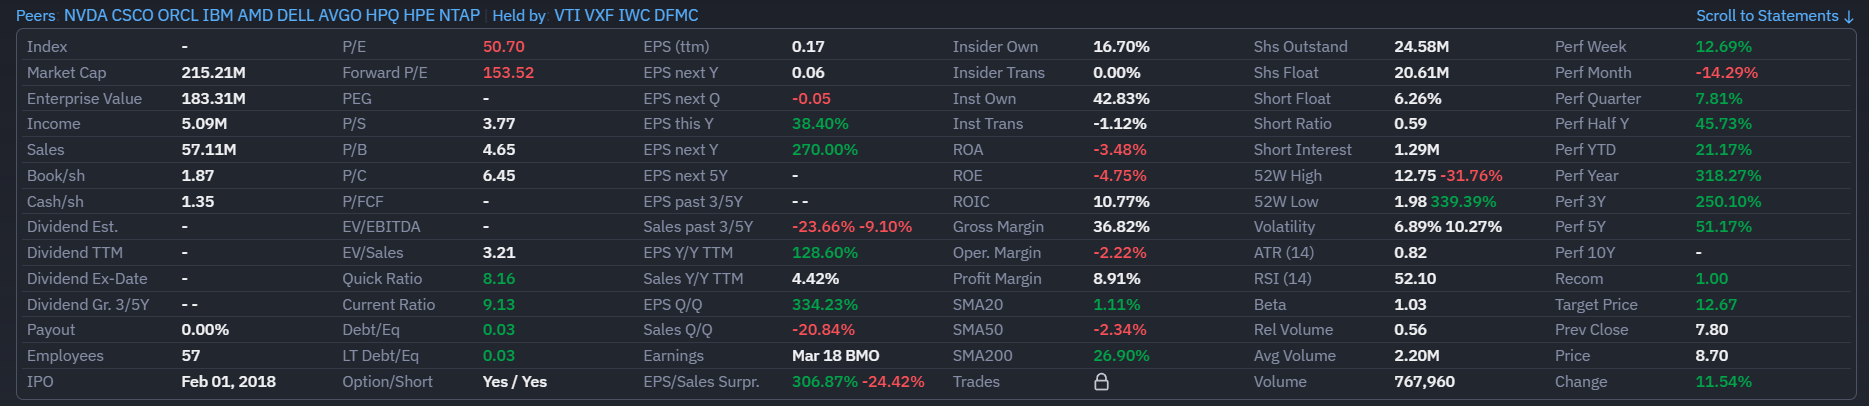
image

Virksomhedens egen vejledning for 2026 (givet i forbindelse med Q4 2025-resultatet):

  • Omsætningsvækst på 20-25 % fra året før (2025 omsætning var ca. 32 mio. USD → mål ca. 38-40 mio. USD)
  • Bruttomargin på ca. 40 % (Q4 2025 var usædvanligt høj med 58,5 %)
  • Positiv EBITDA og justeret EBITDA for hele året
  • Stærk balance: ca. 31 mio. USD i kontanter, praktisk talt gældsfri og god likviditet

OSS er ikke billig i år, og forventningerne er høje (situationen i april 2026)

  • Markedsværdi: ca. 215 millioner USD (aktiekurs ~8,70 USD)
  • P/S (Price/Sales, trailing): 5,6–6,0x (2025 omsætning ~32,2 mio. USD)
  • P/E (Trailing): ca. 34–45x (TTM EPS ~0,23 USD)
  • Forward P/E: meget høj (over 100–450x), da analytikere stadig forventer et moderat resultat i 2026
  • P/B (Price/Book): ca. 4,2x
  • EV/Sales: ca. 5,1x
  • EV/EBITDA: ikke meningsfuld (negativ eller lav)

Nøgledrivere i forventningerne:

  • Voksende efterspørgsel fra forsvarssektoren (U.S. Army/Navy) efter robust edge AI-computering
  • Ny aftale om datacentre for vedvarende energi (over 500.000 USD initialt, potentiale på 1–10 mio. USD, ny sektor)
  • Bedre margener takket være produkter med højere merværdi
  • Book-to-bill-forhold på 1,2x i 2025 → ordrebeholdning understøtter vækst

Analytikernes forventninger og konsensus:

  • Konsensusrating: forsigtig Køb / Køb (3-4 analytikere)
  • Gennemsnitlig kursmål: 10,00–12,67 USD (nuværende kurs +16 % – +55 % opadgående potentiale)
  • Højeste mål: 13 USD
  • Laveste: 9–12 USD

Virksomheden er klart vurderet med en højere multipel end den gennemsnitlige tech-/hardwarevirksomhed, fordi markedet indpriser et stærkt vækstpotentiale inden for EDGE AI og forsvarssektoren, hvilket jeg mener delvist er berettiget. Den lille størrelse og den lave free float af aktier svinger kursen, og stigningerne kan være overdrevne, faldene smertefulde og volatiliteten stor.

Sammenlignet med branchegennemsnittet (P/S ofte 1-3x) ser OSS dyr ud, men den høje multipel afspejler forventninger om en vending i omsætning og rentabilitet. Fremtidsudsigterne er interessante, og aktien har været på min overvågningsliste i omkring et år. Jeg åbnede min første position til en pris på 5,70 €.

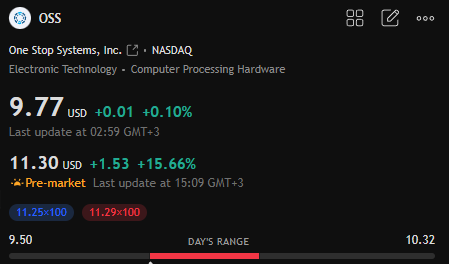
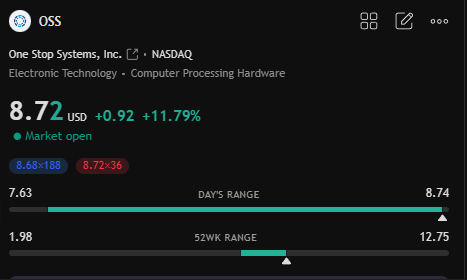
Aktien plejer at springe kraftigt op på nyhedsordrer, som i dag:
Jeg opdaterer tråden, når jeg får mere tid, og når der kommer flere nyheder. En absolut værdifuld ting at følge med til sidst, som kan være en vigtig drivkraft især sidst på året:

Det amerikanske forsvarsministeriums (Pentagon) enhed for autonom krigsførelse, DAWG (Defense Autonomous Warfare Group), søger en betydelig budgetforhøjelse for 2027. I 2026 var DAWG’s budget 225 millioner dollars, mens budgetforslaget for 2027 er 240 gange større, dvs. 54,6 milliarder dollars. Beløbet svarer til ca. 15% af finansieringen til genopretning, og med dette vil man bl.a. anskaffe USV-fartøjer, udvikle “Hellscape”-strategien, danne droneswarms samt opbygge andre Autonomous Warfare Command-enheder.
Hvis budgetforslaget realiseres, selv delvist (det er faktisk et forslag, der kan skæres drastisk ned), vil store forsvarsgiganter som LM, GD, RTX og flere dronefirmaer få en betydelig del af ordrerne, men samtidig betyder det en enorm efterspørgsel efter robust EDGE AI-computering og potentielt for underleverandørfirmaer som OSS, der allerede har US Army/Navy- og pilotkontrakter i gang.Jeg tør vurdere, at også succesfulde pilotaftaler kan tilbyde betydelige efterfølgende aftaler til en virksomhed, der kæmper i mikrocaps-klassen. Markedet har selvfølgelig allerede indpriset dette ret rimeligt inden for et år og fortsætter med at indprise det, men implementeringen af det massive budgetforslag for 2027 og de betydelige aftaler, det medfører, er ikke fuldt ud indpriset. Aktiekursen kan derfor være en fremragende investering, især hvis den falder kraftigt i slutningen af 2026, og DAWG-budgetforslaget for 2027 går igennem i sin størrelsesorden. På grund af sin størrelse har OSS rigelig plads til vækst, selvom multiplikatorerne for gode virksomheder ofte forbliver ved smertegrænsen gennem hele vækstperioden.
36 Synes om

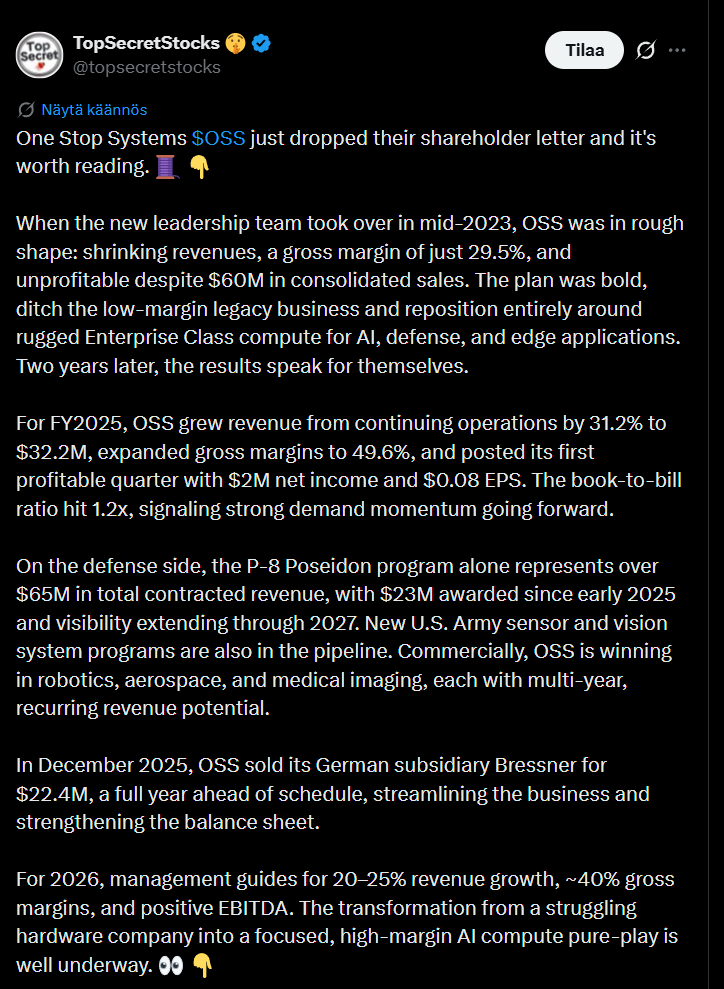
Herunder er dagens OSS-investorbrev, som gennemgår virksomhedens udvikling og udsigter (på grund af tidsmangel beklager jeg, at resuméet primært er udarbejdet udelukkende ved hjælp af AI (de citerede dele):

Jeg vil dog kort nævne, at virksomhedens strategi har vist sig at fungere, og den potentielle ordrepipeline er i dag i en helt anden klasse end for et par år siden. Der er tale om en turnaround-case, hvor vendingen skete sidste år, og fra 2026 og frem ser retningen lovende ud.

Specialiseret forretning kan være for lille for mange store spillere, så en virksomhed, der opererer i nichemarkeder, men samtidig arbejder med den største megatrend, kan med sin specialviden vinde en betydelig markedsandel inden for rugged edge AI-computerløsninger. Virksomheden hører til i min egen portefølje sammen med kernebeholdninger i AI-sektoren som Nebius og AMD. Med hensyn til udsigter og forventninger (guidance) forbliver virksomheden realistisk, så overgåelse af forventningerne samt nye kundeforhold og ordrer er mulige positive katalysatorer.

Højdepunkter for 2025

  • Et historisk år: OSS leverede et rekordresultat i Q4 – rekord i indtjening pr. aktie (EPS) for kvartalet, rekord i bruttomargin og det næsthøjeste salg i et kvartal i virksomhedens historie.
  • Omsætningen fra de fortsættende aktiviteter steg med 31,2 % til 32,2 millioner dollars.
  • Bruttomarginen steg til 49,6 % (i 2023 var den kun 29,5 %).
  • Book-to-bill-forholdet forbedredes til 1,2x (2024: 1,14x).
  • Nettoresultat fra fortsættende aktiviteter i Q4 var 2,0 millioner dollars (0,08 $/aktie).

Strategisk skifte lykkedes

  • I 2023 var virksomheden urentabel, og omsætningen faldt. Ledelsen blev fornyet i juni 2023.
  • Strategien blev fokuseret på rugged Enterprise Class-computerløsninger til kunstig intelligens, sensorfusion, autonome systemer og edge computing (edge AI), især til forsvarssektoren og kommercielle højværdimarkeder.
  • Datterselskabet Bressner Technology blev solgt i december 2025 for 22,4 millioner dollars (et år tidligere end planlagt). Handlen styrkede balancen, forbedrede lønsomheden og gjorde det muligt at fokusere på kerneforretningen.

Udsigter for 2026

  • Forventet vækst i omsætning på 20–25 %.
  • Bruttomargin på ca. 40 %.
  • Positiv EBITDA og justeret EBITDA.
  • Fokus på flerårige aftaler med tilbagevendende indtægter → bedre synlighed og forudsigelighed.
  • En stærk balance efter salget af Bressner gør det muligt at finansiere vækst på en disciplineret måde.


Kommentar hentet fra X:

13 Synes om

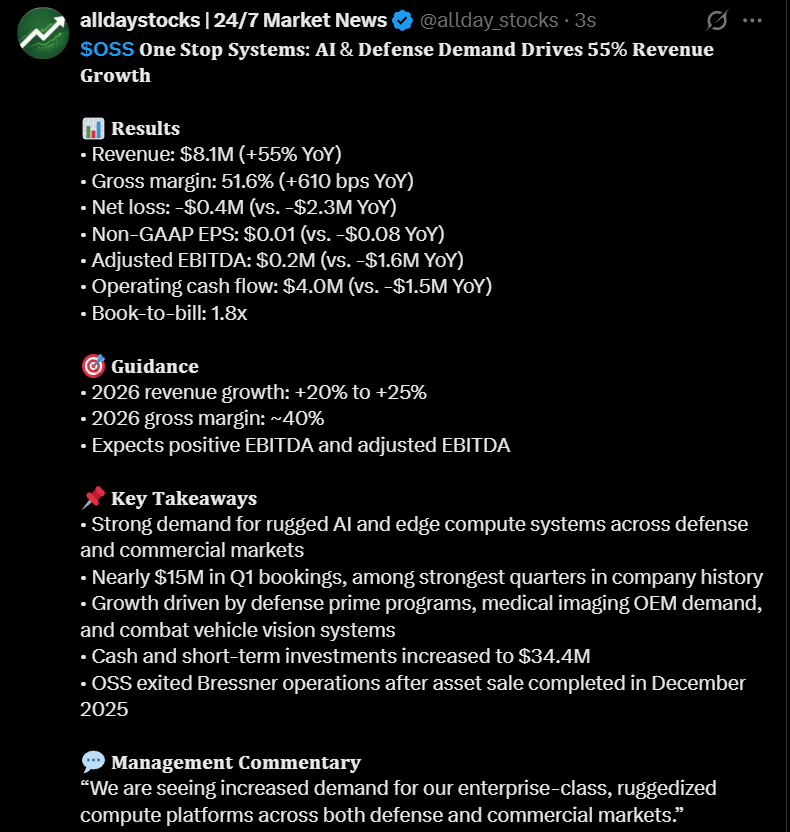
Resultaterne kom ud for 1 minut siden, det ser foreløbigt positivt ud.

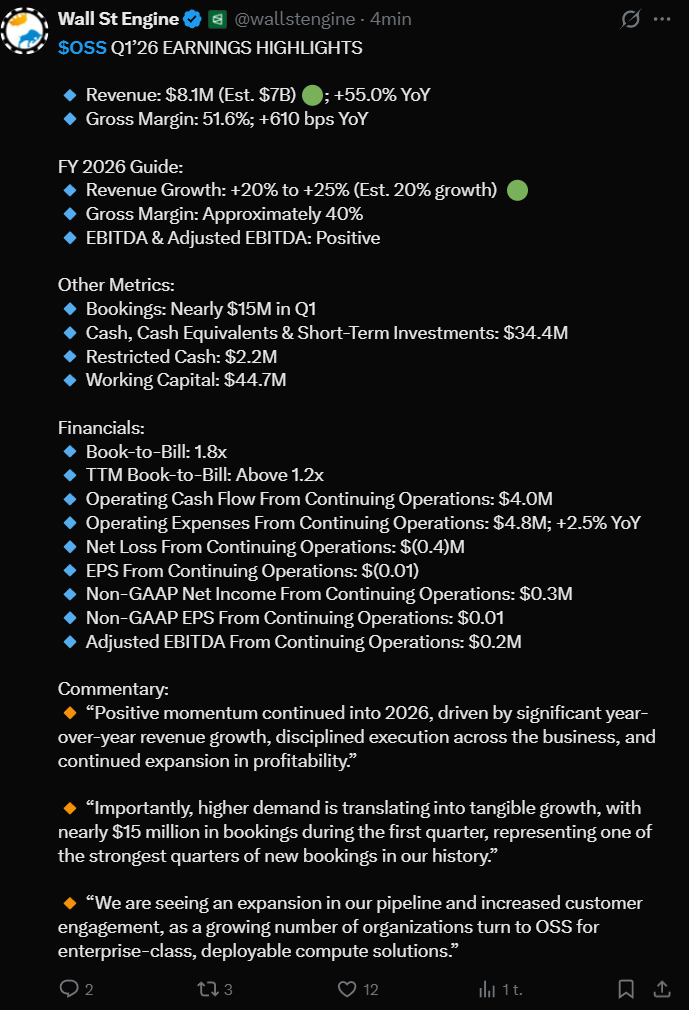
Her er endnu et, det tegner til at blive en pæn overperformance over hele linjen:

De største AI core-positioner er AMD, NBIS og OSS. Kan ikke klage.

10 Synes om

En meget vellykket åbning af tråden! Er dette amerikanernes svar på Bittium? I skrivende stund stiger aktien med over +55% med en dagsvolumen på over ti millioner aktier, hvilket er rekord nogensinde!

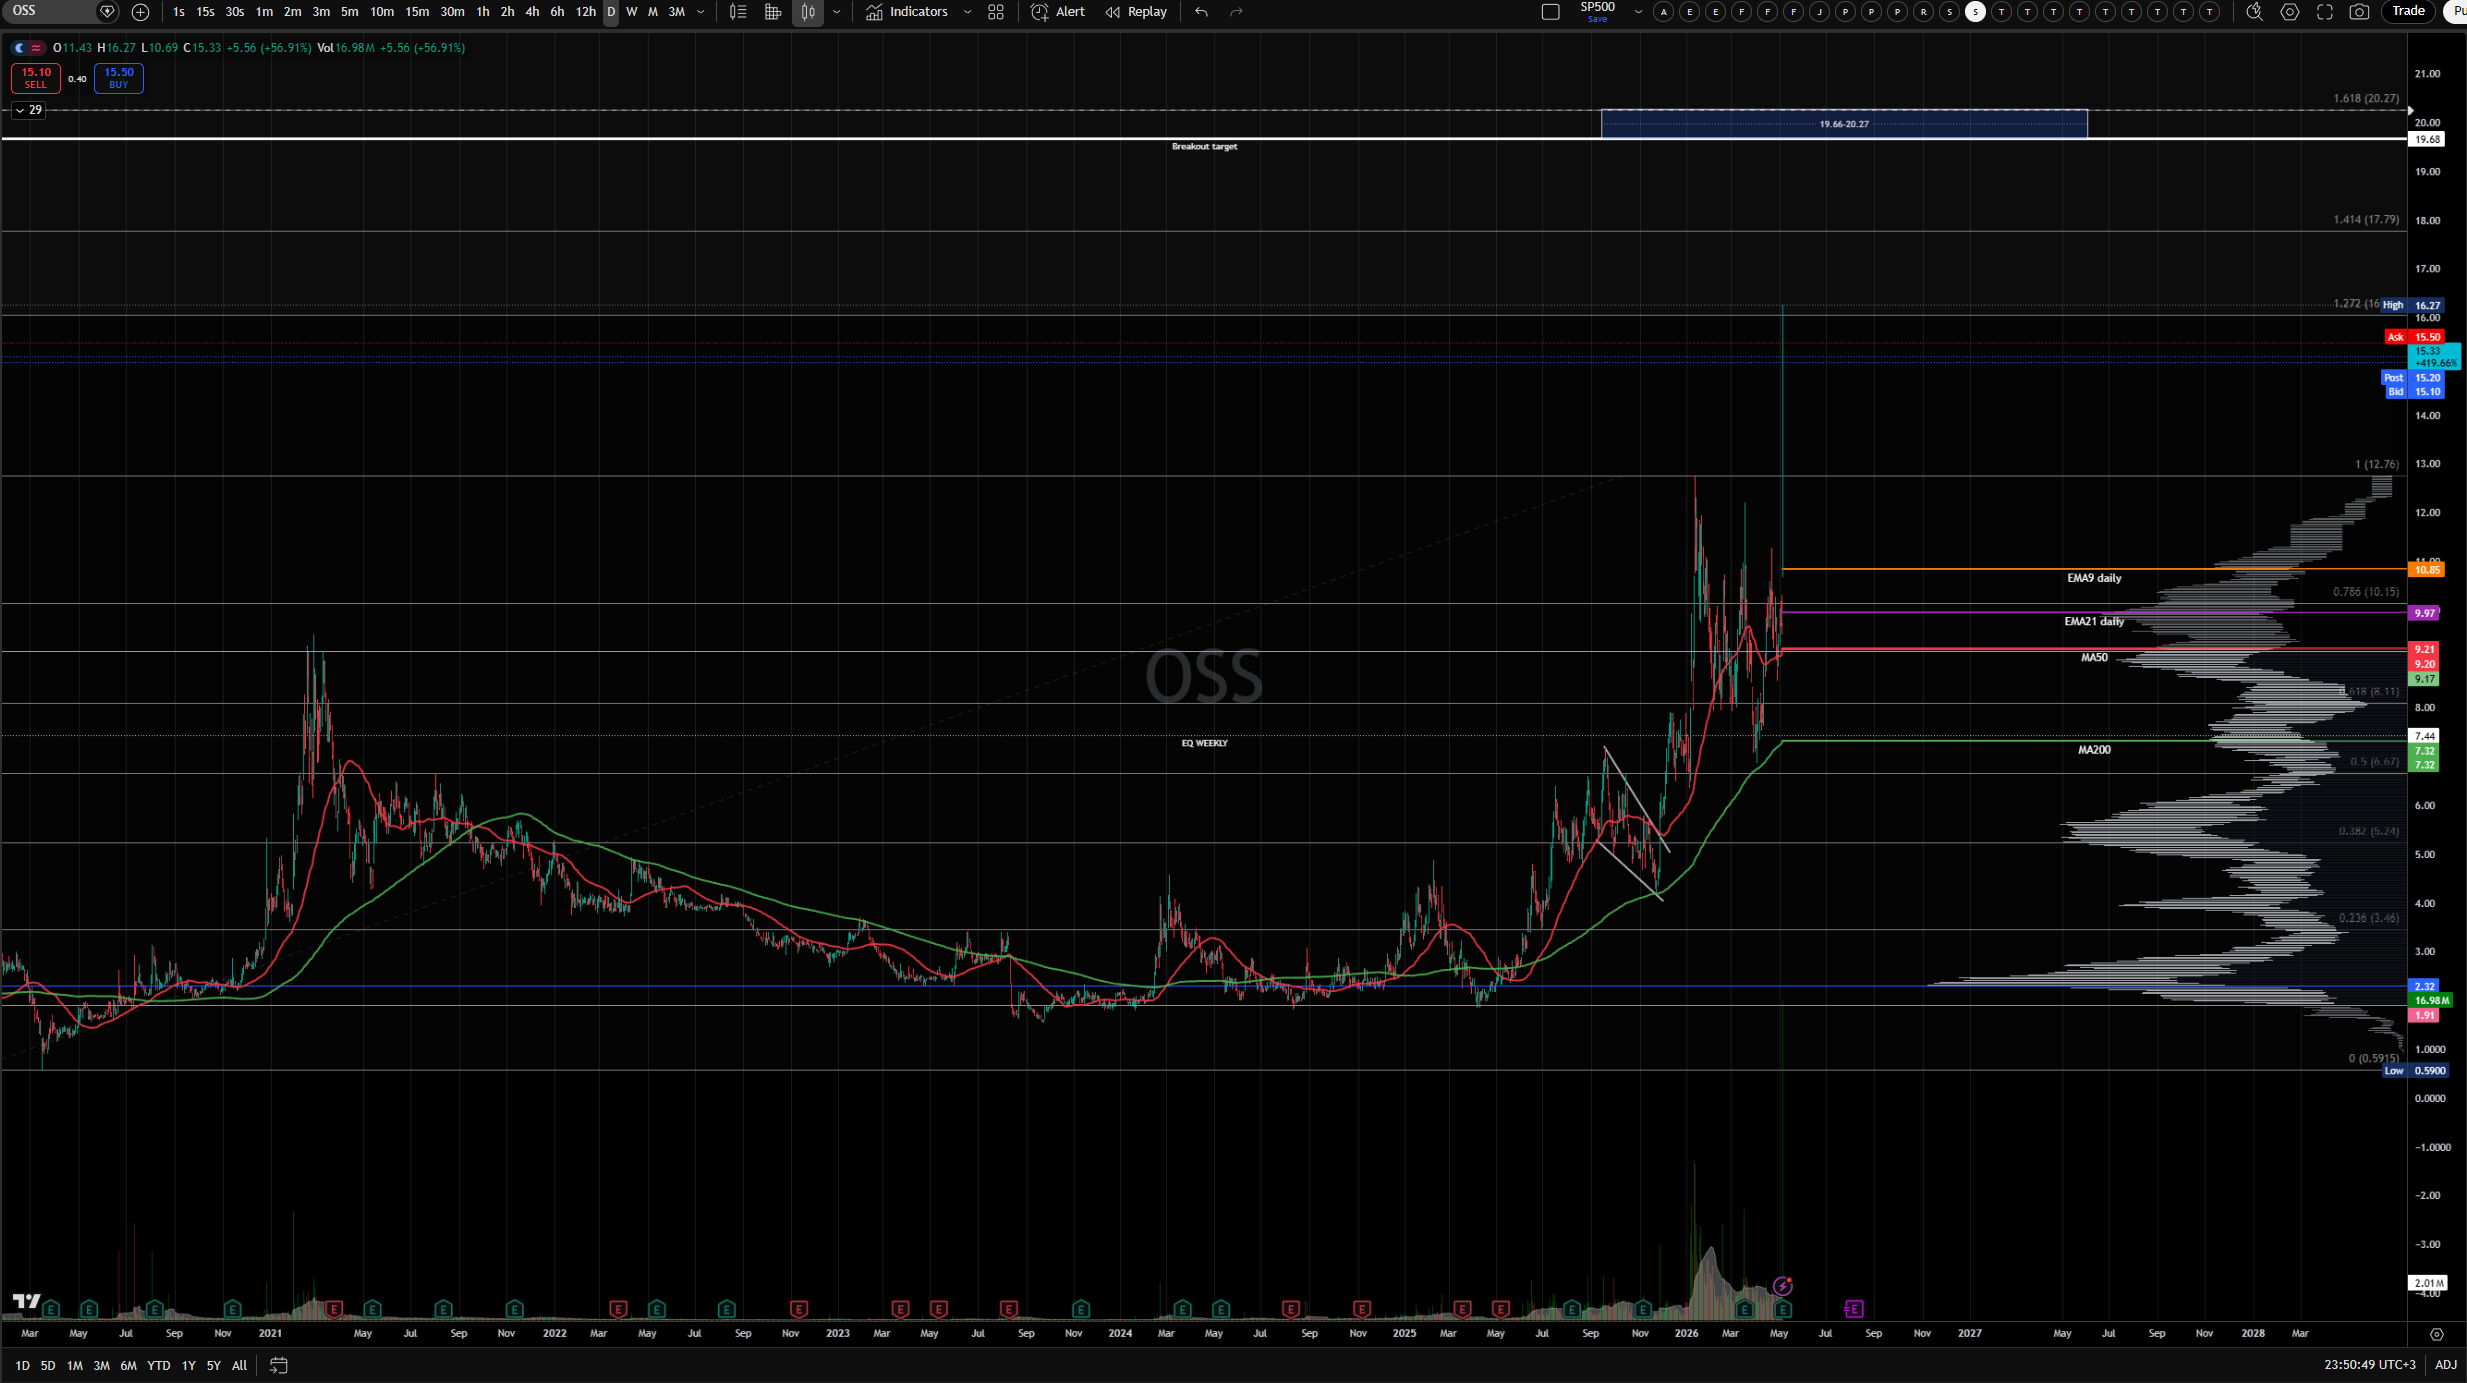
Teknisk set har dagsgrafen konsolideret de sidste 3 måneder, og alle glidende gennemsnit ligger stablet oven på hinanden. På ugegrafen er der lidt “cup with handle”-udseende, omend den er ret stor (2021-2025) og den højre kant er lidt for højt oppe, men hvis man ser bort fra det, ser det stærkt ud. Dette er et såkaldt “episodic pivot” og kan være starten på et mega-run!

Jeg har kigget hurtigt igennem deres earnings call her til morgen med det indtryk, at omsætning og ordrer akkumuleres bredt, men at “military” og “medical” fører an. Der er meget prototype-testning, hvilket kan generere store ordrer i fremtiden.

4 Synes om

Mange tak, jeg havde en anelse om, at denne kunne stige sammen med AI-traden, hvis vi fik en positiv katalysator – og der findes ingen bedre katalysator end at slå forventningerne til resultatet. Firmaet har på deres korte track record haft for vane at “under-guide”, så forventningerne var derfor moderate hos mange. Jeg kan rigtig godt lide den slags virksomheder.

Blandt mine egne porteføljepositioner måtte jeg kaste en mønt om, hvilken der har det bedste potentiale som multibagger: Nebius eller denne. Jeg vil sige, at inden for 5 år er de lige gode, selvom OSS på grund af sin størrelse kan stige hurtigt, når markedet begynder at omprissætte aktien, og multiplerne for en gangs skyld får lov at strække sig. På X skændes folk nu om, hvem der “fandt” aktien først; forhåbentlig nåede nogle fra forummet også med.

Teknisk set fungerede aktien som et skoleeksempel: et fald på -45 % fra den forrige top som et retracement til Weekly Equilibrium (midten af stigningen), støtte fra en stigende MA200 daily, passende konsolidering i et relativt stort interval med faldende salgsvolumen, og til sidst et gigantisk break med en helt massiv dagsvolumen på 17 millioner aktier.

Mange, der har sat sig ind i firmaet, sælger ikke denne aktie lige med det samme, og Bittium er sikkert et ganske fint sammenligningsgrundlag. Aktiens market cap steg i dag til 380 millioner dollars. De potentielle 12-måneders drivere er stærke, momentum er på aktiens side, free float er lille, og market cap er stadig lav, hvilket kan gøre dette til en eksplosiv kombination i de kommende måneder. Jeg promoverede denne sidste år i min egen WhatsApp-gruppe som en “meget sandsynlig” multibagger, og min egen startposition er allerede tæt på 2x. Jeg har ikke tænkt mig at sælge, og jeg tror, at mange andre, der hoppede med under konsolideringen, har det på samme måde. Mit første vejledende breakout-target er 19,66-20,27.

7 Synes om

Denne er et “forever hold” i min Degiro-portefølje. Jeg købte den engang i 2019 for et par dollars, da jeg ledte efter en billig virksomhed, der arbejdede med GPU’er, som lidt ekstra krydderi til porteføljen. Jeg nåede at ærgre mig over, at jeg ikke fik indløst gevinsten under corona-hoppet, men nu får den lov at blive i porteføljen. Afkastet var godt 710% ved dagens lukkekurs.

3 Synes om

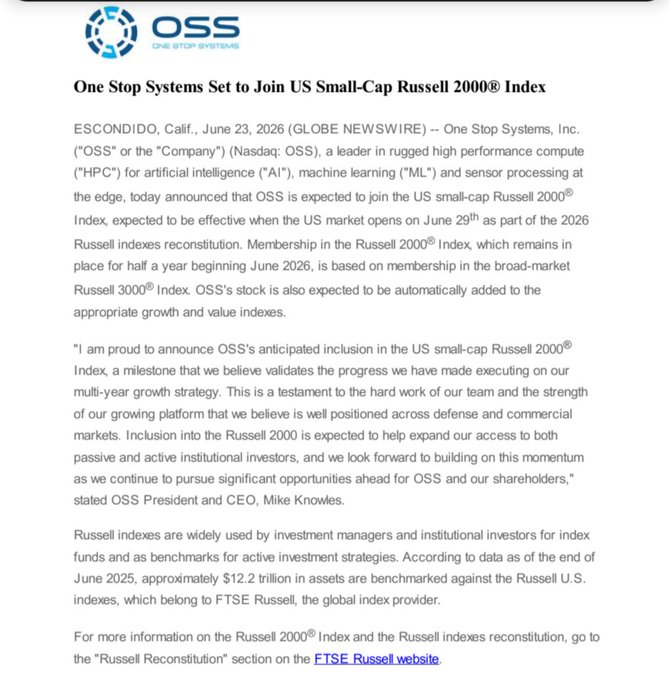
One Stop Systems bliver optaget i Russell d. 29.6.2026. Ifølge CEO Mike Knowles validerer optagelsen i det amerikanske small-cap indeks Russell 2000 fremgangen i OSS’ vækststrategi, og derudover vil virksomheden fremover bedre kunne nå ud til både aktive og passive institutionelle investorer.

Desuden blev OSS for et par dage siden tilføjet til S&P Technology Hardware Select Industry Index og Russell 3000.

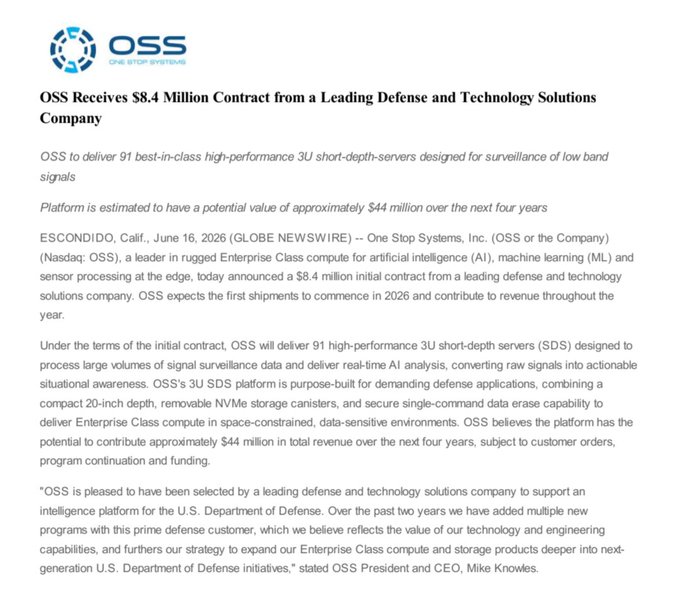
Derudover modtog OSS d. 16.6.26 en kontrakt på 8,4 millioner dollars med en førende forsvars- og teknologivirksomhed. Den pågældende kontrakt dækker leveringen af 91 højtydende 3U-short-depth-servere til overvågning af lavfrekvente signaler. Kontrakten har potentiale til at vokse til op mod 44 millioner dollars i løbet af de næste fire år.

7 Synes om

Ny ordre på 2,2 millioner $ til OSS. Denne ordre indeholder også en option på yderligere ordrer. OSS er stadig, sammen med AMD og Nebius, en af de mest interessante aktier inden for robotteknologi og autonomi, og alle tre vil drage stor fordel af fremtidens tendenser inden for sektorens forskellige områder. Den pågældende ordre kommer fra en producent af autonomt byggeri-/mineudstyr.

OSS betragtes stadig i høj grad som en underleverandør til forsvarssektoren, så ordrer fra andre sektorer er gode referencer og viser, at forretningen udvider sig som planlagt. Den pågældende prototype blev annonceret i februar, så denne ordre validerer en vellykket udvikling og sikrer en ny, sandsynligvis langsigtet kunde.

7 Synes om

OSS aflagde sit Q2-regnskab før børsåbning. Aktien kollapsede gennem købsordrerne i premarket og ramte 11,66$ som følge af en enkelt “algosælger” umiddelbart efter offentliggørelsen med et salg på ca. 5.000 aktier, men vendte tilbage til nær gårsdagens lukkekurs under selve earnings call på ca. 14,00$ – altså en markant bevægelse i en aktie med lav likviditet.

OSS tal og højdepunkter fra Earnings Call (EC).

Tallene

  • Omsætning $9,3M, +62,3 % å/å (Q1 var +55 %, så væksten accelererede)
  • Bruttomargin 39,1 % mod 41,3 % for et år siden (faldet skyldes bl.a. piloter, som kræver ingeniørarbejde i opstartsfasen)
  • Justeret EBITDA -$0,3M (mod -$1,8M)
  • Non-GAAP EPS -$0,01 (mod -$0,09)
  • GAAP EPS -$0,29 (dette inkluderer et engangsforlig på $6,25M vedrørende en retssag fra for flere år siden og fra den tidligere ledelses tid. Siden da er ledelsen udskiftet, unødvendige aktiviteter er skåret væk, og en vending er indtruffet)
  • Likvider $31,4M, ingen gæld

Ordrer var rapportens klart stærkeste punkt

  • Q2-ordrer $15,1M, rekord i selskabets historie; YTD $30M, book-to-bill høj på 1,7x
  • Ordrebeholdningen for et halvt år svarer næsten til hele 2025’s produktsalg
  • $8,4M er en startkontrakt på et program med et potentiale på $44M over 4 år
  • Produktionsordre fra robot-kunde på $2,2M i juli ($10–15M / 5 år)
  • Datacenter-kunde inden for vedvarende energi: første ordre + ~$1M tillægsordre, potentiale $10M / 5 år
  • 14 programmer med et flerårigt potentiale på >$42M. Det er vigtigt at bemærke, at der for tre år siden kun var ét program, så OSS har formået at sprede forretningen og risikoen
  • Gennemsnitlig ordrestørrelse er næsten tredoblet siden 2023

Guidance opjusteret

  • Omsætningsvækstguidance opjusteret til 25–30 % (tidligere 20–25 %)
  • Bruttomargin ~40 %, positiv EBITDA for hele året

Vigtigste informationer fra EC samt nye oplysninger. Premarket-sælgerne reagerede kun på de annoncerede tal, men i EC fik vi fornuftige præciseringer af næsten alle åbne spørgsmål

  • CFO gav et nyt bæredygtigt margininterval: “mid 30s to mid 40s”. Dette er et strukturelt fald fra 2025’s 49,6 %. ~40 % kan være den nye normal frem for et midlertidigt dyk; dette skal følges fremadrettet
  • Forklaring på hvorfor marginen kollapsede: kundefinansieret udvikling, prototyper og LRIP (Low Rate Initial Production) har lavere margin pga. små volumener og højt ingeniørarbejde; marginen forbedres ifølge direktøren, når programmerne går i produktion, hvilket umiddelbart var en tilstrækkelig forklaring for markedet
  • Den markante lagervækst ($7,1M) fik en forklaring: hukommelseskomponenter blev købt ind før de annoncerede leveringstider, hvilket tydeligt fjerner risiko for næste års leverancer. Der var ikke tale om et negativt punkt, men derimod præcis den type reaktion, jeg forventer af en lille vækstvirksomhed. Der var heldigvis ikke tale om en aftagende omsætningshastighed, som markedet kunne have indregnet i det indledende drop, men snarere opportunistisk forhåndsindkøb og fremsyn
  • Forliget vedrører et kundeforhold fra den tidligere ledelses tid for mange år siden; den nuværende ledelse er naturligvis ikke ansvarlig for dette, og det har intet med den nuværende drift at gøre, men det er stadig en negativ overraskelse for markedet, omend en engangsforestilling, og det forklarer en del af det store indledende drop
  • Kundefinansieret udvikling +145 % å/å, hvilket er ~10 % af omsætningen, og det fortsætter stærkt i H2, hvilket er ledelsens bevidste valg, fordi det “køber” virksomheden en position i fremtidige produktionsprogrammer
  • Operationel gearing: opex eksklusive forlig var 54,3 % af omsætningen mod 85,5 % for et år siden, så retningen er helt rigtig
  • Ny salgsdirektør starter snart: PK Averna (30 års erfaring) overtager, Kalbaugh går på pension
  • Shelf-registreringen fornyes, og ledelsen understregede, at det ikke betyder, at de søger finansiering

De ting, man skal holde øje med i de kommende kvartaler, er bruttomarginen i Q3-Q4. Der blev slet ikke spurgt yderligere ind til dette under EC, hvilket i sig selv undrede mig lidt. Derudover følges andelen af kundefinansieret udvikling i de kommende kvartaler. Army 360 vision-programmet er stadig på teststadiet, og direktøren gav ingen tidsplan for, hvornår det pågældende program eventuelt går i produktion. Det forbliver derfor en option.

Næste års DAWG-finansiering fik et lille tilbageslag i juni, men dens betydning for OSS er ikke direkte, da virksomheden ville have været underleverandør til projekterne. Finansieringen er stadig i mindre grad i centrum for politisk modvind, og virksomheden tog ikke stilling til det under opkaldet, og der blev ikke spurgt til det, men de fremhævede samtidig Golden Dome og Army 360 vision-projektet som drivere.

Af risici kan i hvert fald følgende nævnes: Pengestrømmen tager et hit, når forliget på $6,25M skal betales inden for den nærmeste fremtid, og bruttomarginen faldt fra tidligere høje tal, såsom det usædvanligt stærke Q1/26, hvor man bl.a. modtog projektbetalinger. Det åbne spørgsmål er, om marginen vender tilbage til den høje ende af intervallet, efterhånden som de 14 programmer modnes mod produktionsfasen. Jeg vil på ingen måde udelukke det. Hvis dette sker, bliver selskabet for første gang reelt profitabelt, og det ville være det næste vigtige vendepunkt i selskabets historie.

Væksten og især ordrebogen var endda bedre end mine egne forventninger, og vendingen er nu senest bevist som ægte, og ledelsen som meget kompetent, hvilket er positivt for ejerne.

16 Synes om

Tak for din rapport, det var netop det, jeg havde ventet på hele dagen. Jeg har de samme tanker og ikke det store at tilføje. Man kan roligt eje aktien med god samvittighed.

8 Synes om

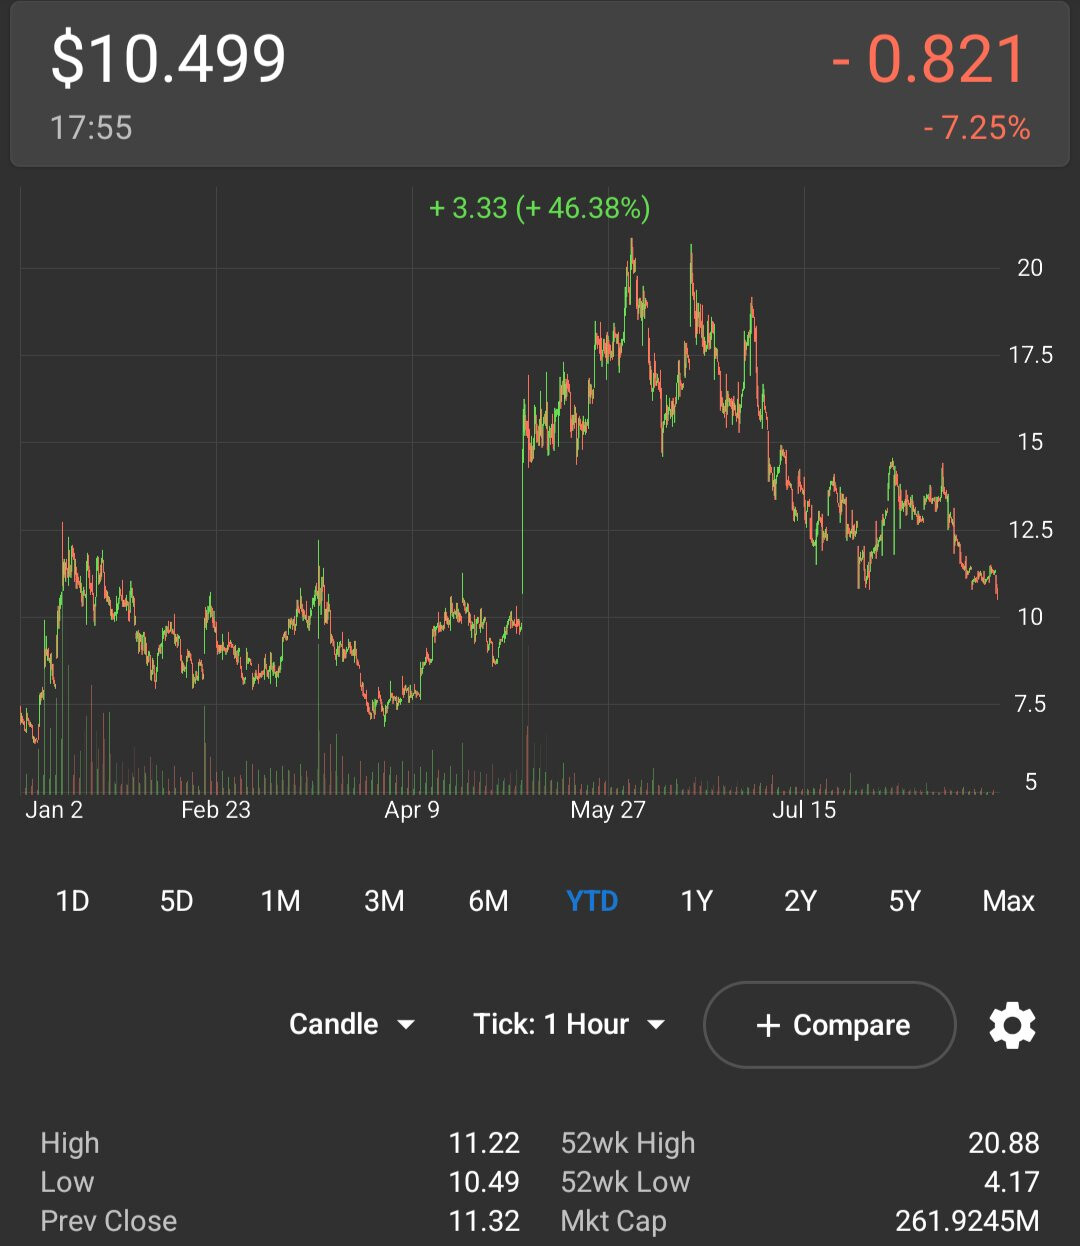
One Stop Systems-sagaen har været i rødt i dag :slight_smile:

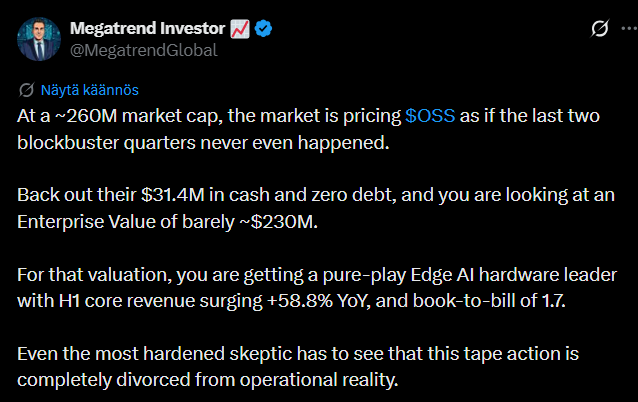
Denne fyr mener, at OSS fremstår billig i forhold til selskabets stærke vækst og ordreindgang. Selskabet har godt med kontanter og ingen gæld samt øjensynligt en stærk position inden for Edge AI-enheder. Alt er vel, ligesom med Smart Eye for et par uger siden. :smiling_face_with_sunglasses:

https://x.com/MegatrendGlobal/status/2093369312392171635


2 Synes om

Er det vel ikke sådan et design win-selskab ligesom SE?

Ohessa on hyvin pikainen katsaus etenkin teknisen kuvan kautta OSS:ään ja miten itse seurailen kurssikehitystä.

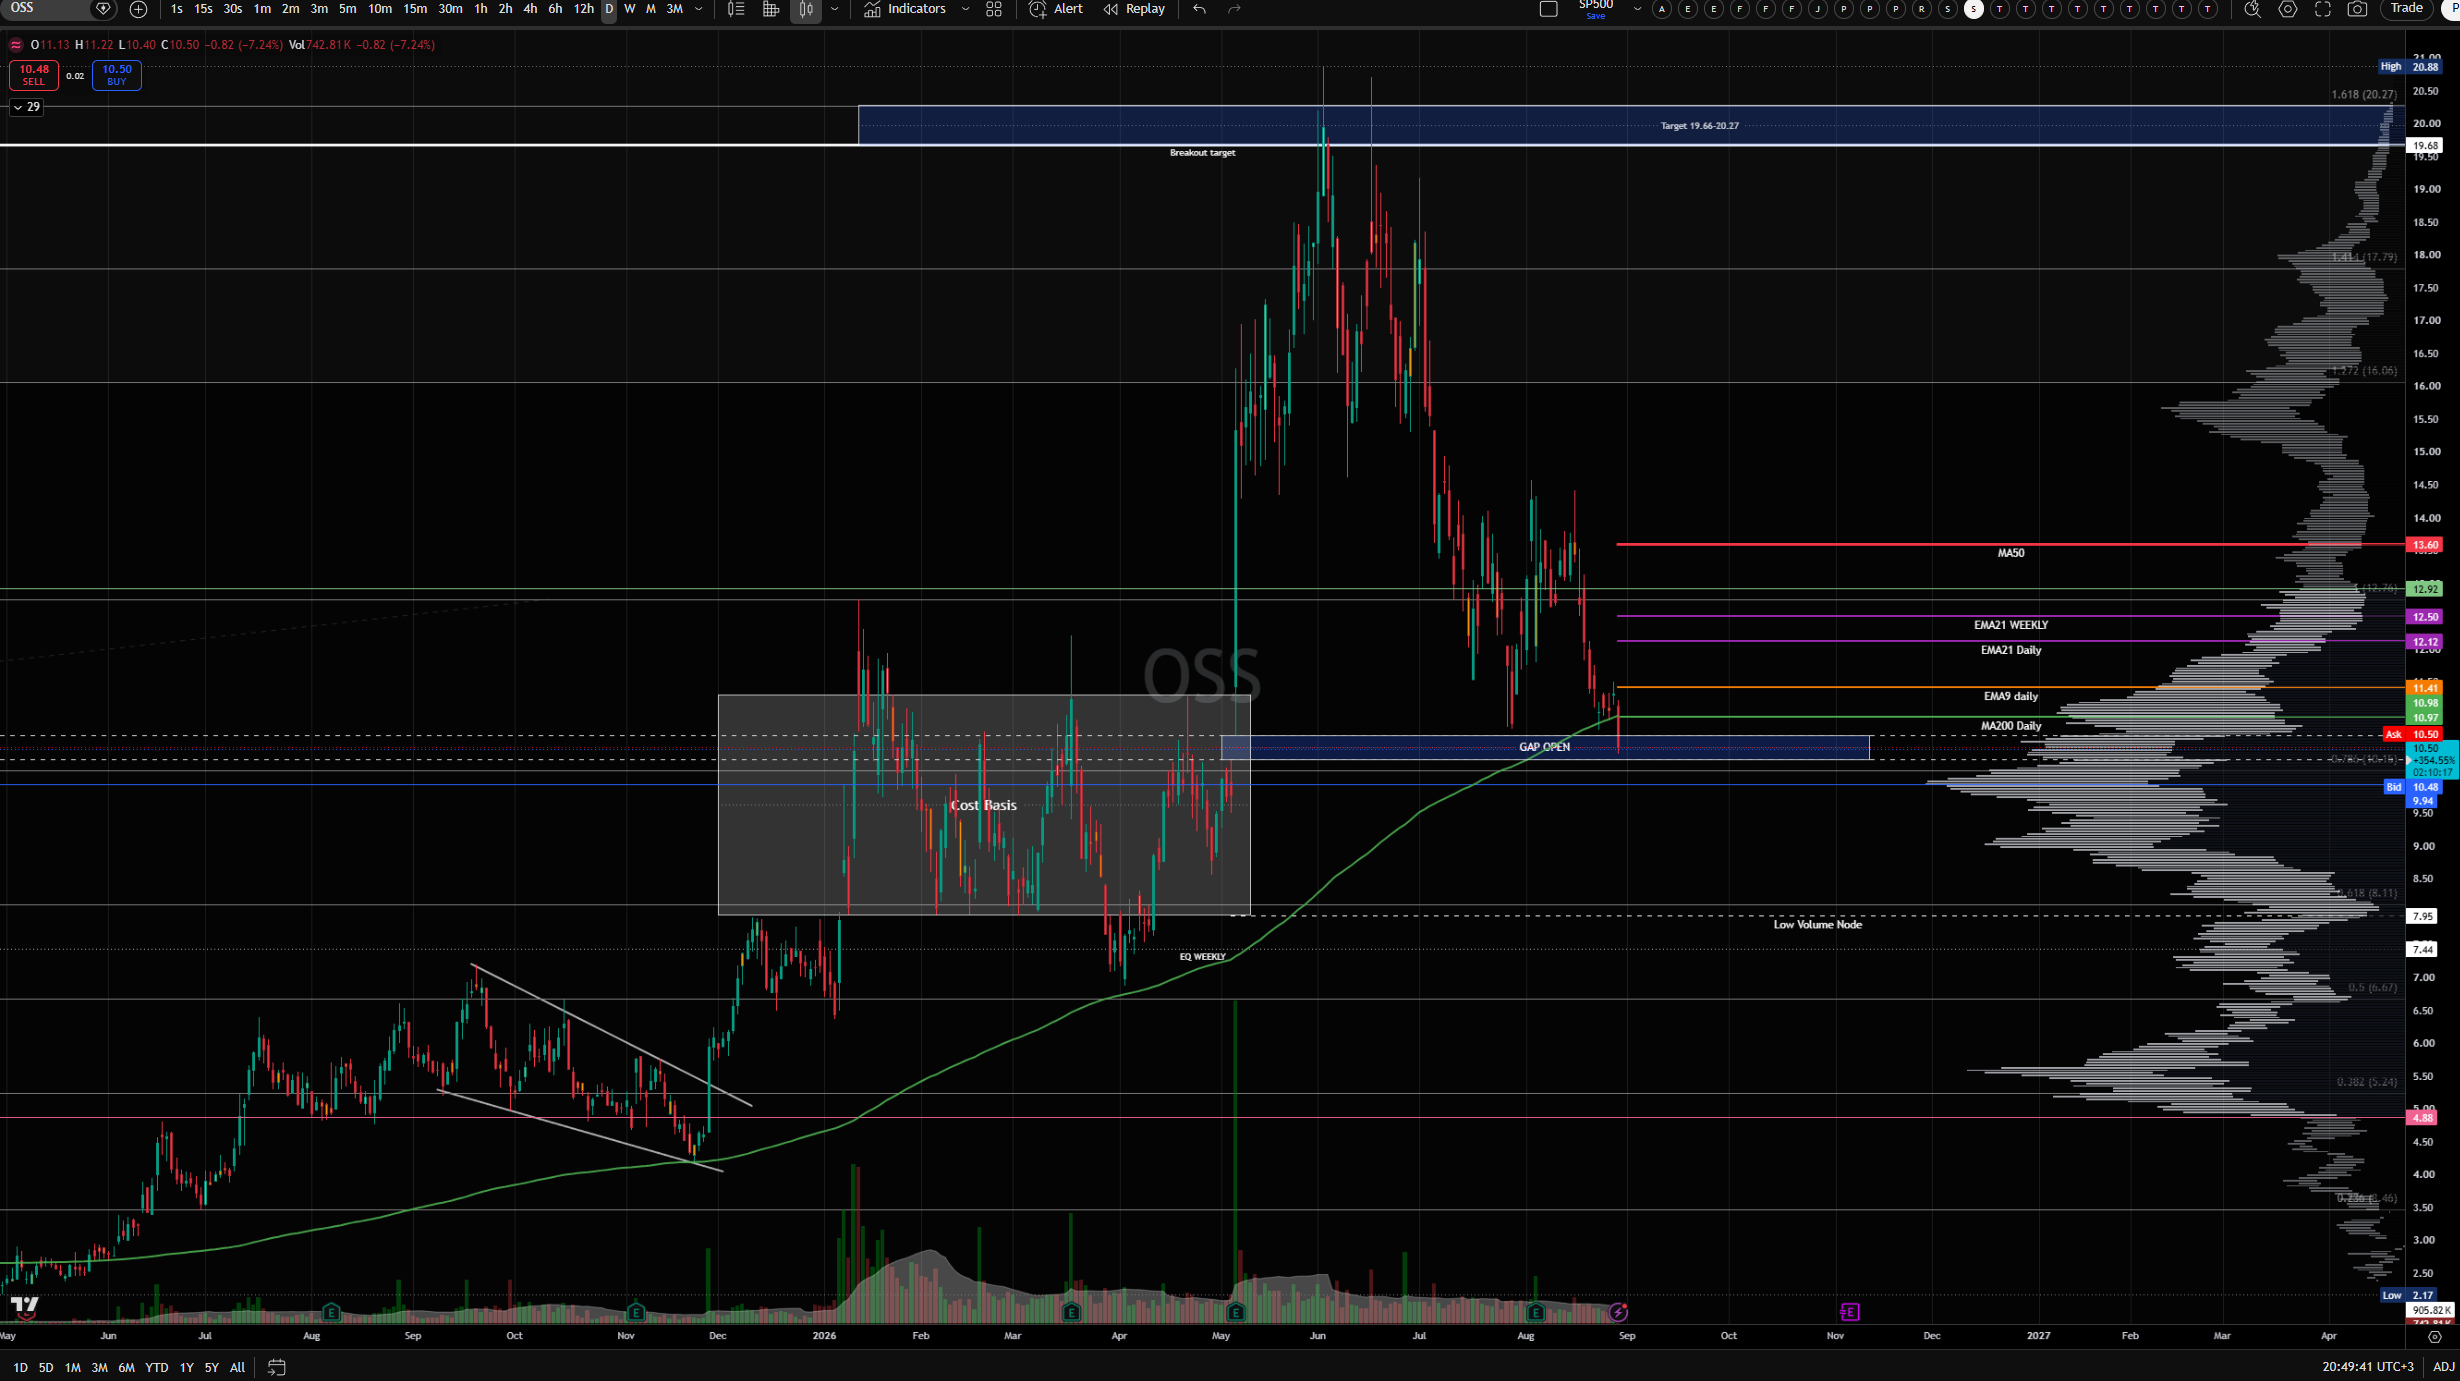
Yllä on aiempi laittamani tekninen kuva osakkeesta ja alla nykyinen tilanne. Alhaisen market capin yhtiössä liikkeet ja vola on suurta, joten tekninen analyysi on viitteellistä ja suuntaa-antavaa. Osake osui aiemmin omaan n. 20$ targettiin, muttei breikannut siitä enää yli. Tuolla oli hyvä keventää painoa, kun AI huuma oli huipussaan.

Alla näkyy, että olemme juuri nousun aloittaneen break out gapin sisällä ja gap tuli melkein äsken täytettyä (matkaa vain n. 0,10$). Melko moni charttia seuraava harkitsee ostoja ja lisäyksiä vasta, kun gap täytetään ja osake kääntyy nousuun. Lisäksi juuri laskettiin liukuvan MA200 alle, EMA9 sekä EMA21 daily on laskevia ja osake on kaikkien liukuvien alla, joten moni seurannee lisäksi pystyykö osake nousemaan takaisin MA200 päälle (vihreä), ennen kyytiin astumista. AI treidin positiivinen sentimentti ei myöskään olisi pahitteeksi, mutta meno on sillä saralla vaisua Nvidian tuloksesta huolimatta.

Kuvan harmaa laatikko on ns. cost basis alue eli keskihankintahinta monelle osakkeen omistajalle sekä treidaajalle ja on hyvin tyypillistä, että nousun jälkeen osake usein myydään takaisin kyseiselle alueelle (vahvoissa osakkeissa ylälaitaan/keskelle, paskoissa alalaitaan ja lopulta laatikon läpi), jossa joko tehdään reversal tai aloitetaan konsolidaatio testaten yläpuolella olevia liukuvia keskiarvoja, jos fundat ja markkinaolosuhteet eivät ole muuten merkittävästi muuttuneet. Fundat ovat pysyneet hyvänä, mutta koko AI treidi on nyt paineessa. On lisäksi hyvä muistaa, että alkuvuoden nousu oli merkittävä ja hieman ylimitoitettu, jossa oli ehkä syytäkin poistaa riskiä ja ottaa voittoja. Omakin alkuperäinen positio on edelleen n. +100%, joten voitonkotiuttajia on varmasti vielä näille tasoille asti ja jopa allekin.

Seuraavat alla olevat alueet, mitkä on itsellä seurannassa, ovat mm. avoimen gapin daily pohja n. 10,30$, High volume node n. 9,90$, koko cost basis alue, joka loppuu suunnilleen low volume nodeen 7,95$ paikkeille tai hieman alle. Lisäksi tietysti seurannassa on pystyykö osake “reclaim” liukuvia keskiarvoja ( edelleen nouseva MA200 daily ensin), vai jatkuuko valuminen alas. Muutenkin trendi on mollivoittoinen ja OSS viputuotteen markkinoille tulo lisäsi mielestäni volaa entisestään.

Yleisenä huomioina syksy, välivaalivuosi ja vaaleja edeltävät pari kuukautta sekä korkeat pitkät bond yieldit eivät välttämättä ole optimaalista aikaa kasvulle ja riskinotolle, vaikka itse yhtiössä ei ole vikaa. Tämä on pitkä peli monelle omistajalle.

16 Synes om

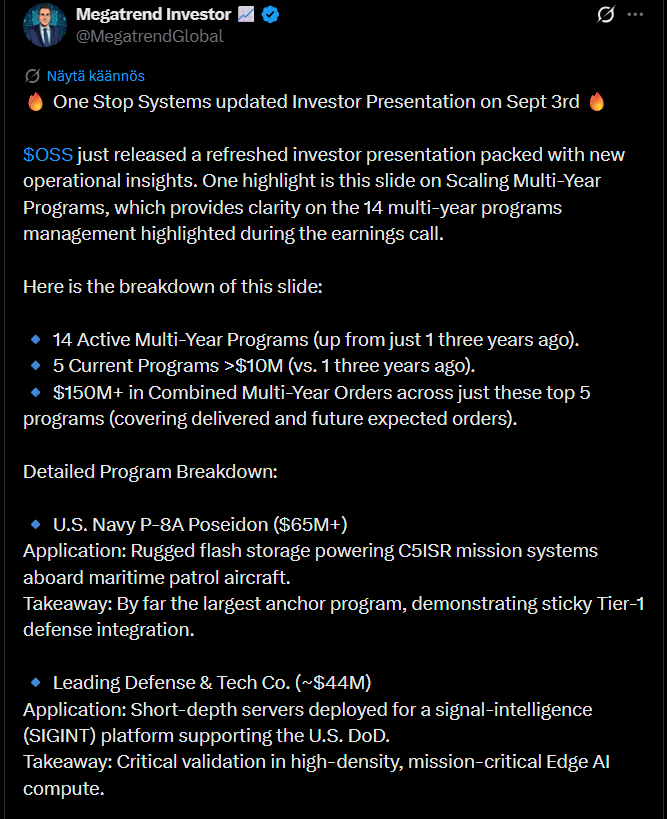
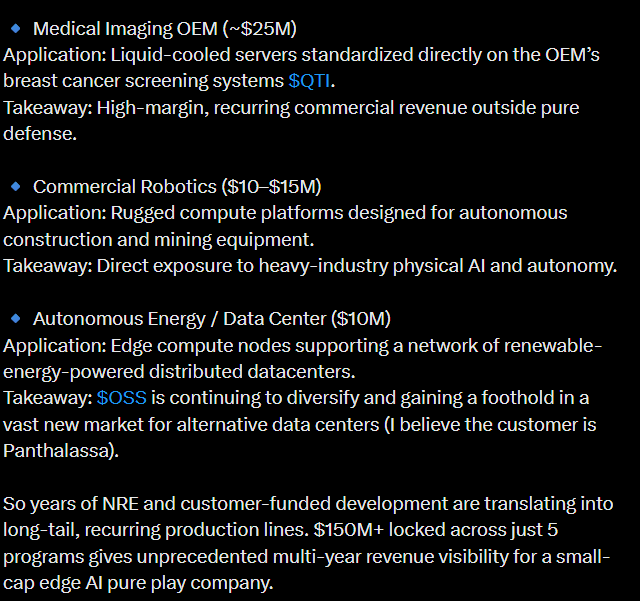
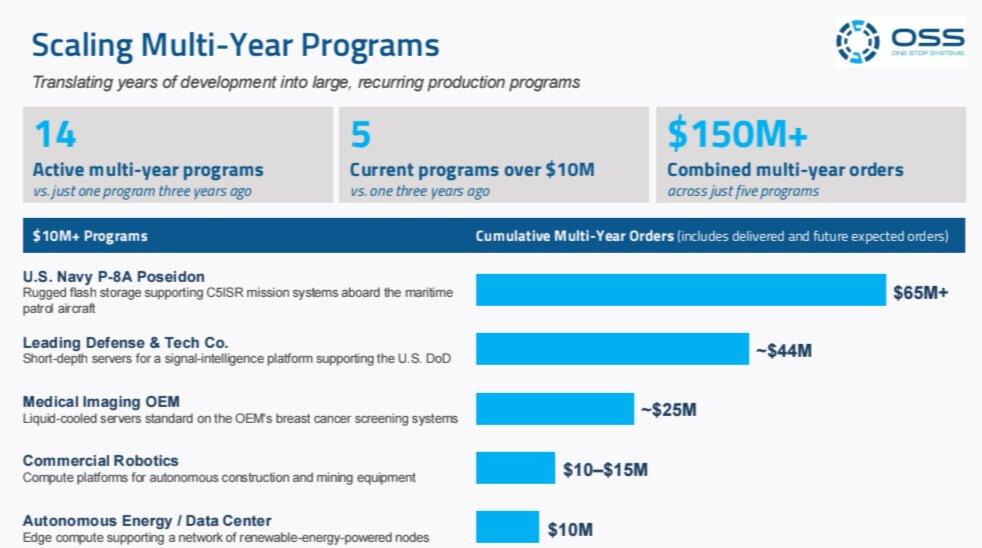
Ossi offentliggjorde for et par dage siden nyt opdateret materiale rettet mod investorer. Dette materiale forklarer selskabets drift mere detaljeret end tidligere, og især de fjorten fleraarige programmer, som ledelsen talte om i bl.a. regnskabskonferencen.

https://x.com/MegatrendGlobal/status/2096259952817942995


Og her er linket til selve præsentationen :slight_smile:

7 Synes om

Jeg forstå ikke det hele i indlægget nedenfor, men forfatteren hævder, at Ossis kursfald skyldes store short-positioner. Beregningen er dog usikker, fordi aktier ejet af store investorer ikke direkte kan fratrækkes fra handelen.\n\nhttps://x.com/MegatrendGlobal/status/2102695410481369552\n![image|501x500](upload://eaag4rVnTgtUixuZCzgEHZgnchO.png)\n![image|690x431](upload://soAokpQtYCEubpQnnlksjHGMtrQ.png)\n![image|598x500](upload://gum3tXNhLNhiDARNirhlCbifZSA.png)\n![image|500x500](upload://tcg127wxjPGlwzPb9L7sgQI5P72.jpeg)

5 Synes om

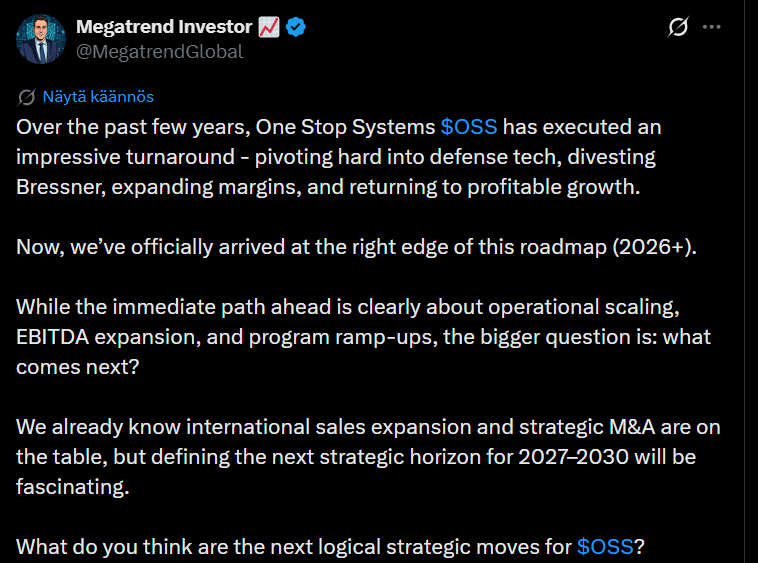
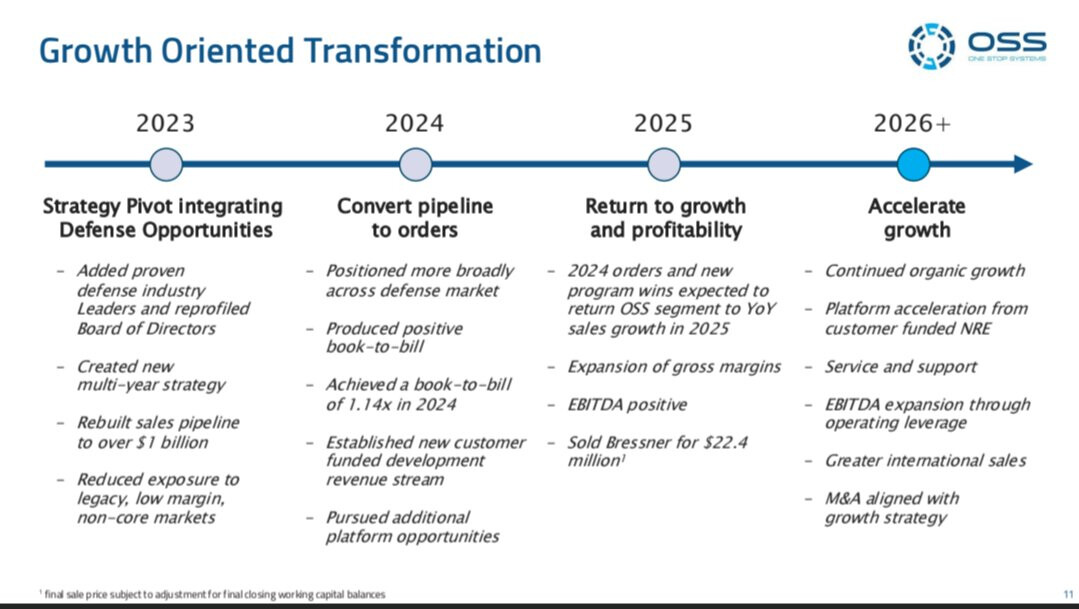
En Twitter-bruger (tviittaja) fortæller, hvordan One Stop Systems har ændret sig i de senere år; forsvarsteknologi kom i centrum, Bressner blev solgt, og lønsomheden blev forbedret.

Nu står virksomheden over for at accelerere væksten, og skribenten overvejer derefter, om de kommende år vil blive bygget op omkring internationalisering og virksomhedshandler (M&A).

https://x.com/MegatrendGlobal/status/2103801024582422648


1 Synes om

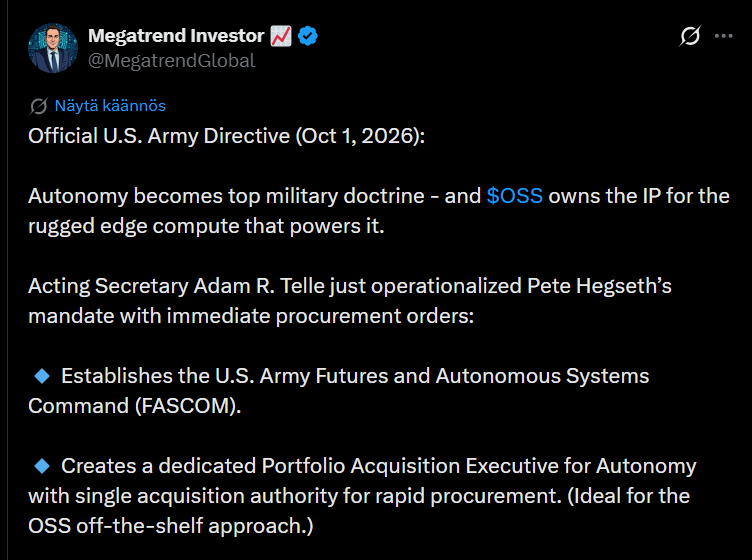
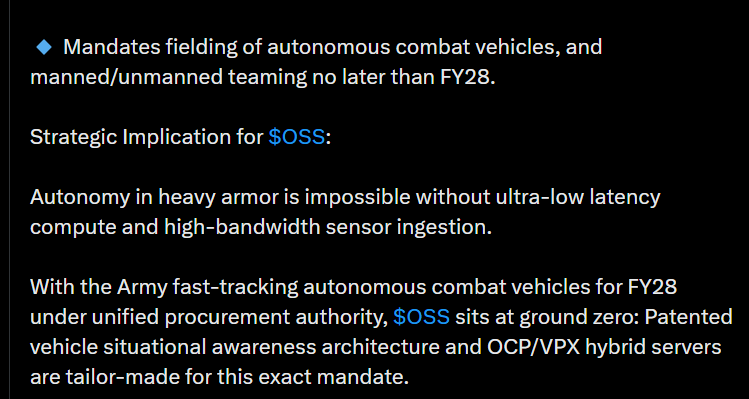
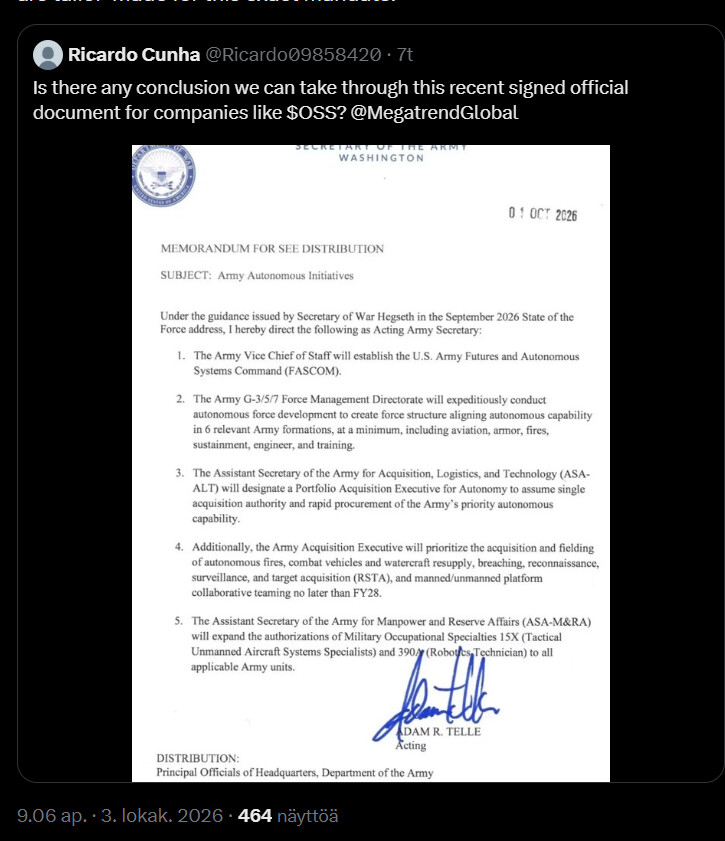
Yhdysvaltain maavoimat haluaa nopeuttaa autonomisten taisteluajoneuvojen hankintoja ja tuoda niitä käyttöön viimeistään vuonna 2028. Alla olevan kirjoituksen mukaan Ossin vaativiin oloihin suunnitellut tietokoneet sopisivat tähän tarpeeseen. No toivottavasti tämä suunta tuo yhtiölle myös uusia asiakkaita ja tilauksia.

With the Army fast-tracking autonomous combat vehicles for FY28 under unified procurement authority, $OSS sits at ground zero: Patented vehicle situational awareness architecture and OCP/VPX hybrid servers are tailor-made for this exact mandate.

https://x.com/MegatrendGlobal/status/2106264545316491395


1 Synes om

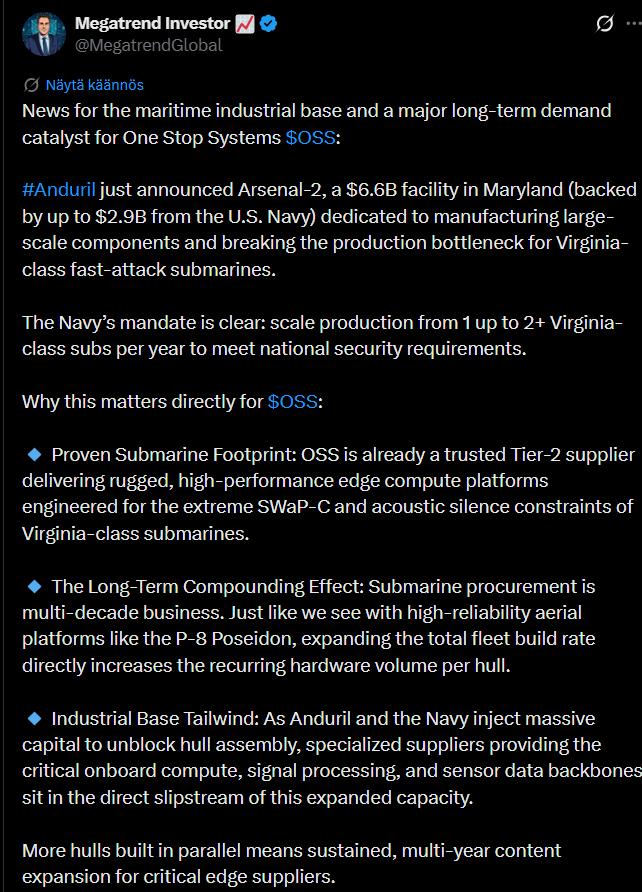
Alla oleva tviitin tyyppi on bongannut, että Andurilin uusi jättitehdas pyrkii vauhdittamaan Yhdysvaltojen sukellusveneiden tuotantoa.

Tämä voisi hänen mukaansa tuoda pitkäksi aikaa lisää kysyntää Ossille, joka toimittaa jo Virginia-luokan veneisiin vaativiin oloihin sopivaa tietotekniikkaa. Mitä enemmän veneitä rakennetaan, sitä enemmän myös yhtiön laitteille voi olla tarvetta.

https://x.com/MegatrendGlobal/status/2107484205030449161


3 Synes om