Jeg åbner denne tråd for at identificere flaskehalse inden for AI. Startskuddet til AI-udviklingen er lydt, og efter min opfattelse vil udviklingen ikke stoppe de næste mange år, men derimod accelerere. I nedenstående indlæg fra tråden “Børsernes retning” forsøgte jeg at skitsere flaskehalsene, så jeg anbefaler at læse det først som baggrundsviden.
Markedet er enormt og vil tilbyde investorer brede muligheder i de kommende år, selvom mange måske føler, at de er gået glip af de bedste stigninger. Jeg kan forsikre dig om, at det ikke er tilfældet; ved at dykke ned i værdikæden begynder forskellige underleverandørkæder at tegne sig, som markedet endnu ikke har fokuseret på. Der findes f.eks. mange investeringsobjekter uden for USA, som kapitalen endnu ikke er strømmet til. Jeg mener, at enhver investors portefølje bør indeholde en aktie eller ETF relateret til AI-værdikæder – så betydningsfuld en megatrend er der tale om. På min egen overvågningsliste findes der nu 220 “flaskehals-aktier”, og der kommer nye til hver dag.
Jeg er ikke ekspert i kunstig intelligens eller flaskehalse, selvom jeg studerer området dagligt og er superbruger af AI. En vigtig årsag til at oprette denne tråd er, at vi kollektivt og ved hjælp af “swarm intelligence” kan finde de kommende års vindere.
Jeg fodrede Claude Opus 4.7 med en enorm mængde information/data relateret til AI-flaskehalse og lister det første resultat direkte her. Teksten er ikke redigeret overhovedet og er oversat til dansk, så der kan forekomme lidt sjove vendinger. Det burde dog give en rigtig god start på diskussionen:
Niveau 1 flaskehalse — atomer og substrater (mest asymmetrisk afkastforventning)
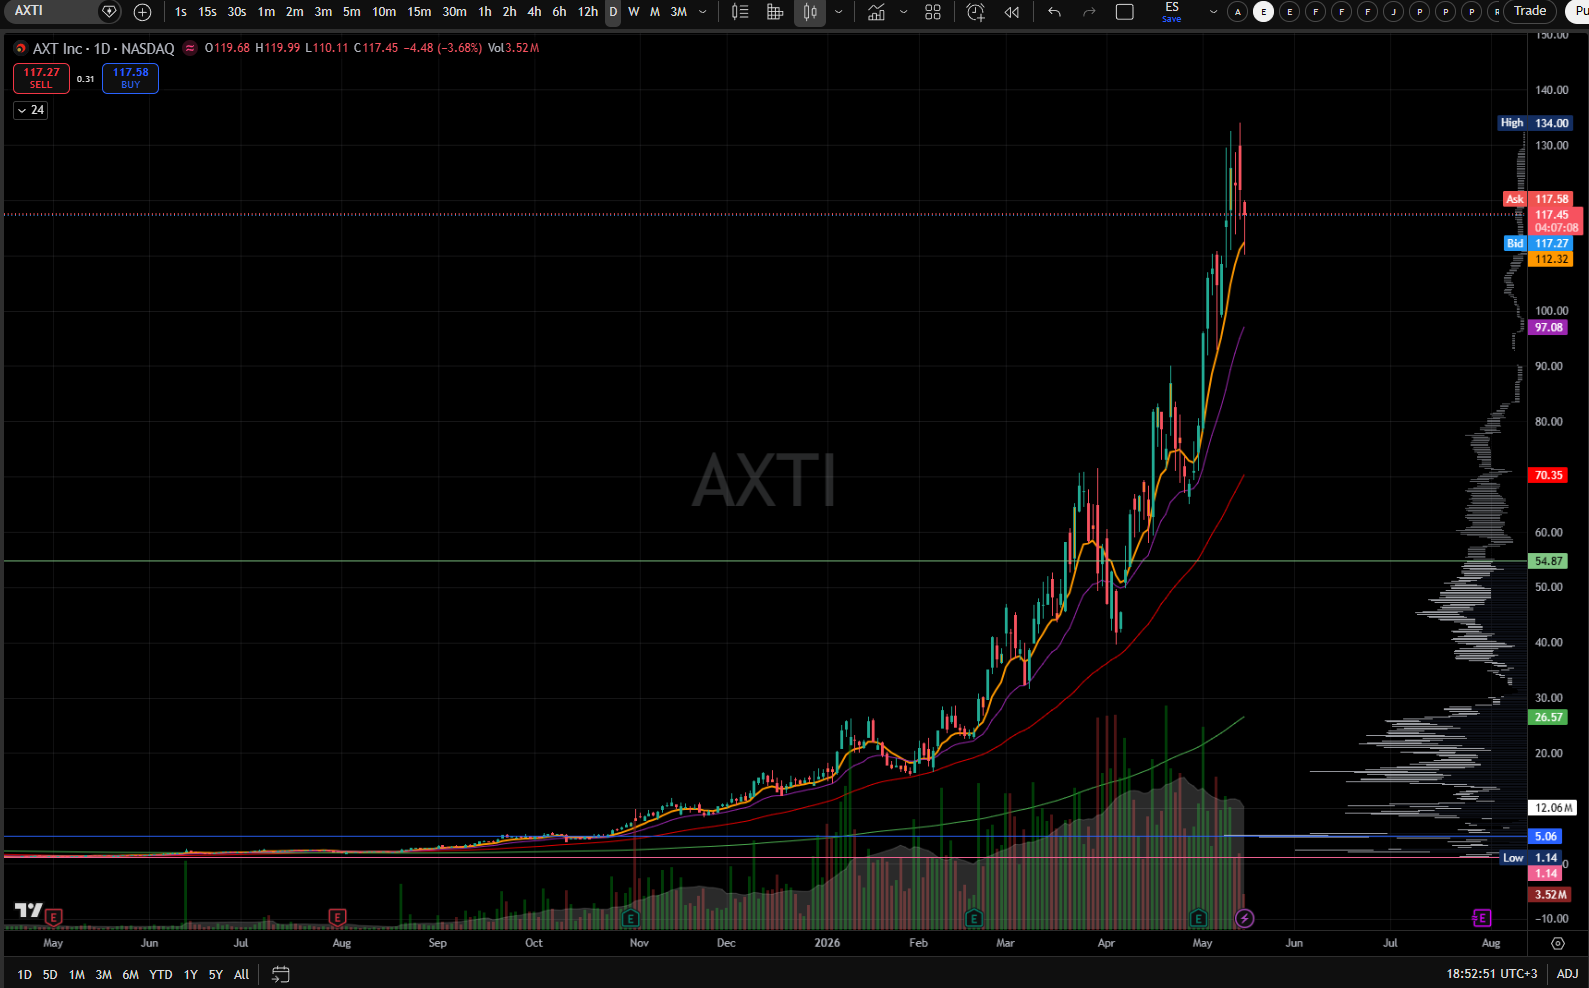
1. AXTI — Indiumfosfid-substrat (InP) Den strammeste flaskehals i hele CPO-forsyningskæden (Co-Packaged Optics). I 2026 vil den globale effektive InP-kapacitet være 600–750 tusind wafers, mens efterspørgslen er 2,6–3,0 millioner — et gab på over 70 %. AXTI kontrollerer 60–70 % af verdens InP-substratproduktion via deres anlæg i Beijing. RS 86, og kun -0,8 % om dagen — bagud i forhold til trenden.
2. SMTOY / 5802.T (Sumitomo Electric) — InP + Japan-anker En af de tre globale giganter inden for InP-substrater og den eneste, der opererer rent i et vestligt alliance-land. SMTOY +13,8 % om dagen, RS 77 — markedet er begyndt at prissætte dette. Endnu et InP-navn at investere i ved siden af AXTI, hvilket giver diversificering mod geopolitisk risiko.
3. SOI.PA (Soitec) — SOI- og substrat-ekspertise til RF-front-end og fotonik Et stille anker i Silicon Photonics-bølgen. RS 78. Denne er endnu ikke stukket af som AXTI; det er grunden til at kigge på den.
4. MP / LYC.AX — Råmaterialer (sjældne jordarter) til magneter og generatorer Kølemotorer til datacentre, vindgeneratorer, EV-traction — alle har brug for NdFeB-magneter. Power & Grid-temaet er +369 % over 2 år. MP RS 56, aftagende momentum-tal, men dette er navnet på en fysisk flaskehals langt ind i 2027. Jeg betragter denne som “forsinket, men uundværlig”.
Niveau 2 flaskehalse — wafers, litografi og avanceret pakning
5. BESI.AS / BESIY — Hybrid bonder-monopol Det koreanske hybrid bonder-marked forventes at vokse til omkring 2 milliarder dollars i 2028, og dets andel i HBM4E-æraen vil stige til omkring 50 % i 2028. Både Samsung og SK hynix anvender hybrid bonding i 20-lags stakken i HBM5-generationen. BESI og ASMPT er de to globale hybrid bonder-leverandører. Dette er en alfa-flaskehals til HBM5-æraen 2027–2028.
6. AEHR — Burn-in / SiC- og fotonik-test På overvågningslisten med RS 88, +6,75 % om dagen. Yield-flaskehals for AI-pakning og silicon photonics. Et lille navn, men der er tydeligvis et institutionelt købspres i gang.
7. KLIC (Kulicke & Soffa) — Thermo-Compression Bonding (TCB) til 16-lags HBM4 JEDEC-revisionen (lempelse af 775 µm højdekravet) holdt den traditionelle micro-bump-teknologi i live for 16-lags HBM4, og Fluxless TCB er blevet central før hybrid bonding. KLIC er førende inden for TCB. RS 85.
8. ONTO (Onto Innovation) + CAMT (Camtek) — Metrologi til pakning Kvalitetssikring af HBM-stakken er blevet en vigtig yield-driver (metrologi er et mandat i en verden med wafers til $30.000, hvor omkostningen ved fejl er eksistentiel for marginerne). Onto RS 68, Camtek RS 55 — begge er under det varmeste punkt, hvilket gør dem interessante i afventning på en katalysator.
9. LPKFF (LPKF Laser & Electronics) — Glaskerne-pakning (Glass core packaging) +7,2 % om dagen, RS 85. Glaskernematerialer er kernen i pakningstrenden 2027–2028 (Intel, AMD og Samsung investerer alle). LPKFF er en af de få pure-plays.
Niveau 3 flaskehalse — optiske komponenter (største asymmetri)
10. COHR (Coherent) — EML-lasere, vertikalt integreret fra InP-substrat I marts 2026 annoncerede NVIDIA en investering på 4 milliarder fordelt mellem Coherent og Lumentum — Coherent afslørede, at samarbejdet udvider NVIDIAs adgang til fem yderligere produktfamilier relateret til CPO. RS 83, T-17 dage til regnskab — en af de bedste risiko/afkast-profiler på overvågningslisten lige nu.
11. LITE (Lumentum) — Samme NVIDIA-allokering som Coherent Lumentum er i øjeblikket den eneste leverandør, der leverer 200G-per-lane EML’er i volumen — en kritisk komponent til næste generations 1,6T pluggable transceivere. RS 80. EML-forsyningsunderskuddet kan nå 17 % i 2026, og manglen forventes at fortsætte ind i anden halvdel af 2027.
12. FN (Fabrinet) — “TSMC” for optisk samling Næsten alt optik fra Nvidia/Coherent/Lumentum passerer gennem Fabrinets fabrikker i Thailand. RS 67 — under toppen, men dette er en strukturel vinder i alle optik-scenarier.
13. CIEN (Ciena) — Pluggable optics og DCI (Data Center Interconnect) McKinsey estimerer, at produktionen af 800G transceivere kan mangle 40–60 % i forhold til efterspørgslen i 2027, og et 1,6T forsyningsunderskud på 30–40 % frem til 2029. CIEN RS 87. Eksplosion i “plugs” før CPO-volumen ramper op i 2027+.
14. NOK (Nokia) — Fotonik og optisk IP via Infinera-opkøbet +11,7 % om dagen, RS 88. Markedet er begyndt at prissætte en fotonik-option ind i Nokia. Dette er en finsk bonus, hvor der er en klar optisk flaskehals-tese, men værdiansættelsen er endnu ikke overophedet.
Niveau 4 flaskehalse — strøm, køling og “den sidste mil”
15. VRT (Vertiv) — Økosystem for væskekøling (Liquid cooling) En rapport fra Dell’Oro Group i januar 2026 konstaterede, at markedet for væskekøling næsten blev fordoblet i 2025 til knap $3 milliarder, og det forudses at nå $7 milliarder i 2029. RS 86. Vertivs væskekølingsløsninger er det sidste sikkerhedsnet for HBM4 thermal redline.
16. MOD (Modine) — Midcap inden for datacenter-køling RS 76. Køle-temaet på overvågningslisten er +145 % over 2 år — Modine er en undervurderet del af den kurv sammenlignet med VRT og TT.
17. GEV (GE Vernova) — Gasturbiner og netværksudstyr Køen hos gasturbine-OEM’er er på ~80 GW ordrer mod en kapacitet på ~30 GW/år, hvilket skubber CCGT-leverancer ind i næste årti. Leveringstiden på højspændingstransformatorer er nu forlænget til op mod 5 år; før 2020 var den 24–30 måneder. GEV var dagens efterslæber (-0,9 %) — mulighed for indgang ved næste pullback.
18. PWR (Quanta Services) — Udbygning af elnet RS 88. Datacenter-grid-buildout er en flerårig nødvendighed, ikke et spørgsmål om konjunkturer. 11 GW befinder sig i en “annonceret” fase uden fysisk fremgang, og 25 % af disse projekter har slet ikke afsløret deres strømstrategi. PWR er en direkte eksponering mod dette.
19. ETN (Eaton) — Switchgear, busways, lav-/mellemspænding RS 61, men moderat værdiansættelse i forhold til væksten. Forlængelsen af leveringstider på transformatorer og switchgear til 5 år gør Eaton til modtager af en flerårig efterspørgselsbølge.
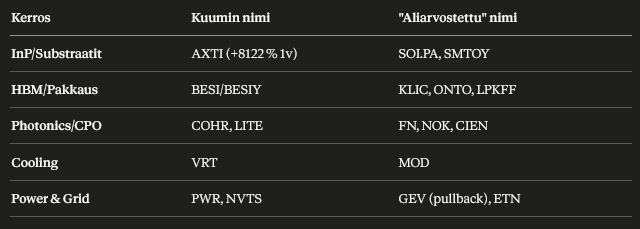
20. NVTS (Navitas Semiconductor) — GaN til 800V HVDC datacenter-arkitektur +10 % om dagen, RS 78. NVIDIAs nye datacenter-arkitektur har katalyseret samarbejder med TI, Navitas, Infineon, Innoscience og onsemi for at integrere GaN-enheder i 800V HVDC-systemer, og Yole Group forudser de første kommercielle implementeringer omkring 2027. Navitas er en pure-play inden for GaN — lille, men strategisk vigtig i NVIDIAs økosystem.Til sidst en opsummering. Claude fremhævede vores Nokia som en “undervurderet” kandidat i Top 20-feltet
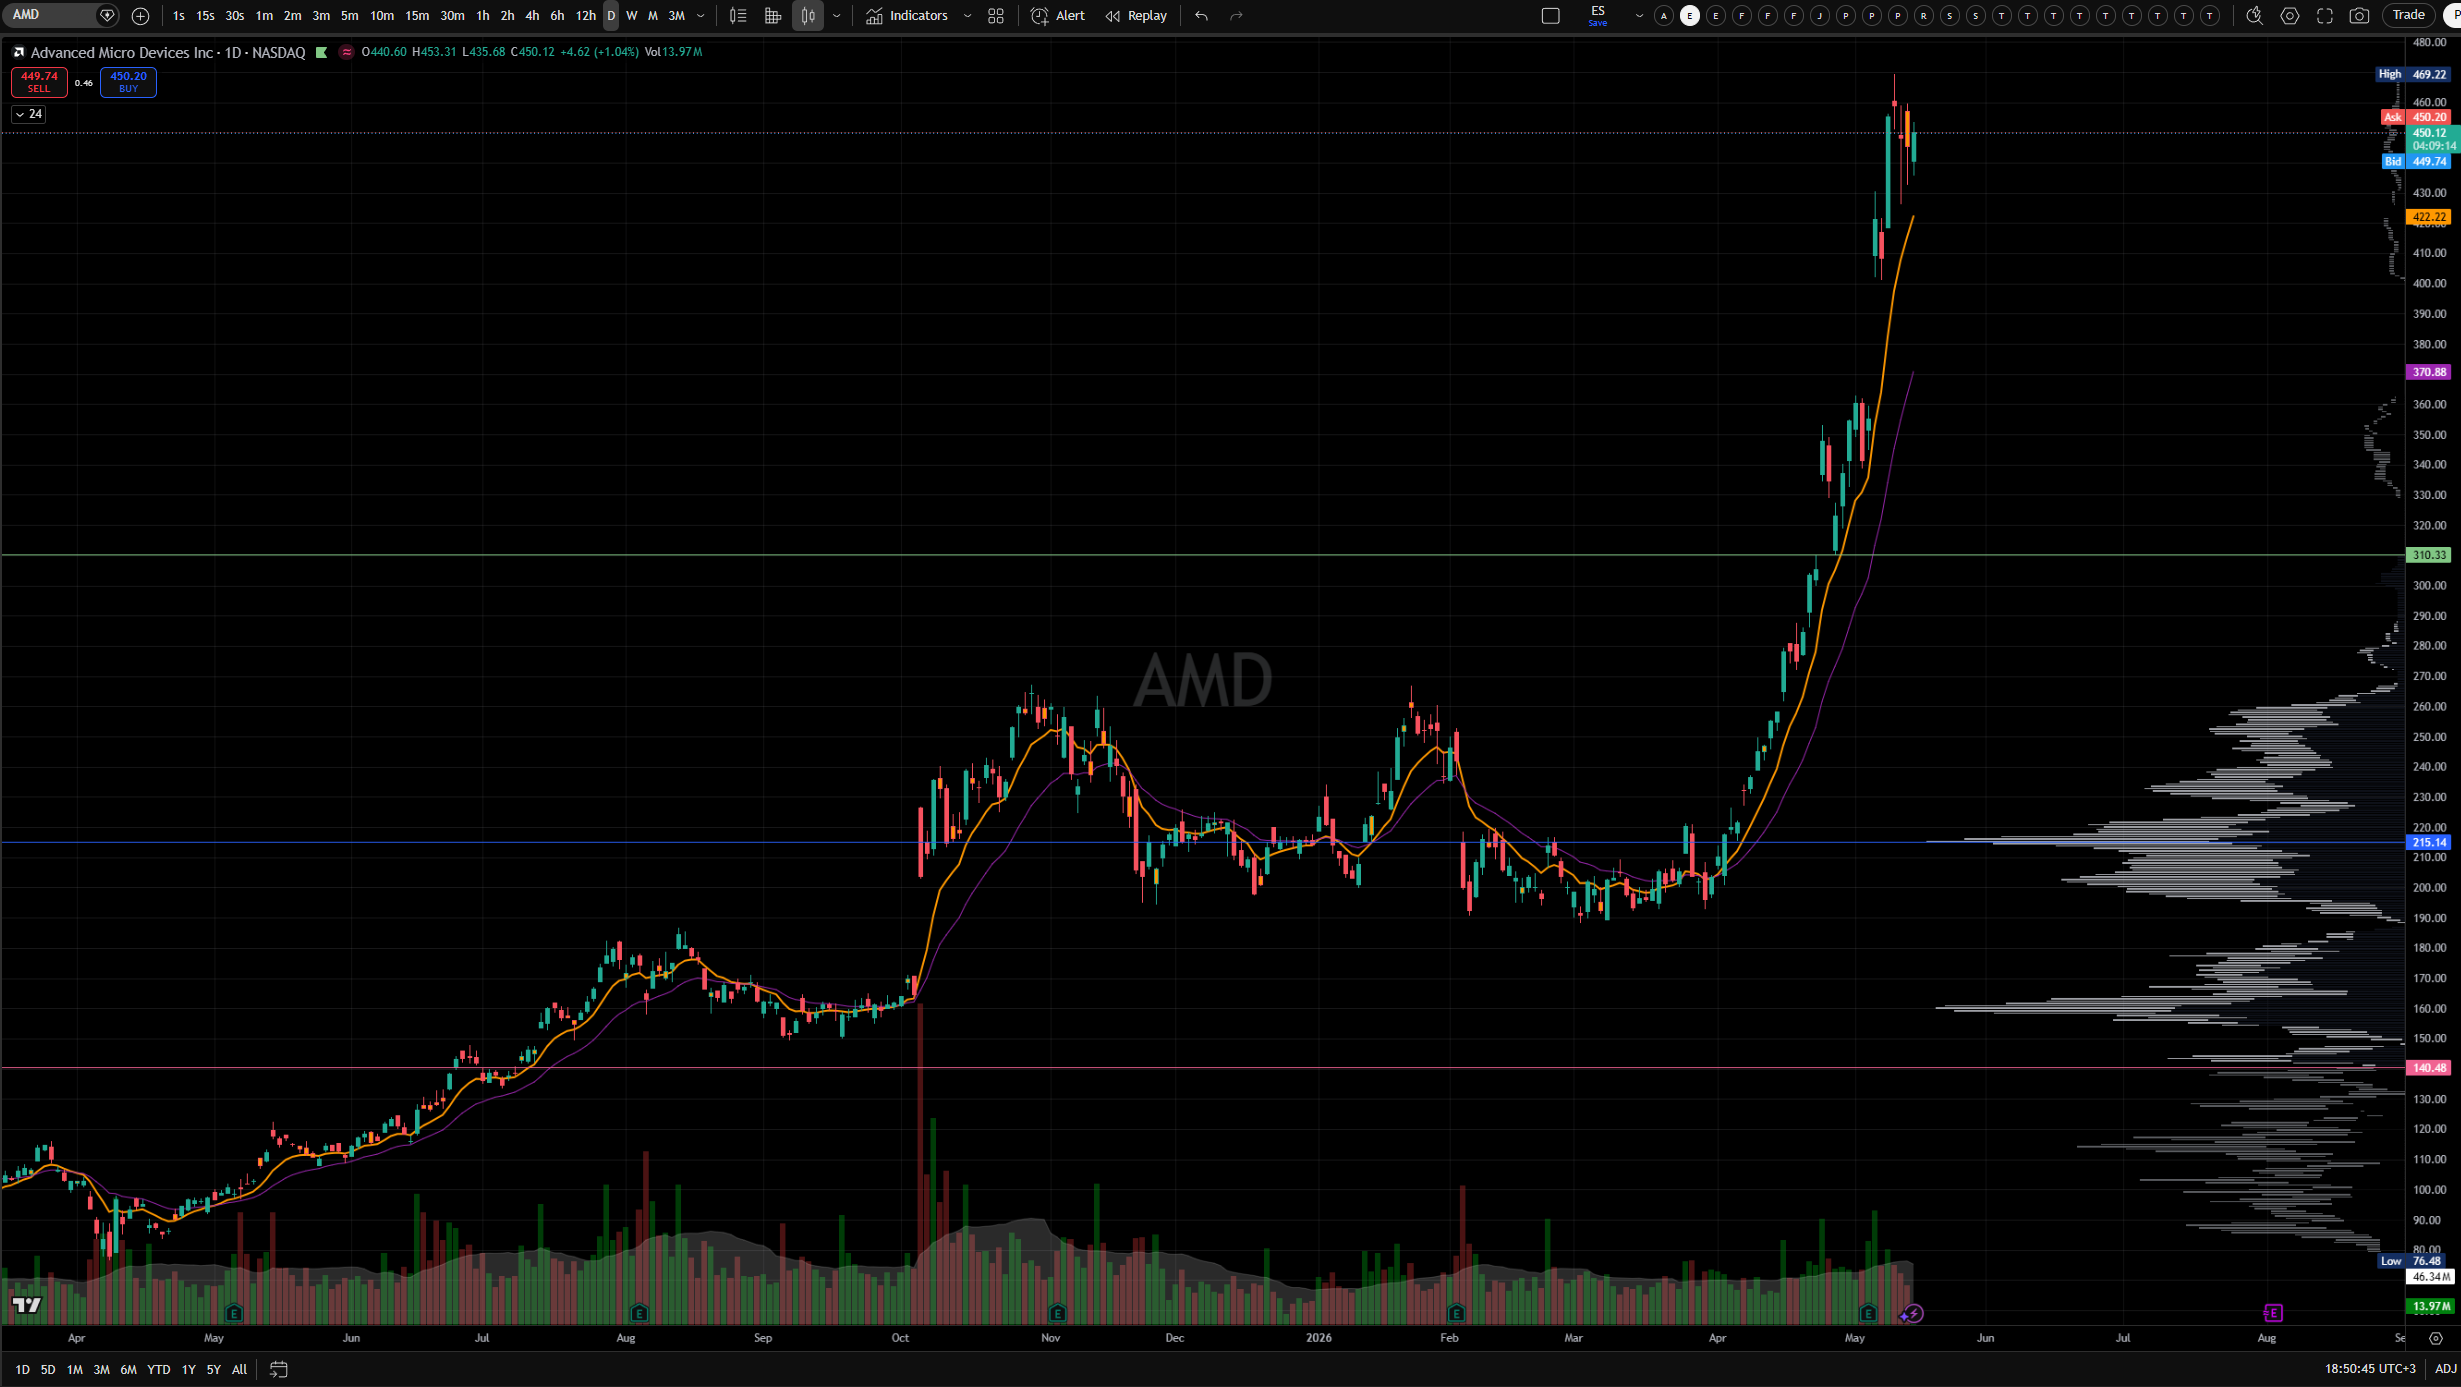
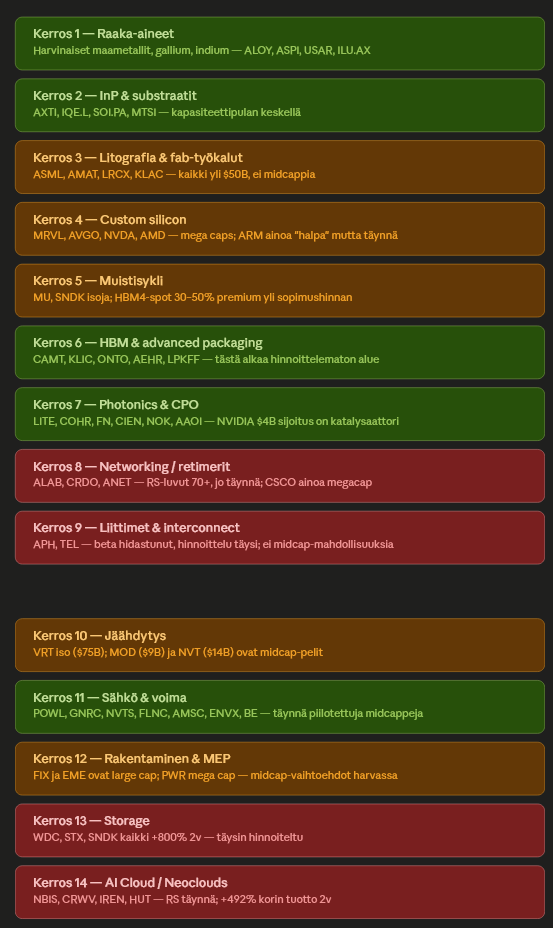
og udelukkede bevidst de såkaldte selvfølgelige hukommelsesproducenter som MU og SNDK, samt giganterne Nvidia, AMD og AVGO samt hele AI Cloud-sektoren.
Resumé af Claudes udvalgte: