Jeg lyttede til NOTEs Q3-resultat her i weekenden, mens jeg var ude at løbe. Der er sket en hel del hos NOTE i løbet af de seneste måneder. Guidance er vist blevet revideret et par gange, CEO’en har solgt aktier, der er investeret i en ny svensk fabrik, og der kom vist også en meddelelse om tilbagekøb af egne aktier (måske rutinepræget, jeg har ikke tjekket, om der rent faktisk er købt eller ej).
I det lys var earnings callet ret roligt. Johannes vurderede, at situationen, efterspørgslen og potentialet er bedre, end hvad Q3-rapportens tal kunne vise. Han var stadig overbevist om, at væksten nok skal komme, og at der er efterspørgsel på deres partnerskab. Kunderne har ikke annulleret handler, men blot udskudt ordrer.
(Her er jeg nødt til at bemærke, at uanset branche og selskab, så virker det til, at alle forventer, at de kommende års vækst bare falder ned fra himlen, når tiden er inde. Jeg forstår, at rentefald osv. understøtter efterspørgslen, men der har været en del af denne “væksten skal nok komme med tiden”-snak i Q3-kaldene.)
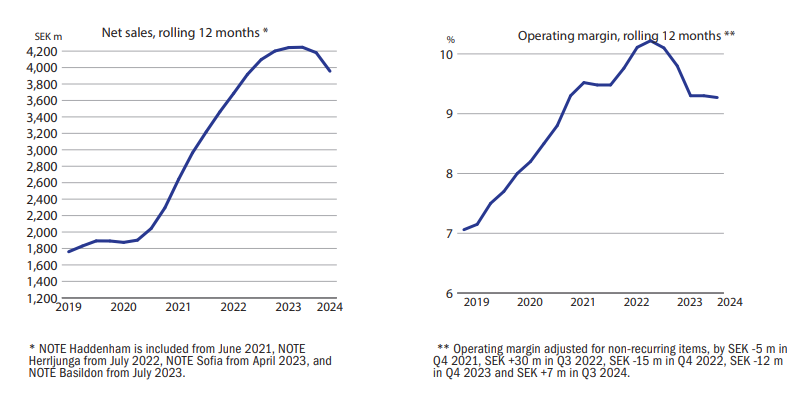
Johannes var ligefrem stolt af lønsomheden. Og hvorfor ikke, når man med faldende omsætning formår at levere en acceptabel EBIT-marginal på godt 8 procent. Det er ikke ligefrem Incap-tal, men det fortjener et lille klap på skulderen.
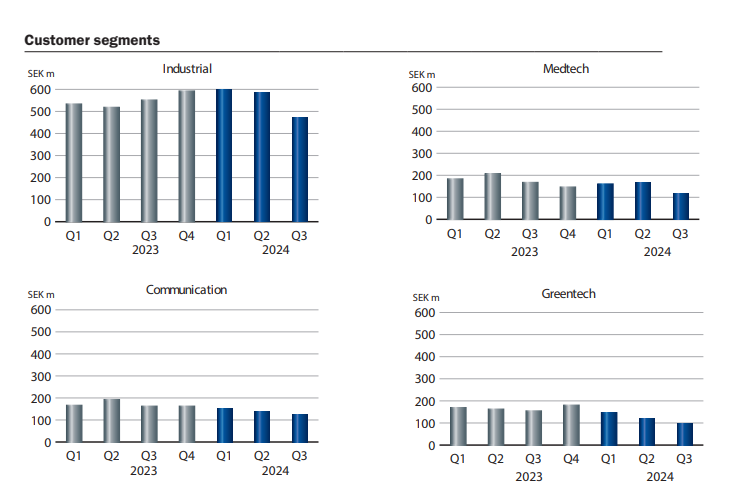
Alle segmenter bløder:
I det store billede er retningen rigtig, men 2024 bliver et mellemår, og det bliver svært at nå 2023-niveauet i 2025.
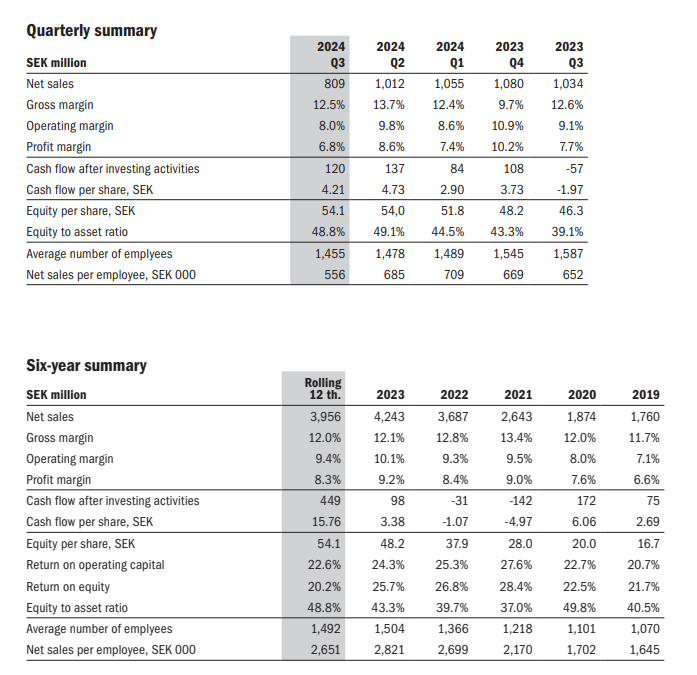
Hvis vi holder os nogenlunde til guidance for 2024, så ligger EV/EBIT nok et sted mellem 10-13, og P/E omkring 13-16. Hvis vi dertil lægger en omsætningsvækst på ca. ti procent i 2025 med en lønsomhed (EBIT) på 10 %, så falder 2025e EV/EBIT til under ti, og P/E ligger lige over ti.
I Q&A-delen spurgte en person, hvorfor de overhovedet melder guidance ud, når deres estimater aldrig ser ud til at ramme plet. Johannes var overbevist om, at guidance stadig kan give merværdi for aktionærer og investorer, men hvis de fortsætter med at skyde ved siden af, kan de overveje at stoppe med at give guidance.
Opsummeret: NOTE befinder sig tydeligvis i en sværere periode lige nu. I 2025 forventes en ny vækstperiode og en lønsomhed, der igen peger opad. Potentialet er der. Jeg forventer dog, at selvom bunden måske er nået, kan vendingen til vækst blive langsommere og mere bumpet, end man måske ønsker at tro lige nu. På lang sigt ser jeg stadig NOTE som en af vinderne i EMS-branchen, og selskabet vil sandsynligvis gradvist vokse til at blive et af Europas førende EMS-huse (hvis man ikke allerede nu forsigtigt kan regne det som et).