North Media A/S - Värde i 2023 års stormar

North Media A/S är ett danskt, ur ett värdeinvesteringsperspektiv ganska intressant bolag. Jag har följt bolaget sedan 2020 och köpte in det i portföljen nu i december till kursen 58,3. Jag köpte det väl inte på grund av någon enorm vishet just nu, utan för att jag tidigare helt enkelt inte hade tillräckligt med likviditet i portföljen för den här polaren. :smiley:

Jag tänker här översiktligt berätta vad bolaget gör och hur dess olika affärssegment har presterat under de senaste åren. Därefter går jag igenom hela koncernens utveckling de senaste åren och till sist ställer vi detta i relation till bolagets prislapp. Jag rekommenderar att läsa årsredovisningarna och kvartalsrapporterna för 2020 och 2021. De innehåller väldigt tydliga prognoser och riktlinjer, strategiska mål och uppdateringar för varje affärsområde. Syftet med det här inlägget är enbart att lyfta fram bolaget, inte att erbjuda någon djupgående analys av det.

Vad gör bolaget?

Bolaget har två affärssegment; Last Mile & Digital Services, där det sistnämnda är uppdelat i ytterligare tre affärsenheter.

Last Mile - Fk Distribution

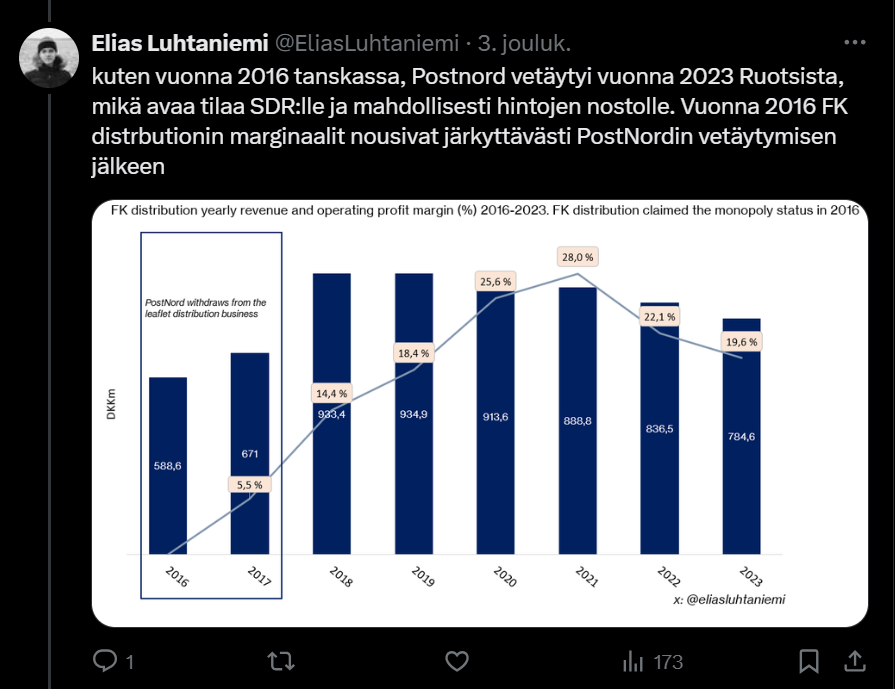
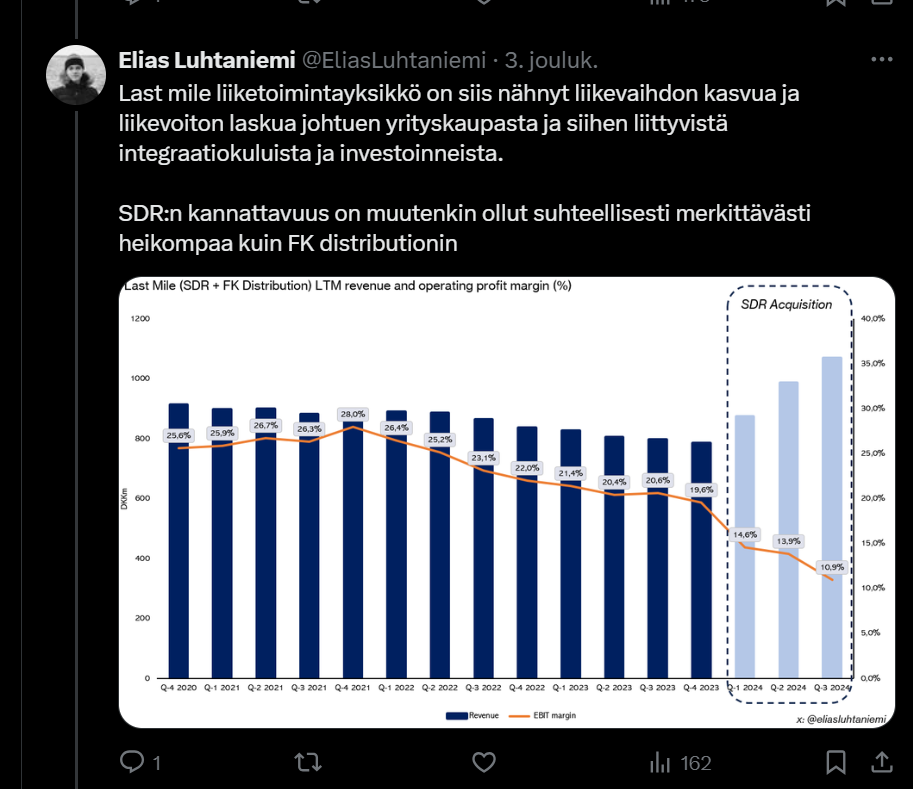
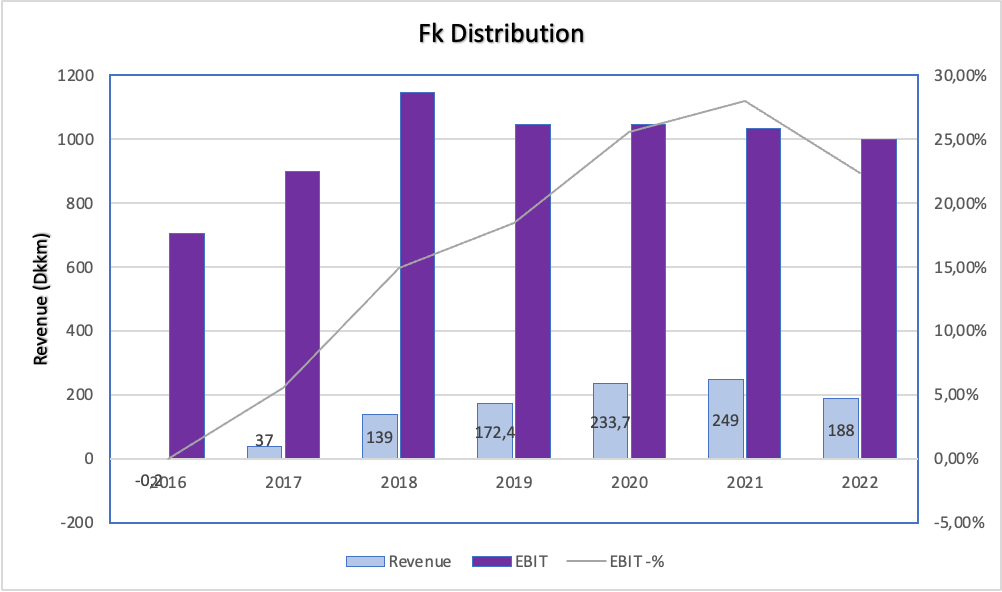
Last Mile står för ungefär 85 % av bolagets omsättning mätt i intäkter och utgörs uteslutande av affärsenheten FK Distribution. I praktiken handlar detta om utdelning av reklam och lokal tidningar till hushåll över hela Danmark. Dessutom har bolaget den digitala plattformen minetilbud.dk, där människor bland annat kan välja vilken reklam de vill ta emot i sin brevlåda. Last Mile erbjuder även paketeringstjänster till danska kunder och Deutsche Post. Det är meningen att detta samarbete med Deutsche Post ska utökas kontinuerligt. Bolaget är den största aktören i sitt land och deras position har stärkts avsevärt sedan 2017, då PostNord drog sig ur marknaden som deras värsta konkurrent.

Siffror:

  • Lokaltidningar delas ut varje vecka till 2,3 miljoner hushåll
  • 525 000 personer använder NoTak±funktionen för att anpassa vilken reklam de vill ta emot
  • 1,4 miljoner personer tar emot samtliga tidningar och reklambilagor

MinetilBud:

  • 1 000 000 användare
  • 500 000 aktiva användare, det vill säga 30 minuter per månad på webbplatsen
  • 104 000 000 digitala reklamblad lästa under 2021
  • Minetilbuds omsättning sjönk antagligen från 2020 till 2021 från 35 MDKK till 25 MDKK

Sedan 2017 och framåt har man börjat trycka pengar efter att PostNord drog sig ur marknaden, vilket gav nya kunder och möjligheten att höja priserna.
Digital Services

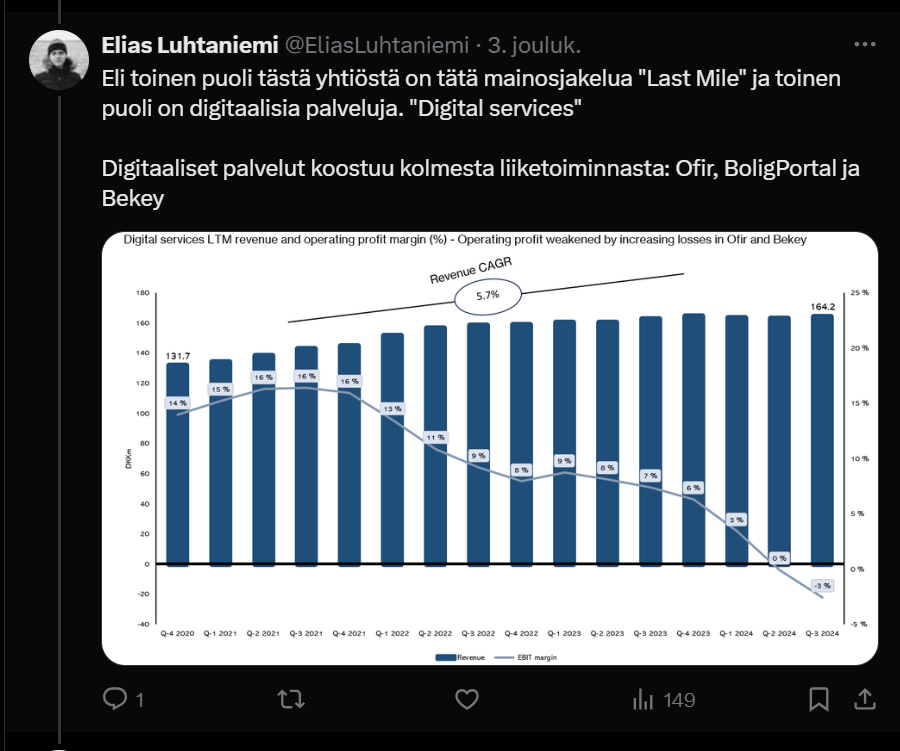
Denna andra affärsenhet består av tre olika verksamheter: BoligPortal, Ofir och Bekey. I praktiken är dessa bolagets framtid, eftersom det finns en risk med reklamutdelningen att hela verksamheten förbjuds med tanke på att det knappast är ESG-vänligt eller särskilt modernt att trycka upp papper och sedan köra ut det för att i princip hamna i hushållens soptunnor :smiley:

BoligPortal

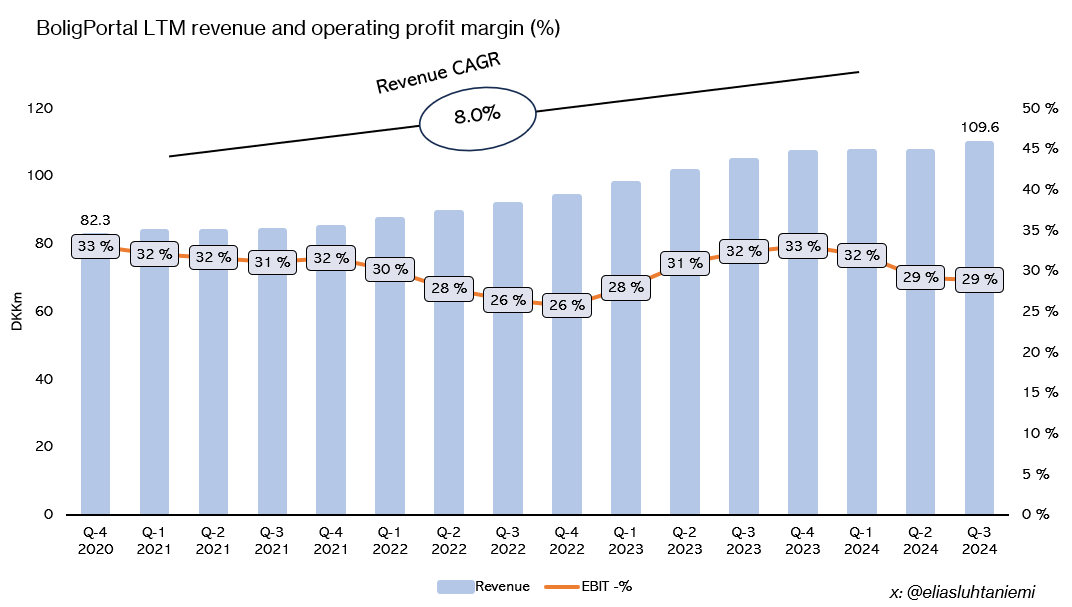
BoligPortal är den största verksamheten inom segmentet “Digital Services” och det är Danmarks största bostadsförmedlingssajt. Det är här hyresvärdar hittar sina hyresgäster, jämförbart med Blocket Bostad eller liknande i Sverige. BoligPortal har även lanserats i Sverige på samma plattform under namnet BostadsPortal.se. I februari 2022 förvärvade BoligPortal företaget Boligmanager: https://www.northmedia.dk/en/meddelse/?storyID=15317330

Bolaget strävar efter att bredda sina intäktsströmmar (prenumerationsbaserat) genom åtminstone följande metoder:

  • Sälja data om utbud och efterfrågan i specifika områden och gator till fastighetsbolag, banker, investerare och entreprenörer.
  • Erbjuda små och medelstora hyresvärdar lösningar för förvaltning av fastighetsbestånd, där dessa lösningar bland annat inkluderar marknadsföring och delning av marknadsdata.
  • Sälja tredjeparts elavtal, abonnemang och hemförsäkringar till hyresgörande via plattformen, vilket genererar provision till North Media.

BoligManager, som förvärvades i februari, är en mjukvara som gör det möjligt för hyresvärdar att hantera allt som rör bostadsuthyrning. Läs mer här:
https://www.northmedia.dk/en/meddelse/?storyID=15317330

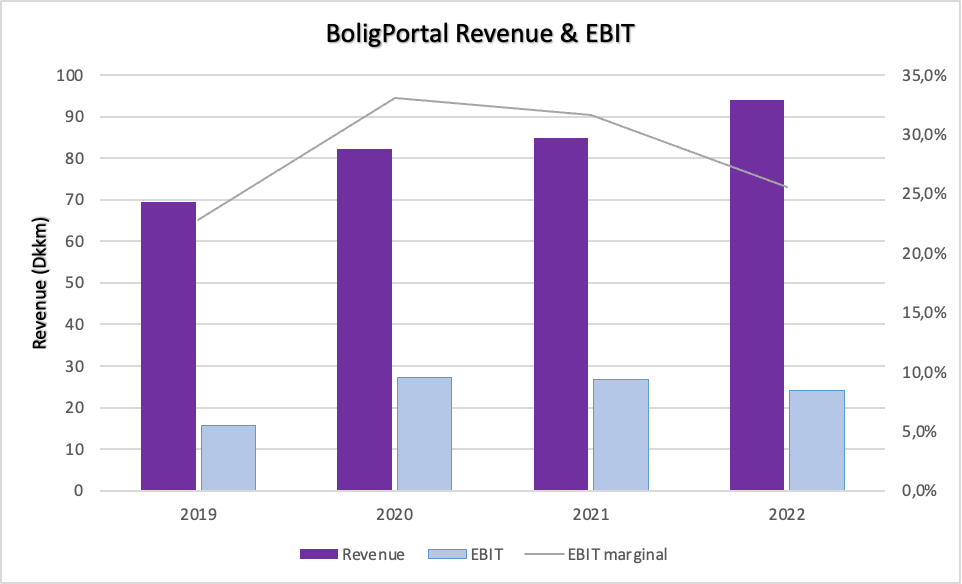
BoligPortal har varit en ganska hygglig affär för North Media.
Ofir

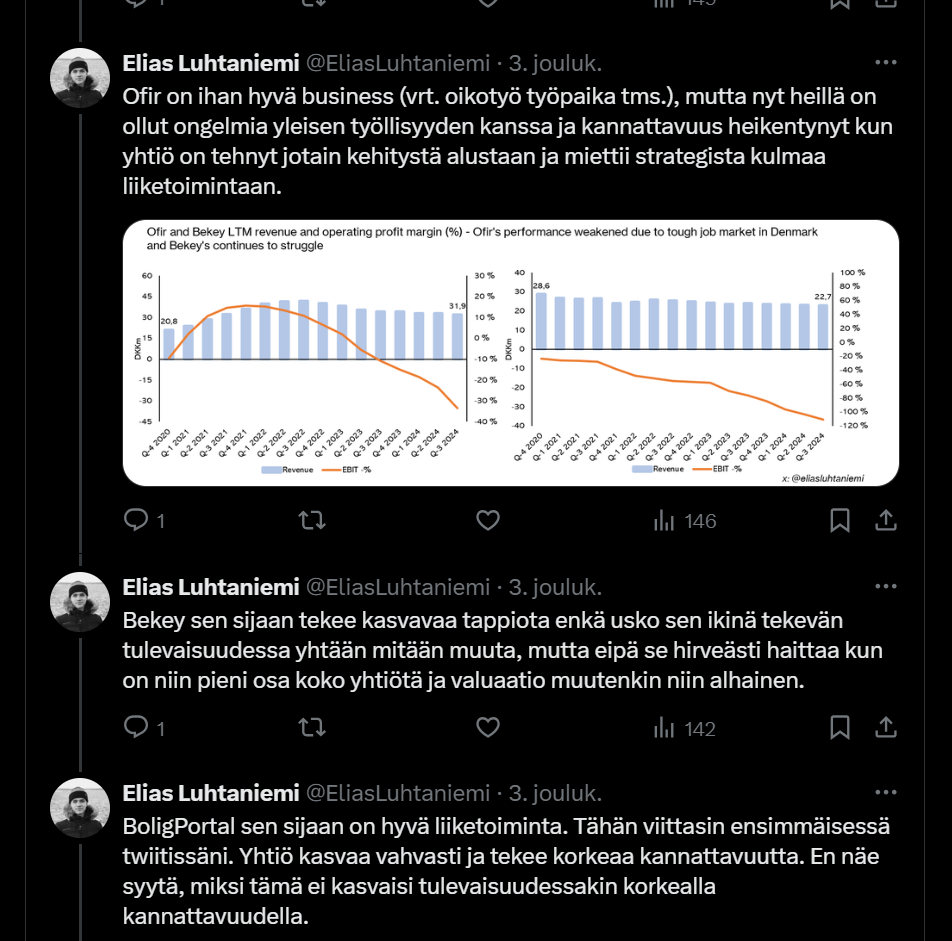
Ofir är den näst största verksamheten inom “Digital Services”. Verksamhetens kassako är att matcha arbetssökande med arbetsgivare. Detta är Danmarks näst största jobbportal. Ofir var först med att annonsera ut lediga jobb på nätet och i sociala medier (Facebook, LinkedIn & Instagram).

Siffror:

  • 400 000 besökare per månad
  • 32 600 jobbannonser 2020
  • Samarbete med 900 arbetsplatser inom den privata och offentliga sektorn år 2020

Historik:
Bekey

Sist och minst har vi Bekey, minst sett till omsättning men störst sett till rörelseförlust :smiley:. Bekey erbjuder en digital lösning för dörröppning, det vill säga en plattform som gör att exempelvis boende i flerbostadshus kan dela nycklar via denna lösning. Lösningen innebär att man slipper fysiska nycklar, kan förhindra att specifika personer får tillträde till en fastighet utan att byta lås samt får en logg över all rörelse i fastigheterna.År 2021 öppnades 114 miljoner dörrar (14,4 miljoner säger årsredovisningen) med Bekeys lösning. Förutom av boende används lösningen bland annat av de kommunala hemtjänsterna i Danmark och Norge (var tredje kommun i Danmark använder den), distributörer av matbutiks- och matkassebeställningar, fastighetsmäklare, disponenter osv.

Det här låter som en bra lösning, men det har funnits utmaningar i verksamheten åtminstone om man tittar på siffrorna:
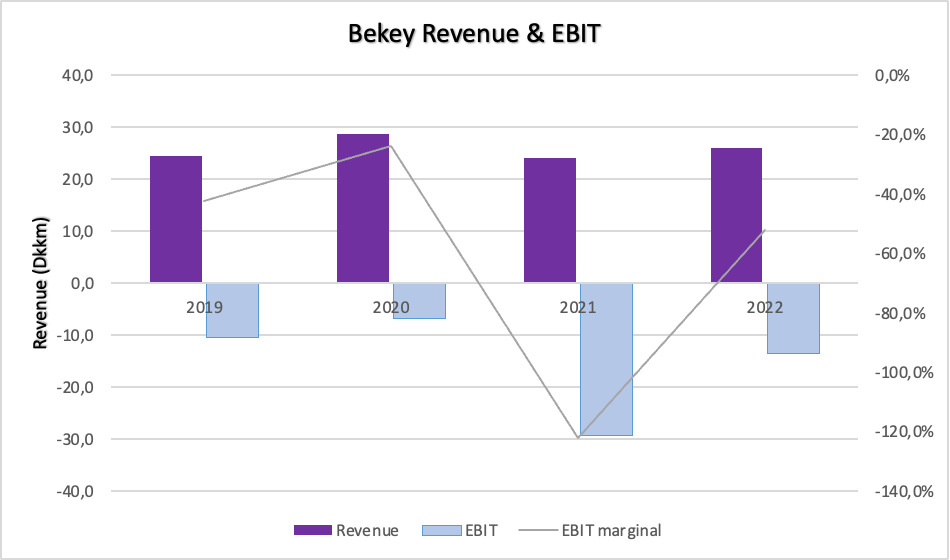
År 2021 gjordes en nedskrivning på 20 miljoner DKK, vilket tyngde resultatet ytterligare.

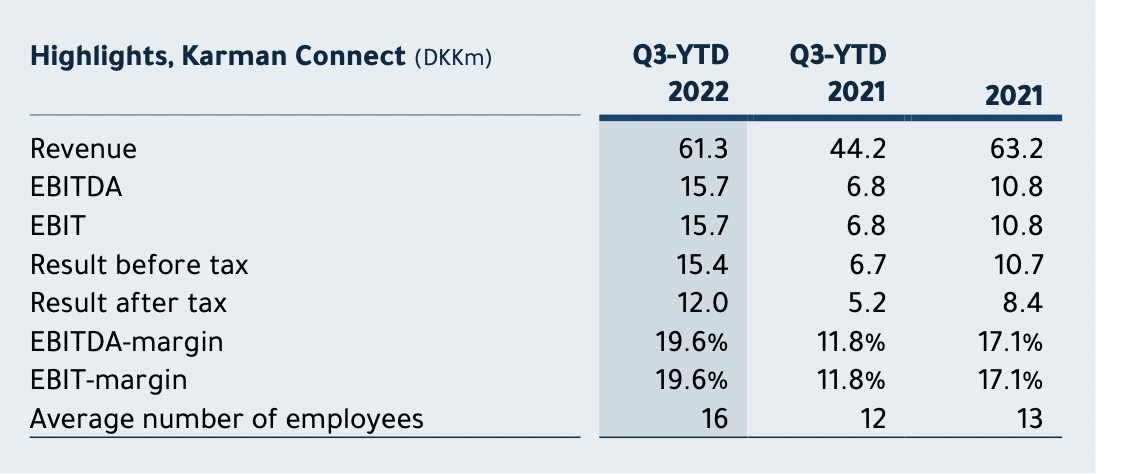
Utöver detta äger bolaget 50 % av ett bolag som heter Karman Connect. Om detta kan du läsa mer till exempel i Q3-rapporten. Här är siffror från Q3-rapporten:
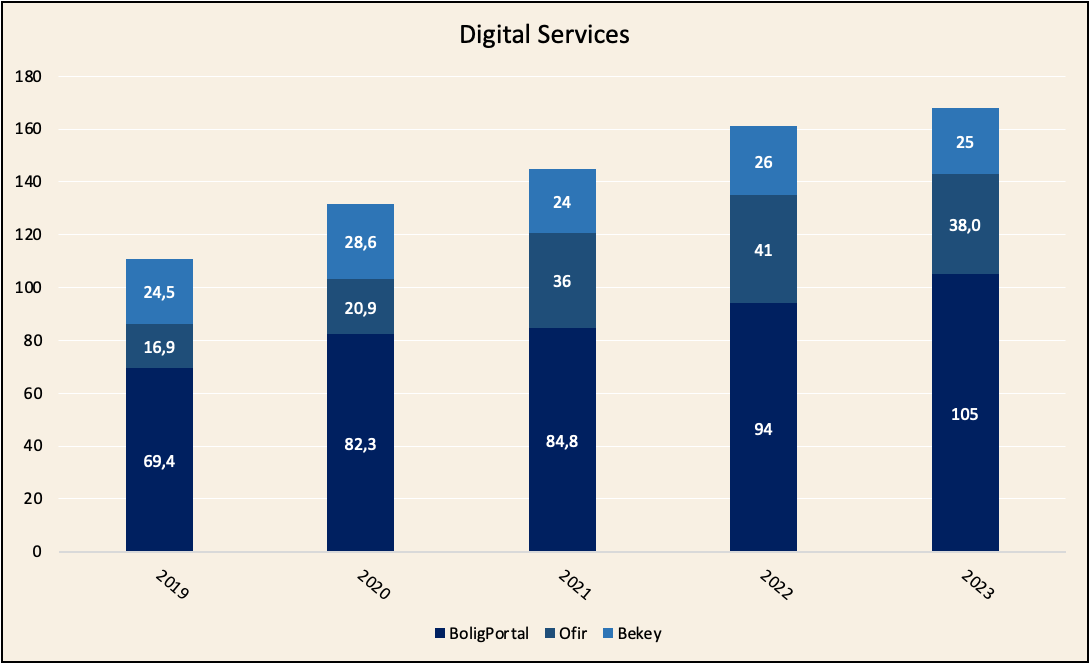
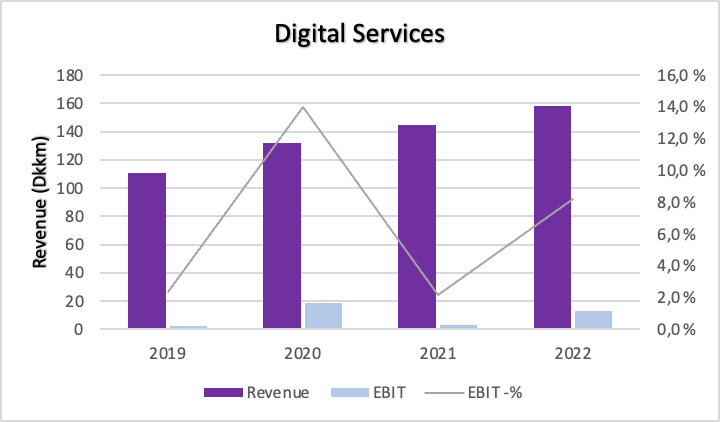
Digital Services som helhet:
Här hittar du ännu all information koncist från bolaget självt:
https://www.northmedia.dk/en/forretningsomraader/

Där var nu en väldigt grov översikt av vad bolaget gör. Historik för avdelningen “Digital Services” finns bara från och med 2019, eftersom det först år 2020 skapades den nuvarande modellen där verksamheten är uppdelad på dessa två områden.

Här är ännu utvecklingen för hela koncernen: I år är alltså EBIT ungefär 200 och kassaflödet för Q3 YTD var cirka 114.
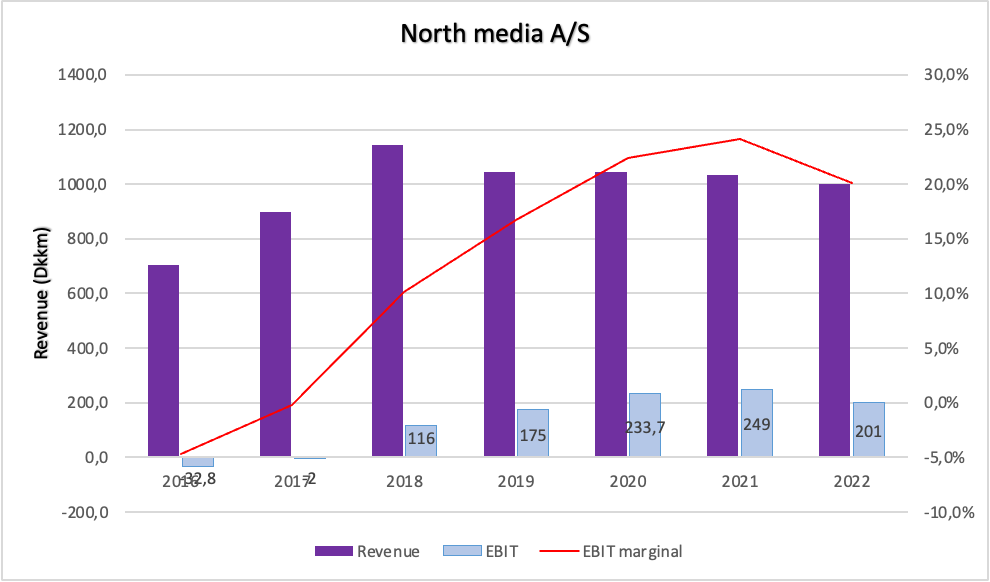
Bolaget är alltså i praktiken endast det Last Mile-segment som i huvudsak delar ut reklam och tidningar. Detta är förknippat med en risk för att det kommer reglering gällande tryckning och därmed distribution av pappersreklam, varpå hela verksamheten skulle kunna sjunka till nästan noll.
På Digital Services-sidan verkar det vara bra fart och där betonas också upprepade gånger innovation, data och teknologi. Man måste dock komma ihåg att den idag motsvarar endast drygt 15 % av hela bolagets omsättning.

Bolaget har alltså ökat resultatet avsevärt under de senaste 5 åren och frågan väcks hur mycket kapital som har krävts för detta. Här är utvecklingen de senaste åren: (exkl. goodwill 39 Mdkk) beräknat (NOPAT/IC)
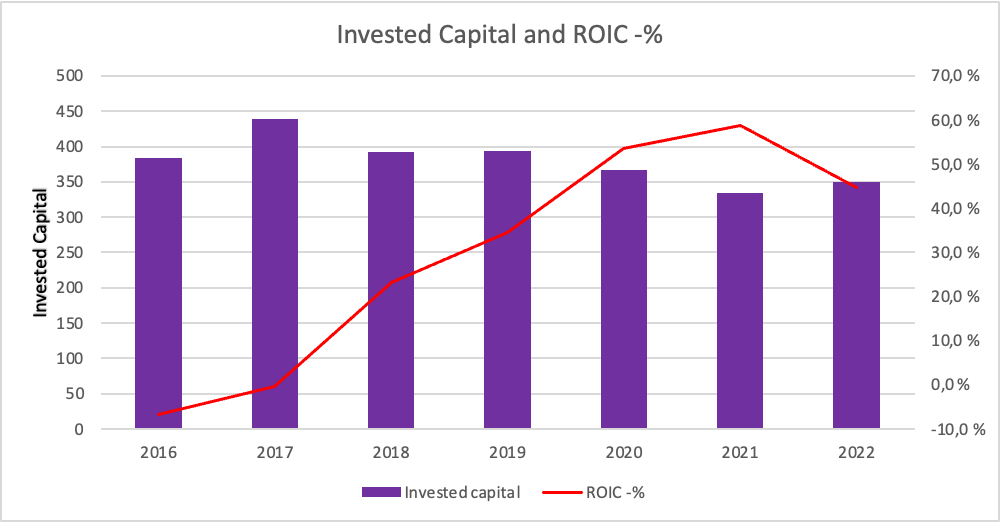
Jag har samlat ihop några siffror baserat på Q3 och prognoserna för 2022. NM uppdaterar prognoserna varje kvartal, så det är relativt sannolikt att 2022E är nära det verkliga värdet:

och sedan ställer vi den fråga som vi finländare brukar på semestern på Kanarieöarna: “How much?”

30.9.2022 Company North Media A/S (XCSE:NORTHM)
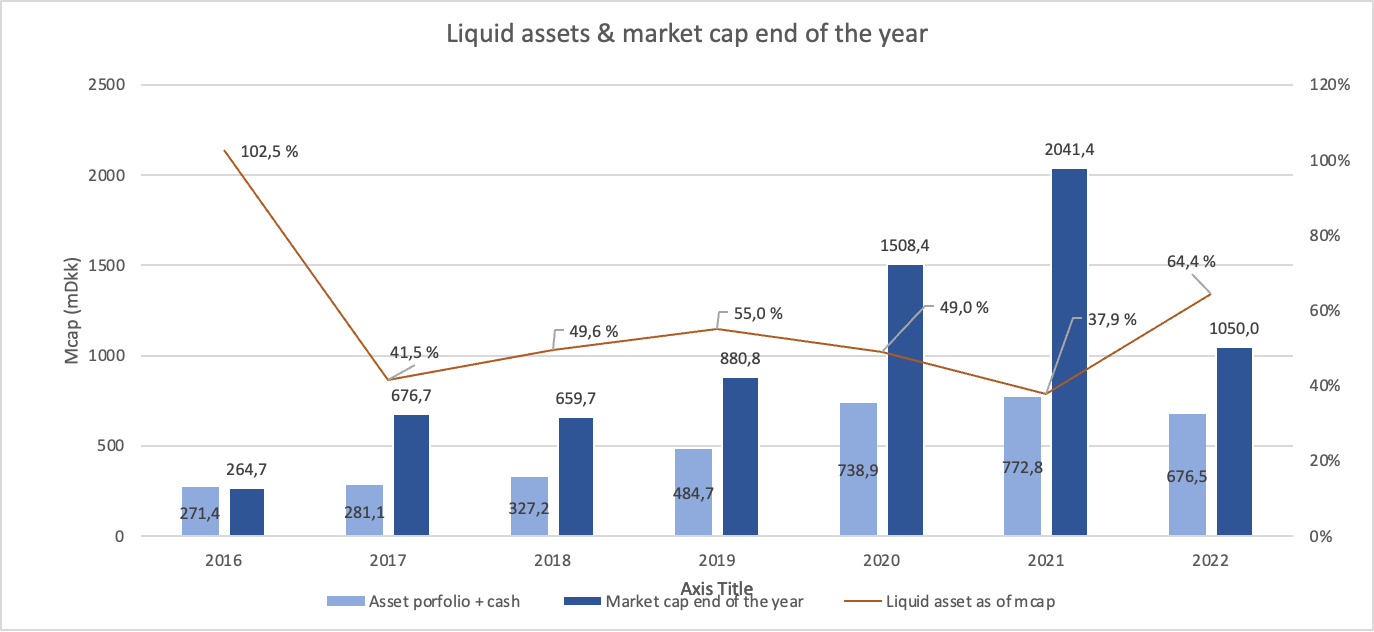
Mcap (mDkk) @ 56,5dkk 1.050 kr

Det har alltså avkastat väl hittills, men man kan inte veta något om framtiden och den kan bli väsentligt sämre. Portföljens innehåll:
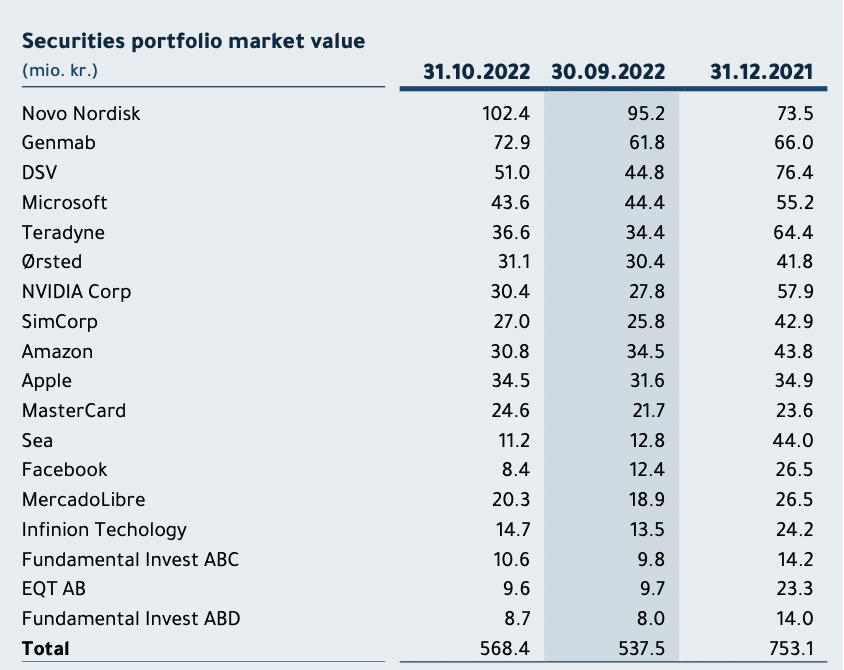
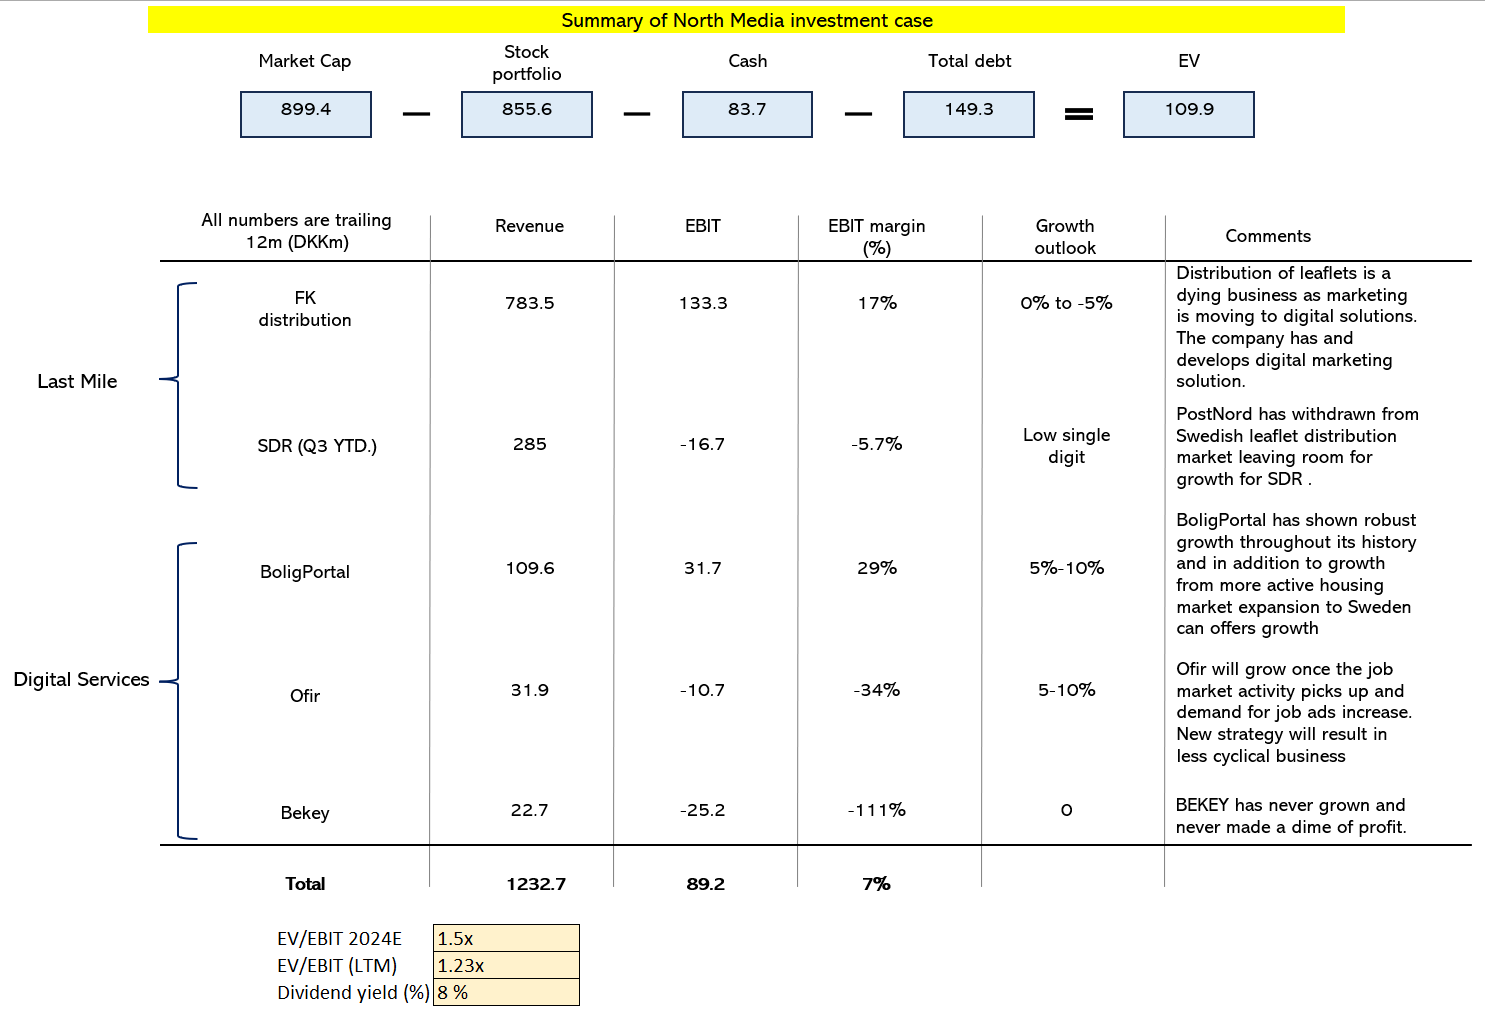
Det här är alltså ett bolag som kostar ungefär 56,5 pengar och av detta är nettomässigt cirka 30 pengar Cash och stonks. Du betalar alltså 26,5 pengar för framtida kassaflöden, som år 2022 genererar omkring 8 pengar i fritt kassaflöde.

Varför är bolaget så lågt värderat?

Orsakerna skulle till exempel kunna vara:

  • Marknaden tror att regleringen av pappersdistribution kommer snart, t.ex. nästa år, varför värderingen nu är helt ok.
  • Marginalerna har varit under press nu, därav rädslan för att man inte kan upprepa de 20 % framöver.
  • Bolagets ena sätt att allokera kapital genom att investera i börsnoterade bolag uppskattas inte i år
  • Majoritetsägaren äger 60 % av bolaget
  • Kursuppgången efter cirona och den åtföljande nedgången har påskyndat fallet ytterligare
  • TA-män och -kvinnor blir skrämda av följande bild
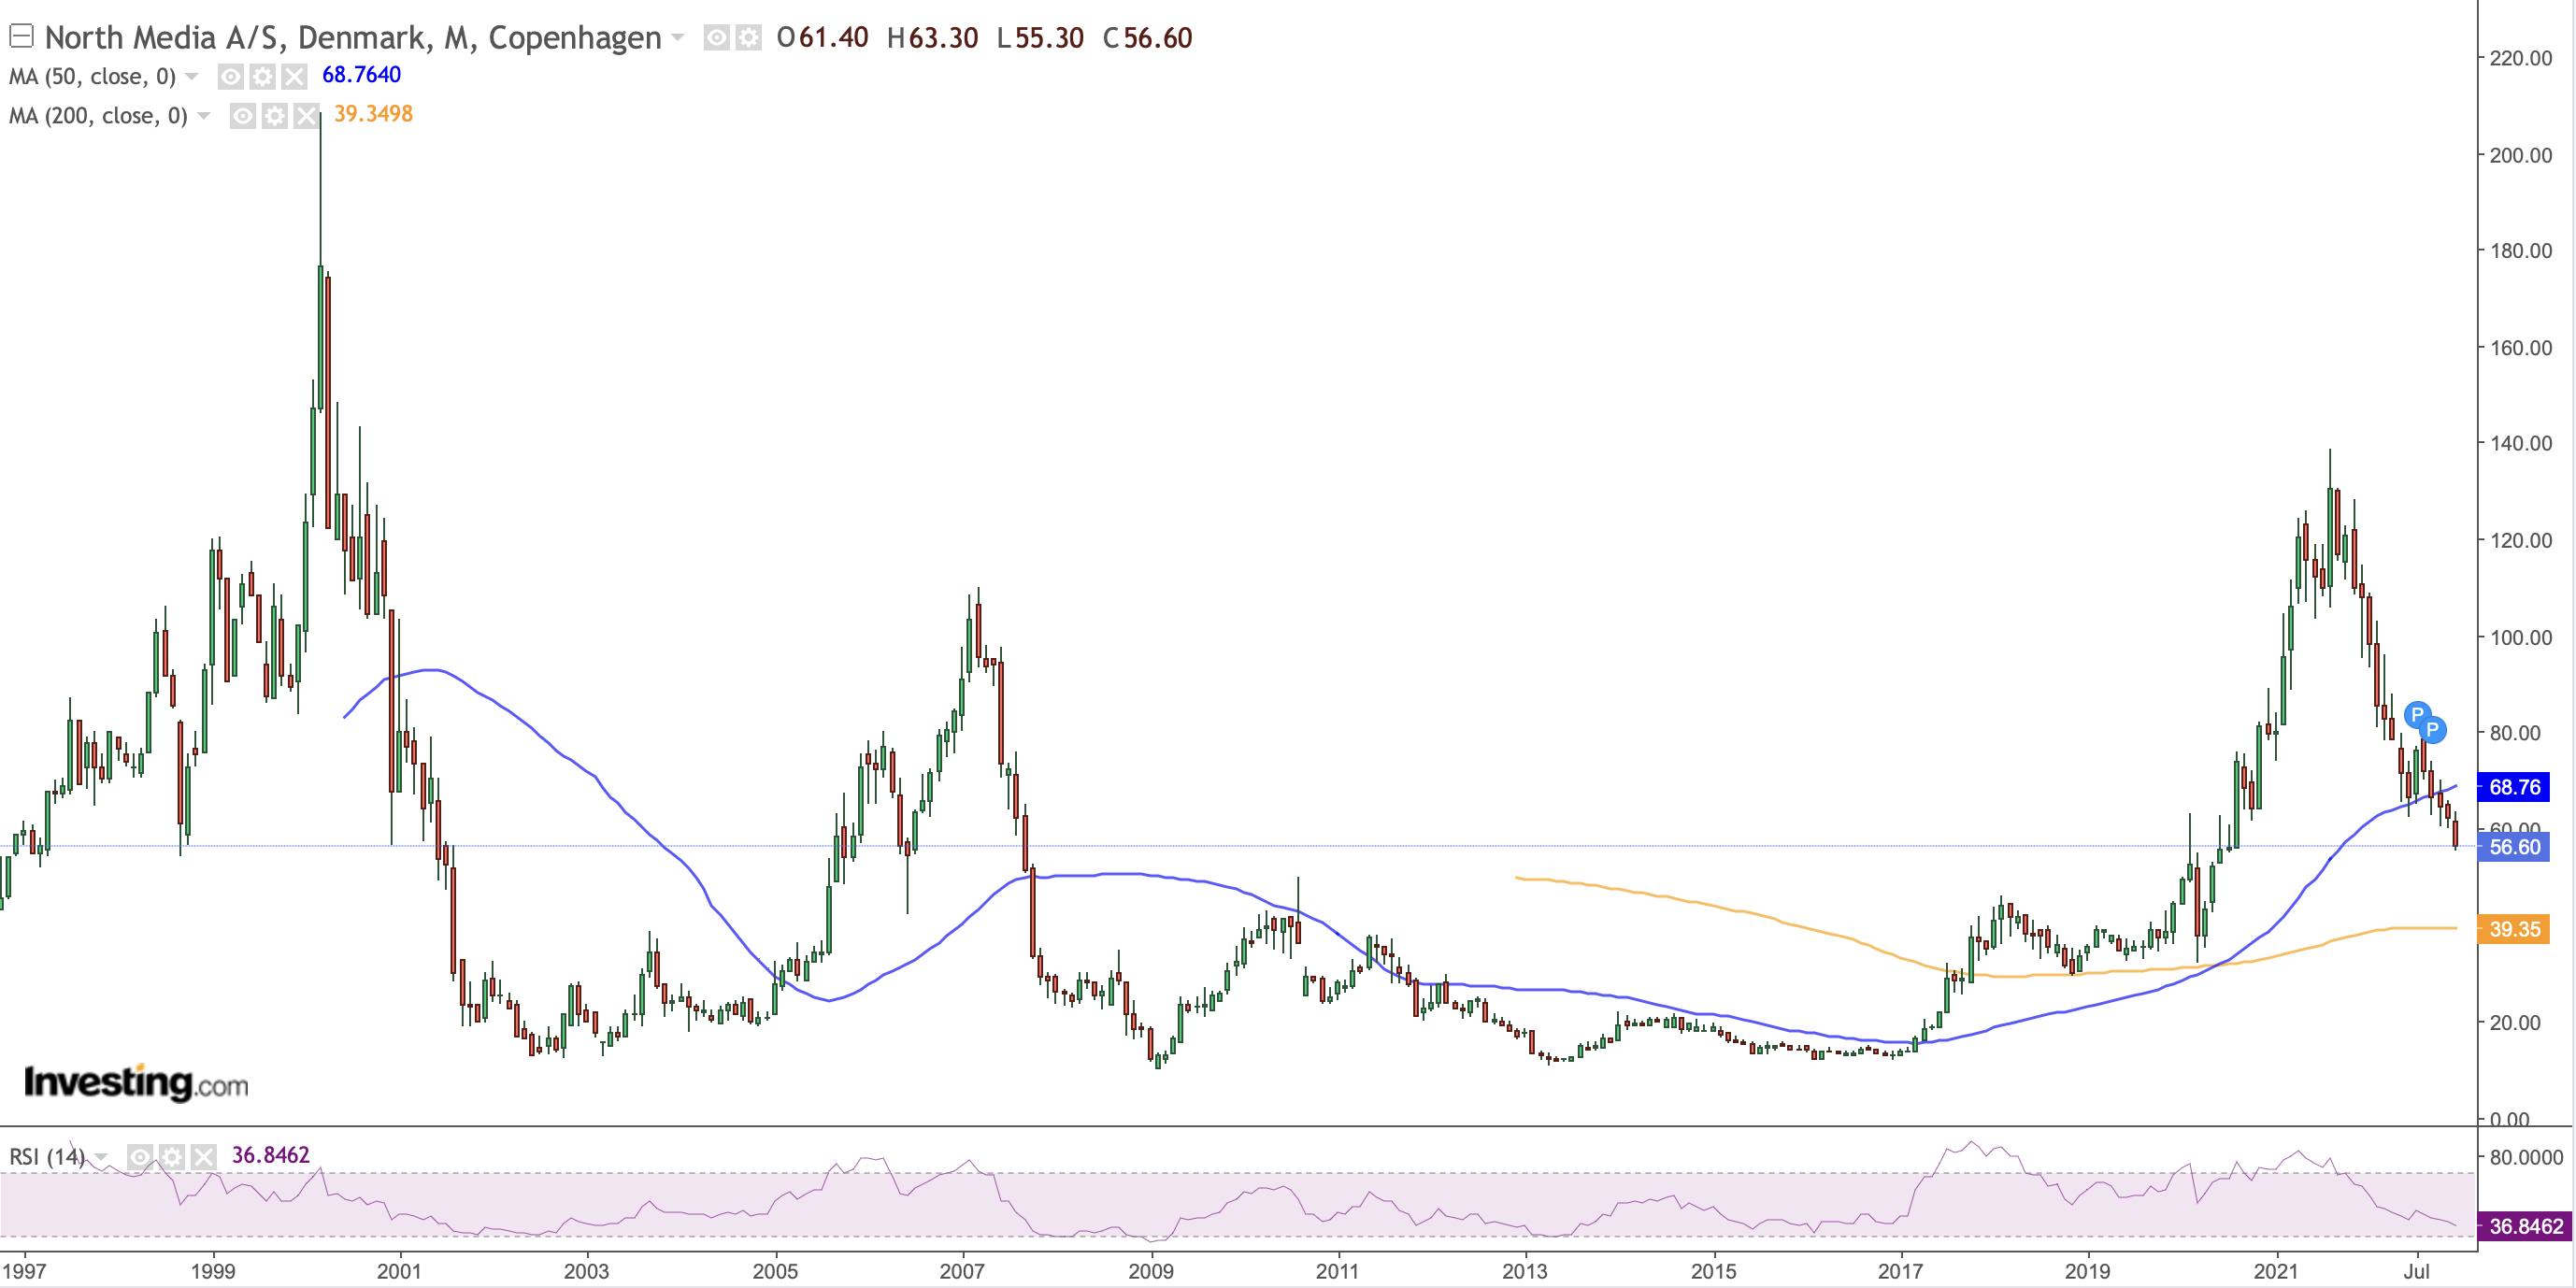

Efter år 2000 föll man ner till nivå 11 och likaså efter år 2007. Detta kommer alltså sannolikt att ske även denna gång :+1:Detta har varit ett roligt fynd, eftersom det verkligen finns exceptionellt mycket pengar i balansräkningen. En stor påverkansfaktor på bolagets värde är hur många år man får kassaflöde från Fk Distributions verksamhet. Jag kan inte direkt uttala mig om det själv, men jag trodde/tror att man får kassaflöde under längre tid än vad som har prissatts in i aktien
Än en gång: Jag rekommenderar att läsa årsredovisningarna och kvartalsrapporterna för åren 2020 och 2021. De innehåller väldigt tydligt prognoser och guidningar, strategiska mål och uppdateringar för varje affärsområde.

Här är dessutom en analys av ett extremfall från ABG Sundal Collier: (finns på NM:s investorwebbplats)
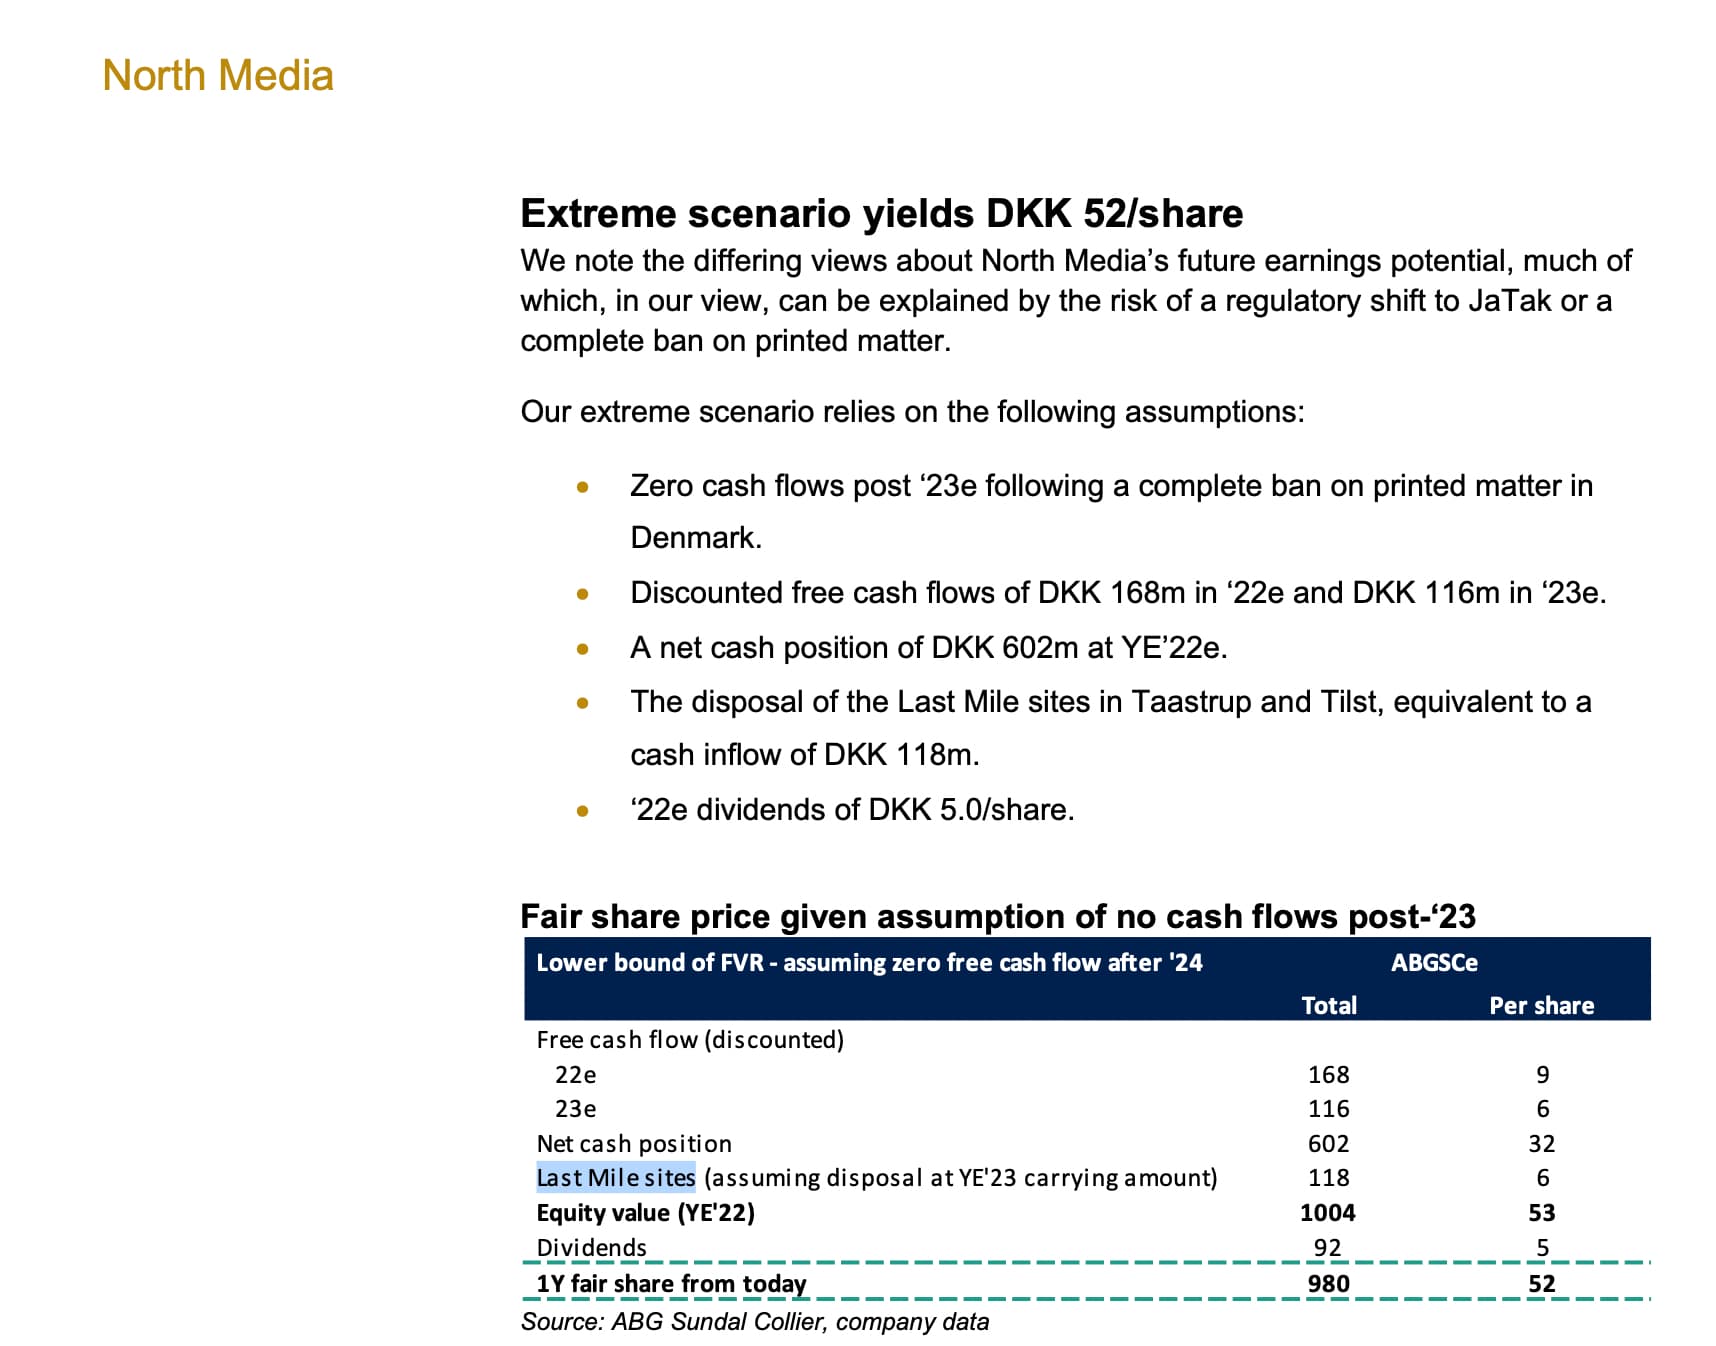
Jag hittade ingen tråd om detta här på forumet, så förhoppningsvis kan vi genom detta bli klokare tillsammans om det lönar sig att sälja de här aktierna nu eller behålla dem.

E: Resultaten för 2020 och 2021 var lite felaktiga

25 gillningar

Bra inlägg och tack för att du tog upp denna okända uppenbarelse på min watchlist!

Inspirerad av detta gjorde jag mina egna beräkningar och min Excel visade ett aktievärde på 105 DKK med en avkastningsförväntan på 20 %. Den tar dock inte hänsyn till risken för att kärnverksamheten avvecklas.. En bra balansräkning och det nuvarande löpande kassaflödet motsvarar dock cirka 60 % av värdet, så under 63 DKK skulle detta passa min egen strategi. Ska följa kursutvecklingen och slå till vid behov :slight_smile:

1 gillning

Är inte investment caset här att Schibsted köper den danska radannonsverksamheten (classifieds) (BoligPortal, Ofir)? Schibsted expanderade redan inom vertikalerna för bilar samt övrigt (general goods) till Danmark efter köpet av eBay Classifieds Group, och i paketet saknas fortfarande fastigheter (real estate) och jobb. Dessutom är fastighetsvertikalen i Danmark ännu inte helt konsoliderad, vilket skulle locka Schibsted att köpa BoligPortal. Jobbmarknaden domineras helt av JobIndex, så i sig är Ofir en verksamhet med lågt värde ur ett konsolideringsperspektiv, men den lär nog följa med till Schibsted i affären i samma veva ändå. Det tar förvånansvärt lång tid för affären, då jag hade trott att den skulle ske tidigare. Det kan alltså vara så att North Medias huvudägare inte vill sälja…

EDIT. Ja, verkligen bra text, tack. Jag blev så ställd när jag såg det här namnet här på forumet att jag inte ens kom mig för att tacka.

EDIT2. Om man studerar Schibsted lite närmare märker man att de kör samma strategi i varje land, så det är helt säkert att de är intresserade av BoligPortal. Varför affären inte har gjorts ännu är faktiskt lite oroande.

2 gillningar

Den här Schibsted-grejen har inte slagit mig eller dykt upp tidigare, tack för att du lyfte fram den :muscle: Men troligtvis är det, som du sa, BoligPortal de har i kikaren, likaså Ofir. Jag vet inte vad jag ska tro om det, då dessa är en stor del av bolagets framtid. Visst, om de köper för stora pengar och man får kassaflöde från FK i några år, så skulle värdet frigöras och bolaget försvinna ganska snart.
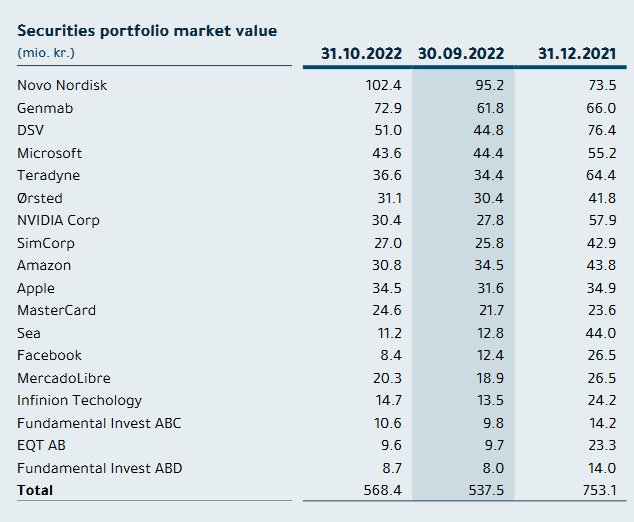
Besluten fattas ju av vår Richard Bunck med hans ägande på 55 % och vi hejar på från sidlinjen :smiley:

Jag vet inte hur du ser på NM:s framtid? De digitala tjänsterna är lovande, men det är verkligen småpotatis jämfört med FK Distribution.

NM befinner sig i en svår position eftersom Schibsted tydligt har kommunicerat att de vill expandera i Danmark (och Finland). NM:s position är besvärlig eftersom BoligPortal (och Ofir) inte har sådana dominerande marknadspositioner som skulle kunna försvaras mot även ett relativt stort resursövertag. Till exempel har Alma Media i Finland uppnått denna position inom bilar, trots att de har betydligt mindre resurser än Schibsted. NM står alltså vid någon tidpunkt inför beslutet om det är bättre att sälja eller börja konkurrera mot Schibsteds organiskt växande verksamhet, där deras resurser inte kommer att räcka till i det långa loppet. Därför tror jag själv att en försäljning kommer att ske, varpå jag också lämnar aktien eftersom den kvarvarande verksamheten inte intresserar mig.

Huvudägaren är redan över 80 år gammal, så även där kommer dessa beslut oundvikligen att aktualiseras. Det värsta scenariot för (mitt eget) investment case vore om ägaren lägger sitt innehav i en stiftelse och skriver in en punkt i stadgarna som i praktiken dödar alla förhoppningar om att separera classifieds-verksamheten. Samma historia utspelade sig ju tidigare i Schibsted: den enda anledningen till att News Media-segmentet fortfarande finns kvar där är en stiftelseägare vars mandat är att värna om nordisk journalistik.

EDIT. Kanske ännu något om värderingen: bolaget handlas till ett EV på ca DKK 1,1 bn, och av detta är ca hälften noterade aktier. BoligPortals LTM-omsättning är ca DKK 92m, och Schibsted skulle ensamt kunna betala EV/Sales 10x för detta, vilket i praktiken motsvarar nästan hela bolagets EV (varav hälften är likvida placeringar). Så visst finns det enorma mängder värde om ägaren bara vore intresserad av att skapa det för aktieägarna…

2 gillningar

North Media Oy publicerade sitt Q4-resultat för ett par veckor sedan, och nu när tentaveckan har börjat hinner jag analysera och uppdatera det här resultatet lite grann. My two cents:

År 2022 gick ganska väntat, men för aktiemarknaden var kanske guidningen en liten besvikelse, åtminstone till en början.

Fk Distribution

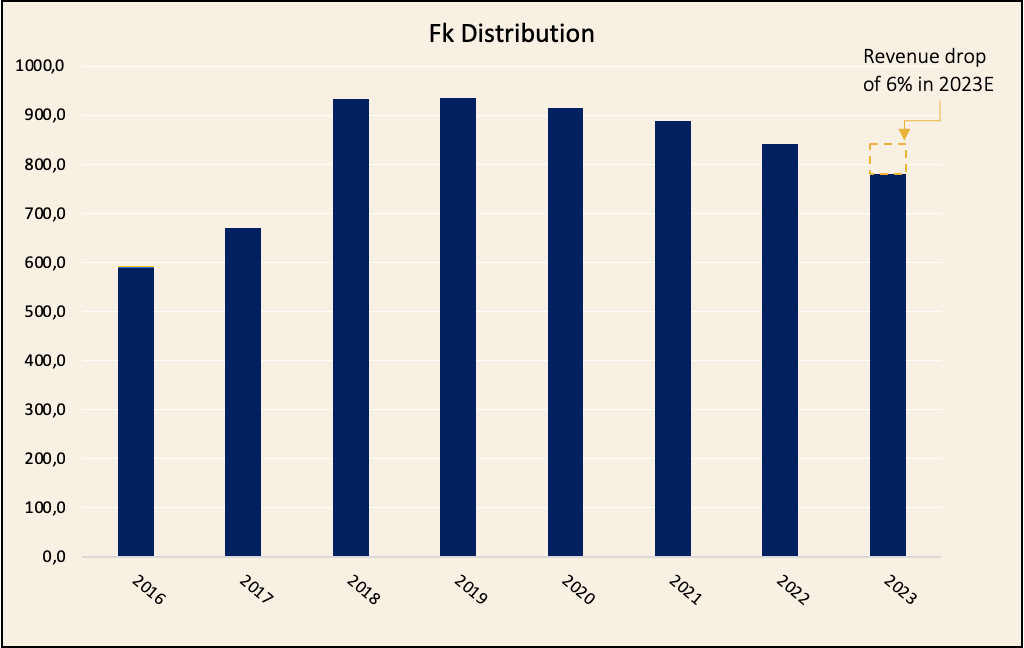
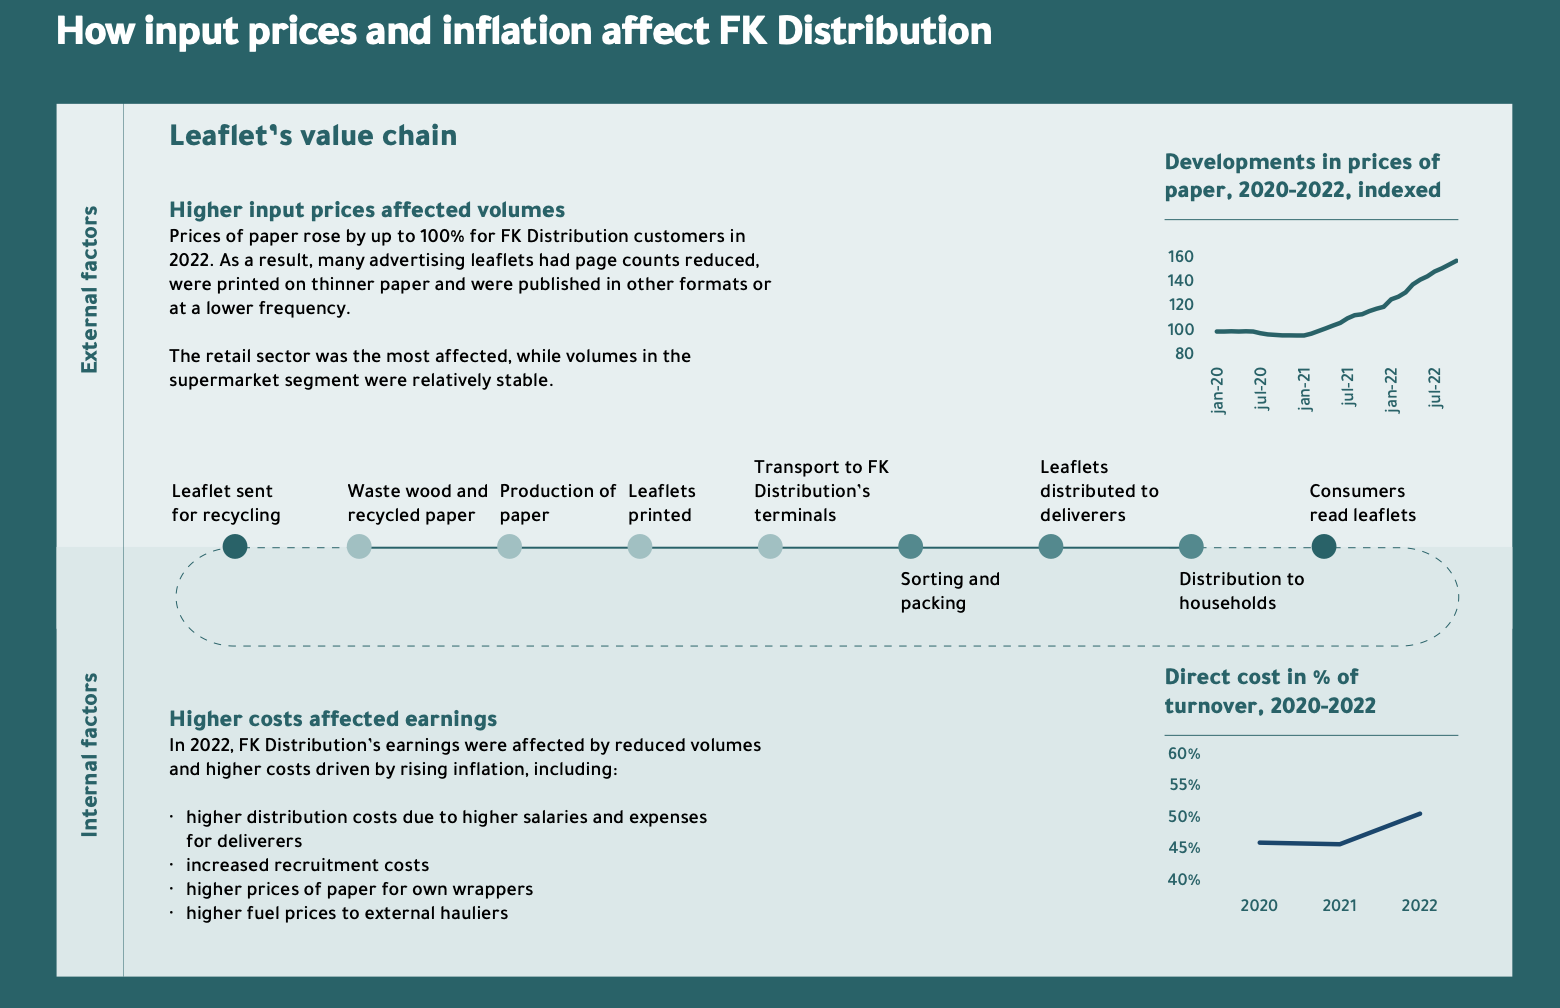
Omsättningen sjönk med 6 % under hela året enligt bolaget, vilket berodde på att papperspriset steg med nästan 100 %, vilket ledde till att kunderna minskade utdelningen av reklam. Bolaget uppger att särskilt företag som annonserar sällanköpsvaror minskade reklamutdelningen, medan mataffärer bibehöll ungefär samma nivå. Konsumenterna letar dock efter erbjudanden när köpkraften är under press. Vissa som säljer säsongsvaror slutade helt med reklamutdelning.

  • Prisökningarna påverkade även volymen för lokaltidningar.
  • En prisökning på 2 % genomfördes, men det räckte inte för att motverka kostnadsökningarna.
  • Omsättningen från förpackningstjänster till Deutsche Post växer långsamt.
  • Andelen konsumenter som registrerat sig för NoAds-programmet förblev stabil på 36 %.
  • På det politiska fältet hände det saker och 140 miljoner DKK allokerades till lokaltidningar genom ett nytt medieavtal, vilket minskar tvivlen något om att hela affärsverksamheten skulle vara i fara.
  • Under 2022 lanserade FK Distribution en datadriven lösning som ger annonsörer information om i vilka områden det finns intresse för en viss produkt.

Hur syns inflationen i kostnaderna?

2023

FK Distribution berättar om sina strategiska steg, som alltså har förblivit oförändrade trots att guidningen för 2023–2024 sänktes. FK strävar efter att utveckla sin digitala annonsplattform (minetillbud) och erbjuda denna nya datadrivna annonslösning till annonsörer för att på så sätt motverka den kroniskt sjunkande omsättningen, som beror på att fysiska papper läses mindre för varje år.

I Q&A:n frågades det varför resultatet sjunker så “mycket” trots att ni säger att behovet av reklam är större än någonsin när konsumenterna letar efter erbjudanden.

Svar: Rörelseresultatet för 2021 var så att säga för högt, och man bör inte förvänta sig en sådan marginal i framtiden. Under 2022 höjdes inte priserna, vilket ledde till att marginalen sjönk från 28 % till 22 %. Nu har priserna höjts med 9,2 %, men marginaltappet ner mot 19 % återspeglar dålig sikt och minskade distributionsvolymer.

BoligPortal

Hela bolagets kronjuvel fortsatte att prestera starkt. EBIT för helåret var 26 %, och justerat för kostnader från förvärvet av BoligManager var EBIT cirka 30 %. Omsättningen växte med 11 %.

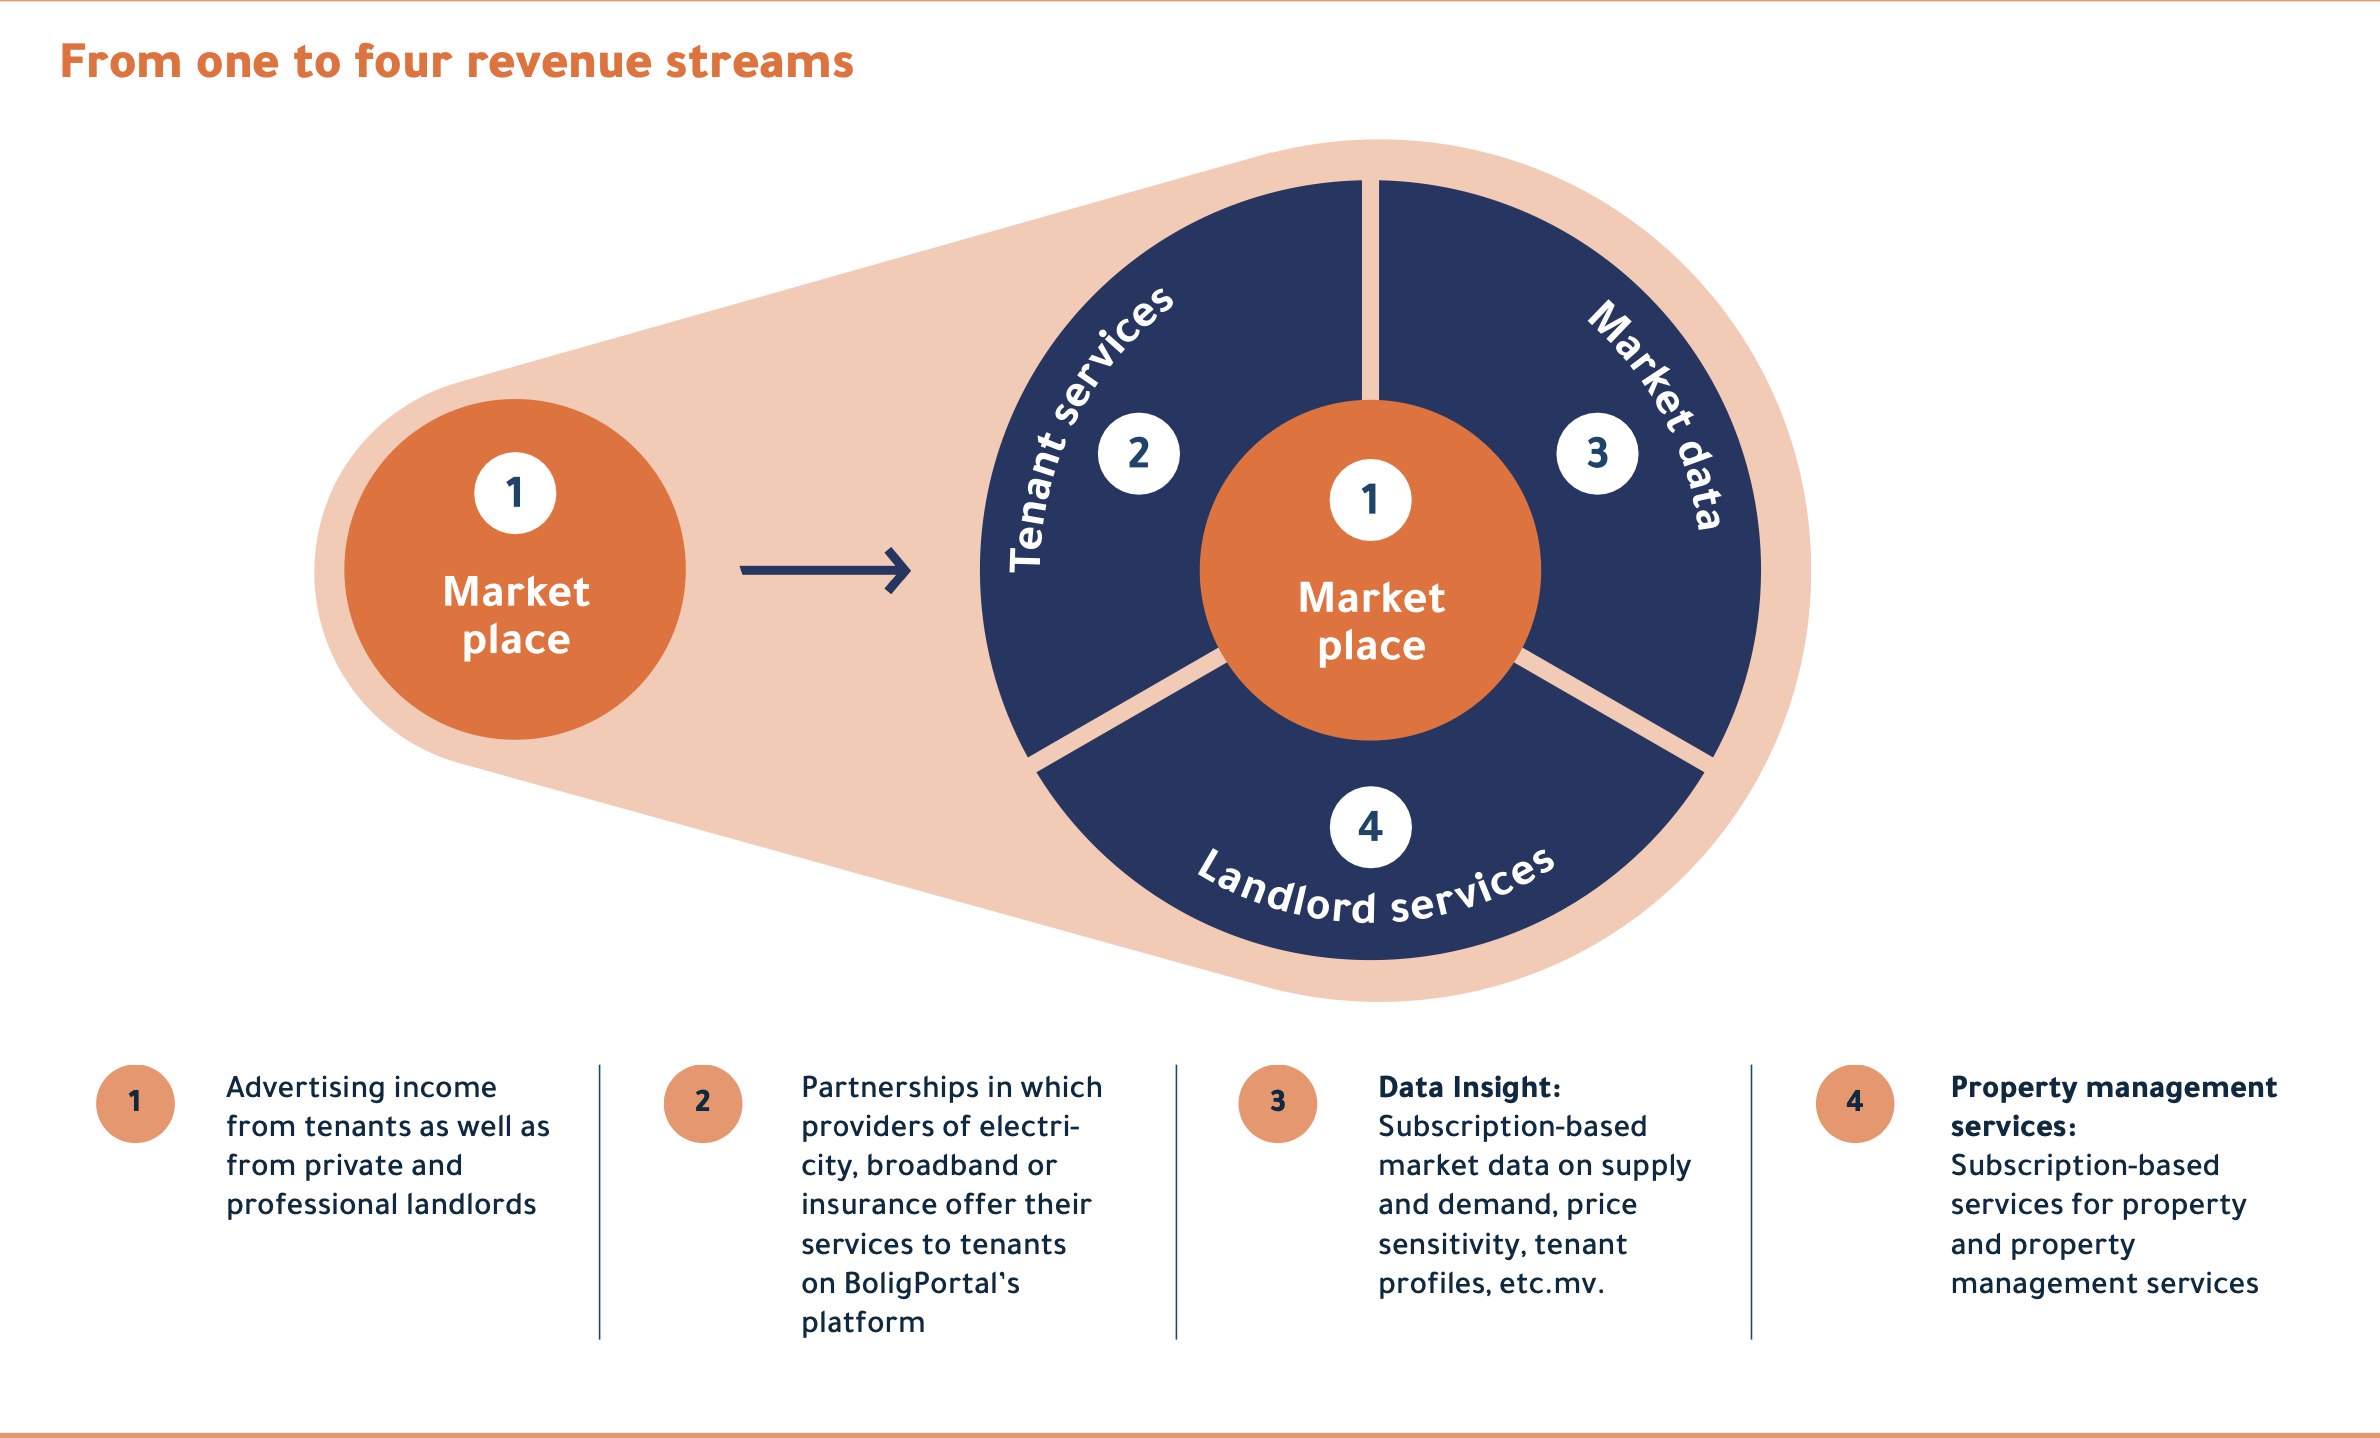
Bolaget utvecklar denna marknadsplats för hyresvärdar och hyresgäster, och bolaget uppger att försäljningen av nya tjänster växte med 140 % och utgör nu 9 % av omsättningen. Nedan finns en bild av denna verksamhet.


Verkar vara en vettig verksamhet, åtminstone så här i PowerPoint-format.

2023

Bolaget tror att kärnverksamheten kommer att växa endast marginellt under 2023, då människor inte flyttar lika gärna i en miljö med hög inflation. Bolaget guidar dock för en tillväxt på över 10 %, vilket innebär att de nya produkterna förväntas generera god tillväxt. Ur en investerares perspektiv är det verkligen positivt att man hittar tillväxtmöjligheter.

Ofir

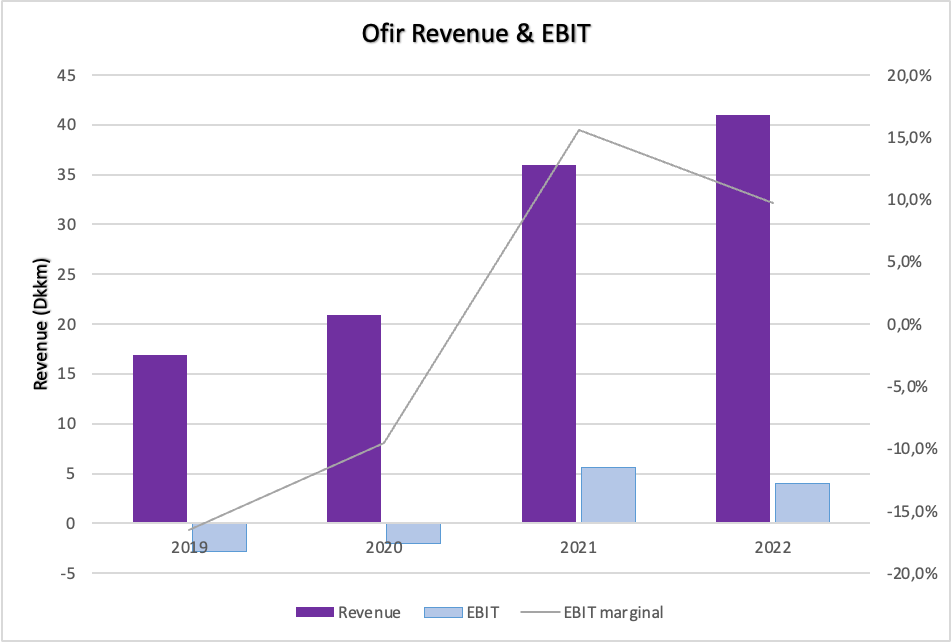
Omsättningen växte med 11 %
EBIT 7 %

Tillväxten kommer från verksamheten att sälja platsannonser. Omsättningen inom den offentliga sektorn växte förutom genom försäljning även genom prisökningar, men omsättningen inom den privata sektorn uppges ha vuxit enbart genom ökad försäljning.
Marknadstoppen förra året nåddes efter Q1, och en brant nedgång inleddes efter Q3, då volymen sjönk med 10,8 %.

2023
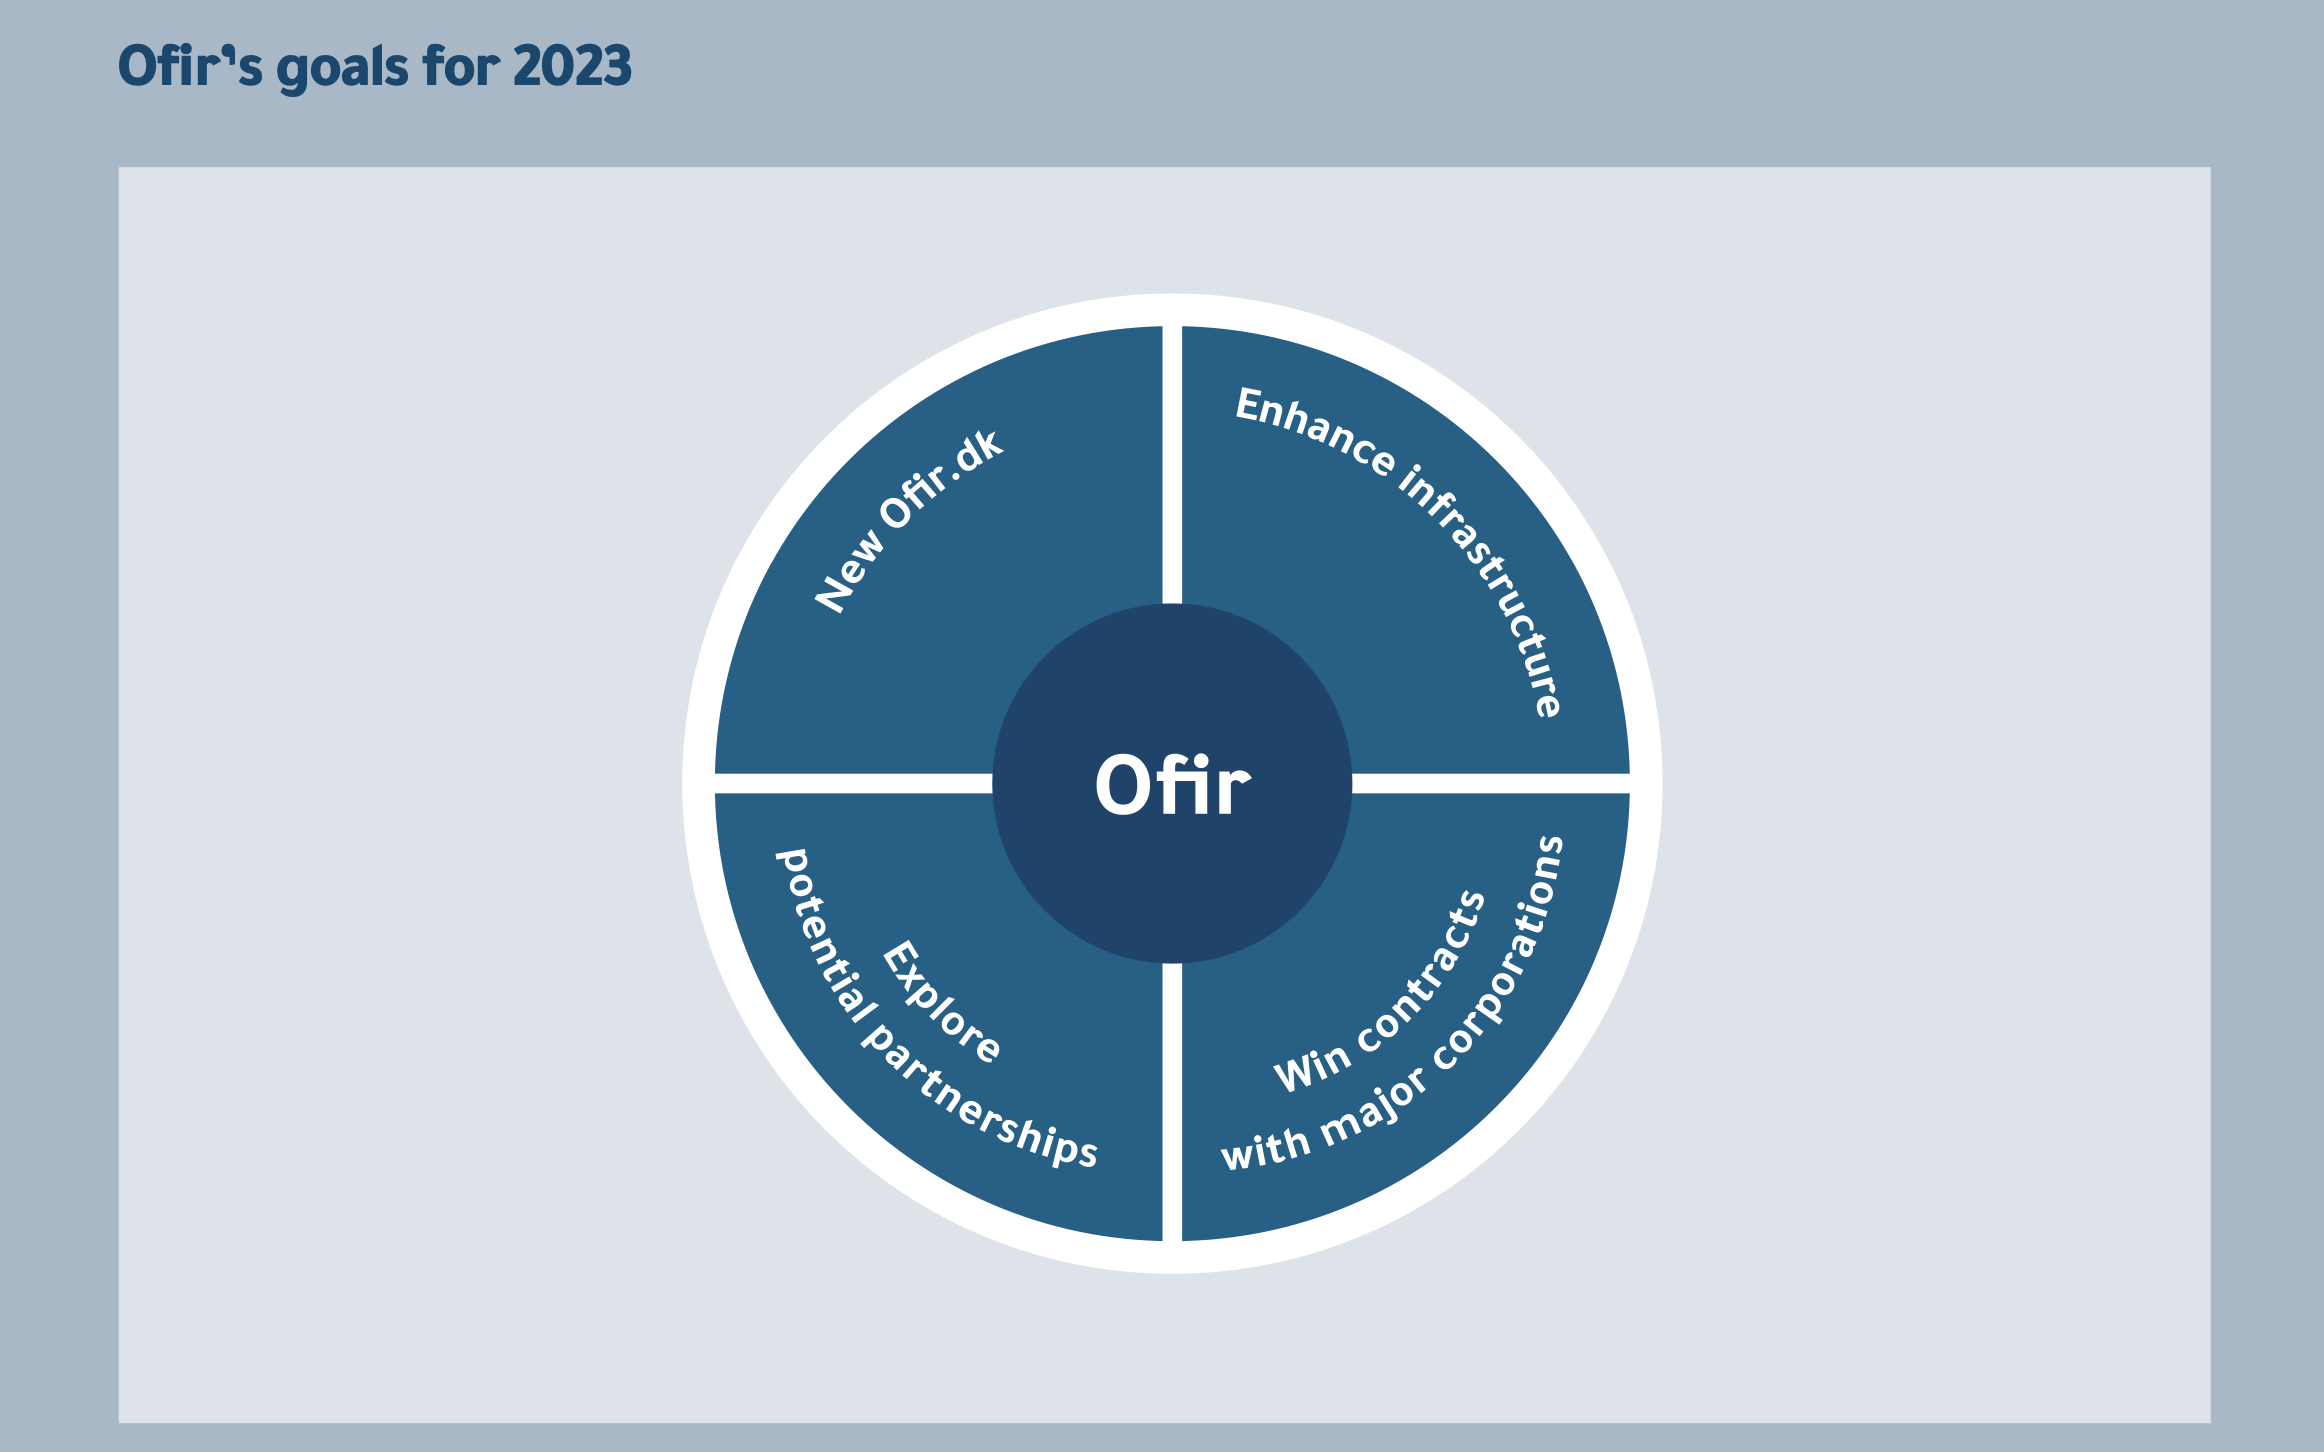
Baserat på Danmarks nationalbanks prognos förväntas antalet platsannonser sjunka med 10–12 % nästa år. Ofir ser att omsättningen sjunker <10 % och EBIT hamnar något på minus. Dataplattformen utvecklas och tjänster inom den offentliga sektorn tillsätts, då efterfrågan här antas finnas kvar även i år.
Nedan en bild på Ofirs mål för 2023:

Bekey

Bekey lyckades alltså inte heller i år föra affärsverksamheten framåt på önskat sätt. Omsättningen växte med 4 procent och resultatet var -57 % av omsättningen. Segmentet Homecare DK är det största segmentet och står för 83 % av omsättningen. Inom detta segment tecknades 3 nya avtal och 12 avtal förnyades. Återkommande intäkter (recurring revenue) 65 %.

En ny VD anställdes i november, det återstår att se om detta har någon betydelse!

Själv gillar jag Bekeys produkt och det låter som att en sådan lösning verkligen behövs i dagens samhälle. Bekeys NetKey är en molnbaserad lösning för nyckelhantering, där man kan antingen ge behörighet till en nyckel eller ta bort den.

Bekey har också en telefonapp som kopplas till NetKey-molntjänsten, där man sedan kan öppna dessa dörrar och bestämma exakt vem som får en nyckel eller inte! Denna lösning används alltså i största utsträckning av vårdpersonal när de besöker sina kunder.

Strategic Priorities

I Bekeys situation är det viktigt att bara få lösningen skalad så att man kan börja visa vinst. Hittills har detta bara varit en stor “cash burn”. För Bekeys del är det viktigt att vinna kommuner som kunder.

Q&A

Frågan ställdes om när den här skiten ska avyttras.

Svar: Vi ser potential i detta och tänker inte avyttra. Det frågades också om det finns en specifik deadline för när det måste bli lönsamt för att annars avyttras, men någon sådan finns inte, utan nu utvecklar vi och satsar pengar eftersom vi ser potential här.

Utdelningen sänktes från 5 till 4 DKK, varför?

Svar: Vi vill behålla mycket likvida medel i kassan för nya tillväxtmöjligheter, samt möjliggöra en attraktiv direktavkastning på lång sikt.

Pengar har bolaget ju, och enligt min mening behövs det inte nödvändigtvis mer för nya tillväxtinvesteringar. Bakom detta ligger nog att huvudägaren vill behålla aktieportföljen och utöka den.

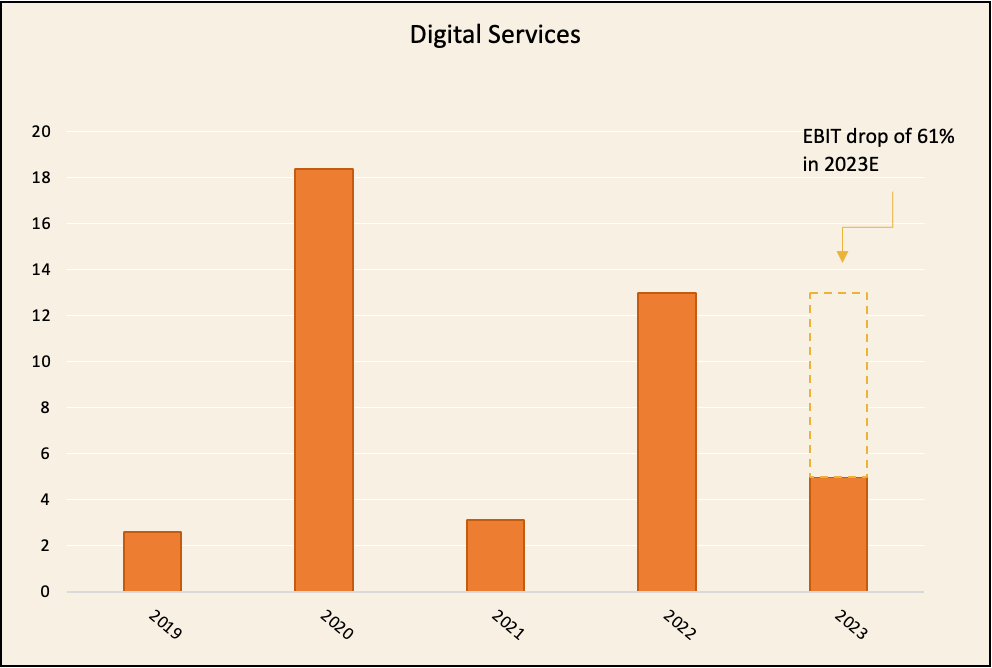
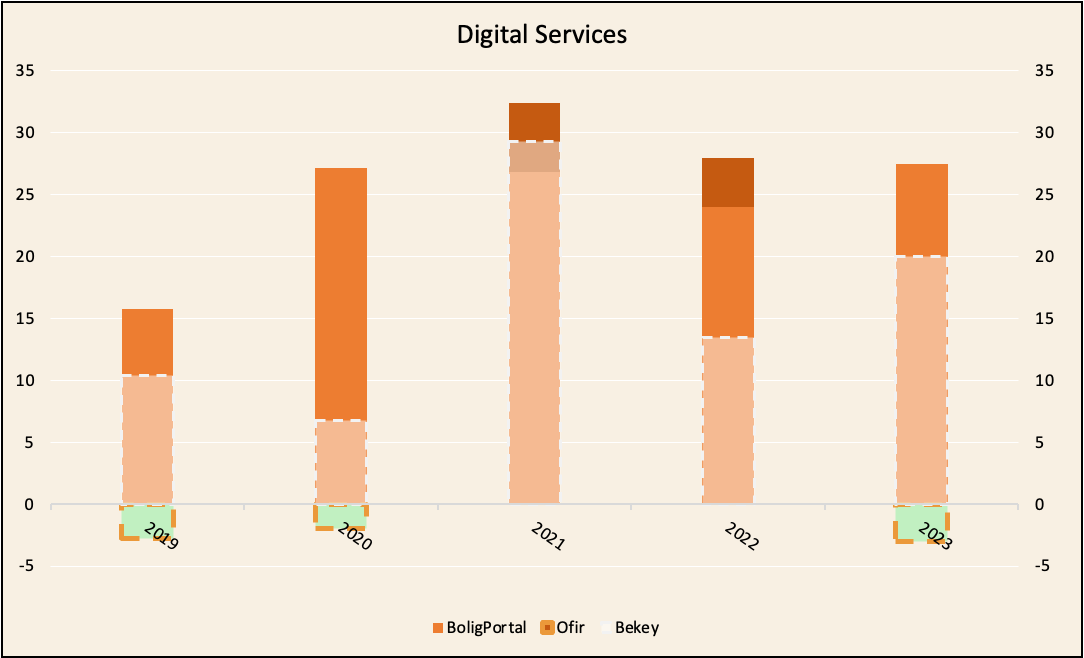
Helhetsbild av bolagets utveckling med 2023E-siffror.

Digital Services tillväxt:

Per affärsområde:

Lönsamhetsutveckling:

Här ser man hur vackert Bekey äter upp lönsamheten för DS. Ofirs lönsamhet hoppar lite fram och tillbaka, men det är ännu inte betydande när man ser till helhetsbilden.

Fk Distribution

Lönsamhetsutveckling

Multiples
Mcap (mDKK) 1 253 kr
Total Debt (Mortgage) 115,5
Liquid assets (Cash & stonks) (31.1.23) 827
EV 542 kr
Invested Capital 331,1
Book Value 1058
EV/IC 1,64
ROIC 48,6 %
2023E
EV/EBIT 3,6
EV/FCF 4,2
P/FCF 9,6
P/B (31.12.2022) 1,18
P/cash (31.12.2022) 1,5
5 gillningar

Ja, och jag rekommenderar fortfarande att läsa de där årsredovisningarna. De är gjorda ur ett investerarperspektiv precis som de ska vara. Väldigt tydliga strategiska mål, var man har lyckats, var man inte har lyckats, vad som förväntas och vad som ska göras nästa år.

Även om man aldrig skulle äga det här bolaget eller vara intresserad på annat sätt, så ger årsredovisningarna ett exempel på hur dessa bör göras.

1 gillning

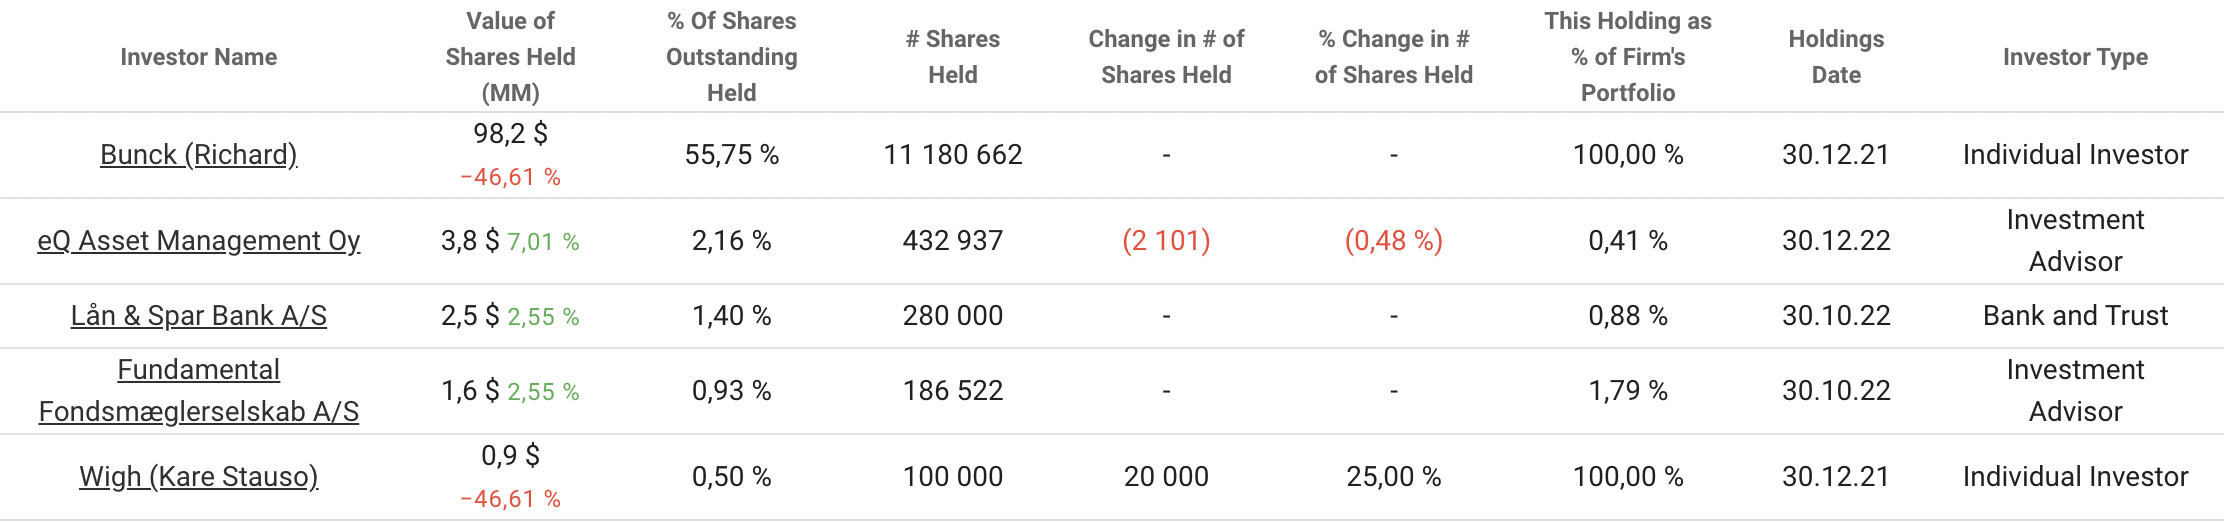
Satt och bläddrade lite på TIKR och stötte på en sådan här överraskning:


Där är ju vår eQ som näst största ägare! En kul överraskning bara, själv har jag inte hittat någon mer detaljerad ägarstruktur på NM:s sidor, men här verkade den finnas.

3 gillningar

Bra text/intervju om North Medias styrelseordförande. Den förklarar varför North Media har en så enorm kassa och vad investeringsfilosofin bakom förvaltningen av aktieportföljen är. Dessutom ges bakgrund till hur bolaget uppnådde en monopolställning år 2016. Bra text överlag om det här bolaget :+1:

http://www.northstarinvestor.com/north-media/

Q2-grejer på Twitter!

https://twitter.com/EliasLuhtaniemi/status/1692105227842011540

2 gillningar

North Media meddelade i fredags att de har gjort ett förvärv :open_mouth: En snabb genomgång av detta och även en liten lägesuppdatering för bolaget på Twitter!
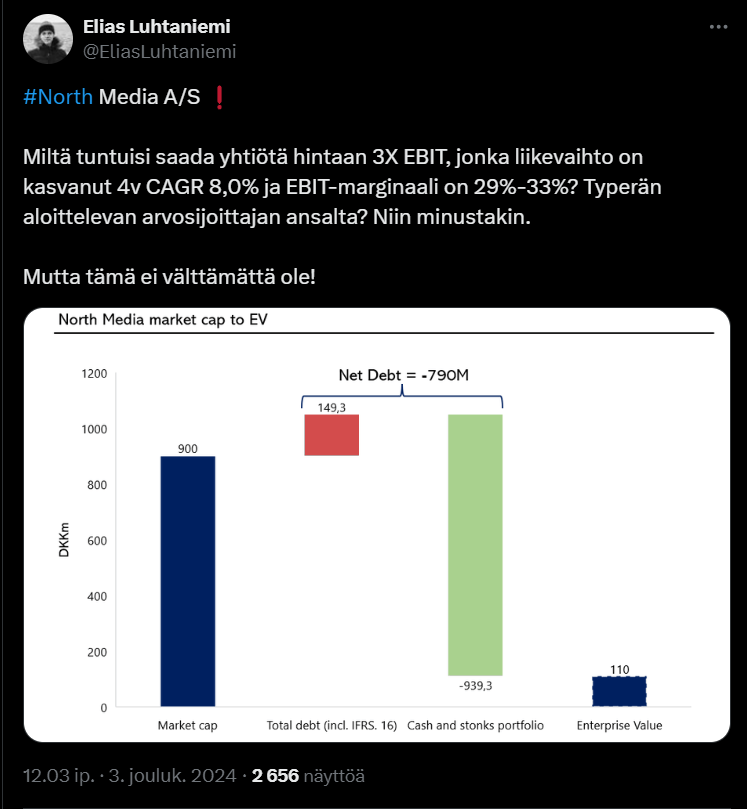
https://twitter.com/EliasLuhtaniemi/status/1737424731630907470

2 gillningar

Jag lägger upp här ett aktiejämförelseverktyg jag gjort i Excel, som baseras på data från Inderes aktiejämförelseverktyg. Därifrån kan man ladda ner det själv. På Twitter finns en kort presentation om detta.

Osakevertailu_Excel_November_24_2.xlsx (1,7 Mt)

https://x.com/EliasLuhtaniemi/status/1854477037920264436

14 gillningar

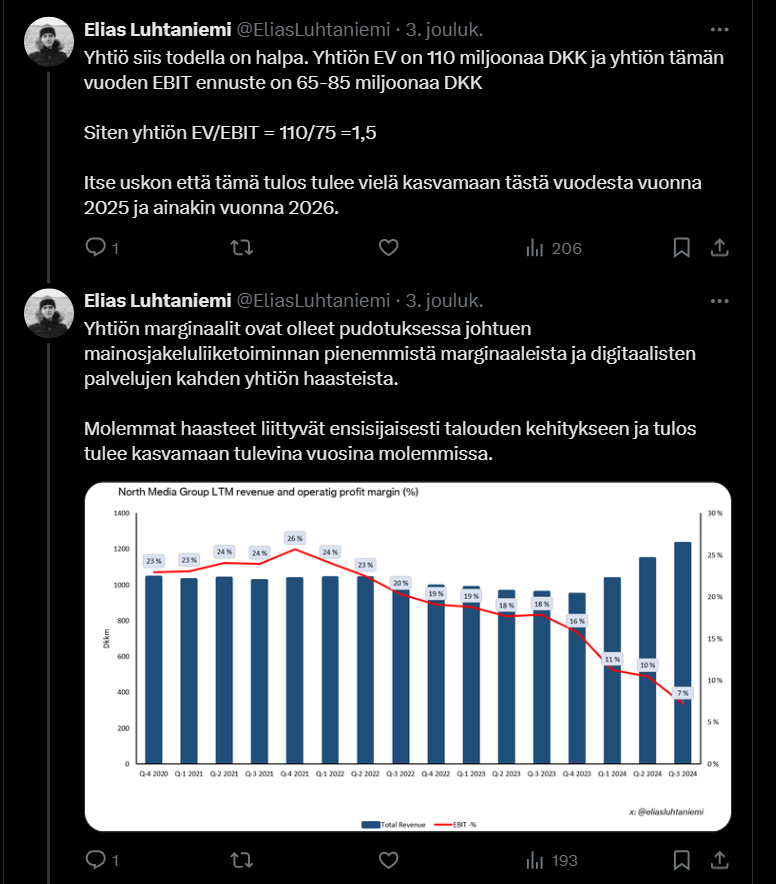
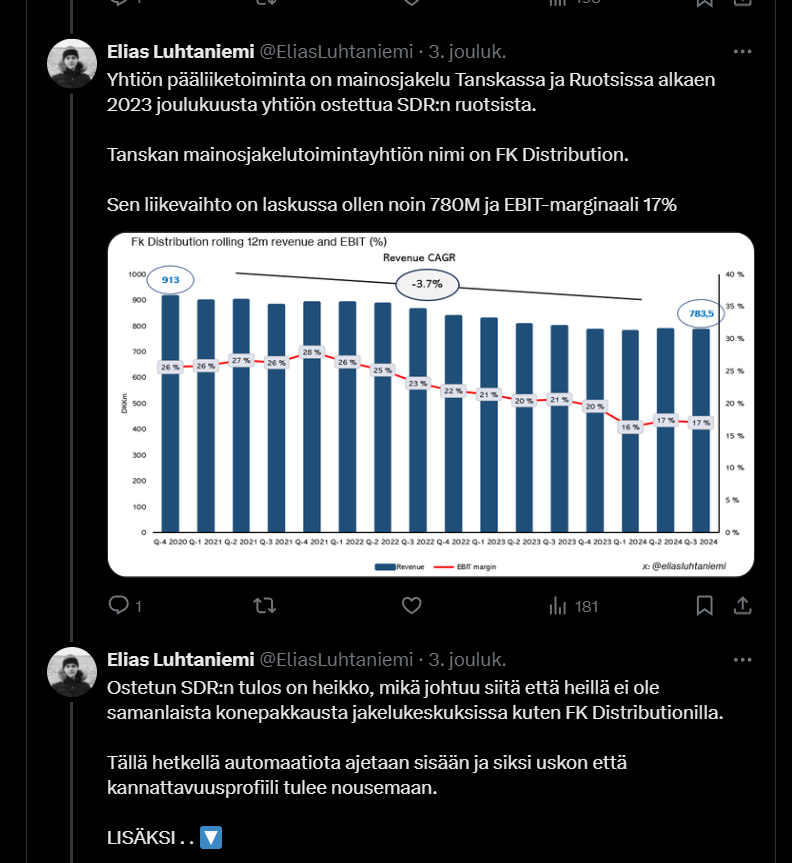
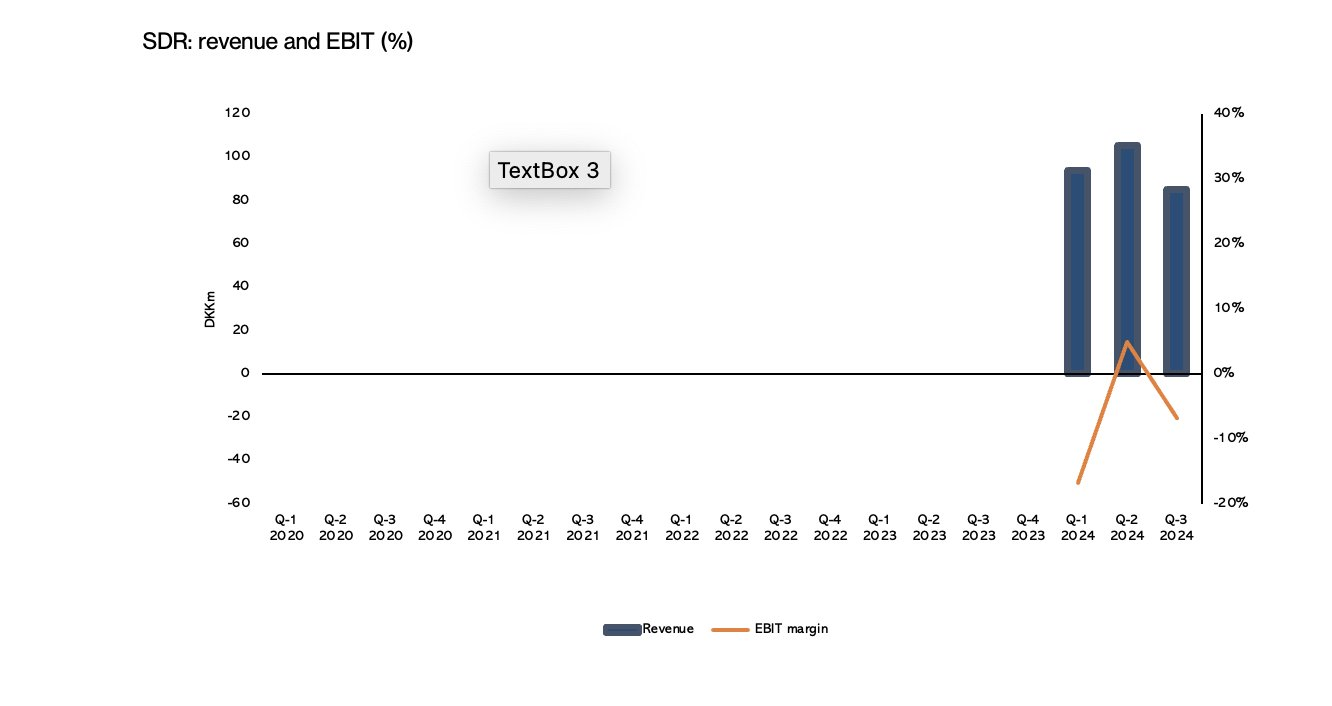
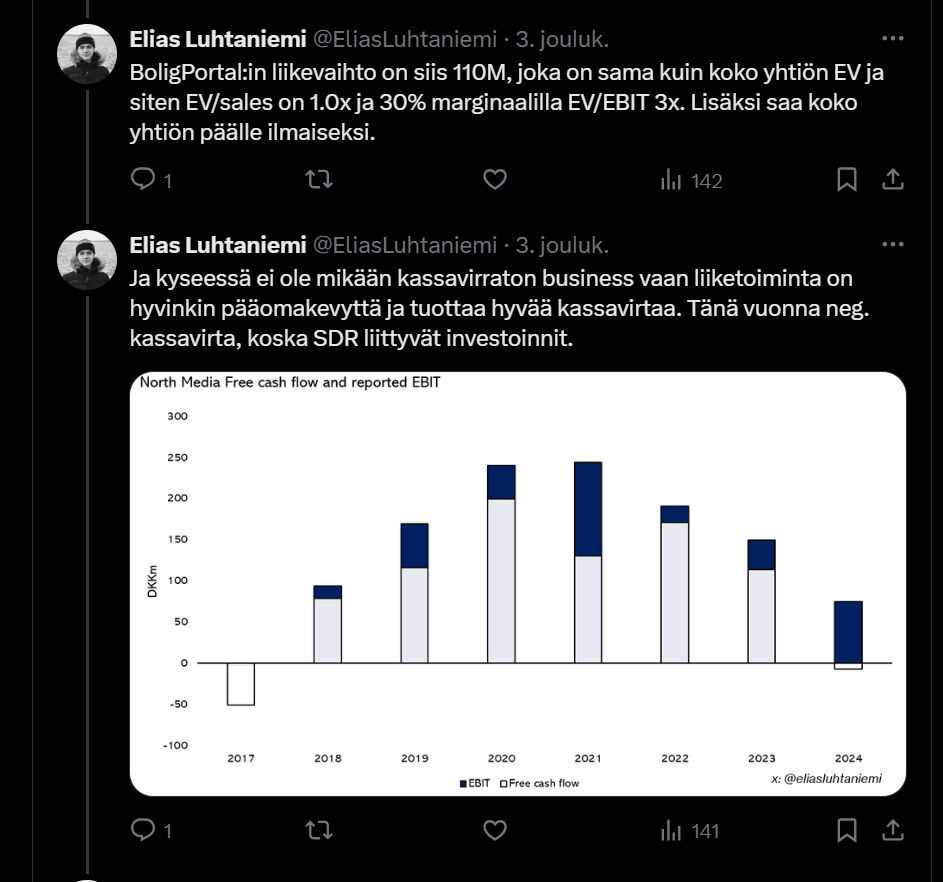
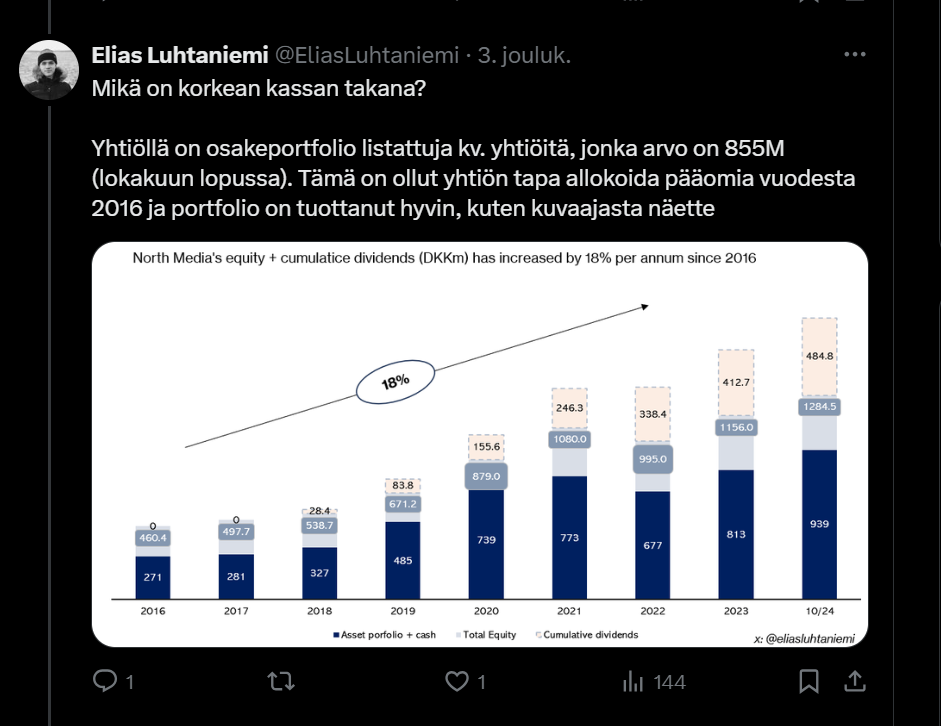
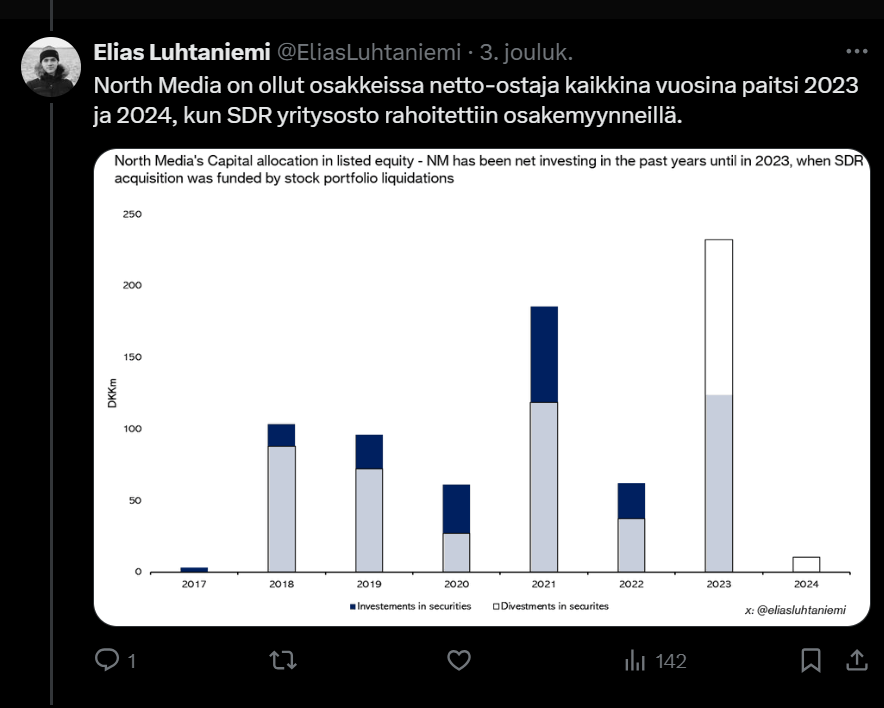
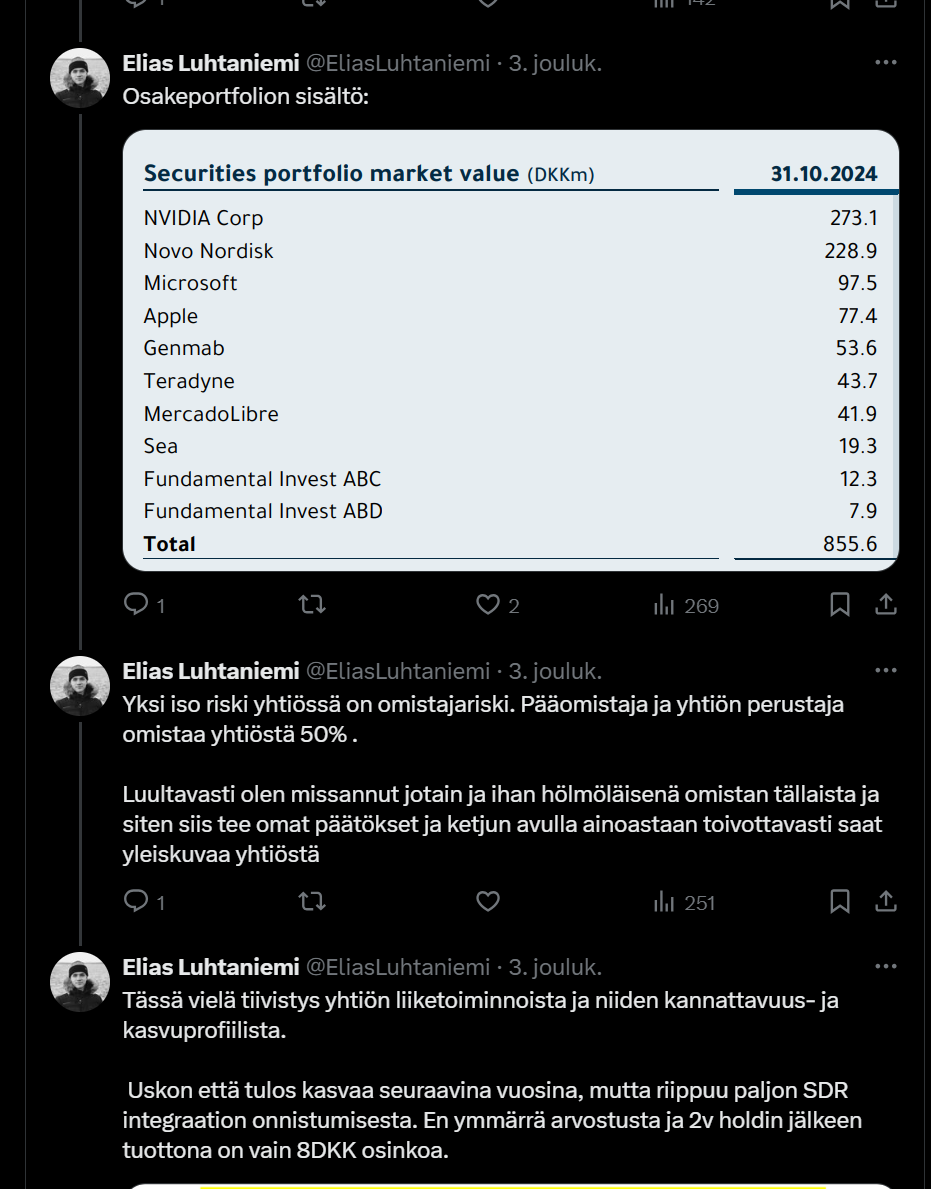
@Elias_L har gjort en ordentlig tråd i början av december. :slight_smile:

Det lönar sig att följa honom på X. :slight_smile:

https://x.com/EliasLuhtaniemi

image

Resten av tråden

image
image
image
image
image
image
image
image
image
image
image
image
image

2 gillningar

Hej.

Jag delar en Excel-fil här som man kan använda för att analysera bolag på den finska börsen. Den har inget att göra med North Media, men det här är en tillräckligt lugn tråd där man enkelt kan hitta länken vid behov i framtiden.

pörssi_6.2.2026.xlsx (882,8 Kt)

https://x.com/EliasLuhtaniemi/status/2012114597352984668

3 gillningar