North Media A/S är ett danskt, ur ett värdeinvesteringsperspektiv ganska intressant bolag. Jag har följt bolaget sedan 2020 och köpte in det i portföljen nu i december till kursen 58,3. Jag köpte det väl inte på grund av någon enorm vishet just nu, utan för att jag tidigare helt enkelt inte hade tillräckligt med likviditet i portföljen för den här polaren. 
Jag tänker här översiktligt berätta vad bolaget gör och hur dess olika affärssegment har presterat under de senaste åren. Därefter går jag igenom hela koncernens utveckling de senaste åren och till sist ställer vi detta i relation till bolagets prislapp. Jag rekommenderar att läsa årsredovisningarna och kvartalsrapporterna för 2020 och 2021. De innehåller väldigt tydliga prognoser och riktlinjer, strategiska mål och uppdateringar för varje affärsområde. Syftet med det här inlägget är enbart att lyfta fram bolaget, inte att erbjuda någon djupgående analys av det.
Vad gör bolaget?
Bolaget har två affärssegment; Last Mile & Digital Services, där det sistnämnda är uppdelat i ytterligare tre affärsenheter.
Last Mile - Fk Distribution
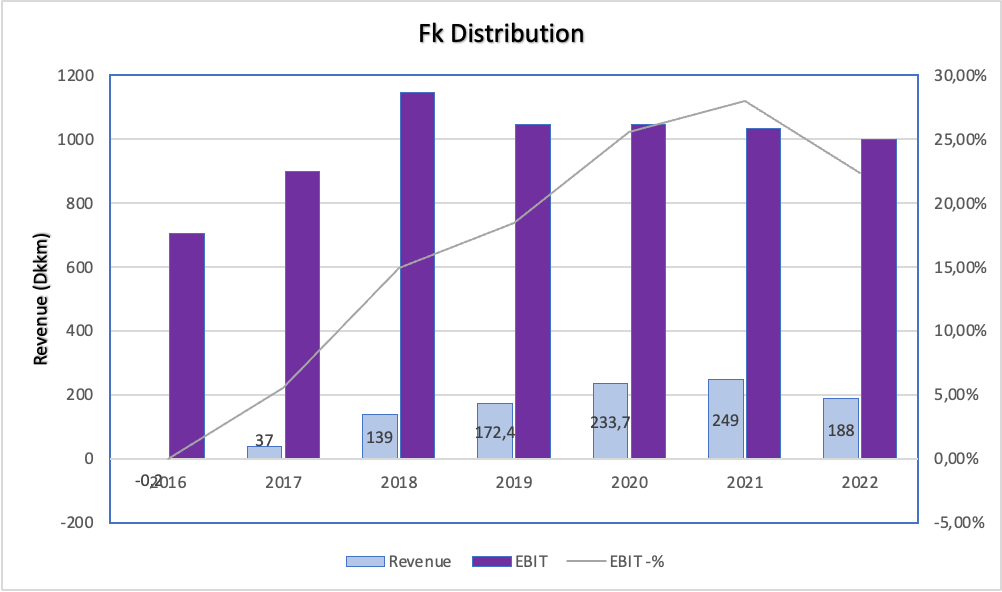
Last Mile står för ungefär 85 % av bolagets omsättning mätt i intäkter och utgörs uteslutande av affärsenheten FK Distribution. I praktiken handlar detta om utdelning av reklam och lokal tidningar till hushåll över hela Danmark. Dessutom har bolaget den digitala plattformen minetilbud.dk, där människor bland annat kan välja vilken reklam de vill ta emot i sin brevlåda. Last Mile erbjuder även paketeringstjänster till danska kunder och Deutsche Post. Det är meningen att detta samarbete med Deutsche Post ska utökas kontinuerligt. Bolaget är den största aktören i sitt land och deras position har stärkts avsevärt sedan 2017, då PostNord drog sig ur marknaden som deras värsta konkurrent.
Siffror:
- Lokaltidningar delas ut varje vecka till 2,3 miljoner hushåll
- 525 000 personer använder NoTak±funktionen för att anpassa vilken reklam de vill ta emot
- 1,4 miljoner personer tar emot samtliga tidningar och reklambilagor
MinetilBud:
- 1 000 000 användare
- 500 000 aktiva användare, det vill säga 30 minuter per månad på webbplatsen
- 104 000 000 digitala reklamblad lästa under 2021
- Minetilbuds omsättning sjönk antagligen från 2020 till 2021 från 35 MDKK till 25 MDKK
Sedan 2017 och framåt har man börjat trycka pengar efter att PostNord drog sig ur marknaden, vilket gav nya kunder och möjligheten att höja priserna.
Digital Services
Denna andra affärsenhet består av tre olika verksamheter: BoligPortal, Ofir och Bekey. I praktiken är dessa bolagets framtid, eftersom det finns en risk med reklamutdelningen att hela verksamheten förbjuds med tanke på att det knappast är ESG-vänligt eller särskilt modernt att trycka upp papper och sedan köra ut det för att i princip hamna i hushållens soptunnor
BoligPortal
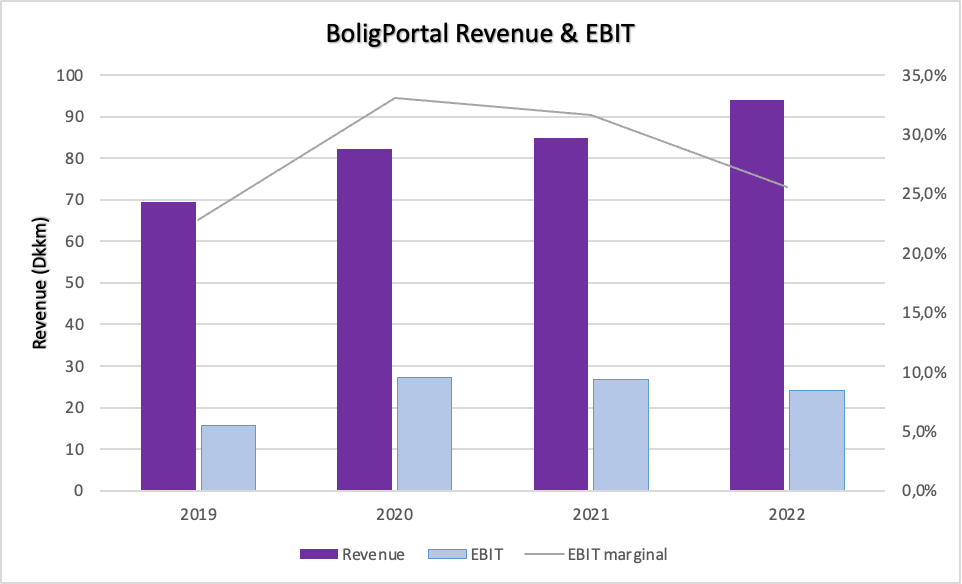
BoligPortal är den största verksamheten inom segmentet “Digital Services” och det är Danmarks största bostadsförmedlingssajt. Det är här hyresvärdar hittar sina hyresgäster, jämförbart med Blocket Bostad eller liknande i Sverige. BoligPortal har även lanserats i Sverige på samma plattform under namnet BostadsPortal.se. I februari 2022 förvärvade BoligPortal företaget Boligmanager: https://www.northmedia.dk/en/meddelse/?storyID=15317330
Bolaget strävar efter att bredda sina intäktsströmmar (prenumerationsbaserat) genom åtminstone följande metoder:
- Sälja data om utbud och efterfrågan i specifika områden och gator till fastighetsbolag, banker, investerare och entreprenörer.
- Erbjuda små och medelstora hyresvärdar lösningar för förvaltning av fastighetsbestånd, där dessa lösningar bland annat inkluderar marknadsföring och delning av marknadsdata.
- Sälja tredjeparts elavtal, abonnemang och hemförsäkringar till hyresgörande via plattformen, vilket genererar provision till North Media.
BoligManager, som förvärvades i februari, är en mjukvara som gör det möjligt för hyresvärdar att hantera allt som rör bostadsuthyrning. Läs mer här:
https://www.northmedia.dk/en/meddelse/?storyID=15317330
BoligPortal har varit en ganska hygglig affär för North Media.
Ofir
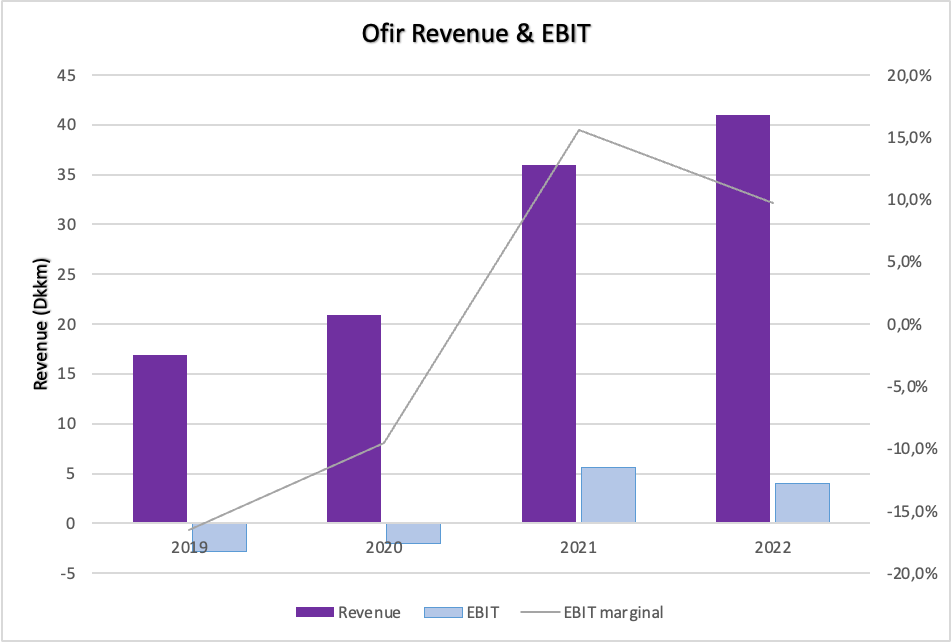
Ofir är den näst största verksamheten inom “Digital Services”. Verksamhetens kassako är att matcha arbetssökande med arbetsgivare. Detta är Danmarks näst största jobbportal. Ofir var först med att annonsera ut lediga jobb på nätet och i sociala medier (Facebook, LinkedIn & Instagram).
Siffror:
- 400 000 besökare per månad
- 32 600 jobbannonser 2020
- Samarbete med 900 arbetsplatser inom den privata och offentliga sektorn år 2020
Historik:
Bekey
Sist och minst har vi Bekey, minst sett till omsättning men störst sett till rörelseförlust . Bekey erbjuder en digital lösning för dörröppning, det vill säga en plattform som gör att exempelvis boende i flerbostadshus kan dela nycklar via denna lösning. Lösningen innebär att man slipper fysiska nycklar, kan förhindra att specifika personer får tillträde till en fastighet utan att byta lås samt får en logg över all rörelse i fastigheterna.År 2021 öppnades 114 miljoner dörrar (14,4 miljoner säger årsredovisningen) med Bekeys lösning. Förutom av boende används lösningen bland annat av de kommunala hemtjänsterna i Danmark och Norge (var tredje kommun i Danmark använder den), distributörer av matbutiks- och matkassebeställningar, fastighetsmäklare, disponenter osv.
Det här låter som en bra lösning, men det har funnits utmaningar i verksamheten åtminstone om man tittar på siffrorna:
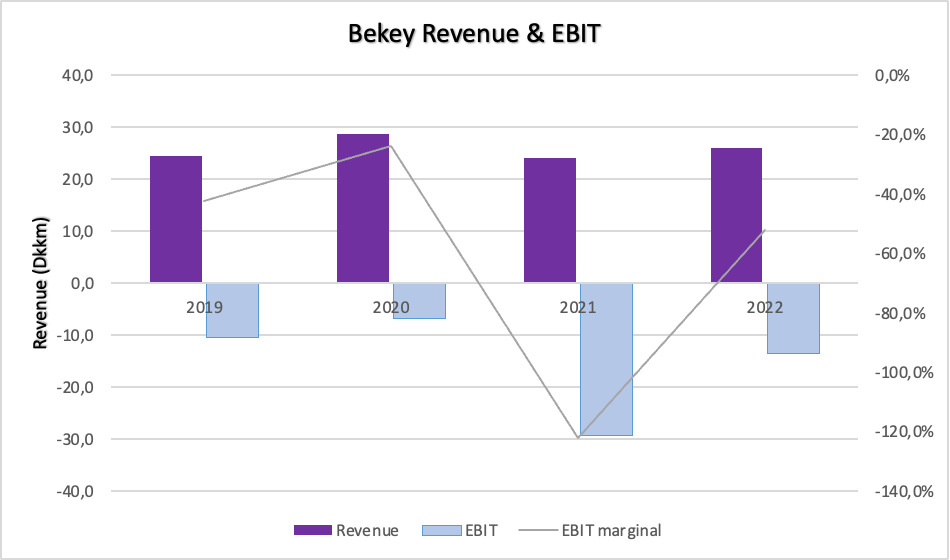
År 2021 gjordes en nedskrivning på 20 miljoner DKK, vilket tyngde resultatet ytterligare.
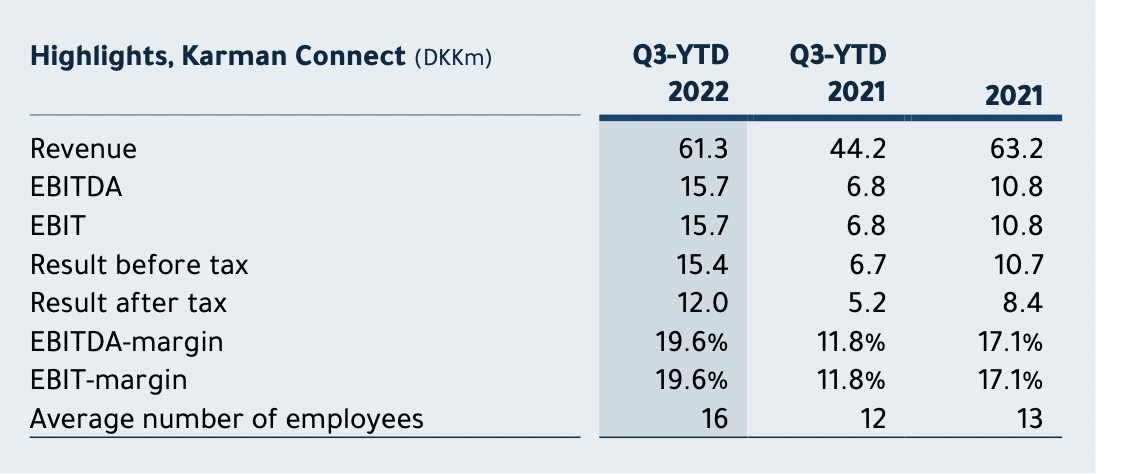
Utöver detta äger bolaget 50 % av ett bolag som heter Karman Connect. Om detta kan du läsa mer till exempel i Q3-rapporten. Här är siffror från Q3-rapporten:
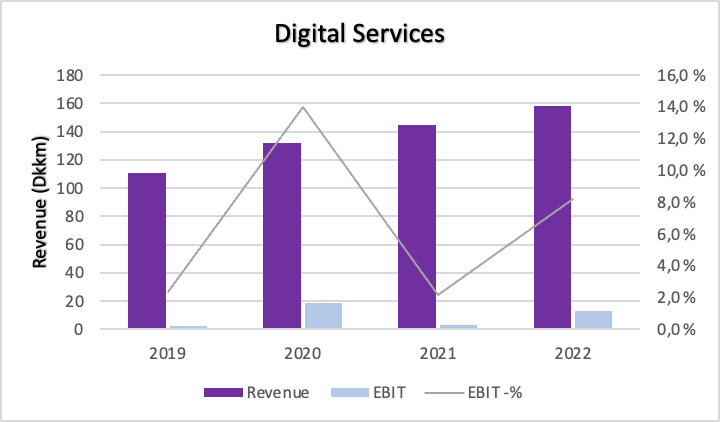
Digital Services som helhet:
Här hittar du ännu all information koncist från bolaget självt:
https://www.northmedia.dk/en/forretningsomraader/
Där var nu en väldigt grov översikt av vad bolaget gör. Historik för avdelningen “Digital Services” finns bara från och med 2019, eftersom det först år 2020 skapades den nuvarande modellen där verksamheten är uppdelad på dessa två områden.
Här är ännu utvecklingen för hela koncernen: I år är alltså EBIT ungefär 200 och kassaflödet för Q3 YTD var cirka 114.
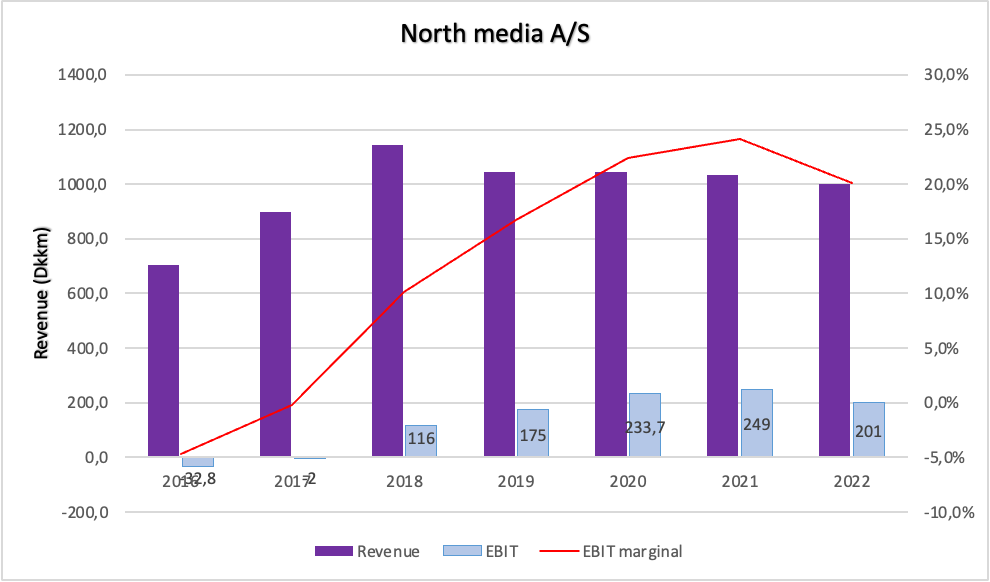
Bolaget är alltså i praktiken endast det Last Mile-segment som i huvudsak delar ut reklam och tidningar. Detta är förknippat med en risk för att det kommer reglering gällande tryckning och därmed distribution av pappersreklam, varpå hela verksamheten skulle kunna sjunka till nästan noll.
På Digital Services-sidan verkar det vara bra fart och där betonas också upprepade gånger innovation, data och teknologi. Man måste dock komma ihåg att den idag motsvarar endast drygt 15 % av hela bolagets omsättning.
Bolaget har alltså ökat resultatet avsevärt under de senaste 5 åren och frågan väcks hur mycket kapital som har krävts för detta. Här är utvecklingen de senaste åren: (exkl. goodwill 39 Mdkk) beräknat (NOPAT/IC)
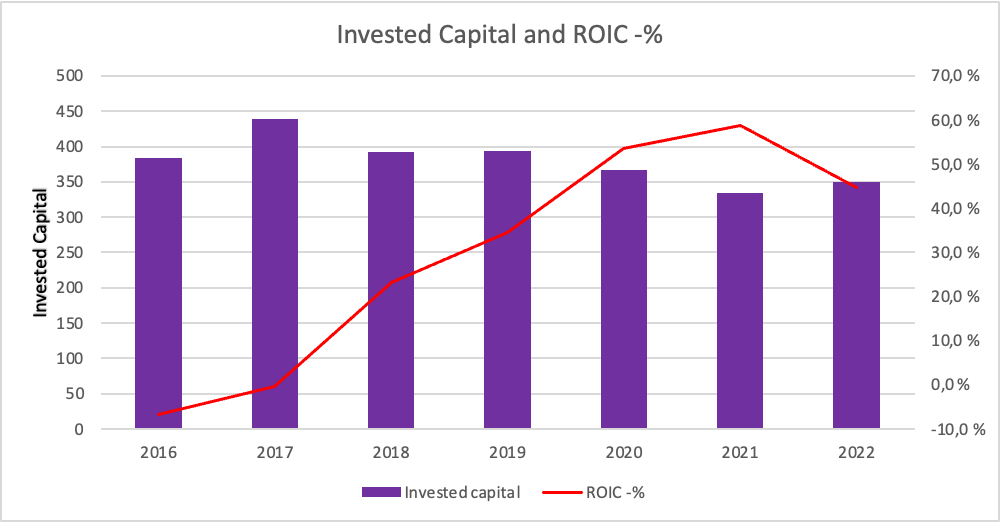
Jag har samlat ihop några siffror baserat på Q3 och prognoserna för 2022. NM uppdaterar prognoserna varje kvartal, så det är relativt sannolikt att 2022E är nära det verkliga värdet:
och sedan ställer vi den fråga som vi finländare brukar på semestern på Kanarieöarna: “How much?”
| 30.9.2022 | Company | North Media A/S (XCSE:NORTHM) | ||||||
|---|---|---|---|---|---|---|---|---|
| Mcap (mDkk) @ 56,5dkk | 1.050 kr |
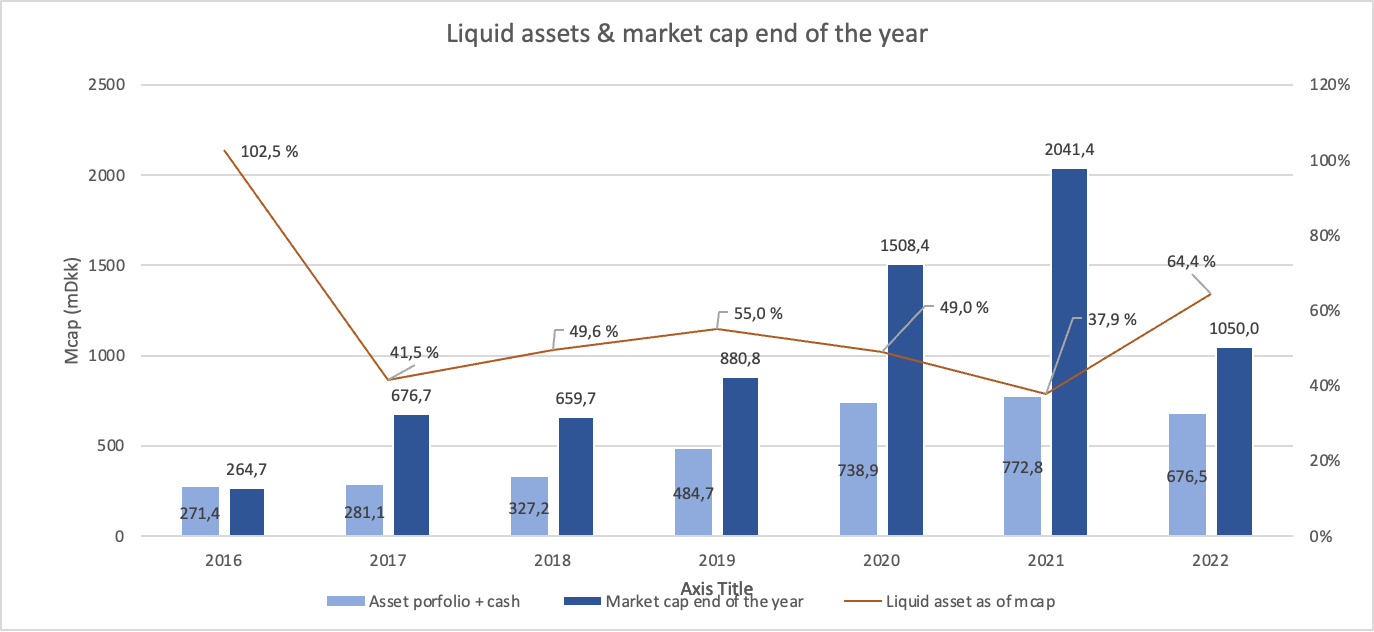
Det har alltså avkastat väl hittills, men man kan inte veta något om framtiden och den kan bli väsentligt sämre. Portföljens innehåll:
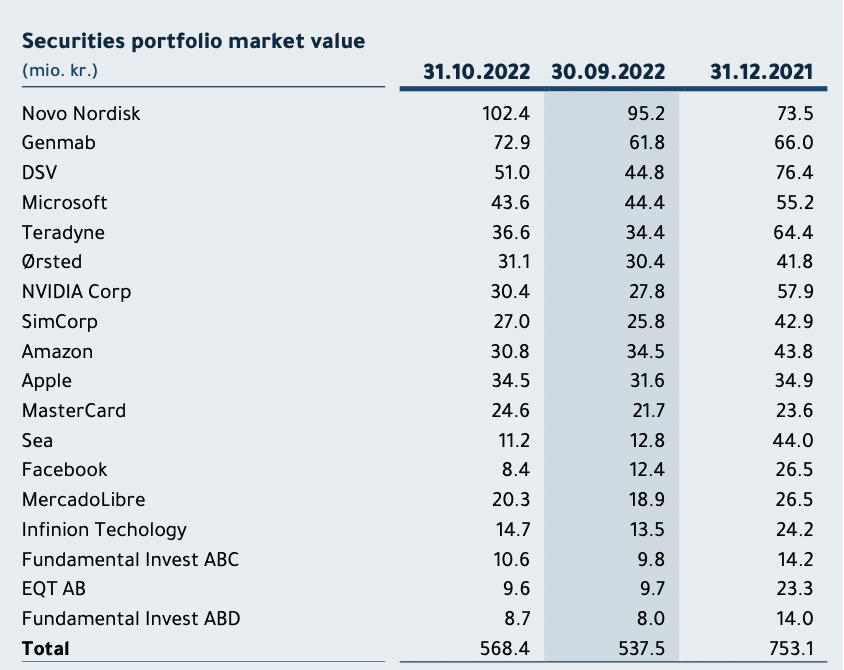
Det här är alltså ett bolag som kostar ungefär 56,5 pengar och av detta är nettomässigt cirka 30 pengar Cash och stonks. Du betalar alltså 26,5 pengar för framtida kassaflöden, som år 2022 genererar omkring 8 pengar i fritt kassaflöde.
Varför är bolaget så lågt värderat?
Orsakerna skulle till exempel kunna vara:
- Marknaden tror att regleringen av pappersdistribution kommer snart, t.ex. nästa år, varför värderingen nu är helt ok.
- Marginalerna har varit under press nu, därav rädslan för att man inte kan upprepa de 20 % framöver.
- Bolagets ena sätt att allokera kapital genom att investera i börsnoterade bolag uppskattas inte i år
- Majoritetsägaren äger 60 % av bolaget
- Kursuppgången efter cirona och den åtföljande nedgången har påskyndat fallet ytterligare
- TA-män och -kvinnor blir skrämda av följande bild
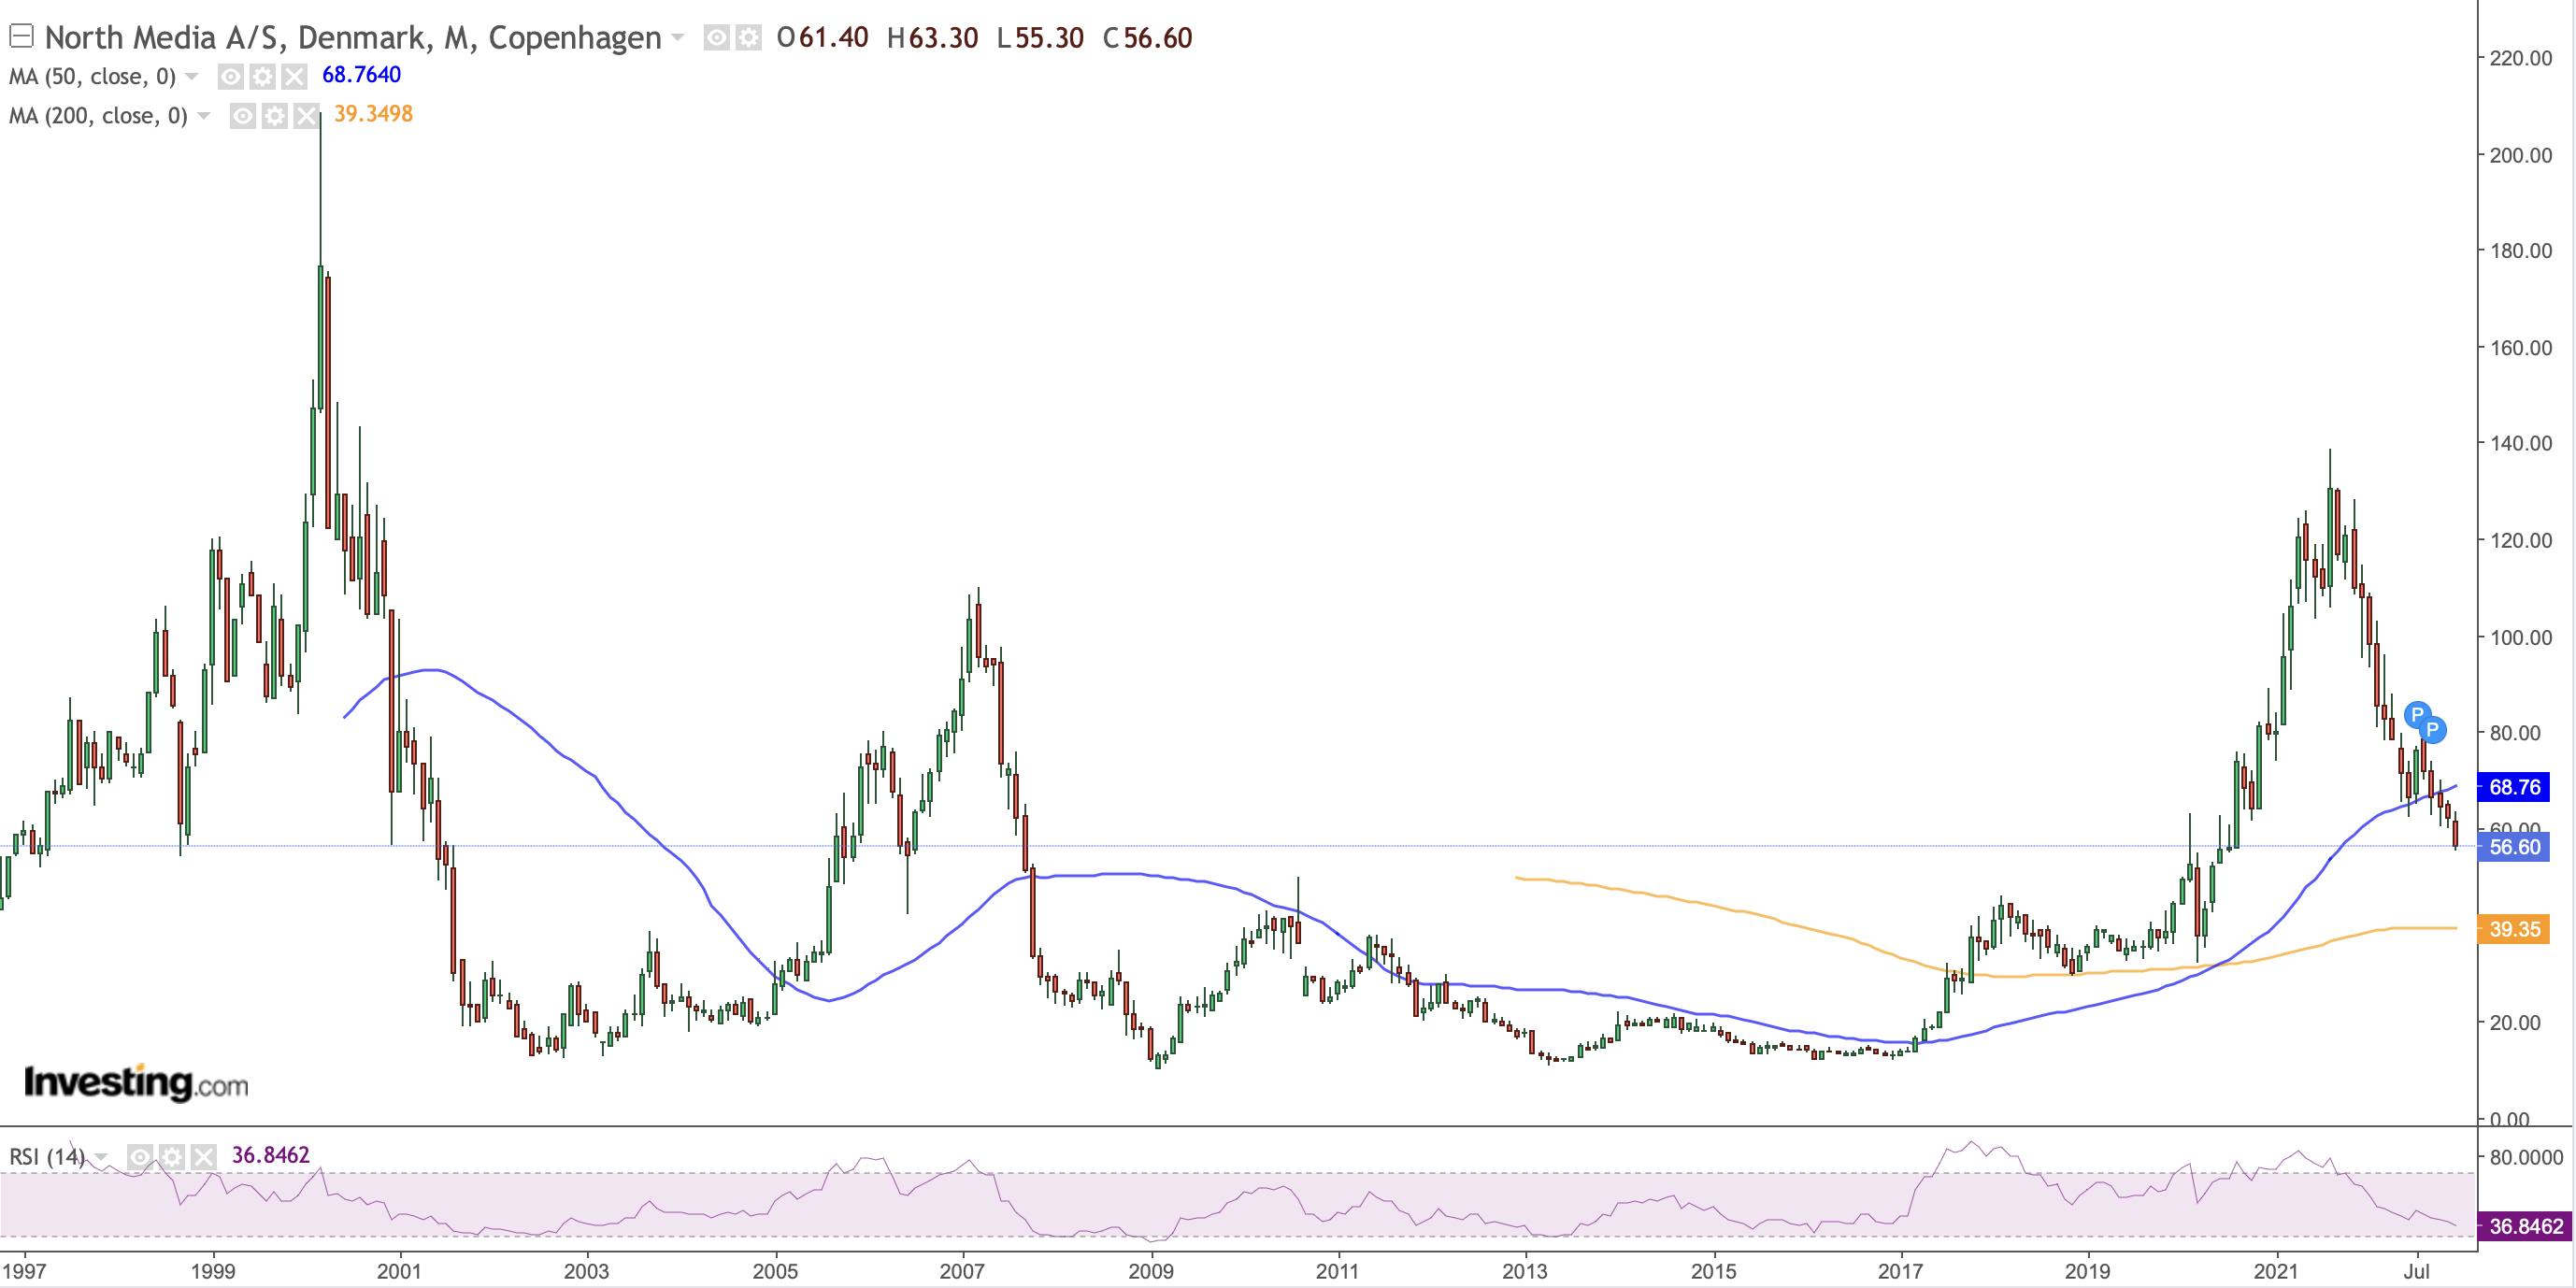
Efter år 2000 föll man ner till nivå 11 och likaså efter år 2007. Detta kommer alltså sannolikt att ske även denna gång
 Detta har varit ett roligt fynd, eftersom det verkligen finns exceptionellt mycket pengar i balansräkningen. En stor påverkansfaktor på bolagets värde är hur många år man får kassaflöde från Fk Distributions verksamhet. Jag kan inte direkt uttala mig om det själv, men jag trodde/tror att man får kassaflöde under längre tid än vad som har prissatts in i aktien
Än en gång: Jag rekommenderar att läsa årsredovisningarna och kvartalsrapporterna för åren 2020 och 2021. De innehåller väldigt tydligt prognoser och guidningar, strategiska mål och uppdateringar för varje affärsområde.
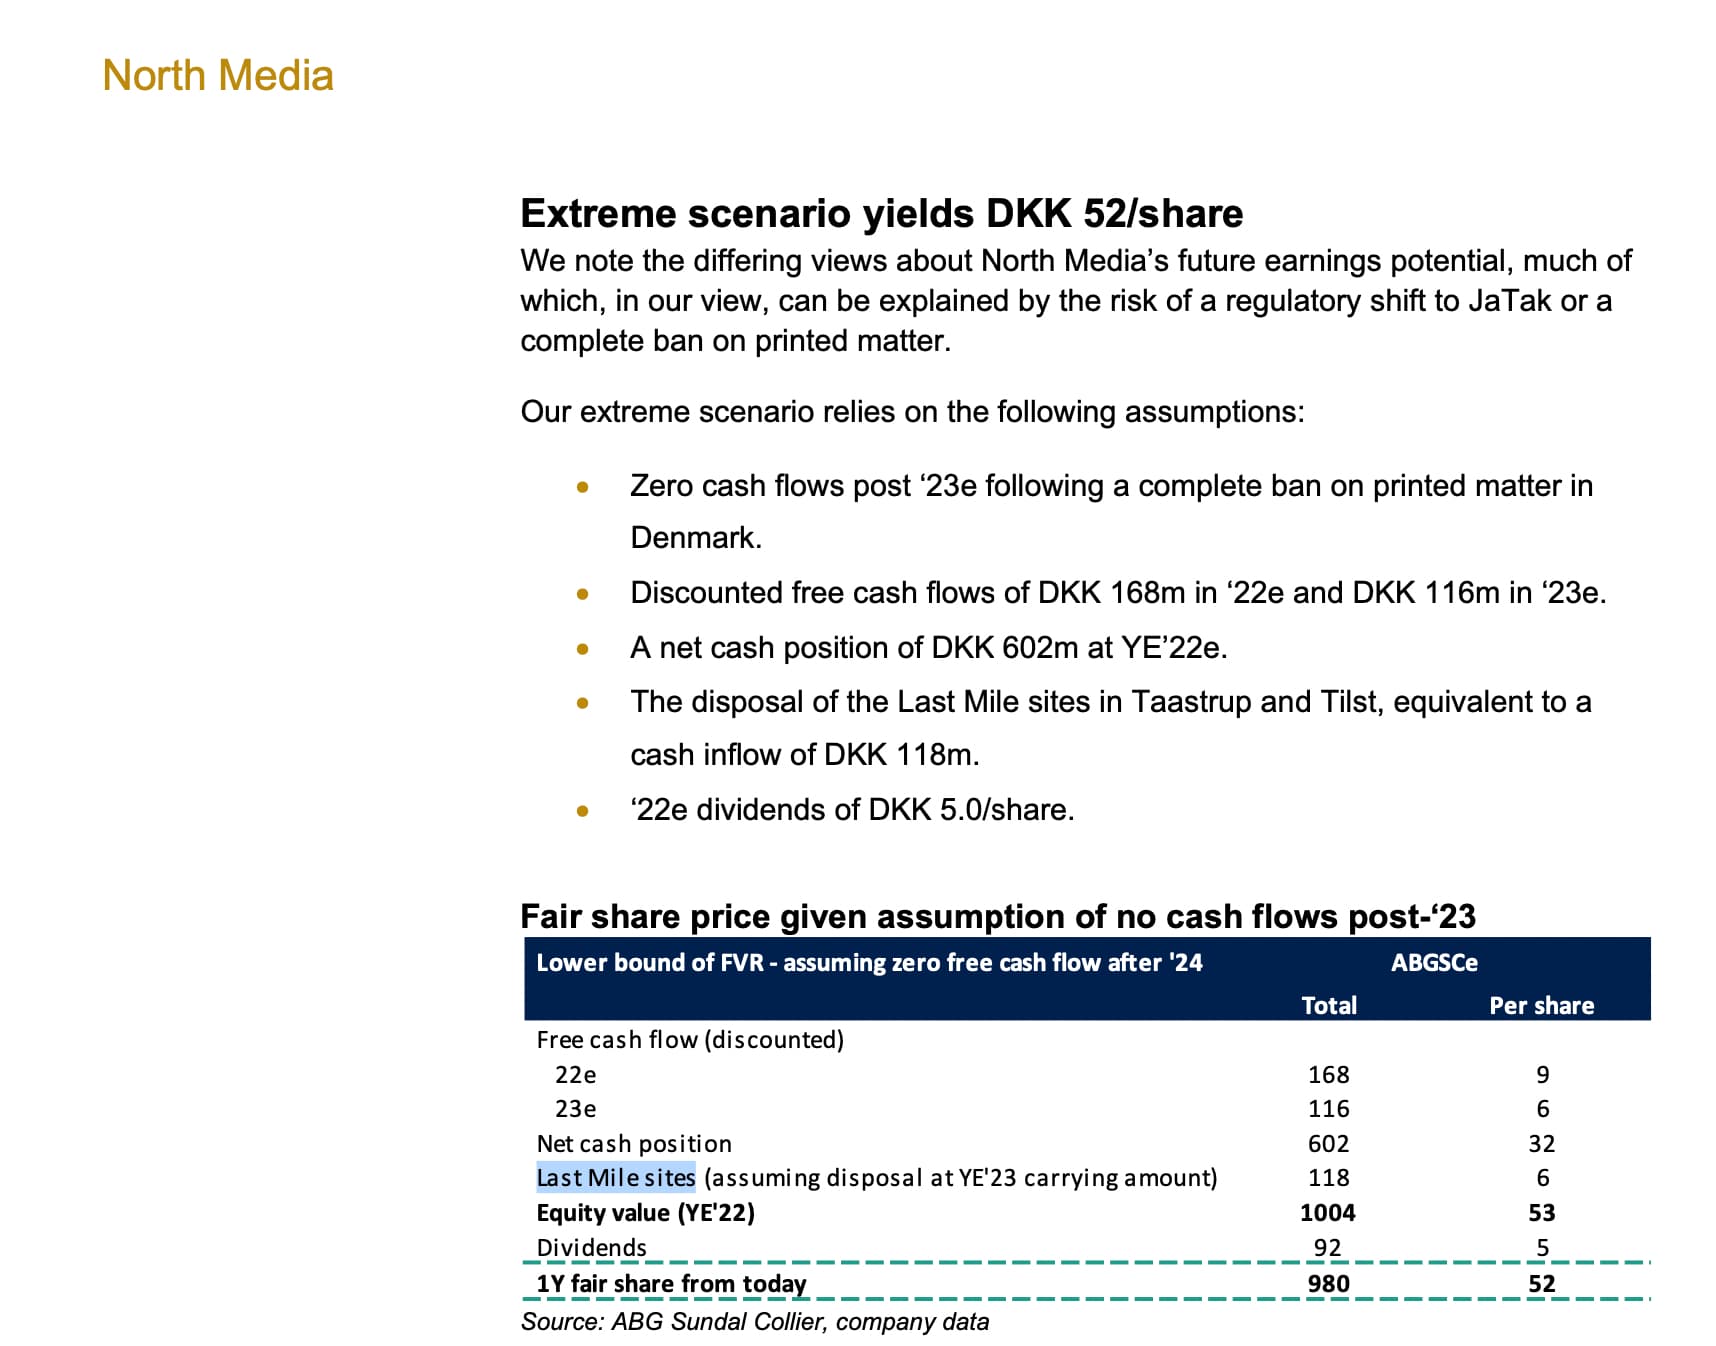
Här är dessutom en analys av ett extremfall från ABG Sundal Collier: (finns på NM:s investorwebbplats)
Jag hittade ingen tråd om detta här på forumet, så förhoppningsvis kan vi genom detta bli klokare tillsammans om det lönar sig att sälja de här aktierna nu eller behålla dem.
E: Resultaten för 2020 och 2021 var lite felaktiga