Jeg mener bare, at da begge beløb på 0,34 euro og 0,96 euro alligevel bliver udbetalt fra Nordeas bankkonto i år, og der blev foretaget aktietilbagekøb i starten af året, er spørgsmålet, om Nordea har så mange likvide midler på balancen efter dette. Jeg gættede i hvert fald selv på, at aktietilbagekøbene ville være fortsat, hvis ikke dette udbytte på 0,34 euro var på vej. Forudsat at det var blevet godkendt af centralbanken.
4 Synes om
Resultatet var ganske vist godt, men på ingen måde ekstraordinært. Det er naturligvis også, hvad man kan forvente i en stabil bankforretning. Prognoseafvigelserne på indtægtssiden skyldtes i vid udstrækning disse “diverse” poster. Den voldsomme vækst i AUM (forvaltet kapital) fra det foregående kvartal var bestemt en stærk præstation, som også vil understøtte indtjeningen i fremtiden.
Så positiv er jeg endnu ikke blevet; I skal nok lægge mærke til det i kursmålet og anbefalingen, hvis dette ender med at blive mit hovedscenarie  Det er på ingen måde umuligt, hvis Nordea udover deres egen stærke performance også får medvind fra renteniveauet og den økonomiske udvikling.
20 Synes om
Det virker ikke som om det er særlig svært at nå det EPS på ca. 2 euro i 2030. Hvis man spejler det i indtægts- og omkostningsstrukturen fra Q2/2026-regnskabet, vil man i praksis nå et EPS på 1,86 alene ved at holde omkostningerne på det nuværende niveau (hvilket er, hvad målet om besparelser på 600 millioner reelt betyder), mens indtægterne vokser i takt med inflationen, altså to procent årligt. Samtidig opkøbes der ca. 80 millioner egne aktier om året.
10 Synes om
CFO Ian Smith i interview med Verneri. 9 min.
(00:00) Q2
(01:10) Husholdninger
(01:48) AUM (Forvaltningskapital)
(02:10) Husholdningernes tillid
(03:13) Kreditomkostninger
(04:08) Hvidvasksagen i Danmark
(05:30) Tilbagekøb af egne aktier
(06:45) Produktivitet fra kunstig intelligens
(08:09) Guidance for omkostningsprocent
14 Synes om
I den forbindelse vil jeg minde om, at selskabets ledelse – i hvert fald udadtil – ikke forventer, at omkostningsniveauet forbliver uændret, men derimod stiger moderat, efterhånden som selskabet investerer i kunstig intelligens/andre digitale kompetencer og satser på at vækste forretningen. Her er en graf fra CMD, der illustrerer dette.
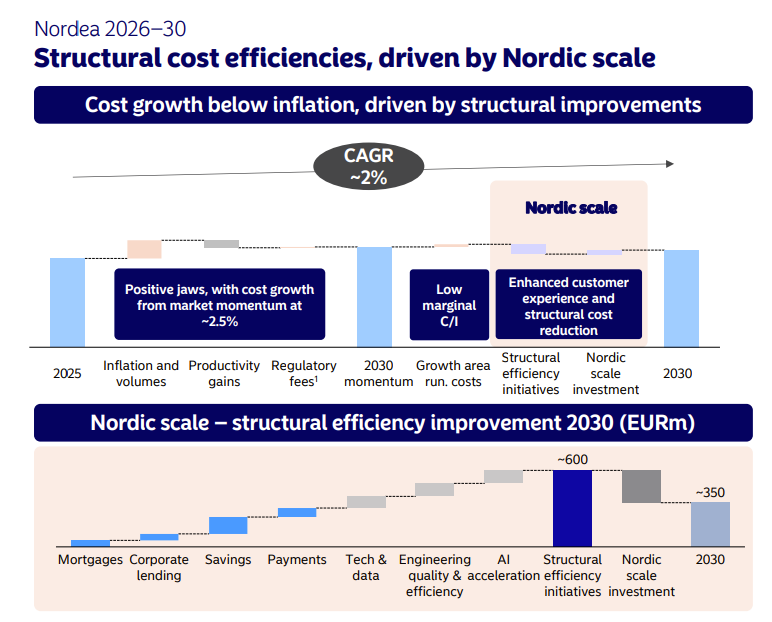
Det ville naturligvis ikke være verdens ottende vidunder, hvis omkostningsvæksten endte med at blive mere moderat end udmeldt, når man tager den nuværende ledelses tidligere resultater i betragtning. Det er også en antagelse, jeg har gjort i mine egne prognoser. Jeg vurderer dog, at omkostningerne vil stige i løbet af strategiperioden, omend langsommere end indtægterne.
21 Synes om
I et interview med Verner siger Ian Smith frit oversat om egne opkøb, at vækstmuligheder kommer før udbyttebetaling. Smith konstaterer, at Nordea ser investeringsmuligheder i både organisk og uorganisk vækst. Han nævner direkte virksomhedsopkøb.
@Kasper_Mellas hvilke mulige opkøbsemner kunne være tilgængelige for Nordea? Skal vi ud i en budkrig om OmaSP 
27 Synes om
Jeg bed mærke i, at både her og i interviewet med Frank Vang-Jensen blev samtalen med det samme drejet hen på behovet for kapital til opkøb, når emnet om aktietilbagekøb kom op. Jeg tænkte, at det var en slags undvigemanøvre i forhold til den potentielle milliardregning fra retssagen i Danmark, men hvad nu hvis et større virksomhedsopkøb rent faktisk er under overvejelse? Fra Nordeas side har man offentligt luftet ønsket om at erhverve flere pengemarkedsaktører i Danmark, og indimellem har svenske Nordnet og Avanza været nævnt som mulige opkøbsemner. Og i Norge trænger deres markedsposition til at blive styrket.
I lighed med @Kasper_Mellas tror jeg endnu ikke rigtig på, at målet om en EPS på 2 € i 2030 vil blive nået. Men jeg ser stadig én realistisk mulighed for det, som ikke handler så meget om Nordea selv, men derimod om omgivelserne med en mere rolig geopolitisk situation. Hvis den opsparede efterspørgsel efter boliglån hos de nordiske forbrugere begynder at røre på sig, hvis virksomhedernes fremgang fortsætter, og hvis AUM (forvaltet formue) fortsætter med at vokse som en gærdej på grund af børsfester, hvad så?
Hvis ingen “sort svane” dukker op, så er grænsen på 2 € under alle omstændigheder ikke voldsomt langt væk. Vi holder fast 
13 Synes om
I dagens investorkald blev det der M&A-emne behandlet et par gange. Frank konstaterede direkte, at der ikke er noget at købe, selvom man ønskede at købe op.
Mon opbremsningen i tilbagekøb af egne aktier hænger sammen med, at man ser træk på lånemarkederne lige nu, og at man derfor ønsker at holde en strammere styring med CET1 for at kunne udlåne så meget som muligt?
Sofie Peterzens, analytiker, Goldman Sachs: Okay. Det er meget klart. Bare et sidste spørgsmål. Hvad angår M&A, hvordan ser I på M&A-muligheder i Norden?
Frank Vang-Jensen, koncernchef, Nordea: Den kan jeg tage. Tak. Vi byder mulighederne velkommen, når de opstår. Vi har naturligvis en holdning til de virksomheder, vi gerne vil eje. Lige nu er de ikke til salg. Det er naturligvis et levende materiale. Lige nu har vi intet at dele. Det står på vores handlingsliste. Organisk vækst først og derefter M&A, hvis det rette mål dukker op. Norden bringer naturligvis en række muligheder, som vi aktivt følger.
8 Synes om
Ja, denne konkurrencedygtighedsrapport for i morgen er langt mere interessant læsning end Nordeas ret forudsigelige halvårsrapport: Det gik godt igen. CNBC rapporterede også netop om forventningerne til Kommissionens rapport: https://www.cnbc.com/2026/07/16/wall-street-us-banks-profit-boom-europe-regulation.html .
Min egen forventning er, at rapporten vil lægge op til tiltag, der effektivt vil give et fald i procentpoint for Nordeas CET1-kapitalkrav. Ellers vil kløften til USA blot blive endnu større. Dette fald i kapitalkravet vil igen give en næsten tilsvarende procentvis stigning i egenkapitalforrentningen. Groft sagt er min antagelse, at hvis CET1 falder med et procentpoint, så bør Nordeas aktiekurs stige med en euro.
17 Synes om
Kassu har lavet en selskabsanalyse af Nordea efter Q2. 
ikke billigt, hilsen Kassu
Nordeas Q2 forløb upåklageligt, da både udlånsporteføljen og de forvaltede aktiver fortsatte med at vokse. Udsigterne er også gode, hvilket er grunden til, at vi har hævet vores resultatforventninger for de kommende år en smule. Vi justerer vores kursmål til 17,5 euro (tidl. 16,5€) i takt med vores resultatestimater, men sænker vores anbefaling til “reducer” (tidl. “akkumuler”), da kursstigningen har taget toppen af afkastforventningen.
22 Synes om
De potentielle opkøbsemner er allerede blevet fint listet i tidligere indlæg. Jeg går ud fra, at du nævnte OmaSP for sjov, men jeg svarer alligevel Nej, Nordea skal ikke ud i en budkrig om Oma Säästöpankki. Bankernes forretningsmodeller er vidt forskellige, og Nordea ønsker sikkert ikke at overtage en låneportefølje af lav kvalitet nu, hvor selskabet under den nye ledelse har fået et ry som en meget disciplineret långiver. Der er helt sikkert interesse for andre mindre banker, men i Finland kan en meget høj markedsandel udgøre en hindring fra et konkurrenceretligt perspektiv. Derfor er de øvrige nordiske lande mere naturlige mål.
Jeg vil gerne fremhæve endnu en vinkel, som ikke er blevet diskuteret her endnu. Fintech-selskaber er nemlig fortsat med at udfordre det traditionelle bankmarked, og i USA ser mindre banker dem allerede som en markant større trussel end de store megabanker.
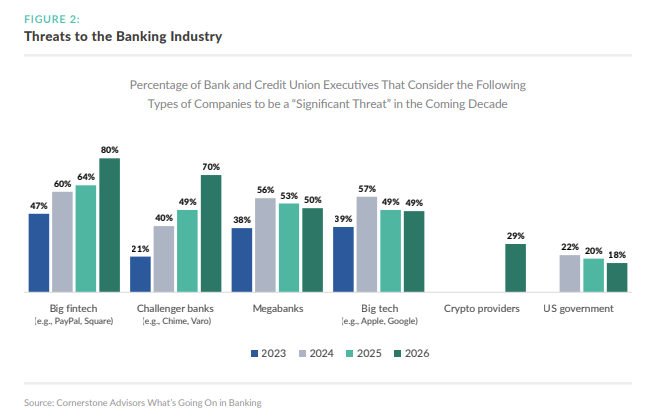
Fintech-selskaber spiser især af betalingsformidlingen. For traditionelle banker skaber dette en udfordring i forhold til udsigterne for gebyrindtægter, men endnu vigtigere er det, at forskellige krypto-initiativer (med stablecoins i spidsen) truer med at flytte en del af den meget rentable indskudsbase ud af den traditionelle banksektor. Bankerne sidder naturligvis ikke med hænderne i skødet; Nordea har for nylig tilsluttet sig et europæisk bankkonsortium, der udvikler deres egen stablecoin. Så jeg ville ikke blive overrasket, hvis man i øjeblikket også overvejer opkøb inden for fintech.
37 Synes om
Dette bliver helt sikkert interessant, jeg må sætte mig grundigere ind i det efter udgivelsen.
Udover selve CET1-niveauet skal man også se på bankernes egenkapitalandel, da disse bestemmer egenkapitalforrentningen snarere end solvensberegningen. For eksempel er Nordeas egenkapitalandel kun omkring 5 %, hvilket i det mindste i en finsk kontekst er meget lavt. Et moderat højt CET1-niveau og samtidig en lav egenkapitalandel kan opnås ved hjælp af interne risikomodeller (IRB). Jeg søgte for sammenligningens skyld efter amerikanske bankers egenkapitalandele, og de ser ud til at være højere end Nordeas på trods af et lavere CET1-niveau. I dette lys virker europæisk regulering ikke synderligt streng. Jeg hentede dataene hurtigt ved hjælp af Claude, så det bør ikke tages som en fuldendt sandhed. Jeg må vende tilbage til dette emne, når jeg har bedre tid.
23 Synes om
I dag rapporteres det i Danmark, at Nordea og Danske Bank nærmest konkurrerer om opkøbsemner i Norden. Vi må se, om de finder noget at købe til en fornuftig pris. I Danmark har der på det seneste været mange fusioner mellem mindre banker, hvilket også tyder på, at de ikke ønsker at komme under vingerne på en større virksomhed. Kaspers fremhævelse af FinTech var interessant i overvejelserne om opkøbsemner. Det kan selvfølgelig også ende med, at indkøbskurven forbliver tom.
13 Synes om
Er der i den artikel bag betalingsmuren præciseret nærmere, hvilken type emner der er tale om? Nordeas ledelse har tidligere udpeget Danmark som et interessant marked. Der har også været rygter i medierne om, at Nordea skulle være ude efter pensionsselskaberne AP Pension og Velliv.
10 Synes om
Jeg troede allerede, at hele udgivelsen ville blive udskudt, men de fik den alligevel ud mod slutningen af “kontortiden”. Du kan finde hele materialet her: Commission outlines measures to strengthen Europe's banking sector and support growth - Finance .
Jeg må kigge nærmere på det i ro og mag for at se, om der er noget konkret at hente. Jeg vender tilbage til emnet, når jeg har nogle bedre beregninger.
14 Synes om
Dette punkt fangede mit øje ved en hurtig gennemlæsning:
Will the simplification of prudential requirements (‘capital stack’) lead to an increase or decrease of capital held by banks?
Our objective is to strengthen the efficiency of the framework and reduce undue financial and administrative burden for banks, while retaining the overall level of resilience of the system.
To achieve these objectives, certain requirements would need to be further harmonised and their design streamlined.
In doing so, some impact on capital levels may be expected, especially in those areas where there is high discretion and heterogeneity today.
Så prøv at finde hoved og hale i det. Det virker dog ikke til, at man planlægger nogen væsentlige “nedskæringer” af balancerne. Generelt ville en reduktion af kompleksiteten i reguleringen naturligvis være positivt for bankerne.
When will measures be proposed?
As no single measure will be sufficient on its own, the Commission will present a package of measures in the first quarter of 2027
Så der er vist ikke meget mere detaljerede tiltag at finde i den udgivelse endnu, vi vender tilbage til sagen til foråret
15 Synes om
Kunne dette være en henvisning til, at hvor man nu har formået at presse kapitalkravene ned med komplekse IRBA-modeller, så enten ophører dette trickeri, og disse bankers kapitalkrav stiger, eller også (hvilket er et mindre sandsynligt scenarie) falder de øvrige bankers kapitalkrav til lavere niveauer?
Med det forbehold at det vist er et årti siden, jeg sidst har beskæftiget mig indgående med Basel og kapitalkrav, så kan det være, jeg taler det rene volapyk
2 Synes om
Ved en hurtig gennemlæsning af meddelelsen kombineret med et AI-resumé af den, skilte især lempelsen af likviditets- og kapitalkrav for grænseoverskridende koncerner sig ud. Dette ville gøre det muligt at optimere kapital og likviditetsbuffere bedre på koncernniveau, da datterselskaberne ikke behøver at have så meget stående i reserve.
“Nordea - muligvis en af Europas største vindere,” lyder den chokerende overskrift fra AI’en.
ROE op, bedre udnyttelse af likviditetsbuffere og mere fart på M&A (virksomhedsopkøb) i banksektoren. Det ville være en stor ting for Nordea, men det ville vel også ændre konkurrencesituationen en del i Norden?
8 Synes om
Det er netop det, Nordea har klaget over: at der er overlappende regulering/kapitalkrav, når man opererer i flere lande.
Det ville lyde fornuftigt, hvis man skar ned på overlapningerne, men regulering og fornuft følges ikke altid ad. “Vi må se tiden an,” sagde Nordea-ejeren 
5 Synes om
Der bliver ikke præsenteret nogen endelige, færdige lister over specifikke virksomheder. Generelt sorterer Danske Bank og Nordea, såvel som andre nordiske og ikke-nordiske aktører, i mulige opkøbsemner. Man tror ikke rigtig på en stor intern nordisk bankfusion, men mindre cases kan komme i spil.
Man leder især efter succesfulde aktører inden for formuepleje (asset management). Dette skyldes, at det ville mindske Nordeas og Danske Banks afhængighed af renteudviklingen. Formuepleje anses også for interessant, fordi det gør det muligt at styrke kunderelationerne til bankkoncernen og generelt skabe synergier.
I de uformelle forhandlinger bag kulisserne er prisskiltene på disse aktører steget for nyligt, hvis de overhovedet er til salg. Der er også konkurrence fra ikke-nordiske aktører, som gerne vil ind på markedet.
Alt i alt kom jeg også til at tænke på, om ikke også Mandatum snuser rundt efter opkøb med fokus på formuepleje i den samme nordiske arena?
13 Synes om