Nu pågår nedkylning av gummimassan på fabriken. Enligt Järvinen hackar personalen massan så att den inte får syre och antänds igen. Räddningstjänstens personal kyler samtidigt massan med vatten.
Nokian Renkaats aktie har stigit kraftigt efter Q2-resultatet. Vi ser fortfarande potential för en betydande resultatförbättring i bolaget under de kommande åren, men med den senaste tidens kursuppgång prissätter aktien redan rimligtvis även förbättringen under de närmaste åren, varför vi för närvarande ser förhållandet mellan avkastning och risk som svagt. Vi justerar vår riktkurs till 8 euro (tidigare 7,7), men sänker rekommendationen till minska (tidigare öka).
Jag håller inte direkt inte med analysen, men jag kommenterar ändå.
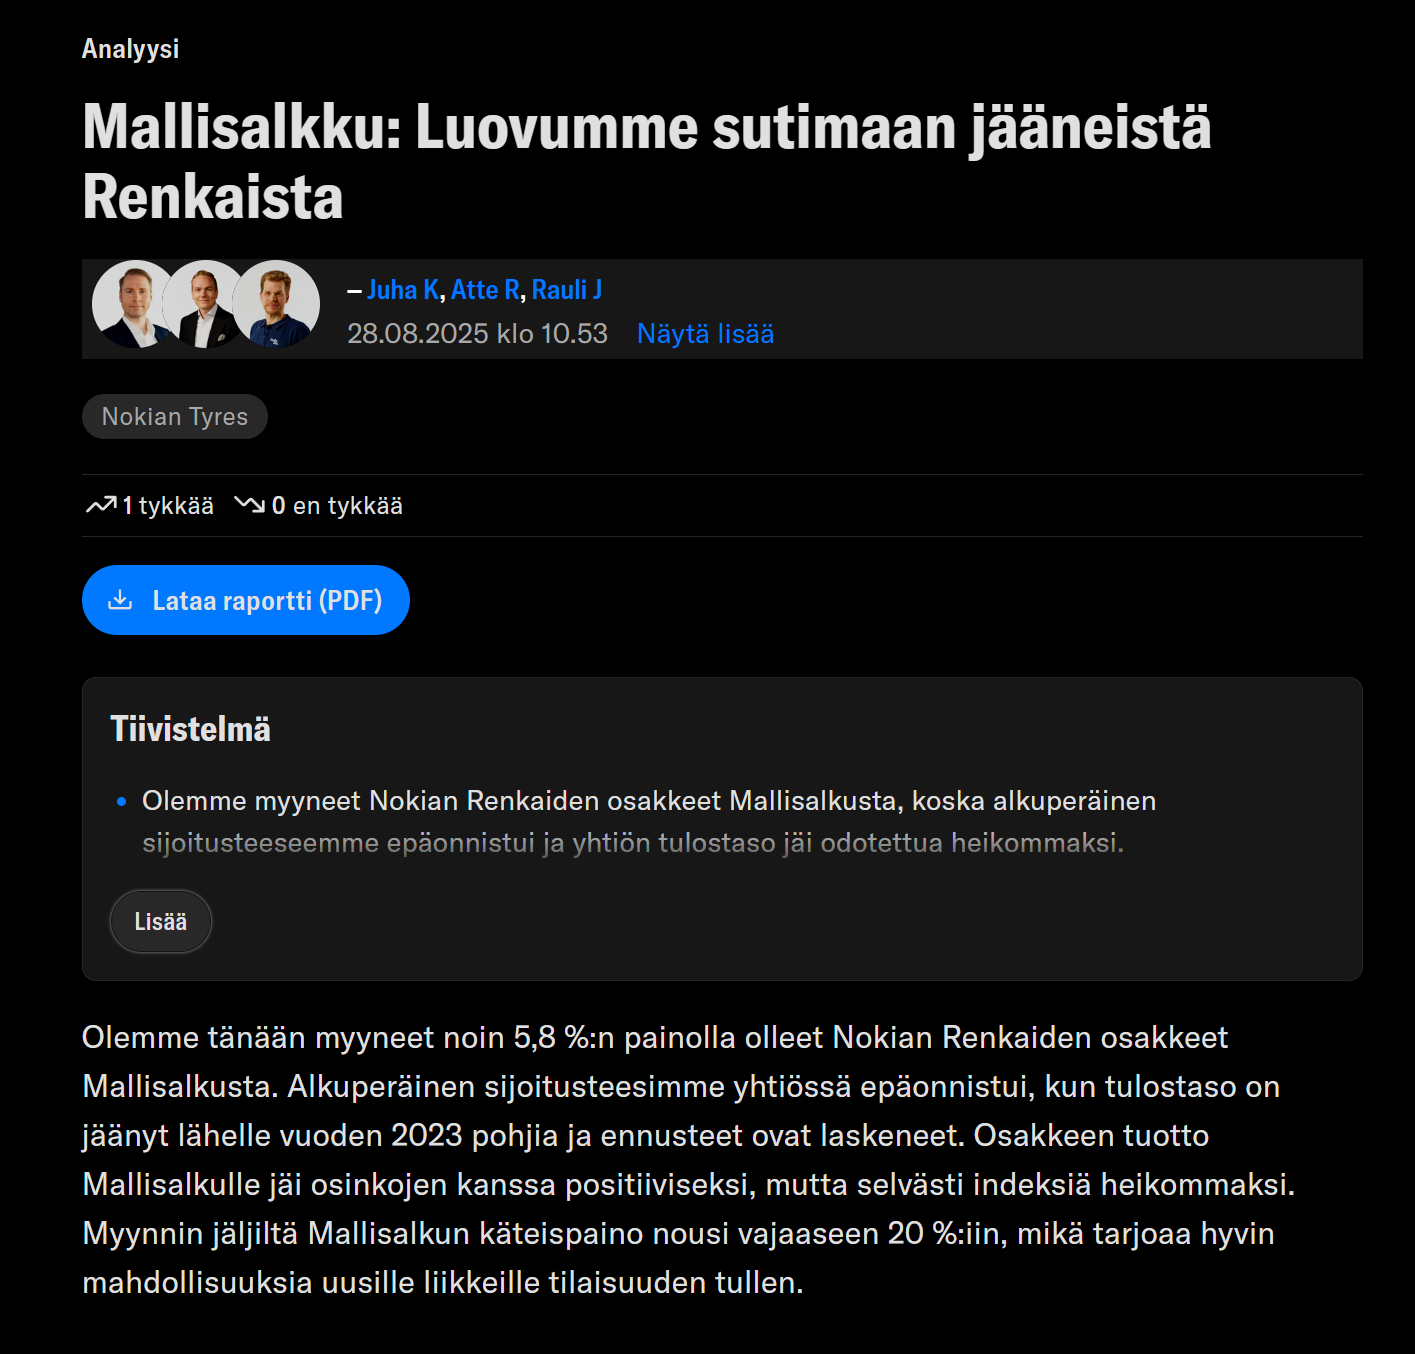
Rauli själv har varit med i modellportföljteamet och plockat in Nokian Renkaat i modellportföljen till en högre kurs än den nuvarande, och modellportföljens mål är trots allt att uppnå över 15 % årlig avkastning
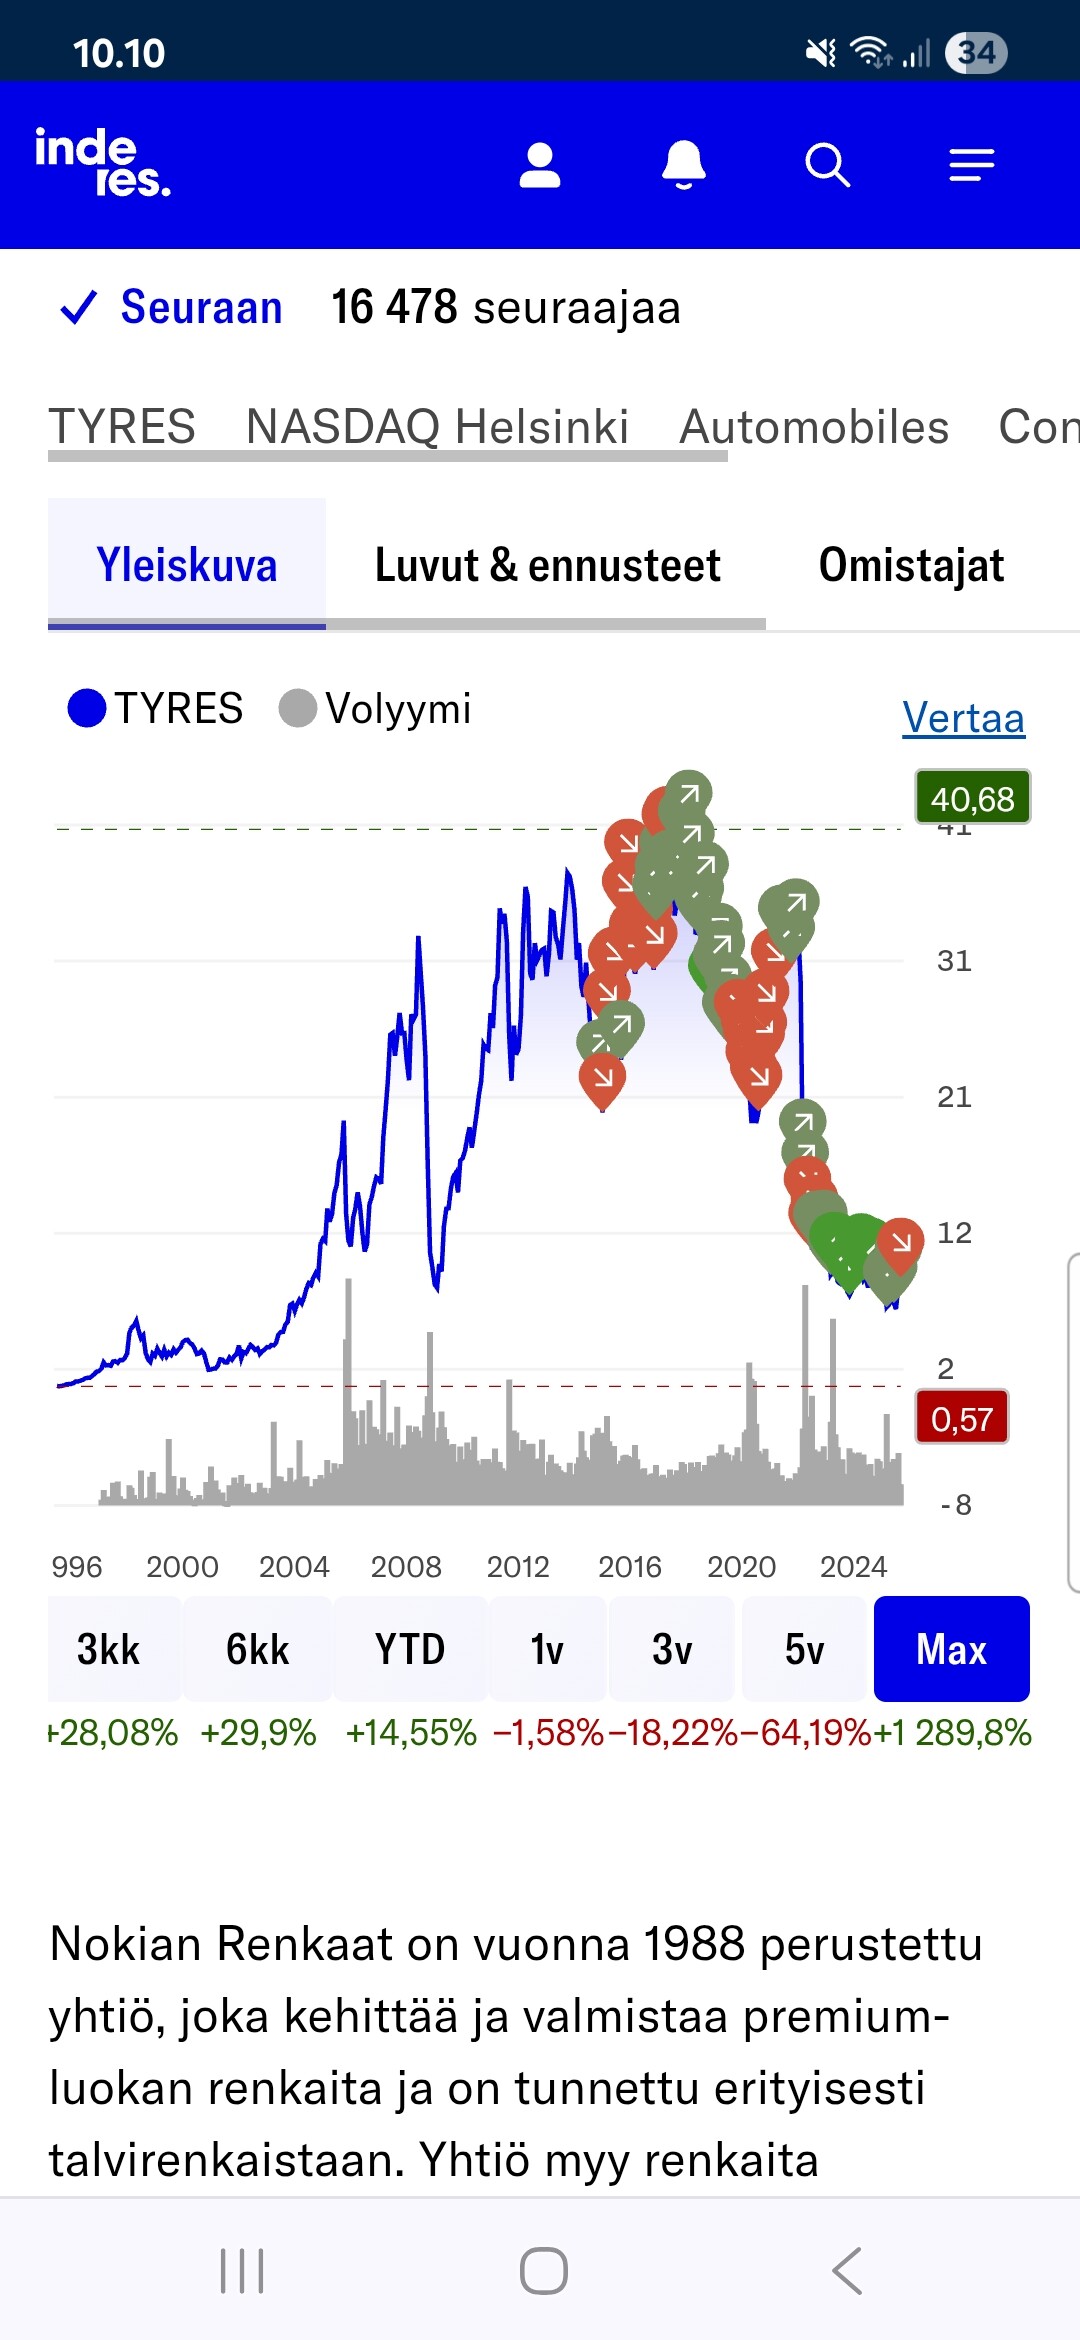
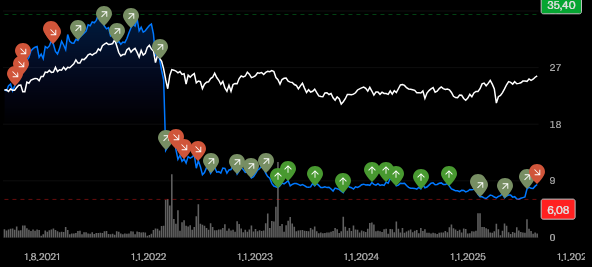
Jag förväntar mig naturligtvis inte att Nokian Renkaat ska återgå till samma prestationsnivå som före Rysslands invasion av Ukraina, men jag kommer att tänka på Inderes semi-legendariska “kursuppgången har avvecklat undervärderingen”:
Visst kräver detta tålamod, men vi har inte stigit särskilt högt ännu.
Ingen kommer att ta över Nokian Renkaat på grund av ägarstrukturen. Men vi kan spegla varumärket och värdet av produktionsanläggningarna (USA har rimlig produktion, en helt ny fabrik i Centraleuropa, i Finland en något föråldrad anläggning); dessa värderas nu på börsen till P/B<1. Om Nokian Renkaat inte hade en förankrad ägarstruktur och konkurrensmyndigheterna tillät det, skulle det kunna finnas intresserade köpare bland större aktörer.
Även om man tror på prognoserna (och varför skulle man inte?! Prognoserna uppfylls/överträffas ju alltid ), så kommer Nokian Renkaat, med Inderes egna prognoser för en normaliserad resultatnivå, att generera en normaliserad resultatavkastning på över 13 % till nuvarande kurs!
Om man granskar den där kurskurvan och rekommendationerna i övrigt, så har de inte gått hand i hand. Jag tänker åtminstone inte reagera även om rekommendationen skulle ändras!
Edit
Visst, bolagets Q4’24-rapport spolierade till stor del våra tidigare förväntningar gällande prognoser för de närmaste åren och därmed även intäkterna, även om potentialen fortfarande ses på några års horisont. Vi har enligt min mening också sagt detta ganska tydligt och konstaterat att de tidigare tankarna gick fel.
Problemet är att även om resultatprognosen för 2028 är ungefär densamma som för ett par år sedan (EDIT: även den har förresten sjunkit något), så genereras betydligt mindre kassaflöde under tiden, vilket innebär att mer skuld återstår. Naturligtvis har även risken för att den prognosen ska förverkligas ökat, då man under ett par år inte har kommit någonstans i en bättre riktning och har legat långt efter tidigare förväntningar.
Som det konstateras i rapporten, tror man dock fortfarande på en positiv utveckling under de närmaste åren, men för närvarande ser förhållandet mellan avkastning och risk ganska balanserat ut.
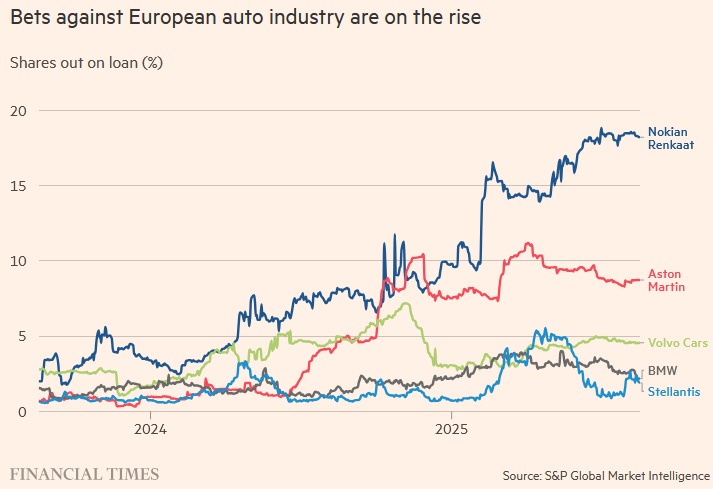
I slutet av en helt hopplös kollaps väcker den lilla uppgången som syns på kurskurvan åtminstone inte ännu några större glädjerop hos mig. Man talar om en ordentlig uppgång först när vi är klart över 10 €. Visst är det en bra början att den nu har stigit från 6 € till 8 €, över 30 %. Neste har stigit över 100 %, har siffrorna faktiskt varit enormt sensationella ens för Neste ännu? Jag intar en avvaktande hållning när det gäller Nokian Renkaat. Jag jagar inte varje liten topp, jag är ingen vindflöjel som vänder dagligen. Instinkten säger att det inte är bråttom att sälja, särskilt med tanke på de relativt höga blankningspositionerna. I blankningspositionerna finns det bråttom och rädda pengar som köper i panik om/när goda nyheter kommer.
Problemet med Inderes rekommendationer är att en behåll-rekommendation inte kan ges, vilket ändå borde vara den vanligaste rekommendationen, eftersom för mycket handel bör undvikas, det är ju vad investeringsguider redan säger. Man kan inte riktigt förstå varför andra analyshus ändå lyckas med en behåll-rekommendation..
Visst är P/B under 1 ett tecken på rabatt. Trumps tullar borde åtminstone rädda rationaliteten i USA-fabriken.
För detta har förklaringen alltid varit att man i varje situation måste kunna ta ställning och “behåll” är i praktiken “vi lyckades inte ta ställning”.
I verkligheten leder detta dock till att “öka” / “minska”-rekommendationerna ibland är sådana att de kan tolkas som “öka men egentligen behåll” eller “minska men egentligen behåll”
Om det inte finns tydliga svar på dessa frågor i analyserna och den tidigare kommentaren, låt oss upprepa dem här:
Ja, uppstartskostnaderna har varit högre än förväntat, särskilt i USA på grund av engångskostnader som har fortsatt längre än väntat. Kostnaderna för uppstarten i Rumänien är ännu inte kända, men med tanke på siffrorna från USA kommer även de att vara betydande.
Företagets prispremie har historiskt sett endast funnits på de nordiska marknaderna, och jag tror inte att prispositionen har förändrats nämnvärt. Visst, den svaga konsumentefterfrågan driver mot billigare däck, och strävan efter tillväxt i USA och Europa sätter snarare press på genomsnittspriset än ger stöd.
Den tröga försäljningen är tydligt mer permanent än vad man trodde för ett par år sedan, då företaget inte har kunnat växa i samma takt som dess kapacitet har återhämtat sig. Naturligtvis betraktas det inte som helt permanent, då en tydlig tillväxt förväntas under de kommande åren, men omsättningsprognoserna är ändå betydligt lägre nu än för ett par år sedan.
Produkterna är förvisso bra, men enligt min mening inte på något sätt väsentligt annorlunda från huvudkonkurrenterna. Detta blir ännu tydligare när man går från nordiska vinterdäck till centraleuropeiska eller amerikanska vinter- eller all-season-däck, för att inte tala om sommardäck där konkurrensen är ännu hårdare. Så prispositionen i Norden beror enligt min mening främst på varumärkets och distributionens styrka.
Prispremien torde baseras på marknadsandel, produktkvalitet etc. Den relativa kvalitetsfördelen funderar jag över, egenskaperna är kopierbara.
För cirka 10+ år sedan berättade Kim Gran att Nokian Tyres knappast patenterar sina lösningar. Eftersom konkurrenterna ser vad som är på gång och patent är tillräckligt lätta att kringgå.
Kostnaderna är aldrig konstanta. När man bygger något nytt uppstår nästan alltid överraskningar som höjer kostnaderna. I den andra omgången har man oftast lärt sig av misstagen, så samma överraskningar uppstår inte längre. I USA har företaget självt sagt att det medvetet har satsat på kvalitet, utbildning och arbetskraft. En stor del av de extra kostnaderna kom också från logistikproblem orsakade av pandemin, vilket förlängde tidsplanerna.
När det gäller Rumänien stämmer inte påståendet “kostnaderna är inte kända” helt. Före ramp-up-fasen har personal redan anställts, lager fyllts och leveranskedjor byggts upp. Kostnaderna ökar visserligen i början, men det är viktigare att följa effektivitetsutvecklingen: större råvarubeställningar sänker enhetspriserna, arbetstagarnas rutin minskar fel och leveranskedjan blir effektivare när rätt partners hittas.
Jag tror inte att prispremien har försvunnit permanent – särskilt inte för vinterdäck. Det finns prispress, men den beror mer på den cykliska ekonomiska situationen: konsumenterna söker tillfälligt billigare alternativ. Elektrifieringen av bilparken gör däcken till en ännu mer kritisk säkerhetsfaktor, eftersom bilarna är tyngre och kraftfullare. När någon en gång har “sparat” 30% genom att köpa billiga kinesiska däck och märker att de har smält bort före sommarens slut, ökar sannolikheten att återgå till premium. Sänkta räntor och stigande löner stöder också konsumtionens återhämtning.
Det är sant att kapaciteten har återställts snabbare än försäljningen har vuxit. På senare tid har det dock funnits tecken på att Nokian Tyres växer snabbare än marknaden. Marknaderna har varit svaga och konkurrensen hård, men när efterfrågan ökar och distributionen expanderar kan takten snabbt accelerera. Elbilarnas ökade popularitet i sig ökar efterfrågan på däck.
I sommar- och all-season-däck är konkurrensen hård och skillnaderna mindre, men för vinterdäck har Nokian Tyres fortfarande ett starkt rykte och framgång i tester. Varumärket och distributionsnätverket är stora fördelar. “Kopierbarhet” låter enkelt, men att bygga kvalitet, testning och varumärke tar tid och pengar. Och fabriker som de i Dayton och Rumänien byggs inte på ett ögonblick.
Här är Rauls kommentarer om försäljningen av nya bilar i Europa i juli.
Försäljningen av nya bilar återspeglas indirekt i Nokian Tyres verksamhet, eftersom i områden med tydliga säsongsskillnader köps typiskt sett även nya vinterdäck i samband med en ny bil. Dessutom påverkar försäljningen av nya bilar bilparken, vilket är avgörande för hela eftermarknaden.
Här var det dock en enorm skillnad i att under byggandet och uppstarten av fabriken i Ryssland bokförde företaget inga engångskostnader och lönsamheten var hela tiden i toppklass. I USA har däremot tiotals och tiotals miljoner “engångsposter” bokförts. Företaget har delvis förklarat detta med att efter förlusten av Ryssland förändrades produktportföljen för fabriken i USA tydligt och man var tvungen att göra en slags andra uppstart. Så USA är inte helt jämförbart med Rumänien, om det var den bilden som förmedlades i mitt förra meddelande.
Jag menade bara att den slutliga kostnaden inte är känd eftersom uppstarten just har börjat. Uppskattningar kan förstås göras och företaget har också gett viss vägledning.
Detta kan inte följas på något sätt enbart för fabriken i Rumänien, och även på företagsnivå är det begränsat, eftersom bruttomarginalen påverkas förutom av effektivitet även av prissättning och produktmix.
Det är också värt att notera att elbilsflottan växer. De är ju kända för att slita däck i snabb takt eftersom de är tyngre och har mer effekt. Om vinterdäcken däremot görs av en hårdare och mer slitstark gummiblandning, så kommer de ju att glida som en släde längs dikenas bottnar och plogvallar på vintern.
Är inte det här “Buffett-grundfallet” - köp ett välskött företag till ett rimligt pris och låt tiden göra jobbet. Det här är ju inte ett så stort företag att uppstarten av två fabriker på olika sidor av världen och försäljningen kan fixas på ett år, när mattan nyligen drogs undan ordentligt under fötterna… jag köper lite mer efter hand…
Kanske inte det viktigaste, men jag tar upp det ändå.
Från Inderes rapport: “Den rumänska fabriken tas i full drift. Produktionen från den rumänska fabriken kommer att ersätta kontraktstillverkning med lägre marginaler.”
Vad däcken själva berättar: Den rumänska fabriken fokuserar på personbils- och SUV-däck, som klassificeras som dyrare premiumprodukter.
Den första personbilsdäcksmodellen som tillverkas i den rumänska fabriken är företagets nyligen lanserade Nokian Tyres Seasonproof 2.
Har situationen förändrats, eller kommer den ovannämnda produktionen att ersätta kontraktstillverkning med lägre marginaler?
Jag håller i sig inte med rapporten, å andra sidan, om man ska tro Inderes egna folk så ser marknaden framåt, och om år 2028 enligt er uppfattning är året då situationen väsentligt förbättras, kommer det då inte att börja prissättas redan nästa år? För mig är målkursen på 8 € i slutet av 2027 lite för billig.


 ), så kommer Nokian Renkaat, med Inderes egna prognoser för en normaliserad resultatnivå, att generera en normaliserad resultatavkastning på över 13 % till nuvarande kurs!