Tror forumfolket på Nordeas IT-projekt? Marknadens och Sammos Kari Stadighs uppfattningar om Nordeas utdelningsförmåga och IT-projektets framgång verkar skilja sig kraftigt. Om projektet lyckas, tar det Nordeas resultat till en ny nivå, men framgången är ett frågetecken..
Marknaden verkar prissätta att allt går åt skogen för Nordea. För Sampo är Nordeas utdelningsökning viktig för den egna utdelningskedjans hälsa, så de har ett tungt egenintresse.
Jag har funderat på Nordea till portföljen ett tag nu, och tittat nöjt på när kursen sakta (och ibland lite snabbare) har glidit nedåt. Jag skulle dock vilja se ytterligare en sån tydligt “oförtjänt” nedåtgående överreaktion från marknaden.
Som det ser ut nu är Nordea i mina ögon ändå inte ens den mest intressanta av Helsingforsbörsens bankaktier.
Tankarna är: Nordea lider av det europeiska banksektorns elände och sen ekonomisk tillväxt. Om den ekonomiska tillväxten skulle fortsätta ytterligare några år i Europa, tror jag att Nordea skulle vara bland vinnarna i sin sektor. En dyr IT-förnyelse har många konkurrenter kvar att göra, vilket fortfarande kan gynna Nordea. Jag tycker att Nordea har förbättrat sin kundorientering i sin verksamhet: podcasts, appar, tydligare produkter. Samtidigt skulle jag vilja se konkreta exempel på hur IT-systemet ökar topplinjen; en dramatisk minskning av kostnaderna tror jag dock på. Det nuvarande aktiepriset är förmodligen ganska rättvist, med tanke på de ökade politiska riskerna i Östeuropa.
Jag äger Sampo, men inte direkt Nordea. Min tanke är att jag lägger ut tankearbetet på Nalle och andra som är smartare än mig Nalle kastar ut Nordea när han anser att tidpunkten är rätt.
Är det någon som har hört något om hur eventuella problem i Sydeuropa påverkar Nordea? Det vore intressant att veta om Nordea har fordringar på till exempel italienska banker om skiten träffar fläkten i Sydeuropa.
De direkta effekterna från italienska banker på Nordea är väl ganska obefintliga. Större problem överförs sedan indirekt. Om det brakar loss i Italien, så brakar Nordea med. Välskötta företag borde kunna hantera risker och riskhanteringen på Nordea är väl ganska bra.
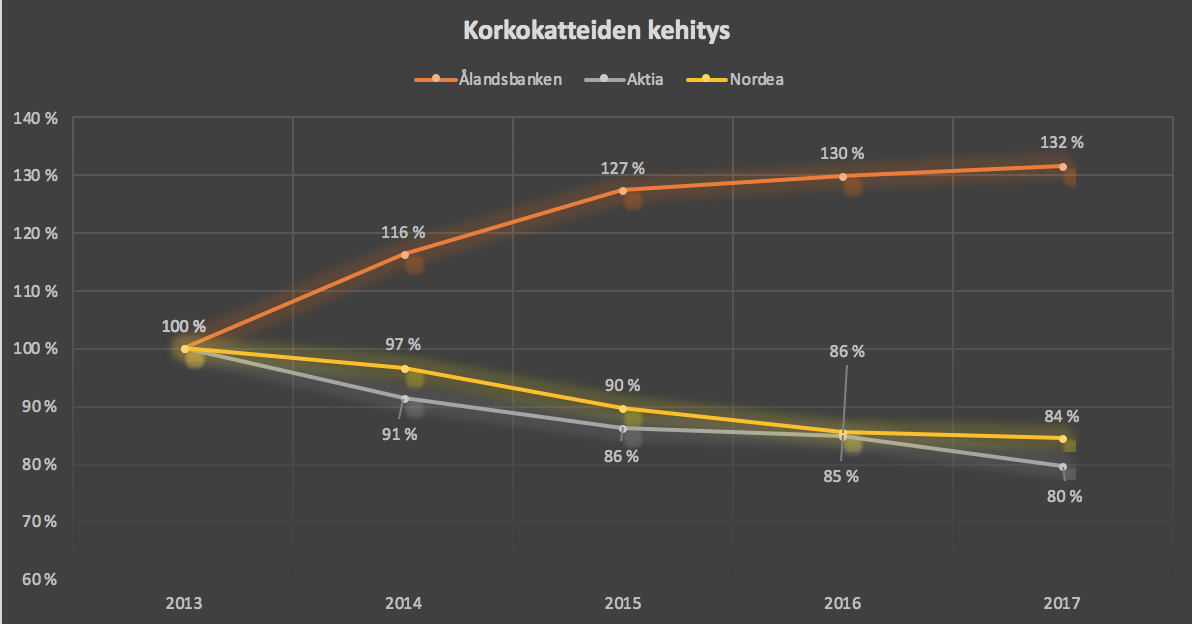
Det här är en ganska intressant statistik, tycker jag. Räntorna är som EKG-kurvan för en man som just har släppt en kall fjärt och på andra ställen smälter marginalerna bort, men på ön drar Jan-Gunnar och hans gäng upp dem. Jag har inte studerat utvecklingen i detalj, men det är hur som helst en ganska bra prestation i den här miljön.
Jag har stark tilltro till Nordea, har tankat på bra med den i min portfölj
Jag vet inte hur flytten av huvudkontoret har påverkat kursen, och hur det blir i oktober när huvudkontoret “officiellt” flyttas till Finland? Därifrån börjar det flyta in pengar i Nordeas plånbok lite i taget med tiden.
Även Nordeas investeringsrobot verkade vara en ganska smidig pryl.
{“content”:“Det skulle vara ganska intressant att titta på en inspelning, om till exempel Inderes fick Nalle Wahlroos att berätta om Sampo Bank och Nordeas situation samt de möjliga effekterna av den sydeuropeiska krisen på nordiska banker. ”,“target_locale”:“sv”}
Banker är vanligtvis problematiska investeringsobjekt. Balansräkningen är en helt mörk låda, där kvaliteten på lån verkligen blir tydlig först under ekonomiskt svaga tider, även en liten makroekonomisk chock påverkar alla banker och pressar kurserna osv. Utöver det finns utmaningarna med digitalisering och nya konkurrenter som kommer in på marknaden och underminerar affärsvärdet här och där.
Visst, till rätt pris är det säkert rimliga investeringar, men försiktighet är på sin plats. Hög utdelning kompenserar inte om affärsmodellen sakta ruttnar bort.
Nordea är ett mycket intressant objekt för tillfället, antingen direkt eller via Sampo.
Jag tror personligen inte att bankernas affärsmodell är under ett showstopper-hot på grund av fintech. Traditionella banker har pengar och kunder. Jag tror att vanliga kunder inte kommer att byta till en liten innovativ aktör så lätt. Dessutom har bankerna, av ovan nämnda skäl, prissättningskraft, vilket i slutändan avgör kundens beslut. Visst, innovativa tjänster och UX är viktigt, men folk kommer att gå dit där det finns de billigaste bostadslånen, fonderna och transaktionskostnaderna.
JPMorgan’s Dimon sa mycket bra att fintech inte är ett hot, eftersom JPM kan köpa upp intressanta startups eller kopiera idéerna.
Nordea’s verksamhet är redan nu i relativt gott skick. Resultat och utdelningar är på en bra nivå. Ledningen och styrelsen har ett gott förtroende, åtminstone för mig. Med digitala projekt kommer lönsamheten att fortsätta att förbättras, de största investeringarna har gjorts. Dessutom kommer räntemiljön att börja bli mer fördelaktig för bankerna om 6-12 månader.
Banker bör värderas utifrån eget kapital i balansräkningen, eftersom resultatet i den här branschen mer än någon annan är beroende av kapital. Å andra sidan, är ett ökat eget kapital i sig en garanti för resultat? Eget kapital kan inte minska om inte banken gör förlust, och Nordea gjorde inte förlust ens under finanskrisens värsta år. År 2009 var nettovinsten 2318 miljoner, banken led 1486 miljoner i låneförluster och fick 2503 miljoner euro från en nyemission.
Överraskande lite har förändrats. Redan 2009 var banken den största i Norden, bedrev god underwriting och hade utvecklingsprojekt på gång. Vinst per aktie har legat mellan 0,60 € och 0,94 € (åren 2005-2017) med ett genomsnitt på 0,785 €. Utan att bli för entusiastisk över IT-projekt, om man investerar med en sådan förväntan, kommer man knappast att bli särskilt besviken. Jag skulle också räkna det som en fördel med Nordea att det egna kapitalet per aktie har vuxit varje år under hela 2000-talet. Avkastningen på eget kapital har stabiliserats på cirka 11%.
Nordeas IT-projekt har oroande inslag. Enligt dem själva ligger det inom budget, tidtabell och är i skick, men ändå lämnar ansvariga personer. Det vore inte första gången som man helt enkelt inte orkar erkänna att det kommer att bli försenat förrän i sista stund. Aktia gjorde sitt eget projekt med samma teknik och blev ”bara” två år försenat och budgeten överskreds med ”bara” det dubbla. Aktia är också en mycket mindre bank…
Enligt Kauppalehtis information tycktes Nordea ha överträffat alla förväntningar, men hur kursreaktionen blir i dag – det återstår att se – men förhoppningsvis positiv. Nordeas resultat kommer troligen också att höja Sampos bankaktie. Det kan bli en ganska intressant börsdag, då köttföretagens resultat vacklar, om inte detta redan är ”inbakat” i aktiepriserna.

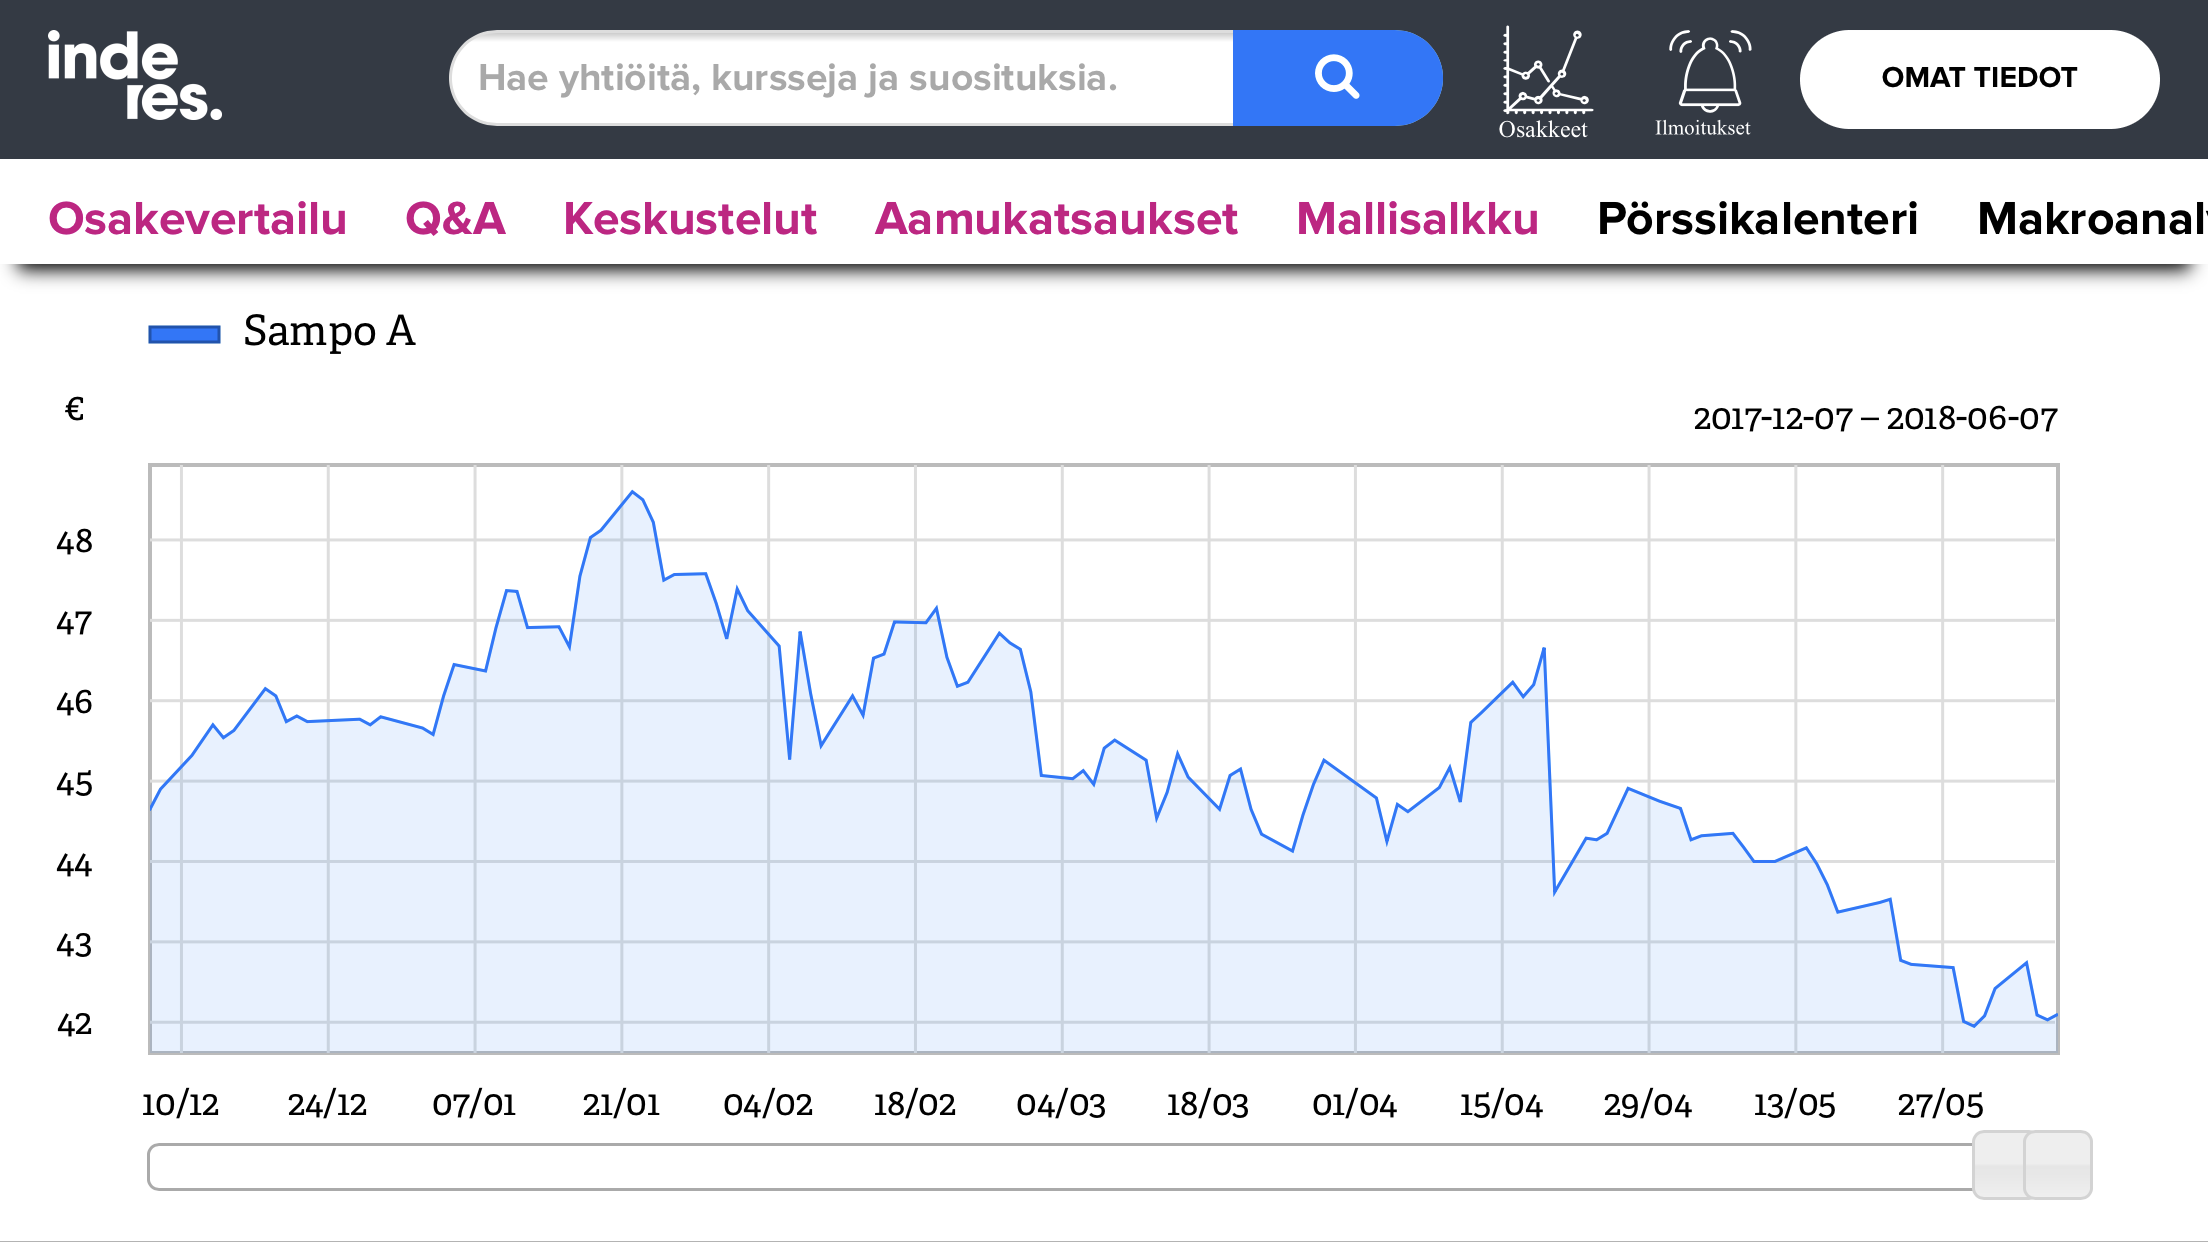
 Nalle kastar ut Nordea när han anser att tidpunkten är rätt.